
איחוד הלוואות למשכנתא נותן לכם דרך לקחת חובות יקרים לטווח קצר ולפרוס אותם מחדש בריבית ממוצעת של משכנתא. השאלה המרכזית אינה רק «האם אפשר», אלא מתי המהלך מוריד לכם עומס חודשי בלי להגדיל את העלות הכוללת לאורך שנים. האיחוד מעביר את התשלומים למסגרת ארוכת טווח ומפחית את הלחץ על התזרים, בתנאי שבודקים מראש עמלות, אחוז מימון וסיכון לשעבוד הנכס.
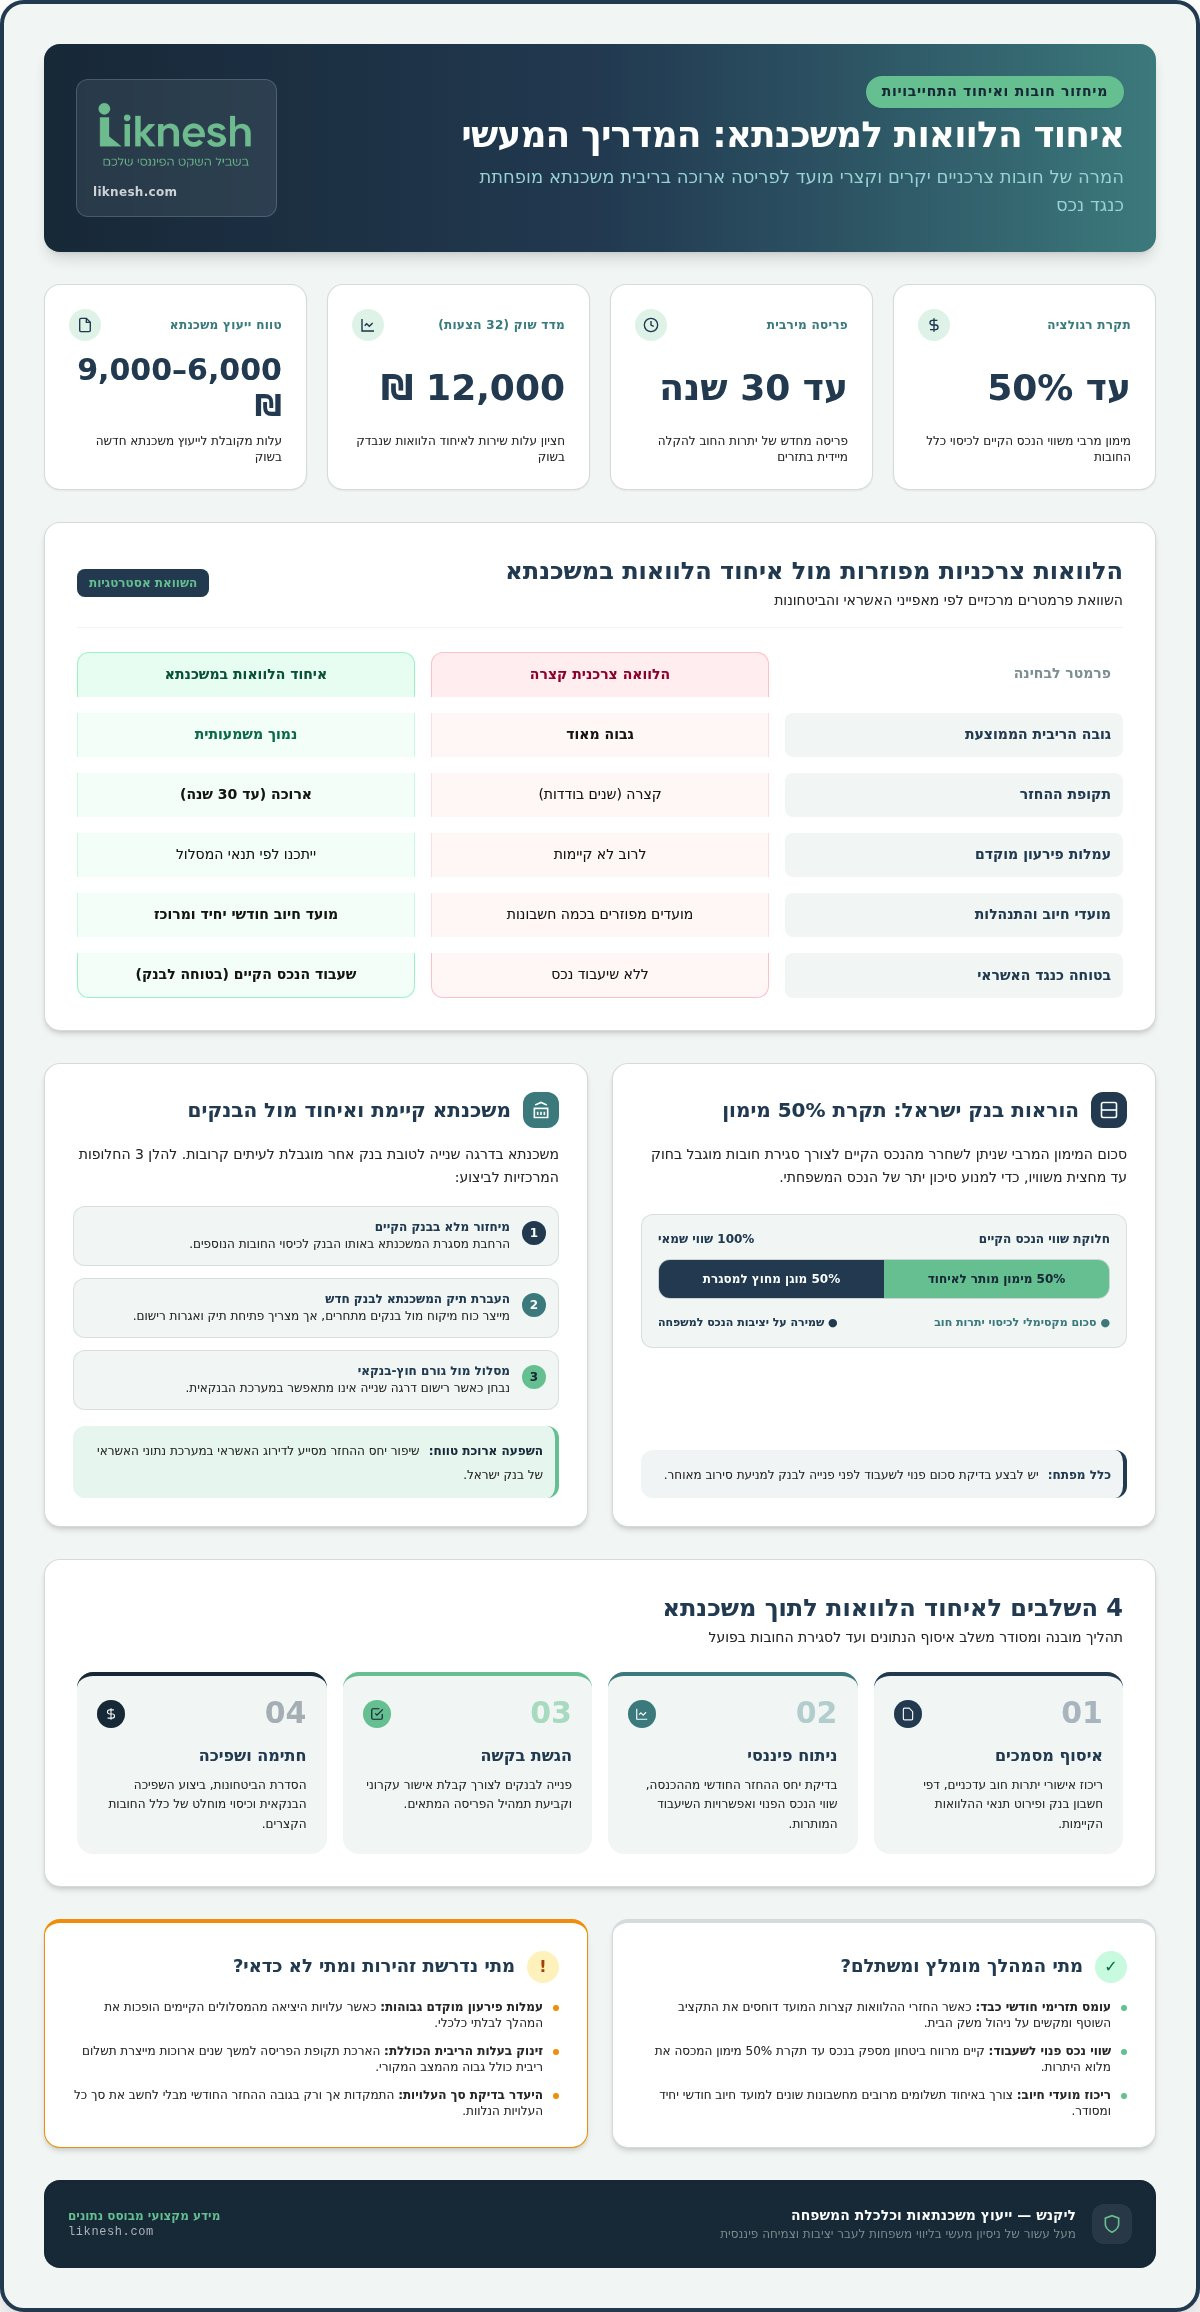
נקודות מפתח: איחוד הלוואות למשכנתא מאפשר לכם להמיר חובות יקרים וקצרי מועד לתשלום חודשי מופחת בפריסה ארוכה, תוך שימוש בנכס כבטוחה להוזלת הריבית.
- תוכלו לקבל מימון של עד 50% משווי הנכס הקיים לצורך כיסוי כלל החובות.
- המהלך אינו כדאי כאשר עמלות הפירעון המוקדם והארכת התקופה מייצרות עלות כוללת גבוהה מהמצב הקיים.
- הפתרון מומלץ למשקי בית עם החזרים חודשיים דחוסים המעוניינים לייצב את התזרים ולשפר את הדירוג.
- בדיקת 32 הצעות בשוק מראה כי חציון עלות השירות לאיחוד עומד על 12,000 ש"ח.
איחוד הלוואות למשכנתא: איך מורידים החזר בלי לאבד שליטה על העלות
איחוד הלוואות במשכנתא (מיחזור חובות) משעבד נכס קיים כדי לסגור חובות יקרים ולהחזירם בפריסה ארוכה. לפני שנכנסים למספרים, שלושה מצבים נפוצים אצל משפחות שפונות לייעוץ:
- כמה הלוואות צרכניות עם חיובים במועדים שונים, ריכוז ליתרה אחת בפריסה ארוכה מוריד את ההחזר החודשי ומייצר מועד חיוב יחיד.
- יש משכנתא קיימת ויש עוד מקום עד תקרת 50% מימון, בדיקת סכום פנוי לשעבוד לפני פנייה לבנק מונעת סירוב מאוחר.
- ההחזר החודשי נוח אך סך הריבית לאורך שנים מזנק, השוואת עלות כוללת (כולל עמלות פירעון) לפני שמאריכים תקופה.
בעבודה עם לקוחות עולה שריכוז התחייבויות לתשלום חודשי בודד מקל על ניהול התקציב המשפחתי: במקום לרדוף אחרי יתרות בכמה חשבונות, סוגרים את היקרות ופורסים מחדש לתקופה של עד 30 שנה. עבודה מול חברת עמוד הבית, ליקנש, ייעוץ משכנתאות וכלכלת המשפחה מסייעת בהתאמת המהלך לצרכים שלכם. ההחלטה הנכונה היא לרכז חובות קצרי מועד בריבית גבוהה לתוך רכיב פריסה שמתאים ליכולת ההחזר שלכם, לא «לכמה שיותר שנים» סתם. עוד בנושא: עמוד הבית.
טיפ: וודאו שאתם בודקים את כלל העמלות הנלוות לפני סגירת העסקה.
מה באמת קורה כשמצרפים חובות יקרים למשכנתא אחת
איחוד הלוואות במשכנתא ממזג כמה חובות יקרים לתוך חוב משכנתא יחיד, עם פריסת החזרים לאורך שנים. כשמצרפים אשראי צרכני אל הנכס, הריבית הממוצעת יורדת והתשלום החודשי קטן, כי מאספים יתרות מחשבונות שונים למסגרת אחת מובטחת בנכס.
ההחזר החודשי יורד מיד, וזה מה שנותן אוויר לנשימה בתקציב השוטף. בתכנון נכון, במסגרת ליווי למשכנתא ראשונה, תוכלו לייצב את התזרים ולהתאים את אורך הפריסה למאפיינים האישיים שלכם, בלי לקפוץ ישר לתקופה הארוכה ביותר. עוד בנושא: ליווי למשכנתא ראשונה.
למי משתלם לאחד הלוואות כנגד נכס, ולמי פחות
המהלך מתאים לבעלי נכס הרשום על שמם, שמתמודדים עם החזרים חודשיים גבוהים בכמה הלוואות שונות ורוצים עסקת מימון אחת ארוכת טווח. אם יש לכם שווי נכס פנוי ואתם רוצים להפחית עומס שוטף, שעבוד חלקי מול ריבית משכנתא עשוי להיות רציונלי יותר מאשר להמשיך באשראי צרכני.
איחוד חובות ממיר מועדי חיוב מפוזרים לתשלום יחיד ויוצר סדר יומי ברור יותר. ההחלטה עצמה נשענת על שני מספרים שלכם: אחוז המימון הקיים בנכס, ויכולת ההחזר הממשית אחרי האיחוד. לקריאה על הדרך שבה הצוות מלווה משפחות בתהליך, אפשר לבקר בעמוד אודות.
עד 50% מימון: כמה תוכלו לשחרר מהנכס בלי לחרוג מהרגולציה
סכום המימון המרבי שתוכלו לקבל לאיחוד מוגבל ל-50% משווי הנכס הקיים. בפגישות ייעוץ משפחות רבות מופתעות מגובה השיעבוד המותר, כי הוראות בנק ישראל נועדו למנוע סיכון יתר של הנכס המשפחתי.
כשאתם מבצעים איחוד הלוואות במשכנתא, הנכס משמש בטוחה מרכזית לבנק, וחצי משווי הבית נשאר מחוץ למסגרת הזו. פריסה ארוכה יותר מפחיתה את העומס החודשי, אך רק אם הסכום הפנוי לשעבוד באמת מכסה את היתרות שאתם רוצים לסגור. צעד נבון: לברר מראש מה הסכום הפנוי, ואז לפנות אל משכנתאות לבחינת האפשרויות. בדיקה מוקדמת חוסכת סירוב באמצע הדרך.
בקשו בדיקת סכום פנוי לפני הגשת בקשה.
משכנתא בבנק אחד ואיחוד דרך בנק אחר: מה אפשרי בפועל
רבים שואלים אם אפשר לקחת כסף לאיחוד מבנק שאינו הבנק שבו רשומה המשכנתא הקיימת. בפועל המהלך תלוי במדיניות הבנקים ובמבנה הביטחונות: רישום משכנתא בדרגה שנייה לטובת בנק אחר מוגבל לעיתים קרובות, ולכן הפתרונות הנפוצים הם מחזור מלא בבנק הקיים, מעבר תיק לבנק חדש, או בחינת מסלול מול גורם חוץ-בנקאי כשדרגה שנייה אינה מתאפשרת.
בעבודה מול לקוחות, מעבר לבנק מתחרה מייצר לעיתים כוח מיקוח, כי הבנק החדש מעוניין בלקוח יציב. העברת תיק דורשת אישור עקרוני חדש, בדיקת יכולת החזר ובחינת שווי הנכס הממושכן, לצד סבלנות, פתיחת תיק מחדש ותשלום אגרות רישום עדכניות. המהלך מתאים במיוחד למי שסובל מריביות גבוהות בבנק הקיים ועשוי לחסוך סכומים משמעותיים לאורך התקופה, בתנאי שמנהלים את העלויות הנלוות ולא רק את ההחזר החודשי.
ארבעה שלבים שמסדרים איחוד הלוואות לתוך משכנתא
התהליך מתחיל בריכוז נתונים ומסתיים באישור סופי מהבנק, והמטרה שלכם בסוף היא תשלום יחיד שמתאים ליכולת ההחזר. איסוף מוקדם של דפי חשבון חוסך עיכובים מול הבנקים:
- איסוף מסמכים: מרכזים אישורי יתרות חוב ודפי בנק.
- ניתוח פיננסי: בודקים את יחס ההחזר ואפשרויות השיעבוד.
- הגשת בקשה: פונים לבנק לקבלת אישור עקרוני.
- חתימה ושפיכה: מסדירים את הביטחונות ומכסים את החובות הקצרים.
ליווי מקצועי מול המערכת הבנקאית מסייע לוודא שהמסמכים, האישור העקרוני והשפיכה לסגירת היתרות מתבצעים בסדר הנכון.
למה פריסה במשכנתא זולה יותר מהלוואות צרכניות קצרות
איחוד הלוואות במשכנתא מוריד את הריבית הריאלית ביחס להלוואות צרכניות, כי הבטוחה היא הנכס והתקופה ארוכה יותר. מניסיון מול לווים, פריסת חובות קצרי מועד לתקופה ארוכה מחליפה רצף של החזרים דחוסים בתשלום יציב יותר, ומקלה על התקציב החודשי.
לפי נתוני השוק המעודכנים לאוגוסט 2026, עלות ייעוץ למשכנתא חדשה נעה לרוב בין 6,000 ל-9,000 ש"ח. לפני שסוגרים, השוו את סך העלויות הנלוות (לא רק את ההחזר החודשי) מול המצב הקיים.
| פרמטר להשוואה | הלוואה צרכנית | איחוד הלוואות במשכנתא |
|---|---|---|
| גובה הריבית הממוצעת | גבוה מאוד | נמוך משמעותית |
| תקופת ההחזר | קצרה (שנים בודדות) | ארוכה (עד עשרות שנים) |
| עמלות פירעון מוקדם | לרוב לא קיימות | ייתכנו לפי תנאי המסלול |
המהלך מתאים למשק בית עם החזרים חודשיים דחוסים שמוכן לבדוק גם את מחיר הארכת התקופה.
איך האיחוד משפיע על דירוג האשראי ועל משכנתא נוספת בעתיד
סגירת התחייבויות קצרות מרובות מפחיתה עומס חודשי ויכולה לשפר את דירוג האשראי שלכם בטווח הארוך, כי יחס ההחזר מול ההכנסה יורד ופרופיל הסיכון בעיני הבנקים נעשה יציב יותר. ריכוז התשלומים למסגרת אחת גם מקל עליכם לעמוד במועדים בלי פיגורים מפוזרים.
על פי ערך דירוג אשראי בוויקיפדיה (2026), הנתונים שנאספים במערכת נתוני האשראי של בנק ישראל משקפים את היסטוריית התשלומים והיקף החובות. עמידה מדויקת בהחזר המשכנתא המאוחדת בונה פרופיל חיובי לאורך זמן.
מומלץ להסדיר חובות כבדים לפני שמגישים בקשה למימון נוסף, כדי להגיע לבנק עם יחס החזר נקי יותר ותנאים טובים יותר בהמשך. ליווי מקצועי עוזר לתזמן את הסגירות מול מועד הבקשה הבאה.
מתי עדיף לא לאחד: סיכונים שכדאי לשקול לפני החתימה
המהלך אינו מומלץ כאשר עמלות הפירעון המוקדם והתקופה המוארכת מייצרות עלות כוללת גבוהה יותר מהמצב הקיים. מניסיון בשטח, פריסת חוב קצר מועד לעשרות שנים מורידה את התשלום החודשי מיד, אך סך הריביות לבנק עלול לעלות משמעותית.
בנוסף, שעבוד הבית עבור חובות צרכניים מגדיל את הסיכון לאיבוד הנכס אם לא עומדים בהחזרים. לפני שחותמים, חשבו לא רק «כמה יורד החודש», אלא מה קורה ליכולת שלכם לעמוד בתשלום לאורך זמן ומה מחיר היציאה אם תרצו לפרוע מוקדם.
פרטים ופניות: ליקנש.
שאלות נפוצות
מהו איחוד הלוואות במשכנתא?
איחוד הלוואות במשכנתא הוא תהליך של איחוד כמה חובות יקרים לתוך הלוואה אחת ארוכת טווח.
המהלך מקטין את ההחזר החודשי באמצעות פריסה מחדש של היתרות למשך שנים רבות.
לפי נתוני השוק, עלות השירות נעה לרוב בין 5,150–80,000 ₪ (חציון השוק הוא 12,000 ₪).
למי מתאים איחוד הלוואות כנגד נכס?
הפתרון מתאים לבעלי דירות שמתמודדים עם עומס חודשי כבד של מחויבויות קצרות מועד.
שעבוד נכס קיים מאפשר לקבל ריבית נמוכה בהרבה בהשוואה לאשראי צרכני רגיל.
דחיית תשלומים (גרייס) יכולה לתת אוויר לנשימה במצבי לחץ זמניים, אם המסלול מאפשר זאת.
אם יש לי משכנתא בבנק מסוים, אני יכול לקחת את הכסף לאיחוד הלוואות מבנק אחר?
לעיתים כן, דרך מעבר מלא לבנק אחר או בחינת הלוואה נוספת בדרגה שנייה, כשהרגולציה ומדיניות הבנק מאפשרות.
מעבר בנק דורש בחינה מחדש של תנאי החוב המקורי מול הצעות חדשות.
שירותי ייעוץ משכנתא חדשה מסייעים לבדוק אם המעבר כלכלי אחרי עמלות ואגרות.
מה זה משכנתא לאיחוד הלוואות?
זו הלוואה בודדת שמכסה התחייבויות פתוחות ומאגדת אותן תחת תשלום אחד.
התוצר הישיר עבורכם הוא סדר פיננסי ותזרים צפוי יותר.
איחוד הלוואות לתוך משכנתא, מהו התהליך המעשי?
התהליך כולל איסוף דוחות יתרות, בחינת שווי הנכס והגשת בקשה מסודרת לאישור עקרוני.
לאחר קבלת האישור, סכום הכסף מועבר ישירות לסגירת החובות הישנים.
בסיום נשארים עם תשלום חודשי יחיד, מותאם ליכולת ההחזר בפועל.
סיכום והנעה לפעולה
איחוד הלוואות למשכנתא ב-2026 דורש מכם אותה בדיקה שהתחלנו בה: האם ירידת ההחזר החודשי מצדיקה את הארכת התקופה, את השעבוד ואת העמלות. צוות היועצים ממליץ לעבור על האפשרויות שלכם לפני החלטה, כולל שימוש במחשבוני משכנתא ואיחוד חובות כדי לראות את המשמעות המספרית מראש.
תכנון מוקדם חוסך משאבים ומונע חתימה על פריסה שרק נראית נוחה בחודש הראשון. צריכים עזרה בחישוב המסלול המתאים? פנו לקבלת הצעה מותאמת אישית.


