
סילוק מוקדם של משכנתא מאפשר לכם להפחית את יתרת החוב ולחסוך בעלויות הריבית. כדי למקסם את החיסכון, כדאי להכיר את סוגי העמלות בחוק ואת לוחות הזמנים המדויקים להגשת ההודעה המוקדמת לבנק: מתי המהלך משרת אתכם, כמה הוא עולה, ומתי עדיף להשאיר את הכסף נזיל.
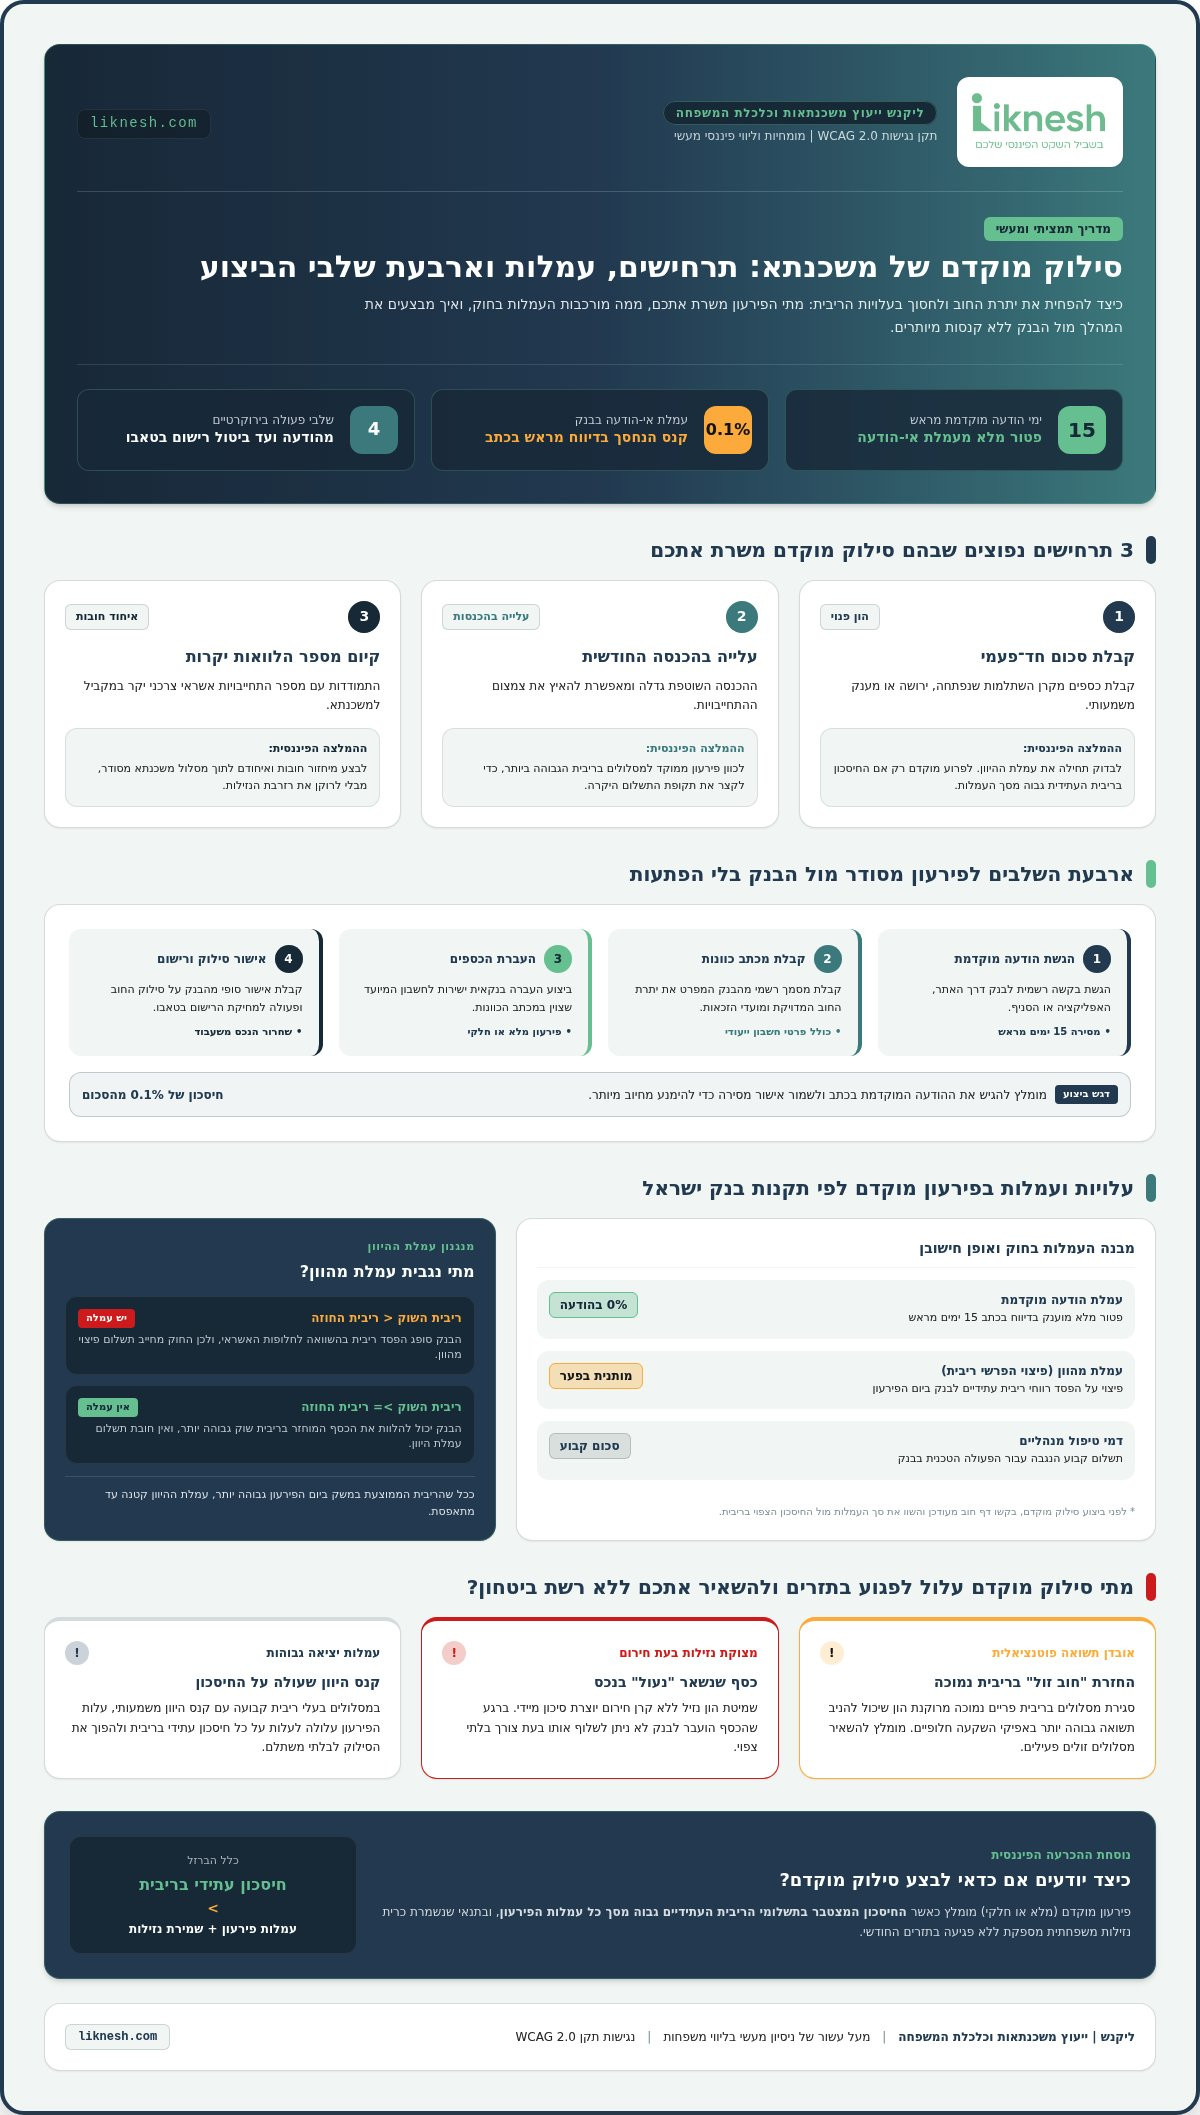
נקודות מפתח: סילוק מוקדם של משכנתא משתלם כאשר החיסכון בריבית העתידית גבוה מעמלות הפירעון, ומתבצע על ידי הגשת הודעה בכתב 15 ימים מראש למניעת קנסות.
- מסירת הודעה מוקדמת בכתב 15 ימים מראש פוטרת אתכם מתשלום עמלת אי-הודעה בגובה 0.1%.
- הימנעו מפירעון מוקדם אם הריבית במסלול שלכם נמוכה מהתשואה שתוכלו להשיג באפיקי השקעה חלופיים.
- בצעו סילוק ממוקד למסלולים בעלי ריבית גבוהה כדי לקצר את תקופת ההלוואה ולמקסם חיסכון.
- התהליך המעשי מחייב ארבעה שלבים: הודעה לבנק, קבלת מכתב כוונות, העברת כספים וביטול הרישום בטאבו.
3 תרחישים נפוצים שבהם סילוק מוקדם של משכנתא משרת אותך
לפני שאתם מעבירים סכום גדול לבנק, כדאי לזהות באיזה מצב אתם עומדים ומה הצעד שמתאים לו. שלושה מצבים חוזרים אצל לווים, וכל אחד מהם מוביל להמלצה אחרת מתוך אותם כלים:
- קיבלתם סכום חד־פעמי (ירושה, קרן השתלמות שנפתחה או מענק משמעותי): בדקו קודם את עמלת ההיוון, ורק אם החיסכון בריבית העתידית גבוה מהעמלות, פרעו מוקדם.
- ההכנסה החודשית הקבועה עלתה: כוונו פירעון למסלולים בריבית גבוהה, כדי לקצר את תקופת התשלום היקרה.
- יש לכם כמה הלוואות יקרות לצד המשכנתא: שקלו איחוד הלוואות (מיחזור חובות) לתוך מסלול משכנתא מסודר, בלי לרוקן את הרזרבה לנזילות.
בעבודה עם לקוחות אנו רואים שקבלת סכום חד־פעמי גדול היא הטריגר השכיח. כאן נבנה המהלך כקשת ברורה: מצב של יתרת חוב בריבית גבוהה לצד כסף פנוי, פעולה של פירעון ממוקד אחרי בדיקת עמלות, ותוצאה של קיטון בריבית שתשלמו לאורך יתרת התקופה. מי שמחזיק בהון נזיל ומשלם ריביות גבוהות ירוויח מההחלטה במהירות. מנגד, בעלי הון שמניב תשואה גבוהה מעלות המשכנתא יעדיפו להמשיך במסלול הקיים.
ניתוח היתרונות למצב שלכם מתאפשר דרך עמוד הבית, ליקנש, ייעוץ משכנתאות וכלכלת המשפחה. פירעון מוקדם נכון מחייב בדיקה של עמלות היוון לפני ההחלטה הסופית. עוד בנושא: עמוד הבית.
ארבעה שלבים שמסדרים לכם את הפירעון מול הבנק בלי הפתעות
אם אתם רוצים לסגור או לצמצם משכנתא בלי לשלם קנסות מיותרים ובלי עיכוב בטאבו, הסדר הבירוקרטי קובע לא פחות מהסכום עצמו. התהליך כולל פנייה מסודרת לבנק, קבלת מכתב כוונות והעברת הכספים לפי ההנחיות. לאיחוד הלוואות או לסגירה מלאה, פעלו לפי השלבים הבאים.
- הגשת הודעה מוקדמת: מגישים בקשה רשמית לבנק דרך האתר, האפליקציה או הסניף.
- קבלת מכתב כוונות: הבנק מנפיק מסמך המפרט את יתרת החוב המדויקת, תאריכי הזכאות ופרטי חשבון לתשלום.
- העברת הכספים: מבצעים העברה בנקאית ישירות לחשבון המיועד שצוין במכתב הכוונות.
- אישור סילוק וביטול משכנתא: מקבלים מהבנק אישור סופי ופועלים למחיקת הרישום בטאבו.
מידע נוסף על ליווי מקצועי זמין בעמוד אודות החברה. פנייה מוקדמת מונעת עמלות מיותרות, והתנהלות מדויקת מול המערכת הבנקאית חוסכת זמן ומשאבים.
טיפ: מומלץ להגיש את ההודעה המוקדמת בכתב ולשמור אישור מסירה כדי להימנע מתשלום עמלת אי-הודעה בגובה 0.1% מהסכום.
איך מחשבים את עלות העמלות לפני שסוגרים את המשכנתא
הסכום שאתם מתכננים להעביר לבנק אינו הסכום היחיד שיוצא מהכיס: סילוק מוקדם של הלוואת הדיור כרוך בעמלות, וביניהן עמלת מהוון, דמי הודעה מוקדמת ודמי טיפול מנהליים.
עמלת הפיצוי (מהוון) נגבית רק כאשר ריבית השוק נמוכה מהריבית בחוזה המקורי. לפי ערך עמלת פירעון מוקדם בוויקיפדיה, תקנות בנק ישראל קובעות את אופן חישוב העמלות הללו כדי לפצות את הבנק על הפסד רווחי ריבית עתידיים. החוק מאפשר לחסוך חלק מעמלת ההודעה המוקדמת באמצעות מסירת הודעה בכתב 15 ימים מראש.
החלטה נכונה דורשת בדיקה קפדנית של תנאי המסלול שלכם.
| סוג העמלה | אופן הטיפול והחישוב |
|---|---|
| עמלת הודעה מוקדמת | דיווח 15 ימים מראש פוטר מתשלום עמלה זו |
| עמלת מהוון (פיצוי) | נגבית רק אם ריבית השוק נמוכה מריבית החוזה |
| דמי טיפול מנהליים | תשלום קבוע עבור הפעולה הטכנית בבנק |
כאשר בוחנים מהלך דרך עמוד המשכנתאות, תשלום הקנס עדיף אם החיסכון בריבית העתידית גבוה מתשלום העמלות. לפני ביצוע סילוק מוקדם, בקשו דף חוב מעודכן והשוו את העמלות מול החיסכון הצפוי.
מתי סילוק מוקדם פוגע בתזרים ומשאיר אתכם בלי רשת ביטחון
כשאתם עומדים מול סכום כסף פנוי, הדחף "לסגור ולהרגיש חופשי" עלול לעלות ביוקר. מניסיון עבודה עם לווים, חיסול מוקדם של תשלומים בריבית נמוכה גורם לאובדן תשואה פוטנציאלית במקומות אחרים. החזרת חוב זול אינה הגיונית כאשר אפיק מקביל מציע רווח גבוה יותר.
סגירת משכנתא בריבית פריים נמוכה, למשל, מרוקנת הון שיכול היה לעבוד עבורכם. אנו ממליצים להשאיר את המסלולים הזולים פעילים ולכוון את הכסף החופשי לאפיקים מניבים. בדיקת כדאיות מול עמוד ההשקעות תציג לכם אלטרנטיבות רווחיות יותר.
פירעון מוקדם מדי עלול לייצר מצוקת נזילות בעת חירום, כי הכסף כבר "תקוע" בנכס. כאשר עמלות היציאה גבוהות, המהלך פשוט מפסיד: מסלול קבוע שכולל קנס היוון הופך את הסילוק לבלתי משתלם. למשפחות בלי רשת ביטחון, שמיטת הון נזיל לטובת איחוד הלוואות שגוי יוצרת סיכון מיידי. שמרו על נזילות גבוהה לפני שאתם מעבירים סכומים גדולים לבנק.
איך מתכננים פירעון מדויק עם ייעוץ ומחשבונים נגישים
אם אתם מתלבטים בין פירעון חלקי לסגירה מלאה, חישוב מוקדם חוסך הפתעות ברגע האמת. תוכלו להיעזר בייעוץ משכנתאות פרטי ובמחשבונים מקצועיים כדי לתכנן את הפירעון לפי המסלולים שלכם. מניסיון בעבודה מול לווים, חישוב עמלות מראש מונע תשלומים מיותרים מול הבנק.
תהליך של סילוק מוקדם דורש בדיקה מעמיקה של המסלולים הקיימים. השתמשו במחשבון ייעודי כדי להשוות בין פירעון חלקי לבין איחוד הלוואות.
הגישה למידע ולכלי החישוב באתר מותאמת לקוראים עם צרכים שונים. אנו מיישמים את המלצות מסמך WCAG2.0 מאת ארגון W3C, כדי שתוכלו לקבל החלטות פיננסיות על בסיס נתונים ברורים. ליווי מקצועי מראה לכם את הדרך הבטוחה לסיום החוב, בלי ניחושים.
פרטים ופניות: ליקנש.
שאלות נפוצות
כמה זמן מראש צריך למסור הודעה מוקדמת לבנק לפני סילוק משכנתא?
יש להודיע לבנק בכתב לפחות עשרה ימים מראש על הרצון לבצע סילוק מוקדם של משכנתא. הודעה זו מאפשרת לבנק להיערך מנהלית ולחשב את הסכומים המדויקים לפירעון. ככל שלא נמסרת הודעה במועד, הבנק עלול לגבות עמלת אי הודעה.
מהי עמלת היוון ואיך אפשר להפחית אותה בביצוע פירעון מוקדם?
עמלת היוון היא פיצוי לבנק על הפסד ריבית עתידי כאשר מחזירים חוב חלקי או מלא טרם הזמן. גובה העמלה מושפע מהפער בין הריבית בחוזה לריבית הממוצעת במשק ביום הפירעון. ככל שהריבית במשק גבוהה יותר, העמלה קטנה. הודעה מוקדמת בכתב מסייעת בהפחתת רכיבי עמלה נלווים.
האם עדיף לבצע סילוק מוקדם חלקי או לסגור את כל המשכנתא?
סילוק חלק מסוים מתאים למי שברשותו סכום נזיל מוגבל, בעוד סגירה מלאה מוחקת את ההתחייבות כולה. ההחלטה תלויה ביעדים הפיננסיים שלכם וביתרת החוב הקיימת. החזקת חסכונות נזילים לשעת חירום חשובה לא פחות מצמצום חובות, ולכן בחינת המסלולים הקיימים תסייע לבחור נכון.
מה קורה אם אגש לביצוע הסילוק ללא הודעה מוקדמת בכתב?
אי מסירת הודעה מראש תגרור חיוב בעמלת אי הודעה בשיעור מוגדר מהסכום הנפרע. הבנק דורש זמן סביר כדי לעדכן את נתוני החשבון. פנייה מוקדמת בכתב מונעת את הקנס הזה, ומומלץ לתעד כל פנייה לסניף.
כיצד משפיע סילוק מוקדם של מסלול מסוים על יתרת החוב וההחזר החודשי?
סילוק מוקדם של מסלול ספציפי מקטין באופן מיידי את יתרת החוב הכוללת. לאחר מכן תוכלו לבחור בין הקטנת ההחזר החודשי לבין קיצור תקופת ההלוואה. המהלך משנה את תמהיל החוב, ואיחוד הלוואות עשוי להתאים למי שמבקש לארגן מחדש את ההתחייבויות.
סיכום והצעד הבא
סילוק מוקדם של משכנתא דורש בדיקה מדויקת של המסלולים השונים כדי למנוע תשלום עמלות פירעון מיותרות בשנת 2026: האם יש לכם סכום חד־פעמי או עודף בהכנסה, מה גובה עמלת ההיוון מול החיסכון בריבית, והאם נשארת לכם רשת נזילות לחירום. מצב זה דומה לקיצור מסלול נסיעה, שבו חיסכון בזמן מחייב בדיקת מחיר הכרטיס המעודכן. צוות היועצים ממליץ לבחון את כדאיות המהלך לפני ביצוע התשלום בפועל. האתר פועל לפי תקני נגישות WCAG 2.0 ומאפשר לקבל מידע באופן נגיש. כדי לבדוק את כדאיות הפירעון המוקדם ולחשב את העמלות הנדרשות עבור המסלולים שלכם, היעזרו בכלי חישוב מתקדמים. לחישוב חיסכון מותאם אישית היכנסו למחשבון משכנתא, או פנו לייעוץ אישי שמתאים את הצעד למספרים שלכם.


