
מחזור משכנתא הוא תהליך של סגירת ההלוואה הקיימת ולקיחת משכנתא חדשה בתנאים מותאמים אישית. מהלך זה עשוי לחסוך עשרות אלפי שקלים בסך ההחזרים או להפחית את העומס החודשי. השאלה המרכזית אינה "האם מחזור נשמע טוב", אלא: האם החיסכון אחרי עמלות היציאה מצדיק את המהלך במצב שלכם, ומתי עדיף פתרון אחר.
נקודות מפתח: מחזור משכנתא הוא תהליך של סגירת ההלוואה הקיימת ולקיחת חדשה בתנאים משופרים, במטרה לחסוך עשרות אלפי שקלים או להפחית את גובה ההחזר החודשי.
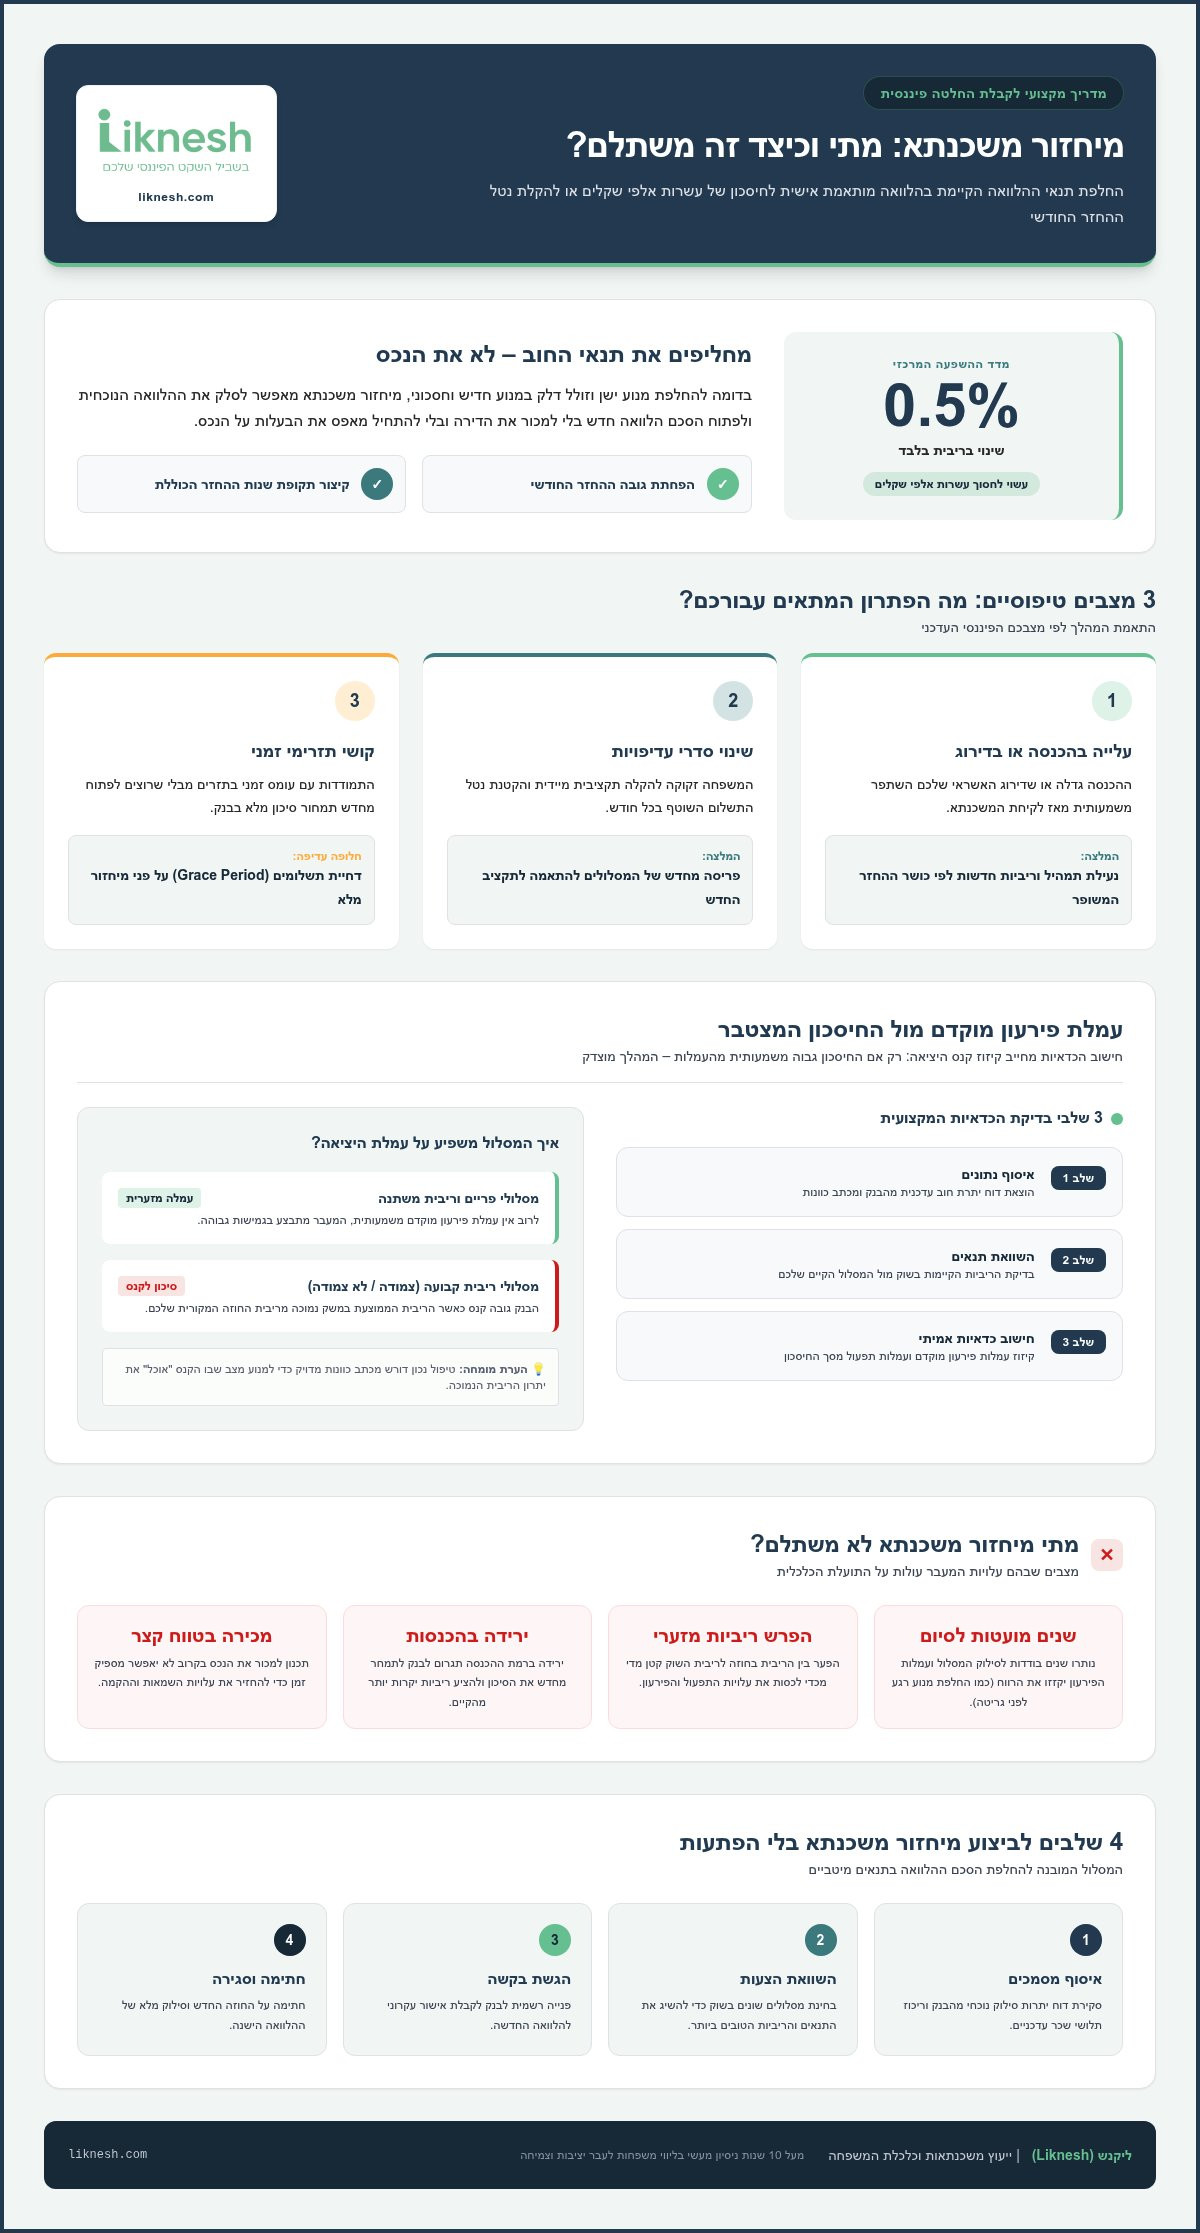
- שינוי של חצי אחוז בלבד בריבית עשוי להניב חיסכון של עשרות אלפי שקלים לאורך תקופת ההלוואה.
- המהלך אינו משתלם אם נותרו שנים מועטות לסיום המסלול או כשעמלות הפירעון גבוהות מהחיסכון הצפוי.
- מומלץ לבצע מחזור בעיקר כאשר הכנסתכם עלתה, דירוג האשראי השתפר או כשיש צורך בהפחתת עומס חודשי.
- הטבלה במאמר מפרטת את שלבי הבדיקה הכוללים איסוף דוח יתרות, השוואת ריביות וקיזוז עמלות פירעון מהחיסכון.
תוכן העניינים
- למי מחזור משכנתא מתאים עכשיו (ולמי עדיף פתרון אחר)
- מחזור משכנתא מחליף את תנאי החוב, לא את הנכס
- בדיקת כדאיות: מתי חצי אחוז בריבית הופך לעשרות אלפי שקלים
- עמלת פירעון מוקדם: מתי היא נגבית ואיך שוקלים אותה מול החיסכון
- מתי מחזור משכנתא לא משתלם
- ארבעה שלבים לביצוע מחזור משכנתא בלי הפתעות
- שאלות נפוצות
למי מחזור משכנתא מתאים עכשיו
מהלך של מיחזור משכנתא מומלץ כיום בעיקר עבור לווים שהכנסתם עלתה או שדירוג האשראי שלהם השתפר. שיפור במצב הכלכלי מאפשר להשיג תנאים משופרים בבנק. שלושה מצבים טיפוסיים עוזרים לכוון את ההחלטה:
- ההכנסה עלתה או דירוג האשראי השתפר, כדאי לבדוק מחזור כדי לנעול תמהיל וריביות שמתאימים ליכולת החדשה.
- סדרי העדיפויות במשפחה השתנו ורוצים להקטין את ההחזר החודשי, מחזור מאפשר לפרוס מחדש את המסלולים לפי התקציב העדכני.
- קושי זמני בתזרים, לעיתים עדיף דחיית תשלומים על פני מחזור מלא, כדי לא לפתוח מחדש תמחור סיכון בבנק.
שינוי כזה דומה לשדרוג מנוי בריצה: כשהכושר הפיננסי עולה, המסלול הישן נשאר יקר ולא יעיל. משכנתא דומה לנעליים: אם המידה לוחצת, אי אפשר "להתרגל" אליה לאורך שנים. החלטה נכונה דורשת בדיקה מעמיקה של תנאי השוק הנוכחיים. באמצעות אתר Liknesh תוכלו לבחון את המסלולים הקיימים ולהבין איזה תמהיל מתאים למצבכם.
מחזור משכנתא מחליף את תנאי החוב, לא את הנכס
החלפת המשכנתא היא סגירת ההלוואה הישנה בבנק ולקיחת הלוואה חדשה בתנאים משופרים.
כשאתם יושבים מול תנועות העובר ושב ומגלים שההחזר גדל, מיחזור משכנתא מאפשר להתאים את החוב למציאות החדשה. מדובר בשינוי מבני של מסלולי ההלוואה, הריביות ותקופת הסילוק, בלי למכור את הדירה ובלי "להתחיל מאפס" את הבעלות על הנכס.
כפי שמוסבר בערך מיחזור משכנתא בוויקיפדיה, התהליך כולל סילוק מוקדם של ההלוואה הקיימת והחלפתה בחדשה. הפעולה דומה להחלפת מנוע ישן וזולל דלק במנוע חדיש וחסכוני, בלי להחליף את המכונית עצמה.
שינוי כזה מיועד למי שרוצה להפחית את התשלום החודשי לבנק (החזר חודשי) או לקצר את שנות ההחזר. החלטה מבוססת נשענת על ניתוח של שינויי השוק ושל הצרכים הכלכליים המשתנים שלכם. צוות הבוטיק בעמוד אודות, ליקנש, ייעוץ משכנתאות וכלכלת המשפחה בוחן את כדאיות המהלך מראש, כדי למנוע עמלות יציאה גבוהות ולבנות חיסכון מצטבר לאורך זמן.
בדיקת כדאיות: מתי חצי אחוז בריבית הופך לעשרות אלפי שקלים
כדי לבדוק כדאיות, משווים את הריביות הקיימות במסלולים שלכם לריביות הנהוגות כיום בשוק.
בחינת הכדאיות מתחילה מאיסוף נתונים: עמלות הפירוק המוקדם, יתרת התשלום והתקופה שנותרה. רק אחר כך משווים את ההחזר הקיים לחלופה חדשה וחושפים את הפער. נקודה שרבים מפספסים: תזוזה קלה של חצי אחוז בודד בריבית עשויה להניב חיסכון של עשרות אלפי שקלים במשך התקופה. זהו הקו המנחה של הבדיקה: לא "האם הריבית נראית נמוכה יותר", אלא האם אחרי קיזוז העמלות נשאר חיסכון ממשי.
| שלב בבדיקה | מה כולל השלב? |
|---|---|
| איסוף נתונים | הוצאת דוח יתרת חוב עדכנית מהבנק |
| השוואת תנאים | בדיקת הריביות בשוק מול המסלול הקיים |
| חישוב כדאיות | קיזוז עמלות פירעון מוקדם מהחיסכון הצפוי |
עמדתנו מקצועית וחד-משמעית: מומלץ להחליף את המשכנתא (מיחזור משכנתא) רק אם החיסכון הכולל גבוה משמעותית מעמלות הפירעון. בדיקה כזו פועלת כמו כיוון פרונט לרכב: היא מונעת שחיקה מיותרת של הכסף שלכם. לשם ניתוח מדויק של תנאי השוק מומלץ להיעזר בשירותי משכנתאות כדי לקבל תמונה מלאה. יועץ מקצועי יבחן את הנתונים ללא משוא פנים.
טיפ: לפני פנייה לבנק, מומלץ להפיק דוח יתרת משכנתא מעודכן כדי לרכז את כל נתוני הריביות והמסלולים הנוכחיים.
עמלת פירעון מוקדם: מתי היא נגבית ואיך שוקלים אותה מול החיסכון
כן, מעבר למסלול חדש עלול להיות כרוך בתשלום עמלת פירעון מוקדם. הבנק גובה קנס זה בעיקר כאשר הריבית הממוצעת במשק נמוכה מהריבית שנקבעה בחוזה המקורי שלכם.
חישוב כדאיות הצעד דורש שקלול של כלל העלויות. כשאתם בוחרים במחזור, בודקים את גובה קנס היציאה מול החיסכון העתידי הצפוי. לעיתים החיסכון המצטבר על ההחזר לאורך זמן מקזז את העמלה במהירות, ולעיתים הקנס "אוכל" את היתרון כבר בשנים הראשונות.
הבנקים מחויבים לספק מכתב כוונות מדויק. המסמך מפרט את סכום היתרה ואת העמלות הנדרשות. השוואה בין הנתונים האלה לבין תנאי השוק תגלה אם המהלך משתלם. בדיקה מקצועית של הנתונים בעזרת השקעות תעזור לכם לראות את התמונה המלאה: תהליך מחושב פועל כמו איתור חור קטן בצינור מים, כשטיפול נכון עוצר את דליפת הכספים.
כל מסלול דורש התייחסות נפרדת. במסלולים עם ריבית משתנה או פריים לרוב אין עמלת פירעון משמעותית, בעוד שבמסלולי ריבית קבועה (צמודים ושאינם צמודים) עמלת יציאה עשויה להיות מהותית כשהריבית הממוצעת במשק ירדה מתחת לריבית החוזה.
מתי מחזור משכנתא לא משתלם
פנייה למסלול של החלפת המשכנתא מאבדת מגדולתה אם קנסות היציאה ועמלות התפעול עולים על סך החיסכון בריבית.
אם נותרו שנים מועטות לסיום המסלול, עמלות הפירעון המוקדם עלולות לקזז את כל התועלת הכלכלית. במצב כזה התהליך דומה להחלפת מנוע ברכב יום לפני שמעבירים אותו לגריטה. נוסף על כך, כשהפרש הריביות בין החוזה המקורי להצעה החדשה מזערי, המהלך פשוט לא ייסגר ברווח.
שינוי בדרגת הסיכון האישית, כמו ירידה בהכנסות, עשוי להוביל להצעות יקרות יותר מהקיים, כי הבנקים מתמחרים סיכון מחדש בכל פנייה. מי שמתכנן למכור את הנכס בטווח הקצר מעדיף להימנע מהתהליך: תקופה קצרה מדי לא תאפשר להחזיר את עלויות ההקמה והשמאות. ההחלטה הנבונה היא לבדוק את סך הנתונים לפני שנכנסים לתהליך.
ארבעה שלבים לביצוע מחזור משכנתא בלי הפתעות
תהליך להחליף את המשכנתא כולל סדרה של צעדים מוגדרים, ומאפשר להתאים את התנאים למצב הכלכלי הנוכחי.
לפי ערך מחזור משכנתא בוויקיפדיה, מדובר בהחלפת הסכם ההלוואה הקיים בחדש, באותו בנק או בבנק אחר.
- איסוף מסמכים: סקירת דוח יתרות נוכחי ותלושי שכר.
- השוואת הצעות: בחינת מסלולים שונים לקבלת תנאים מיטביים.
- הגשת בקשה: פנייה רשמית לבנק לקבלת אישור עקרוני.
- חתימה וסגירה: חתימה על החוזה החדש וסילוק ההלוואה הישנה.
כדאי לקחת בחשבון שפירעון מוקדם של ההלוואה טומן בחובו בחלק מהמקרים חובת תשלום עמלת תפעול. החלפת מסלול הלוואה דומה להחלפת רכב ישן ברכב זול יותר לתחזוקה: הבחירה הנכונה היא להתאים את סכום ההחזר ליכולת בפועל. במקרה של קשיים זמניים ניתן לבחון אופציה של דחיית תשלומים. האתר שלנו פועל בהתאם להנחיות הנגישות של מסמך WCAG2.0 מטעם גוף W3C.
פרטים ופניות: ליקנש.
שאלות נפוצות
סביר להניח ששמעתם רבות על האפשרות של מחזור משכנתא, אבל מה המשמעות המלאה של התהליך?
מיחזור משכנתא הוא סגירת ההלוואה הקיימת באמצעות הלוואה חדשה בתנאים מותאמים אישית. לעיתים המטרה היא לקצר את תקופת ההלוואה, ולעיתים להפחית את העומס הכלכלי מדי חודש, לפי מה שמתאים למצבכם הפיננסי עכשיו.
מחזור משכנתא, מה זה בעצם אומר?
זהו שינוי של הסכם המשכנתא המקורי מול הבנק כדי לשפר את תנאי ההלוואה. הפעולה מדמה סגירת חוב ישן ופתיחת דף חדש: מעדכנים את מסלולי הריבית בהתאם לשינויים במשק, ומחזירים שליטה בתקציב המשפחתי.
האם במסגרת מחזור המשכנתא אצטרך לשלם עמלות פירעון מוקדם?
תשלום עמלת פירעון מוקדם נדרש רק בחלק מסוגי המסלולים. עמלה זו מופיעה בעיקר כאשר הריבית המקורית גבוהה מהריבית הממוצעת כיום במשק. במסלולים עם ריבית משתנה או פריים לרוב אין עמלת פירעון משמעותית. מומלץ לבדוק את מכתב היתרות העדכני מהבנק.
האם יש השפעה לשינוי מסלולים אגב מחזור?
שינוי המסלולים משנה ישירות את רמת הסיכון ואת גובה ההחזר. מעבר למסלול בריבית קבועה מעניק יציבות לאורך זמן; מסלולים משתנים עשויים להוזיל את העלות כעת אך נושאים תנודתיות. התאמת המסלולים היא הלב של ההליך.
איך אוכל לבדוק האם כדאי למחזר את המשכנתא?
בדיקת כדאיות מתחילה בהשוואת תנאי המשכנתא הקיימת מול התנאים המוצעים כיום בשוק. יש לשקלל את העלויות, כולל עמלות יציאה ודמי טיפול. אם החיסכון המצטבר גבוה מההוצאות, המהלך מומלץ; פנייה לייעוץ מקצועי תספק תמונה מדויקת. אנו מיישמים את המלצות מסמך WCAG2.0 מאת ארגון W3C.
סיכום והצעד הבא
אותה שאלה שפתחנו בה חוזרת בסיום: האם אחרי קיזוז עמלות הפירעון נשאר לכם חיסכון אמיתי, או שעדיף גרייס, המתנה או השארת המסלול הקיים. להחליף את המשכנתא בשנת 2026 יכול לחסוך לכם סכום ניכר בהחזר לאורך זמן, אם הנתונים תומכים בכך.
צוות המומחים של ליקנש מציע לבדוק את התנאים הקיימים שלכם באופן קבוע. בדיקה פשוטה מונעת הפסדים. כדי לחשב את כדאיות המחזור עבור המשכנתא שלכם, מומלץ להסתייע במחשבון משכנתא מתקדם.
האתר שלנו מונגש ומחויב לתקן WCAG 2.0. צרו עמנו קשר לקבלת ייעוץ אישי ומותאם.


