
מה אם הדרך לצאת מחובות לא מתחילה בעוד הלוואה, אלא דווקא בעצירה, במיפוי ובבחירה מסודרת של הצעד הבא? כשלא ברור כמה חייבים, למי משלמים קודם ואיך ההחזרים ישפיעו על הוצאות הבית, קל להרגיש שהמספרים מנהלים אתכם. תוכנית עבודה ליציאה מחובות מתחילה בהבנת התמונה המלאה, לא בניחושים.
הקושי מוכר: ההחזרים החודשיים מצמצמים את הכסף שנשאר למחיה, ולא תמיד ברור אם נכון להתמקד בחוב עם הריבית הגבוהה ביותר או לבחור סדר פעולה אחר. אין שיטה אחת שמתאימה לכל משק בית. תוכנית מעשית נשענת על נתוני החובות, תנאי ההחזר והיכולת החודשית בפועל, ומשאירה מקום להתאמות כשהמציאות משתנה.
במדריך הזה נבנה את הדרך שלב אחר שלב: נמפה התחייבויות והכנסות, נשווה בין שיטות החזר, נבדוק מתי כדאי לבחון מיחזור חובות ונקבע איך לעקוב אחר ההתקדמות. נראה גם כיצד ליווי מקצועי יכול לעזור למי שמתקשה לעשות סדר או להתמיד, בלי הבטחות למחיקת חובות או לתוצאה מסוימת. המטרה היא להפוך מצב מבלבל לתוכנית ברורה שאפשר לפעול לפיה.
נקודות מפתח
- רכזו את כל החובות וההתחייבויות כדי להבין מה דורש טיפול ומה מצבכם בפועל.
- השוו בין שיטת המפולת, שמתעדפת את החוב בעל הריבית הגבוהה ביותר, לבין סגירת חוב קטן תחילה.
- בנו תוכנית עבודה ליציאה מחובות לפי ההכנסות, ההוצאות החיוניות והיכולת החודשית שלכם.
- קבעו מועדים קבועים לבדיקת ההתקדמות, ועקבו אחר יתרות החוב ואבני הדרך שבחרתם.
- בדקו אם חריגה היא חד־פעמית או מתמשכת, ועדכנו את התוכנית כשחל שינוי בהכנסה או בהוצאות.
תוכנית עבודה ליציאה מחובות מתחילה בתמונת מצב מלאה
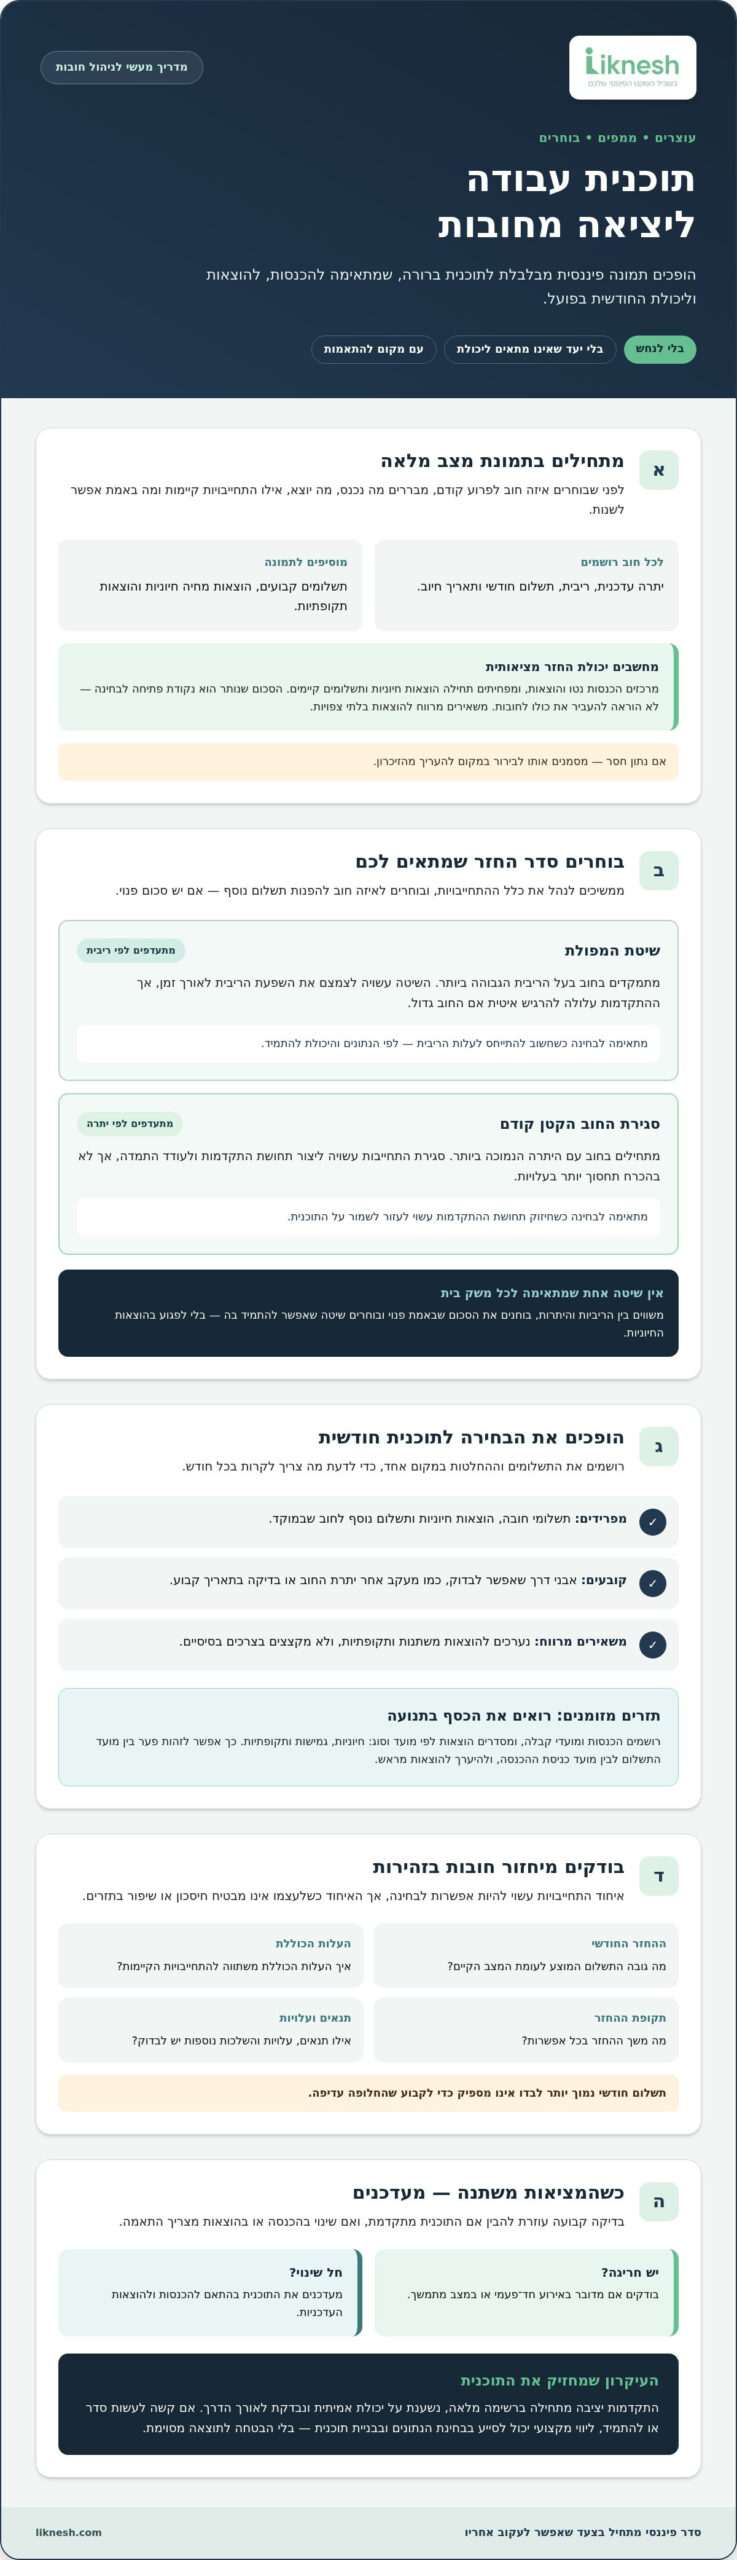
חובות אינם מגדירים אתכם, ואינם אומרים דבר על הערך שלכם כאנשים או כמשפחה. כדי לשנות את המצב, צריך להפסיק לנחש ולברר מה קורה בפועל. תוכנית עבודה ליציאה מחובות היא כלי לניהול תזרים, תשלומים והחלטות לאורך זמן. היא עוזרת לראות מה נכנס, מה יוצא, אילו התחייבויות קיימות ומה אפשר לשנות, בלי לקבוע יעד שאינו מתאים ליכולת של משק הבית.
התחילו ברצף פשוט, ורק לאחר מכן החליטו איזה חוב לפרוע קודם:
- איסוף נתונים: רכזו את המידע והמסמכים הזמינים.
- מיון התחייבויות: הפרידו בין חובות, תשלומים שוטפים והוצאות מחיה חיוניות.
- חישוב יכולת: בדקו מה נשאר לאחר ההוצאות והתשלומים הקיימים.
- בחירת יעד: קבעו צעד ראשון שאפשר לבצע ולעקוב אחריו.
החלטה לפני איסוף הנתונים עלולה להשאיר מחוץ לתמונה התחייבות שנשכחה, חיוב משתנה או הוצאה שאינה מופיעה בכל חודש. אלה אינם פרטים שוליים: הם משפיעים על הסכום שבאמת אפשר להפנות להחזר. למי שרוצה להעמיק במושג עצמו, אפשר לקרוא על הבנת סוגי החובות כהקדמה כללית, ואז להתמקד בנתוני משק הבית.
אילו נתונים לרכז לפני שבונים תוכנית?
לכל התחייבות רשמו יתרה עדכנית, ריבית, תשלום חודשי ותאריך חיוב. הוסיפו תשלומים קבועים שאינם חוב והוצאות חיוניות, כדי להבחין בין הכסף שמיועד להחזר לבין הכסף הדרוש לניהול הבית. אספו מסמכים זמינים, כגון פירוטי חשבון ומסמכי הלוואה, ובדקו את הפרטים מול הגופים המלווים. אם נתון חסר, סמנו אותו לבירור במקום להעריך אותו מהזיכרון.
איך מחשבים יכולת החזר חודשית מציאותית?
רכזו הכנסות נטו והוצאות חודשיות, לרבות הוצאות תקופתיות שאינן מופיעות בכל חודש, כמו תשלום שנתי או טיפול ברכב. הפחיתו תחילה את ההוצאות החיוניות ואת התשלומים הקיימים. הסכום שנותר הוא נקודת פתיחה לבחינת יכולת ההחזר, לא הוראה להעביר את כולו לתשלום חובות. השאירו מרווח להוצאות בלתי צפויות. תוכנית שאפשר להתמיד בה עדיפה על יעד גבוה שמערער את התקציב.
״תוכנית יציאה מחובות מתחילה ברשימה מלאה, לא בהנחה.״ התמונה שתיצרו עכשיו תבסס את ההחלטות הבאות ותאפשר לעדכן את התוכנית כשהנתונים או היכולת משתנים.
איך בוחרים סדר החזר שמתאים למצב וליכולת שלכם?
אחרי שריכזתם את הנתונים, אפשר לבחון לאיזה חוב להפנות תשלום נוסף, אם יש כזה. שתי גישות נפוצות הן שיטת המפולת, שמעדיפה את החוב בעל הריבית הגבוהה ביותר, וסגירת החוב הקטן ביותר תחילה. אין בחירה אחת שנכונה לכולם: ההחלטה תלויה בריביות וביתרות, ביכולת החודשית שלכם ובשיטה שתוכלו להתמיד בה.
שיטת המפולת או סגירת החוב הקטן קודם?
בשיטת המפולת ממשיכים לנהל את כלל ההתחייבויות, ובוחרים בחוב עם הריבית הגבוהה ביותר כמוקד לתשלום הנוסף. כך אפשר לצמצם את השפעת הריבית לאורך זמן, אך אם אותו חוב גדול, תחושת ההתקדמות עשויה להיות איטית. אפשרות אחרת היא להתמקד תחילה בחוב הקטן ביותר. סגירתו עשויה לתת תחושת הישג ולעודד התמדה, אך לא בהכרח תחסוך יותר בעלויות.
| הגישה | עיקרון | יתרון אפשרי | מגבלה ושיקול לבחירה |
|---|---|---|---|
| שיטת המפולת | מתעדפים את החוב בעל הריבית הגבוהה ביותר. | עשויה לצמצם עלויות ריבית לאורך זמן. | ההתקדמות עשויה להרגיש איטית. בדקו את הריביות ואת היכולת להתמיד. |
| סגירת החוב הקטן קודם | מתעדפים את החוב עם היתרה הנמוכה ביותר. | סגירת התחייבות יכולה ליצור תחושת התקדמות. | היא לא בהכרח חוסכת יותר. בדקו אם הישג מהיר יעזור לכם לשמור על התוכנית. |
השתמשו בטבלה כנקודת פתיחה, לא כהכרעה אוטומטית. אם הפרשי הריביות משמעותיים, שיטת המפולת עשויה להתאים יותר. אם חשוב לכם לראות התקדמות מוחשית, סגירת חוב קטן עשויה לחזק את ההתמדה. בנו את הבחירה על הנתונים שאספתם ועל הסכום שבאמת פנוי, בלי לפגוע בהוצאות החיוניות של משק הבית.
מתי בוחנים מיחזור חובות?
מיחזור חובות עשוי לאחד כמה התחייבויות למימון אחד, אך האיחוד כשלעצמו אינו מבטיח חיסכון או שיפור בתזרים. לפני שמחליטים, השוו בין ההחזר החודשי, העלות הכוללת, תקופת ההחזר והתנאים בהצעה לעומת המצב הקיים. בדקו גם עלויות והשלכות אפשריות מול גורם מוסמך, ואל תסתמכו רק על כך שהתשלום החודשי המוצע נמוך יותר.
אם הבחירה בין החלופות עדיין אינה ברורה, אפשר להיעזר בשירותים ממשלתיים לסיוע בחובות ולבדוק אילו אפשרויות רלוונטיות. ליווי בתכנון פיננסי יכול לסייע בהשוואת הנתונים ובבניית תוכנית עבודה ליציאה מחובות שמתחשבת ביכולת שלכם, בלי להבטיח תוצאה מראש. למידע על תכנון פיננסי וכלכלת המשפחה, אפשר להכיר את אפשרויות הליווי בתחום.
כך הופכים את הבחירה לתוכנית עבודה חודשית ליציאה מחובות
בחירת שיטת ההחזר היא רק ההחלטה הראשונה. כדי להפוך אותה לצעד מעשי, בנו תוכנית חודשית שמחברת בין ההכנסות, ההוצאות החיוניות, התשלומים הקיימים והסכום שאתם יכולים להפנות ליעד שבחרתם. רשמו את הנתונים במקום אחד והפרידו בין תשלומי החובה לבין התשלום הנוסף לחוב שבמוקד. כך יהיה ברור מה צריך לקרות בכל חודש, ולא רק מה הייתם רוצים שיקרה.
קבעו אבני דרך שאפשר לבדוק, למשל מעקב אחר יתרת החוב או בדיקת התקדמות בתאריך קבוע. אם התקציב לחוץ, בחנו הוצאות שאפשר לשנות, כמו שירותים או קניות שאינן חיוניות, בלי לקצץ בצרכים בסיסיים. השאירו מקום להוצאות משתנות ותקופתיות. בלעדיו, גם חריגה שגרתית עלולה לדחוף אתכם להסתמך שוב על אשראי.
איך בונים תזרים מזומנים שתומך בתוכנית?
תזרים מזומנים הוא מעקב אחר הכסף שנכנס ויוצא ממשק הבית בתקופה מוגדרת. התחילו ברישום ההכנסות ומועדי קבלתן, ואז סדרו את ההוצאות לפי מועד וסוג: חיוניות, גמישות ותקופתיות. כך תוכלו לזהות אם תשלום מתוכנן חל לפני כניסת הכנסה, או אם יש הוצאה שאפשר להיערך אליה מראש. בדקו מול הגורמים הרלוונטיים אם ניתן להתאים את מועדי החיוב להכנסות, ואל תניחו ששינוי אפשרי לפני שקיבלתם אישור.
בנו מסגרת חודשית ברורה: הכנסות נטו, הוצאות חיוניות, תשלומים קיימים, סכום להוצאות משתנות והיעד הנוסף להחזר. אם הסכום שנותר קטן מהמתוכנן, התאימו את היעד במקום להסתמך על אשראי כדי להשלים את החסר. התוכנית צריכה להתאים לחיים בפועל, לא לחודש אידיאלי.
איך עוקבים אחרי אבני הדרך ומתקנים בזמן?
בחרו מועד קבוע לבדיקה והשוו בין התכנון לבין מה ששולם והוצא בפועל. רשמו את יתרות החובות, התשלומים שבוצעו וכל סטייה משמעותית, יחד עם הסיבה לה. כך תוכלו להבחין בין שינוי חד־פעמי לבין יעד שנקבע באופן לא מציאותי. אם ההכנסה, ההוצאה או תנאי ההתחייבות השתנו, עדכנו את היעדים ואת הסכומים בהתאם.
״תוכנית חובות מעשית קובעת יעד, תשלום ובדיקת התקדמות.״ תוכנית עבודה ליציאה מחובות אינה מסמך חד־פעמי, אלא מסגרת שאפשר לבחון ולעדכן. עקביות ובדיקה מסודרת יעזרו לכם לזהות מה עובד ומה דורש התאמה.
מה עושים כשהתוכנית ליציאה מחובות אינה מתקדמת כמתוכנן?
סטייה מהתוכנית אינה אומרת שנכשלתם. חשוב להבין מה גרם לה: הוצאה חד־פעמית ובלתי צפויה שונה מפער שחוזר מדי חודש בין ההכנסות להוצאות. במקרה הראשון, ייתכן שתצטרכו להתאים את היעד לאותו חודש. במקרה השני, בדקו מחדש את התקציב ואת סכום ההחזר. תוכנית שמבוססת על כסף שאינו פנוי בפועל לא תחזיק לאורך זמן.
אל תתעלמו מפיגור בתשלום או משינוי בהכנסה. דחיית הטיפול עלולה להקשות על הבנת המצב ועל ניהול הצעדים הבאים. עדכנו את התקציב לפי הנתונים החדשים לפני שתחליטו על תשלום נוסף, ופנו מוקדם לגוף המלווה כדי לברר אילו אפשרויות קיימות. אל תתחייבו להסדר או להלוואה חדשה לפני שבדקתם את התנאים ואת ההשפעה על התקציב כולו. שמרו תיעוד של שיחות והסכמות, וקראו את התנאים בעיון לפני אישורם.
איך מתאימים את התוכנית לשינוי בהכנסה או בהוצאות?
אם ההכנסה פחתה או שהוצאה קבועה עלתה, חשבו מחדש כמה נשאר לאחר הצרכים החיוניים והתשלומים הקיימים. התאימו את יעד ההחזר לסכום שאפשר לעמוד בו, במקום להשלים את הפער באמצעות אשראי נוסף. אם מדובר בקושי זמני, תעדו אותו ובדקו מתי נכון לחזור לתוכנית הרגילה. כשיש פער מתמשך, בחנו מחדש את ההוצאות וההכנסות ופנו לגורמים הרלוונטיים לפני שהמצב מחמיר.
בעניינים משפטיים או בהליכי גבייה, אל תסתמכו על מידע כללי בלבד. קבלו ייעוץ מוסמך ועדכני שמתאים לנסיבות שלכם, ובדקו את האפשרויות לפני נקיטת פעולה. להרחבה על חלופות אפשר לעיין במאמר „פתרונות להפחתת חובות”, ולבניית תמונה רחבה של הכנסות, הוצאות ויעדים, במאמר „איך לבנות תוכנית כלכלית משפחתית”.
מתי כדאי להיעזר בליווי מקצועי?
שקלו ליווי אם יש לכם התחייבויות רבות, פרטים שחסרים או קושי להתמיד במעקב. איש מקצוע יכול לסייע לעשות סדר בנתונים ולבחון חלופות. ודאו שהתהליך ברור: אילו נתונים נבדקים, מהן המגבלות ומה הצעד הבא. שאלו על כל תנאי שאינכם מבינים. תוכנית עבודה ליציאה מחובות צריכה להתבסס על הנתונים והיכולת החודשית שלכם, ולא על הבטחה לתוצאה.
Liknesh מציעה פגישת ייעוץ ראשונית בחינם לאבחון המצב ולמתן תובנות ראשוניות, ללא הבטחה למחיקת חובות או לתוצאה מסוימת. אם אתם זקוקים לעזרה בבחינת התקציב והצעדים הבאים, בדקו אפשרות לליווי פיננסי.
תוכנית עבודה ליציאה מחובות: הצעד הבא ליציבות כלכלית
כדי להתקדם, לא צריך לפתור הכול ביום אחד. צריך לדעת מה הצעד הבא ולחזור עליו בעקביות. רצף העבודה פשוט: מפו את ההתחייבויות, חשבו מהי יכולת ההחזר החודשית, בחרו סדר פעולה, קבעו מועד למעקב ועדכנו את התוכנית כשמשהו משתנה. כך תוכנית עבודה ליציאה מחובות הופכת מהחלטה כללית למסגרת שאפשר ליישם בחיי היום־יום.
התקדמות לא נמדדת בהבטחה לקיצור דרך, אלא בבהירות ובהתמדה: האם הנתונים מעודכנים? האם התשלום שתכננתם אפשרי? האם אתם בודקים את ההתקדמות וחוזרים לתוכנית גם אחרי חודש מורכב? אם אתם רוצים להעמיק בנושא, המאמר „סגירת חובות והלוואות” עוסק באפשרויות נוספות מעבר לצעדים המעשיים שסקרנו כאן.
מה להכין לפני פגישת ייעוץ פיננסי?
ככל שהתמונה ברורה יותר, כך קל יותר לבחון את המצב ואת הצעד המתאים. רכזו, ככל שהמידע זמין, פירוט הכנסות והוצאות, יתרות חוב, החזרים חודשיים ותאריכי חיוב. כתבו מראש שאלות שמטרידות אתכם, למשל איך לבחור סדר החזר, מה אפשר לעשות כדי לייצב את התזרים ואילו חלופות כדאי לבדוק.
בפגישה, בקשו להבין מה כוללים שלבי הליווי, אילו תוצרים תקבלו ומה העלויות לפני בחירת שירות. Liknesh מציעה פגישת ייעוץ ראשונית בחינם, שמטרתה לאבחן את המצב הפיננסי ולספק תובנות ראשוניות. הפגישה אינה הבטחה למחיקת חובות או לתוצאה מסוימת; התוכנית צריכה להיבנות על נתוני משק הבית ועל היכולת החודשית בפועל.
איך שומרים על התקדמות גם אחרי תחילת התוכנית?
שמרו את התקציב ואת מעקב החובות במקום אחד נגיש, דיגיטלי או כתוב. בחרו מועד קבוע לבדיקה והשוו בין היתרות, התשלומים והיעדים שתכננתם. אם ההכנסה או ההוצאות השתנו, עדכנו את הסכומים במקום להמשיך לפעול לפי תוכנית שכבר אינה מתאימה. גם התקדמות קטנה היא מידע שימושי: היא מראה מה עובד ומה דורש התאמה.
אם קשה לכם לעשות סדר לבד, אפשר להיעזר בליווי בתכנון פיננסי ובכלכלת המשפחה. תאמו פגישת ייעוץ ראשונית בחינם כדי לבחון את מצבכם ולברר מה עשוי להיות הצעד המתאים עבורכם. התחילו במה שאפשר לבדוק ולבצע. משם בונים יציבות, צעד אחר צעד.
התחילו בצעד ברור לעבר יציבות כלכלית
יציאה מחובות לא דורשת לפתור הכול בבת אחת. היא מתחילה במיפוי מלא של ההתחייבויות, בהבנת היכולת החודשית ובבחירת סדר החזר שמתאים לנתונים ולהרגלים שלכם. משם, מעקב קבוע ועדכון התוכנית כשמשהו משתנה יכולים להפוך החלטות מלחיצות לצעדים ברורים. כך נראית תוכנית עבודה ליציאה מחובות: מעשית, מבוססת על המציאות של משק הבית ומתקדמת בקצב שאפשר להתמיד בו.
אם קשה לכם לעשות סדר לבד, אפשר לקבל הכוונה. Liknesh מציעה ליווי של יועצים מוסמכים משלב האבחון ועד לביצוע ההמלצות, וכן פגישת ייעוץ ראשונית בחינם לאבחון המצב ולמתן תובנות. הפגישה אינה מבטיחה מחיקת חובות או תוצאה מסוימת. לפני בחירת שירות, בקשו להבין מראש את שלבי התהליך ואת העלויות.
רוצים לבחון מהו הצעד המתאים למצב שלכם? תאמו פגישת ייעוץ ראשונית בחינם לבחינת הצעד הבא. התחילו במקום שבו אתם נמצאים, עם הנתונים שיש בידיכם. כל צעד שקול יכול לעזור לבנות יותר בהירות וביטחון בדרך קדימה.
שאלות נפוצות על יציאה מחובות
איך מתחילים לבנות תוכנית עבודה ליציאה מחובות?
מתחילים באיסוף תמונה מלאה ועדכנית של יתרות החוב, הריביות, ההחזרים החודשיים, ההכנסות וההוצאות. לאחר מכן בודקים כמה אפשר להפנות להחזר בלי לפגוע בהוצאות חיוניות, בוחרים סדר פעולה וקובעים מועד קבוע למעקב. אל תסתמכו על הזיכרון או על הערכות בלבד. אם חסרים נתונים, פנו לגורם הרלוונטי ובקשו מידע עדכני לפני קבלת החלטות.
איזו שיטה עדיפה להחזר חובות, שיטת המפולת או סגירת החוב הקטן קודם?
אין שיטה אחת שמתאימה לכולם. שיטת המפולת מתמקדת תחילה בחוב בעל הריבית הגבוהה ביותר, ועשויה לסייע בצמצום עלויות לאורך זמן. סגירת חוב קטן קודם עשויה להעניק תחושת התקדמות ולעודד התמדה, אך לא בהכרח תהיה האפשרות הזולה יותר. השוו בין הריביות, היתרות והיכולת החודשית, ובחרו בשיטה שתוכלו ליישם בעקביות.
האם מיחזור חובות תמיד מפחית את ההחזר החודשי?
לא. מיחזור חובות עשוי לאחד התחייבויות ולשנות את מבנה התשלומים, אך אינו מבטיח שההחזר החודשי או העלות הכוללת יפחתו. התוצאה תלויה בתנאים, בריבית, בתקופת ההחזר, בעלויות ובאפשרות לקבל את המימון. בקשו פירוט מלא והשוו את כלל התנאים למצב הקיים, ולא רק את התשלום החודשי. לפני התחייבות, בדקו התאמה והשלכות עם גורם מקצועי.
מה עושים אם אין מספיק כסף לשלם את כל ההחזרים החודשיים?
בדקו את ההכנסות, ההוצאות וההתחייבויות העדכניות כדי להבין מה גודל הפער, ואל תתעלמו ממנו. פנו מוקדם לגופים המלווים או לגורמים הרלוונטיים ובררו אילו אפשרויות קיימות ומה התנאים שלהן. אל תתחייבו לתשלום שאינכם יכולים לעמוד בו, ואל תיקחו התחייבות חדשה לפני שביררתם את העלות וההשלכות. אם יש הליכי גבייה או שאלות משפטיות, פנו לייעוץ מוסמך ועדכני.
איך יודעים כמה אפשר להחזיר בכל חודש?
התחילו מההכנסה נטו והפחיתו ממנה הוצאות חיוניות והתחייבויות קיימות. הביאו בחשבון גם הוצאות משתנות ותקופתיות שאינן מופיעות בכל חודש. הסכום שנותר הוא נקודת בדיקה, ולא בהכרח כולו פנוי להחזר חובות. השאירו מרווח לצרכים בלתי צפויים ובססו את החישוב על מעקב אמיתי אחר הכנסות והוצאות. לאחר חודש, השוו בין התכנון לביצוע ועדכנו את התקציב בהתאם.
האם כדאי לקבל ליווי מקצועי כשבונים תוכנית יציאה מחובות?
ליווי מקצועי עשוי לעזור כשיש התחייבויות רבות, מידע שקשה להבין או קושי להתמיד במעקב. לפני שבוחרים שירות, בררו מה כולל האבחון, אילו תוצרים תקבלו ומה העלויות. ב־Liknesh, פגישת ייעוץ ראשונית בחינם נועדה לאבחן את המצב ולספק תובנות ראשוניות, ואינה הבטחה למחיקת חובות או לתוצאה מסוימת. החברה מציעה ליווי של יועצים מוסמכים משלב האבחון ועד לביצוע ההמלצות.


