
מה אם העסק מציג הכנסות יפות, אבל בדיוק כשצריך לשלם לספקים, לשכר או להוצאות שוטפות, הכסף עדיין לא נכנס לחשבון? הפער בין מועד הוצאת החשבונית למועד קבלת התשלום עלול להקשות על תכנון ההוצאות וליצור הפתעות. לכן בניית תחזית תזרים מזומנים לעסק אינה ניחוש של היתרה, אלא דרך מסודרת להבין מה צפוי לקרות לכסף ומתי.
אם קשה לכם לדעת כמה כסף יהיה זמין בעוד חודש, אילו התחייבויות מתקרבות או מה לעשות כשלקוח דוחה תשלום, אתם לא לבד. גם עסק פעיל ורווחי עשוי להתמודד עם מחסור זמני במזומנים. תחזית ברורה עוזרת לזהות פערים מבעוד מועד ולבחון צעדים אפשריים לפני שהלחץ התזרימי גדל.
במדריך הזה תלמדו איך למפות תקבולים ותשלומים לפי מועדם, להעריך את יתרת המזומנים הצפויה בכל תקופה ולעדכן את התחזית כשהתוכניות משתנות. נראה גם איך להפוך את הנתונים להחלטות מעשיות, כמו תכנון הוצאה או בדיקת מועד גבייה, וכיצד לבחור בין גיליון פשוט, כלי תוכנה או ליווי מקצועי לפי היקף הפעילות ומורכבות העסק. המטרה היא לא תחזית מושלמת, אלא שגרת עבודה שמעניקה יותר בהירות ושליטה.
נקודות מפתח
- הבחינו בין רווח חשבונאי, יתרת חשבון ותזרים מזומנים כדי להבין איזה כסף באמת זמין בכל תקופה.
- בבניית תחזית תזרים מזומנים לעסק, הפרידו בין יתרת פתיחה, תקבולים צפויים, תשלומים צפויים ויתרת סגירה.
- בחרו בין גיליון, מערכת ניהול פיננסי או בדיקה מקצועית לפי מורכבות העסק, זמינות הנתונים ויכולת העדכון.
- קבעו נקודת בדיקה והשוו באופן קבוע בין התחזית לתנועות בפועל; כך תוכלו לזהות סטיות ולבחון התאמות בזמן.
- כשנתונים מפוזרים, פערים חוזרים או קשה לתעדף צעדים, שקלו ליווי עסקי שיעזור להפוך את התחזית לתוכנית פעולה.
מהי תחזית תזרים מזומנים לעסק ומה היא מאפשרת לראות מראש?
תחזית תזרים מזומנים ממפה תקבולים ותשלומים צפויים בתקופות עתידיות, כדי להציג כיצד עשויה להשתנות יתרת הכסף הזמינה בעסק. היא אינה מסתפקת בשאלה כמה העסק צפוי להכניס או להוציא, אלא בוחנת גם מתי הכסף צפוי להיכנס ומתי יהיה צורך לשלם אותו. ההבחנה הזאת חשובה: עסק יכול להציג פעילות רווחית, ובכל זאת לגלות שבמועד מסוים אין די מזומנים לכיסוי ההתחייבויות.
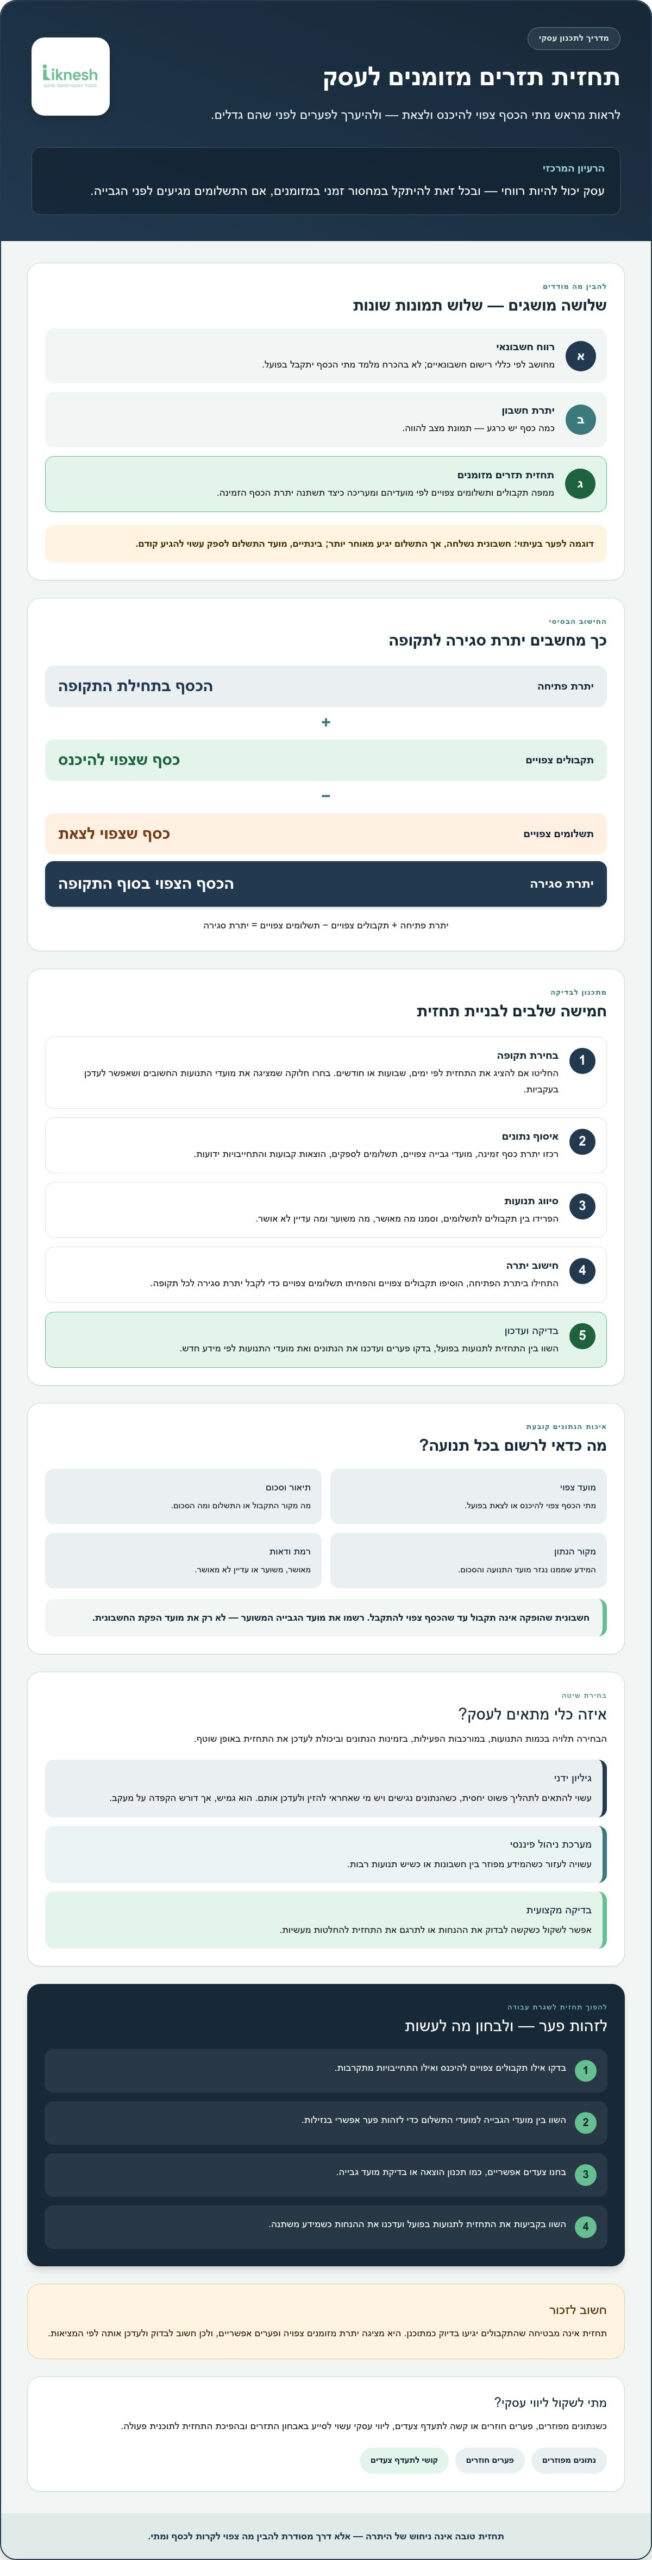
המונח תזרים מזומנים מתאר את המעקב אחרי תנועות הכסף פנימה והחוצה של עסק או משפחה בתקופה מסוימת. תחזית לוקחת את הרעיון הזה צעד קדימה: היא מתייחסת לתנועות שצפויות בעתיד, על סמך מידע והנחות שצריך לבדוק ולעדכן. היא אינה זהה ליתרת החשבון הנוכחית, שמראה כמה כסף יש כרגע, וגם לא לרווח החשבונאי, שמחושב לפי כללי רישום חשבונאיים ואינו מלמד בהכרח מתי התשלום יתקבל בפועל. למידע נוסף, ראו מהו תזרים מזומנים.
מה ההבדל בין רווח עסקי לבין כסף זמין?
נניח שהעסק סיפק שירות והוציא ללקוח חשבונית, אך סוכם שהתשלום יועבר במועד מאוחר יותר. ההכנסה עשויה להירשם לפני שהכסף התקבל. בינתיים, העסק צריך לשלם לספק או לכסות הוצאה שוטפת. אם מועד התשלום לספק קודם למועד הגבייה, נוצר פער זמני בנזילות, גם אם העסקה צפויה להיות רווחית.
לכן בניית תחזית תזרים מזומנים לעסק עוסקת בעיתוי התנועות, לא רק בסכומים. היא מסייעת להעריך אם הכסף צפוי להספיק בתקופה הרלוונטית, ולבחון מראש את מועדי הגבייה והתשלום. התחזית אינה מבטיחה שהתקבולים יגיעו בדיוק כמתוכנן.
“התחזית יכולה להצביע על יתרת מזומנים צפויה ועל פערים אפשריים, אך אינה מבטיחה שהתחזית תתממש או שהכסף יהיה זמין במועד.”
למי תחזית תזרים מזומנים חשובה במיוחד?
היא שימושית במיוחד בעסק שהתקבולים בו משתנים, שההוצאות הקבועות בו ממשיכות להגיע במועדים ידועים, או שמאפשר ללקוחות לשלם באשראי. במצבים כאלה, השוואה בין מועדי הגבייה להתחייבויות עשויה להבהיר אם כדאי לתכנן רכישה, לדחות הוצאה שאינה דחופה או לבדוק את הנחות התחזית לפני קבלת החלטה עסקית.
גם עסק רווחי צריך לעקוב אחר נזילות ומועדי גבייה. בדיקה מוקדמת אינה מבטלת אי־ודאות, אך היא יכולה להפוך הפתעה תזרימית לשאלה שאפשר להיערך אליה: מה צפוי להיכנס, מה צפוי לצאת, והאם העיתוי מסתדר?
איך בונים תחזית תזרים מזומנים לעסק שלב אחר שלב?
בניית תחזית תזרים מזומנים לעסק מתחילה בנתונים זמינים ומסתיימת בבדיקה של התוצאה מול המציאות. לפני שמחשבים, חשוב להחליט לאיזו תקופה התחזית מיועדת ובאיזו רמת פירוט תוכלו לעדכן אותה בעקביות. ניהול מסודר של התקבולים והתשלומים, כפי שמתואר גם במאמר על ניהול תזרים מזומנים בעסק, תומך בתכנון ובהחלטות עסקיות מושכלות.
עבדו לפי חמישה שלבים:
- בחירת תקופה: החליטו אם התחזית תוצג לפי ימים, שבועות או חודשים. בחרו חלוקה שמציגה את מועדי התנועות החשובים לעסק ושאפשר להתמיד בעדכונה.
- איסוף נתונים: רכזו את יתרת הכסף הזמינה, מועדי גבייה צפויים, תשלומים לספקים, הוצאות קבועות והתחייבויות ידועות.
- סיווג: הפרידו בין תקבולים לתשלומים, וסמנו אילו סכומים ודאיים, אילו משוערים ואילו עדיין אינם מאושרים.
- חישוב: התחילו ביתרת הפתיחה, הוסיפו את התקבולים הצפויים והפחיתו את התשלומים הצפויים כדי לקבל יתרת סגירה לכל תקופה.
- בדיקה: השוו את התחזית לתנועות בפועל, בדקו פערים ועדכנו את הנתונים ואת מועדי התנועות בהתאם למידע החדש.
“יתרת פתיחה ועוד תקבולים צפויים, פחות תשלומים צפויים, שווה יתרת סגירה לתקופה.”
אילו נתונים צריך לאסוף לפני שמתחילים?
אספו יתרות זמינות ומידע על מועד הכניסה או היציאה הצפוי של כל סכום. חשבונית ללקוח אינה תקבול עד שהכסף צפוי להתקבל, ולכן רשמו את מועד הגבייה המשוער ולא רק את מועד הפקת החשבונית. באותו אופן, תעדו תשלומי ספקים והוצאות קבועות לפי מועד התשלום המתוכנן. כללו התחייבויות ידועות ותשלומים חד־פעמיים רק לאחר שבדקתם את הסכום ואת מועד התשלום.
כדי שהתחזית לא תציג הערכה כאילו היא ודאית, תייגו כל פריט לפי רמת הוודאות שלו: סכום מאושר, סכום משוער או תשלום שטרם אושר. ההבחנה הזאת עוזרת לזהות אילו חלקים בתחזית דורשים מעקב נוסף.
איך מסדרים את הנתונים בגיליון תחזית?
אפשר להתחיל בגיליון פשוט, או להשתמש במערכת קיימת אם היקף הפעילות והמורכבות מצדיקים זאת. לכל תנועה הקדישו שורה עם תאריך צפוי, תיאור, סכום תקבול או תשלום, מקור הנתון ורמת ודאות. הציגו בנפרד את יתרת הפתיחה, סיכום התנועות לתקופה ויתרת הסגירה, כדי שיהיה קל להבין כיצד התקבלה התוצאה.
הקפידו לרשום כל תנועה במועד שבו הכסף צפוי להיכנס או לצאת בפועל. כך הגיליון הופך מכלי לריכוז סכומים לתחזית שאפשר לבדוק ולעדכן. אם קשה לרכז את הנתונים או לתרגם אותם לתהליך עבודה קבוע, אפשר לשקול ליווי עסקי אסטרטגי המתמקד באבחון ובבחינת התזרים.
איזו שיטת תחזית מתאימה לעסק ואיך בודקים שההנחות סבירות?
אין שיטה אחת שמתאימה לכל עסק. הבחירה תלויה בכמות התנועות, במורכבות הפעילות, בזמינות הנתונים וביכולת לעדכן את התחזית באופן שוטף. גיליון יכול להספיק כשהפעילות פשוטה והנתונים מרוכזים; מערכת עשויה לעזור כשהמידע מפוזר בין חשבונות או כשיש תנועות רבות. כשקשה לבדוק את ההנחות או להפוך את התחזית להחלטות, אפשר לשקול גם בדיקה מקצועית.
גיליון או תוכנה: איך בוחרים כלי לתחזית?
בחנו את האפשרויות לפי אותם מדדים, ולא רק לפי מספר התכונות שהכלי מציע:
- גיליון ידני: מתאים לתהליך פשוט יחסית, כשהנתונים נגישים ויש מי שאחראי לעדכן ולבדוק אותם. הוא גמיש, אך דורש הקפדה על הזנה ומעקב.
- מערכת ניהול פיננסי: עשויה להתאים כשהעסק מנהל חשבונות, תקבולים ותשלומים רבים או כשהנתונים נמצאים במקורות שונים. בדקו מה מוזן למערכת באופן אוטומטי ומה עדיין דורש הזנה או אימות ידני.
- תהליך הכולל בדיקה מקצועית: עשוי להתאים כשהתחזית מורכבת, כשההנחות אינן ברורות או כשיש צורך לקשר בין הנתונים לתוכנית עבודה. בדיקה כזאת אינה מחליפה את עדכון הנתונים השוטף בעסק.
השוו בין החלופות לפי מורכבות העסק, זמינות הנתונים, תדירות העדכון והיכולת לנתח פערים. כלי שמפיק נתונים במהירות עדיין אינו מבטיח שהנתונים מלאים או נכונים. מי שמכיר את הפעילות צריך לוודא שמועדי הגבייה, התשלומים וההתחייבויות משקפים את המציאות.
איך בודקים הנחות ותרחישים בלי ליצור ביטחון שווא?
הפרידו בין תקבול מאושר, תקבול צפוי והערכה שטרם אומתה. בדקו מה משתנה אם לקוח משלם מאוחר מהמתוכנן, אם הוצאה גדלה או אם תקבול שעדיין אינו ודאי לא מתקבל בתקופה הצפויה. כך אפשר לזהות אילו הנחות משפיעות במיוחד על יתרת המזומנים, ולברר אותן לפני שמקבלים החלטה.
אפשר לבנות שלושה תרחישים: בסיסי, זהיר ואופטימי. בתרחיש הבסיסי השתמשו בהנחות שנראות סבירות על סמך המידע הקיים. בתרחיש הזהיר בדקו השפעה של עיכובים או הוצאות גבוהות מהמתוכנן; באופטימי בחנו מצב שבו תקבולים מגיעים במועד או הפעילות מתפתחת לטובה. אלה אפשרויות לבדיקה, לא הבטחות ולא תחזיות ודאיות.
“תחזית היא כלי לקבלת החלטות, לא התחייבות לתוצאה.” בבניית תחזית תזרים מזומנים לעסק, חשוב לבחור שיטה שאפשר לתחזק ולבחון את ההנחות מחדש כשהמידע משתנה.
איך משתמשים בתחזית תזרים כדי לזהות פער ולפעול בזמן?
תחזית מועילה רק אם חוזרים אליה ומשווים אותה למה שקרה בפועל. קבעו נקודת בדיקה קבועה, למשל במסגרת שגרת הניהול השבועית או החודשית של העסק, ובדקו אילו תקבולים ותשלומים נכנסו לחשבון ואילו עדיין צפויים. כך אפשר לזהות סטייה כשהיא מתפתחת, ולא רק לאחר שהיא משפיעה על היכולת לעמוד בתשלומים.
כשמתגלה פער, פעלו לפי סדר ברור:
- אמתו את הנתון: בדקו את התאריך והסכום מול מסמכים, נתוני החשבון והגורם הרלוונטי. ודאו שלא מדובר בטעות ברישום או בעדכון.
- העריכו את ההשפעה: בחנו באילו תקופות הפער עשוי להשפיע על יתרת המזומנים ואילו התחייבויות תלויות בו.
- בדקו חלופות: בחנו אם אפשר לתאם מועד גבייה או תשלום, לבחון מחדש הוצאה מתוכננת או לעדכן את הנחות התחזית. אל תניחו ששינוי יאושר או שהתקבול יגיע במועד חדש.
- תעדו את ההחלטה: רשמו מה השתנה, מי אחראי להמשך הבדיקה ומתי תיבחן התוצאה.
מה עושים כשהתחזית מצביעה על מחסור צפוי במזומן?
קודם כול, ודאו שהפער אמיתי ועדכני. לאחר מכן בדקו אילו מועדי גבייה, הוצאות או התחייבויות אפשר לבחון מחדש, ומה ההשלכות של כל חלופה על פעילות העסק. אם אין תמונה ברורה של הצעדים האפשריים או שקשה לתעדף ביניהם, אפשר להיעזר בייעוץ מתאים כדי לבחון את הנתונים והאפשרויות. זו דרך לקבל נקודת מבט נוספת, לא הבטחה לפתרון מסוים.
איך מעדכנים את התחזית ומפיקים ממנה למידה?
השוו בין התחזית לתוצאה בפועל, וחפשו פערים שחוזרים על עצמם. האם תקבולים נוטים להתקבל מאוחר מההערכה? האם הוצאות מסוימות משתנות או נשמטות מהתחזית? תעדו את הסיבה שמצאתם ועדכנו את ההנחות הרלוונטיות, במקום לשנות מספרים בלי להבין מה גרם לפער.
כדאי לקבוע מי אחראי לעדכון התחזית, מה השתנה ומתי תיבדק ההחלטה. כך בניית תחזית תזרים מזומנים לעסק הופכת משורת חישובים לתהליך למידה שוטף, שמסייע לחדד את הנתונים ולהיערך טוב יותר לתקופות הבאות.
אם אתם מזהים פערים חוזרים ורוצים לבחון כיצד להפוך את הנתונים לצעדים מעשיים, בדקו כיצד ליווי עסקי ממוקד תוצאות עשוי להתאים לעסק שלכם.
מתי כדאי לקבל ליווי עסקי בבניית תחזית תזרים מזומנים?
ניהול נתונים, בניית תחזית וקבלת החלטות עסקיות הם שלבים קשורים, אך הם אינם אותו הדבר. ניהול הנתונים מספק תמונה של יתרות, תקבולים ותשלומים; התחזית מארגנת אותם לפי מועדם ומציגה מה עשוי לקרות בהמשך; והשלב הניהולי הוא להחליט כיצד לפעול על סמך התמונה. עסק יכול להחזיק בכלי מתאים ועדיין להתקשות אם המידע אינו מעודכן או אם לא ברור אילו צעדים כדאי לתעדף.
שקלו ליווי כאשר נתונים מפוזרים בין מקורות שונים, פערים בין התחזית למציאות חוזרים, או שהתחזית מצביעה על בעיה אך קשה להפוך אותה להחלטה מעשית. גם אם החישוב עצמו פשוט, ייתכן שהאתגר נמצא באיסוף עקבי של הנתונים, בבדיקת ההנחות או בתיאום בין החלטות תזרימיות לתוכנית העסקית.
איך יודעים אם הבעיה היא בכלי, בנתונים או בתהליך?
בדקו תחילה אם הנתונים קיימים אך אינם מרוכזים, או שהם כלל אינם נאספים בעקביות. אם המידע מלא אך קשה לעדכן אותו, ייתכן שכלי אחר יעזור. אם חסרים מועדי גבייה, התחייבויות או נתונים אמינים, החלפת תוכנה לבדה לא תפתור את הקושי. ואם התחזית ברורה אך אין הסכמה על הפעולות הנכונות, הצורך עשוי להיות באבחון עסקי ובחשיבה על יישום, ולא בעוד גיליון.
Liknesh מציעה ליווי עסקי אסטרטגי הכולל אבחון עסקי, בחינת ניהול התזרים והתאמת מנועי צמיחה. תהליך מקצועי עשוי לעזור לחבר בין ממצאי התחזית לבין תוכנית עבודה, ולבחון את יישום ההמלצות. אין בכך הבטחה לתוצאה מסוימת, אלא אפשרות לקבל מסגרת לבחינת המצב והצעדים הרלוונטיים.
מה כדאי להכין לפני שיחת ייעוץ עסקי?
כדי שהשיחה תהיה ממוקדת, רכזו את התחזית הקיימת, אם יש כזו, את היתרות הזמינות ואת מועדי התקבולים והתשלומים הידועים. ציינו גם אילו נתונים עדיין אינם ודאיים. הכינו רשימה קצרה של החלטות שעל הפרק ושל שאלות שלא הצלחתם לפתור לבד, למשל איזה פער דורש טיפול ראשון או איזו הנחה בתחזית כדאי לבדוק.
אם אתם רוצים להבין מה עשוי לכלול תהליך כזה, קראו על ליווי עסקי ממוקד תוצאות. לאחר מכן תוכלו לבחון אם שיחת ייעוץ מתאימה לצורך שלכם, ולהגיע אליה עם נתונים, שאלות ומטרה ברורה.
הפכו את התחזית לשגרת החלטות שמקדמת את העסק
תחזית תזרים אינה רק חישוב של כסף צפוי. היא מסגרת עבודה שעוזרת לראות מתי תקבולים ותשלומים צפויים להתרחש, לזהות פערים ולבחון צעדים לפני שמחליטים. בניית תחזית תזרים מזומנים לעסק מתחילה בנתונים מסודרים, אך הערך שלה גדל כשמשווים בקביעות בין התחזית למציאות ומעדכנים הנחות בהתאם.
בחרו כלי שתוכלו לתחזק, סמנו מה ודאי ומה עדיין בגדר הערכה, וכשמתגלה פער בדקו תחילה את הנתונים ורק אחר כך החליטו כיצד לפעול. אם קשה לחבר בין הנתונים לבין סדר פעולות ברור, ליווי עסקי עשוי לסייע באבחון המצב ובבחינת מנועי צמיחה המותאמים לעסק, בלי להבטיח תוצאה מראש.
Liknesh מציעה פגישת ייעוץ ראשונית ללא עלות, שמטרתה אבחון ומתן תובנות ראשוניות. בדקו אם פגישת ייעוץ חינם יכולה לעזור לכם לבנות תמונה ברורה יותר של תזרים העסק. התחילו מהנתונים שכבר יש לכם, צעד מסודר אחד יכול להעניק יותר בהירות וביטחון בהחלטות הבאות.
שאלות נפוצות על תחזית תזרים מזומנים
מהי תחזית תזרים מזומנים לעסק?
תחזית תזרים מזומנים לעסק היא הערכה מסודרת של הכסף שצפוי להיכנס ולצאת בתקופות עתידיות. היא מבוססת על יתרת פתיחה, מועדי גבייה ותשלומים צפויים, ומציגה יתרה משוערת בסוף כל תקופה. למשל, אפשר לראות אם תקבול מלקוח צפוי להגיע אחרי מועד התשלום לספק. התחזית אינה מבטיחה שהנתונים יתממשו, ולכן חשוב לעדכן אותה כשמועדים או סכומים משתנים.
איך בונים תחזית תזרים מזומנים לעסק קטן?
התחילו בבחירת תקופה וריכוז יתרות, מועדי גבייה, תשלומי ספקים, הוצאות קבועות והתחייבויות ידועות. סדרו כל תנועה לפי המועד שבו הכסף צפוי להיכנס או לצאת, והפרידו בין תקבולים לתשלומים. ציינו אם כל סכום מאושר, משוער או עדיין לא אושר. חשבו יתרת פתיחה, הוסיפו תקבולים, הפחיתו תשלומים ובדקו את יתרת הסגירה מול המציאות בכל עדכון.
באיזו תדירות צריך לעדכן תחזית תזרים מזומנים?
תדירות העדכון תלויה בקצב הפעילות ובמידת השינוי בתקבולים ובהוצאות. עסק עם תנועות רבות או מועדי גבייה משתנים עשוי להזדקק לבדיקה תכופה יותר מעסק עם פעילות יציבה ונתונים פשוטים. קבעו נקודת בדיקה קבועה, והשוו בה את התחזית לתנועות בפועל. עדכנו אותה גם כשמתרחש שינוי מהותי, כגון דחיית תשלום, התחייבות חדשה או הוצאה שלא נכללה קודם.
מה ההבדל בין תזרים מזומנים לרווח?
רווח מתאר את ההכנסות וההוצאות כפי שהן נרשמות בדוחות העסק, ואילו תזרים מזומנים עוקב אחר כניסה ויציאה בפועל של כסף. לכן הכנסה מעסקה אינה בהכרח כסף זמין באותו מועד: ייתכן שהשירות סופק וההכנסה נרשמה, אך הלקוח טרם שילם. במקביל, העסק עשוי כבר להידרש לשלם לספק. התחזית עוזרת להבין את העיתוי ואת השפעתו על הנזילות.
האם אפשר לבנות תחזית תזרים מזומנים בגיליון אלקטרוני?
כן. גיליון אלקטרוני יכול להתאים לעסק קטן כשהנתונים אינם מורכבים ואפשר לעדכן אותם בעקביות. צרו שורה לכל תנועה ועמודות לתאריך, תיאור, תקבול, תשלום, מקור המידע ורמת הוודאות. הציגו בנפרד יתרת פתיחה, סיכום תנועות ויתרת סגירה. אם יש מקורות נתונים רבים או קשה לעקוב אחר שינויים, בדקו אם מערכת קיימת תסייע, אך אמתו את הנתונים המוזנים.
מה עושים אם התחזית מראה מחסור צפוי בתזרים?
תחילה אמתו את התאריך והסכום מול המסמכים, נתוני החשבון והגורם הרלוונטי. לאחר מכן בדקו באיזו תקופה צפוי הפער ואילו תקבולים או תשלומים משפיעים עליו. אפשר לבחון אם ניתן לתאם מועד גבייה או תשלום, או לשנות את מועד הוצאה מתוכננת, אך אל תניחו שהשינוי יאושר. תעדו את החלופות, את ההחלטה ואת מועד הבדיקה הבא. כשקשה לבחור בין אפשרויות, שקלו להתייעץ.
האם תחזית תזרים יכולה לחזות במדויק את מצב העסק?
לא. תחזית מציגה תמונה משוערת על סמך המידע וההנחות הזמינים, אך תקבולים עשויים להתעכב, הוצאות להשתנות או תוכניות להשתנות. מטרתה אינה להבטיח יתרה מדויקת, אלא להצביע על מצבים אפשריים ולתמוך בהחלטות מוקדמות. כדי לשפר את השימוש בה, סמנו את רמת הוודאות של הנתונים, השוו שוב ושוב בין התחזית לתוצאה בפועל ועדכנו הנחות שאינן מתאימות עוד.


