
האם הבית שכבר בבעלותכם יכול לעזור לכם לרכוש נכס להשקעה, בלי לסכן את היציבות הכלכלית של המשפחה? מינוף נכס קיים להשקעת נדל"ן עשוי לאפשר שימוש בנכס כבסיס לבחינת מימון נוסף, אך עצם האפשרות לגייס כסף אינה אומרת שהמהלך מתאים לכם. לצד פוטנציאל הצמיחה גדלים גם החוב וההחזר החודשי. הם עלולים להכביד אם ההכנסות משתנות או אם הנכס החדש אינו מניב כמצופה.
החשש מובן: לא תמיד ברור אם אפשר לקבל מימון על חשבון נכס קיים, כמה יעלה המימון בפועל ואיך להשוות אותו להכנסה הצפויה מההשקעה. לכן חשוב לבחון את המימון ואת הנכס יחד, ולא להסתפק בשווי הדירה או בתחזית אופטימית לגבי שכר הדירה. השאלה המרכזית היא אם תוכלו לעמוד בהחזרים גם כשהמציאות פחות נוחה.
במאמר נסביר מה עשוי לאפשר מינוף של נכס קיים, אילו גורמים משפיעים על בחינת המימון ואילו סיכונים כדאי להביא בחשבון, ובהם שינוי בריבית, תקופות ללא שוכר והוצאות בלתי צפויות. נציג דרך מסודרת להשוות בין עלות המימון לתזרים ולהכנסה הצפויה, ולבחון את ההשפעה על התקציב המשפחתי. המטרה היא לעזור לכם לקבל החלטה שקולה, שמתאימה ליכולת ההחזר ולתוכניות שלכם.
נקודות מפתח
- בעלות על נכס אינה מבטיחה שאפשר להשתמש בו כמקור מימון. בדקו את השווי המשוער, יתרת המשכנתא וההתחייבויות הקיימות.
- מינוף נכס קיים להשקעת נדל"ן עשוי לאפשר רכישה של נכס נוסף, אך כרוך בהגדלת החוב ובהחזר חודשי נוסף.
- לפני שמתחייבים, בחנו את כלל ההכנסות וההוצאות, את יציבותן ואת החסכונות הזמינים, כולל קרן חירום.
- השוו בין ההכנסה הצפויה מהנכס לבין הוצאותיו ועלויות המימון. בדקו גם תרחיש שמרני שאינו מניח תפוסה מלאה.
- התקדמו בסדר ברור: אספו נתונים, בדקו את הנכס ואת תזרים המזומנים, השוו אפשרויות מימון ורק אז החליטו אם המהלך מתאים ליכולת הכלכלית שלכם.
מה פירוש מינוף נכס קיים להשקעת נדל״ן?
האם בעלות על דירה או נכס אחר פירושה שאפשר בהכרח להשתמש בו כדי לממן השקעת נדל״ן נוספת? לא. עצם הבעלות אינה מבטיחה אפשרות לקבל מימון, וגם שווי הנכס לבדו אינו מספר את כל הסיפור. הגוף המממן בוחן את הנכס, את יתרת המשכנתא וההתחייבויות, את ההכנסות ואת יכולת ההחזר. התנאים והאפשרויות משתנים ממקרה למקרה, ולכן חשוב לברר אותם לפני שמתחייבים.
במילים פשוטות, מינוף הוא שימוש במימון לצד הון עצמי כדי לבצע רכישה או השקעה. כך ניתן לבחון עסקה גם בלי לממן את מלוא הסכום מכסף זמין, אך נוצרת התחייבות נוספת שיש לעמוד בה. זהו עיקרון כללי של מינוף פיננסי: הוא עשוי להגדיל את פוטנציאל התוצאה, אך גם להעצים את ההפסד או את הלחץ הכלכלי אם התכנון אינו עומד בציפיות.
מינוף נכס קיים עשוי להרחיב את אפשרויות המימון, אך הוא גם מגדיל את ההתחייבויות. זה לא רק מהלך הקשור לנכס, אלא החלטה שמשפיעה על התמונה הפיננסית של משק הבית כולו.
איך נכס קיים עשוי להשתלב במימון השקעה?
נכס שבבעלותכם עשוי לשמש בסיס לבדיקת אפשרויות מימון, בכפוף לאישור הגוף המממן ולתנאים שייקבעו. עם זאת, שווי הנכס אינו זהה להון פנוי שאפשר להשתמש בו. אם קיימת עליו משכנתא, צריך להביא בחשבון את יתרת החוב ואת ההחזרים שכבר משולמים. גם הלוואות והתחייבויות אחרות משפיעות על היכולת הכוללת לשאת התחייבות חדשה.
למשל, שני בעלי נכסים בעלי שווי דומה עשויים להציג תמונה שונה אם לאחד מהם יתרת משכנתא גבוהה יותר, הכנסה פחות יציבה או התחייבויות נוספות. לכן כדאי לברר מהו ההון הפנוי בפועל, ולא להסתמך על הערכת שווי כללית או להניח שהנכס לבדו יבטיח מימון.
מה ההבדל בין מינוף להשקעה ללא חוב נוסף?
ברכישה באמצעות הון עצמי בלבד אין התחייבות חדשה בגין מימון ההשקעה, אך הסכום הזמין עשוי להגביל את אפשרויות הרכישה ולהשאיר פחות כסף נזיל לצרכים אחרים. שימוש במימון עשוי להרחיב את טווח האפשרויות, אך מוסיף החזר חודשי ועלויות מימון. אף אחת מהדרכים אינה עדיפה תמיד. הבחירה תלויה במטרות שלכם, במצב הכלכלי וביכולת לעמוד בתשלומים לאורך זמן.
חשוב לא לבסס את ההחלטה על ההנחה שהנכס החדש יניב הכנסה באופן רציף. ייתכנו תקופות ללא שוכר או פער בין ההכנסה הצפויה להוצאות בפועל, בעוד שההחזר החודשי נדרש גם אז. משום כך, מינוף נכס קיים להשקעת נדל״ן צריך להיבחן יחד עם התקציב המשפחתי ועם תרחיש שבו ההכנסה מהנכס מתעכבת או נמוכה מהמתוכנן. האפשרות לגייס כסף היא רק תחילת הבדיקה, לא הוכחה שההשקעה כדאית.
אילו נתונים בודקים לפני שממנפים נכס קיים?
לפני שבודקים כמה מימון אפשר לקבל, בררו מה באמת עומד לרשותכם ומה משק הבית יכול לשאת לאורך זמן. אל תסתמכו רק על שווי הנכס או על גובה ההחזר החודשי המשוער. בחנו יחד את הנכס, את ההתחייבויות ואת התקציב המשפחתי, ואז אמתו את הנתונים והתנאים מול אנשי המקצוע והגוף המממן לפני התחייבות.
איך בודקים את מצב הנכס והמשכנתא הקיימת?
התחילו במסמכים ובנתונים עדכניים. הערכת שווי ראשונית יכולה לעזור להתמצא, אך אינה בהכרח הערכה מקצועית או השווי שייקבע לצורך בחינת מימון. אספו את הפרטים הבאים:
- שווי משוער של הנכס: ציינו על מה מבוססת ההערכה ומתי נערכה.
- יתרת המשכנתא: בדקו במסמכים העדכניים מה יתרת החוב ומהם תנאי המשכנתא הקיימת.
- התחייבויות נוספות: רשמו הלוואות ותשלומים קבועים, ובדקו אם קיימות התחייבויות נוספות הקשורות לנכס.
אל תניחו מראש שניתן לשעבד את הנכס או שכל השווי שלו פנוי למימון. הגוף המממן בוחן את הנתונים ואת הבקשה. בררו מהם התנאים בפועל, ואל תבנו תוכנית על סכום משוער.
איך בודקים את יכולת ההחזר של משק הבית?
מפו הכנסה נטו לצד הוצאות קבועות ומשתנות, כמו דיור, חשבונות, מזון, חינוך, תחבורה והחזרים על התחייבויות אחרות. רק לאחר שתראו את התמונה המלאה תוכלו להעריך איך התחייבות נוספת תשפיע על התקציב. החזר חודשי שנראה אפשרי על הנייר עלול להכביד כשהוצאות המשפחה מצטרפות אליו.
בדקו גם עד כמה ההכנסה יציבה, אילו חסכונות זמינים ומה גובה קרן החירום שתישאר לאחר ההשקעה. שאלו את עצמכם אם תוכלו להמשיך לעמוד בהחזרים במקרה של הוצאה חריגה או ירידה זמנית בהכנסה. תוכנית כלכלית משפחתית יכולה לעזור לראות כיצד המימון ישפיע גם על יעדים אחרים, כמו חיסכון והוצאות מתוכננות.
כדאי לבחון את ההחלטה כחלק מהערכת ההשקעה כולה, ולא רק כבדיקת נכס או משכנתא. גם הדיון בכדאיות רכישת דירה להשקעה מדגיש את הצורך לשקול את מאפייני ההשקעה ואת הסיכונים. לפני שמחליטים על מינוף נכס קיים להשקעת נדל״ן, אמתו את הערכות השווי, תנאי המימון ויכולת ההחזר עם אנשי מקצוע מתאימים. אפשר להיעזר גם בייעוץ וליווי משכנתאות כדי לבחון את נתוני המימון לצד התקציב והיעדים של משק הבית.
מתי מינוף נכס קיים עלול להיות מסוכן או לא מתאים?
מינוף עשוי לאפשר לבחון השקעה שלא ניתן לממן מהון עצמי בלבד, אך הוא גם מגדיל את החוב של משק הבית. לכן מינוף נכס קיים להשקעת נדל"ן עלול להיות מסוכן כשההחזר החדש מצמצם מדי את התקציב או תלוי בהכנסה עתידית שעדיין אינה ודאית. בדקו לא רק כמה כסף אפשר לגייס, אלא גם מה יקרה אם ההשקעה לא תתנהל כמתוכנן.
״אם ההחזר אפשרי רק כשהכול מתנהל לפי התוכנית, יש לבחון מחדש את הסיכון.״
מה קורה אם ההכנסה מהנכס מתעכבת או אינה מספיקה?
שכר דירה צפוי אינו הכנסה מובטחת. ייתכן עיכוב עד למציאת שוכר, פרק זמן ללא השכרה או הוצאה בלתי צפויה שתקטין את הסכום שנשאר בידיכם. ההתחייבות לממן את הרכישה נמשכת גם בתקופות כאלה. שאלו מראש מאיזה מקור תוכלו לשלם את ההחזר החודשי כשהנכס אינו מניב הכנסה, וכמה זמן תוכלו לעשות זאת בלי לפגוע בהוצאות החיוניות של המשפחה.
בחנו את הנכס המסוים ואת העלויות הצפויות בו, ולא רק נתוני שכירות או תשואה כלליים. השוו תרחיש בסיס לתרחיש שמרני, שבו יש תקופה ללא שוכר או הוצאה גבוהה מהצפוי. אם בתרחיש הזה אין מקור זמין לכיסוי ההחזרים, עצרו וחשבו מחדש לפני שתתחייבו.
מתי עדיף לעצור ולא להגדיל את ההתחייבות?
דחיית החלטה יכולה להיות צעד אחראי. תזרים שכבר לחוץ, חובות נוספים או היעדר כרית ביטחון עלולים להפוך התחייבות חדשה למעמסה. כדאי להשהות את המהלך גם אם תנאי המימון, הוצאות הנכס או סיכוני ההשקעה עדיין אינם ברורים.
- ההחזרים משאירים מעט מרווח: בדקו אם יישאר כסף להוצאות השוטפות ולחיסכון.
- ההכנסה מהנכס נדרשת לכיסוי ההחזר: חשבו כיצד תשלמו אם ההשכרה תתעכב.
- פרטי המימון או העסקה אינם ברורים: בררו את העלויות ואת משמעות התנאים לפני התחייבות.
מינוף נכס קיים להשקעת נדל"ן אינו מתאים אוטומטית לכל בעל נכס, ואישור מימון אינו מעיד שההשקעה מתאימה למשק הבית. מטרת הבדיקה היא לשקול את היתרונות מול הסיכונים ולוודא שההתחייבות מתיישבת עם יכולת ההחזר ועם רמת הסיכון שאתם מוכנים לשאת.
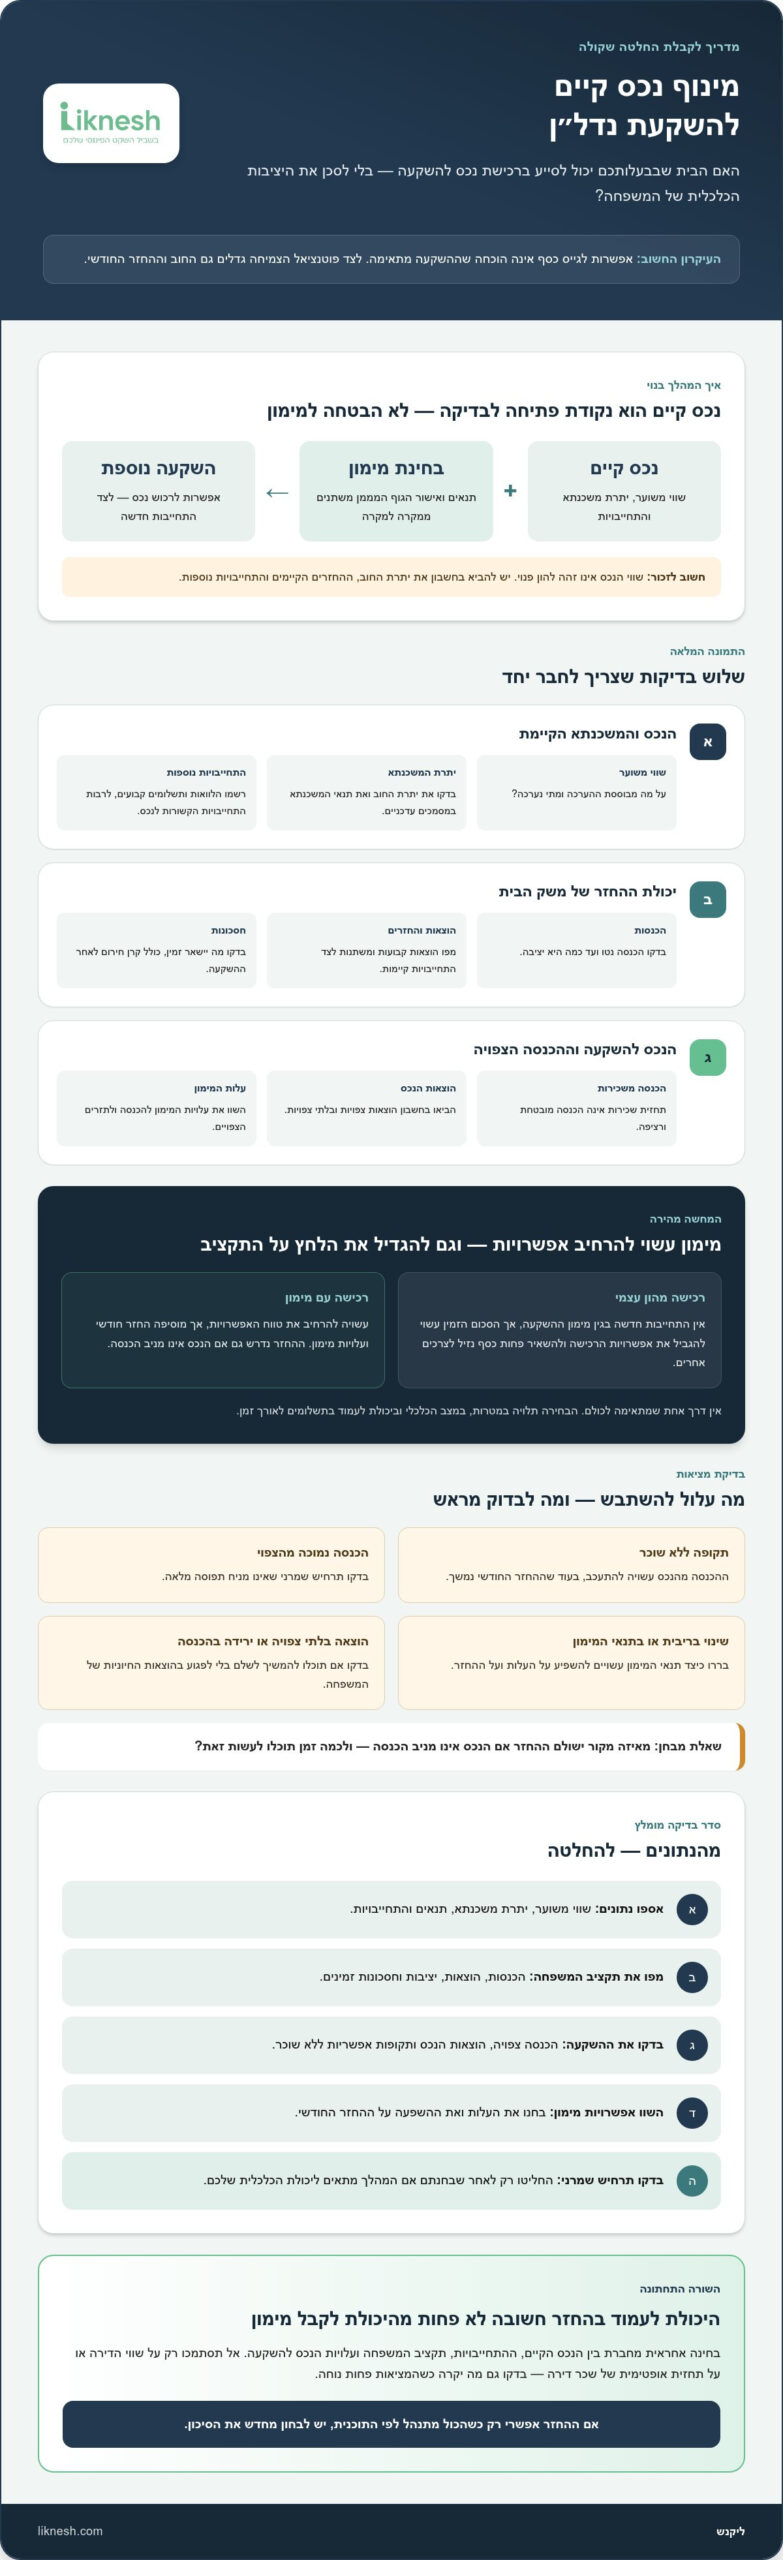
איך בוחנים את כדאיות ההשקעה מול עלות המימון?
ההשוואה החשובה אינה רק בין שכר הדירה הצפוי להחזר החודשי. כדי להבין אם העסקה עשויה להתאים, הפרידו בין ההכנסות, הוצאות הנכס, עלויות המימון וההון העצמי שיידרש. כך תוכלו לראות מה נשאר לאחר ההוצאות ומה קורה לתזרים אם ההכנסה נמוכה מהתחזית או אם צצה הוצאה לא מתוכננת.
| רכיב לבדיקה | מה לכלול |
|---|---|
| הכנסה צפויה | הכנסה משוערת מהשכרה, תוך התחשבות באפשרות לתקופות ללא שוכר. |
| הוצאות הנכס | הוצאות שוטפות והוצאות בלתי צפויות שיש להביא בחשבון בנכס המסוים. |
| עלויות המימון | ההחזר החודשי, תקופת ההתחייבות ועלויות נוספות לפי ההצעה בפועל. |
| הון עצמי נדרש | הכסף הזמין לרכישה ולהוצאות הנלוות, בלי להניח שכל ההון הנזיל צריך להיות מושקע. |
תשואה ברוטו מתייחסת להכנסה לפני הפחתת הוצאות. היא אינה מראה לבדה מה יישאר לאחר הוצאות הנכס ועלויות המימון. לכן גם אם ההכנסה הצפויה נראית גבוהה ביחס למחיר הרכישה, התמונה עשויה להשתנות כשמחשבים את התשלומים וההוצאות בפועל. בבחינת מינוף נכס קיים להשקעת נדל"ן, הפרידו בין ההכנסה המשוערת לבין הסכום שיישאר לאחר העלויות.
אילו תרחישים כדאי להשוות לפני התחייבות?
בדקו שלוש אפשרויות: רכישה בעזרת מימון נוסף, רכישה מתוך הון עצמי זמין או דחיית העסקה. לכל אפשרות חשבו את תזרים המזומנים בתרחיש בסיס ובתרחיש שמרני. בתרחיש השמרני הפחיתו את ההכנסה הצפויה או הגדילו את הוצאות הנכס, וסמנו כל הנחה שעדיין דורשת אימות. התוצאה היא כלי לתכנון, לא הבטחה לגבי ההכנסה או כדאיות ההשקעה.
איך משווים בין חלופות מימון בלי להתמקד רק בריבית?
השוו הצעות עדכניות לפי מכלול התנאים: גובה ההחזר החודשי, תקופת המימון, תנאי פירעון ועלויות נלוות. התנאים עשויים להשתנות בין לווים ובין הצעות, ולכן אל תסתמכו על נתון כללי או על הריבית בלבד. אם כבר קיימת משכנתא, אפשר לבדוק אם מיחזור משכנתא רלוונטי לתמונה הכוללת, בלי להניח מראש שהוא ישפר את התנאים.
מינוף נכס קיים להשקעת נדל"ן כדאי לבחון מול התקציב המשפחתי והתרחישים האפשריים, ולא לפי מחיר הנכס בלבד. כך תוכלו לשקול אם המימון מתאים ליכולת ההחזר ולמטרות שלכם. כדי לבחון את השפעתו על ההחזר החודשי, אפשר לפנות לייעוץ וליווי משכנתאות.
מהם הצעדים הבאים לפני מינוף נכס קיים להשקעת נדל״ן?
כדי לקבל החלטה שקולה, התקדמו בסדר ברור: אספו נתונים, בדקו את הנכס ואת ההשקעה, בחנו את השפעת המימון על תזרים המזומנים, השוו חלופות ורק אז החליטו. כך תפחיתו את הסיכון להסתמך על הערכה חלקית או על הנחה שהכנסה עתידית מהנכס תכסה את ההתחייבויות.
- אספו את הנתונים: הכנסות, הוצאות, יתרות חוב ופרטי המשכנתא הקיימת.
- בדקו את הנכס ואת ההשקעה: רכזו מידע זמין על הנכס המיועד, הוצאות צפויות והכנסה אפשרית.
- בחנו את התזרים: בדקו איך ההחזר ישתלב בתקציב, גם בתרחיש שבו ההכנסה מתעכבת או נמוכה מהצפי.
- השוו תנאי מימון: בדקו הצעות עדכניות ואת השפעתן על ההחזר החודשי ועל ההתחייבויות הקיימות.
- קבלו החלטה: התקדמו רק לאחר שביררתם את ההנחות ואת הסיכונים שנותרו פתוחים.
איזה מידע להכין לפני פגישת ייעוץ?
לבדיקה ראשונית אפשר לרכז מסמכים ונתונים כגון פירוט הכנסות והוצאות, יתרות של הלוואות, מסמכי המשכנתא העדכניים ומידע זמין על הנכס. אלה דוגמאות לחומרים שעשויים לעזור להבין את התמונה, ולא רשימת דרישות רשמית של גוף מממן. אם חסר נתון, סמנו זאת במקום להשלים אותו בהערכה לא מבוססת.
הגיעו גם עם מטרת ההשקעה, אופק הזמן המתוכנן והגבולות שלכם בנוגע לסיכון ולהחזר. ציינו בכנות מה עדיין אינו ידוע, למשל הוצאות אפשריות בנכס או מועד תחילת ההכנסה ממנו. מידע עדכני ותנאי מימון בפועל יש לברר מול הגורמים הרלוונטיים לפני התחייבות.
אם אתם עדיין מגבשים את כיוון ההשקעה, המדריך לתכנון השקעות נדל״ן יכול לסייע בהעמקת החשיבה על אסטרטגיית ההשקעה.
איך ליווי פיננסי יכול לעזור לבחון את התמונה הכוללת?
ייעוץ בתחום השקעות הנדל״ן וליווי משכנתאות יכולים לעזור לבחון יחד את מטרות ההשקעה, אפשרויות המימון וההשפעה על התקציב המשפחתי. Liknesh מציעה ייעוץ השקעות נדל״ן וליווי משכנתאות, אך חשוב לזכור שהייעוץ אינו מבטיח אישור מימון או תוצאה מסוימת. ההחלטה אם להתקדם נשארת שלכם, על בסיס הנתונים והתנאים שתבררו.
אם תרצו לבחון את הצעד הבא יחד עם Liknesh, תוכלו לקבוע פגישת ייעוץ חינם ראשונית לבירור המצב ולקבלת תובנות ראשוניות.
בדקו את התמונה המלאה לפני שמחליטים
מינוף נכס קיים להשקעת נדל"ן עשוי לפתוח אפשרות לרכישה נוספת, אך האפשרות לקבל מימון אינה מעידה בפני עצמה שההשקעה מתאימה. בחנו יחד את מצב הנכס והמשכנתא, את ההחזר החודשי ואת ההכנסות וההוצאות הצפויות מההשקעה. בדקו גם תרחיש שמרני: מה יקרה אם ההשכרה תתעכב, ההכנסה תהיה נמוכה מהצפי או תופיע הוצאה בלתי צפויה?
העיקרון פשוט: החלטה טובה נשענת על יכולת ההחזר של משק הבית, ולא רק על שווי הנכס או על פוטנציאל ההכנסה. השוואת חלופות, בדיקת תנאי המימון ותכנון התזרים יכולים לעזור לכם להבין אם כדאי להתקדם, להמתין או לבחור דרך אחרת.
Liknesh מציעה ייעוץ וליווי משכנתאות, ייעוץ השקעות נדל״ן ותכנון פיננסי למשפחות ולעסקים. הליווי יכול לסייע בבחינת התמונה משלב האבחון ועד לביצוע ההמלצות, אך אינו מבטיח אישור מימון או תוצאה מסוימת. קבעו פגישת ייעוץ חינם לבדיקת התמונה הפיננסית שלכם, ובררו מה עשוי להיות הצעד הבא המתאים למטרות וליכולת שלכם.
שאלות נפוצות על מינוף נכס קיים
האם אפשר למנף נכס קיים כדי לקנות דירה להשקעה?
כן, במקרים מסוימים נכס קיים עשוי לשמש בסיס לבחינת אפשרויות מימון לרכישת דירה להשקעה, אך הדבר תלוי באישור הגוף המממן ובנתוני הנכס והלווה. נבדקים, בין היתר, שווי הנכס, יתרת המשכנתא וההתחייבויות, לצד ההכנסות ויכולת ההחזר. גם אם קיימת אפשרות לקבל מימון, חשוב לבדוק בנפרד אם ההשקעה מתאימה לתקציב המשפחה ולתזרים הצפוי.
איך יודעים כמה כסף אפשר לקבל על חשבון נכס קיים?
אי אפשר לקבוע את הסכום לפי שווי הנכס בלבד. מתחילים בבירור השווי המשוער ובבדיקת יתרת המשכנתא והתחייבויות הקשורות לנכס, אך נתונים אלה אינם מלמדים לבדם כמה כסף יהיה זמין בפועל. הגוף המממן בוחן גם את ההכנסות, ההוצאות והיכולת לעמוד בהחזרים, וקובע את התנאים בהתאם לנתונים ולהצעה העדכנית. בררו את הסכום ואת התנאים ישירות מול הגורם הרלוונטי לפני קבלת החלטה.
האם מינוף נכס קיים תמיד כדאי להשקעת נדל״ן?
לא. מינוף נכס קיים להשקעת נדל״ן עשוי להרחיב את אפשרויות הרכישה, אך הוא גם יוצר התחייבות נוספת ועלות מימון. בדקו את ההכנסה הצפויה מהנכס לצד הוצאותיו וההחזרים, ואל תניחו שההשכרה תהיה רציפה או שהתשואה מובטחת. השוו בין האפשרות להשתמש במימון נוסף, להסתמך על הון עצמי זמין או להמתין. הבחירה תלויה במטרות שלכם, בתזרים המשפחתי וביכולת לשאת סיכון.
מה הסיכון בלקיחת משכנתא נוספת לצורך השקעה?
הסיכון המרכזי הוא שההחזר הנוסף יכביד על התקציב, במיוחד אם ההכנסה מהנכס מתעכבת, יש תקופות ללא שוכר או מופיעות הוצאות לא צפויות. ההתחייבות אינה נעלמת כשהנכס אינו מניב הכנסה, ולכן כדאי לתכנן מקור לכיסוי ההחזר גם בתרחיש כזה. בחנו את כלל החובות וההוצאות והשאירו מרווח להתמודדות עם שינוי בהכנסה. אם התוכנית עובדת רק כשהכול מתנהל בדיוק כצפוי, בחנו מחדש את הסיכון.
האם הבנק חייב לאשר מימון על בסיס נכס קיים?
אי אפשר להניח שהבנק יאשר מימון רק משום שהנכס בבעלותכם. האישור, הסכום והתנאים תלויים בבדיקת הבנק את הנכס, את ההתחייבויות ואת יכולת ההחזר שלכם. גם שווי נכס גבוה אינו מבטיח שהבקשה תאושר או שהתנאים יתאימו לכם. בררו את האפשרויות מול הגוף המממן ובחנו את התנאים בפועל לפני התחייבות. ייעוץ יכול לסייע לכם להבין את התמונה, אך אינו מבטיח אישור או תוצאה מסוימת.
אילו מסמכים כדאי להכין לפני בדיקת מינוף נכס?
לבדיקה ראשונית כדאי לרכז מסמכי משכנתא עדכניים, מידע על יתרת החוב ותנאי המשכנתא, תמונת הכנסות והוצאות, פירוט התחייבויות ומידע זמין על הנכס. אם יש נתונים ראשוניים על הנכס להשקעה, ההוצאות הצפויות וההכנסה האפשרית, כדאי לצרף גם אותם. הכינו בנוסף את מטרת ההשקעה ואת טווח הזמן המתוכנן. זו רשימת עזר לבירור, לא רשימת דרישות רשמית של גוף מממן, ולכן בדקו מולו אילו מסמכים נדרשים במקרה שלכם.


