
מה אם קבלת כסף מהדירה בלי למכור אותה תקל על התזרים היום, אבל תשפיע על מה שיישאר ממנה בעתיד? זו השאלה שכדאי להציב במרכז ייעוץ משכנתא הפוכה. משכנתא הפוכה היא הלוואה על חשבון דירת המגורים המיועדת לגילאי 55 ומעלה, ומאפשרת לקבל כסף נזיל ללא החזר חודשי. אלא שגם כשאין תשלום חודשי, החוב עשוי לגדול עם צבירת הריבית.
ההתלבטות מובנת: אולי אתם רוצים לשפר את איכות החיים, לסייע לבני המשפחה או להתמודד עם הוצאה משמעותית, ובו בזמן חשוב לכם לשמור על הבית ועל הביטחון של יקיריכם. לכן לא די לבדוק כמה כסף אפשר לקבל. חשוב להבין את תנאי המימון, העלויות וההשפעה האפשרית על הירושה, וגם מה עשוי לקרות אם תרצו למכור את הדירה.
במאמר נפרט כיצד פועלת המשכנתא ההפוכה, אילו שאלות כדאי לבחון מול התנאים שמציעים הגופים השונים, ואילו חלופות עשויות להתאים לצרכים ולתזרים שלכם. כך תוכלו לשקול את היתרונות מול ההשלכות, לשתף את המשפחה בשיקולים הרלוונטיים ולקבל החלטה שקולה שמתאימה לא רק להיום, אלא גם לתוכניות שלכם לעתיד.
נקודות מפתח
- משכנתא הפוכה עשויה לספק נזילות בלי החזר חודשי, אך חשוב לבחון מראש את השפעתה האפשרית על הבית והמשפחה.
- הבינו את ההבדל בין סכום הכסף שתקבלו לבין העלות הכוללת של ההלוואה לאורך זמן.
- השוו בין משכנתא הפוכה לחלופות לפי הצורך בנזילות, ההחזר החודשי, העלות וההשפעה על הנכס.
- לקראת ייעוץ משכנתא הפוכה, רכזו את מטרותיכם, ההכנסות, ההוצאות וההתחייבויות, ובקשו פירוט כתוב של התנאים והעלויות.
- פגישת ייעוץ חינם יכולה לספק תובנות ראשוניות ולסייע בבחינת האפשרויות מול התזרים והיעדים המשפחתיים.
מהי משכנתא הפוכה, ולמי היא עשויה להתאים?
לפעמים הבית הוא הנכס המרכזי של המשפחה, אבל ההכנסה השוטפת אינה מספיקה לכל צורך. ייתכן שתרצו לממן הוצאה משמעותית, לסייע לבני משפחה או לשפר את התזרים, בלי למכור את הדירה ולעזוב אותה. כאן עולה האפשרות לבדוק משכנתא הפוכה, תוך בחינה זהירה של המשמעות שלה לנכס ולעתיד המשפחתי.
משכנתא הפוכה היא הלוואה על חשבון דירת המגורים המיועדת לגילאי 55 ומעלה, ומאפשרת קבלת כסף נזיל ללא החזר חודשי. זו הלוואה כנגד הנכס, לא עסקת מכירה: הלווה מקבל כסף, והדירה משמשת בטוחה בהתאם לתנאי המימון. מידע כללי נוסף על המוצר ועל אופן פעולתו מופיע בערך משכנתה הפוכה.
איך מקבלים כסף בלי החזר חודשי?
במקום לשלם מדי חודש תשלום שוטף, מקבלים נזילות כנגד הדירה. אופן קבלת הכסף והתנאים תלויים בהצעה ובמסמכי המימון. חשוב להבחין בין סכום הכסף שמתקבל לבין העלות הכוללת: היעדר החזר חודשי אינו אומר שההלוואה נטולת עלות. הריבית והחוב עשויים להצטבר לאורך זמן, ולכן יש לבדוק במסמכים כיצד מחושבים החיובים, אם יש הצמדה, ומה קורה במצבים כגון פירעון או מכירת הדירה.
לדוגמה, אם המטרה היא לסגור פער בתזרים לתקופה מסוימת, כדאי לחשוב לא רק על הסכום הדרוש עכשיו, אלא גם על משך הזמן שבו יישאר החוב ועל השפעתו האפשרית על שווי הדירה שיישאר בעתיד. ייעוץ משכנתא הפוכה מסייע להציב את הצורך המיידי לצד ההשלכות ארוכות הטווח, ולא לבחון את סכום המימון לבדו.
למי כדאי לבדוק את האפשרות?
הבדיקה רלוונטית לבעלי דירת מגורים בגיל 55 ומעלה, שיש להם צורך כספי מוגדר ורוצים לבחון אפשרות לקבל נזילות בלי לעבור דירה. היא אינה מתאימה אוטומטית לכל בעל נכס: צריך לשקלל את ההכנסות וההוצאות, התחייבויות קיימות, מטרות המשפחה והתוכניות לעתיד. תנאי המימון עשויים להשתנות בין הגופים, ולכן אין להסיק מהגדרה כללית מה תהיה ההצעה האישית.
כדאי להחליט מראש מה רוצים לממן, כמה כסף נחוץ והאם קיימות חלופות שמתאימות יותר לתזרים ולנכס. אם הדבר מתאים לרצונכם, שיתוף בני משפחה רלוונטיים עשוי לעזור לנהל שיחה פתוחה על ההשלכות ועל הציפיות לעתיד. ההחלטה נשארת שלכם, וחשוב שתתקבל מתוך הבנה מלאה של העלות והתנאים.
איך משכנתא הפוכה פועלת ומה צריך להבין על החוב?
כדי להבין את ההתחייבות, חשוב להפריד בין שני דברים: הכסף שמתקבל עכשיו ויתרת ההלוואה שעשויה להצטבר בהמשך. הדירה משמשת בטוחה למימון, והחוב אינו נעלם משום שלא משלמים עליו מדי חודש. לכן כדאי לקרוא את ההצעה כמסלול לאורך זמן, ולא להסתפק בסכום שיועבר לחשבון.
היעדר החזר חודשי אינו מבטל את צבירת החוב. הריבית, ההצמדה אם קיימת, העמלות ואופן הפירעון נקבעים לפי תנאי המימון. הם עשויים להשפיע על היתרה, ולכן חשוב לבחון את המסמכים ולברר כיצד כל רכיב מחושב. אין להניח שתנאי הצעה אחת זהים לתנאי הצעה אחרת.
מה משפיע על סכום ההלוואה ועל יתרת החוב?
שווי הדירה הוא נתון מרכזי בבחינת המימון, ולצדו עשויים להילקח בחשבון גורמים נוספים בהתאם לתנאי הגוף המממן. אין להסיק את סכום ההלוואה לפי שווי הנכס בלבד, או להסתמך על אחוז מימון כללי בלי לראות הצעה עדכנית ומותאמת.
כדי להבין את העלות בפועל, בקשו לראות כיצד היתרה עשויה להשתנות לאורך תקופות שונות, ומה קורה אם הריבית משתנה או אם קיימת הצמדה. בדקו גם אילו הוצאות נלוות עשויות להתווסף ואיך הן משפיעות על החוב. כך תוכלו להבחין בין הסכום שתוכלו להשתמש בו לבין ההתחייבות שתעמוד מול הנכס בהמשך.
מה עשוי לקרות כשמוכרים את הדירה או מסדירים את ההלוואה?
אם מכירת הדירה או פירעון ההלוואה עשויים להיות רלוונטיים בעתיד, בדקו מראש מה קובעים מסמכי המימון: כיצד מסדירים את החוב, אילו עלויות עשויות לחול, ומהן האפשרויות לפירעון מלא או חלקי. התנאים משתנים בין הצעות, ולכן חשוב להסתמך על הנוסח הכתוב ולא על הנחות כלליות.
היתרה שתישאר לאחר הסדרת ההלוואה עשויה להשפיע על ההון שיישאר בנכס ועל תכנון הירושה. למשל, ככל שהחוב גדל, ייתכן שהחלק שנותר למשפחה יהיה קטן יותר. המשמעות תלויה בסכום ההלוואה, בתנאים ובמשך הזמן. כדאי לשקול את התרחיש הזה לצד הצורך הנוכחי, ולדבר עליו עם בני משפחה רלוונטיים לפי רצונכם.
במסגרת ייעוץ משכנתא הפוכה אפשר לבחון את תנאי המימון יחד עם התזרים והיעדים המשפחתיים. המטרה היא להבין את התמונה המלאה לפני שמחליטים, לא רק את סכום הכסף הזמין.
משכנתא הפוכה או חלופה אחרת: איך משווים נכון?
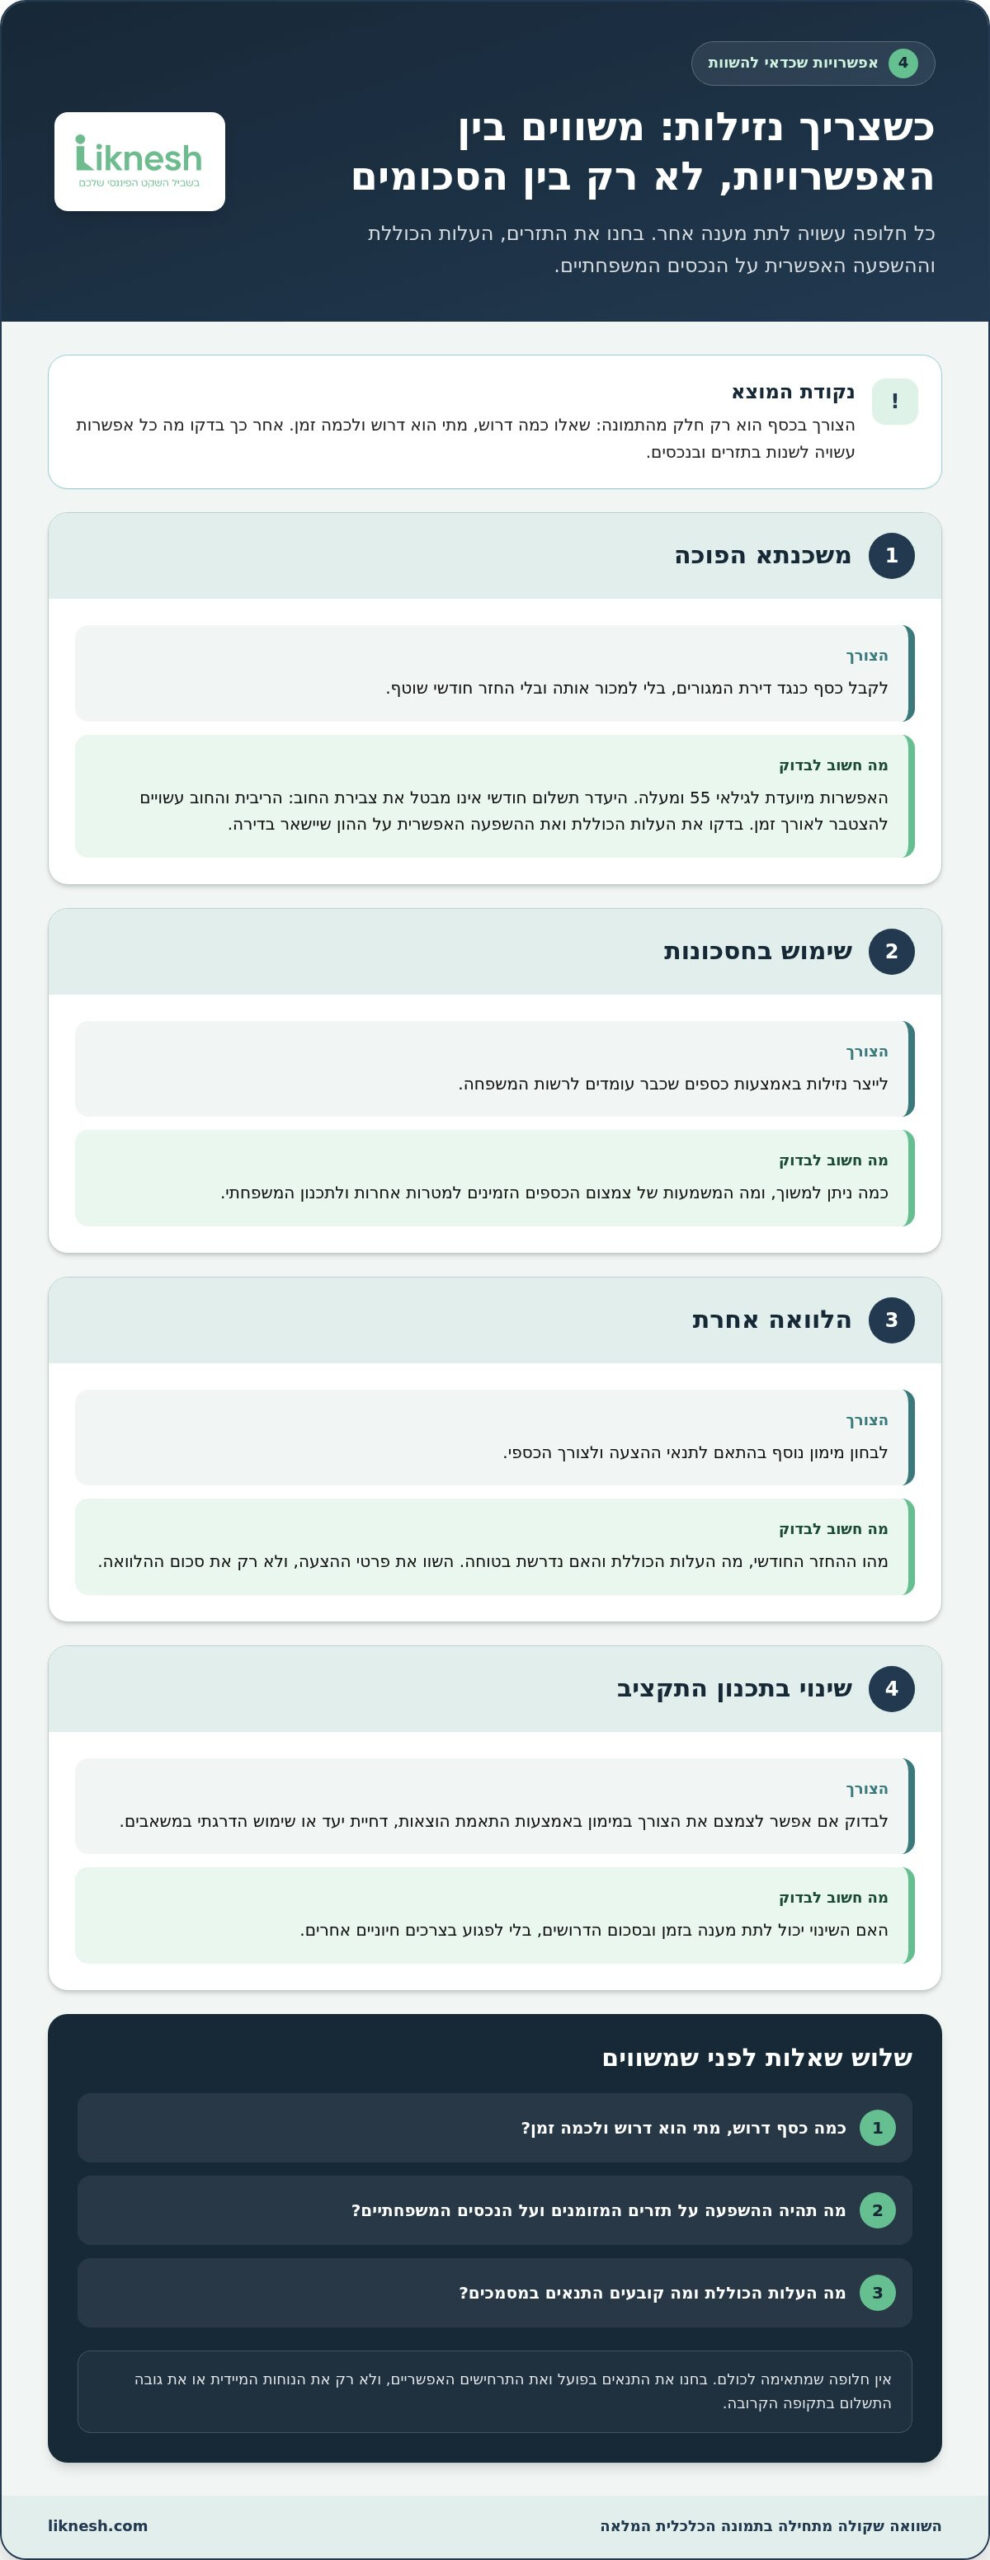
כשיש צורך בנזילות, משכנתא הפוכה היא אפשרות אחת לצד שימוש בחסכונות, בחינת הלוואה אחרת או שינוי בתכנון התקציב. אין חלופה שמתאימה לכולם, וגם לא כדאי להניח מראש שאפשרות מסוימת תחסוך כסף. השוו את הצורך, התזרים וההשפעה על הנכסים, ובחנו את התנאים בפועל לפני החלטה.
משכנתא הפוכה: עשויה לתת מענה לצורך בכסף בלי החזר חודשי שוטף. בדקו את העלות הכוללת לאורך זמן ואת ההשפעה האפשרית על ההון שיישאר בדירה.
שימוש בחסכונות: עשוי לספק נזילות בלי ליצור הלוואה חדשה, אך מצמצם את הכספים הזמינים למטרות אחרות. בדקו כמה ניתן למשוך ומה תהיה המשמעות לתכנון המשפחתי.
הלוואה אחרת: עשויה לספק כסף בהתאם לתנאים שלה, אך חשוב להבין מהו ההחזר החודשי, מה העלות הכוללת והאם נדרשת בטוחה. השוו את פרטי ההצעה ולא רק את סכום ההלוואה.
שינוי בתכנון התקציב: התאמת הוצאות, דחיית יעד או שימוש הדרגתי במשאבים עשויים להקטין את הצורך במימון. בדקו אם השינוי יכול לתת מענה בזמן ובסכום הדרושים, בלי לפגוע בצרכים חיוניים אחרים.
אילו שאלות כדאי להציב לצד כל חלופה?
התחילו בשלוש שאלות מעשיות: כמה כסף דרוש, מתי הוא דרוש ולכמה זמן צפוי הצורך? אחר כך השוו את ההשפעה על תזרים המזומנים ועל הנכסים המשפחתיים. בקשו להבין את העלות הכוללת ואת התנאים במסמכים, ולא רק את הנוחות המיידית או גובה התשלום בתקופה הקרובה.
כדאי לבחון גם מה יקרה אם הצורך הכספי יימשך יותר מהמתוכנן, ואם אפשר יהיה לשנות את התוכנית או לפרוע את ההתחייבות. ייעוץ משכנתא הפוכה יכול לסייע להעמיד את האפשרויות זו לצד זו, לפי המטרות, ההכנסות וההוצאות של המשפחה.
איך ההחלטה עשויה להשפיע על המשפחה והירושה?
בקשו למפות תרחישים שונים ולראות איזה הון עשוי להישאר בנכס בכל אחד מהם, בלי להתייחס לתוצאה עתידית כאל ודאות. ההשפעה תלויה בתנאי המימון, במשך הזמן ובנסיבות שיתפתחו. סכום ירושה אינו מובטח מראש.
חשוב להפריד בין הצורך והרצונות של בעל הנכס לבין הציפיות של בני המשפחה. שיחה פתוחה, אם הלווה מעוניין בה, עשויה לעזור להבין את השיקולים ולמנוע אי־הבנות. הבחירה צריכה להתבסס על התמונה הכלכלית ועל מה שנכון ללווה, תוך הבנה של ההשלכות האפשריות על המשפחה.
איך להתכונן לייעוץ משכנתא הפוכה ולקבל החלטה שקולה?
פגישה טובה מתחילה בתמונה ברורה של המצב ושל הסיבה שבגללה אתם שוקלים מימון. לפני ייעוץ משכנתא הפוכה, הגדירו מה תרצו לממן, מהו סכום הנזילות הדרוש ומתי תצטרכו אותו. כך אפשר לבחון את האפשרויות מול התזרים והיעדים המשפחתיים, ולא להתמקד רק בסכום שניתן לקבל.
אילו נתונים ומסמכים לארגן מראש?
רכזו מידע שיסייע להבין את התמונה הכלכלית. אין צורך להניח מראש שכל מסמך מסוים נדרש, שכן דרישות הגוף המממן עשויות להשתנות. כדאי להכין:
- מידע על הנכס: פרטים זמינים על הדירה והתחייבויות קיימות הקשורות אליה.
- הכנסות והוצאות: מקורות ההכנסה הקבועים, הוצאות שוטפות והוצאות צפויות.
- התחייבויות: הלוואות ותשלומים קבועים, לרבות הסכומים והמועדים שלהם.
- מטרת המימון: הסיבה לקבלת הכסף, הסכום הדרוש והמועד שבו הוא נדרש.
תמונת תזרים מסודרת תעזור לראות אם מדובר בצורך חד־פעמי או בפער מתמשך, ומה מידת הדחיפות. אם אינכם יודעים עדיין מהו הסכום המדויק, התחילו מאומדן ומרשימת ההוצאות הרלוונטיות.
אילו שאלות לשאול לפני שמתקדמים?
בקשו לקבל פירוט כתוב של התנאים, הריבית, ההצמדה אם קיימת, העמלות ואפשרויות הפירעון. שאלו כיצד נקבעת הריבית ומה עשוי לשנות את יתרת החוב לאורך זמן. בררו מה קובעים התנאים לגבי פירעון מוקדם ומכירת הדירה, ובקשו להבין את ההשלכות האפשריות בכל תרחיש.
אל תסתפקו בתשובה כללית או בהצגת הסכום הזמין. בקשו הסבר ברור על העלות הכוללת ועל הנחות החישוב, והשוו בין תרחיש שבו הכסף נדרש לזמן קצר לבין מצב שבו ההתחייבות נמשכת. תחזית אינה הבטחה לתוצאה, ולכן חשוב להבין מה עשוי להשתנות ולקרוא את המסמכים בעיון.
לצד בירור תנאי המימון, אפשר להיעזר במדריך יועץ המשכנתאות והליווי המקצועי כדי להבין את תהליך הליווי. פגישת ייעוץ חינם יכולה לשמש צעד ראשוני לאבחון המצב הפיננסי ולקבלת תובנות ראשוניות. לקראת קבלת החלטה, תאמו פגישת ייעוץ חינם לבחינת הצרכים, התזרים והאפשרויות המתאימות לכם.
איך ליקנש מלווה בדיקת משכנתא הפוכה?
הצעה למימון היא רק חלק מהתמונה. לפני שמחליטים אם להתקדם, כדאי להבין איך היא משתלבת בהכנסות, בהוצאות ובמטרות שלכם, ומה עשויות להיות השלכותיה על הנכס ועל התכנון המשפחתי. במסגרת ייעוץ משכנתא הפוכה, ליקנש מסייעת למפות את המצב הפיננסי ולבחון את האפשרויות ביחס לצרכים וליעדים. הייעוץ מספק ליווי ובחינה מקצועית, אך אינו מבטיח אישור או תנאי מימון מסוימים. ההצעה והאישור תלויים בגוף המממן ובתנאים שייקבעו.
מה בודקים בפגישת ייעוץ ראשונית?
בפגישת ייעוץ חינם מתחילים באבחון פיננסי ובשיחה על מטרת הנזילות: מה תרצו לממן, מהו הסכום הנדרש, ועד כמה הצורך דחוף. לצד זאת בוחנים את ההכנסות, ההוצאות, ההתחייבויות הקיימות והתזרים המשפחתי. המיפוי הזה עוזר להבחין בין צורך נקודתי לבין פער שנמשך לאורך זמן, ולבחון את האפשרויות מתוך התמונה הכוללת.
בהמשך, אפשר לרכז את השאלות שדורשות בירור במסמכי ההצעה ובתנאי הגוף המממן. למשל, כיצד מחושבת הריבית, אילו עמלות והצמדות עשויות לחול, ומה קובעים התנאים לגבי פירעון או מכירת הדירה. כך ברור מה כבר ידוע, מה צריך להבין לעומק, ומהם הצעדים הבאים. אין צורך לקבל החלטה רק מפני שקיימת הצעה; חשוב להבין אותה תחילה.
איך הופכים מידע להחלטה שמתאימה למשפחה?
ההחלטה צריכה לחבר בין המענה לצורך הנוכחי לבין ההשלכות האפשריות בהמשך. בוחנים כיצד המימון עשוי להשפיע על התזרים, על ההון שיישאר בנכס ועל היעדים העתידיים. אם תרצו, אפשר לשלב בשיחה גם בני משפחה רלוונטיים. השיקולים שלהם עשויים להיות חשובים, אך ההחלטה צריכה להתאים לרצונותיו ולנסיבותיו של הלווה.
כדי לחבר בין הנתונים להחלטות רחבות יותר, אפשר להיעזר גם במדריך על בניית תוכנית כלכלית משפחתית. כך ניתן לראות את המשכנתא ההפוכה כחלק מתכנון כולל, ולא כפתרון מנותק מהחיים ומהתוכניות שלכם.
מתלבטים מה כדאי לבדוק קודם? קבעו פגישת ייעוץ חינם לקבלת אבחון פיננסי ותובנות ראשוניות, בקצב שמתאים לכם.
בחנו את האפשרויות מתוך תמונה מלאה
ההחלטה אם משכנתא הפוכה מתאימה לכם אינה מתחילה רק בסכום שאפשר לקבל. חשוב להבין כיצד החוב עשוי להשתנות לאורך זמן, מה כתוב על ריבית, הצמדה, עמלות ופירעון, ואיך ההתחייבות עשויה להשפיע על הנכס ועל התוכניות המשפחתיות. השוו את האפשרות לחלופות בהתאם לצורך, לתזרים ולעלות הכוללת.
לפני שמתקדמים, הגדירו את מטרת המימון ואת הסכום הדרוש, ארגנו את תמונת ההכנסות, ההוצאות וההתחייבויות, ובקשו הסבר כתוב וברור לתנאים. שיתוף בני משפחה בשיחה, אם זה מתאים לרצונכם, עשוי לעזור לבחון יחד את המשמעויות. אין צורך להחליט בחופזה. החלטה שקולה מתחילה בשאלות הנכונות.
ליקנש מדווחת על יותר מעשר שנות ניסיון בליווי משפחות. בפגישת ייעוץ חינם תקבלו אבחון ראשוני ותובנות לגבי המצב הפיננסי, כדי להבין אילו נושאים כדאי לברר ומה עשוי להתאים ליעדים שלכם. קבעו פגישת ייעוץ חינם ובחנו את האפשרויות שלכם בשקט ובבהירות. כך תוכלו להתקדם עם יותר ידע וביטחון לקראת החלטה שמתאימה לכם ולמשפחה.
שאלות נפוצות על משכנתא הפוכה
מהי משכנתא הפוכה ולמי היא מיועדת?
משכנתא הפוכה היא הלוואה על חשבון דירת המגורים, המיועדת לגילאי 55 ומעלה ומאפשרת לקבל כסף נזיל ללא החזר חודשי. היא עשויה להתאים לבעלי דירה שזקוקים למימון ורוצים להמשיך להתגורר בבית, אך אינה מתאימה בהכרח לכל מצב. כדאי לבחון את מטרת הכסף, ההכנסות וההוצאות ואת ההשפעה האפשרית על הנכס והמשפחה, ולבדוק את התנאים בהצעה עצמה.
האם במשכנתא הפוכה באמת אין החזר חודשי?
במסלול משכנתא הפוכה ניתן לקבל כסף ללא החזר חודשי שוטף, בהתאם לתנאים שנקבעו בהצעה. עם זאת, היעדר תשלום חודשי אינו אומר שאין עלות או שהחוב נשאר קבוע. ריבית, הצמדה אם קיימת והוצאות נוספות עשויות להשפיע על היתרה לאורך זמן. חשוב לקרוא את מסמכי המימון ולברר כיצד ההתחייבות משתנה ומהן אפשרויות הפירעון.
איך מחושבת יתרת החוב במשכנתא הפוכה?
יתרת החוב תלויה בתנאי המימון ובמרכיבים המפורטים במסמכים, לרבות סכום ההלוואה, הריבית, הצמדה אם קיימת והוצאות שעשויות לחול. לכן אין דרך לקבוע את היתרה העתידית לפי סכום ההלוואה בלבד. בקשו הסבר כתוב שמציג כיצד מחושבת הריבית ואיך החוב עשוי להשתנות לאורך זמן. השוו בין הסכום שתקבלו לבין העלות הכוללת בתרחישים שונים.
מה קורה למשכנתא הפוכה כשמוכרים את הדירה?
מכירת הדירה עשויה לחייב הסדרה של ההלוואה, אך אופן הפירעון והעלויות תלויים בתנאים שנקבעו במסמכי המימון. לפני שמתקדמים, בדקו מה נכתב לגבי מכירה, פירעון מלא או חלקי וכל עמלה רלוונטית. אל תסתמכו על הנחה כללית לגבי התהליך. בקשו להבין מה יקרה ליתרת החוב במקרה שלכם, כדי להעריך איזה הון עשוי להישאר לאחר הסדרתה.
האם משכנתא הפוכה משפיעה על הירושה?
היא עשויה להשפיע על ההון שיישאר בנכס, משום שהחוב עשוי לגדול עם הזמן ולהיות מוסדר בהמשך. לכן ייתכן שהסכום שיישאר ליורשים יהיה קטן יותר, אך אי אפשר להבטיח מראש סכום ירושה מסוים. התוצאה תלויה, בין היתר, בגובה ההלוואה, בתנאי המימון ובמשך הזמן. כדאי להביא את הנושא בחשבון בתכנון, ולשתף בני משפחה לפי רצונכם.
אילו חלופות כדאי להשוות לפני שבוחרים במשכנתא הפוכה?
כדאי להשוות שימוש בחסכונות, בחינת הלוואה אחרת או שינוי בתכנון התקציב המשפחתי. בחנו כמה כסף דרוש ומתי, האם יש תשלום חודשי, מה העלות הכוללת ואיך כל אפשרות תשפיע על התזרים ועל הנכסים. גם פתרון שנוח בטווח הקצר עשוי להשפיע אחרת בהמשך. התאמת החלופה תלויה במצב האישי ובתנאים בפועל, ולכן השוואה אינה הבטחה לחיסכון.
איך מתכוננים לפגישת ייעוץ משכנתא הפוכה?
לפני הפגישה הגדירו את מטרת המימון, את הסכום הדרוש ואת המועד שבו תזדקקו לו. רכזו מידע על הכנסות, הוצאות קבועות, התחייבויות קיימות והנכס. הכינו גם שאלות על ריבית, הצמדה, עמלות, יתרת החוב ואפשרויות פירעון, ובקשו לראות את התנאים בכתב. פגישת ייעוץ חינם בליקנש כוללת אבחון ראשוני ותובנות לגבי המצב הפיננסי, כדי לסייע לכם להבין מה כדאי לבדוק.


