
מה אם המשכנתא שכבר יש לכם היא יתרון שכדאי לקחת לבית הבא? במעבר דירה, החשש לאבד תנאים קיימים מובן. עם זאת, גרירת משכנתא אינה מתבצעת באופן אוטומטי: הבנק בוחן את מצבכם הכלכלי ואת הנכס שאמור לשמש בטוחה. לכן גרירת משכנתא ייעוץ וליווי מתחילים בבדיקה מסודרת, ולא בהנחה שהתנאים הישנים יתאימו גם לעסקה החדשה.
כדאי להשוות בין גרירת המשכנתא, מיחזור משכנתא ולקיחת משכנתא חדשה. לכל אפשרות עשויות להיות השלכות שונות על הריביות, ההחזרים החודשיים והיכולת לממן את רכישת הנכס. אם נדרש מימון נוסף, בדקו כיצד הוא משתלב עם ההלוואה הקיימת ועם התקציב המשפחתי.
במאמר תבינו מתי אפשר לבקש לגרור משכנתא לנכס חדש, איך מתנהל התהליך מול הבנק ואילו שיקולים כדאי לבדוק לפני שמחליטים. נכיר את ההבדלים בין החלופות, את תפקיד הבנק באישור הנכס כבטוחה ואת הדרך להעריך אם הגרירה מתאימה למצב המשפחתי ולעסקה שלכם. כך תוכלו לגבש תוכנית פעולה על בסיס תמונה ברורה, ולא לקבל החלטה מתוך לחץ או חוסר ודאות.
נקודות מפתח
- הבינו מה גרירת משכנתא משנה בפועל ולמה אישור הבנק לנכס החדש הוא חלק מרכזי בתהליך.
- הכירו את שלבי התהליך, מהתארגנות על נתוני המשכנתא ועד לבחינת הנכס כבטוחה.
- השוו בין גרירת משכנתא למיחזור לפי התנאים, העלויות האפשריות וההשפעה על ההחזר החודשי.
- בדקו אם הגרירה מתאימה לתנאי ההלוואה, לנכס החדש, לתזרים המשפחתי ולמועד המעבר.
- גלו כיצד גרירת משכנתא ייעוץ וליווי יכולים לעזור לארגן את הנתונים, לבחון חלופות ולגבש תוכנית פעולה מול הבנק.
מהי גרירת משכנתא ומתי היא יכולה להתאים במעבר דירה?
כשעוברים דירה, לא תמיד חייבים לסלק את המשכנתא הקיימת ולקחת חדשה. גרירת משכנתא היא העברת המשכנתא הקיימת לנכס אחר, בכפוף לבדיקת הבנק ולאישורו. בפועל, מבקשים להחליף את הנכס שמשמש בטוחה להלוואה, ולא להעביר את הבעלות על ההלוואה לאדם אחר. כדי להבין את תפקיד הנכס כבטוחה, אפשר לקרוא גם על משכנתה.
האפשרות עשויה להתאים למשפחה שמוכרת דירה ורוכשת אחרת, אם תנאי ההלוואה הקיימת עדיין מתאימים לה. עם זאת, שמירה על תנאים קיימים אינה מבטיחה שגרירה תהיה האפשרות המשתלמת או המתאימה ביותר. בדקו את תנאי המשכנתא, פרטי העסקה, הנכס החדש והיכולת לעמוד בהחזר החודשי.
„גרירת משכנתא מחייבת בחינת ההלוואה, הנכס החדש ואישור הבנק.”
מה בדיוק גוררים כשעוברים לנכס חדש?
במשכנתא קיימת יש כמה רכיבים שכדאי להבחין ביניהם: יתרת ההלוואה שטרם נפרעה, תנאי המסלולים והריביות, והנכס המשועבד לבנק כבטוחה. בגרירה מבקשים להחליף את הנכס המשמש בטוחה, וההלוואה ותנאיה נבחנים במסגרת הבקשה. אין פירוש הדבר שהבנק מחויב לאשר את הנכס החדש או להשאיר את התנאים ללא שינוי.
הבנק בוחן את הבקשה לפי נסיבות העסקה והמידע שיוגש לו, לרבות פרטי הנכס החדש והתמונה הפיננסית של הלווים. לכן גם אם המשכנתא נראית מתאימה על הנייר, האישור אינו אוטומטי. גרירת משכנתא ייעוץ וליווי יכולים לעזור לארגן את הנתונים ולבחון את ההתאמה לפני שמתקדמים מול הבנק.
באילו מצבים כדאי לבדוק גרירת משכנתא?
כדאי לבדוק את האפשרות כשמתכננים למכור נכס ולקנות אחר, ורוצים להשוות בין המשך ההלוואה הקיימת לבין חלופות מימון. הבדיקה חשובה גם כשמועדי המכירה והרכישה אינם חופפים. במקרה כזה, בררו מול הבנק אילו אפשרויות קיימות לשמירת הבטוחה בתקופת הביניים, שכן הפתרון והתנאים עשויים להשתנות לפי העסקה והבנק.
לפני ההחלטה, בחנו את ההחזר החודשי הצפוי לצד תנאי המשכנתא. למשל, אם הנכס החדש יקר יותר ונדרש מימון נוסף, בדקו כיצד ההלוואה הקיימת והמימון הנוסף ישפיעו יחד על התקציב המשפחתי. המטרה אינה רק לשמר תנאים, אלא לוודא שההתחייבות הכוללת מתאימה ליכולת ההחזר ולתוכניות שלכם לאחר המעבר.
איך מתבצע תהליך גרירת משכנתא מול הבנק?
כדי לבדוק אם אפשר להעביר את המשכנתא לנכס החדש, כדאי לפעול לפי סדר ברור: לרכז את הנתונים, לבחון את ההיתכנות, לפנות לבנק, לברר כיצד תיבחן הבטוחה ולהשלים את ההליך בהתאם להנחיות שיתקבלו. כך אפשר לזהות מוקדם פערים בין העסקה המתוכננת לדרישות הבנק ולתאם את הטיפול במשכנתא עם לוחות הזמנים של מכירת הדירה ורכישת הנכס החדש.
„לפני התחייבות ללוחות זמנים, בדקו את דרישות הבנק ואת מבנה העסקה.”
אילו נתונים כדאי לרכז לקראת בדיקת הבקשה?
התחילו בתמונה עדכנית של המשכנתא הקיימת: יתרת ההלוואה, המסלולים וההחזר החודשי, כפי שהם מופיעים במסמכים העדכניים. רכזו גם מידע על הנכס החדש ועל עסקת המכירה והרכישה, לרבות המועדים המתוכננים אם הם ידועים. אלה נקודות פתיחה לבירור, ולא רשימת מסמכים מחייבת. הבנק עשוי לבקש מידע נוסף לפי הבקשה ונסיבותיה.
כדאי להכין גם תמונה משפחתית רחבה: הכנסות, התחייבויות קבועות והוצאות שמשפיעות על יכולת ההחזר. נתון יחיד, כמו גובה ההכנסה או יתרת המשכנתא, אינו מספיק כדי לקבוע שהגרירה מתאימה. בחנו את הנתונים יחד ובדקו כיצד ייראו ההתחייבויות לאחר המעבר.
מה בודקים מול הבנק במהלך התהליך?
בפנייה לבנק מבקשים לבחון את החלפת הבטוחה ואת פרטי העסקה. הבנק עשוי לבדוק את הנכס החדש ואת המידע הפיננסי שהוגש, ובהתאם לנסיבות להעלות דרישות נוספות או תנאים להמשך. הדרישות והמסמכים עשויים להשתנות בין בנקים ובין עסקאות, לכן בררו מה נדרש בבקשה שלכם במקום להסתמך על רשימה כללית.
תיאום מוקדם חשוב במיוחד כשהמכירה והרכישה אינן מתבצעות באותו מועד. למשל, אם מועד התשלום על הנכס החדש קודם לקבלת כספי המכירה, חשוב להבין כיצד הפער משפיע על תכנון המימון ועל בקשת הגרירה. אל תניחו שאישור הבנק והשלמת העסקה יסתדרו מעצמם לפי לוח הזמנים החוזי.
גרירת משכנתא ייעוץ וליווי עוזרים לארגן את התמונה הפיננסית, להכין שאלות ממוקדות ולנהל את הבירור מול הבנק באופן מסודר. אם אתם מתכננים מעבר, תוכלו להתחיל בבחינת ייעוץ וליווי משכנתאות ולגבש תוכנית פעולה שמתחשבת בעסקה וביכולת ההחזר שלכם.
גרירת משכנתא או מיחזור: איך משווים בין החלופות?
שמירה על תנאי המשכנתא הקיימת עשויה להישמע כמו הבחירה המתבקשת, אך היא לא מוכיחה שגרירה תהיה החלופה המשתלמת ביותר. מיחזור משכנתא הוא תהליך שבו פורעים את המשכנתא הקיימת ומחליפים אותה במשכנתא בתנאים אחרים, למשל במסלולים, בריביות או בתקופה. כדאי לבדוק גם לקיחת משכנתא חדשה, במיוחד אם נדרש מימון נוסף לרכישת הנכס.
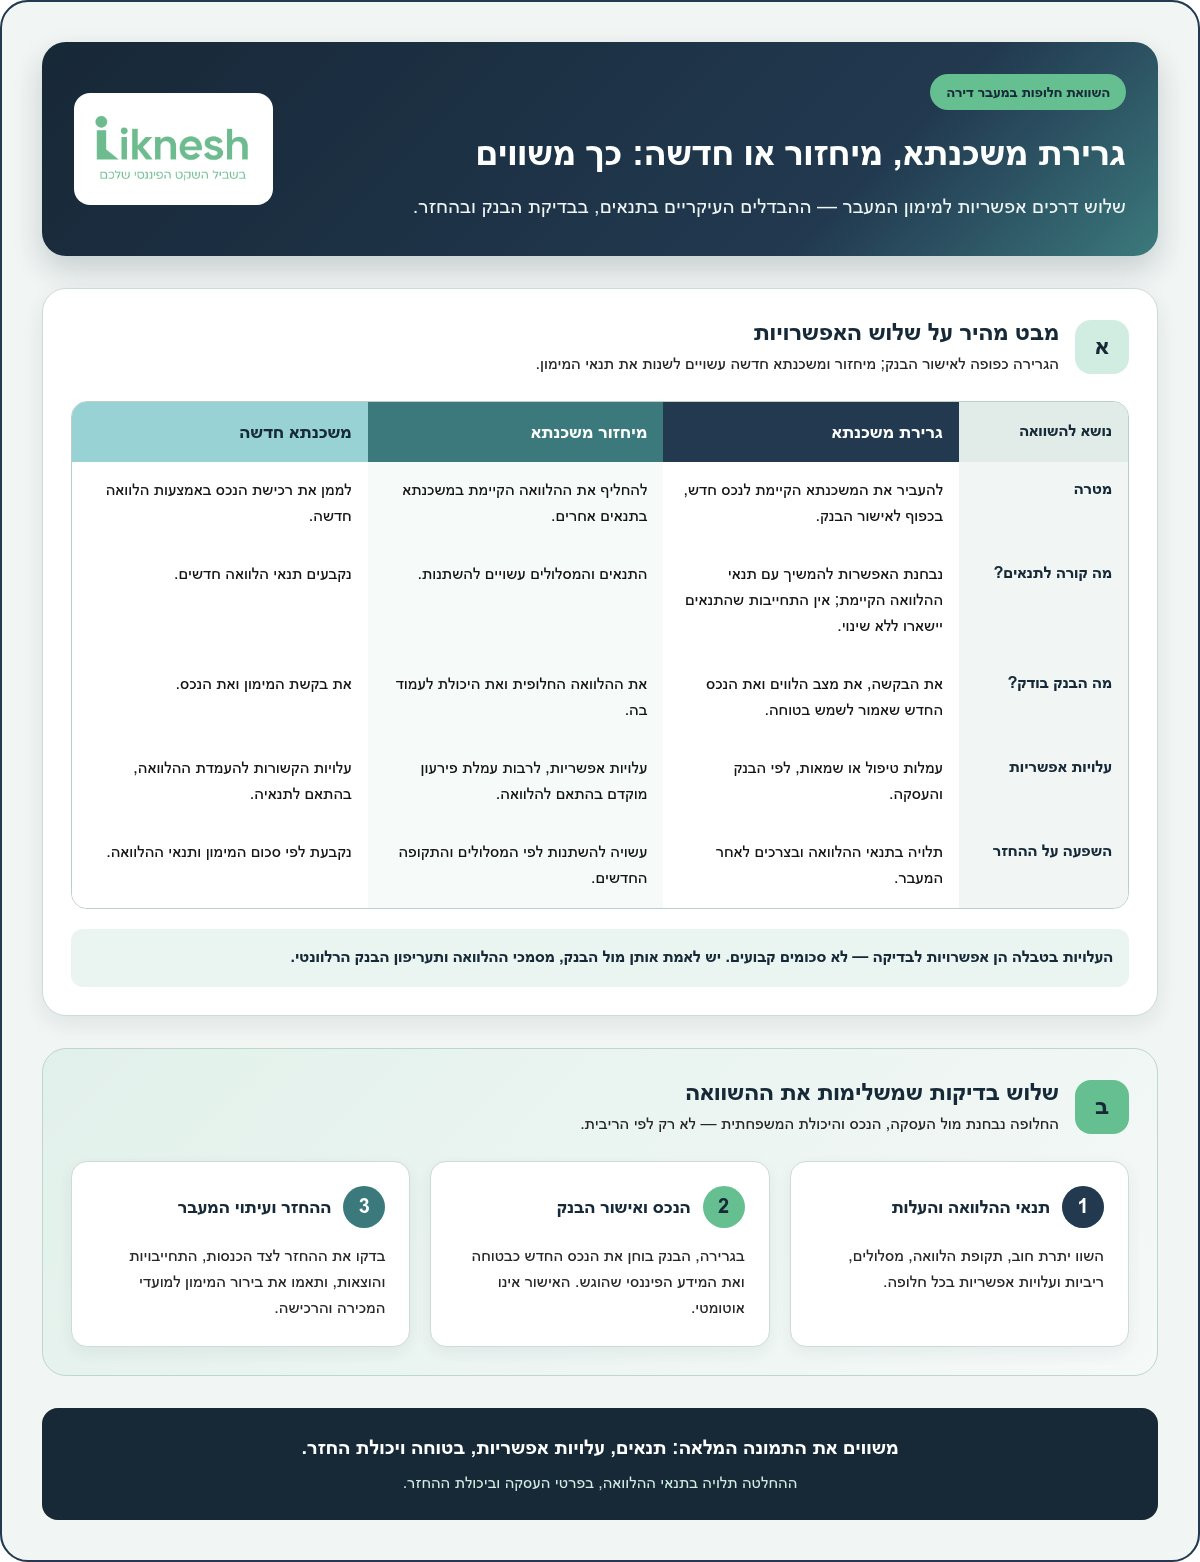
השוו את התמונה המלאה, ולא רק את הריבית או ההחזר החודשי:
| נושא להשוואה | גרירת משכנתא | מיחזור משכנתא | משכנתא חדשה |
|---|---|---|---|
| מטרה | העברת המשכנתא הקיימת לנכס חדש, בכפוף לאישור הבנק | החלפת ההלוואה הקיימת בתנאים אחרים | מימון רכישת הנכס באמצעות הלוואה חדשה |
| שינוי בתנאים | נבחנת האפשרות להמשיך עם תנאי ההלוואה הקיימת | התנאים והמסלולים עשויים להשתנות | נקבעים תנאי הלוואה חדשים |
| בדיקת הבנק | בדיקת הבקשה והנכס שישמש בטוחה | בדיקת ההלוואה החלופית והיכולת לעמוד בה | בחינת בקשת המימון והנכס |
| עלויות אפשריות | עמלות טיפול או שמאות, לפי הבנק והעסקה | עלויות אפשריות, לרבות עמלת פירעון מוקדם בהתאם להלוואה | עלויות הקשורות להעמדת ההלוואה, בהתאם לתנאיה |
| השפעה על ההחזר | תלויה בתנאי ההלוואה ובצרכים לאחר המעבר | עשויה להשתנות לפי המסלולים והתקופה החדשים | נקבעת לפי סכום המימון ותנאי ההלוואה |
העלויות המפורטות הן אפשרויות לבדיקה, לא סכומים קבועים. אמתו אותן מול הבנק, מסמכי ההלוואה ותעריפון הבנק הרלוונטי. גם ההחזר החודשי לבדו אינו מציג את כל התמונה: בדקו כיצד יתרת החוב, תקופת ההלוואה ותמהיל המסלולים משפיעים על ההתחייבות לאורך זמן.
מתי כדאי להשוות גרירה מול מיחזור משכנתא?
ההשוואה חשובה כשהתנאים הקיימים אולי כבר אינם מתאימים לתקציב או לתוכניות המשפחה, או כשהמעבר מצריך שינוי בסכום המימון. בחנו את ההחזר החודשי ואת מבנה המסלולים לצד הריביות. להרחבה על האפשרות השנייה, קראו את המדריך למיחזור משכנתא.
איך בונים השוואה שמביאה בחשבון את כל התמונה?
העמידו זו מול זו את שלוש החלופות: גרירה, מיחזור ומשכנתא חדשה. בכל אחת מהן השוו את יתרת החוב, תקופת ההלוואה, ההחזר החודשי והיכולת לעמוד בתשלומים לצד הוצאות המעבר. בדיקה של בניית תמהיל משכנתא יכולה לעזור להבין כיצד המסלולים משתלבים בצרכים שלכם. גרירת משכנתא ייעוץ וליווי מסייעים לארגן את הנתונים ולהשוות בין האפשרויות. הבחירה תלויה בכלל העלויות, בתנאי ההלוואה וביכולת ההחזר, ולא רק בשם החלופה.
איך יודעים אם גרירת המשכנתא מתאימה למצב שלכם?
החלטה על גרירה מתחילה בבדיקה רחבה, ולא רק בשאלה אם תנאי המשכנתא הקיימת נראים טובים. גם הלוואה שתנאיה נוחים לכם עשויה שלא להתאים לנכס החדש, להוצאות המעבר או ליכולת ההחזר לאחר שינוי בהכנסות ובהתחייבויות. עברו על הנקודות הבאות כדי להבין מה כדאי לברר:
- תנאי ההלוואה: האם המסלולים, תקופת ההלוואה וההחזר החודשי מתאימים לתקציב ולצרכים הנוכחיים שלכם?
- הנכס החדש: האם פרטי הנכס והעסקה מאפשרים לבנק לבחון אותו כבטוחה במקום הנכס הקיים?
- תזרים המשפחה: האם תוכלו לעמוד בהחזר הצפוי לצד הוצאות שוטפות, התחייבויות קיימות ועלויות המעבר?
- תזמון: האם מועדי המכירה והרכישה מאפשרים לתאם את הטיפול בבקשה מול הבנק?
אם תשובה אחת אינה ברורה, אין פירוש הדבר שגרירה אינה אפשרית. זה סימן שכדאי להעמיק בבדיקה לפני שמתחייבים לעסקה או מסתמכים על לוח זמנים מסוים.
מתי נדרשת בדיקה מעמיקה יותר?
פער בין מועד מכירת הדירה למועד רכישת הנכס החדש עשוי להשפיע על תכנון המימון ועל התיאום מול הבנק. כדאי לבדוק לעומק גם אם פרטי העסקה משתנים, למשל אם מחיר הנכס החדש משתנה, מתווסף צורך במימון או משתנה מבנה הרכישה. שינוי בהכנסות או בהתחייבויות המשפחה עשוי גם הוא להשפיע על בחינת יכולת ההחזר.
ההשפעה של כל שינוי תלויה בנתונים שלכם, בתנאי הבנק ובמסמכים שיוגשו. גם עלויות אפשריות, כגון עמלת טיפול או שמאות, אינן אחידות. כדי להבין מה רלוונטי לעסקה, עיינו בתעריפון הבנק ובמידע העדכני שיימסר במסגרת הבקשה, ולא בהערכה כללית.
איך הופכים את הבדיקה להחלטה מסודרת?
רכזו את פרטי המשכנתא, מועדי העסקה, ההחזר החודשי הצפוי והתקציב המשפחתי. לאחר מכן בחנו את הנתונים יחד: האם תנאי ההלוואה מתאימים גם עכשיו? האם תזמון המעבר מעשי? האם ההתחייבות הכוללת תישאר נוחה לניהול לאחר הרכישה? שמירת התנאים הקיימים היא שיקול חשוב, אך אינה מספיקה לבדה כדי לקבוע שגרירה עדיפה.
גרירת משכנתא ייעוץ וליווי יכולים לסייע בארגון הנתונים ובהשוואת האפשרויות לפי התמונה המשפחתית והעסקה. כצעד ראשון, אפשר לקבוע פגישת ייעוץ חינם לבדיקת המשכנתא ולמקד את השאלות שכדאי להפנות לבנק לפני שמתקדמים.
איך ייעוץ וליווי בגרירת משכנתא מקדמים אתכם להחלטה בטוחה?
במעבר דירה צריך לקבל כמה החלטות במקביל, ולעיתים קשה לראות איך המשכנתא הקיימת, הנכס החדש ולוחות הזמנים מתחברים. ייעוץ וליווי משכנתאות עוזרים לרכז את הנתונים, לזהות שאלות פתוחות ולהשוות בין גרירה לחלופות כמו מיחזור או משכנתא חדשה. על בסיס הבדיקה אפשר לבנות תוכנית פעולה שמתאימה לעסקה וליכולת ההחזר, לפני שמתקדמים מול הבנק.
הליווי אינו מחליף את החלטת הבנק ואינו מבטיח אישור, חיסכון או תנאי ריבית מסוימים. הוא עוזר ליצור סדר: להבין מה ידוע, לזהות מה צריך לברר ולהיערך לשיחה עם הבנק על בסיס תמונה פיננסית ברורה.
מה כולל ליווי מקצועי בתהליך?
התהליך מתחיל בבחינת המשכנתא הקיימת, מטרות המעבר והיכולת הכלכלית של המשפחה. לאחר מכן ממפים את החלופות ומגבשים דרך פעולה לפי נתוני ההלוואה, העסקה ותנאי הבנק. היועץ מסייע בארגון המידע, בהכנת הבקשה ובהתנהלות מול הבנק, עד לחתימה על חוזה ההלוואה במסגרת הליווי.
ליקנש מביאה ניסיון של מעל עשר שנים בליווי משפחות, ומלווה בתהליכי משכנתא משלב הגשת הבקשה ועד לחתימה. למי שרוצה להבין בהרחבה מה תפקידו של היועץ לאורך הדרך, אפשר לקרוא את המדריך על תפקיד יועץ משכנתאות.
איך להתכונן לפגישת ייעוץ ראשונית?
כדאי להגיע עם מסמכי משכנתא עדכניים ועם הפרטים הידועים על הנכס ועל עסקת המעבר. הכנה מראש תעזור למקד את הפגישה בנושאים החשובים לכם. למשל:
- מהם תנאי המשכנתא הקיימת, יתרת החוב וההחזר החודשי?
- איזה מידע יש לכם על הנכס החדש ועל מועדי המכירה והרכישה?
- האם צפויים שינוי בהכנסות או התחייבויות נוספות לאחר המעבר?
- אילו שאלות תרצו לברר על החלפת הבטוחה, לוחות הזמנים והעלויות האפשריות?
גרירת משכנתא ייעוץ וליווי מתחילים בהבנת המצב שלכם, ולא בהנחה מראש איזו חלופה תיבחר. הצעד הבא פשוט: קבעו פגישת ייעוץ חינם ובחנו את הצעד הבא. הביאו את מסמכי המשכנתא ואת פרטי המעבר כדי להתחיל את הבדיקה עם תמונה מסודרת ותוכנית פעולה ראשונית.
מתקדמים למעבר דירה עם תוכנית ברורה
גרירת משכנתא עשויה להתאים כשעוברים לנכס חדש, אך האפשרות לשמור על תנאים קיימים אינה מספיקה כדי להחליט. בחנו יחד את תנאי ההלוואה, התאמת הנכס כבטוחה, תזמון העסקה וההחזר החודשי הצפוי. השוואה בין גרירה, מיחזור ומשכנתא חדשה תעזור לראות את התמונה הרחבה ולבחור בדרך שמתאימה לצרכים ולתזרים המשפחתי.
בתהליך של גרירת משכנתא ייעוץ וליווי עוזרים לעשות סדר: לרכז נתונים, לבחון חלופות ולהכין תוכנית פעולה לקראת ההתנהלות מול הבנק. ליקנש מביאה מעל עשר שנות ניסיון מעשי בליווי משפחות, ומלווה בתהליך המשכנתא משלב הגשת הבקשה ועד לחתימה על חוזה ההלוואה. בפגישת ייעוץ חינם אפשר להתחיל באבחון ראשוני ולמקד את השאלות החשובות למעבר שלכם.
קבעו פגישת ייעוץ חינם ובחנו את אפשרויות גרירת המשכנתא שלכם. עם נתונים מסודרים ותוכנית שמתחשבת במצבכם, תוכלו להתקדם בביטחון רב יותר אל הבית הבא.
שאלות ותשובות על גרירת משכנתא
מה זה גרירת משכנתא?
גרירת משכנתא היא העברת המשכנתא הקיימת לנכס אחר, בדרך כלל במסגרת מעבר דירה, בכפוף לבדיקת הבנק ולאישורו. מבקשים לשנות את הנכס המשמש בטוחה להלוואה, ולא את הבעלות על ההלוואה. הבנק בוחן את הבקשה ואת פרטי הנכס החדש, ולכן תנאי המשכנתא הקיימת אינם מבטיחים שהגרירה תאושר או שכל התנאים יישארו ללא שינוי.
האם הבנק חייב לאשר גרירת משכנתא?
לא. גרירת משכנתא אינה מאושרת באופן אוטומטי, והבנק רשאי לסרב לבקשה. הוא בוחן את מצבם הפיננסי של הלווים, את פרטי העסקה ואת הנכס שאמור לשמש בטוחה. לכן כדאי לברר את ההיתכנות מול הבנק לפני שמסתמכים על הגרירה בלוחות הזמנים של מעבר הדירה. ליווי מקצועי יכול לסייע בארגון הנתונים ובהכנת הבקשה, אך אינו מבטיח אישור.
מה ההבדל בין גרירת משכנתא למיחזור משכנתא?
בגרירה מבקשים להעביר את המשכנתא הקיימת לנכס חדש ולהחליף את הנכס המשועבד לבנק, בכפוף לאישור. מיחזור משכנתא הוא תהליך שבו פורעים את ההלוואה הקיימת ומחליפים אותה במשכנתא בתנאים אחרים, כגון ריביות, תקופות או מסלולים. כדי להחליט, השוו את ההחזר החודשי, יתרת החוב, תקופת ההלוואה, מבנה המסלולים והעלויות האפשריות, ולא רק את שיעור הריבית.
האם אפשר לגרור משכנתא לנכס יקר יותר?
אפשר לבחון גרירה גם כשעוברים לנכס יקר יותר, אך אישור הבנק תלוי בנסיבות העסקה ובבדיקת הנכס והלווים. אם מחיר הרכישה גבוה מסכום המימון שניתן להעביר, ייתכן שיידרש מימון נוסף. בדקו כיצד המשכנתא הקיימת וכל הלוואה נוספת ישפיעו יחד על ההחזר החודשי ועל תזרים המשפחה. אל תניחו שתנאי הגרירה יחולו אוטומטית גם על סכום נוסף.
כמה זמן לוקח תהליך גרירת משכנתא?
תהליך גרירת משכנתא נמשך בדרך כלל כשלושים יום, אך במקרים מורכבים הוא עשוי להתארך לכמה חודשים. משך הטיפול תלוי, בין היתר, במורכבות העסקה ובמהירות העברת המידע והמסמכים הנדרשים. לכן כדאי להתחיל בבירור מוקדם ולתאם ציפיות מול הבנק לפני התחייבות למועדי מכירה ורכישה. אין לראות בהערכה כללית התחייבות ללוח זמנים מסוים.
אילו מסמכים צריך לגרירת משכנתא?
המסמכים הנדרשים משתנים לפי הבנק והעסקה, ולכן אין רשימה אחת שמתאימה לכל בקשה. כדאי להכין מידע עדכני על המשכנתא הקיימת, כמו יתרת החוב, המסלולים וההחזר החודשי, וכן פרטים זמינים על הנכס החדש ועל מועדי המכירה והרכישה. הבנק עשוי לבקש גם מידע על הכנסות והתחייבויות כדי לבחון את יכולת ההחזר. בררו מול הבנק מה נדרש במקרה שלכם.
האם כדאי לקחת ייעוץ וליווי לגרירת משכנתא?
ייעוץ וליווי יכולים לעזור לארגן נתונים, להבין את דרישות הבנק ולהשוות בין גרירה, מיחזור ומשכנתא חדשה. כך אפשר לבחון את תנאי ההלוואה לצד הנכס החדש, תזרים המשפחה ותזמון המעבר, ולגבש תוכנית פעולה מסודרת. גרירת משכנתא ייעוץ וליווי אינם מבטיחים אישור או תנאי ריבית מסוימים, אך יכולים לעזור לכם להגיע לבנק עם תמונה ברורה יותר ועם שאלות ממוקדות.


