
מה אם המוצר שמוביל את המכירות שלכם הוא דווקא זה שתורם הכי מעט לרווחיות? מחזור גבוה יכול להיראות כמו הצלחה, אבל הוא לא מספר כמה נשאר אחרי עלויות הייצור, כוח האדם וההוצאות המשותפות. בדיקת רווחיות מוצרים וקווים עסקיים עוזרת לראות את התמונה המלאה, ולא לקבל החלטות על סמך הכנסות בלבד.
אם קשה לכם להשוות בין מוצרים או להבין איזה קו עסקי כדאי לשפר, להרחיב או להפסיק, אתם לא לבד. הקושי גדל כשעלויות משותפות, כמו שכירות, שיווק וניהול, אינן מיוחסות באופן עקבי. התוצאה עלולה להיות השקעה במוצר הלא נכון, או ויתור על פעילות שיש לה פוטנציאל.
במדריך הזה נציג דרך מעשית לחשב רווחיות בצורה עקבית, להשוות בין מוצרים וקווים עסקיים על בסיס נתונים דומים, ולזהות מה באמת תורם לרווח ולתזרים המזומנים, כלומר למעקב אחר תנועות הכסף פנימה והחוצה בתקופה מסוימת. נבחן גם איך להפוך את הנתונים לתוכנית פעולה, ולתעדף צעדים שיחזקו את העסק בלי להסתמך על תחושות בלבד.
נקודות מפתח
- מחזור מכירות גבוה אינו מעיד בהכרח על רווחיות. בחנו גם את העלויות ואת התרומה העסקית של כל מוצר וקו.
- בדיקת רווחיות מוצרים וקווים עסקיים מתחילה בהגדרת יחידת הבדיקה ובאיסוף נתונים עקבי, כדי שההשוואה תהיה הוגנת.
- השוו לא רק רווח ליחידה, אלא גם את התרומה הכוללת, המשאבים הנדרשים והשפעת הפעילות על תזרים המזומנים.
- הפכו כל ממצא להחלטה מעשית: הגדירו פעולה, אחראי, מדד הצלחה ותאריך לבדיקה חוזרת.
- כשנתונים מפוזרים או החלטות מתנגשות, אבחון עסקי יכול לחבר בין הרווחיות, תזרים המזומנים ומנועי הצמיחה לתוכנית פעולה מותאמת.
למה בדיקת רווחיות מוצרים וקווים עסקיים חשובה גם כשהמכירות גדלות?
בדיקת רווחיות מוצרים וקווים עסקיים משווה בין ההכנסות, העלויות והתרומה העסקית של מוצרים או תחומי פעילות. היא עוזרת להבין מה נשאר לעסק אחרי המשאבים שנדרשו ליצירת המכירות, ולא רק כמה נמכר. לכן גם כשמחזור המכירות גדל, כדאי לבדוק אם הצמיחה באמת מחזקת את העסק.
מה ההבדל בין מחזור מכירות לרווחיות?
הכנסות ממכירות הן הסכום שהתקבל או נרשם ממכירת מוצרים ושירותים, לפני הפחתת העלויות הרלוונטיות. רווח הוא מה שנותר לאחר שמפחיתים את העלויות שנכללו בחישוב. רווחיות בוחנת את התוצאה ביחס להכנסות או למשאבים שהושקעו. ההבחנה הזו חשובה, משום ששתי פעילויות עם הכנסות דומות עשויות לדרוש כמויות שונות של חומרי גלם, שעות עבודה, טיפול ומשלוחים.
„מחזור הוא כמה מכרנו, רווח הוא מה נשאר אחרי העלויות, ורווחיות היא עד כמה הפעילות מייצרת רווח ביחס להכנסות או למשאבים שהושקעו.”
נניח, לצורך המחשה בלבד, שעסק מוכר מוצר מסוים בהכנסה חודשית של 20,000 ₪. אם העלויות הישירות והמשאבים הנדרשים למכירה מסתכמים ב־18,000 ₪, התרומה לפני הוצאות נוספות היא 2,000 ₪. מוצר אחר עשוי להכניס פחות, אך לדרוש פחות עבודה ועלויות ולהשאיר תרומה גדולה יותר. בחינת הרווחיות לפי מוצרים, לקוחות או ערוצי מכירה מסייעת לראות הבדלים כאלה, כפי שמוסבר גם בערך העוסק בבדיקת רווחיות.
מתי כדאי לבדוק מוצר או קו עסקי?
בדיקה נחוצה במיוחד כשהתמונה העסקית משתנה: הביקוש למוצר עולה או יורד, עלויות חומרי הגלם או העבודה משתנות, או שתנאי הפעילות מחייבים יותר זמן ומשאבים. שחיקה בתרומה, עומס שמקשה לספק הזמנות ותזרים מזומנים לא יציב, כלומר חוסר איזון בתנועות הכסף פנימה והחוצה בתקופה מסוימת, הם סימנים שכדאי לעצור ולבחון.
לפני הרחבת פעילות, שינוי תמחור או צמצום היצע, בדקו מה עשויה להיות השפעת ההחלטה על ההכנסות, העלויות והמשאבים. כך אפשר לזהות אם צמיחה במכירות צפויה לתרום לעסק, או להגדיל עומס בלי לשפר את התוצאה. הנתונים אינם מחליפים שיקול עסקי: הם מספקים בסיס שקוף יותר להחלטה, לצד מטרות העסק, צורכי הלקוחות והיכולת לבצע שינוי.
איך מחשבים רווחיות של מוצר או קו עסקי שלב אחר שלב?
כדי להשוות בין מוצרים בצורה מועילה, צריך לעבוד באותה שיטה ולדעת מה בדיוק נכלל בכל חישוב. בדיקת רווחיות מוצרים וקווים עסקיים אינה מסתכמת בחלוקת הרווח במספר המוצרים. היא מתחילה בהגדרת יחידת הבדיקה, ממשיכה באיסוף נתונים ובסיווג העלויות, ומסתיימת בהשוואה שמציגה גם את הנחות העבודה.
- הגדירו מה בודקים. בחרו מוצר, קבוצת מוצרים או קו עסקי, וקבעו תקופה אחידה, למשל חודש או רבעון. ודאו שההכנסות והעלויות מתייחסות לאותה תקופה ולאותה פעילות.
- רכזו את הנתונים. אספו הכנסות ועלויות שניתן לשייך ישירות לפעילות, כגון חומרי גלם, אריזה, עמלות מכירה או שעות עבודה ייעודיות. תעדו גם עלויות משותפות, אך אל תחלקו אותן אוטומטית בין כל המוצרים.
- חשבו תרומה ראשונית. הפחיתו מההכנסות את העלויות המשתנות, שעולות או יורדות בהתאם להיקף הפעילות. התוצאה מראה כמה נשאר לכיסוי עלויות קבועות ולתרומה לרווח העסק.
- השוו ובדקו את ההקשר. בחנו את התוצאה לצד היקף הפעילות, המשאבים שהיא דורשת וההשפעה על תזרים המזומנים, כלומר מעקב אחר תנועות הכסף פנימה והחוצה בתקופה מסוימת.
אילו נתונים צריך לאסוף לפני החישוב?
התחילו בריכוז ההכנסות לכל מוצר או קו עסקי באותה תקופת בדיקה. הוסיפו עלויות ישירות שאפשר לייחס לפעילות באופן ברור, והפרידו אותן מעלויות קבועות, כגון הוצאה שאינה משתנה ישירות עם מספר היחידות שנמכרו. אם יש הוצאות משותפות, רשמו מהן ומהי שיטת ההקצאה שנבחרה, למשל לפי שעות עבודה או שימוש בפועל. כשאין מדידה מדויקת, ציינו שמדובר באומדן, לא בעובדה חשבונאית מדויקת.
איך מחשבים תרומה ורווחיות בלי להטעות את עצמכם?
נניח שמוצר הניב בתקופה שנבחרה הכנסות של 30,000 ₪, והעלויות המשתנות שיוחסו לו הסתכמו ב־18,000 ₪. התרומה הראשונית היא 12,000 ₪. זהו מדד פנימי שמסייע לבחון את המוצר, אך אינו בהכרח הרווח הנקי של העסק: ייתכן שעדיין לא נוכו הוצאות קבועות, עלויות משותפות או רכיבים אחרים הרלוונטיים לדוחות העסק.
לכן כתבו ליד כל תוצאה מה נכלל בחישוב ומה נשאר מחוץ לו. „השוואה תקפה רק כשהנתונים, שיטת החישוב ותקופות הבדיקה עקביים.” אם שיניתם את אופן הקצאת ההוצאות או השוויתם תקופות שונות, ציינו זאת לפני שמסיקים מסקנות.
כשיש מוצרים רבים או שהנתונים מפוזרים, ליווי עסקי אסטרטגי יכול לסייע להפוך את האבחון לתוכנית פעולה מותאמת.
איך משווים בין מוצרים: רווחיות גבוהה לא תמיד מספרת את כל הסיפור
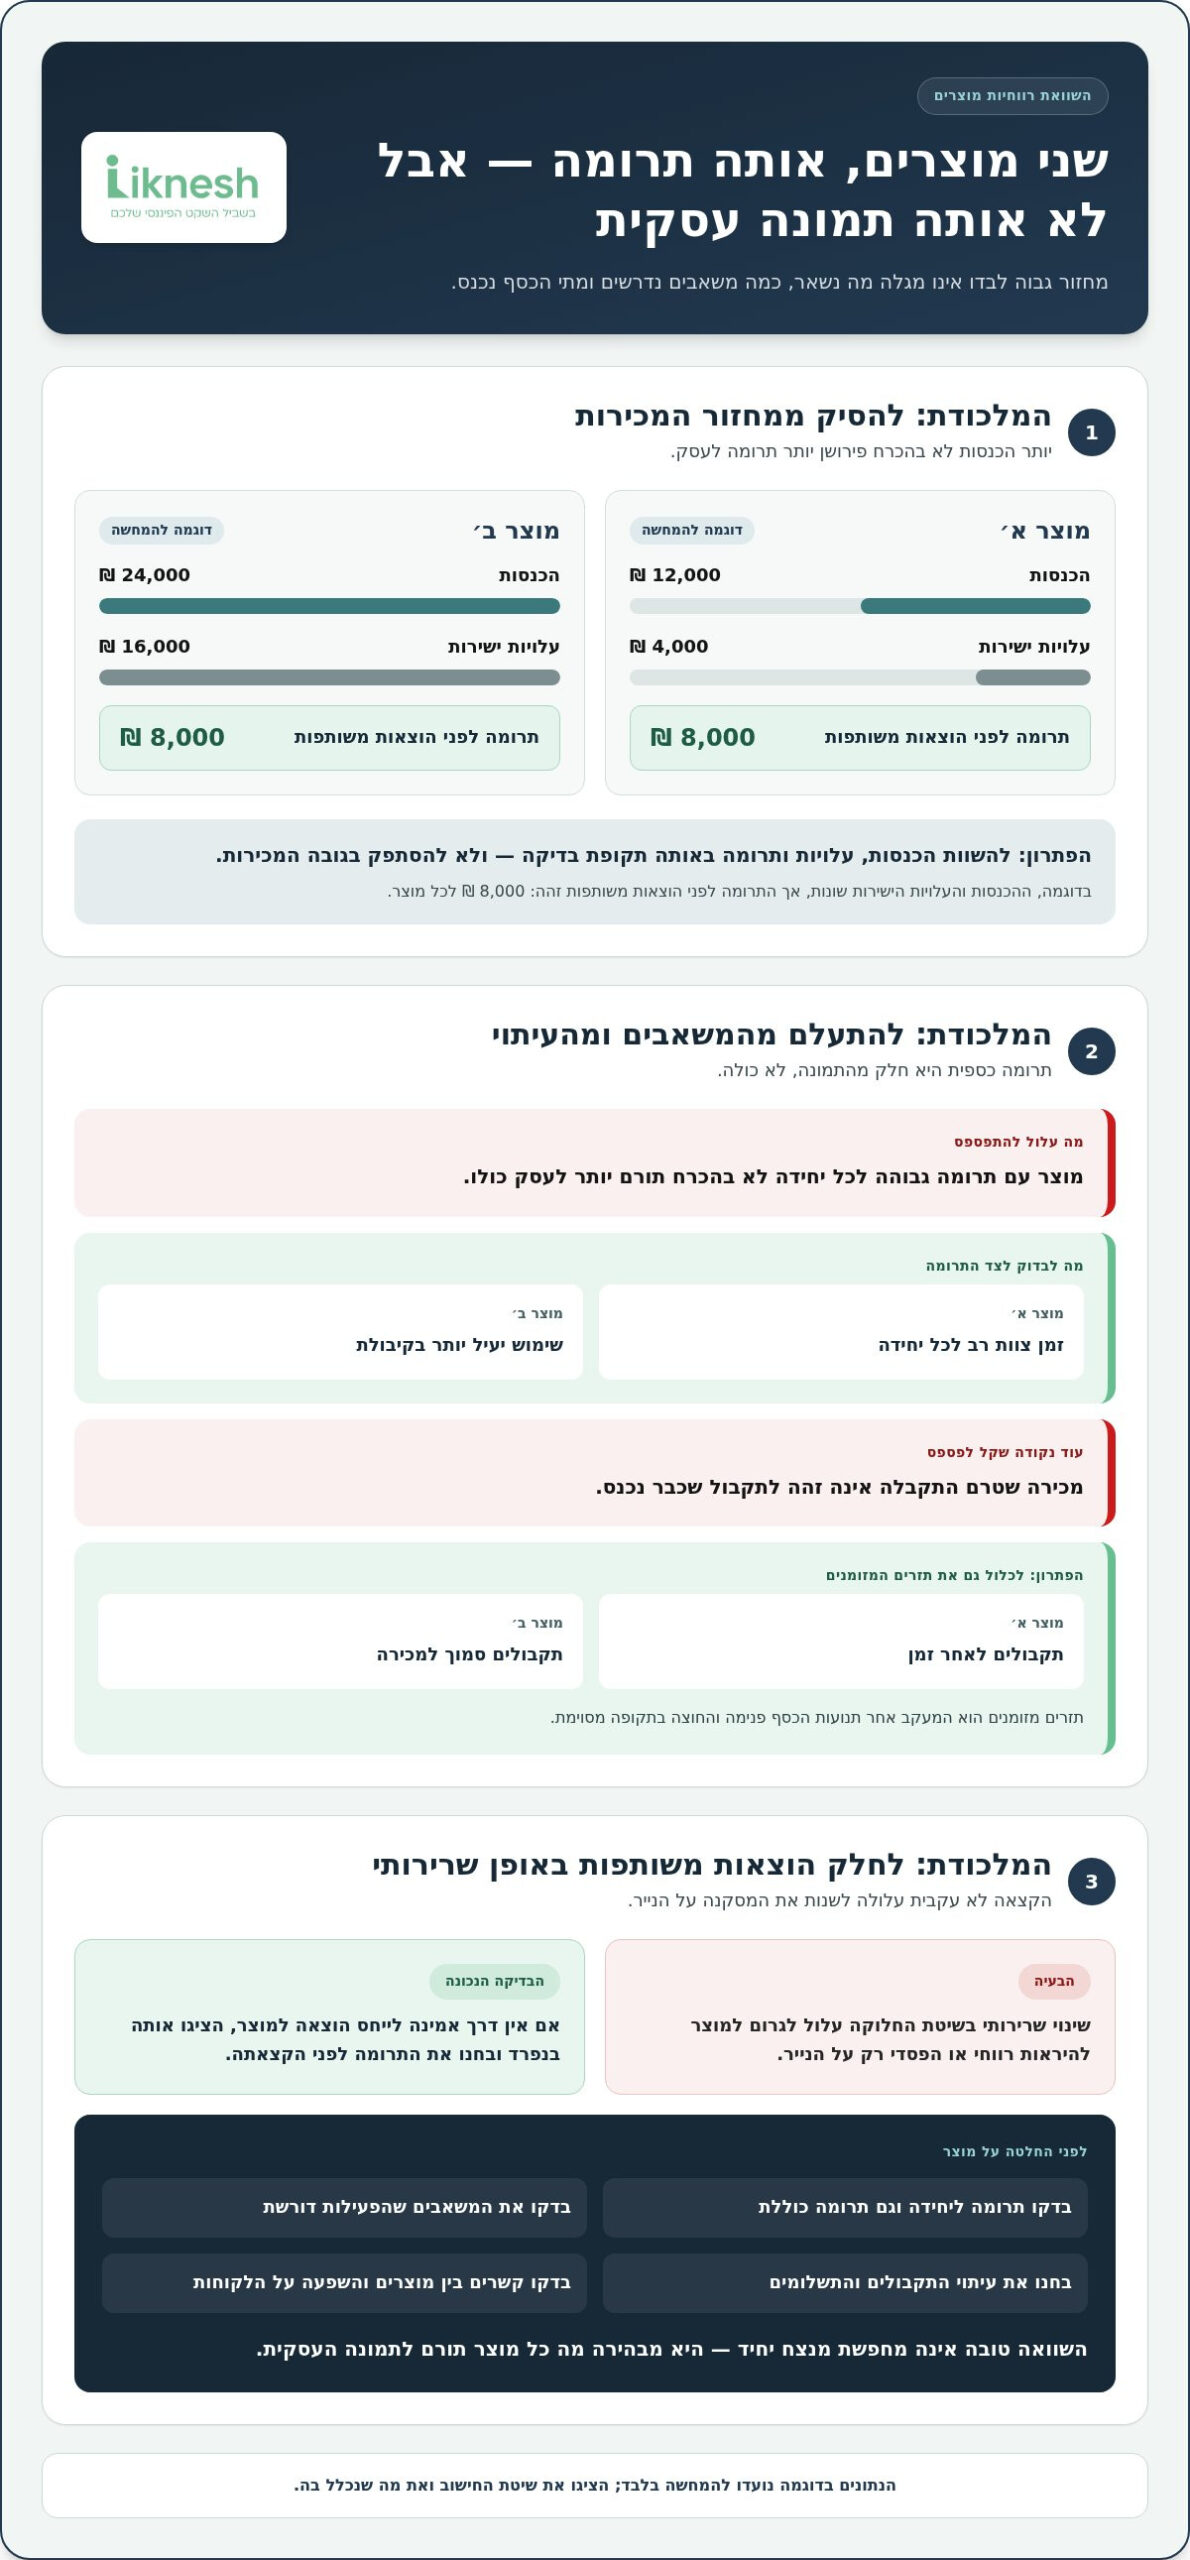
מוצר שמניב תרומה גבוהה בכל יחידה לא בהכרח תורם יותר לעסק כולו. כדי להשוות נכון, בדקו יחד את ההכנסות, העלויות הישירות, התרומה הכוללת, המשאבים הנדרשים ועיתוי התקבולים והתשלומים. כך תוכלו לזהות לא רק מה רווחי על הנייר, אלא גם מה מתאים ליכולת התפעולית ולצרכים של העסק.
אילו מדדים כדאי להשוות בין מוצרים וקווים עסקיים?
הטבלה הבאה היא דוגמה להמחשה בלבד. הסכומים והנתונים אינם נתוני שוק, אלא מדגימים כיצד מוצר עם תרומה גבוהה ליחידה עשוי להניב תרומה כוללת נמוכה יותר כאשר נמכרות ממנו מעט יחידות.
| מדד לתקופת הבדיקה | מוצר א׳ | מוצר ב׳ |
|---|---|---|
| הכנסות | 12,000 ₪ | 24,000 ₪ |
| עלויות ישירות | 4,000 ₪ | 16,000 ₪ |
| תרומה לפני הוצאות משותפות | 8,000 ₪ | 8,000 ₪ |
| משאבים נדרשים | זמן צוות רב לכל יחידה | שימוש יעיל יותר בקיבולת |
| תזרים מזומנים | תקבולים לאחר זמן | תקבולים סמוך למכירה |
בדקו גם תרומה ליחידה וגם תרומה כוללת. מוצר א׳ עשוי להיות רווחי יותר בכל מכירה, אבל אם היקף המכירות שלו קטן והוא דורש זמן צוות רב, ייתכן שמוצר ב׳ תורם לא פחות בתקופה ומנצל טוב יותר את המשאבים. תזרים המזומנים, כלומר מעקב אחר תנועות הכסף פנימה והחוצה בתקופה מסוימת, מוסיף עוד זווית: מכירה שטרם התקבלה אינה זהה לתקבול שכבר נכנס.
איך מתייחסים לעלויות משותפות ולתלות בין מוצרים?
אל תמהרו לחלק הוצאות משותפות באופן שרירותי. אם אין דרך אמינה לייחס הוצאה מסוימת למוצר, הציגו אותה בנפרד ובחנו את התרומה לפני הקצאתה. שינוי שרירותי בשיטת החלוקה עלול להפוך מוצר לרווחי או הפסדי רק על הנייר, ולכוון אתכם להחלטה שגויה.
חשבו גם על הקשר בין מוצרים. מוצר מסוים עשוי להוביל לקוחות לרכוש מוצר נוסף, או לחזק את הסיבה להמשיך לקנות מהעסק. לכן, מוצר שמציג ביצועים חלשים בפני עצמו אינו בהכרח מועמד לצמצום, גם אם המכירות של מוצר אחר גבוהות יותר. לפני החלטה, בדקו את ההשפעה על כלל הפעילות ועל חוויית הלקוח. השוואה טובה אינה מחפשת מנצח יחיד, אלא מבהירה מה כל מוצר תורם לתמונה העסקית.
מה עושים עם תוצאות בדיקת הרווחיות? תוכנית פעולה לעסק
המספרים אינם החלטה בפני עצמם. הם עוזרים להבין היכן כדאי לפעול: האם המחיר אינו מכסה את הערך והעלויות, האם תהליך העבודה יקר או איטי מדי, האם הביקוש השתנה, או שהמוצר דורש משאבים שאפשר לנצל טוב יותר. לפני שינוי רחב, בחרו פעולה ממוקדת שאפשר לבחון מול נתוני הבסיס.
איך בוחרים בין שיפור, הרחבה וצמצום?
התאימו את הצעד למקור הבעיה. אם התרומה נשחקת בגלל עלות מסוימת, בדקו שינוי בתהליך או באופן הרכש. אם המחיר אינו משקף את העלויות ואת הערך ללקוח, בחנו התאמת תמחור. כשיש ביקוש והפעילות עומדת ביעדיה, אפשר לבדוק הרחבה מדורגת; כשיש ירידה מתמשכת, בדקו התאמת היצע או צמצום מושכל.
אל תפסיקו מוצר בעקבות תקופה חלשה אחת או חישוב יחיד. ייתכן שמדובר בתנודה זמנית, בהוצאה חד־פעמית או בהנחה שגויה לגבי הקצאת עלויות. לפני החלטה, שקלו גם השפעה על לקוחות, על מוצרים משלימים ועל הזמן והקיבולת של הצוות. מוצר שנראה חלש בפני עצמו עדיין עשוי לתמוך בפעילויות אחרות.
„החלטה טובה מחברת נתון, הנחה ופעולה מדידה.” כדי להפוך אותה לתוכנית עבודה, תעדו לכל החלטה ארבעה פרטים:
- פעולה: מה משנים, למשל תהליך מסוים או רכיב בהיצע.
- אחראי: מי מוביל את הביצוע ומרכז את המידע.
- מדד: מה יראה אם השינוי עובד, כגון תרומה, זמן עבודה או תקבולים.
- מועד בדיקה: מתי חוזרים לנתונים, בהתאם למחזור הפעילות של העסק.
איך בונים מעקב שמונע חזרה לאותן הנחות?
קבעו תקופת מעקב שמתאימה למחזור המכירה והאספקה שלכם. בכל בדיקה השוו בין הביצועים בפועל לתחזית ולנתוני הבסיס, ובדקו אם ההנחות עדיין מתאימות. הסתכלו גם על תזרים המזומנים, כלומר מעקב אחר תנועות הכסף פנימה והחוצה בתקופה מסוימת. כך תוכלו להבחין בין שיפור ברווחיות לבין שינוי בעיתוי התקבולים והתשלומים.
כשמטרת הפעולה היא צמיחה, חשוב לתעדף אותה לצד צורכי העסק והמשאבים הזמינים. אפשר לקרוא עוד על בניית מנועי צמיחה לעסק. אם הנתונים מובילים להחלטות מורכבות או סותרות, קבלו ליווי עסקי אסטרטגי כדי להפוך את האבחון לתוכנית פעולה מותאמת.
איך ליווי עסקי עוזר להפוך בדיקת רווחיות להחלטות בטוחות יותר?
גם כשהנתונים זמינים, לא תמיד ברור מה הם אומרים על העסק כולו. כשיש כמה קווים עסקיים, מידע שמגיע ממקורות שונים או החלטות שנראות סותרות, אבחון עסקי מסודר יכול לחבר בין ההכנסות, העלויות ותזרים המזומנים, כלומר מעקב אחר תנועות הכסף פנימה והחוצה בתקופה מסוימת. כך אפשר לבחון לא רק איזה מוצר מציג מספר טוב, אלא גם מה עומד מאחורי התוצאה ומה עשוי לקרות אם מרחיבים, משנים או מצמצמים פעילות.
מה כולל תהליך ליווי עסקי ממוקד רווחיות?
התהליך מתחיל בהיכרות עם מצב העסק, אופי הפעילות והנתונים הזמינים. לאחר מכן ממפים את השאלות המרכזיות: היכן הרווחיות נשחקת, אילו הנחות צריך לבדוק ואילו נתונים חסרים כדי להשוות בין מוצרים או קווים עסקיים. בדיקת רווחיות מוצרים וקווים עסקיים מקבלת כך הקשר רחב יותר, ולא נשארת חישוב מנותק מהתפעול ומהתוכניות של העסק.
על בסיס האבחון, בונים צעדים מותאמים לשיפור הרווחיות ולניהול תזרים המזומנים. כל המלצה מחוברת למדד מעקב, כמו התרומה של פעילות, היקף עלויות או עיתוי התקבולים. בהמשך בודקים מה בוצע, מה השתנה והאם יש צורך להתאים את התוכנית. ל־Liknesh מעל 10 שנות ניסיון בליווי פיננסי, והתהליך נועד לתרגם את הנתונים להחלטות וליישום, לא להבטיח תוצאה מסוימת.
מתי נכון לבקש ליווי בהחלטות על מוצרים וקווים עסקיים?
ליווי עשוי להיות מועיל כשהרווחיות אינה ברורה, כשקשה להחליט היכן להשקיע זמן ותקציב, או כשנתוני המכירות, העלויות והתזרים אינם מציגים תמונה אחת. הוא רלוונטי גם כאשר החלטה על מוצר אחד משפיעה על פעילות אחרת, או כשהצוות מתלבט בין צמיחה לצמצום. במצבים כאלה, מבט מסודר מסייע לבחון חלופות והשלכות לפני שמתחייבים לשינוי.
להרחבה על תהליך של ליווי עסקי ממוקד תוצאות, אפשר לקרוא עוד בעמוד הייעודי. אם אתם רוצים להבין מה הצעד המתאים לעסק שלכם, קבעו פגישת ייעוץ חינם לבחינת המצב והאפשרויות. מתחילים באבחון מותאם, וממשיכים להחלטות שאפשר לעקוב אחריהן.
הפכו את הנתונים לצעד הבא של העסק
בדיקת רווחיות מוצרים וקווים עסקיים מאפשרת לראות מעבר למחזור המכירות: להבין אילו פעילויות תורמות לעסק, אילו משאבים הן דורשות ואיך הן משפיעות על תזרים המזומנים. כדי להשוות באופן מועיל, השתמשו בנתונים ובתקופות עקביים, והבחינו בין תרומה ליחידה לתרומה הכוללת. לפני שמרחיבים או מצמצמים פעילות, בדקו גם את הקשרים בין מוצרים ואת ההשפעה האפשרית על הלקוחות.
המטרה אינה להסתפק בחישוב, אלא לתרגם אותו להחלטה שאפשר לבצע ולמדוד. הגדירו מה תשנו, מי אחראי, איזה מדד יראה אם הפעולה מתקדמת ומתי תחזרו לבחון את התוצאה. כך גם אי־ודאות יכולה להפוך לתהליך מסודר יותר.
Liknesh משלבת אבחון עסקי, בניית מנועי צמיחה מותאמים וליווי לשיפור רווחיות וניהול תזרים מזומנים, עם מעל 10 שנות ניסיון בליווי פיננסי. רוצים לבחון מה נכון לעסק שלכם? קבעו פגישת ייעוץ חינם ובחנו את הצעד הבא לשיפור הרווחיות. התחילו בשאלה הנכונה, והתקדמו בהחלטות שקולות שמתאימות לעסק שלכם.
שאלות נפוצות על בדיקת רווחיות מוצרים וקווים עסקיים
איך בודקים רווחיות של מוצר בעסק?
בודקים רווחיות באמצעות השוואה בין הכנסות המוצר לעלויות ולמשאבים שנדרשו כדי למכור אותו. תחילה מגדירים תקופת בדיקה ומרכזים את ההכנסות, העלויות הישירות והעלויות המשתנות. אחר כך מחשבים את התרומה שנותרת לאחר ניכוי העלויות שנכללו, ומציינים אילו הוצאות עדיין לא נוכו. כדי לקבל תמונה מועילה, בוחנים גם את היקף המכירות, הזמן הנדרש וההשפעה על תזרים המזומנים.
מה ההבדל בין מחזור מכירות לרווחיות?
מחזור מכירות הוא סך ההכנסות ממכירות בתקופה, לפני הפחתת העלויות הרלוונטיות. רווח הוא הסכום שנותר לאחר ניכוי העלויות שנכללו בחישוב. רווחיות מתארת את היחס בין התוצאה לבין ההכנסות או המשאבים שהושקעו. לכן עסק יכול להציג מחזור גבוה, אך להישאר עם תרומה נמוכה אם עלויות הייצור, העבודה, המשלוחים או הטיפול במכירה גבוהות.
איך מחשבים רווחיות של קו עסקי עם עלויות משותפות?
רכזו תחילה את ההכנסות והעלויות שאפשר לשייך לקו העסקי באופן ישיר, וחשבו את התרומה לפני הוצאות משותפות. הציגו בנפרד עלויות כגון שכירות או ניהול אם אין בסיס אמין לייחוס שלהן. אם משתמשים בשיטת הקצאה, למשל לפי שימוש או שעות עבודה, תעדו אותה והציגו אותה כאומדן כשאין מדידה מדויקת. כך אפשר להשוות בין קווים בלי ליצור רושם של דיוק שאינו קיים.
האם מוצר עם מכירות גבוהות תמיד רווחי?
לא. מכירות גבוהות מראות שהמוצר מייצר הכנסות, אך אינן מלמדות לבדן כמה נשאר לאחר העלויות. מוצר עשוי לדרוש עבודה רבה, עלויות משתנות גבוהות או זמן ממושך עד לקבלת התשלום. מנגד, גם מוצר עם תרומה נמוכה בפני עצמו עשוי לעודד רכישת מוצרים נוספים או לתמוך בשימור לקוחות. לכן בוחנים את תרומתו הכוללת לעסק לפני שמחליטים אם להרחיב או לצמצם אותו.
מה עושים כשמוצר אינו רווחי לפי החישוב?
ראשית, בודקים שהנתונים מלאים, שתקופת הבדיקה מתאימה וששיטת חישוב העלויות עקבית. לאחר מכן מנסים לזהות את מקור הקושי: מחיר, עלות, ביקוש או תהליך עבודה. אפשר לבחון התאמת תמחור, שיפור תהליך או שינוי בהיצע, ולמדוד את ההשפעה לפני החלטה רחבה. אל תפסיקו מוצר בעקבות חישוב יחיד; בדקו גם אם הוא תומך במכירת מוצרים אחרים או בקשר עם לקוחות.
כל כמה זמן כדאי לבדוק רווחיות של מוצרים?
אין תדירות אחת שמתאימה לכל עסק. קבעו את מועד הבדיקה לפי מחזור הפעילות, תדירות השינויים בביקוש ובעלויות, והקצב שבו מצטברים נתונים שימושיים. כדאי לבדוק מחדש גם לפני החלטה משמעותית על תמחור, הרחבה או צמצום, וכן כשחל שינוי בתנאי הפעילות. השוו בכל פעם תקופות ונתונים באותה שיטה, כדי לזהות מגמה ולא להסיק מסקנות מתנודה נקודתית.
האם תזרים מזומנים ורווחיות הם אותו הדבר?
לא. רווחיות בוחנת את ההכנסות מול העלויות לפי שיטת החישוב שנבחרה, ואילו תזרים מזומנים הוא מעקב אחר תנועות הכסף פנימה והחוצה בתקופה מסוימת. עסק יכול להציג פעילות רווחית, אך להתמודד עם תזרים לא יציב אם התשלומים לספקים יוצאים לפני שהתקבולים מלקוחות נכנסים. לכן כדאי לעקוב אחר שני המדדים: אחד מסייע להבין את התוצאה העסקית, והשני את תנועת הכסף בפועל.


