
מה אם ההחזר החודשי שלכם נראה סביר, אבל המסלולים, הריביות והיתרות מספרים תמונה אחרת? בדיקת תיק משכנתא קיים מתחילה בדוח הבנק, אך לא מסתיימת בו. כדי להבין אם המשכנתא מתאימה לכם כיום, צריך לחבר בין הנתונים שבה לבין ההכנסות, ההוצאות והתוכניות של המשפחה.
קל ללכת לאיבוד בין שמות המסלולים, שיעורי הריבית והיתרות שנותרו. וגם כשיש שינוי בתנאי השוק או בהכנסה, לא תמיד ברור אם הוא מצדיק בדיקה מעמיקה. חשוב לזכור: הפחתת ההחזר החודשי לא בהכרח מפחיתה את העלות הכוללת, ולכן לא כדאי להניח מראש ששינוי בתנאי המשכנתא הוא הצעד הנכון.
במאמר הזה תלמדו אילו נתונים לאסוף, איך לקרוא את תמונת המשכנתא ואילו נקודות עשויות להצדיק בדיקה נוספת. נבחן גם כיצד להעריך אפשרויות לשינוי מול ההחזר החודשי, העלות לאורך זמן והתכנון הכלכלי המשפחתי. כך תוכלו להתקדם על בסיס נתונים, ולא לפי תחושת בטן.
נקודות מפתח
- בדיקת תיק משכנתא קיים היא שלב לאבחון המצב, ולא התחייבות לבצע מיחזור משכנתא.
- רכזו את מסמכי המשכנתא והנתונים המרכזיים, כמו מסלולים, יתרות והחזרים, כדי לקבל תמונה מסודרת.
- השוו בין תנאי ההלוואה לבין צורכי המשפחה כיום, ובחנו בנפרד את ההחזר החודשי ואת העלות הכוללת.
- אחרי הבדיקה אפשר להמשיך כרגיל, לעקוב או לבחון שינוי, בהתאם לנתונים, למטרות ולעלויות.
- ליווי מקצועי יכול לעזור לרכז מידע, לבחון חלופות ולהגדיר צעדים שמתאימים לתכנון הכלכלי המשפחתי.
מה כוללת בדיקת תיק משכנתא קיים ולמה כדאי להתחיל ממנה?
החזר חודשי הוא רק חלק מהתמונה. בדיקת תיק משכנתא קיים מחברת בין נתוני ההלוואה, כמו יתרות, מסלולים וריביות, לבין ההכנסות, ההוצאות והיעדים של המשפחה כיום. כך אפשר להבין אם מבנה המשכנתא עדיין מתאים, לזהות נקודות שראויות לבחינה ולשקול צעדים על בסיס נתונים ולא מתוך לחץ או תחושת בטן.
כדאי להבחין בין בדיקת מצב לבין החלטה לבצע מיחזור משכנתא. הבדיקה היא שלב של איסוף וניתוח; מיחזור הוא צעד אפשרי שבו פורעים את המשכנתא הקיימת ומחליפים אותה במשכנתא בתנאים אחרים. גם אם מתגלה פער בין תנאי התיק לצרכים הנוכחיים, אין פירוש הדבר ששינוי בהכרח ישתלם. משווים חלופות, בוחנים את העלויות ואת ההשפעה לאורך זמן, ורק אז מחליטים.
בדיקת תיק משכנתא בוחנת נתונים, צרכים וחלופות לפני החלטה. זו נקודת פתיחה לקבלת תמונה בהירה יותר, לא הבטחה לחיסכון או לשינוי בתנאי ההלוואה. כדי להתקדם, כדאי לבדוק מה כתוב במסמכים, להעריך את הנתונים בהקשר של החיים שלכם, ואז להחליט אם נכון להשאיר את התיק כפי שהוא, לעקוב אחריו או לבחון שינוי.
אילו נתונים חשוב לראות בתיק המשכנתא?
התחילו בדוח המשכנתא או באזור האישי באתר הבנק. רכזו במקום אחד את יתרת ההלוואה, ההחזר החודשי, פירוט המסלולים, הריבית בכל מסלול ותאריך הסיום הצפוי. המסמכים והדרך לקבל אותם עשויים להשתנות בין הבנקים, לכן התמקדו בפרטים שמופיעים בדוח העדכני שלכם.
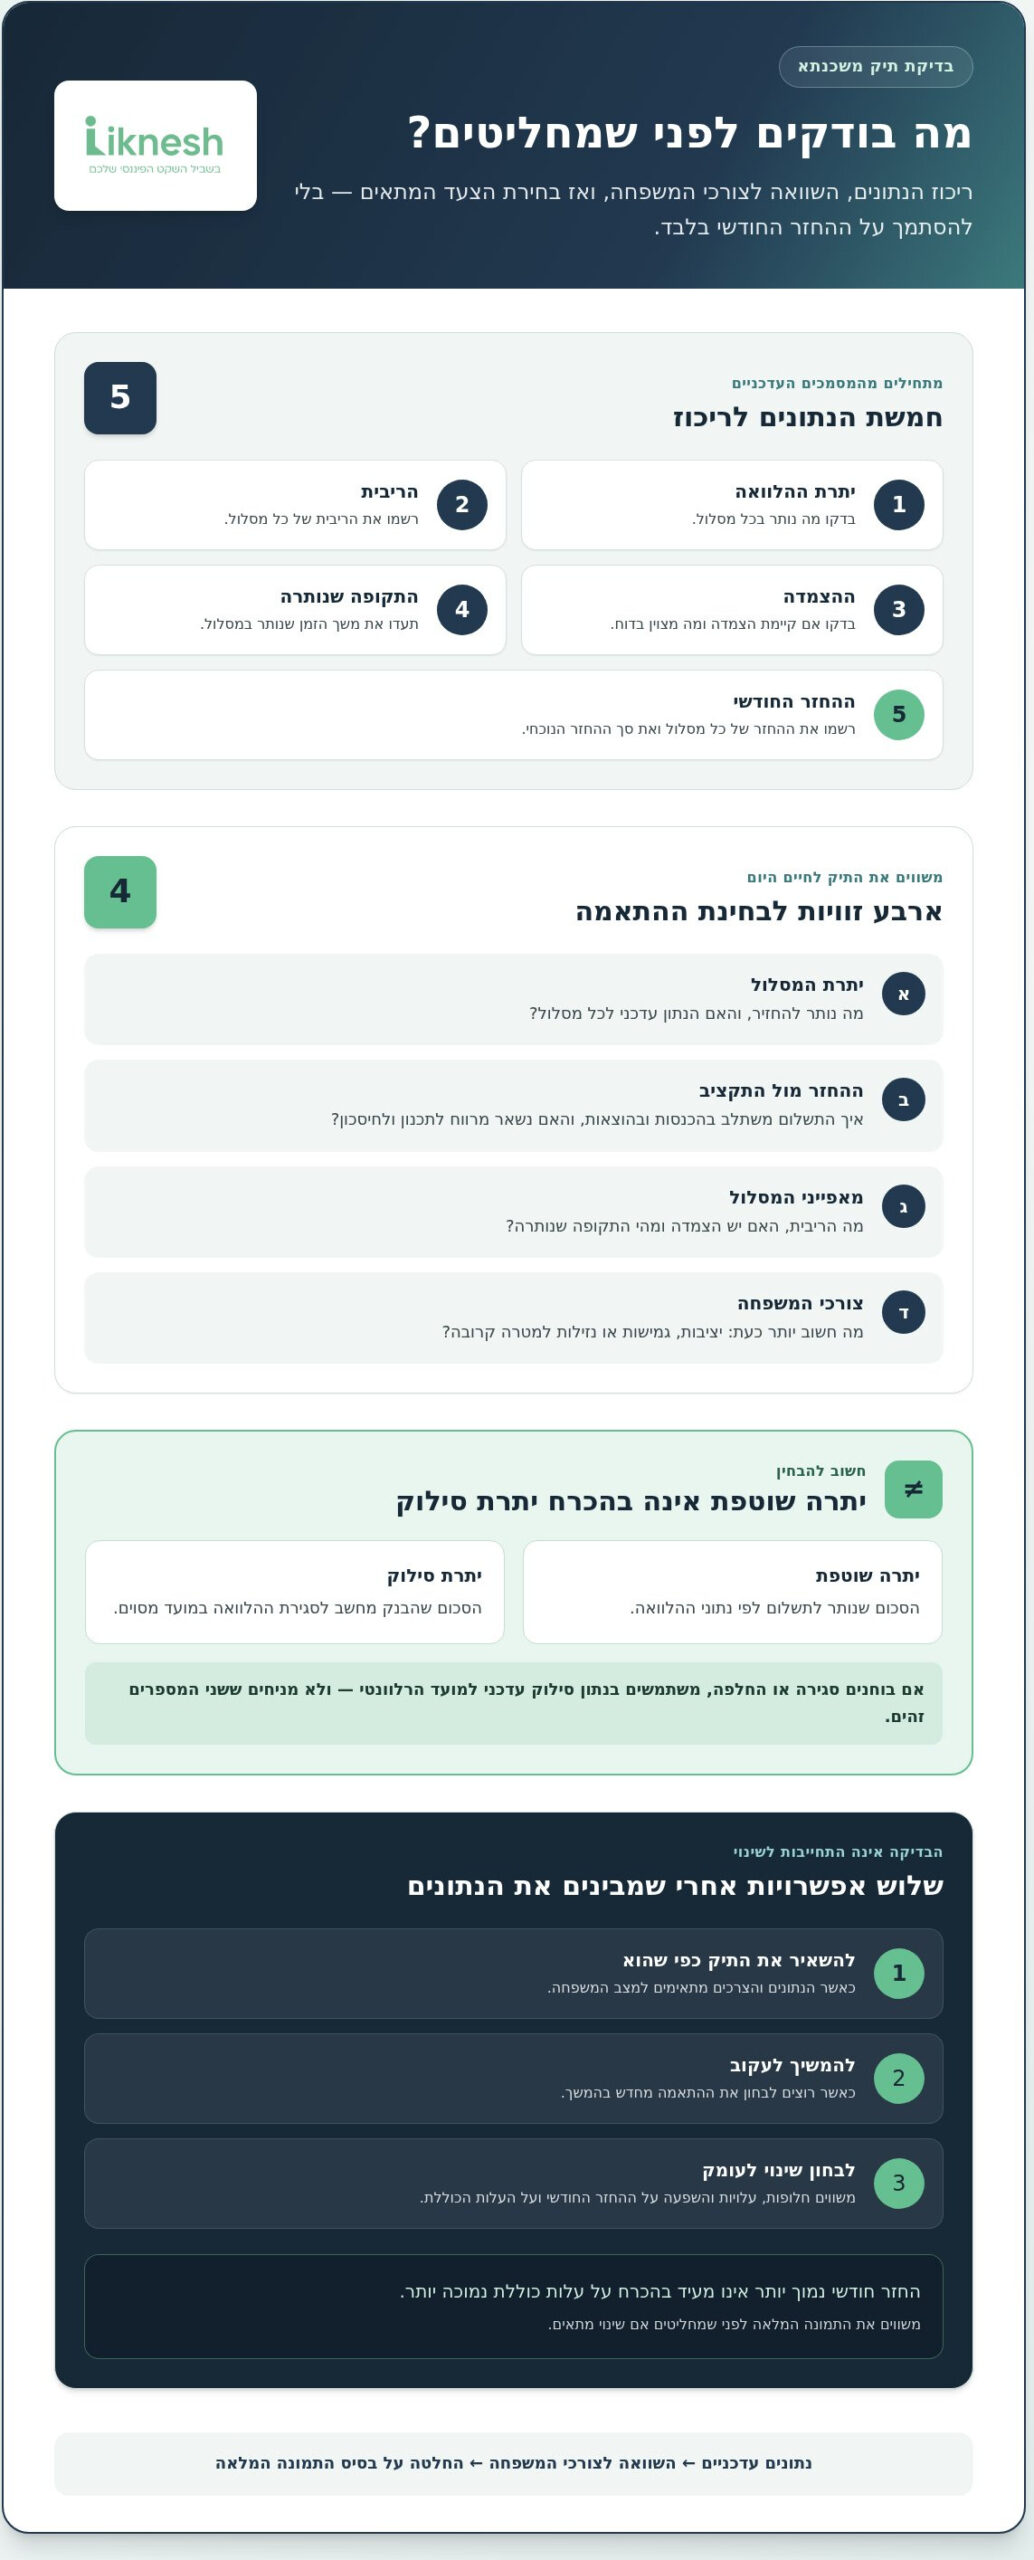
שימו לב להבדל בין יתרה שוטפת לבין יתרת סילוק. היתרה השוטפת מציגה את הסכום שנותר לתשלום לפי נתוני ההלוואה, ואילו יתרת הסילוק היא הסכום הנדרש לסגירת ההלוואה במועד מסוים, כפי שמחשב הבנק. אם בוחנים סגירה או החלפה של ההלוואה, אל תניחו ששני המספרים זהים: השתמשו בנתון סילוק עדכני למועד הרלוונטי. להבנת מושגי היסוד וסוגי משכנתא, אפשר לעיין גם בסקירה של ויקיפדיה.
מתי כדאי לעצור ולבדוק מחדש את התמונה?
המשכנתא נלקחה בתנאים ובהתאם לצרכים שהיו נכונים אז. מאז עשויים להשתנות ההכנסה, ההוצאות או הרכב המשפחה. גם צורך חדש בנזילות, שינוי ביכולת לעמוד בהחזר החודשי או יעד משפחתי אחר יכולים להצדיק בחינה מחודשת של ההתאמה. שאלו את עצמכם: האם ההחזר משתלב בתקציב בלי לפגוע בצרכים חשובים, והאם מבנה ההלוואה עדיין מתאים לתוכניות שלכם?
גם שינוי בריבית עשוי לעורר שאלה, אבל לבדו אינו מוכיח שמיחזור כדאי. ההשוואה צריכה להתייחס לכל התיק: ליתרות, למסלולים ולמשך שנותר, לצד העלויות האפשריות וההשפעה על ההחזר החודשי ועל העלות הכוללת. אם הנתונים אינם ברורים, אל תקבלו החלטה על סמך מספר בודד. קודם סדרו את המידע, אחר כך העריכו את החלופות, ורק אז בחרו את הצעד שמתאים למצב המשפחה.
איך אוספים את המסמכים וקוראים את נתוני המשכנתא?
כדי לקבל תמונה שאפשר לעבוד איתה, אל תסתמכו על הזיכרון או על הסכום שיורד מהחשבון מדי חודש. ההחזר החודשי לבדו אינו מראה כמה נותר בכל מסלול, מה הריבית שלו או מתי הוא מסתיים. ריכוז מסמכים עדכניים מאפשר לקרוא את הפרטים יחד, לזהות מה עדיין לא ברור ולחבר את נתוני ההלוואה לתקציב המשפחה.
סקירת תיק מתחילה בריכוז היתרות, המסלולים, הריביות וההחזרים. התחילו בכניסה לחשבון הבנק וחפשו את אזור המשכנתאות או המסמכים. הורידו את הדוח העדכני ואת פירוט המסלולים, ורכזו את הנתונים בקובץ אחד או בטבלה. שמות המסמכים והאפשרויות לקבלתם עשויים להשתנות בין הבנקים, לכן היעזרו בתפריטים ובאפשרויות שמוצגים בחשבון שלכם.
- היכנסו לחשבון הבנק והורידו דוח משכנתא עדכני ופירוט מסלולים.
- רשמו לכל מסלול את היתרה, הריבית, ההצמדה, ההחזר החודשי ותאריך הסיום, ככל שהמידע מופיע.
- תעדו שינויים חשובים בהכנסות, בהוצאות או בתוכניות המשפחה מאז קבלת ההלוואה.
- אם בוחנים פירעון או החלפה, השתמשו ביתרת סילוק עדכנית למועד שבו מתכננים לבדוק את האפשרות.
בדקו את תאריך הפקת המסמכים ואת תקופת הנתונים שהם מציגים. אם יש כמה דוחות, אל תניחו שהם מתארים את אותו מועד או כוללים את אותו פירוט. השוואה בין מסמכים מתקופות שונות עלולה ליצור תמונה לא מדויקת. כדאי לשמור את הקבצים המקוריים לצד טבלת הסיכום, כדי שתוכלו לחזור אל המקור אם נתון נראה חריג או חסר.
אילו מסמכים ופרטים לרכז לפני הבדיקה?
לצד הדוח, שמרו את פירוט המסלולים והיתרות לכל מסלול, ורשמו את סכום ההחזר החודשי הנוכחי. הוסיפו תמונה פשוטה של הכנסות והוצאות: מה נכנס למשק הבית, אילו הוצאות קבועות קיימות ומה השתנה לאחרונה. אין צורך להכין חישוב מורכב. גם רשימה מסודרת של שינויים, כמו הוצאה חדשה או יעד משפחתי, עוזרת להבין אילו שאלות כדאי להציף.
יתרה שוטפת ויתרת סילוק אינן בהכרח אותו נתון. יתרת הסילוק מחושבת לתאריך מסוים, ולכן אם בוחנים סגירה או החלפה של ההלוואה, חשוב שהנתון יתאים למועד הרלוונטי. אל תשתמשו במספר ישן כאילו הוא מעודכן; סמנו אותו לבירור מול הבנק.
איך להבין את הנתונים בלי להתבלבל בין מסלולים?
תנו לכל מסלול שורה נפרדת ורשמו בעמודות את היתרה, הריבית, ההצמדה, התקופה שנותרה וההחזר החודשי, בהתאם לפרטים שמופיעים במסמכים. ריבית היא העלות שנגבית על ההלוואה, והצמדה עשויה להשפיע על היתרה או על התשלום בהתאם לתנאי המסלול. בדקו כל שורה בפני עצמה, אבל זכרו שההחזר הכולל הוא חלק מהתמונה התקציבית הרחבה.
בדיקת תיק משכנתא קיים נעשית ברורה יותר כשמשווים את הנתונים להכנסות ולהוצאות בפועל. שאלו כמה מקום נשאר בתקציב לאחר תשלום ההחזר, והאם מתוכנן שינוי שעשוי להשפיע על התזרים או על הצורך בנזילות. אם פרט אינו מובן, סמנו אותו במקום לנחש. אפשר להיעזר בליווי מקצועי לבדיקת המשכנתא כדי לארגן את המידע ולברר אילו שאלות כדאי לבדוק בהמשך.
איך בוחנים אם המשכנתא הקיימת עדיין מתאימה לכם?
אחרי שריכזתם את נתוני המשכנתא, השלב הבא הוא לבדוק מה הם אומרים ביחס לחיים שלכם היום. אין מסלול שמתאים לכולם, וגם נתון שנראה אטרקטיבי בפני עצמו לא מספיק כדי לקבוע שכדאי לשנות את התיק. בחנו כל מסלול מול התקציב, הצורך ביציבות או בגמישות, והתוכניות המשפחתיות קדימה.
מה משווים בין התיק הקיים לבין מצבכם היום?
אפשר להכין טבלת השוואה פשוטה. לכל מסלול הוסיפו שורה, ולצדה רשמו את הנתונים הקיימים ואת השאלות שעולות כשמשווים אותם לצרכים הנוכחיים:
- יתרת המסלול: מה נותר להחזיר, והאם יש נתון עדכני לכל מסלול?
- ההחזר החודשי: איך הוא משתלב בהכנסות ובהוצאות, והאם נשאר מרווח לתכנון ולחיסכון?
- מאפייני המסלול: מה הריבית, האם קיימת הצמדה ומהי התקופה שנותרה?
- צורכי המשפחה: האם חשוב לכם יותר לשמור על יציבות, לאפשר גמישות או לשמור על נזילות למטרה קרובה?
השוו את ההחזר החודשי ליכולת ההחזר בפועל ולא רק לסכום שנראה נוח על הנייר. למשל, אם ההוצאות הקבועות גדלו, בדקו האם נותר בתקציב מרווח גם להוצאות משתנות וליעדים משפחתיים. מנגד, אם ההכנסה עלתה, אין פירוש הדבר שצריך בהכרח להגדיל את ההחזר. המטרה היא להבין איך המשכנתא משתלבת בתכנון הכולל, בלי להכריע מראש שמסלול מסוים עדיף.
איך להימנע מהמסקנה המהירה שהחזר נמוך הוא תמיד טוב יותר?
החזר חודשי נמוך עשוי להקל על התזרים, אבל חשוב לבדוק מה עומד מאחוריו. שינוי במשך ההלוואה או בתמהיל המסלולים עשוי להשפיע גם על העלות הכוללת. לכן השוו בין חלופות לפי אותן הנחות ובחנו יותר מתרחיש אחד: מה קורה להחזר, כמה זמן נותר עד לסיום ומהי העלות הכוללת הצפויה לפי תנאי ההצעה. הוסיפו לחישוב גם עלויות אפשריות, אך הסתמכו רק על נתונים עדכניים ומפורטים מהבנק, ולא על הערכה כללית.
כשבודקים הצעה לשינוי, בקשו לראות מה בדיוק השתנה בין המצב הקיים לחלופה: תקופה, מסלולים, ריביות, הצמדה והוצאות נלוות, ככל שהן רלוונטיות. אם המטרה היא הקלה זמנית בתזרים, בחנו אותה בנפרד ממטרה של הפחתת העלות הכוללת. אלה יעדים שונים, והתוצאה המתאימה תלויה בתכנון המשפחתי וביכולת לעמוד בהחזרים לאורך זמן.
כדי להשוות הצעות בצורה מועילה, בדקו שכל אחת מהן מתייחסת לאותם מסלולים, לתקופות ולעלויות, ורשמו מה ידוע ומה עדיין טעון בירור. כדאי גם להגדיר מראש מה אתם מבקשים להשיג, למשל מרווח גדול יותר בתקציב או יציבות רבה יותר בהחזרים. כך תוכלו להעריך כל אפשרות לפי אותן מטרות ולא לפי נתון בודד שנראה חיובי.
בדיקת תיק משכנתא קיים נועדה להאיר את האפשרויות, לא להכתיב שינוי. בחנו את ההשפעה של כל חלופה על ההחזר, על התקופה ועל העלות הכוללת, ואז החליטו אם להישאר בתנאים הנוכחיים או להמשיך לבדיקה מעמיקה יותר.
מה עושים אחרי בדיקת תיק משכנתא: משאירים, משנים או בודקים לעומק?
בדיקת תיק משכנתא קיים לא חייבת להסתיים בהחלטה לשנות משהו. התוצאה החשובה היא לדעת מה מצבכם, אילו שאלות עדיין פתוחות ומהו הצעד הבא שמתאים למשפחה. בדרך כלל עומדות בפניכם שלוש אפשרויות: להמשיך בתנאים הקיימים, לעקוב ולקבוע מועד לבחינה חוזרת, או לבדוק חלופה לעומק. הבחירה צריכה להתבסס על המסמכים, המטרות ועלויות שאומתו, ולא על תחושת דחיפות בלבד.
לפני החלטה, הכינו רשימה קצרה של מה שידוע ומה שעדיין דורש בירור. למשל: האם נתוני היתרה עדכניים? האם העלות של שינוי כוללת את כל ההוצאות הרלוונטיות? האם החלופה עונה על המטרה שלכם, כמו הקלה בתזרים, או רק משנה את גובה ההחזר? תיעוד השאלות וההנחות מונע מהחלטה להישען על נתון חלקי או על הבטחה כללית.
באילו ממצאים ממשיכים לעקוב ולא ממהרים לשנות?
אם הנתונים ברורים, ההחזר משתלב בתקציב ואין פער בולט בין המשכנתא לצרכים הנוכחיים, ייתכן שאין סיבה מיידית לשנות את התנאים. אפשר להמשיך בתשלומים ולעקוב אחר התמונה הכלכלית, בלי להפוך כל שינוי בשוק להוראה לפעול. קבעו לעצמכם נקודת בדיקה עתידית, ובחנו שוב את התיק אם חל שינוי בהכנסה, בהוצאות, בהרכב המשפחה או בתוכניות שלכם. אין מועד אחד שמתאים לכולם, ואין ודאות שמעקב או שינוי יביאו לחיסכון.
מתי נכון לבחון שינוי או לקבל ליווי מקצועי?
בדיקה נוספת עשויה להתאים אם ההחזר מכביד ביחס ליכולת, אם השתנו היעדים או אם אינכם מצליחים להבין את ההשפעה של המסלולים השונים על העלות והסיכון. גם אז, בחינת חלופות אינה התחייבות לבצע מיחזור משכנתא. המטרה היא להשוות את המצב הקיים להצעות על בסיס נתונים מקבילים ולראות מה כל אפשרות נותנת, ומה המחיר או ההשפעה שלה לאורך זמן. כדאי לבקש פירוט כתוב ועדכני של התנאים והעלויות האפשריות, ולבדוק מה נכלל בכל הצעה לפני שמסיקים מסקנה.
אם עולה צורך לנהל שיחה עם הבנק, הגיעו אליה עם מטרה מוגדרת ועם השאלות שרשמתם. בקשו להבין אילו תנאים ניתן לשנות, מה תהיה ההשפעה על ההחזר החודשי ועל העלות הכוללת, והאם יש הוצאות נלוות. מדריך משא ומתן מול הבנק על תנאי המשכנתא יכול לעזור לכם להתכונן לשיחה ולנסח את הנקודות שחשוב לברר.
כאשר קשה להשוות בין החלופות או להעריך את השלכותיהן, ליווי מקצועי יכול לסייע בבחינת הנתונים ובמיפוי האפשרויות, בלי להניח מראש שמיחזור הוא התשובה. קראו על יועץ משכנתאות והליך הליווי, או בחנו את תיק המשכנתא עם ליווי מקצועי כדי לגבש צעד שמתחשב בנתונים ובתכנון הכלכלי המשפחתי.
איך Liknesh מלווה בדיקת תיק משכנתא עד לקבלת החלטה?
אחרי שאספתם את הנתונים, השאלה היא איך להפוך אותם להחלטה שקולה. ליווי מקצועי מחבר בין פרטי המשכנתא לבין ההכנסות, ההוצאות והיעדים של המשפחה. ב־Liknesh התהליך מתחיל באבחון המצב, ממשיך בריכוז המידע ובבחינת אפשרויות, ומסתיים בהגדרת צעדים אפשריים. לא כל בדיקה מובילה לשינוי, והמטרה אינה להמליץ על מיחזור בכל מחיר, אלא לעזור לכם להבין את התמונה ולקבל החלטה שמתאימה למצבכם.
ל־Liknesh מעל עשור של ניסיון מעשי בליווי משפחות, לפי המידע שמסרה החברה. הניסיון הזה בא לידי ביטוי בהתייחסות למשכנתא כחלק מהתכנון הכלכלי של הבית, ולא רק כאוסף מסלולים וריביות. בבדיקת תיק משכנתא קיים בוחנים את הנתונים מול הצרכים בפועל, ומנסים להבחין בין שינוי שעשוי להתאים לבין שינוי שנראה מפתה אך לא בהכרח משרת את המטרות שלכם.
מה כולל תהליך בדיקת התיק בליווי אישי?
בשלב הראשון עוברים על מסמכי המשכנתא ומבררים מה חשוב למשפחה: האם הדגש הוא על התאמת ההחזר ליכולת, על יציבות, על גמישות או על היערכות לשינוי עתידי. לאחר מכן אפשר לרכז את הנתונים, לזהות פרטים שדורשים הבהרה ולבחון חלופות מול המצב הקיים. כך ההשוואה נשענת על תמונה מלאה יותר ולא על ריבית או החזר בודד.
בכל חלופה כדאי להציג מה עשוי להשתפר, מה עלול להשתנות ומה עדיין צריך לברר. למשל, שינוי עשוי להקל על ההחזר החודשי, אך להשפיע אחרת על התקופה או על העלות הכוללת. לכן מסכמים יתרונות, חסרונות ושאלות פתוחות, ומנסחים צעדים בהתאם למטרות ולנתונים. אם מתקבלת החלטה להתקדם, Liknesh מלווה את התהליך עד לביצוע ההמלצות, אך התוצאה ותנאי ההצעה תלויים גם בבנק ובהחלטותיו.
איך להתכונן לפגישת ייעוץ חינם?
פגישת ייעוץ חינם נועדה לאבחן את המצב הפיננסי ולספק תובנות ראשוניות. כדי להפיק ממנה תועלת, הגיעו עם דוח משכנתא עדכני, פירוט המסלולים והיתרות ותמונה פשוטה של ההכנסות וההוצאות. אין צורך להכין ניתוח מורכב מראש. מידע ברור ככל האפשר יעזור למקד את השיחה ולהבין אילו נתונים חסרים להמשך בחינה.
רשמו מראש מה תרצו לברר. האם ההחזר החודשי מתאים לתקציב? אילו מסלולים או תנאים אינם ברורים? האם חל שינוי במטרות המשפחה, והאם יש חלופה ששווה לבדוק? כדאי גם לציין מה חשוב לכם יותר כרגע, הקלה בתזרים, ודאות או גמישות. כך אפשר להתמקד בשאלות הנכונות, בלי להניח מראש שמיחזור הוא הצעד המתאים.
אם אתם רוצים לעשות סדר בנתונים ולבחון את האפשרויות עם ליווי מקצועי, קבעו פגישת ייעוץ חינם לבדיקת מצב המשכנתא. בפגישה תקבלו אבחון ותובנות ראשוניות, בלי הבטחה לחיסכון או לתוצאה מסוימת. המטרה היא להבין מה עומד לפניכם ולגבש כיוון פעולה שמתחשב במשפחה.
הפכו את הבדיקה לצעד שמתאים לתוכניות שלכם
משכנתא היא התחייבות ארוכת טווח, אבל ההחלטה מה לעשות איתה צריכה להתחשב גם בחיים כפי שהם היום ובתוכניות שלכם להמשך. במקום לחפש תשובה של כן או לא, נסחו לעצמכם מה חשוב להשיג: יותר מרווח בתקציב, יציבות בהחזרים, או התאמה לשינוי צפוי במשפחה. מטרה ברורה תעזור לכם לבחון אפשרויות בלי להתפתות להצעה שנראית טובה רק על פני השטח.
בדיקת תיק משכנתא קיים יכולה להיות הזדמנות לעצור, לשאול את השאלות הנכונות ולבחור את הצעד הבא מתוך הבנה. לפעמים הצעד הנכון הוא לא לשנות דבר כרגע. במקרים אחרים, בדיקה נוספת של החלופות יכולה לתת בסיס טוב יותר להחלטה. כך או כך, אין צורך להחליט מתוך לחץ או להניח מראש ששינוי יוזיל את המשכנתא.
אם אתם רוצים לבחון את המצב יחד עם גורם מקצועי, תאמו פגישת ייעוץ ובדקו את האפשרויות לתיק שלכם. צעד מסודר אחד יכול לעזור להפוך חוסר ודאות לתוכנית פעולה שמתאימה למשפחה שלכם.
שאלות נפוצות על בדיקת תיק משכנתא
איך מוציאים דוח עדכני על תיק המשכנתא?
בדרך כלל אפשר להתחיל באזור האישי באתר או ביישומון של הבנק ולחפש את פרטי המשכנתא, הדוחות או המסמכים. אם הדוח הדרוש אינו מופיע, בדקו אילו אפשרויות לקבלת מסמכים מוצגות בערוצים של הבנק. כשיש יותר ממשכנתא אחת, ודאו שהמסמך שייך להלוואה הנכונה. שימו לב לתאריך הפקת הדוח, כדי לא להשוות נתון ישן להצעה חדשה.
מה ההבדל בין יתרת המשכנתא ליתרת סילוק?
יתרת המשכנתא היא הסכום שנותר לפי נתוני ההלוואה בדוח, ואילו יתרת סילוק היא הסכום שהבנק מחשב לסגירת ההלוואה בתאריך מסוים. לכן, אם קיבלתם מסמך עם סכום סילוק, בדקו לאיזה תאריך הוא נכון. אם מועד הסגירה נדחה, בקשו חישוב מעודכן לפני קבלת החלטה. כך לא תבססו השוואה על סכום שאינו תקף למועד שבו מתכוונים לפעול.
כל כמה זמן כדאי לבצע בדיקת תיק משכנתא?
אין תדירות אחת שמתאימה לכל משפחה. אפשר להצמיד בדיקה מחודשת לעדכון התקציב המשפחתי, ולחזור אליה גם כשיש שינוי משמעותי, למשל מעבר לעבודה עם הכנסה אחרת, שינוי בהוצאות הקבועות או תכנון הוצאה גדולה. אין צורך לקבוע שינוי במשכנתא בכל בדיקה. המטרה היא לוודא שההחלטות עדיין מתאימות למצב הנוכחי, ולתעד מתי ואילו נתונים כדאי לבחון שוב.
האם בדיקת תיק משכנתא מחייבת מיחזור?
לא. בדיקה היא בחינה של המצב ושל האפשרויות, ולא התחייבות לבצע מיחזור משכנתא או לשנות מסלול. ייתכן שהמסקנה תהיה להישאר בתנאים הקיימים, לעקוב אחר שינוי עתידי או לברר נתון חסר לפני שמחליטים. כדאי להפריד בין עצם הבדיקה לבין ביצוע פעולה, ולוודא שכל הצעה לשינוי נבחנת מול מטרתכם, ההחזרים והעלויות הרלוונטיות.
האם אפשר לבדוק משכנתא גם אם ההחזר החודשי נוח?
כן. החזר שנוח לשלם הוא נתון חשוב, אך הוא אינו מספר לבדו אם מבנה ההלוואה מתאים לתוכניות שלכם או אם יש נקודות שכדאי להבין טוב יותר. למשל, ייתכן שתרצו לבחון את המשכנתא לקראת שינוי משפחתי או הוצאה מתוכננת, גם בלי קושי בתשלום. בדיקה אינה מחייבת שינוי, והיא יכולה לעזור לכם להחליט אם להמשיך כרגיל או להעמיק בנושא מסוים.
אילו נתונים חשוב להשוות לפני שמחליטים על שינוי?
השוו בין המצב הקיים להצעה לפי אותם פרטים: ההחזר החודשי, יתרת ההלוואה, המסלולים, הריביות, ההצמדה והתקופה שנותרה או המוצעת. בדקו גם את העלות הכוללת הצפויה ואת העלויות הנלוות, על בסיס מסמכים עדכניים מהבנק. אם הצעה מציגה החזר נמוך יותר, בררו מה השתנה כדי להגיע אליו. כך תוכלו להבין אם היא מתאימה למטרה שלכם ולא רק נראית נוחה במבט ראשון.
האם בדיקת משכנתא מתאימה גם כשיש כמה מסלולים?
כן, ובמקרה כזה חשוב להסתכל גם על כל מסלול בנפרד וגם על התיק כמכלול. רכזו את הנתונים של כל מסלול בשורה נפרדת, כדי לזהות כיצד הם משתלבים בהחזר הכולל ובתכנון המשפחתי. אל תסיקו שמסלול אחד כדאי או בעייתי בלי לבחון את יתר המסלולים ואת ההשפעה המשולבת. אם חסר נתון או שהמונחים אינם ברורים, סמנו זאת לבירור לפני השוואת חלופות.


