
האם ריבית נמוכה יותר באמת תוזיל את המשכנתא שלכם? לא תמיד. הצעה שנראית אטרקטיבית על הנייר עלולה להגדיל את העלות הכוללת, להאריך את תקופת ההחזר או לחשוף את המשפחה לסיכון אחר. לכן הוזלת ריבית משכנתא מתחילה בבדיקת התמונה המלאה, ולא במרדף אחר המספר הנמוך ביותר.
החשש מובן: קשה לדעת אם התנאים שסגרתם בעבר עדיין מתאימים לשוק ולמצב המשפחתי היום, ועוד יותר קשה להשוות בין משא ומתן מול הבנק, שינוי מסלול ומיחזור משכנתא. כדי לעשות סדר, כדאי לבדוק את יתרת החוב, המסלולים, הריביות ותקופת ההחזר, ולהבין אילו עמלות וסיכונים עשויים להיות כרוכים בשינוי.
במאמר נסביר איך להשוות חלופות לפי העלות הכוללת, ולא רק לפי שיעור הריבית או ההחזר החודשי, ואיך להתאים את ההחלטה לתזרים המזומנים ולתוכניות המשפחה. כך תוכלו לזהות אם יש מקום לשיפור ולבחור בדרך שקולה שמתאימה לצרכים שלכם.
נקודות מפתח
- הוזלת ריבית משכנתא מתחילה בבדיקת התנאים הקיימים, ולא בהנחה שריבית נמוכה יותר בהכרח תוביל לחיסכון.
- רכזו דוח יתרות, לוח סילוקין ופרטי מסלולים כדי להבין כמה נותר לשלם ובאילו תנאים.
- השוו בין משא ומתן עם הבנק, שינוי מסלול ומיחזור משכנתא לפי ההשפעה על תקופת ההחזר, ההצמדה והעלויות האפשריות.
- השוו הצעות בתנאים דומים ובחנו את הריבית, ההחזר החודשי והעלות הכוללת. אל תסתמכו על נתון אחד.
- אבחון שמתחשב בצרכים וביכולת הפיננסית של המשפחה יכול לעזור לבחון תמהיל וחלופות מתאימים.
מתי כדאי לבדוק הוזלת ריבית במשכנתא קיימת?
גם אם לקחתם את המשכנתא לפני כמה שנים, התנאים שלה לא בהכרח מתאימים למצב הנוכחי. אפשר לבחון מחדש את הריבית, המסלולים, תקופת ההחזר והצרכים של המשפחה. הוזלת ריבית משכנתא עשויה לשפר את תנאי ההלוואה, אך אינה מבטיחה חיסכון. התוצאה תלויה בפרטי המשכנתא, בחלופה המוצעת ובהוצאות שעשויות להתלוות לשינוי.
אל תסתפקו בהשוואת שיעורי הריבית. ריבית נמוכה יותר עשויה להקטין את ההחזר החודשי, אבל אם ההחזר קטן מפני שתקופת ההלוואה הוארכה, הריבית משולמת לאורך זמן רב יותר. גם הצמדה למדד או מעבר למסלול שבו הריבית עשויה להשתנות יכולים להשפיע על התשלומים בהמשך. בחנו את תנאי ההלוואה כמכלול, ולא לפי מספר בודד.
״בדיקת ריבית צריכה לכלול גם את תקופת ההחזר, המסלולים וההוצאות האפשריות.״
אילו שינויים בחיים מצדיקים בדיקה מחודשת?
הכנסות והוצאות משתנות, וגם תוכניות המשפחה מתפתחות. שינוי בהכנסה, התחייבות קבועה חדשה, הוצאה גדולה שמתקרבת או תוכנית לצמצם את היקף העבודה יכולים להצדיק בחינה של מבנה ההחזרים. שאלו את עצמכם: האם ההחזר החודשי עדיין נוח? האם חשוב לכם להשאיר יותר כסף פנוי בכל חודש, או לקצר את תקופת ההלוואה? התשובות יעזרו להגדיר מה אתם מבקשים לשפר.
גם שינוי צפוי בתזרים המזומנים עשוי להצדיק בדיקה. למשל, אם ההוצאות המשפחתיות צפויות לעלות, בדקו אם מבנה ההחזרים משאיר מרווח מספיק בתקציב. אם ההכנסה גדלה, ייתכן שתרצו לבחון חלופה שתומכת ביעד אחר, כמו קיצור תקופת ההלוואה. אלה שיקולים לבדיקה, ולא הבטחה שהבנק יציע תנאים טובים יותר. שינוי אישי לבדו אינו קובע את ההצעה, ולכן חשוב לבחון יחד את נתוני המשכנתא ואת היכולת הפיננסית.
מה ההבדל בין ריבית נמוכה להלוואה משתלמת?
שיעור הריבית הוא רכיב מרכזי, אך העלות לאורך חיי ההלוואה מושפעת גם מיתרת החוב, מהתקופה שנותרה, מתמהיל המסלולים ומההצמדה. נניח שמציעים לכם ריבית נמוכה יותר, אבל ההחזר החודשי קטן בעיקר משום שהחוב נפרס על פני תקופה ארוכה יותר. ייתכן שתשלמו פחות בכל חודש, ובכל זאת סכום התשלומים המצטבר יהיה גבוה יותר מאשר בחלופה קצרה יותר. לכן השוו את האפשרויות לפי תנאים ברורים, ולא לפי ההקלה המיידית בתזרים בלבד.
במסלול צמוד מדד, יתרת החוב והתשלומים עשויים להיות מושפעים משינויים במדד. במסלול שבו הריבית משתנה, עדכונים עתידיים עשויים להשפיע על ההחזר. אלה סיכונים שונים, ולכן הריבית ההתחלתית אינה מספיקה כדי להבין מה תהיה העלות בהמשך. סקירה כללית של מיחזור הלוואה והסיבות לבחון אותו מופיעה גם במקור על מיחזור משכנתאות ושינוי תנאי הלוואה. לפני שמחליטים, הגדירו מה חשוב לכם: יציבות, החזר חודשי שמתאים לתקציב או צמצום העלות הכוללת. כך תוכלו לבחון את ההחלטה לפי הצרכים והתוכניות שלכם, ולא לפי אחוז הריבית לבדו.
איך מאבחנים את המשכנתא לפני שמבקשים להוזיל את הריבית?
לפני פנייה לבנק או השוואת חלופות, רכזו תמונה עדכנית של המשכנתא. התחילו בדוח יתרות, בלוח הסילוקין ובפרטי המסלולים. המסמכים האלה יעזרו להבין מה נותר לתשלום, לזהות את התנאים של כל חלק בהלוואה ולגלות אילו פרטים חסרים. בלי בסיס מסודר, קל להשוות הצעות שמתייחסות ליתרות או לתקופות שונות.
״תמונת משכנתא מלאה מחברת בין נתוני המסלולים ליכולת ההחזר.״
אילו נתונים בכל מסלול צריך לרכז?
פתחו טבלה נפרדת לכל מסלול ורשמו את היתרה הנוכחית, שיעור הריבית, התקופה שנותרה ומועד שינוי הריבית, אם יש כזה. ציינו גם אם הקרן צמודה למדד או למטבע, כאשר הדבר רלוונטי, ומה ההחזר החודשי של אותו מסלול. כך תוכלו לראות אם שינוי בריבית חל על כל המשכנתא או רק על חלק ממנה, ולמקד את הבירור.
הפרידו בין מידע שמופיע במסמכים לבין מידע שעדיין צריך לברר מול הבנק, למשל מועד עדכון ריבית שאינו ברור או יתרה חסרה באחד המסלולים. אל תנחשו: סמנו את הפרט כחסר והשלימו אותו לפני השוואת החלופות. כך תוכלו לצמצם אי הבנות ולבסס את הבדיקה על נתונים עדכניים, ולא על הזיכרון.
איך מחברים בין המשכנתא לתקציב המשפחתי?
רשמו את ההחזר החודשי הכולל לצד ההכנסות וההוצאות הקבועות של הבית. בדקו לא רק אם אפשר לעמוד בתשלום בחודש רגיל, אלא גם כמה מרווח נשאר לאחר ההוצאות השוטפות וההתחייבויות האחרות. אם ההחזר עשוי להשתנות, בחנו אם התקציב יוכל לשאת עלייה, ומה יקרה בתקופה שבה ההכנסה תרד או תתווסף הוצאה בלתי צפויה.
לדוגמה, משפחה שמתכננת שינוי תעסוקתי או התחייבות חודשית חדשה יכולה לבדוק אם ההחזר ישאיר לה גמישות מספקת. המטרה אינה לבחור ריבית נמוכה בכל מחיר, אלא להבין איזה מבנה החזרים מתאים ליכולת וליעדים. תוכנית כלכלית משפחתית יכולה לעזור למפות את ההכנסות, ההוצאות והיעדים לצד המשכנתא.
אחרי מיפוי הנתונים, ליווי בבדיקת המשכנתא יכול לעזור לחבר בין המסלולים, הצרכים ויכולת ההחזר לפני שבוחנים את הצעדים האפשריים.
איזו דרך להוזלת ריבית מתאימה: פנייה לבנק, שינוי מסלול או מיחזור?
אחרי שאספתם את נתוני המשכנתא, השוו בין שלוש דרכי פעולה. פנייה לבנק מאפשרת לבקש בחינה של תנאי ההלוואה הקיימת; שינוי מסלול משנה את מאפייניו של חלק מההלוואה; ומיחזור משכנתא מחליף את המשכנתא הקיימת בחדשה, בתנאים אחרים. לכל אפשרות השלכות שונות, והבחירה תלויה בפרטי ההלוואה, בתזרים ובתוכניות שלכם.
- משא ומתן על התנאים: בדקו אם הבנק מוכן לשנות את הריבית או תנאים אחרים בהלוואה הקיימת. בקשו הצעה בכתב, הכוללת פירוט של המסלולים שעליהם היא חלה ושל כל שינוי בהחזר או בתקופה.
- שינוי מסלול: בדקו אם התאמה של מסלול אחד עשויה לענות על הצורך שלכם, למשל להפחית או לשנות חשיפה להצמדה או לריבית משתנה. בחנו את ההשפעה על ההחזר ועל יתרת החוב, ולא רק את הריבית החדשה.
- מיחזור משכנתא: השוו את תנאי המשכנתא החדשה לתנאים הקיימים, לרבות תקופה, מסלולים ועלויות אפשריות. מיחזור פנימי נעשה מול הבנק הקיים, ואילו מיחזור חיצוני כרוך בהעברת המשכנתא לבנק אחר ועשוי לכלול צעדים והוצאות נוספות.
בכל חלופה השוו את אותם מדדים: שיעור הריבית, ההחזר החודשי, התקופה, ההצמדה והעלויות האפשריות. אם הצעה אחת מבוססת על תקופה ארוכה יותר או על מסלולים שונים, אל תתייחסו אליה כהשוואה ישירה. הגדירו מה אתם רוצים להשיג, למשל החזר נוח יותר או צמצום העלות לאורך זמן, ובדקו איזו אפשרות מתאימה למטרה בלי להתעלם מהסיכונים.
מתי מתחילים בבקשת תנאים מעודכנים מהבנק?
פנייה לבנק היא דרך לבדוק אם אפשר לשפר את התנאים בלי להחליף את המשכנתא כולה. הציגו את נתוני ההלוואה ואת מטרת הבקשה, ובקשו הצעה כתובה שמפרטת מה ישתנה. הצעה כזאת מספקת בסיס להשוואה, אך אינה מבטיחה שהבנק יאשר את התנאים המבוקשים או שהם יהיו המשתלמים ביותר. הכינו מראש את המסמכים והשאלות, ובקשו הסבר על כל שינוי בהחזר, בתקופה או במסלולים.
מתי משווים שינוי מסלול למיחזור משכנתא?
השוו בין האפשרויות כאשר שינוי במסלול קיים אינו נותן מענה מלא, או כשאתם מבקשים לבחון מחדש את מבנה ההלוואה. לפני החלטה, בררו מול הבנק אילו עלויות עשויות לחול במקרה של פירעון מוקדם ומה העלות הרלוונטית למסלולים שבכוונתכם לשנות. בדקו את העלות הכוללת ואת ההחזר הצפוי, ולא רק את הריבית ההתחלתית. הכדאיות תלויה בנתונים שלכם ובתנאים שיוצעו.
הבחירה אינה חייבת להיות בין שינוי קטן לבין החלפת המשכנתא כולה. אפשר להתחיל בבדיקת התנאים מול הבנק, ואז לבחון אם שינוי מסלול או מיחזור מתאימים יותר. הוזלת ריבית משכנתא נבחנת לפי ההתאמה בין תנאי ההלוואה, העלויות והיכולת הכלכלית שלכם, ולא לפי שיעור הריבית לבדו.
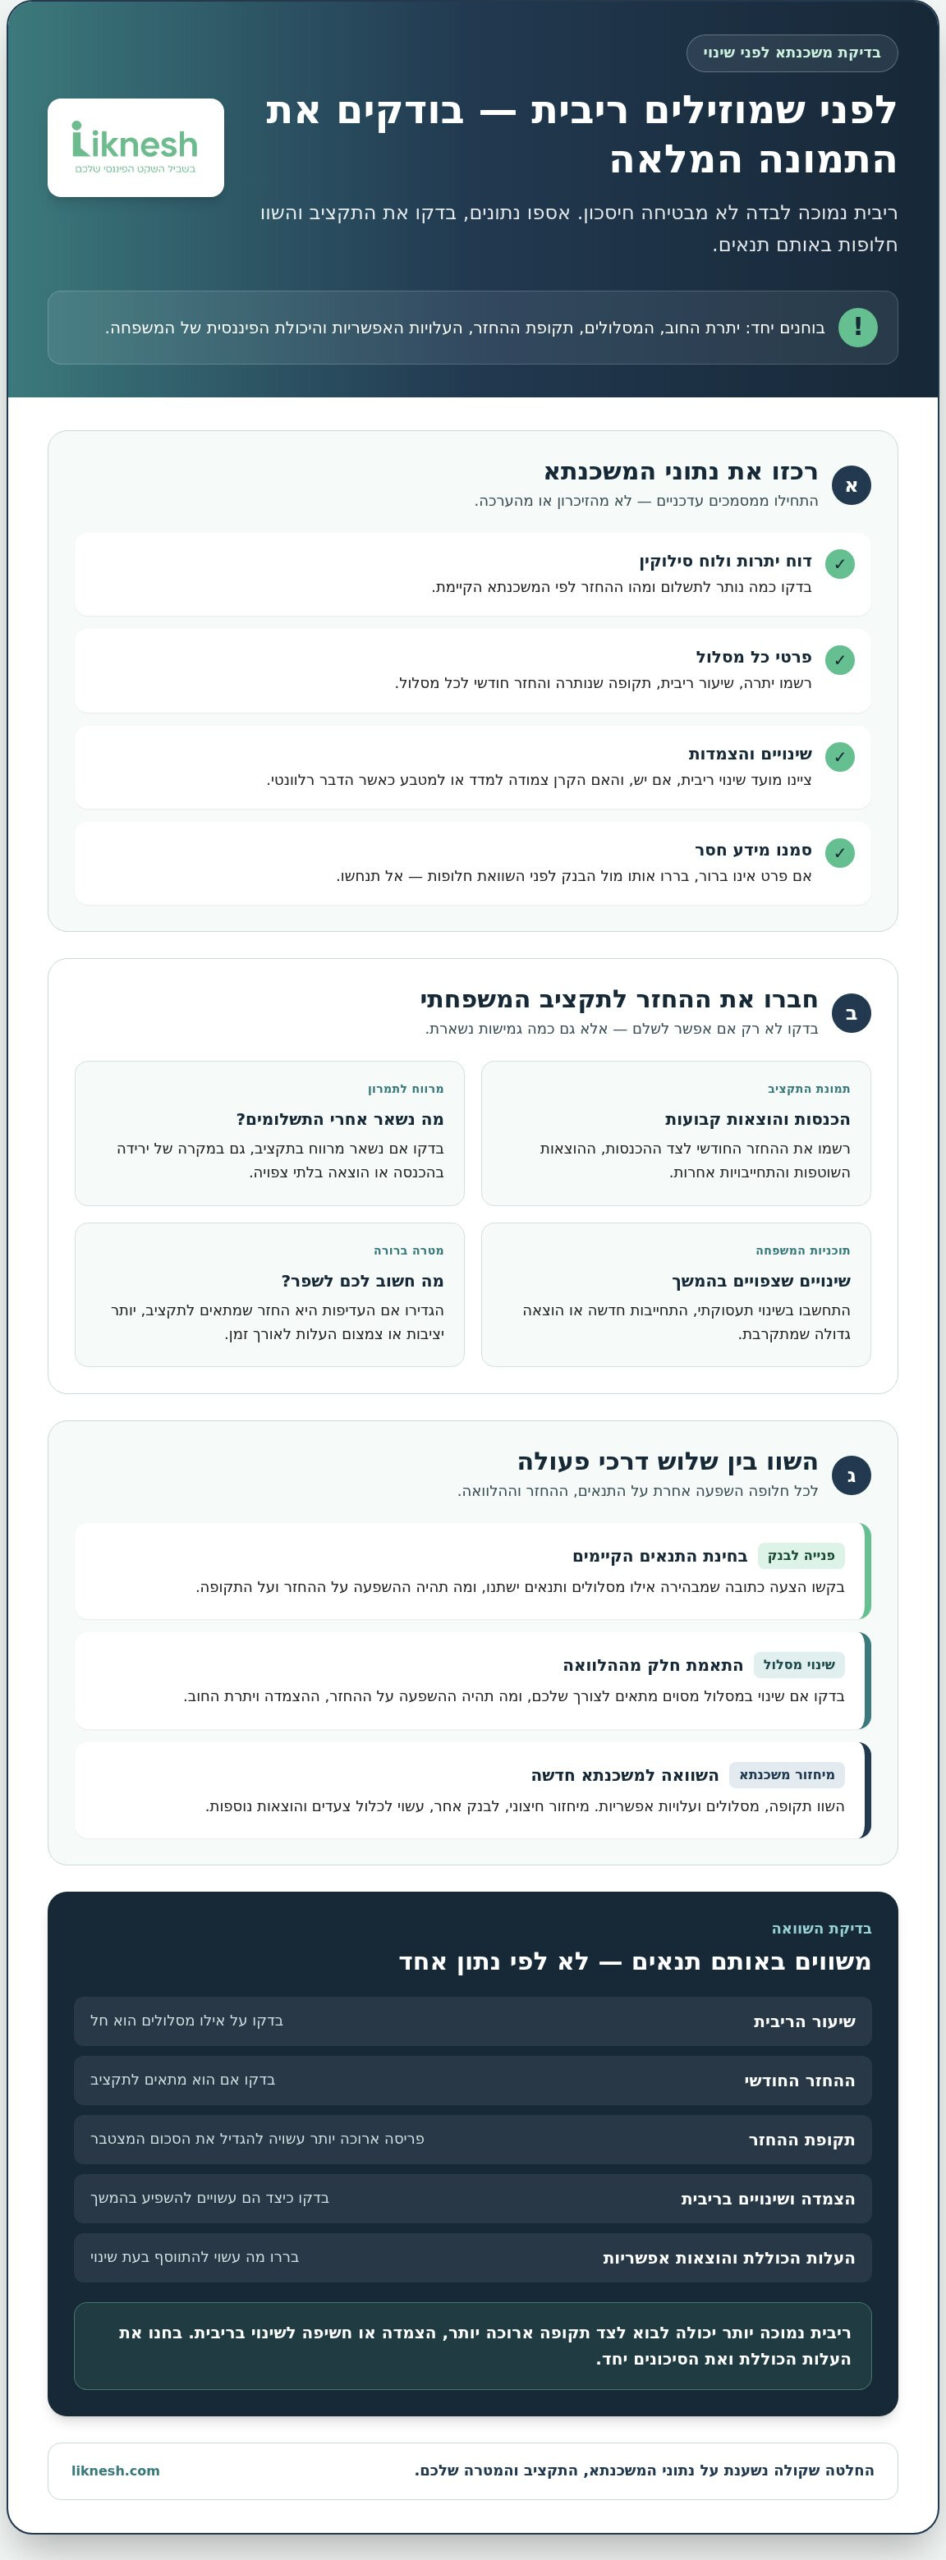
איך משווים הצעות להוזלת ריבית בלי להתמקד רק בהחזר?
החזר חודשי נמוך עשוי להיראות כמו שיפור ברור, אבל הוא לא מלמד לבדו כמה תשלמו לאורך חיי ההלוואה או אילו סיכונים משתנים. כדי להשוות הצעות באופן הוגן, ודאו שהן מתייחסות לאותה יתרת חוב, לאותה תקופה ולהנחות דומות. אם הצעה אחת נפרסה לתקופה ארוכה יותר, או שהמסלולים וההצמדה שונים, ההשוואה הישירה עלולה להטעות.
בנו טבלה נפרדת לכל חלופה והשוו בה בין:
- הריבית: שיעור הריבית בכל מסלול ומועד שינוי אפשרי, אם חל.
- ההחזר החודשי: התשלום הצפוי לפי תנאי ההצעה.
- העלות הכוללת: סך התשלומים הצפוי לאורך התקופה, לפי ההנחות שנמסרו.
- הצמדה ושינויים: האם הקרן צמודה ומה עשוי להשפיע על התשלום בהמשך.
- עלויות נלוות: הוצאות אפשריות הקשורות לשינוי או לפירעון, אם הן רלוונטיות להצעה.
כך תוכלו לזהות אם הירידה בהחזר נובעת מתנאי ריבית טובים יותר, מתקופה ארוכה יותר או משילוב של כמה שינויים. הציגו כל חלופה באותה מסגרת זמן, והפרידו בין נתון ידוע לבין תוצאה שתלויה בהנחות לגבי העתיד. ההשוואה אינה מבטיחה חיסכון, אבל היא עוזרת להבין מה מקבלים ומה עשויים לשלם בתמורה.
אילו שאלות לשאול כשמקבלים הצעה חדשה?
בררו כיצד כל מסלול משפיע על ההחזר ועל יתרת הקרן, ולא רק על התשלום הראשון. שאלו מה עשוי להשתנות לאורך התקופה, מתי השינוי עשוי להתרחש ואילו תנאים משפיעים עליו. בדקו גם אם ההצעה כוללת אותה יתרה ואותה תקופה כמו החלופה שאליה אתם משווים. אם נתון אינו ברור, סמנו אותו לבירור במקום להניח שהוא זהה.
איך בוחנים תרחישים בלי להבטיח חיסכון?
השוו בין תרחיש הבסיס, כלומר המשכנתא הקיימת לפי הנתונים העדכניים, לבין תרחיש חלופי המבוסס על ההצעה החדשה. בדקו כיצד כל החזר משתלב בתקציב המשפחתי והאם נשאר מרווח להוצאות משתנות. אפשר להיעזר במחשבון משכנתא כדי להמחיש את ההשפעה של שינוי בריבית או בתקופה, אך ייתכן שהמחשבון אינו כולל את כל תנאי ההצעה והעלויות הנלוות.
התוצאה תלויה בנתונים שהזנתם ובהנחות החישוב, ולכן התייחסו אליה כאמצעי להשוואה ולא כהבטחה לתוצאה עתידית. כשנדרשת בחינה שמחברת בין תנאי ההלוואה, התמהיל והיכולת המשפחתית, קבלו ליווי לבדיקת חלופות המשכנתא כדי להתקדם על בסיס תמונה ברורה יותר.
איך ליקנש מלווה בדיקת הוזלת ריבית משכנתא?
בדיקה מקצועית מתחילה בהבנת המצב הקיים, ולא בהבטחה לשיעור ריבית מסוים. בליווי של ליקנש בוחנים את נתוני המשכנתא לצד צורכי המשפחה, ההכנסות, ההוצאות ויכולת ההחזר. על בסיס התמונה הזאת אפשר להגדיר מה מבקשים לשפר, אילו חלופות כדאי לבחון ומה חשוב לשמר, כמו יציבות בתשלום או גמישות בתזרים.
גם אם מתברר שאפשר לבחון שינוי בתנאים, אין בכך הבטחה שהבנק יאשר ריבית נמוכה יותר או שהמהלך יוביל לחיסכון. ההמלצות תלויות בנתונים האישיים ובתנאים שניתן לקבל. המטרה היא לקבל החלטה מושכלת לאחר בחינת ההשלכות, ולא להסתמך על ציפייה לתוצאה מסוימת.
מה כולל ליווי משכנתאות של ליקנש?
התהליך נפתח באבחון המשכנתא ובבירור המטרות והיכולת הפיננסית. על בסיס הנתונים נבחנים המסלולים הקיימים והאפשרויות לשיפור, ובהן אופטימיזציה של תמהיל המשכנתא ומשא ומתן מול הבנקים. לאחר גיבוש ההמלצות, הליווי נמשך בביצוען ועד לחתימה על חוזה ההלוואה. כך אפשר להתקדם מהבנת הנתונים לצעדים מעשיים, תוך התייחסות למאפייני ההלוואה ולתוכניות המשפחה.
הבדיקה אינה מתמקדת רק בריבית של מסלול בודד. בוחנים כיצד החלופה משתלבת במבנה המשכנתא וביכולת ההחזר, ומה עשויה להיות השפעתה על התשלומים לאורך זמן. אם לא נמצא יתרון ברור בשינוי, חשוב להבין זאת לפני שמתקדמים. כך מתקבל בסיס מסודר להחלטה, בלי לדחוף למהלך שאינו מתאים.
מה אפשר להכין לקראת פגישת ייעוץ חינם?
כדי להפיק יותר מהפגישה, רכזו מראש את המידע הזמין וכתבו מה תרצו להבין. אין צורך להגיע עם כל התשובות. מסמכים ופרטים מסודרים עוזרים למקד את השיחה, לאתר נתונים חסרים ולזהות אילו שאלות כדאי להפנות לבנק בהמשך.
- פרטי המסלולים, יתרות עדכניות והריביות הידועות לכם.
- גובה ההחזר החודשי והמסמכים הזמינים על המשכנתא.
- שינויים צפויים בהכנסות, בהוצאות או בתוכניות המשפחה.
- המטרה המרכזית שלכם והשאלות שמעסיקות אתכם, למשל לגבי יציבות ההחזר או אפשרות לשינוי בתנאים.
הכנה כזאת מאפשרת לדון לא רק בשאלה אם אפשר לשפר את התנאים, אלא גם בדרך המתאימה לבדיקה ובנתונים שכדאי להשוות לפני החלטה. קבעו פגישת ייעוץ חינם עם ליקנש כדי לבחון את מצב המשכנתא ולהבין אילו צעדים אפשריים מתאימים לצרכים שלכם.
הצעד הבא מתחיל בבדיקה מסודרת
אל תחכו עד שההחזר יהפוך למעמסה כדי לבדוק אם המשכנתא מתאימה לחיים שלכם היום. גם בלי להתחייב לשינוי, בירור מקצועי יכול להבהיר אילו אפשרויות קיימות ומה כדאי לבדוק לפני שמחליטים. הוזלת ריבית משכנתא אינה יעד בפני עצמו. המטרה היא למצוא תנאים שמתאימים ליכולת ההחזר ולתוכניות המשפחה, תוך שמירה על מידת היציבות שאתם מבקשים.
בליקנש תוכלו להיעזר בצוות יועצים מוסמכים ובמעל עשר שנות ניסיון בליווי פיננסי כדי לבחון את הנתונים ולקבל כיוון להמשך, בלי להניח מראש שייווצר חיסכון. פגישת ייעוץ חינם מאפשרת לפתוח את השיחה ולברר מה נכון לבדוק במקרה שלכם.
קבעו פגישת ייעוץ חינם עם ליקנש ובחנו את אפשרויות המשכנתא שלכם. כך תוכלו לקבל החלטה שקולה על בסיס נתוני ההלוואה, התקציב והתוכניות שלכם.
שאלות נפוצות על הוזלת ריבית משכנתא
האם ירידה בריבית בנק ישראל מפחיתה אוטומטית את ריבית המשכנתא?
לא. ההשפעה תלויה במסלול המשכנתא ובתנאיו. במסלול פריים, שינוי בריבית הפריים עשוי להשפיע על הריבית ועל ההחזר בהתאם למנגנון המסלול. במסלול בריבית קבועה, ירידה בריבית בנק ישראל אינה משנה כשלעצמה את הריבית שסוכמה. במסלול בריבית משתנה, העדכון מתבצע לפי תנאי ההלוואה ומועד שינוי הריבית. בדקו את פירוט המסלולים בדוח הבנק כדי להבין אם השינוי רלוונטי עבורכם.
אפשר לבקש מהבנק להוזיל ריבית גם בלי לעבור לבנק אחר?
כן. אפשר לפנות לבנק שבו מתנהלת המשכנתא ולבקש לבחון שינוי בתנאים, גם בלי להעביר את ההלוואה לבנק אחר. הצעה מתחרה או שינוי בנתונים האישיים עשויים להיות רלוונטיים לשיחה, אך אינם מבטיחים שהבנק ישפר את התנאים. בקשו הצעה בכתב ובדקו אילו מסלולים ותשלומים היא משנה. כך תוכלו להבין אם מדובר בשיפור רחב או בהתאמה נקודתית בלבד.
האם שינוי ריבית יכול להגדיל את ההחזר החודשי?
כן. במסלול שבו הריבית משתנה, עדכון כלפי מעלה עלול להגדיל את התשלום. גם במסלול צמוד מדד, עדכון המדד עשוי להשפיע על יתרת הקרן ועל ההחזרים. שינוי תנאים עשוי להעלות את התשלום גם אם הריבית החדשה נמוכה יותר, למשל כאשר מקצרים את תקופת ההלוואה כדי לסיים את התשלום מוקדם יותר. לפני אישור שינוי, בדקו מה יהיה ההחזר בתרחישים שונים ואם התקציב יכול לעמוד בהם.
האם כדאי לבדוק הוזלת ריבית אם מתכננים למכור את הדירה?
אפשר לבדוק, אך כדאי להביא בחשבון כמה זמן צפוי לעבור עד המכירה ומה יהיו העלויות הכרוכות בשינוי המשכנתא. אם המכירה קרובה, ייתכן שלא יהיה די זמן ליהנות מהתנאים החדשים, ועלויות פירעון או טיפול עלולות להשפיע על הכדאיות. בקשו מהבנק פירוט של יתרת הסילוק והעלויות האפשריות, והשוו אותן לתועלת הצפויה בתקופה שבה תמשיכו להחזיק בנכס. התוצאה תלויה בנתונים שלכם.
האם הוזלת ריבית משכנתא מחייבת תמיד מיחזור משכנתא?
לא. אפשר לבקש מהבנק לבחון שינוי בתנאים הקיימים או לבדוק התאמה של מסלול מסוים, בלי להחליף בהכרח את כל המשכנתא. מיחזור משכנתא הוא אפשרות אחת, אך אינו הצעד היחיד. לפני שבוחרים דרך, בררו אילו חלקים בהלוואה ניתן לשנות ומה תהיה ההשפעה על התקופה, ההחזרים והעלויות. כך תוכלו להתמקד בשינוי שעונה על הצורך שלכם, ולא לבצע מהלך רחב ללא סיבה.
אילו מסמכים כדאי להכין לפני שפונים לבנק בנושא הריבית?
כדאי להכין את הסכם המשכנתא או את פרטי ההלוואה, דוח יתרות עדכני ולוח סילוקין, אם הם זמינים לכם. הוסיפו הצעות שקיבלתם, אם יש, ורשמו את ההחזר הנוכחי ואת השאלות שתרצו לברר. אם חל שינוי בהכנסה או בהוצאות המשפחה, הכינו גם תמונה עדכנית של התקציב. המסמכים אינם מבטיחים הצעה מסוימת, אבל הם יעזרו לנהל שיחה עניינית ולוודא שהדיון מתייחס לנתונים הנכונים.
האם ריבית נמוכה יותר תמיד מקטינה את העלות הכוללת של המשכנתא?
לא. שיעור ריבית נמוך יותר עשוי להקטין את עלות הריבית, אך התוצאה תלויה גם בתקופה, בהצמדה, בתנאי המסלולים ובהוצאות הקשורות לשינוי. אם ההחזר קטן משום שפרסתם את החוב לתקופה ארוכה יותר, ייתכן שתשלמו לאורך זמן רב יותר. בדקו את סך התשלומים הצפוי לפי נתוני ההצעה, ולא רק את גובה הריבית או את התשלום הראשון. השוו חלופות המבוססות על תקופה והנחות דומות.


