
האם ידעתם שדווקא בשנת 2026, כשהריבית במשק עומדת על 3.5% ומחיר דירה ממוצע בישראל חוצה את רף ה-2.4 מיליון ש"ח, המשקיעים המתוחכמים הם אלו שמוצאים את ההזדמנויות הגדולות ביותר? רוב האנשים קופאים מול המספרים האלו, וזה מובן לגמרי. אתם בטח מרגישים את הבלבול מעודף המידע, חוששים מיועצים אינטרסנטיים ומפחדים שהחזר המשכנתא יחנוק את התקציב המשפחתי שלכם. זה טבעי לחלוטין לחשוש מהפסד כספי כשמדובר בביטחון הכלכלי ובחסכונות של המשפחה שלכם, במיוחד כשתנאי השוק נראים מורכבים ומאיימים.
המדריך הזה נכתב כדי להעניק לכם ליווי למשקיעי נדל"ן מתחילים שבאמת שומר על האינטרס שלכם ורואה אתכם בגובה העיניים. תלמדו כאן איך להפוך ממשקיעים חוששים לבעלי נכסים מניבים בעזרת תכנון פיננסי מדויק וליווי מקצועי שבוחן כל שקל בראייה הוליסטית. אנחנו נצלול יחד לבניית תוכנית כלכלית ארוכת טווח שתייצר לכם תזרים מזומנים, שקט נפשי וידיעה ברורה שהכסף שלכם עובד עבורכם. נבין איך לגשת למשכנתא בצורה חכמה, איך לבחון נכס באובייקטיביות ואיך ליצור בסיס של ביטחון כלכלי למשפחה שלכם. בואו נתחיל לבנות את העתיד שלכם על קרקע יציבה ובטוחה.
נקודות מפתח
- תלמדו איך לבצע אבחון כלכלי מקיף ולמפות את מקורות ההון שלכם, כולל שימוש מושכל בקרנות השתלמות ומינוף נכסים קיימים, עוד לפני שמתחילים בחיפוש.
- תבינו מדוע ליווי למשקיעי נדל"ן מתחילים הוא קריטי לא רק למציאת הנכס, אלא לבניית אסטרטגיה פיננסית שתמנע מכם להיתקע אחרי הרכישה הראשונה.
- תגלו איך להגדיר מטרות השקעה ריאליות – מיצירת תזרים מזומנים שוטף ועד לבניית הון לירושה – ותלמדו להתאים את סוג הנכס ליעדים האישיים שלכם.
- תקבלו כלים מעשיים לביצוע בדיקת נאותות הנדסית, משפטית וכלכלית, שתעזור לכם לקרוא בין השורות של מודעות הנדל"ן ולמנוע טעויות יקרות.
- תלמדו איך לשמור על אובייקטיביות מלאה בתהליך הרכישה ולוודא שכל החלטה משרתת את האינטרס הכלכלי שלכם מול הבנקים והשוק המשתנה של 2026.
למה משקיעים מתחילים חייבים ליווי מקצועי בצעדים הראשונים?
רכישת הדירה הראשונה להשקעה היא רגע מרגש, אך הוא טומן בחובו מלכודות רבות שעלולות לעלות לכם ביוקר. רבים טועים לחשוב שפעולת ההשקעה בנדל"ן מסתכמת בחיפוש בלוחות המודעות ומציאת נכס שנראה אטרקטיבי. בפועל, מדובר באדריכלות פיננסית לכל דבר. ליווי למשקיעי נדל"ן מתחילים אינו שירות של "מציאת דירה", אלא תהליך של בניית תשתית כלכלית חסינה שנועדה להבטיח שהנכס הראשון לא יהיה גם האחרון שלכם. הסטטיסטיקה מראה שרוב המשקיעים העצמאיים נעצרים אחרי הרכישה הראשונה, פשוט כי הם מגלים שהתכנון הלקוי הפך את הנכס למשקולת במקום למנוע צמיחה.
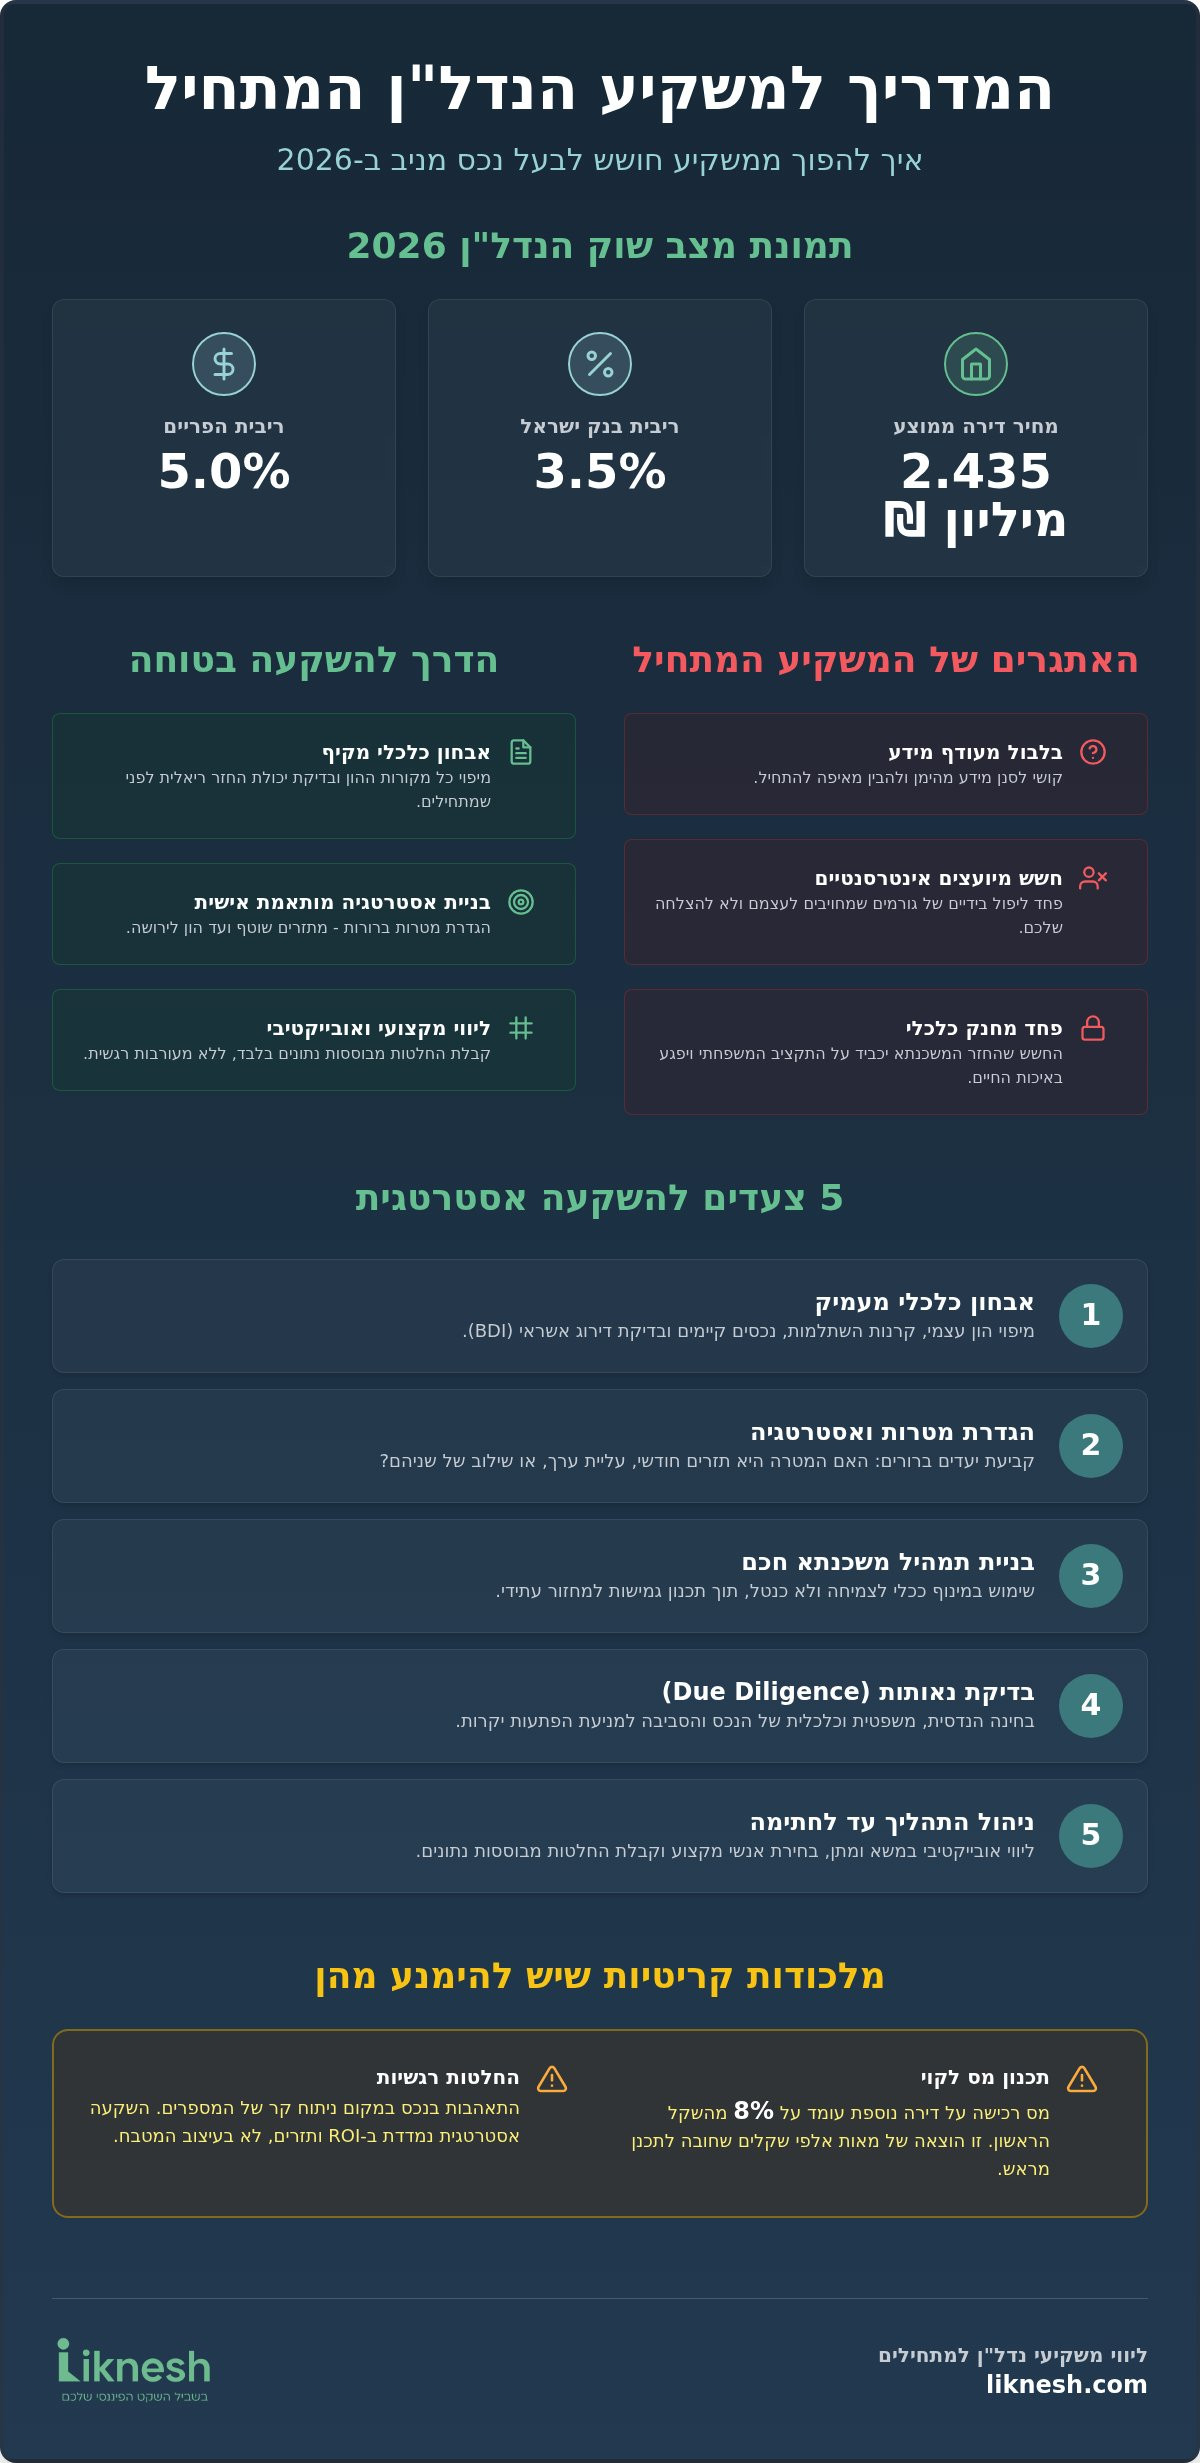
הפער בין קריאת פוסטים ברשת לבין יישום בשטח בשוק הישראלי של 2026 הוא עצום. במציאות שבה מחיר דירה ממוצע עומד על 2,435,000 ₪ וריבית הפריים נושקת ל-5.0%, כל טעות בחישוב המינוף יכולה להוביל לקריסה כלכלית של התא המשפחתי. כאן נכנס הערך של יועץ אובייקטיבי. בניגוד למתווך או לנציג מכירות של קבלן שמקבלים עמלה רק אם תרכשו נכס ספציפי, המלווה שלכם מחויב אך ורק לאינטרס שלכם. הוא בוחן את העסקה דרך המשקפיים של כלכלת המשפחה שלכם, ולא דרך הרצון לסגור עוד חוזה.
הסיכונים שמאיימים על משקיעים ללא ניסיון
הסיכון המיידי ביותר הוא רכישת נכס במחיר מופרז. ללא הבנה עמוקה של מחירי השוק וניתוח השוואתי מקצועי, קל מאוד ליפול להבטחות על "תשואות חלומיות" שאינן מחוברות למציאות. בנוסף, תכנון מס לקוי הוא בור כלכלי שרבים נופלים אליו. בשנת 2026, מס הרכישה על דירה נוספת שאינה יחידה עומד על 8% כבר מהשקל הראשון עד לסכום של כ-6 מיליון ₪. מדובר בהוצאה של מאות אלפי שקלים שחייבת להילקח בחשבון עוד בשלב התקציב. בלי ליווי מקצועי, אתם עלולים לגלות שסכום הכסף שחסכתם בקושי מכסה את המיסים וההוצאות הנלוות, מה שמשאיר אתכם עם משכנתא מסוכנת שאינה מותאמת ליכולת ההחזר האמיתית שלכם.
ההבדל בין 'קניית דירה' ל'השקעה אסטרטגית'
רגש הוא האויב הגדול ביותר של המשקיע המתחיל. קל מאוד להתאהב במטבח מעוצב או בנוף מהחלון, אבל אלו לא המדדים שמייצרים עושר. ליווי למשקיעי נדל"ן מתחילים עוזר לכם לנטרל הטיות קוגניטיביות ולהתמקד במספרים. השקעה אסטרטגית נמדדת במדדים ברורים כמו ROI (תשואה על ההון), תזרים מזומנים פנוי ופוטנציאל עליית ערך אזורי. המטרה שלנו היא לוודא שהנכס משרת את היעדים שלכם, בין אם זו פנסיה מוקדמת או ביטחון כלכלי לילדים. כשעובדים עם תוכנית מסודרת, השקט הנפשי מגיע מהידיעה שכל שקל מושקע במקום הנכון, ולא מהתקווה ש"יהיה בסדר".
איך מכינים את הקרקע הפיננסית להשקעה הראשונה?
רבים מהמשקיעים שפונים אלינו עבור ליווי למשקיעי נדל"ן מתחילים רוצים "לרוץ לשטח" ולראות דירות באופן מיידי. זה דחף מובן, אך זו טעות שעלולה לעלות ביוקר. השקעה חכמה באמת מתחילה בתוך הבית, בניתוח קר ומדויק של המציאות הכלכלית שלכם. אנחנו לא מחפשים רק את ההון העצמי שיושב בעובר ושב. אנחנו ממפים את כל מקורות ההון האפשריים: קרנות השתלמות נזילות, קופות גמל להשקעה ואפילו בחינת האפשרות למינוף נכס קיים של המשפחה. המטרה היא להבין מהו "הכסף החכם" שעומד לרשותכם, כזה שלא יפגע בביטחון השוטף של הבית וביכולת שלכם לישון בשקט בלילה.
אבחון כלכלי: כמה כסף באמת יש לכם להשקעה?
לפני שמתחייבים לעסקה של מיליוני שקלים, חייבים לבצע אבחון כלכלי מקיף. זה אומר לנתח את תזרים המזומנים החודשי שלכם ברמת השקל הבודד. האם תוכלו לעמוד בהחזר המשכנתא גם אם הנכס יעמוד ריק במשך חודשיים? אנחנו בודקים לעומק את דירוג האשראי שלכם (BDI) כי הוא זה שיקבע אם תקבלו ריביות אופטימליות או תנאים שיכבידו עליכם. הבנה יסודית של איך לבנות תוכנית כלכלית משפחתית היא הצעד הראשון למניעת "חנק" כלכלי בעתיד. למי שמרגיש שההון העצמי שלו עדיין לא הבשיל לרכישת נכס פיזי מלא, כדאי להכיר חלופות כמו קרנות ריט להשקעה בנדל"ן שמאפשרות חשיפה לשוק הנדל"ן גם בסכומים נמוכים יותר ובנזילות גבוהה.
משכנתא חכמה ככלי למינוף ולא כנטל
בשוק של שנת 2026, כשהפריים עומד על 5.0% וריבית בנק ישראל היא 3.5%, המשכנתא היא כבר לא רק "הלוואה מהבנק". היא כלי אסטרטגי שדורש ניהול פעיל. ליווי למשקיעי נדל"ן מתחילים חייב לכלול יועץ משכנתאות פרטי שבונה תמהיל גמיש ומותאם אישית. אנחנו לא רוצים שתהיו כבולים למסלולים קשיחים שימנעו מכם למחזר את ההלוואה כשהריביות ירדו בעתיד. שימוש בסימולציות מתקדמות דרך מחשבון משכנתא ייעוץ יאפשר לכם לראות במו עיניכם איך שינויים קלים בהחזר החודשי משפיעים על הרווחיות הכוללת של העסקה לאורך עשור.
חשוב לזכור להשאיר כרית ביטחון נזילה בצד. השקעה בנדל"ן דורשת מוכנות לשיפוצים דחופים, תקופות ללא שוכר או הוצאות בלתי צפויות כמו תיקון תשתיות בניין. אנחנו ממליצים לשמור רזרבה נזילה שתכסה לפחות חצי שנה של החזרי משכנתא. רוצים לוודא שהתשתית הפיננסית שלכם באמת מוכנה למהלך כזה? בואו נבדוק יחד את כושר ההחזר שלכם ונבנה תוכנית שלא רק קונה דירה, אלא מייצרת צמיחה אמיתית.
בניית אסטרטגיית השקעה מותאמת אישית
אחרי שהכנו את הקרקע הפיננסית, הגיע הזמן לשאול את השאלה החשובה מכולן: מה אתם באמת רוצים להשיג? אסטרטגיה היא המצפן שלכם. בלעדיה, אתם פשוט קונים קירות ומקווים לטוב. ליווי למשקיעי נדל"ן מתחילים מתמקד בראש ובראשונה בהתאמת סוג הנכס ליעדים האישיים שלכם. האם אתם מכוונים לפרישה מוקדמת בעוד 15 שנה, או שאתם זקוקים לתזרים מזומנים שוטף שיעזור לכם לסגור את החודש כבר עכשיו? בשוק הנדל"ן של 2026, שבו מחירי הדירות ירדו ב-1.5% בשנה האחרונה אך הריביות נותרו מאתגרות, בחירת האסטרטגיה הנכונה היא ההבדל בין נכס מניב לבין נטל כלכלי מעיק.
כדי לקבל החלטה מושכלת, עלינו להבין את "משולש ההשקעה": תשואה, סיכון ונזילות. אי אפשר לקבל את המקסימום משלושתם בו זמנית. נכס עם פוטנציאל תשואה חלומי מגיע לרוב עם סיכון גבוה יותר או נזילות נמוכה במקרה של צורך במכירה מהירה. בתהליך הליווי, אנחנו עוזרים לכם לאזן בין הצלעות האלו בצורה קרה ומחושבת. אנחנו בוחנים יחד אם נכון לכם להשקיע בדירת מגורים קלאסית, בנדל"ן מסחרי או אולי בקרקע עם פוטנציאל הפשרה. כל בחירה כזו דורשת ניתוח שונה לחלוטין של השוק והבנה עמוקה של תכנון השקעות נדל"ן מקצועי.
הגדרת יעדים: תזרים מזומנים מול עליית ערך
האם אתם מחפשים "כסף עכשיו" או "הון לאחר כך"? נכס הממוקד בתזרים מזומנים נועד לייצר הכנסה חודשית פנויה מהרגע הראשון. זה פתרון מצוין למשפחות שרוצות להקל על תקציב הבית השוטף. לעומת זאת, אסטרטגיית עליית ערך מתמקדת באזורי פיתוח, פרויקטים של פינוי-בינוי או אזורים שבהם מתוכננות תשתיות משמעותיות. כאן התשואה החודשית עשויה להיות נמוכה יותר, אך הרווח הגדול יגיע במעמד המכירה בעוד מספר שנים. בשנת 2026, כשתשלומי השכירות לחוזים חדשים עלו בשיעור של 4.7%, מרכיב התזרים הופך למשמעותי יותר בחישוב הכדאיות של כל עסקה.
בחירת אזורי השקעה ללא הטיות רגשיות
הטעות הנפוצה ביותר של משקיעים היא לקנות נכס קרוב לבית רק כי זה מרגיש בטוח. "אני מכיר את השכונה" הוא לא טיעון כלכלי חזק מספיק. ליווי למשקיעי נדל"ן מתחילים מחייב אותנו להוציא את הרגש מהמשוואה ולהתמקד בנתונים. אנחנו מנתחים פרמטרים של הגירה חיובית, הקמת מרכזי תעסוקה חדשים ושיפור נגישות תחבורתית. נכס שנמצא במרחק שעתיים נסיעה מכם עשוי להיות השקעה טובה פי כמה מזה שנמצא ברחוב המקביל. המטרה היא למצוא את המקום שבו הכסף שלכם יצמח הכי הרבה, לא את המקום שנוח לכם לבקר בו בשבת בבוקר. נתחו את המדדים, בדקו את התוכניות העתידיות של הרשות המקומית, ורק אז קבלו החלטה אמיצה.
שלב הביצוע: מאיתור הנכס ועד לחתימה על החוזה
הגענו לרגע האמת. אחרי שבניתם אסטרטגיה והבנתם את היכולות הפיננסית שלכם, הגיע הזמן לצאת לשטח ולהפוך את התוכנית למציאות. ליווי למשקיעי נדל"ן מתחילים בשלב זה הופך להיות אופרטיבי מאוד. אנחנו לא רק מסתכלים על מודעות בלוחות היד השנייה, אלא לומדים לקרוא בין השורות. האם "דירה משופצת" באמת אומרת שכל התשתיות הוחלפו, או שמדובר רק בצבע חדש על הקירות? בשוק שבו נמכרו במאי 2026 מעל ל-8,200 דירות, התחרות על נכסים טובים היא גבוהה. אתם צריכים לדעת לסנן מהר כדי לא לפספס הזדמנויות או חלילה ליפול למלכודות שיווקיות.
ניתוח כדאיות של נכס פוטנציאלי
ביצוע בדיקת נאותות היא לא המלצה, היא חובה בלתי מתפשרת. אנחנו בוחנים את העסקה בשלושה מישורים: הנדסי, משפטי וכלכלי. ברמה הכלכלית, הטעות הנפוצה ביותר של משקיעים היא להסתכל על תשואה ברוטו בלבד. אנחנו מחשבים את התשואה נטו, בניכוי מס רכישה (שעומד ב-2026 על 8% למשקיעים על דירה נוספת), שכר טרחת עורך דין, דמי תיווך ותקציב שיפוץ ראשוני. כשמחיר דירה ממוצע בישראל עומד על כ-2.4 מיליון ₪, כל אחוז של סטייה בחישוב העלויות הנלוות יכול לשנות את כדאיות העסקה מקצה לקצה. בנוסף, חשוב לבדוק את פוטנציאל ההתחדשות העירונית באזור ולנתח את קהל השוכרים הפוטנציאלי כדי להבטיח תפוסה מלאה לאורך זמן.
ניהול משא ומתן מול מוכרים ומתווכים
משא ומתן מוצלח מתחיל במיצוב שלכם כקונים רציניים ומקצועיים. כשיש לכם אישור עקרוני למשכנתא ביד, אתם לא עוד "מתעניינים", אתם קונים שיכולים לסגור עסקה כאן ועכשיו. היתרון הפסיכולוגי הזה שווה לכם הרבה מאוד כסף. ליווי למשקיעי נדל"ן מתחילים עוזר לכם לזהות את "נקודות הכאב" של המוכר: האם הוא כבר רכש דירה אחרת וחייב למכור מהר? האם הנכס עומד ריק כבר חודשים? שימוש מושכל במידע הזה מאפשר לסגור עסקה במחיר נמוך ממחיר השוק ולשפר משמעותית את תנאי התשלום. זכרו שהיכולת שלכם ללחוץ על המוכר קשורה ישירות ליציבות הפיננסית שלכם. בדיוק כפי שאנחנו נלחמים על כל שקל במחיר הנכס, כך אנחנו פועלים בתהליך של משא ומתן מול הבנק כדי להוזיל את עלויות המימון למינימום האפשרי.
אחרי סגירת המחיר והשלמת הבדיקות, מגיע שלב סגירת המימון וחתימה על חוזה המכר. זה הרגע שבו התכנון המדוקדק שלכם הופך לנכס מוחשי. רוצים להבטיח שאתם לא מפספסים שום סעיף קטן בדרך לנכס הראשון שלכם? בואו נתחיל את הליווי שלכם ונוודא שכל צעד מבוצע בצורה מושלמת, עם ביטחון מלא בכל החלטה.
ליווי משקיעי נדל"ן עם ליקנש: הביטחון הכלכלי שלכם בידיים מקצועיות
בשלב זה אתם כבר מבינים שהשקעה מוצלחת היא הרבה מעבר למציאת ארבעה קירות. היא דורשת סנכרון מושלם בין היכולות הפיננסיות שלכם לבין תנאי השוק המשתנים של 2026. בליקנש, פיתחנו מודל עבודה ייחודי שנועד לתת מענה הוליסטי לכל צורכי המשקיע. אנחנו לא מסתכלים על העסקה בנפרד מהחיים שלכם. ליווי למשקיעי נדל"ן מתחילים אצלנו משלב בין תכנון פיננסי מעמיק, אופטימיזציה של משכנתאות ובחירת נכסים אסטרטגית. המטרה שלנו היא אחת: לוודא שההון שלכם לא רק נשמר, אלא צומח בצורה עקבית ובטוחה לאורך שנים.
הכוח הגדול ביותר של ליקנש הוא האובייקטיביות המוחלטת. אנחנו לא חברת שיווק נדל"ן ואין לנו "מלאי" של דירות שאנחנו חייבים למכור לכם. האינטרס שלנו תואם ב-100% לאינטרס שלכם. בנוסף, אנחנו מעניקים לכם מעטפת מקצועית מלאה הכוללת גישה ישירה לאנשי המקצוע הטובים ביותר בתחום: עורכי דין מומחי מקרקעין, שמאים, מהנדסים וקבלני שיפוצים אמינים. אתם לא צריכים לבזבז חודשים בחיפוש אחר ספקים. אנחנו כבר עשינו את הסינון עבורכם. הליווי שלנו לא מסתיים ברגע החתימה על החוזה. אנחנו ממשיכים לעקוב אחר ביצועי הנכס שלכם ולבחון הזדמנויות לשיפור תנאי המימון או מימוש רווחים בעתיד.
למה תכנון פיננסי אובייקטיבי עדיף על שירותי תיווך?
חשוב להבין את ההבדל המהותי בין מתווך למלווה משקיעים. מתווך מקבל עמלה רק אם העסקה נסגרת, מה שעלול ליצור לחץ לרכוש נכס גם אם הוא לא מושלם עבורכם. בליקנש, אתם משלמים על ידע, ניסיון ושקיפות מלאה. שכר הטרחה שלנו הוא על הייעוץ והליווי, מה שמאפשר לנו להגיד לכם "אל תקנו" אם העסקה לא עומדת בסטנדרטים הכלכליים שהגדרנו. כשריבית בנק ישראל עומדת על 3.5% וריבית הפריים היא 5.0%, אין מקום לטעויות או להחלטות שנובעות מאינטרסים של צד שלישי. אנחנו הלוחמים שלכם בשטח, אלו שמוודאים שכל שקל שחסכתם מושקע במקום שיניב לכם את השקט הנפשי המקסימלי.
הדרך של ליקנש לשקט נפשי וצמיחה ארוכת טווח
ראינו מאות משקיעים מתחילים שהגיעו אלינו עם חששות כבדים והפכו עם הזמן לבעלי תיק נכסים מניב ומסודר. ההבדל בינם לבין אלו שעדיין מתלבטים הוא היכולת לקבל החלטה המבוססת על נתונים ולא על שמועות. אנחנו מזמינים אתכם לעשות את הצעד הראשון לקראת העתיד הכלכלי שלכם. פגישת הייעוץ הראשונית שלנו נועדה לאבחן את המצב הקיים שלכם, למפות את ההון העצמי ולבדוק את כושר ההחזר האמיתי שלכם ללא כל התחייבות. אל תתנו לבלבול או לפחד לעצור את הצמיחה שלכם. המומחיות שלנו היא להפוך את המורכבות הפיננסית לתוכנית עבודה פשוטה וישימה. הגיע הזמן שהכסף שלכם יתחיל לעבוד בשבילכם. צרו קשר לליווי מקצועי בנדל"ן ובואו נבנה יחד את הביטחון הכלכלי של המשפחה שלכם.
הגיע הזמן להפוך את החיסכון שלכם למנוע צמיחה משפחתי
בניית הון בנדל"ן בשנת 2026 אינה עניין של מזל, אלא תוצאה של תכנון פיננסי מדויק ואסטרטגיה חסינה. לאורך המדריך ראינו שהמפתח להצלחה טמון באבחון כלכלי מקצועי, בניהול אקטיבי של המשכנתא וביכולת לנטרל הטיות רגשיות בתהליך הרכישה. ליווי למשקיעי נדל"ן מתחילים מעניק לכם את הביטחון לדלג מעל המלכודות שגורמות לרבים אחרים לוותר, ומאפשר לכם לבנות עתיד שבו הכסף עובד עבורכם ולא להפך.
עם מעל עשור של ניסיון בליווי מאות משפחות לצמיחה כלכלית, אנחנו בליקנש מחויבים לאינטרס שלכם בלבד. הליווי שלנו אובייקטיבי לחלוטין; אנחנו לא מוכרים נכסים, אלא מעניקים לכם מומחיות מוכחת בייעוץ משכנתאות ותכנון פיננסי הוליסטי ששומר על התקציב המשפחתי שלכם. אל תתנו לבלבול או לחששות מהשוק לעכב את הביטחון הכלכלי שלכם. אתם מסוגלים לייצר את השינוי הזה, ואנחנו כאן כדי לוודא שתעשו זאת על הצד הבטוח והרווחי ביותר. הצעד הראשון שלכם לעבר נכס מניב מתחיל כאן.
תאמו פגישת ייעוץ ראשונית בחינם עם המומחים של ליקנש והתחילו לבנות את ההון והביטחון הכלכלי שלכם בראש שקט.
שאלות נפוצות על השקעות נדל"ן בישראל
האם כדאי להשקיע בנדל"ן כשיש ריביות גבוהות בבנקים?
כן, השקעה בנדל"ן בתקופת ריבית גבוהה עשויה להיות הזדמנות מצוינת בגלל הירידה בתחרות מול רוכשי דירות למגורים. בשנת 2026, למרות שריבית הפריים עומדת על 5.0%, מחירי הדירות הראו ירידה קלה של 1.5%. מצב זה מאפשר למשקיעים לנהל משא ומתן אגרסיבי יותר מול מוכרים לחוצים. בנוסף, מחירי השכירות בחוזים חדשים עלו ב-4.7% בשנה האחרונה, מה שמשפר את התזרים השוטף ומפצה על עלויות המימון היקרות.
כמה הון עצמי מינימלי דרוש כדי להתחיל להשקיע בנדל"ן בישראל?
כדי לרכוש דירה להשקעה בישראל תזדקקו להון עצמי של לפחות 25% מערך הנכס, בתוספת כ-10% נוספים להוצאות נלוות ומיסים. בהתחשב בכך שמחיר דירה ממוצע עומד על כ-2.43 מיליון ₪, מדובר על סכום של כ-850,000 ₪. עם זאת, ניתן להתחיל עם סכומים נמוכים יותר של כ-400,000 ₪ באזורי פריפריה או על ידי מינוף נכס קיים של המשפחה. תכנון פיננסי נכון עוזר למפות את כל מקורות ההון הנסתרים שלכם.
מה עדיף למשקיע מתחיל: דירה חדשה מקבלן או דירת יד שנייה?
למשקיע מתחיל עדיף לרוב לרכוש דירת יד שנייה בגלל היכולת לייצר תזרים מזומנים מיידי וודאות גבוהה יותר לגבי הנכס. דירות קבלן אמנם נהנות מאחריות חוק המכר, אך הן חשופות להצמדה למדד תשומות הבנייה ולעיכובים במסירה שעלולים לפגוע ברווחיות. דירת יד שנייה מאפשרת לבחון את איכות השוכרים באזור ולהתחיל לקבל שכר דירה מרגע הרכישה, מה שמקל על החזרי המשכנתא בתחילת הדרך.
איך ליווי משקיעים עוזר לי לחסוך כסף בפועל?
תהליך של ליווי למשקיעי נדל"ן מתחילים חוסך כסף על ידי מניעת טעויות תמחור וייעול מסלולי המימון. יועץ אובייקטיבי יכול להוריד עשרות אלפי שקלים במשא ומתן מול המוכר בזכות היכרות מעמיקה עם נתוני המכירות האמיתיים באזור. בנוסף, בניית תמהיל משכנתא מותאם אישית ב-2026 יכולה לחסוך מעל 100,000 ₪ לאורך חיי ההלוואה בהשוואה למסלולים הסטנדרטיים שהבנק מציע ללקוחות ללא ייצוג מקצועי.
האם ניתן לקבל משכנתא להשקעה על נכס קיים?
בהחלט, ניתן למשכן נכס קיים שבבעלותכם כדי לגייס עד 50% מערכו כהון עצמי לרכישת נכס נוסף. כלי זה משמש משקיעים רבים שאין להם מזומן נזיל אך צברו הון משמעותי בתוך הדירה שבה הם גרים. חשוב לבצע בדיקה קפדנית של כושר ההחזר המשפחתי לפני מהלך כזה, שכן אתם מגדילים את ההתחייבויות החודשיות שלכם. ליווי מקצועי יוודא שהמינוף לא יסכן את היציבות הכלכלית של הבית.
מהם המסים העיקריים שמשקיע נדל"ן מתחיל חייב להכיר?
המס המשמעותי ביותר הוא מס הרכישה, שעומד בשנת 2026 על 8% מהשקל הראשון עבור דירה שאינה דירתכם היחידה. בנוסף, עליכם להכיר את מס השבח בגובה 25% מהרווח הריאלי שנוצר בעת מכירת הנכס בעתיד. לגבי הכנסות משכר דירה, קיים פטור ממס עד תקרה של כ-5,600 ₪ בחודש. הבנת חוקי המס עוד לפני הרכישה היא קריטית לחישוב התשואה האמיתית של העסקה ומניעת הפתעות לא נעימות מרשויות המס.
כמה זמן לוקח תהליך הליווי מרגע ההחלטה ועד רכישת הנכס?
התהליך אורך בדרך כלל בין שלושה לשישה חודשים מרגע האבחון הפיננסי הראשוני ועד לחתימה על חוזה המכר. החודש הראשון מוקדש לבניית האסטרטגיה וקבלת אישור עקרוני למשכנתא, בעוד שהזמן שנותר מוקדש לסינון נכסים ובדיקות נאותות מעמיקות. אנחנו לא ממליצים לזרז את התהליך באופן מלאכותי, שכן רכישת נדל"ן היא החלטה כבדת משקל הדורשת סבלנות ובחינה של מספר הזדמנויות בשטח לפני קבלת ההחלטה הסופית.
מה קורה אם אני לא מוצא שוכר לנכס שקניתי?
אנחנו מונעים את הסיכון הזה מראש על ידי בחירת נכסים באזורי ביקוש קשיח עם שיעור תפוסה גבוה באופן היסטורי. במסגרת ליווי למשקיעי נדל"ן מתחילים, אנו בונים "כרית ביטחון" של חצי שנת החזרי משכנתא בצד לכל מקרה של תקופה ללא שוכר. בשנת 2026, כשהיצע הדירות למגורים עדיין נמוך מהביקוש, נכס שמתוחזק היטב ומתומחר במחיר שוק הוגן יושכר בדרך כלל תוך פחות מ-30 יום מרגע הפרסום.


