
המחיר המפתה שמופיע במצגת אינו בהכרח המחיר שתשלמו, ודירה שנראית כמו הזדמנות עלולה להפוך לעסקה שמכבידה על התקציב. לכן בדיקת כדאיות רכישת דירה על הנייר לא מתחילה בשאלה כמה היא עשויה להיות שווה בעתיד, אלא בשאלה אם תוכלו לעמוד בעסקה גם כשההנחות האופטימיות לא יתממשו.
ההתלבטות מובנת: קשה להשוות בין מחיר של דירה שעדיין לא נבנתה לבין דירות קיימות וחלופות אחרות. מועד המסירה, לוח התשלומים והעלויות הנלוות אינם תמיד ברורים, וגם תנאי מימון שנראים אפשריים היום עשויים להכביד בהמשך על התזרים המשפחתי. הבטחה או הטבה אינן תחליף לחישוב זהיר.
במאמר נעבור על תהליך מסודר לבדיקת המחיר מול השווי והחלופות, לבחינת המימון וההחזר החודשי ולזיהוי סיכונים ועלויות שחשוב לברר לפני התחייבות. נפרט אילו הנחות כדאי לבדוק, אילו נתונים ומסמכים עדיין חסרים ואיך להחליט אם להתקדם, לעצור לבדיקה נוספת או לוותר. כך תוכלו לבסס את ההחלטה על מספרים שמתאימים למציאות המשפחתית שלכם, ולא רק על תרחיש אופטימי.
נקודות מפתח
- בדיקת כדאיות רכישת דירה על הנייר מתחילה בהגדרת מטרת הרכישה, כי דירה למגורים ונכס להשקעה נבחנים לפי שיקולים שונים.
- סדרו את הבדיקה בשלבים: אספו מסמכים, מיפו עלויות, בחנו מימון ותרחישים, ותעדו לכל נתון את המקור ואת מידת הוודאות שלו.
- השוו דירה על הנייר לדירה מוכנה ולאפשרות להמתין, לפי מחיר כולל, מועד שימוש, תזרים, סיכון וגמישות.
- בדקו כיצד שינויים בהכנסה, בריבית או בהוצאות, לצד עיכוב אפשרי במסירה, עשויים להשפיע על יכולתכם לעמוד בתשלומים.
- לפני החלטה, הפרידו בין עובדות, הנחות ושאלות פתוחות. התקדמו רק כשברורות לכם ההתחייבויות, יכולת ההחזר והסיכונים המרכזיים.
דירה על הנייר: מה בודקים לפני שמחשבים כדאיות?
כדאיות אינה מסתכמת בהשוואת מחיר הדירה למחיר של דירה מוכנה. היא תלויה במחיר הכולל, באפשרויות המימון, בתזרים לאורך התקופה, בסיכונים ובהתאמה למטרה שלכם. עסקה עשויה להיראות אטרקטיבית על הנייר, אך לא להתאים למשפחה אם לוח התשלומים לוחץ על התקציב או אם אי־הוודאות אינה מתיישבת עם הצרכים שלה.
חשוב להבחין בין מטרות שונות. מי שרוכשים דירה למגורים בוחנים, בין היתר, אם מועד המסירה והמאפיינים הצפויים של הדירה מתאימים לתכנון המשפחתי. ברכישה להשכרה צריך לבחון את ההנחות לגבי ביקוש והכנסה משכירות. מי שמתכננים למכור בעתיד צריכים לבדוק את העסקה גם בלי להניח מראש שמחיר הנכס יעלה. תחזית לעליית ערך או להכנסה משכירות היא הנחה לבדיקה, לא הבטחה.
רכישה לפני השלמת הבנייה כרוכה באפשרויות לצד סיכונים, כמו שינויים בשוק או בפרויקט. הסבר על רכישת נכס לפני השלמת הבנייה מציג את המושג בהקשר בינלאומי. בישראל, בדקו את הנתונים ואת המסמכים של העסקה עצמה, ולא רק את התיאור השיווקי.
דירה על הנייר כדאית רק כשהמספרים והסיכון מתאימים לרוכש.
מה שונה ברכישת דירה שעדיין לא נבנתה?
ברכישה כזו חלק מהפרטים עשויים להיות תלויים בהתקדמות הפרויקט ובמועד המסירה. לכן חשוב להבין מה ידוע כעת, מה עשוי להשתנות ומה מוגדר במסמכים, לרבות לוח התשלומים, מאפייני הדירה וההתחייבויות של הצדדים. מחיר הרכישה הוא רק חלק מהתמונה: הביאו בחשבון גם תשלומים עתידיים והוצאות בתקופת הבנייה, לצד הוצאות צפויות לאחר קבלת הדירה.
אל תסתפקו בהסברים בעל פה. עברו על המסמכים החוזיים עם אנשי מקצוע מתאימים, ובקשו לברר כל סעיף או נתון שאינם ברורים לכם לפני התחייבות.
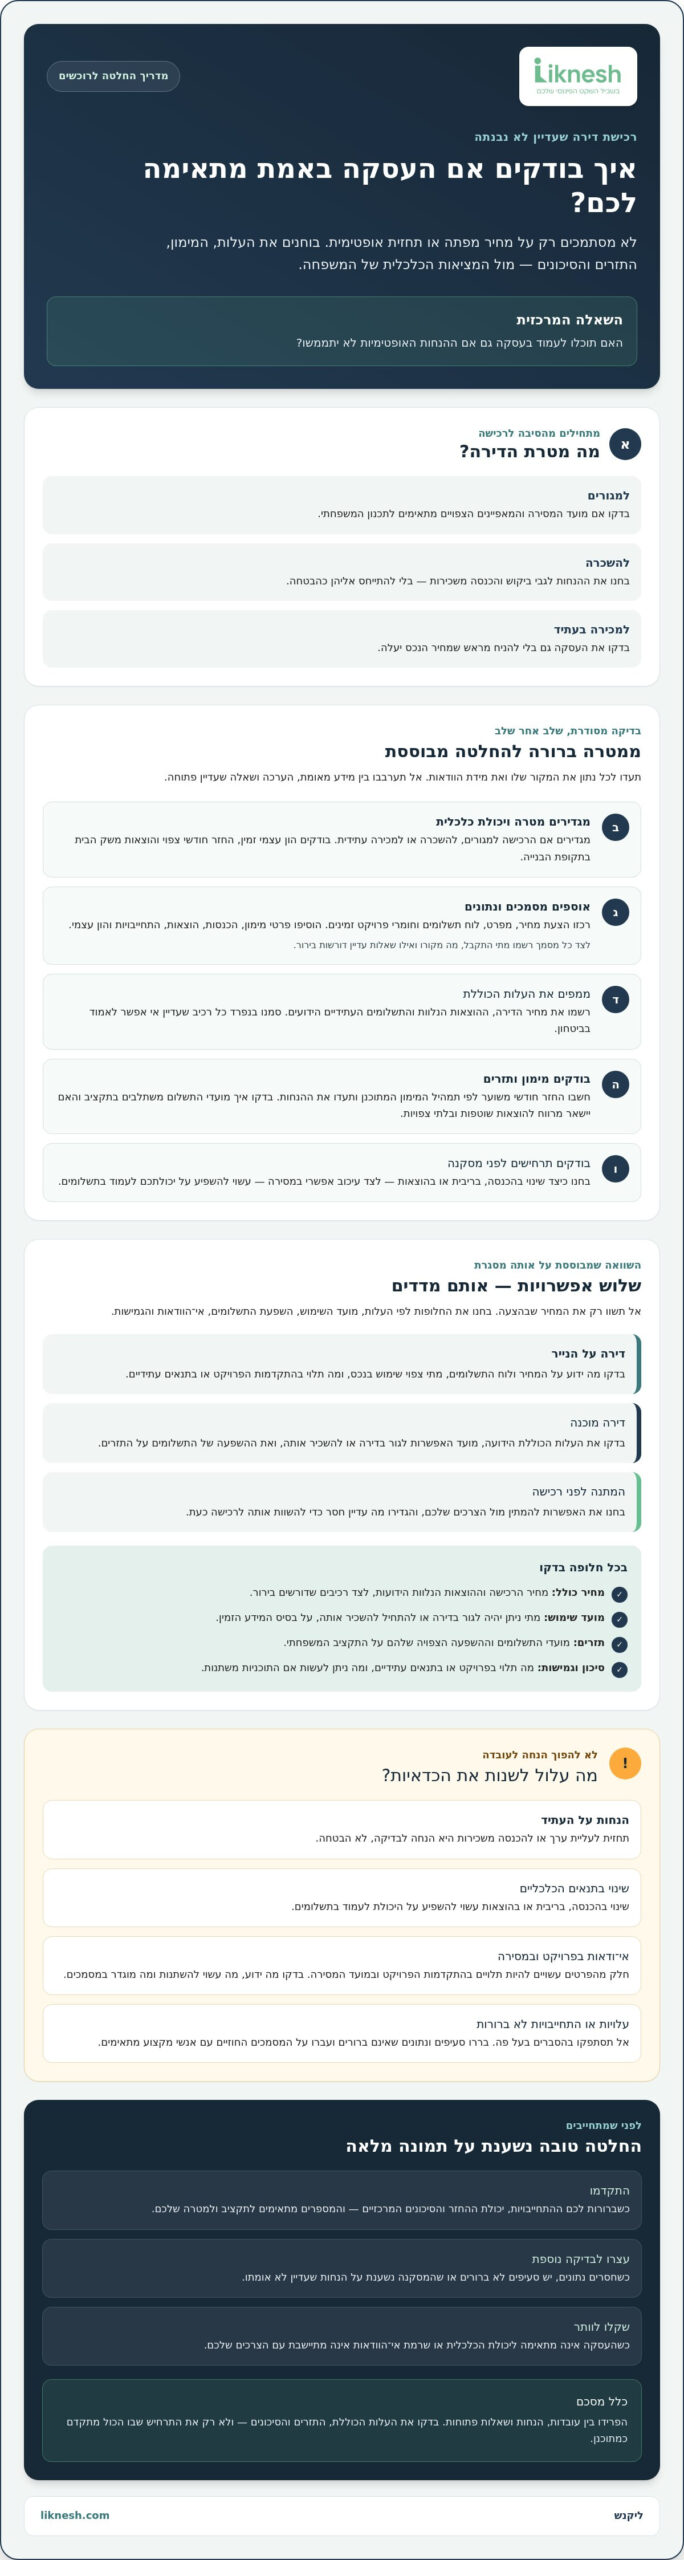
מגדירים מטרת רכישה ויכולת כלכלית
התחילו בשאלה פשוטה: האם הדירה מיועדת למגורים, להשכרה או למכירה עתידית? התשובה תשפיע על הנתונים שתצטרכו לבחון ועל רמת הסיכון שמתאימה לכם. לאחר מכן העריכו את ההון העצמי הזמין, את ההחזר החודשי הצפוי ואת הוצאות משק הבית בתקופת הבנייה. כך תחברו בין החלטת הנדל״ן לבין התכנון הפיננסי של המשפחה.
קבעו מראש גם גבולות: איזה החזר חודשי יכביד על התקציב? כמה מרווח תזרימי תרצו לשמור להוצאות בלתי צפויות? אילו פרטים חסרים לכם כדי לקבל החלטה? בדיקת כדאיות רכישת דירה על הנייר נשענת על תשובות כנות לשאלות האלה, ולא רק על תרחיש שבו הכול מתקדם כמתוכנן.
איך לבצע בדיקת כדאיות לדירה על הנייר שלב אחר שלב?
כדי שהבדיקה תהיה שימושית, התקדמו בסדר קבוע ואל תקפצו ישר לחישוב ההחזר. התחילו במטרה שהגדרתם, אספו את המידע, בנו תמונה של העלויות והמימון, בדקו תרחישים ורק אז גבשו החלטה. לאורך הדרך, רשמו לכל נתון את המקור, מועד הבדיקה ורמת הוודאות שלו: ודאי, משוער או טעון אימות.
בדיקה טובה מסמנת בנפרד עובדות, הנחות וסיכונים. נתון שמופיע במסמך הפרויקט אינו זהה להערכה שלכם לגבי הכנסה עתידית משכירות, ושניהם שונים מהערכת איש מקצוע. הפרדה ביניהם תעזור לזהות מה ידוע, מה עדיין דורש בירור ועל איזו הנחה נשענת המסקנה.
אילו נתונים ומסמכים לאסוף לפני החישוב?
רכזו במקום אחד את הצעת המחיר, המפרט, לוח התשלומים וחומרי הפרויקט הזמינים לכם. הוסיפו את פרטי המימון שאתם שוקלים ואת המידע העדכני על הכנסות, הוצאות, התחייבויות והון עצמי של משק הבית. לצד כל מסמך, רשמו מתי קיבלתם אותו ואם נותרו שאלות פתוחות.
בדקו עם עורך דין אילו מסמכי פרויקט וחוזה חשוב לבחון ומה דורש הבהרה. אפשר להיעזר גם במידע על סימני אזהרה ברכישת דירה על הנייר כדי להכין שאלות לבדיקה. אל תניחו שמידע חסר או ניסוח לא ברור ייפתרו מעצמם.
איך לבנות תמונת עלות ומימון מלאה?
רשמו את מחיר הדירה, את ההוצאות הנלוות ואת התשלומים העתידיים הידועים לכם. סמנו בנפרד רכיבים שעדיין אי אפשר לאמוד בביטחון. לאחר מכן בדקו כיצד לוח התשלומים משתלב בתזרים המשפחתי: האם צפוי פער בין מועד התשלום למועד שבו הכסף יהיה זמין? האם יישאר מרווח להוצאות השוטפות בתקופת הבנייה?
חשבו החזר חודשי משוער לפי תמהיל המימון המתוכנן, ותעדו את ההנחות שעליהן החישוב מבוסס. בדקו גם תרחיש שבו תנאי המימון או ההכנסה משתנים, במקום להסתמך על תחזית אחת. להרחבה על בחינת תהליך המימון אפשר לעיין במדריך יועץ המשכנתאות והמימון. בסיום, בדיקת כדאיות רכישת דירה על הנייר צריכה להציג לא רק תוצאה, אלא גם את הנתונים וההנחות שהובילו אליה.
איך משווים דירה על הנייר לחלופות בלי להסתמך על תחזית אחת?
כדי להבין אם העסקה מתאימה לכם, השוו אותה לשתי אפשרויות ממשיות: רכישת דירה מוכנה והמתנה לפני רכישה. אל תשוו רק את המחיר שמופיע בהצעה. בדקו בכל חלופה את העלות הכוללת הידועה, מתי תוכלו להשתמש בנכס, איך התשלומים ישפיעו על התזרים, מה עדיין אינו ודאי ועד כמה תוכלו לשנות את התוכנית אם הצרכים שלכם ישתנו.
רכזו את המידע באותה מסגרת, למשל בטבלה עם עמודה לכל חלופה ושורות קבועות:
- מחיר כולל: מחיר הרכישה והוצאות נלוות הידועות לכם, לצד רכיבים שעדיין דורשים בירור.
- מועד שימוש: מתי ניתן יהיה לגור בדירה או להתחיל להשכיר אותה, על בסיס המידע הזמין ולא על סמך הנחה בלבד.
- תזרים: מועדי התשלומים וההשפעה הצפויה שלהם על התקציב המשפחתי.
- סיכון וגמישות: אילו פרטים תלויים בהתקדמות הפרויקט או בתנאים עתידיים, ומה אפשר לעשות אם התוכניות משתנות.
כך תוכלו לזהות פערים בלי להעמיד פנים שכל הנתונים ודאיים. סמנו מה מבוסס על מסמך או מידע שאימתתם, מה הוא הערכה ומה עדיין פתוח. אם חסר נתון באחת החלופות, ציינו זאת במקום למלא את הפער בתחזית אופטימית. ההשוואה צריכה להתייחס לצרכים, להון הזמין וליכולת ההחזר של משק הבית שלכם. חלופה שנראית עדיפה לאחרים לא בהכרח מתאימה לכם.
מה להשוות בין דירה חדשה לדירה מוכנה?
בדירה על הנייר, התשלומים עשויים להתבצע לפני שניתן להשתמש בנכס. בדקו את הפער בין מועדי התשלום לבין מועד המגורים או ההשכרה האפשרי, כפי שעולה מהמסמכים. מול דירה מוכנה, השוו גם את מצב הנכס, המפרט והמידע שניתן לבדוק כעת. מחיר נמוך יותר אינו יתרון מכריע אם הוא נשען על הנחה לא מאומתת, ומחיר גבוה יותר אינו מעיד לבדו על התאמה טובה יותר.
המתנה לפני רכישה היא חלופה בפני עצמה, אך אל תניחו מראש שמחירי הדירות יעלו או ירדו בזמן הזה. בדקו מה המשמעות של המשך מגורים במצב הנוכחי ואילו נתונים תוכלו לברר בתקופת ההמתנה. כך ההשוואה נשענת על עובדות זמינות ועל שאלות פתוחות, לא על תחזית יחידה.
איך לבדוק כדאיות להשקעה ולא רק למגורים?
אם מטרת הרכישה היא השכרה, העריכו הכנסה אפשרית רק לפי מידע רלוונטי שניתן לאמת, והפרידו אותה מתחזית עתידית. הביאו בחשבון גם תקופות שבהן הדירה עלולה לעמוד ללא שוכר, הוצאות שוטפות ואי־ודאות לגבי שווי הנכס בהמשך. אל תציגו תשואה או עליית ערך כתוצאה מובטחת. בדקו אם העסקה עדיין מתאימה גם בתרחיש פחות נוח. להרחבה על בניית תוכנית השקעה, תוכלו לעיין במדריך תכנון השקעות נדל״ן. כך בדיקת כדאיות רכישת דירה על הנייר בוחנת גם את ההתאמה לחיים ולתזרים שלכם, ולא רק את הפוטנציאל שמייחסים לנכס.
אילו סיכונים והנחות יכולים לשנות את הכדאיות?
גם חישוב מסודר נשען על הנחות. שינוי בהכנסה, בתנאי המימון או בהוצאות משק הבית עלול להשפיע על היכולת לעמוד בתשלומים, במיוחד כשהרכישה כוללת התחייבויות לאורך תקופה. לכן אל תסתפקו בשאלה אם ההחזר החודשי אפשרי היום. בדקו אם התקציב יוכל לשאת אותו גם כשנסיבות החיים משתנות, ואם יישאר מרווח להוצאות בלתי צפויות.
עיכוב במסירה הוא תרחיש נוסף שחשוב להביא בחשבון, בלי לנחש מראש כמה זמן יימשך או מה יהיו תוצאותיו. שאלו מה עשוי להשתנות בתזרים אם מועד השימוש בדירה נדחה, אילו הוצאות עשויות להימשך בתקופה הזו ומה כתוב במסמכים לגבי התחייבויות הקשורות למסירה. עסקה עמידה היא עסקה שהרוכש מסוגל לבחון גם בתרחיש פחות נוח.
איך לבנות תרחיש בסיס ותרחיש זהיר?
בנו שני חישובים נפרדים. בתרחיש הבסיס השתמשו בנתונים הידועים ובהנחות הסבירות מבחינתכם, ותעדו את מקורם. בתרחיש הזהיר שנו הנחה אחת או יותר, למשל ירידה בהכנסה, עלייה בהוצאות או שינוי בתנאי המימון. אין צורך להמציא מספרים: השתמשו בנתונים האישיים שלכם ובפרטי המימון שנמסרו לכם, וציינו מה עדיין אינו ודאי.
בדקו אם תוכלו להמשיך לעמוד בתשלומים גם במקרה של הוצאה בלתי מתוכננת, או אם כל שינוי קטן יחייב שימוש בכסף שיועד לצרכים אחרים. אם הרכישה מיועדת להשכרה, אל תתייחסו להכנסה משכירות או לשווי עתידי כעובדות. אלה הנחות שצריך לבחון, ולא בסיס בטוח שעליו נשענת יכולת ההחזר.
מה לבדוק בחוזה, בלוח התשלומים ובפרטי הפרויקט?
עברו עם עורך דין על החוזה, לוח התשלומים וההתחייבויות הקשורות למסירה. בקשו הסבר לכל סעיף שאינו ברור, ובררו אילו מסמכי פרויקט או פרטים נוספים דרושים כדי להבין את העסקה. נתון שיווקי, מסמך חוזי והערכה של איש מקצוע אינם אותו סוג מידע, ולכן חשוב לסמן מי המקור לכל פרט ומה עוד טעון אימות.
אם חסר מידע מהותי, רשמו שאלה ברורה והפנו אותה לגורם המקצועי המתאים, במקום להניח שהתשובה תהיה לטובתכם. גם כשמדובר בסעיף שנראה סטנדרטי, אל תסיקו ממנו לבד מהן הזכויות או ההתחייבויות שלכם. בדיקת כדאיות רכישת דירה על הנייר צריכה לכלול גם את מה שעדיין לא הובהר, לא רק את הנתונים שקל לחשב.
לפרטים על השירותים הפיננסיים של Liknesh, אפשר לעיין באתר Liknesh.
מתי להתקדם ברכישה על הנייר ומתי לעצור לבדיקה נוספת?
לא חייבים לבחור בין חתימה מיידית לבין ויתור על העסקה. לפעמים המסקנה הנכונה היא להמתין לקבלת מסמך, לבקש הבהרה או לבדוק מחדש את המימון. כדי להחליט, רכזו את הממצאים במקום אחד והפרידו בין עובדות, הנחות, שאלות פתוחות ותנאים שחשובים לכם. כך תוכלו לראות אם ההחלטה נשענת על מידע מבוסס או על פרטים שעדיין לא התבררו.
אפשר להתקדם לשלב הבא כאשר אתם מבינים את ההתחייבויות, יודעים כיצד התשלומים משתלבים בתקציב ובחנתם את הסיכונים העיקריים בתרחיש בסיס וגם בתרחיש זהיר. עצרו לבדיקה נוספת אם חסרים מסמכים מהותיים, אם תנאי המימון אינם ברורים או אם ההחזר הצפוי מותיר מעט מדי מרווח להוצאות המשפחה. אם גם לאחר הבירור העסקה אינה מתאימה לגבולות שקבעתם, ויתור הוא החלטה שקולה, לא כישלון.
רשימת בדיקה לפני החלטה סופית
עברו על הרשימה וסמנו ליד כל סעיף אם הוא ברור, טעון אימות או עדיין פתוח:
- מטרה ותקציב: תיעדתם אם הרכישה מיועדת למגורים או להשקעה, ומהם גבולות התקציב וההחזר החודשי שמתאימים לכם.
- מקורות ותשלומים: רשמתם מהו ההון הזמין, מהו המימון המתוכנן ומתי צפויים התשלומים, לפי המסמכים שקיבלתם.
- מידע לאימות: סימנתם נתונים שדורשים אישור ואת השאלות שיש להפנות לעורך דין או לאיש מקצוע מתאים.
- תנאי עצירה: קבעתם מראש אילו ממצאים, כמו התחייבות שאינכם מבינים או החזר שאינו מתאים לתקציב, יחייבו בירור נוסף או שינוי בתוכנית.
אל תתנו ללוח זמנים או ללחץ להתקדם להחליף תשובה לשאלה מהותית. בדיקת כדאיות רכישת דירה על הנייר אמורה לעזור לכם להבין גם מה ידוע וגם מה עדיין חסר, כדי שתוכלו לבחור מתוך תמונה ברורה יותר.
איך Liknesh יכולה לסייע בבחינה הפיננסית?
Liknesh עוסקת בייעוץ וליווי משכנתאות, בתכנון פיננסי וכלכלת המשפחה ובייעוץ השקעות נדל״ן בישראל. בחינה פיננסית יכולה לעזור לחבר בין פרטי המימון לבין ההכנסות, ההוצאות והיכולת של המשפחה לעמוד בתשלומים. היא אינה מבטיחה שהעסקה תצליח ואינה מחליפה בדיקה משפטית, שמאית או הנדסית. לכל תחום פנו לאיש המקצוע המתאים.
מידע על פגישת ייעוץ ראשונית ללא תשלום ועל בחינת הנתונים זמין בעמוד פגישת ייעוץ חינם. המטרה היא לקבל תמונה מסודרת, לא לדחוף אתכם לעסקה שאינה מתאימה לכם.
קבלו החלטה שמבוססת על המספרים שלכם
רכישת דירה על הנייר אינה נמדדת רק במחיר שמוצג או בפוטנציאל שמייחסים לנכס. בדיקת כדאיות רכישת דירה על הנייר מחברת בין מטרת הרכישה, העלות והתשלומים, אפשרויות המימון ויכולת ההחזר שלכם. היא בוחנת גם מה יקרה אם ההכנסה או ההוצאות ישתנו, או אם מועד המסירה יתעכב.
לפני שמתחייבים, השוו את העסקה לחלופות וודאו שאתם יודעים להבדיל בין עובדות, הנחות ושאלות שעדיין דורשות בדיקה. אם חסר מידע, אפשר לעצור ולברר. אם הנתונים ברורים וההתחייבויות מתאימות לתקציב המשפחתי גם בתרחיש זהיר, תוכלו להתקדם מתוך הבנה טובה יותר של ההחלטה.
Liknesh מציעה ייעוץ השקעות נדל״ן לצד ייעוץ וליווי משכנתאות. כדי לבחון את התמונה הפיננסית שלכם ואת הצעדים הבאים, קבעו פגישת ייעוץ חינם לבחינת הנתונים והאפשרויות שלכם. החלטה שקולה מתחילה בנתונים שמתאימים לכם.
שאלות נפוצות על רכישת דירה על הנייר
האם כדאי לקנות דירה על הנייר?
אין תשובה אחת שמתאימה לכולם. כדאי לבחון את מחיר העסקה, מטרת הרכישה, לוח התשלומים, אפשרויות המימון והסיכונים בפרויקט, ולבדוק כיצד הם משתלבים ביכולת הכלכלית שלכם. אם הכדאיות נשענת בעיקר על עליית ערך צפויה או על הכנסה עתידית משכירות, בחנו גם תרחיש זהיר שבו התחזית אינה מתממשת. אל תבססו החלטה רק על תחזית של גורם המעורב בעסקה.
איך מחשבים כדאיות של דירה על הנייר?
רכזו את מחיר הדירה, ההוצאות הנלוות הידועות, לוח התשלומים והוצאות המימון הצפויות. בדקו כיצד התשלומים וההחזר החודשי ישפיעו על התזרים המשפחתי, והשוו את העסקה לחלופות רלוונטיות. סמנו ליד כל נתון אם הוא מאומת או משוער ומה המקור שלו. בדיקת כדאיות רכישת דירה על הנייר תהיה מועילה יותר אם תכלול גם תרחיש פחות אופטימי, ולא תישען על חישוב יחיד.
מה הסיכון המרכזי ברכישת דירה שעדיין לא נבנתה?
אין סיכון מרכזי אחד שמתאים לכל פרויקט ולכל רוכש. אי־ודאות עשויה לנבוע ממועד המסירה, מהוצאות עתידיות, מתנאי המימון או מהנחות לגבי השווי והשימוש בדירה. עברו על מסמכי העסקה והפרויקט עם אנשי מקצוע מתאימים, ובררו מה עדיין אינו ידוע. חשבו מראש כיצד שינוי בתוכנית, למשל דחייה במועד השימוש בנכס, ישפיע על התזרים ועל היכולת שלכם לעמוד בהתחייבויות.
איך בודקים אם אפשר לעמוד בתשלומים של דירה על הנייר?
בנו תמונת תזרים הכוללת הכנסות, הוצאות קבועות, התחייבויות קיימות ותשלומים צפויים לפי לוח העסקה. בדקו אם יישאר מרווח להוצאות בלתי צפויות, וגם כיצד שינוי בהכנסה או בהוצאות ישפיע על היכולת לשלם. את הערכת המימון וההחזר החודשי כדאי לבחון בעזרת איש מקצוע. אל תסתמכו על חישוב יחיד או על אישור עקרוני בלבד, אלא בדקו את התמונה מול הנתונים העדכניים שלכם.
האם דירה על הנייר מתאימה להשקעה?
היא עשויה להתאים לחלק מהמשקיעים, אך התשובה תלויה במטרה, בהון הזמין, במימון, במועד שבו אפשר יהיה להשתמש בנכס ובסיכונים. בדקו הכנסה אפשרית משכירות והוצאות לפי מידע שניתן לאמת, והביאו בחשבון תקופות ללא שוכר. תחזית תשואה או שווי עתידי אינה הבטחה. השוו גם לחלופות שמתאימות לתכנון הפיננסי וליכולת שלכם, במקום לבחור בעסקה על סמך נתון בודד.
מה חשוב לבדוק לפני חתימה על חוזה לרכישת דירה על הנייר?
בדקו את פרטי העסקה, המפרט, לוח התשלומים, ההתחייבויות ומידע הפרויקט שזמין לכם. בקשו מעורך דין מטעמכם לעבור על החוזה ולסמן סעיפים שדורשים הבהרה או בדיקה נוספת. במקביל, ודאו שהתשלומים ואפשרויות המימון מתאימים לתקציב המשפחה. מדריך כללי אינו מחליף ייעוץ משפטי: תנאי העסקה עשויים להשתנות, ולכן חשוב לקבל ייעוץ מקצועי שמתייחס למסמכים הספציפיים שלכם.
האם כדאי להתייעץ עם יועץ משכנתאות לפני רכישת דירה על הנייר?
ייעוץ משכנתאות יכול לעזור להבין כיצד אפשרויות המימון וההחזר החודשי משתלבות במצב הכלכלי שלכם. הוא אינו מחליף בדיקה משפטית של החוזה או בדיקה מקצועית של הפרויקט, ואינו מבטיח תנאי מימון מסוימים. כדי לבחון את התמונה, הכינו מידע על ההכנסות, ההתחייבויות, ההון העצמי ולוח התשלומים. בקשו לבדוק כמה תרחישים, כך שתוכלו להבין כיצד שינויים אפשריים עשויים להשפיע על התקציב.


