
מה אם הצעת המשכנתא עם הריבית הנמוכה ביותר תעלה לכם יותר לאורך השנים? בהשוואת הצעות משכנתא בין בנקים, המספר הבולט בשורה הראשונה אינו מספר את כל הסיפור. הצעה אחת עשויה לכלול תקופות, סכומים ומסלולים שונים מאחרת, ולכן השוואה מהירה עלולה להסתיר פערים בהחזר החודשי, בעלות הכוללת ובסיכון.
הבלבול מובן. מסלול צמוד למדד עשוי להציג ריבית נמוכה יותר, אך עליית המדד יכולה להגדיל את יתרת הקרן ואת התשלומים בהמשך. גם שינוי בריבית עשוי להשפיע על ההחזר לאורך חיי המשכנתא. כדי להבין איזו הצעה מתאימה למשפחה שלכם, צריך לבחון יותר מנתון אחד.
במאמר הזה תלמדו להשוות הצעות על בסיס אותם סכומים, מסלולים ותקופות, לבחון את ההחזר החודשי לצד העלות המשוערת, ולבדוק כיצד המדד, הריבית המשתנה והתוכניות המשפחתיות משפיעים על הבחירה. כך תוכלו לקבל החלטה שמתאימה לתקציב וליכולת ההחזר שלכם, ולא רק לריבית שנראית אטרקטיבית במבט ראשון.
נקודות מפתח
- בהשוואת הצעות משכנתא בין בנקים, בקשו הצעות לפי אותו סכום, אותו תמהיל ואותן תקופות.
- רכזו בטבלה את הריביות, ההחזר החודשי ואופן השינוי האפשרי בכל מסלול, כדי לראות את התמונה המלאה.
- בדקו כיצד הצמדה למדד ושינויים בריבית עשויים להשפיע על ההחזרים, והשוו תרחישים לפי תנאי המסלולים.
- התאימו את ההצעה ליכולת ההחזר, לתזרים המשפחתי ולתוכניות שלכם לשנים הבאות.
- ליווי משכנתאות יכול לעזור לנתח את התמהיל, להשוות בין ההצעות ולנהל את התהליך מול הבנקים.
למה השוואת הצעות משכנתא בין בנקים מתחילה מתנאים זהים?
קיבלתם הצעה מבנק אחד עם החזר חודשי נמוך, ומבנק אחר עם ריבית נמוכה יותר? קל לבחור במספר שנראה טוב יותר, אבל ההצעות עשויות להתייחס לסכומים, לתקופות ולמסלולים שונים. לכן, המספרים לבדם אינם מראים איזו הצעה עדיפה. כדי להבין מה כל הצעה כוללת, התחילו מבסיס אחיד ובחנו את פרטי ההלוואה כמכלול.
השוואה תקפה מתחילה באותם תנאים בכל הבנקים. כך אפשר להבחין בין פער אמיתי בתנאים לבין פער שנובע מכך שהבנק הציע מבנה אחר. רק לאחר שמיישרים את הנתונים אפשר לבדוק אם ההבדל בריבית או בהחזר נובע מתמחור שונה, או פשוט ממסלול אחר.
מה צריך להיות זהה בין הצעות הבנקים?
בקשו הצעות לאותו סכום מימון ולאותה תקופת החזר, ובדקו שהחלוקה למסלולים תואמת: כמה מההלוואה מוקצה לכל מסלול, מהי תקופת ההחזר שלו והאם הוא צמוד למדד. בדקו גם אם הריבית קבועה או משתנה. אם בנק אחד הקצה חלק גדול יותר מההלוואה למסלול מסוים, השוואת הריביות בלבד עלולה להטעות.
רשמו גם את מועד קבלת כל הצעה ואת ההנחות שעליהן היא מבוססת. הצעה אחת עשויה להיות עדכנית יותר, או להתבסס על פרטים שונים שנמסרו לבנק. לצד כל הצעה ציינו את תאריך קבלתה, את הנתונים שהעברתם ואת התנאים שנקבעו. כך תוכלו לוודא שההשוואה מתייחסת לאותה בקשה ולא לגרסאות שונות שלה.
למה הריבית הנמוכה ביותר אינה בהכרח ההצעה המתאימה?
ריבית היא נתון חשוב, אבל היא שייכת למסלול מסוים ולתקופה מסוימת. ריבית נמוכה במסלול צמוד למדד אינה שקולה בהכרח לריבית גבוהה יותר במסלול שאינו צמוד, מפני שהמדד עשוי להשפיע על יתרת הקרן ועל התשלומים. גם תקופת החזר ארוכה או קצרה משנה את ההקשר שבו צריך לקרוא את הריבית. לכן, אל תסיקו מהמספר לבדו מה תהיה העלות הכוללת.
לדוגמה, אם הצעה אחת כוללת תקופה ארוכה יותר, ההחזר החודשי עשוי להיראות נוח יותר. זה לא מספיק כדי לקבוע שהעלות הכוללת נמוכה יותר. אם הריבית המוצגת מתייחסת רק לחלק מההלוואה, היא גם אינה משקפת את התמהיל כולו. השוו כל מסלול בנפרד, ואז בחנו את התמונה המלאה: ההחזר החודשי, התנאים שעשויים לשנות אותו והעלות המשוערת לאורך חיי ההלוואה.
אפשר להיעזר במחשבון משכנתא כדי להבין כיצד סכום ההלוואה, הריבית והתקופה משפיעים על חישוב ההחזר. עם זאת, המחשבון אינו מחליף בדיקה של תנאי כל מסלול ושל ההנחות שעליהן מבוססת ההצעה. כדי להעמיק בהרכב המסלולים, כדאי לעיין גם במדריך על תמהיל משכנתא.
בשורה התחתונה, השוואת הצעות משכנתא בין בנקים מתחילה בהשוואה בין הצעות מקבילות, ולא במרדף אחר הריבית הנמוכה ביותר. אחידות בנתונים עוזרת לזהות את ההבדלים החשובים ולבחון אותם ביחס ליכולת ההחזר ולתוכניות המשפחה.
איך משווים את ההחזר, הריבית והעלות הכוללת בכל הצעה?
אחרי שווידאתם שההצעות מתייחסות לאותה בקשה, סדרו את הנתונים כך שאפשר יהיה לקרוא אותם זה לצד זה. במקום להסתפק בדף מלא במספרים או בסיכום בעל פה, פתחו גיליון השוואה והקדישו שורה נפרדת לכל מסלול. העתיקו אליו את הנתונים כפי שהם מופיעים בהצעה. כך יהיה קל לזהות מה ידוע, מה שונה ומה עדיין דורש הבהרה.
אילו פרטים לרכז בטבלת השוואת המשכנתאות?
רשמו בראש הגיליון את שם הבנק ואת מועד קבלת ההצעה. מתחת לכל הצעה הוסיפו שורה לכל מסלול, וכללו את הפרטים הבאים:
- מסלול וסכום: סוג המסלול והסכום שהוקצה לו.
- תקופה וריבית: משך ההחזר ושיעור הריבית שנמסר בהצעה.
- הצמדה ושינויים: האם הקרן צמודה למדד, ואם הריבית משתנה, מתי ובאילו תנאים עשוי לחול שינוי לפי ההצעה.
- החזר חודשי: ההחזר ההתחלתי והסבר כיצד הוא עשוי להשתנות בהתאם לתנאי המסלול.
העתיקו את הנתונים מהמסמכים, ואל תשחזרו אותם מהזיכרון. אם ההצעה אינה מפרטת מתי הריבית עשויה להשתנות, סמנו את הפרט כחסר במקום לנחש. ציינו גם הנחות או תנאים שהבנק כלל, למשל נתון שעליו מבוסס חישוב ההחזר. כך תפרידו בין מידע כתוב לבין הערכה שלכם.
איך בוחנים החזר חודשי מול העלות לאורך התקופה?
החזר חודשי לבדו אינו מתאר את העלות הכוללת של משכנתא. החזר התחלתי נמוך עשוי להתאים לתקציב הנוכחי, אבל חשוב לבדוק גם מה עשוי להשפיע עליו בהמשך ומהי תמונת התשלומים לאורך תקופת ההלוואה. בחנו כל מסלול לפי מנגנון השינוי שלו, ולא רק לפי הסכום שיורד בחודש הראשון.
עלות כוללת משוערת מועילה רק כשהנחות החישוב ברורות. בדקו אם החישוב מניח שהריבית או המדד נשארים ללא שינוי, או מציג תרחישים אפשריים. אם תנאי המסלול משתנים לאורך הדרך, חישוב שמבוסס על הנחה קבועה אינו תחזית ודאית. התייחסו אליו כהמחשה בלבד, לצד ההנחות שעליהן הוא נשען.
אפשר להיעזר במדריך להשוואת הצעות הלוואה של הלשכה האמריקאית להגנת הצרכן כדי ללמוד על השוואה שיטתית של אומדני הלוואה ממלווים שונים. המסמך והכללים בארצות הברית אינם תחליף להצעות ולמסמכים שקיבלתם בישראל, אבל העיקרון שימושי: להשוות סעיפים מקבילים ולברר מה עומד מאחורי כל נתון.
מחשבון משכנתא יכול להמחיש כיצד סכום, ריבית ותקופה משפיעים על התשלום, אך התוצאה תלויה בנתונים ובהנחות שהזנתם ואינה הצעה מחייבת. לפני שמסיקים מסקנות, ודאו שהחישוב משקף את תנאי המסלולים בפועל. ליווי משכנתאות מסייע לבחון את התמהיל וההחזרים ביחס לצורכי המשפחה. ייעוץ וליווי משכנתאות של Liknesh כוללים ניתוח של ההצעה לצד התמונה המשפחתית.
מה לבדוק במסלולים, בהצמדה ובגמישות לפני שבוחרים הצעה?
גם כשההצעות מסודרות זו לצד זו, צריך לבדוק מה עומד מאחורי כל מסלול. שיעור הריבית הוא רק חלק מהתמונה: חשוב להבין אם הריבית קבועה או עשויה להשתנות, אם הקרן צמודה למדד ומה קובעים מסמכי ההצעה לגבי שינוי או פירעון. תנאים אלה משפיעים על האופן שבו ההחזר עשוי להתפתח ועל מידת ההתאמה שלו לתקציב ולתוכניות שלכם.
בחנו כל מסלול לפי ההחזר, מנגנון השינוי והסיכון. בהשוואת הצעות משכנתא בין בנקים, עברו על תנאי המסלול עצמו ולא רק על הריבית שהוצגה. בדקו מה יכול להשתנות, באיזה אופן ומה עשויה להיות המשמעות למשפחה. אין צורך לנחש מה יהיו המדד או הריבית בעתיד; המטרה היא להבין את מנגנון השינוי ולבחון אם תוכלו להתמודד עם תרחישים שונים.
איך לקרוא את תנאי המסלולים בלי להתמקד רק בריבית?
עברו בכל הצעה על סוג הריבית, תנאי ההצמדה והמועדים שבהם עשוי לחול שינוי, כפי שהם מופיעים במסמכים. במסלול צמוד למדד, למשל, עלייה במדד עשויה להגדיל את יתרת הקרן. במסלול בריבית משתנה, שיעור הריבית עשוי להתעדכן בהתאם לתנאים שנקבעו. לכן, ההחזר ההתחלתי אינו בהכרח ההחזר בהמשך. בדקו כל מסלול לפי ההסבר והנתונים שנמסרו, ואל תבססו החלטה על תחזית שאינה ודאית.
אתרי מידע על ריביות יכולים לספק הקשר כללי, אך נתונים ממדינות אחרות אינם תחליף לתנאי המימון בישראל. למשל, מידע להשוואת ריביות משכנתא ממקור אמריקאי עשוי להמחיש את הקשר בין ריבית לתקופה, אך אינו משקף הצעה ישראלית. לצורך הבחירה, הסתמכו על המסמכים שקיבלתם ועל התנאים המפורטים בהם.
אילו שאלות לשאול על גמישות ושינויים בהלוואה?
חשבו גם על שינויים אפשריים בחיי המשפחה, כמו מעבר דירה, שינוי בהכנסות או רצון להקטין את החוב. בדקו במסמכי ההצעה מהם התנאים לשינוי מסלול או לפירעון מוקדם, ואם מצוינות עמלות או מגבלות. אל תניחו שתנאי הגמישות זהים בין מסלולים או בין הצעות. אם פרט אינו מופיע, סמנו אותו כחסר ובקשו הסבר כתוב לפני ההשוואה או ההחלטה.
- שינוי מסלול: בדקו אם ההצעה מפרטת מתי ואיך ניתן לשנות את תנאי המסלול.
- פירעון מוקדם: חפשו במסמכים את התנאים והעמלות המצוינים בהם, בלי להניח מראש מה יחול.
- התאמה לתוכניות: חשבו אם ההתחייבות תאפשר לכם גמישות במקרה שהתוכניות או ההכנסות ישתנו.
תנאי פירעון עשויים להיות רלוונטיים גם אם בעתיד תשקלו מיחזור משכנתא, כלומר החלפת ההלוואה הקיימת במשכנתא חדשה בתנאים אחרים. כדאי להבין מראש אילו תנאים עשויים להשפיע על מהלך כזה ולבחון אותם כחלק מהתמונה הכוללת. הבחירה אינה רק בין מספרי ריבית, אלא בין מסלולים עם מנגנונים ורמות גמישות שונות.
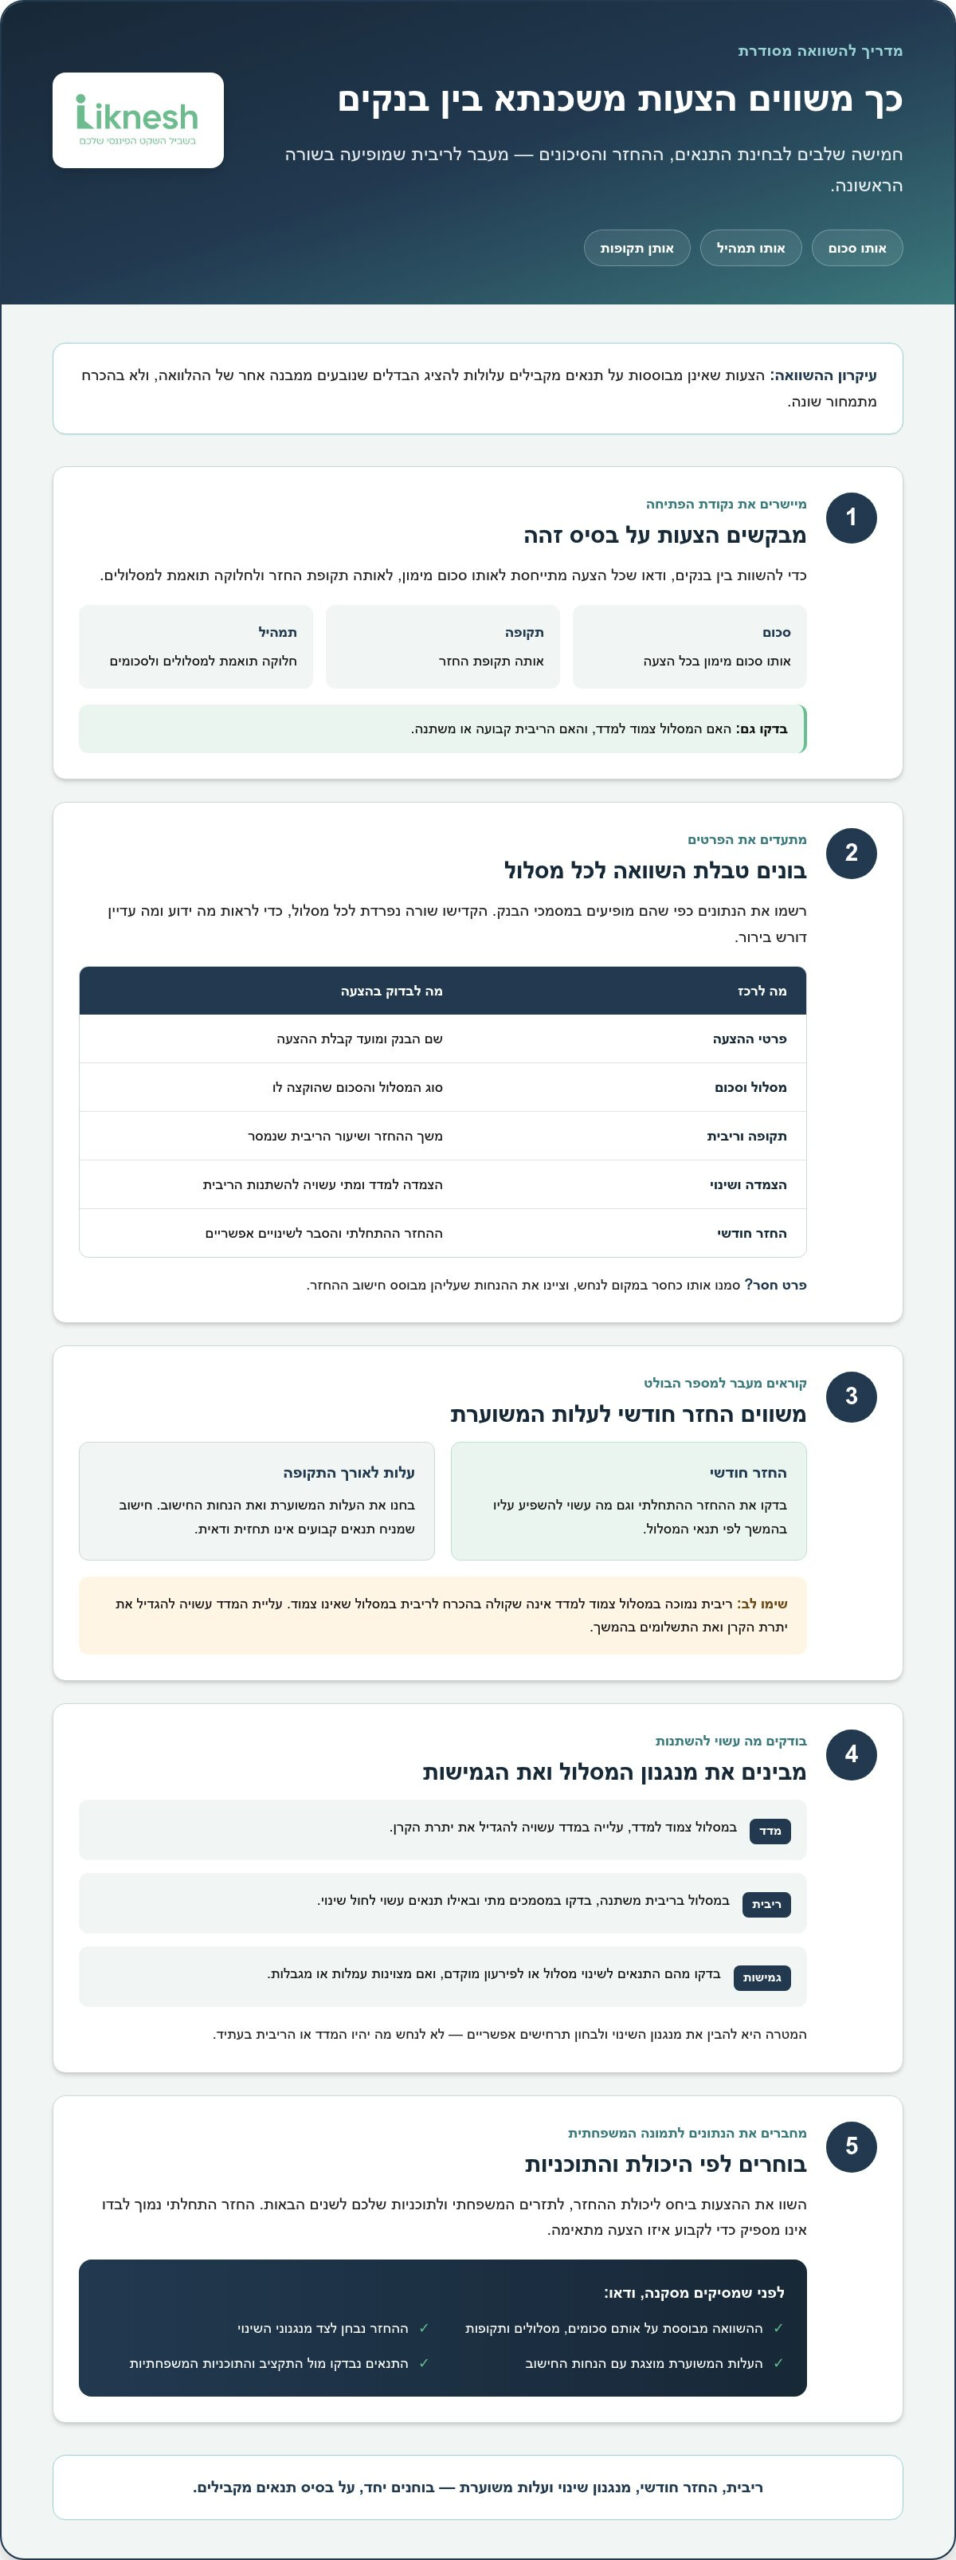
איך לבצע השוואת הצעות משכנתא בין בנקים שלב אחר שלב?
כדי שההשוואה תוביל להחלטה ולא לעוד ערימה של מסמכים, עבדו לפי סדר קבוע. התחילו בצורכי המשפחה וביכולת ההחזר, המשיכו בריכוז המידע ובהשוואה מסודרת, וסיימו בקריאה של התנאים הסופיים. כך תפחיתו את הסיכוי להחמיץ פרט חשוב או לבחור על סמך סיכום חלקי.
ארבעה שלבים לארגון ההשוואה
- הגדירו את הצורך והיכולת. קבעו מהו סכום המימון הדרוש, מהי תקופת ההחזר המתאימה ומהו החזר חודשי שתוכלו לעמוד בו לאורך זמן. בדקו את התקציב המשפחתי ואת ההוצאות הצפויות, ולא רק את הסכום שנוח לשלם בחודש רגיל.
- רכזו את הנתונים האישיים. הכינו תמונה עדכנית של ההכנסות, ההוצאות, ההתחייבויות הקיימות וההון העצמי. הוסיפו תוכניות שעשויות להשפיע על התקציב, כמו שינוי צפוי בעבודה או הוצאה משפחתית משמעותית. כך תוכלו לוודא שהצעות הבנקים מבוססות על אותה תמונת מצב.
- אספו וסדרו את ההצעות. שמרו יחד את המסמכים מכל בנק, רשמו מתי התקבלה כל הצעה והעבירו את הנתונים לגיליון אחיד. השוו מסלול מול מסלול ותעדו גם הבדלים, תנאים והנחות. אם חסר פרט, סמנו אותו במפורש במקום להשלים אותו בהשערה.
- עברו על המסמכים הסופיים. לפני החלטה, השוו את התנאים המלאים לנתונים שריכזתם ובדקו שכל שינוי שסוכם מופיע בכתב. טבלת השוואה או סיכום בעל פה אינם תחליף לקריאת מסמכי ההצעה. אם סעיף אינו ברור, בקשו הסבר לפני שמתקדמים.
איך להחליט איזו הצעה מתאימה לתקציב המשפחתי?
הצעה מתאימה אינה בהכרח זו שמציגה את הריבית הנמוכה ביותר או את ההחזר ההתחלתי הנמוך ביותר. בדקו אם ההחזר משתלב בתזרים המזומנים לצד ההוצאות השוטפות, החיסכון והיעדים המשפחתיים. בחנו יחד את יציבות ההחזר, את הגמישות במסלולים ואת העלות המשוערת, בהתאם למידע ולהנחות שבמסמכים. לכל משפחה סדר עדיפויות אחר, ולכן חשוב להגדיר מראש מה משמעותי עבורכם.
כשההשוואה מסודרת, אפשר להשתמש בה גם בשיחה מול הבנק. הציגו את הפערים שמצאתם ושאלו אם ניתן לשפר תנאי מסוים תוך שמירה על אותו סכום, תקופה ומבנה מסלולים. כך השיחה נשענת על נתונים מקבילים ולא על בקשה כללית להנחה. לאחר כל עדכון, הוסיפו את התנאים החדשים להשוואה ובדקו אם השתנו גם ההחזר או תנאים אחרים.
השוואת הצעות משכנתא בין בנקים אינה מסתיימת בבחירת עמודה בגיליון. היא מחברת בין הנתונים, מסמכי ההלוואה ותוכניות המשפחה. אם תרצו לבחון את ההצעות ואת התקציב בליווי מקצועי, קבעו ליווי משכנתאות להשוואת ההצעות.
איך ליווי משכנתאות של Liknesh מסייע להגיע להחלטה בטוחה?
גם אחרי שאספתם הצעות וסידרתם את הנתונים, נשארת השאלה איזו מהן מתאימה למשפחה שלכם ולא רק נראית טובה על הנייר. ליווי משכנתאות מחבר בין תנאי ההלוואה לבין יכולת ההחזר, ההוצאות השוטפות והתוכניות העתידיות. כך אפשר לבחון את המסלולים, ההחזרים והסיכונים בהקשר המשפחתי ולקבל החלטה מתוך הבנה של הנתונים.
Liknesh החלה לפעול בשנת 2009 ומציינת מעל עשור של ניסיון מעשי בליווי משפחות. השירות מתחיל באבחון הצרכים והמצב הפיננסי, ממשיך בבחינת התמהיל ובאופטימיזציה שלו, וכולל ליווי מול הבנקים עד לחתימה על חוזה ההלוואה. לאורך התהליך מקבלים הסבר על החלופות ועל השיקולים הכרוכים בבחירה.
מה כולל ליווי בהשוואת הצעות משכנתא?
בשלב האבחון ממפים את ההכנסות, ההתחייבויות, יכולת ההחזר והתוכניות הפיננסיות של המשפחה. לאחר מכן בוחנים את הצעות הבנקים ואת הרכב המסלולים על בסיס נתונים ותנאים מקבילים. כך אפשר להבחין בין פער אמיתי בתנאים לבין הבדל שנובע ממבנה הצעה שונה. השוואת הצעות משכנתא בין בנקים נעשית כחלק מתכנון כולל, ולא כבחירה לפי ריבית בודדת.
בהמשך, הליווי כולל בחינת התמהיל וניהול השיח מול הבנקים בהתאם לנתונים ולצרכים שעלו. חשוב להבין מה כל שינוי בהצעה עושה להחזר ולתנאי המסלול, ולא רק אם שיעור הריבית השתנה. הליווי נמשך עד לחתימה על חוזה ההלוואה, כך שאפשר לבחון את התנאים המפורטים במסמכים לפני ההחלטה.
מתי כדאי לבקש בחינה מקצועית של ההצעות?
בחינה מקצועית עשויה לעזור כשהצעות הבנקים שונות באופן שקשה להסביר, כשיש סעיפים שאינם ברורים, או כשמתקשים לאזן בין החזר חודשי, עלות וסיכון. היא יכולה להתאים גם אם אתם יודעים מה התקציב שלכם, אבל לא בטוחים כיצד לתרגם אותו לתמהיל. הצגת הנתונים והמסמכים יחד מסייעת למקד את השאלות שכדאי לברר לפני שמתקדמים.
כדאי להגיע מוכנים עם ההצעות שקיבלתם, תמונת ההכנסות וההוצאות ותוכניות שעשויות להשפיע על התקציב. כך אפשר למקד את השיחה בהחלטות שעומדות בפניכם, במקום להתחיל מאיסוף מידע בסיסי. Liknesh מציעה פגישת ייעוץ חינם לבחינת מצב המשכנתא כצעד ראשוני.
הפכו את ההשוואה להחלטה שמשרתת את העתיד שלכם
משכנתא אינה רק התחייבות כספית, אלא חלק מהתכנון של החיים בבית לאורך שנים. לכן, לפני שמתקדמים, שאלו לא רק איזו הצעה נראית עדיפה היום, אלא איזו בחירה תאפשר לכם לנהל את התקציב גם כשהצרכים המשפחתיים ישתנו. שיחה בין בני המשפחה על סדרי העדיפויות יכולה לעזור להפוך את הנתונים להחלטה משותפת וברורה.
השוואת הצעות משכנתא בין בנקים נותנת לכם בסיס לבחירה, ואין צורך להתמודד לבד עם כל סעיף או לקבל החלטה מתוך לחץ. ליווי מקצועי יכול לעזור לבחון את המשמעויות ואת השיקולים החשובים לכם לפני שמתקדמים.
הביאו את הצעות המשכנתא שלכם לפגישת ייעוץ חינם ובחנו מה נכון לשלב שבו אתם נמצאים. כך תוכלו לקבל החלטה שקולה, על בסיס הצרכים והנתונים של המשפחה.
שאלות נפוצות על השוואת הצעות משכנתא
האם נכון לבחור את הצעת המשכנתא עם הריבית הנמוכה ביותר?
לא בהכרח. ריבית נמוכה יכולה להיראות אטרקטיבית, אבל בדקו אם ההחזר מתאים גם בחודשים עם הוצאות חריגות, אם המסלול מתאים לתקופה שבה אתם מתכננים להחזיק בנכס ואם יש תנאים שמשפיעים על האפשרות לשנות את ההלוואה בהמשך. בהשוואת הצעות משכנתא בין בנקים, הגדירו תחילה מה חשוב לכם, למשל יציבות בתשלום או גמישות, ורק אז בדקו איזו הצעה מתאימה לצרכים שלכם.
איך משווים הצעות משכנתא כשכל בנק מציע תמהיל שונה?
פרקו כל הצעה למסלולים כדי לראות מה מרכיב אותה, ואל תסתפקו בסכום ההחזר שמופיע בסיכום. סמנו אילו חלקים אינם מקבילים, למשל מסלול שקיים בהצעה אחת ולא באחרת, ובקשו מהבנקים הצעה לפי מבנה משותף. כך תוכלו להבחין בין הבדל שנובע מהתמהיל לבין הבדל בתנאים. אם חסר פרט, סמנו אותו כחסר עד לקבלת הבהרה.
מה חשוב לבדוק מעבר להחזר החודשי במשכנתא?
בדקו גם כיצד ההחזר עשוי להשתנות, מהם התנאים לפירעון או לשינוי מסלול ואילו פרטים נוספים מופיעים במסמכים. חשבו על שינויים אפשריים, למשל הוצאה גדולה או שינוי בהכנסה בתקופת ההלוואה, ובדקו אם תוכלו לשמור על מרווח בתקציב. ההחזר ההתחלתי חשוב, אך כדאי לבחון אותו לצד ההתחייבויות הקיימות, צורכי החיסכון והיכולת להתמודד עם שינוי בתנאי המסלול.
האם הצעות משכנתא מהבנקים תקפות ללא הגבלת זמן?
אל תניחו שהצעה נשארת בתוקף ללא שינוי. בדקו במסמך אם מצוינים מועד תוקף או תנאים שעליהם היא מבוססת, ושמרו את התאריך שבו קיבלתם אותה. אם פרט אינו מופיע, בקשו הבהרה בכתב. מכיוון שתנאים עשויים להשתנות, השוו הצעות שניתנו בפרק זמן דומה ככל האפשר, ואל תסתמכו על סיכום בעל פה שאינו תואם את המסמכים העדכניים.
האם אפשר להשוות משכנתא לפי העלות הכוללת בלבד?
לא כדאי להסתמך על העלות הכוללת לבדה. בדקו גם אם ההחזר מתאים לתקציב, אילו הנחות נכללו בחישוב ומה עשוי להשפיע על התשלומים בהמשך. חישוב המבוסס על תנאים קבועים עשוי להציג תמונה שונה מחישוב שמביא בחשבון שינוי אפשרי במסלול, ולכן חשוב להבין מה המספר כולל. בחנו את הנתונים יחד עם רמת הוודאות והגמישות שאתם צריכים, ולא כמספר מנותק מהמצב המשפחתי.
מתי כדאי להיעזר ביועץ משכנתאות בהשוואת הצעות?
כדאי לשקול ליווי כאשר קשה להבין מדוע ההצעות שונות, כשמונחים או סעיפים במסמכים אינם ברורים, או כשיש כמה מטרות שמתנגשות, כמו הקטנת ההחזר לצד שמירה על גמישות. אם אתם צופים שינוי בהכנסה אך אינכם יודעים כיצד להביא אותו בחשבון, בחינה מקצועית יכולה לעזור לארגן את השאלות ולבחון את החלופות מול הנתונים שלכם. הביאו את המסמכים ואת תמונת התקציב כדי למקד את הדיון.
האם ניתן להשוות הצעות משכנתא למיחזור משכנתא?
כן, אך השוו את ההצעות החדשות לתנאי המשכנתא הקיימת, ולא רק זו לזו. רכזו את יתרת ההלוואה, המסלולים, התקופות שנותרו וההחזרים, ובדקו במסמכים אילו עלויות או תנאים עשויים להיות כרוכים בשינוי. לאחר מכן בחנו אם ההצעה החדשה מתאימה לצרכים הנוכחיים שלכם, ולא רק אם היא מציגה ריבית נמוכה יותר. מיחזור משכנתא אינו מתאים אוטומטית לכל לווה, ולכן חשוב לבחון את התמונה המלאה.


