
מה אם ההצעה עם ההחזר החודשי הנמוך ביותר היום תכביד עליכם כשההוצאות או הריבית ישתנו? בניית תמהיל משכנתא מותאם אישית מתחילה לא בבחירת מסלולים, אלא בהבנת החיים שמאחורי ההלוואה: ההכנסות וההוצאות שלכם, התוכניות לשנים הקרובות והיכולת להתמודד עם שינויים.
השוואת הצעות מהבנקים יכולה לבלבל. כל הצעה עשויה לשלב מסלולים, תקופות ותנאים שונים, והחזר חודשי התחלתי לא תמיד מספר את כל הסיפור. לצד השאלה כמה משלמים עכשיו, חשוב לבחון מה עשוי להשתנות בהמשך, כמה יציבות אתם מבקשים ואיזו גמישות חשובה לכם.
במאמר תבינו אילו נתונים משפיעים על בניית התמהיל, איך להשוות חלופות לפי ההחזר, הסיכון והגמישות לאורך זמן, ואיך להגיע לבחירה שמשקפת את היכולת ואת סדרי העדיפויות שלכם. כך תוכלו לגשת לשיחה עם הבנק עם תמונה ברורה יותר של מה מתאים לכם, ולא רק של מה שנראה משתלם במבט ראשון.
נקודות מפתח
- תמהיל משכנתא הוא שילוב של מסלולים ותנאים. אין הרכב אחד שמתאים לכל משק בית או לכל שלב בחיים.
- לפני שבוחנים מסלולים, הפרידו בין הנתונים הכספיים הקיימים, ההעדפות האישיות וההנחות שחשוב לבדוק.
- השוו חלופות לא רק לפי ההחזר החודשי ההתחלתי, אלא גם לפי היציבות, ההצמדה, הרגישות לשינויים והגמישות.
- בניית תמהיל משכנתא מותאם אישית מתקדמת מאיסוף נתונים והגדרת יעדים, לבניית חלופות ולהשוואתן לפי אותן הנחות.
- ייעוץ וליווי משכנתאות יכולים לכלול אבחון, בניית חלופות, הגשת בקשה ומשא ומתן מול הבנקים. פגישת ייעוץ חינם מספקת נקודת פתיחה ותובנות ראשוניות.
בניית תמהיל משכנתא מותאם אישית: מה בעצם צריך להתאים?
תמהיל משכנתא הוא שילוב של מסלולי הלוואה ותנאיהם. בבניית תמהיל משכנתא מותאם אישית לא מחפשים נוסחה קבועה, אלא בוחנים איך מאפייני ההלוואה משתלבים עם התקציב, התוכניות והעדפות הסיכון של משק הבית. מה שנוח למשפחה אחת עשוי להתאים פחות לאחרת, וגם הצרכים שלכם יכולים להשתנות עם הזמן.
ההחזר החודשי הוא מדד חשוב, אבל הוא אינו כל התמונה. כדאי להביא בחשבון גם כמה ודאות תרצו לאורך התקופה, עד כמה תוכלו לשאת שינוי בגובה ההחזר, והאם תזדקקו לגמישות אם התוכניות ישתנו. למשל, מי שצופה הוצאה משפחתית גדולה בשנים הקרובות עשוי לרצות לבחון חלופות שונות ממי שהכנסתו צפויה לגדול. אלה שיקולים לבדיקה, לא תשובות אוטומטיות.
תמהיל מותאם נבנה לפי יכולת, יעדים והעדפות סיכון. היכרות בסיסית עם משכנתא ומונחיה יכולה לעזור להבין את האפשרויות. את הבחירה כדאי לבחון לפי ההשפעה של כל שילוב על החיים ועל התקציב שלכם.
אילו החלטות מרכיבות את תמהיל המשכנתא?
בוחרים אילו מסלולים לשלב, מה תהיה תקופת ההחזר בכל מסלול וכיצד לחלק ביניהם את סכום ההלוואה. לכל החלטה השפעה אחרת: תקופה ארוכה יותר עשויה להקטין את התשלום החודשי ביחס לתקופה קצרה יותר, אך היא מאריכה את משך ההתחייבות ומשפיעה על העלות הכוללת. לכן חשוב לבחון את התמונה המלאה, ולא להתמקד רק בתשלום הראשון.
במסלול בריבית קבועה, שיעור הריבית נקבע מראש לפי תנאי המסלול. בריבית משתנה, הריבית עשויה להתעדכן במועדים שנקבעו, ולכן גם ההחזר עשוי להשתנות. בנפרד, בדקו אם המסלול צמוד למדד המחירים לצרכן: הצמדה עשויה להשפיע על יתרת הקרן ועל ההחזר, ואילו במסלול שאינו צמוד הקרן אינה מתעדכנת לפי המדד. חשוב לקרוא כל רכיב יחד עם תנאיו.
למה תמהיל שלישים אינו נקודת פתיחה אוטומטית?
חלוקה לשלישים בין מסלולים היא דוגמה מוכרת שעשויה לעלות בדיון על משכנתאות. היא יכולה להמחיש איך מפזרים הלוואה בין רכיבים שונים, אך הפשטות שלה אינה הופכת אותה להמלצה שמתאימה לכולם. החלוקה אינה עונה לבדה על שאלות כמו כמה יציבות חשובה לכם, האם תוכלו לעמוד בשינוי אפשרי בהחזר ומה צפוי לקרות לתזרים המשפחתי.
במקום להתחיל מתבנית, בחנו כמה חלופות ושאלו מה כל אחת מאפשרת ומה היא דורשת מכם. האם ההחזר מתאים לתקציב גם לאחר שמביאים בחשבון הוצאות צפויות? כמה חשיפה לשינויים אתם מוכנים לקבל בתמורה לגמישות אפשרית? התייחסו לתמהיל השלישים כנקודת השוואה בלבד ובחנו את האפשרויות לפי נסיבותיכם, בלי להניח מראש איזו חלופה עדיפה.
הנתונים שכדאי למפות לפני שבונים תמהיל משכנתא אישי
לפני שמשווים הצעות, רכזו תמונה אמינה של משק הבית. המטרה אינה לבחור מראש מסלול מסוים, אלא להבין מה ידוע לכם, מה חשוב לכם ומה עדיין בגדר הנחה. כך תוכלו לבחון חלופות על בסיס אותם נתונים, במקום להסתמך על תחושת בטן או על ההכנסה בלבד.
יכולת החזר נבחנת מול התמונה המשפחתית, לא רק מול שכר. בניית תמהיל משכנתא מותאם אישית מתחילה במיפוי הכנסות, הוצאות, התחייבויות ויעדים, וגם בשינויים אפשריים לאורך הדרך.
- נתונים קיימים: רשמו את ההכנסה נטו של בני הבית, את מידת היציבות שלה ואת ההוצאות הקבועות, כגון דיור, חינוך, תחבורה וביטוחים.
- התחייבויות: כללו הלוואות קיימות, תשלומים חודשיים קבועים והתחייבויות ידועות. הן משפיעות על הסכום שנשאר לניהול משק הבית.
- חסכונות זמינים: הבחינו בין כסף שמיועד לרכישה או להוצאות הנלוות לה לבין סכום שתרצו להשאיר כרזרבה. אל תניחו שכל החיסכון עומד לרשות ההחזר.
- תזרים מזומנים: הסתכלו על תנועת הכסף לאורך חודשים, ולא רק על חודש שגרתי. הוצאות שנתיות, טיפולים או חופשות עשויים ליצור תקופות עמוסות יותר.
- העדפות אישיות: ציינו מה חשוב לכם יותר: יציבות בהחזר, גמישות או שילוב בין השתיים. את ההעדפה הזו צריך לתרגם לחלופות, לא למסלול אוטומטי.
- הנחות לבדיקה: סמנו שינויים צפויים בהכנסה, בהוצאות או בהרכב המשפחה, והפרידו בין תרחיש סביר לבין דבר שעדיין אינו ודאי.
הכנסות, התחייבויות והחזר חודשי שניתן לנהל
בנו תקציב חודשי שמראה מה נשאר אחרי ההוצאות השוטפות וההתחייבויות. לאחר מכן הגדירו טווח החזר חודשי שנראה לכם בר־ניהול, והשאירו מרווח למצבים שבהם ההוצאות גדלות או ההכנסה יורדת. לדוגמה, אם אחד מבני הבית עובד בהכנסה משתנה, בחנו גם חודשים חלשים יותר ולא רק את החודש הטוב ביותר. התייחסו למרווח הזה כשכבת הגנה לתקופות מאתגרות, ולא ככסף פנוי להוצאה קבועה נוספת.
יעדים, אופק זמן והעדפות לגבי סיכון
חשבו אילו שינויים עשויים להתרחש במהלך חיי ההלוואה: שינוי תעסוקתי, הרחבת המשפחה, לימודים או הוצאה משמעותית אחרת. אין צורך לנבא את העתיד, אלא לזהות תרחישים סבירים ולבדוק כיצד כל אחד מהם עשוי להשפיע על התזרים. שאלו את עצמכם גם מה ייתן לכם יותר שקט: החזר צפוי יותר או אפשרות לשינויים ולגמישות. החיבור בין התשובות האלה לבין רמת הסיכון שנוח לכם לשאת יעזור לבחון חלופות באופן ענייני, בלי להניח מראש איזו מהן מתאימה.
כדי להפוך את המיפוי לשיחה מעשית על מצבכם, פגישת ייעוץ חינם למשכנתא יכולה לשמש צעד ראשוני לאבחון ולקבלת תובנות.
איך משווים מסלולי משכנתא בלי להסתכל רק על ההחזר הראשון?
החזר חודשי נמוך בתחילת הדרך לא בהכרח מעיד איזו הצעה תתאים לכם לאורך זמן. כדי להשוות באופן הוגן, בדקו מה עומד מאחורי הסכום: סוג הריבית, ההצמדה, התקופה, האפשרות לשינוי והרגישות של ההחזר לתנאים שונים. כך ההשוואה מתייחסת לא רק למה שתשלמו כעת, אלא גם לרמת הוודאות ולחשיפה לשינויים בכל חלופה.
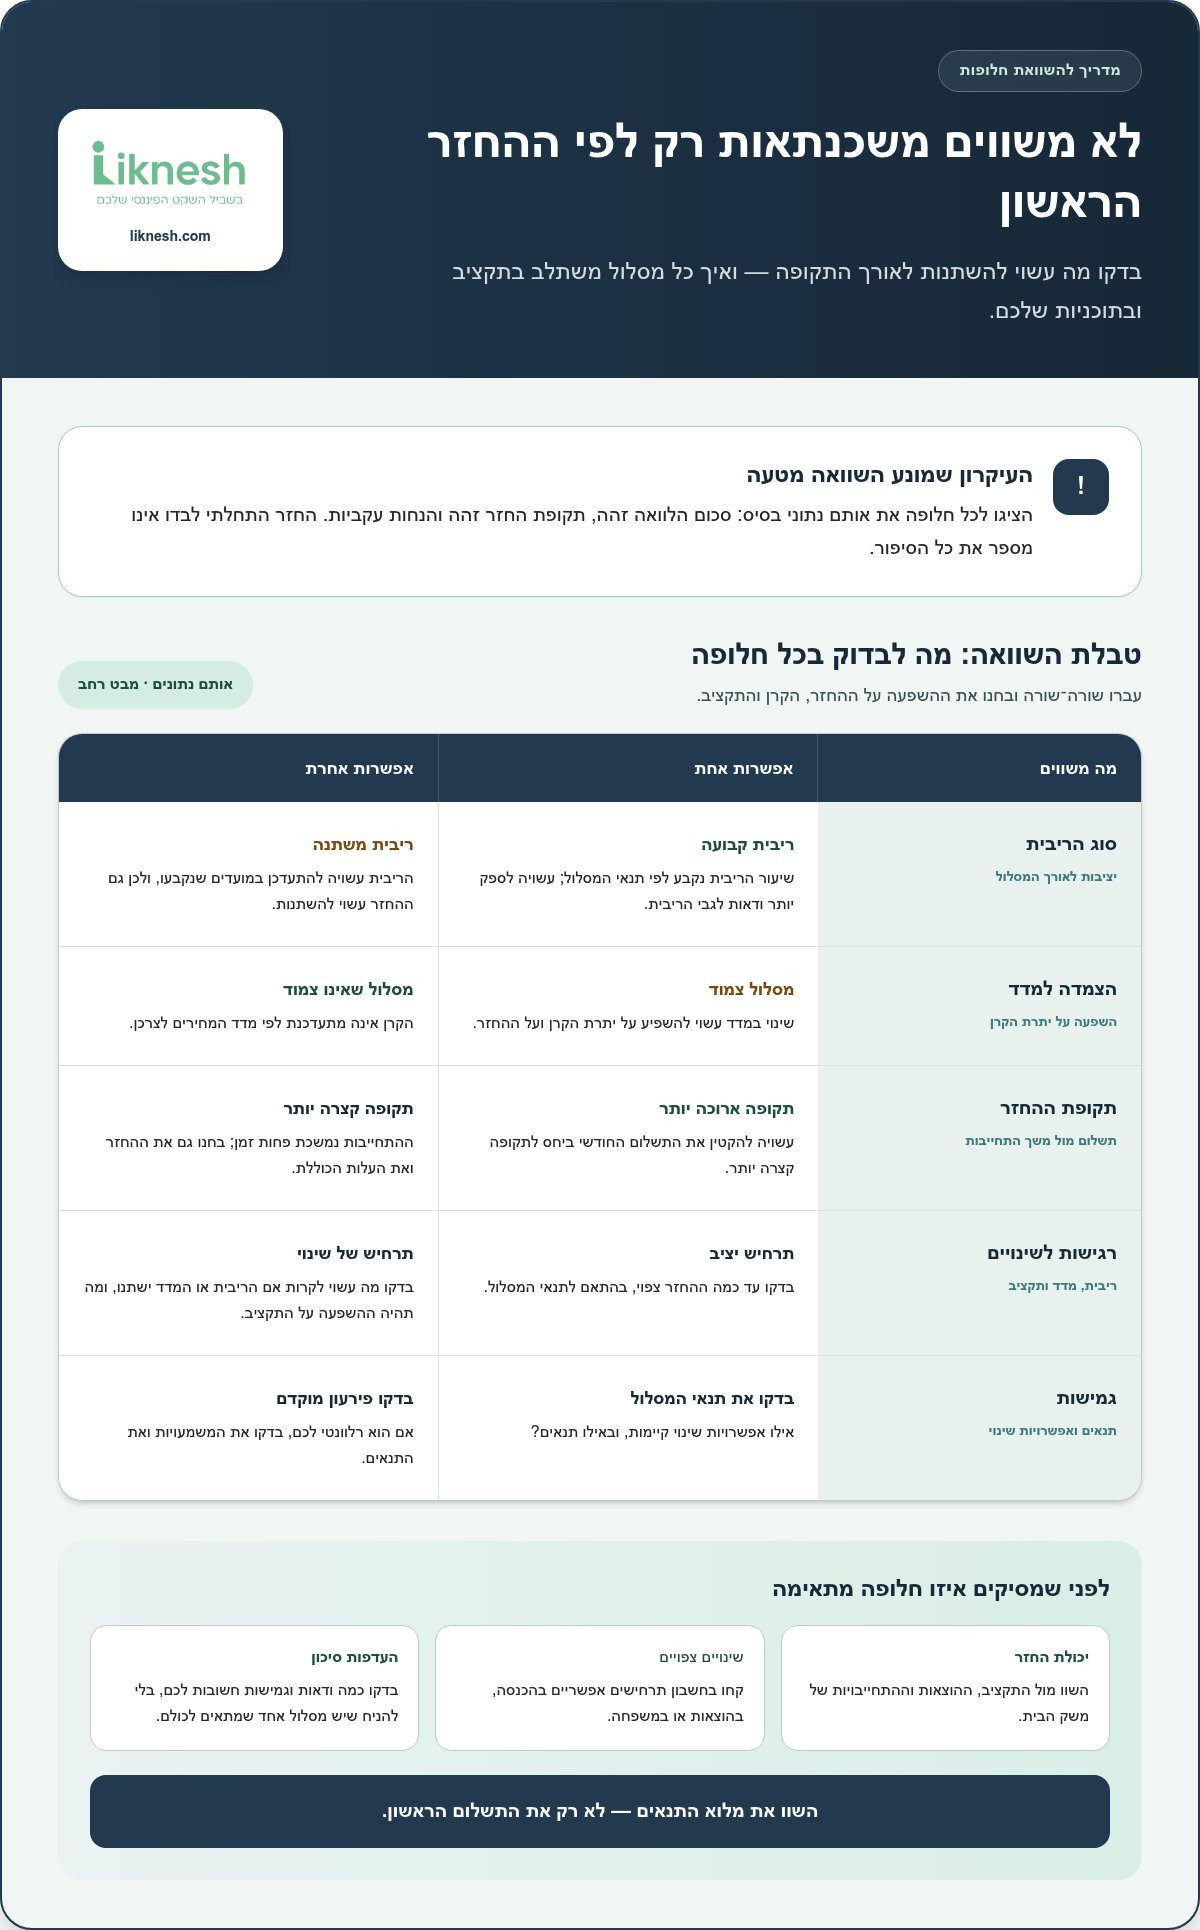
כדי לבנות השוואה שימושית, הציגו לכל חלופה את אותם נתוני בסיס: סכום הלוואה זהה, תקופת החזר זהה והנחות עקביות לגבי התנאים. אם הצעה אחת נבנתה לתקופה ארוכה יותר מאחרת, ההחזר הראשוני עשוי להיראות שונה גם בלי שהמסלול עצמו עדיף. אל תשוו מספרים בודדים בלי להבין מה נכלל בחישוב.
| מה בודקים | שאלת ההשוואה | למה לשים לב |
|---|---|---|
| יציבות ההחזר | עד כמה ההחזר עשוי להשתנות לאורך התקופה? | ריבית קבועה עשויה לספק יותר ודאות לגבי הריבית, בהתאם לתנאי המסלול. |
| הצמדה | האם יתרת ההלוואה צמודה למדד? | במסלול צמוד, שינוי במדד עשוי להשפיע על יתרת הקרן ועל ההחזר. |
| רגישות לשינויים | מה עשוי לקרות אם הריבית או המדד ישתנו? | בדקו את ההשפעה האפשרית על התשלום ועל התקציב, ולא רק את החישוב ההתחלתי. |
| גמישות | אילו אפשרויות שינוי קיימות ובאילו תנאים? | בדקו את תנאי המסלול ואת המשמעויות של שינוי או פירעון מוקדם, אם הם רלוונטיים לכם. |
ריבית קבועה, ריבית משתנה והצמדה למדד
בריבית קבועה שיעור הריבית נקבע לפי תנאי המסלול ואינו משתנה במהלכו. בריבית משתנה הוא עשוי להתעדכן במועדים שנקבעו. הצמדה למדד היא עניין נפרד מסוג הריבית: כשהקרן צמודה למדד, שינוי במדד עשוי לעדכן את יתרת ההלוואה ובהתאם להשפיע על ההחזר. לכן בחנו כל מסלול בשני מישורים: אופן שינוי הריבית וההצמדה. אין בכך תחזית לגבי כיוון הריבית או המדד.
השוואת חלופות באמצעות תרחישים ולא תחזית אחת
בקשו לראות כיצד כל חלופה מתנהגת בכמה תרחישים להמחשה: למשל, מצב שבו ההנחות נשארות דומות, לעומת מצב שבו הריבית או המדד משתנים. התרחישים אינם ניבוי ואינם מבטיחים שכך יתפתחו הדברים. הם כלי לבדיקת רגישות: האם שינוי אפשרי עשוי להכביד על התקציב, והאם נשאר לכם מרווח להתמודד איתו?
מחשבון משכנתא יכול לתת אומדן לפי הסכומים וההנחות שמזינים בו, אך התוצאה אינה תחליף לבדיקת תנאי ההצעה המלאים. הוראות בנק ישראל עשויות להשתנות, ולכן לפני שמסתמכים על פרט רגולטורי יש לאמת אותו מול מקור רשמי ועדכני. השוואה עקבית, שמביאה בחשבון את ההנחות, תעזור לכם לבחון חלופות במסגרת בניית תמהיל משכנתא מותאם אישית, בלי להפוך את ההחזר הראשון למדד היחיד.
כך עוברים מנתונים לתמהיל משכנתא שאפשר לבחון מול הבנק
אחרי שאספתם מידע על משק הבית, הפכו אותו למסגרת החלטה ברורה. המטרה אינה להגיע לבנק עם מסלול שנקבע מראש, אלא עם יעדים, גבולות ושאלות שיעזרו לבחון הצעה באופן ענייני. תעדו את ההנחות ששימשו בחישוב, כדי לזהות אם שינוי בנתונים משנה גם את התוצאה.
ארבעה שלבים לבחינת חלופות לתמהיל
- רכזו את הנתונים והיעדים. הכניסו למסמך אחד את ההכנסות, ההוצאות הקבועות, ההתחייבויות, החסכונות הזמינים ומטרת המשכנתא. הוסיפו אירועים שעשויים להשפיע על התקציב, כגון שינוי תעסוקתי או הוצאה משפחתית מתוכננת. הפרידו בין עובדות ידועות לבין ציפיות שעדיין אינן ודאיות.
- קבעו מסגרת להחזר החודשי. הגדירו טווח תשלום רצוי ומרווח שתרצו לשמור בתקציב, ואז כתבו מה חשוב לכם יותר: ודאות, גמישות או איזון ביניהן. המסגרת הזו אינה בחירה במסלול, אלא אמת מידה שתעזור לזהות חלופות שעלולות להיות קשות לניהול לצד יתר הוצאות הבית.
- בנו חלופות והשוו באופן עקבי. בחנו כמה הרכבים אפשריים לפי אותו סכום הלוואה, אותן תקופות ואותן הנחות. רשמו לכל חלופה את ההחזר הצפוי, את הגורמים שעשויים לשנות אותו ואת השאלות שנותרו פתוחות. אם משנים הנחה, למשל לגבי הכנסה עתידית, סמנו זאת וחשבו מחדש את כל החלופות באותו אופן.
- בדקו התאמה לתכנון המשפחתי. חזרו לתקציב וליעדים ובחנו אם החלופה משאירה מקום להתנהלות השוטפת ולשינויים סבירים. הבדיקה אינה מבטיחה שהעתיד יתפתח בדיוק לפי התכנון, אך היא יכולה להבהיר אילו פשרות כרוכות בכל אפשרות.
לפני השיחה עם הבנק, הכינו רשימת שאלות קצרה: אילו הנחות עומדות מאחורי ההחזר שהוצג? באילו תנאים הריבית או ההחזר עשויים להשתנות? מה משמעות ההצמדה, אם קיימת? אילו רכיבים בהצעה ניתנים לשינוי, ומה תהיה ההשפעה של שינוי כזה? תעדו את התשובות ואת ההחלטות שהתקבלו. כך תוכלו לחזור להשוואה בלי להסתמך על הזיכרון, ולבדוק אם ההצעה תואמת את היעדים שהגדרתם.
מתי לבחון שינוי בתמהיל או מיחזור משכנתא?
שינוי בהכנסה, בהוצאות, בהרכב המשפחה או בתוכניות עשוי להצדיק בחינה מחודשת של המשכנתא. מיחזור משכנתא הוא תהליך שבו פורעים את המשכנתא הקיימת ומחליפים אותה במשכנתא חדשה בתנאים אחרים, כגון ריביות, תקופות ומסלולים. שינוי בנסיבות אינו אומר שמיחזור בהכרח מתאים. השוו את מצב ההלוואה הקיימת לחלופות ובחנו את התנאים והמשמעויות לפני החלטה.
כדי להפוך את הנתונים והחלופות לתוכנית שאפשר לקדם מול הבנק, קבעו פגישת ייעוץ חינם למשכנתא לאבחון ראשוני ולקבלת תובנות על הצעד הבא.
ליווי בבניית תמהיל משכנתא: להפוך את ההחלטה לתוכנית פעולה
גם אחרי שמבינים את ההבדלים בין מסלולים ומגדירים מה חשוב למשפחה, נשארת משימה מעשית: לתרגם את הנתונים להצעה שאפשר לבדוק ולקדם. ייעוץ וליווי משכנתאות מחברים בין התמונה האישית, בניית החלופות וההתנהלות מול הבנקים. כך בניית תמהיל משכנתא מותאם אישית אינה נשארת תרגיל על הנייר, אלא משתלבת בתהליך מסודר לקבלת החלטות.
הליווי של Liknesh כולל אבחון המצב, אופטימיזציה של התמהיל, הגשת בקשה, משא ומתן מול הבנקים והתקדמות עד לחתימה על חוזה ההלוואה. אין פירוש הדבר שתמהיל מסוים מבטיח תוצאה או מתאים לכל לווה. המטרה היא להבין את האפשרויות ביחס ליכולת, ליעדים ולהעדפות שלכם, ולבחון את ההצעות באופן מושכל.
מה קורה בליווי לבניית תמהיל אישי?
התהליך מתחיל בהיכרות עם הנתונים והמטרות: סכום המימון הנדרש, התקציב המשפחתי, ההתחייבויות הקיימות ועד כמה חשובות לכם יציבות וגמישות. על בסיס התמונה הזו בוחנים חלופות, מזהים נקודות שדורשות בירור ומבינים אילו פשרות כרוכות בכל אפשרות. כך ההצעה אינה מבוססת רק על מספר ההחזר הראשוני.
- אבחון אישי: מרכזים את הנתונים הכספיים, תוכניות המשפחה והעדפות הסיכון, ומבחינים בין מידע ודאי להנחות.
- בחינת חלופות: בודקים שילובים אפשריים מול אותם נתונים ומשווים את השפעתם על ההחזר ועל החשיפה לשינויים.
- הכנת הבקשה: לאחר בחירת הכיוון המתאים להתקדמות, מגבשים את הבקשה ומגישים אותה לבנקים.
- משא ומתן והתקדמות: בוחנים את הצעות הבנקים ומנהלים משא ומתן, עד להתקדמות בתהליך לחתימה.
לאורך הדרך, חשוב שההחלטות והנחות העבודה יהיו ברורות לכם. אם הצעה משתנה, למשל בתנאי הריבית או בחלוקת המסלולים, בקשו להבין מה השתנה ואיך הדבר משפיע על ההחזר ועל מאפייני התמהיל. כך אפשר להשוות הצעות באופן עקבי ולשמור על קשר בין ההחלטה לבין סדרי העדיפויות שהגדרתם.
פגישת ייעוץ חינם כצעד ראשון לקבלת בהירות
לא חייבים להגיע לפגישה עם תשובה מוכנה. פגישת ייעוץ חינם נועדה לאבחן את המצב ולספק תובנות ראשוניות, כדי להבין מה כדאי לברר ומה עשוי להיות הצעד הבא. כדי לנצל אותה היטב, הכינו מידע בסיסי על מצבכם ורשמו את השאלות שמעסיקות אתכם. גם רשימה קצרה יכולה למקד את השיחה.
- נתוני הכנסות והוצאות שוטפות.
- התחייבויות ותשלומים קיימים.
- מטרות הרכישה ותוכניות משפחתיות רלוונטיות.
- שאלות לגבי חלופות, תנאים או הצעות שכבר קיבלתם.
ככל שהתמונה שתביאו ברורה יותר, כך יהיה קל יותר למקד את הבדיקה בצרכים ובהעדפות שלכם. קבעו פגישת ייעוץ חינם והתחילו לבנות מסגרת החלטה מסודרת למשכנתא שלכם.
הפכו את סדרי העדיפויות שלכם לצעד הבא
משכנתא היא התחייבות ארוכת טווח, אבל התכנון שלה צריך להתחבר לחיים שלכם היום ולתוכניות שעשויות להשתנות. לפני קבלת החלטה, עצרו ושאלו: האם ברור לנו מה חשוב יותר, ודאות או גמישות? האם ההחזר משאיר מקום להתנהלות המשפחתית ולשינויים סבירים? תשובות ברורות יעזרו לכם לקבל החלטה שקולה יותר, בלי להסתמך רק על המספר שמופיע בראש ההצעה.
בניית תמהיל משכנתא מותאם אישית אינה בחירה חד־פעמית במסלול שנראה אטרקטיבי, אלא תהליך שמתחשב ביכולת ובסדרי העדיפויות שלכם. Liknesh מלווה בתהליך ייעוץ המשכנתאות, מאבחון המצב ובניית החלופות ועד להגשת הבקשה ולמשא ומתן מול הבנקים. אין תמהיל אחד שמתאים לכולם, ולכן חשוב שההחלטה תישען על התמונה האישית שלכם.
הצעד הבא הוא שיחה ממוקדת על המטרות, השאלות והאפשרויות שעומדות בפניכם. קבעו פגישת ייעוץ חינם עם Liknesh ובחנו את האפשרויות שלכם.
שאלות נפוצות על תמהיל משכנתא
האם יש תמהיל משכנתא אחד שמתאים לכולם?
לא. תמהיל מתאים תלוי בנתוני משק הבית, במטרת ההלוואה ובמידת החשיפה לשינויים שנוחה ללווים. לדוגמה, משפחה עם הכנסה יציבה ותוכניות ברורות עשויה להציב סדרי עדיפויות אחרים מעצמאי שהכנסתו משתנה או מזוג שמתכנן שינוי תעסוקתי. לכן בניית תמהיל משכנתא מותאם אישית מתחילה בהבנת הנסיבות וההעדפות, ולא בהעתקת הרכב של חברים או של לווים אחרים.
איך שינוי בריבית עשוי להשפיע על החזר המשכנתא?
השינוי עשוי להעלות או להוריד את ההחזר במסלולים שבהם הריבית משתנה, בהתאם לתנאי המסלול ולמועד העדכון. ההשפעה תלויה גם בגובה החלק מההלוואה שנמצא במסלול כזה וביתרתו באותו זמן. למשל, שינוי דומה בריבית יכול להשפיע אחרת על מי שחלק קטן מההלוואה שלו חשוף לשינוי לעומת מי שחלק גדול ממנה חשוף. כדאי לבדוק מראש תרחישי החזר שונים, בלי להניח מה יהיה כיוון הריבית.
האם אפשר לשנות תמהיל משכנתא אחרי שכבר נלקחה?
לעיתים אפשר לשנות את מבנה המשכנתא באמצעות התאמת מסלולים או מיחזור משכנתא, אך האפשרויות תלויות בתנאי ההלוואה הקיימת ובהצעה החדשה. לפני החלטה, השוו את ההחזר ואת התנאים שנותרו בהלוואה לחלופה, ובדקו גם עלויות או השלכות שעשויות להיות כרוכות בשינוי. שינוי בהכנסה או בתוכניות הוא סיבה לבחון את המצב, אך אינו אומר כשלעצמו שכדאי לשנות את המשכנתא.
מה ההבדל בין מסלול צמוד מדד למסלול שאינו צמוד?
במסלול צמוד מדד, יתרת הקרן עשויה להתעדכן בהתאם לשינוי במדד המחירים לצרכן, ולכן גם ההחזר עשוי להיות מושפע מכך. במסלול שאינו צמוד, הקרן אינה מתעדכנת לפי המדד, אך תנאי הריבית עדיין משפיעים על התשלום. כשמשווים הצעות, בדקו בנפרד את מנגנון ההצמדה ואת סוג הריבית. כך תוכלו להבין אם ההבדל בהחזר הראשוני משקף גם הבדל בחשיפה לשינויים לאורך חיי ההלוואה.
האם מחשבון משכנתא יכול לקבוע איזה תמהיל מתאים לי?
לא. מחשבון יכול להציג אומדן לפי הסכום, התקופה וההנחות שמזינים, ולסייע להבין כיצד שינוי באחד הנתונים עשוי להשפיע על החישוב. הוא אינו מכיר את כל פרטי התקציב, התוכניות והעדפות הסיכון שלכם, ואינו מחליף בחינה של תנאי ההצעה. השתמשו בו כדי לנסח שאלות ולהשוות תרחישים, לא כדי לקבל לבדו החלטה על הרכב ההלוואה.
אילו מסמכים ונתונים כדאי להכין לפני פגישת ייעוץ משכנתאות?
כדאי להגיע עם תמונה עדכנית של הכנסות נטו, הוצאות קבועות והתחייבויות קיימות, לצד מידע על החסכונות הזמינים ומטרת המימון. אם כבר קיבלתם הצעה מהבנק או שיש לכם משכנתא קיימת, הביאו את פרטי התנאים וההחזרים כדי לדון בהם באופן ממוקד. הכינו גם רשימת שאלות ותוכניות שעשויות להשפיע על התקציב. אלה חומרי הכנה שימושיים, ולא רשימת מסמכים מחייבת.


