
תהליך ממוקד של ייעוץ כלכלי אישי נותן לכם אחיזה בתקציב המשפחתי, בונה תוכנית הבראה ומייצר מנועי צמיחה פיננסית. בעזרת מיפוי מדויק של הכנסות והוצאות תוכלו להפחית חובות ולעבור לניהול עצמאי ויציב. לאורך העמוד תבחנו שלוש שאלות החלטה: מתי לפנות, מה הליווי משנה בפועל אצלכם בבית, ומתי עדיף מסלול אחר.
נקודות מפתח: ייעוץ כלכלי אישי מספק תוכנית פעולה למיפוי הכנסות, איחוד הלוואות ובניית תקציב משפחתי יציב באמצעות תהליך ממוקד של שלוש פגישות עבודה.
- תהליך הליווי כולל 3 פגישות מרכזיות החל מאיסוף נתונים ועד יישום תוכנית להפחתת החזרים חודשיים.
- השירות אינו מתאים במצבי חדלות פירעון קשה או למי שמחפש רווחים מהירים בסיכון גבוה.
- מומלץ לפנות לייעוץ ברגעי מעבר כגון הרחבת משפחה או צבירת עודפים ללא יעד מוגדר.
- בסיום התהליך תקבלו מחשבונים דיגיטליים לניהול עצמאי של הוצאות הבית ואיחוד הלוואות לפי תקן WCAG2.0.
למי מומלץ לפנות לייעוץ כלכלי אישי לפני שהחובות גדלים
אם החודש נגמר לפני המשכורת, או שאתם לקראת שינוי גדול בבית, ליווי מקצועי חוסך טעויות יקרות בהמשך. אנשים פונים אלינו בעיקר ברגעי מעבר דרמטיים: גידול בהחזרים, הרחבת משפחה, או צבירת עודפים בלי כיוון. ניהול נכון של תקציב מונע פערים כספיים שמתרחבים בשקט.
כשאתם עומדים מול החלטה פיננסית, פצלו את המצב לשלושה תרחישים נפוצים ופעלו לפי ההמלצה הקונקרטית:
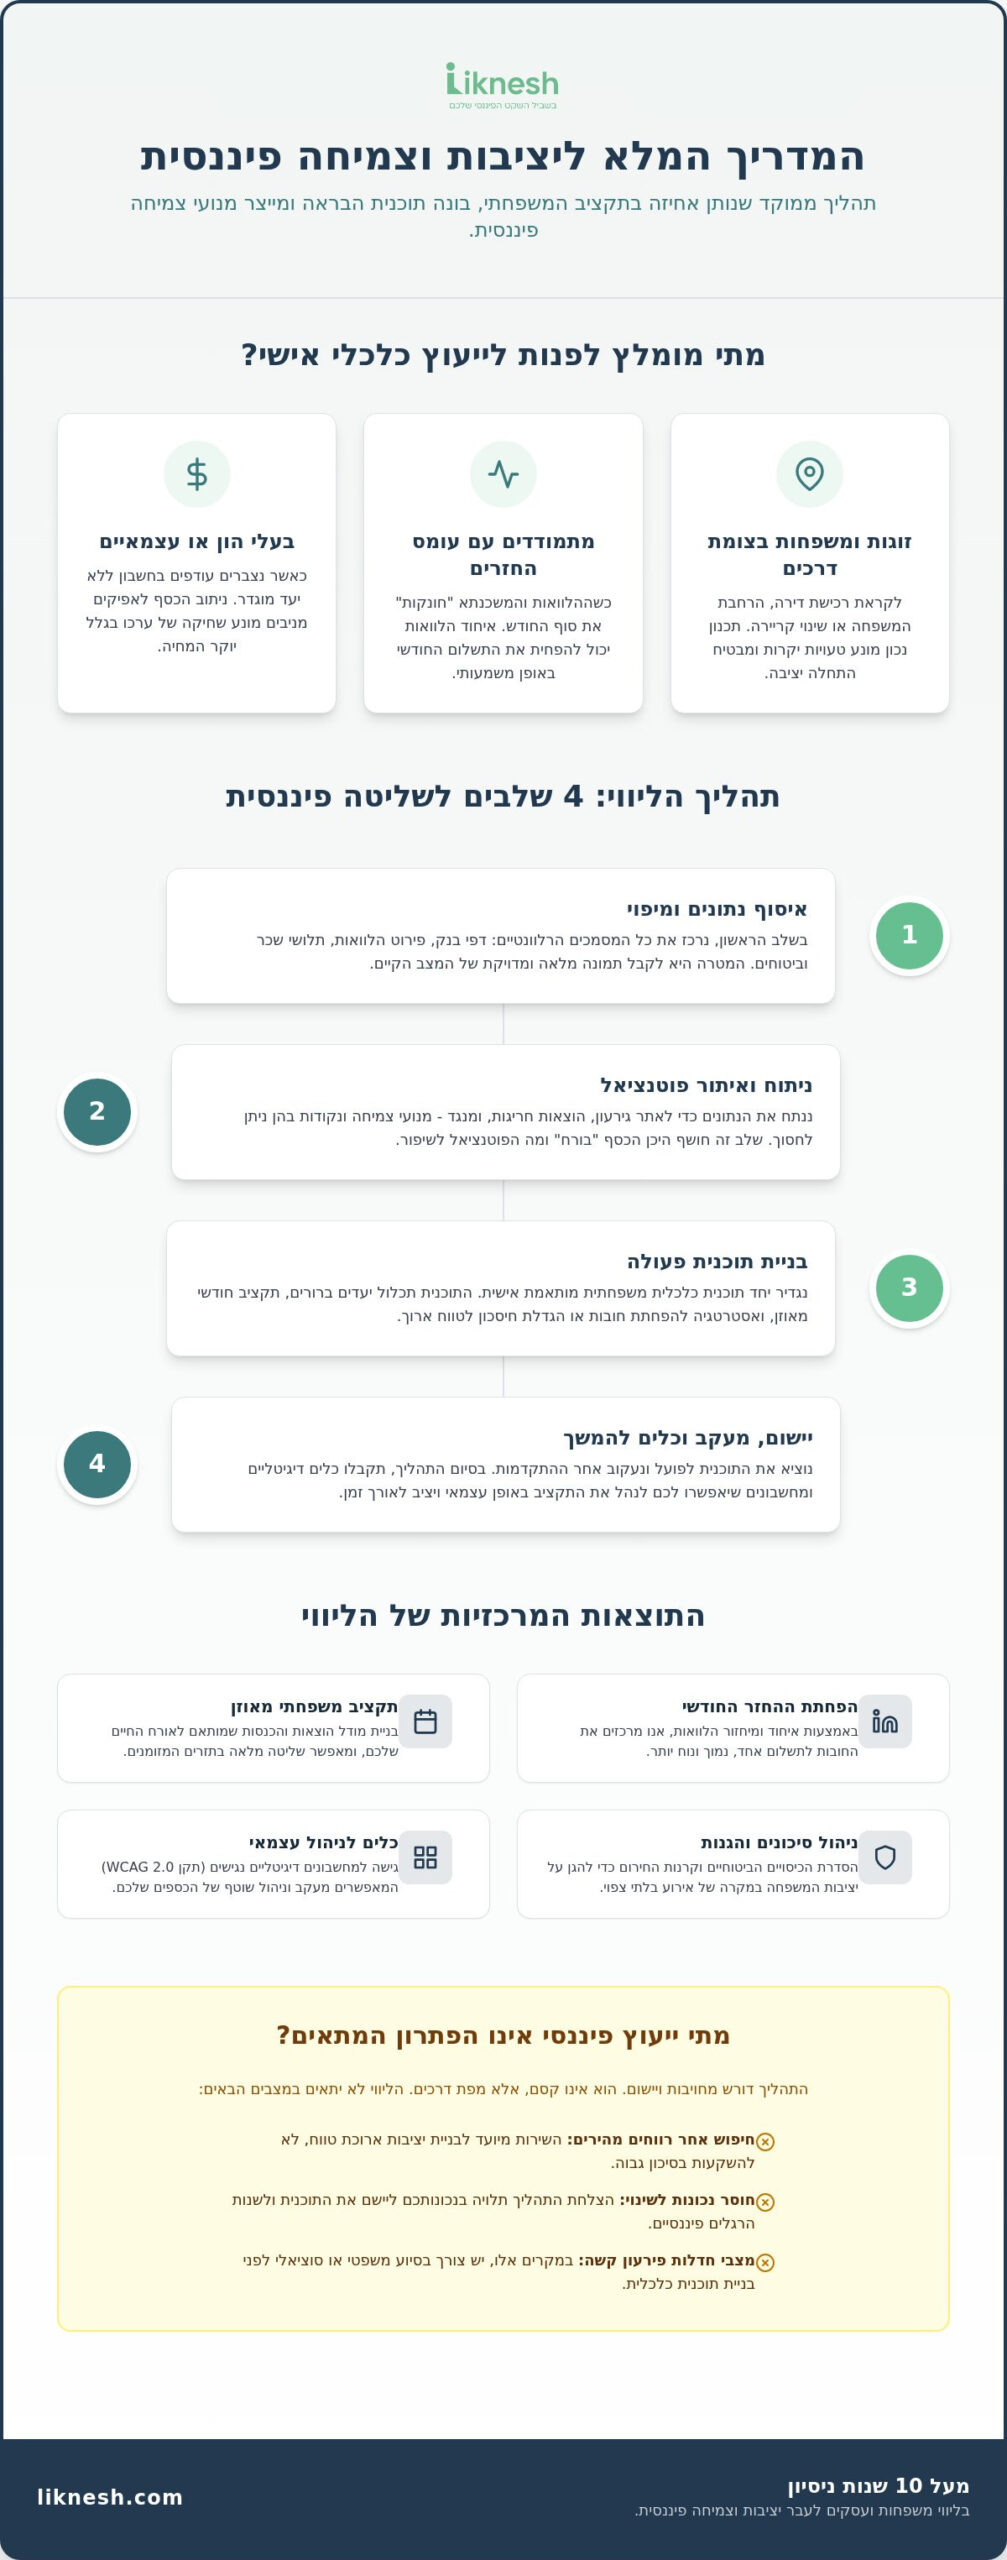
- מתמודדים עם עומס תשלומי החזר: אם כמה הלוואות חונקות את סוף החודש, איחוד הלוואות (מיחזור חובות) מרכז את החזרי המשכנתא וההלוואות לתשלום חודשי יחיד ומופחת.
- זוגות לפני שינוי משפחתי או נכס: אם אתם לקראת ילד נוסף או רכישת דירה, עמוד הבית, ליקנש ייעוץ משכנתאות וכלכלת המשפחה מציע ליווי שמתחיל בתוכנית הוצאות משפחתית סדורה, מסדר הגנות ביטוחיות לפי הסיכון שלכם, ומכין אתכם להתרחבות.
- בעלי הון או עצמאיים: אם נצברים עודפים בחשבון בלי יעד, ייעוץ מקצועי מנתב אותם לאפיקים מניבים במקום שיישחקו ביוקר המחיה.
התמודדות עם משק בית דומה לנהיגה ברכב: בלי לוח מחוונים קשה לדעת מתי ייגמר הדלק. מיפוי מוקדם נותן מפת דרכים ברורה, במקום לגלות את הפער רק אחרי שכבר נפתח מינוס.
איך ייעוץ כלכלי פרטי בונה לכם תוכנית פעולה במקום ניחושים
בלי מספרים על השולחן, אתם מנחשים. ייעוץ כלכלי מסדר את ההתחייבויות, מחזיר שליטה בתקציב, ומאפשר להשיג יעדים פיננסיים בצורה סדורה. בעבודה עם משפחות אנחנו רואים שמיפוי מוקדם חוסך טעויות יקרות, ותהליך ממוקד מחליף לחץ יומיומי בצעדים מדידים.
הליווי הפרטי בנוי משלבים ברורים:
- איסוף נתונים: מרכזים ניירות, דפי בנק והלוואות קיימות.
- ניתוח המצב: מאתרים גירעון ומנופי צמיחה.
- בניית תוכנית: מגדירים יציאה מחובות או חיסכון לטווח ארוך.
- יישום ומעקב: מוציאים לפועל בעזרת פגישת ייעוץ פיננסי שמגדירה צעדים מדויקים.
במהלך העבודה מתמקדים באיחוד הלוואות כדי להוריד את ההחזר החודשי, בונים מודל של תכנון הוצאות הבית (תוכנית כלכלית משפחתית) שמתאים לאורח החיים שלכם, ומסדירים ביטוחים והגנות (ניהול סיכונים פיננסיים) כדי לשמור על יציבות המשפחה לאורך זמן.
תהליך כזה מתאים למי שרוצה לשפר את המאזן החודשי במהירות יחסית: מפסיקים לנחש ומתחילים לפעול לפי מספרים. לתיאום בדיקה ראשונית של המצב שלכם, פנו לקבלת הצעת עבודה מותאמת.
כמה עולה השירות ואילו הסמכות לבדוק לפני שסוגרים
המחיר נקבע לפי מורכבות המצב הפיננסי ולפי המסלול שנבחר. עלויות משתנות לפי היקף הפגישות, עומק תהליך העבודה וסוג ההכשרה של היועץ. שקיפות במחיר היא תנאי בסיסי לאמון.
| פרמטר לבדיקה | תיאור השירות וההסמכה | גורמים משפיעים על התמחור |
|---|---|---|
| תהליך ייעוץ מקיף | בניית תוכנית עבודה אישית | מורכבות נכסים ומספר פגישות |
| פגישת אבחון ממוקדת | ניתוח ראשוני של הנתונים | היקף הנתונים והמסמכים |
| הסמכות מקצועיות | רישיון פנסיוני או תעודת יועץ | ניסיון מקצועי והכשרות |
נקודה שרבים מדלגים עליה: בדיקת תעודות והכשרות של יועצים פיננסיים בישראל מפחיתה סיכון לנזק כספי כבד. אל תהססו לבקש לראות תעודות, רישיונות רלוונטיים מטעם משרד האוצר (למשל בתחומים מוסדרים כמו פנסיה) או חברות באיגוד מקצועי. חשוב להבדיל: ייעוץ לכלכלת המשפחה עצמו אינו מקצוע מורשה בחוק כמו ייעוץ השקעות או ייעוץ פנסיוני, ולכן בדיקת הרקע והשקיפות חשובה עוד יותר.
לקוחות רבים חוששים מחוסר בהירות לגבי המחיר ומבלבול סביב התעודות הנדרשות. הצעת מחיר מפורטת מראש מורידה את החשש. בחרו יועץ שמציג מחירון פתוח והכשרות מזוהות, וקראו גם על בחירת ייעוץ אובייקטיבי לפני שסוגרים. תהליך מקיף מתאים למשפחות עם כמה הלוואות; פגישה ממוקדת מתאימה לבחינת נקודה אחת. עוד בנושא: ייעוץ פיננסי אובייקטיבי.
הגדרת תקציב ביתי מדויק דורשת ידע מקצועי. שילוב מיחזור חובות דורש מיומנות ניתוח, והסדרת שכבת הגנה ביטוחית שומרת על התיק כולו. לחישוב עלות לפי המצב שלכם, בקשו הצעת מחיר אישית.
מתי ייעוץ פיננסי לא יפתור לכם את הבעיה
לא כל מצוקה כספית נפתרת בליווי תקציבי. ייעוץ פיננסי אינו מתאים למי שנמצא בחדלות פירעון קשה, או למי שמחפש רווחים מהירים בסיכון גבוה. במפגשים עם לקוחות מתברר שוב ושוב: בלי נכונות לשינוי התנהגותי, ליווי מקצועי לא יניב תוצאה. התהליך מכוון ומדריך, אך היישום דורש מחויבות ומשמעת מצדכם.
אם אין הכנסה פנויה בסיסית, השירות לא יוכל לשאת את העומס. במצב כזה עדיף להתחיל במסלול של איחוד הלוואות דרך גורמים קהילתיים או רווחה. ליווי מקצועי אינו קסם.
מצבים שבהם עדיף לעצור לפני שמתחילים:
- כשמחפשים קיצורי דרך או תשואות דמיוניות.
- כשאין יכולת להתחייב לתהליך של סידור הוצאות משפחתי לאורך זמן.
- כשיש הימנעות עקבית מסגירת פערים או מהסדרת חובות.
הפנייה לייעוץ דומה לקניית מנוי לחדר כושר: המאמן מראה את הדרך, ואת המשקולות אתם מרים. אם שקלתם אפיקי נדל״ן כחלק מבניית הון, יש גם מדריך להשקעות נדל״ן להעמקה. מי שזקוק לכיסוי מיידי של מינוס חריף צריך סיוע משפטי או סוציאלי; הליווי הכלכלי מתאים למי שבונה ביטחון ארוך טווח ורוצה לסדר הגנות באחריות. עוד בנושא: ייעוץ השקעות נדל"ן בישראל.
כלים ומחשבונים שמאפשרים לכם לנהל לבד אחרי הליווי
אחרי שהתוכנית על השולחן, השמירה על התוצאה תלויה במעקב שלכם. בסיום התהליך תקבלו גישה לכלים דיגיטליים ומחשבונים מונגשים, שמאפשרים לנהל את התקציב השוטף בעצמכם.
מניסיון מעשי עם לקוחות, שליטה יומיומית במספרים משמרת תוצאות לאורך זמן. מעקב קבוע מונע הפתעות בחשבון הבנק.
אנחנו מציעים מחשבון ייעודי לסידור הוצאות הבית, לצד מחשבון משלים לאיחוד הלוואות, וכלי לבחינת שכבת הביטוח והחשיפה לסיכון. הכלים פועלים כמו מצפן דיגיטלי לכסף שלכם.
השימוש פשוט. אנו מיישמים את המלצות מסמך WCAG2.0 מאת ארגון W3C: שקוף, נגיש ומדויק. המערכת מתאימה למי שרוצה סדר פיננסי בלי ליווי צמוד מתמשך.
טיפ: השתמשו במחשבון מעקב הוצאות שבועי כדי למנוע חריגות בתקציב לפני תום החודש.
פרטים ופניות: ליקנש.
שאלות נפוצות
למי מומלץ לפנות לייעוץ כלכלי אישי?
למי שמרגיש שהתקציב בורח, שחובות תופסים חלק גדל מההכנסה, או שעומד לפני שינוי משפחתי ורוצה סדר לפני שהלחץ עולה. הליווי מסייע לנהל חובות ביעילות ולהגדיר יעדים יציבים, לא כסיסמה אלא כמספרים בחשבון.
איך ייעוץ כלכלי פרטי או אישי יכול לעזור לי?
הוא נותן לכם כלים פרקטיים לניהול התקציב האישי והמשפחתי. בתהליך ממוקד תראו לאן הכסף יוצא מדי חודש, תוכלו לבחון איחוד הלוואות להפחתת העומס, ותבנו אסטרטגיה ברורה לצמיחה במקום כיבוי שריפות.
מה תפקידן של חברות ייעוץ פיננסי?
הן מספקות מעטפת מקצועית לניהול המשאבים הכספיים ועוזרות להתאים שכבות הגנה וביטוח לצרכים שלכם. האתר שלנו מנגיש שירותים ומיישם את המלצות מסמך WCAG2.0 מאת ארגון W3C, כדי שתוכלו לבדוק ולפעול בנוחות.
מתי כדאי לקבל ייעוץ פיננסי?
ברגעי שינוי כמו נישואין, הרחבת משפחה או מעבר עבודה, וכשמרגישים שאבדה האחיזה בהוצאות. טיפול מוקדם מונע צבירת חובות מיותרים וחוסך כסף שהיה נשחק על ריביות וקנסות.
איך בוחרים יועץ כלכלי ומתחילים תהליך?
מבקשים הצעת מחיר שקופה, בודקים הכשרות והסמכות רלוונטיות (ובתחומים מוסדרים גם רישוי מתאים), ומגדירים יחד יעדים לשנים הקרובות. אחר כך בונים תוכנית עבודה פרקטית ומיישמים אותה בהדרגה, צעד מדיד אחרי צעד.
צעד ראשון לניהול פיננסי חכם
חזרה לשלוש שאלות הפתיחה: אם זיהיתם את עצמכם באחד התרחישים, אם אתם מוכנים לעבוד עם מספרים, ואם אינכם במצב חירום שדורש סיוע סוציאלי או משפטי, ייעוץ כלכלי אישי מחזיר לכם שליטה על העתיד הכספי.
בשנת 2026, סידור הוצאות הבית מראש משפר את היכולת שלכם לעמוד בשינויים לא צפויים. צוות המומחים של ליקנש מביא ידע מקצועי ואתר מונגש לפי תקן WCAG 2.0, כדי שהמעקב הפיננסי יהפוך אצלכם למפת דרכים ברורה ולא לערמה של דפי בנק.
ליצירת קשר וקבלת כלים פרקטיים לבניית התקציב, היכנסו למחשבונים הפיננסיים שלנו והתחילו לנהל את הכסף לפי תוכנית, לא לפי תחושה.


