
מה יקרה לתקציב המשפחתי אם מחר תופיע הוצאה גדולה שלא תכננתם, או שאחת ההכנסות תיעצר פתאום? החשש הזה מוכר, אבל לא חייבים לפתור אותו באמצעות חיסכון עצום שנראה בלתי אפשרי. הקמת קרן חירום פיננסית למשפחה מתחילה בהבנת תזרים המזומנים ובקביעת יעד שמתאים לחיים שלכם, לא במספר אחיד שמתאים לכולם.
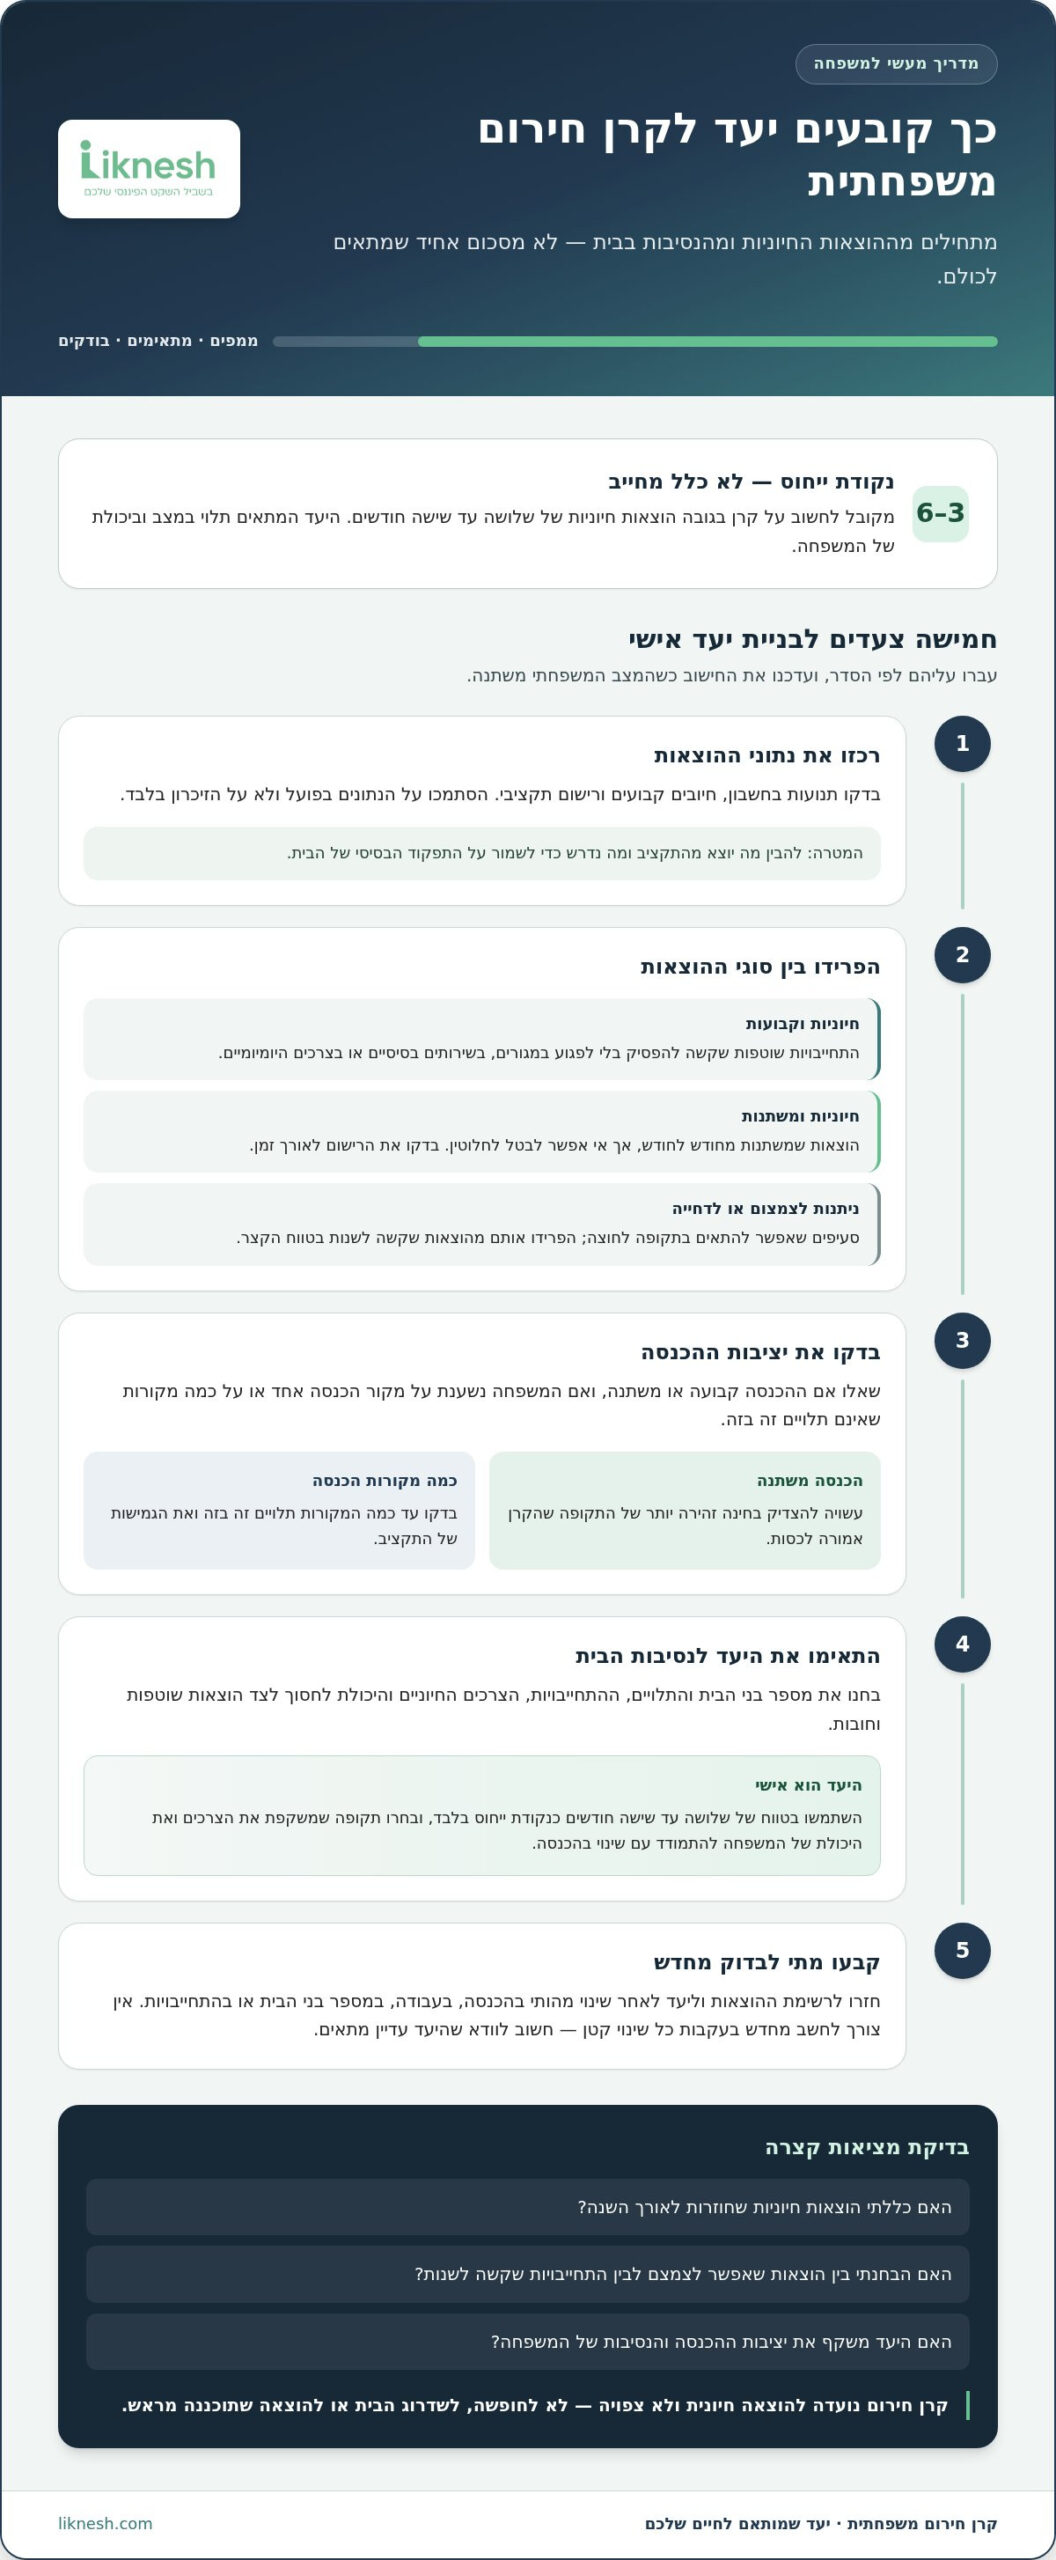
מקובל לחשוב על קרן בגובה הוצאות חיוניות של שלושה עד שישה חודשים, אך הסכום המתאים תלוי ביציבות ההכנסה, במספר בני הבית, בהתחייבויות וביכולת לחסוך לצד הוצאות שוטפות וחובות. גם התחלה קטנה יכולה ליצור בסיס. חשוב להבחין בין מצב חירום אמיתי להוצאה צפויה, ולקבוע מראש מה עושים כשצריך להשתמש בכסף.
במדריך הזה תלמדו לחשב יעד לפי ההוצאות החיוניות של המשפחה, לבחור דרך מעשית להפקיד כסף בהדרגה ולנסח כללים לשימוש בקרן ולחידושה. כך אפשר להפוך חיסכון שנראה מרתיע להרגל ברור ולבנות רשת ביטחון שמפחיתה אי־ודאות ומחזקת את השקט בבית.
נקודות מפתח
- הבדילו בין זעזוע כלכלי בלתי צפוי להוצאה מתוכננת, והחליטו מראש אילו מצבים מצדיקים שימוש בקרן.
- קבעו יעד אישי לפי ההוצאות החיוניות, יציבות ההכנסה, מספר התלויים וההתחייבויות של המשפחה.
- הקמת קרן חירום פיננסית למשפחה יכולה להתחיל בהעברה תקופתית שמתאימה לתזרים, גם כשהתקציב צפוף.
- השוו בין אפשרויות שמירת הכסף לפי הנגישות, תנאי המשיכה ורמת הסיכון, כדי להתאים אותן למטרת הקרן.
- קבעו כלל משפחתי לשימוש בכסף ולתיעודו, ובחנו מחדש את היעד לאחר משיכה או שינוי במצב הכלכלי.
מהי קרן חירום פיננסית למשפחה, ומתי היא נועדה לעזור?
קרן חירום היא כסף נזיל שמפרישים מראש כדי לסייע למשפחה להתמודד עם זעזוע כלכלי בלתי צפוי. היא נועדה לתת מרווח נשימה כשנפגעת ההכנסה או מופיעה הוצאה חיונית שלא ניתן היה לתכנן, בלי לערער מיד את התקציב כולו. לכן, הקמת קרן חירום פיננסית למשפחה מתחילה לא רק בהחלטה כמה לחסוך, אלא גם בהגדרה ברורה של מה נחשב למקרה חירום.
אפשר להיעזר בסקירה על קרן חירום פיננסית כדי להכיר את מטרתה ואת השימושים המקובלים בה. בפועל, כל משפחה צריכה לקבוע כללים שמתאימים לנסיבות שלה. ירידה פתאומית בהכנסה או הוצאה רפואית בלתי צפויה עשויות לדרוש מענה מהיר, בעוד חופשה או תיקון שתוכנן מראש הם בדרך כלל חלק מהתכנון התקציבי השוטף.
ההבחנה הזאת חשובה במיוחד ברגעי לחץ. כשכל הוצאה גדולה מרגישה דחופה, כלל משפחתי שנקבע מראש עוזר להחליט בשיקול דעת ולא מתוך בהלה. הוא גם שומר את הקרן למטרה שלשמה נבנתה, במקום להפוך אותה לחיסכון כללי שמושכים ממנו בכל פעם שהתוכנית משתנה.
קרן חירום מיועדת לצורך דחוף, לא למימון יעד מתוכנן.
אילו מצבים משפחתיים עשויים להצדיק שימוש בקרן?
שקלו להשתמש בקרן כאשר אירוע בלתי צפוי פוגע בהכנסה או מחייב הוצאה חיונית, והמתנה עלולה להקשות על שגרת הבית. למשל, הפסקה לא מתוכננת של מקור הכנסה או טיפול רפואי שלא ניתן לדחות עשויים להצדיק בחינת שימוש בכסף. אלה דוגמאות להמחשה, לא רשימה מחייבת. ההחלטה תלויה בדחיפות, בהשפעה על בני הבית ובאפשרויות העומדות לרשותכם.
- האם האירוע התרחש בלי שניתן היה לתכנן אותו?
- האם ההוצאה חיונית, או שאפשר לדחות אותה בלי לפגוע בצרכים בסיסיים?
- האם ההמתנה עלולה להעמיק את הפגיעה בתקציב או בשגרת המשפחה?
אם התשובות מצביעות על צורך מיידי ומשמעותי, ייתכן שהקרן מתאימה. אם המצב אינו חד־משמעי, עצרו, שוחחו עליו יחד ובדקו את השפעתו על התזרים לפני שמחליטים.
מה לא נחשב למטרת הקרן?
חופשה, שדרוג של הבית או רכישה שתוכננה מראש אינם בדרך כלל אירועי חירום. אלה מטרות לגיטימיות, אך מכיוון שאפשר לצפות אותן, עדיף לתכנן עבורן תקציב או חיסכון נפרד. כך הקרן אינה מתרוקנת בגלל הוצאה שהייתה ידועה מראש, ונשארת זמינה כשמתעורר צורך דחוף באמת.
לפני כל משיכה, שאלו את עצמכם: האם מדובר בהוצאה חיונית ולא צפויה, או שאפשר לדחות אותה ולתכנן לה מקור תקציבי אחר? בדקו גם אם אפשר להתמודד איתה בלי לפגוע בכסף שיועד לחירום. כלל פשוט כזה לא פותר כל קושי, אבל מספק נקודת החלטה ברורה ומפחית אי־ודאות.
איך קובעים יעד לקרן חירום לפי הצרכים של המשפחה?
אין סכום אחד שמתאים לכל משק בית. יעד הקרן צריך לשקף את ההוצאות שהמשפחה תתקשה לוותר עליהן ואת מידת החשיפה שלה לשינוי בהכנסה. במקום להסתמך רק על כלל אצבע, התחילו ברישום מסודר של ההוצאות החיוניות, ואז בחנו כמה זמן תרצו להיות מסוגלים להתמודד איתן אם ההכנסה תיפגע. כך הקמת קרן חירום פיננסית למשפחה נשענת על תמונת מצב ממשית ולא על ניחוש.
״יעד הקרן נגזר מהוצאות חיוניות ומהיכולת של המשפחה להתמודד עם שינוי בהכנסה.״ החישוב מתחיל בנתונים שלכם: אילו הוצאות ממשיכות גם בתקופה של ירידה בהכנסה, אילו אפשר להתאים, וכמה גמישות יש למשפחה. גזרו את היעד האישי מהצרכים ומהנסיבות בבית, במקום להעתיק סכום של משק בית אחר.
אילו הוצאות כדאי לכלול בחישוב המשפחתי?
עברו על תיעוד ההוצאות הקיים, כגון תנועות בחשבון, חיובים קבועים ורישום תקציבי. אל תסתמכו על הזיכרון בלבד. סמנו כל הוצאה לפי שלושה מאפיינים: עד כמה היא חיונית, באיזו תדירות היא חוזרת, והאם ניתן לדחות או לצמצם אותה. המטרה אינה לכלול כל הוצאה שהמשפחה רגילה אליה, אלא להבין מה נדרש כדי לשמור על התפקוד הבסיסי של הבית בתקופה מאתגרת.
- הוצאות חיוניות וקבועות: התחייבויות שוטפות שהפסקתן עלולה לפגוע במגורים, בשירותים בסיסיים או בצרכים היומיומיים של בני הבית.
- הוצאות חיוניות משתנות: רכיבים שמשתנים מחודש לחודש, אך אי אפשר לבטל אותם לחלוטין. בדקו את הרישום בפועל כדי לזהות דפוס סביר, ולא להסתמך על חודש חריג.
- הוצאות שניתן לצמצם או לדחות: סעיפים שאפשר להתאים בתקופה שבה התקציב נלחץ. הפרידו אותם מהתחייבויות שקשה לשנות בטווח הקצר.
ההפרדה הזאת מונעת חישוב של יעד לפי כלל ההוצאות, לרבות סעיפים שאפשר לעצור זמנית, וגם עוזרת להימנע מאומדן נמוך שמתעלם מהוצאות חיוניות שחוזרות לאורך השנה. שמרו את הרשימה במקום נגיש ועדכנו אותה כשהנתונים משתנים.
איך מתאימים את היעד להכנסה ולנסיבות המשתנות?
אחרי מיפוי ההוצאות, בחנו את צד ההכנסה. האם היא קבועה או משתנה? האם הבית נשען על מקור הכנסה אחד או על כמה מקורות שאינם תלויים זה בזה? האם יש בני משפחה התלויים בהכנסה, או צורך צפוי בהוצאה חיונית שקשה לדחות? התשובות לא קובעות סכום אוטומטי, אבל עוזרות לבחור יעד שמשקף את רמת הגמישות והחשיפה של המשפחה.
למשל, הכנסה שמשתנה מחודש לחודש עשויה להצדיק בחינה זהירה יותר של התקופה שהקרן אמורה לכסות. גם שינוי בעבודה, הצטרפות של ילד למשפחה, שינוי במספר התלויים או שינוי משמעותי בהתחייבויות עשויים להשפיע על החישוב. אין צורך להתחיל מחדש בעקבות כל שינוי קטן, אך חשוב לא להניח שהיעד נשאר מתאים לנצח.
קבעו נקודת בדיקה כשחל שינוי מהותי בהכנסות או בהוצאות, והשוו מחדש בין רשימת הצרכים החיוניים ליעד הנוכחי. אם קשה להפוך את הנתונים לתוכנית ברורה, בחנו יחד את ההכנסות, ההתחייבויות והצרכים כדי לגבש יעד שמתאים לנסיבות המשפחה. אפשר לעדכן אותו כשהנסיבות משתנות.
איך בונים קרן חירום בהדרגה כשהתקציב המשפחתי צפוף?
כשכל שקל כבר מיועד להוצאה, קל להרגיש שחיסכון לקרן חירום אינו אפשרי. בנייה הדרגתית לא מתחילה בהחלטה על סכום גדול, אלא בהבנת התזרים ובבחירת צעד שאפשר להתמיד בו. הקמת קרן חירום פיננסית למשפחה היא תהליך: בודקים מה נכנס ומה יוצא, מזהים מרווח אפשרי ומפרידים את החיסכון מהכסף שמממן את שגרת היום־יום.
כדי להתחיל, רכזו במקום אחד את ההכנסות, ההתחייבויות וההוצאות שאינן קבועות, ובחנו כיצד הן משתנות לאורך זמן. כך תוכלו להבחין בין מרווח זמני בחודש מסוים לבין יכולת שאפשר לסמוך עליה לאורך זמן. אם זיהיתם הוצאה שאפשר לצמצם, בדקו את משמעות השינוי עבור המשפחה לפני שתכניסו אותו לתוכנית. אל תניחו מראש כמה כסף יתפנה.
איך הופכים חיסכון להרגל שקל להתמיד בו?
בחרו הפקדה לפי התזרים בפועל, ולא לפי ציפייה אופטימית לגבי מה שיישאר בסוף החודש. אם ההכנסות או ההוצאות משתנות, קבעו העברה תקופתית שאפשר להתאים כשהמצב משתנה. המטרה היא לבנות הרגל שתומך בתקציב, לא התחייבות שמכבידה עליו.
כדי שהכסף לא יתערבב עם תקציב הקניות והחשבונות, הפרידו אותו מהכסף הזמין להוצאות שוטפות. אפשר לנהל רישום קצר של ההפקדות ולציין מתי ואיך עודכנה התוכנית. כך תוכלו לבדוק אם ההרגל מתאים למציאות, במקום להסתמך על תחושה כללית שהחיסכון מתקדם.
- רכזו את נתוני ההכנסות, ההוצאות וההתחייבויות, כולל סעיפים שמשתנים לאורך זמן.
- בחנו הוצאות שאפשר לשנות רק לאחר שווידאתם שהצמצום מתאים לצורכי הבית.
- בחרו הפקדה תקופתית שתואמת את המרווח בתזרים והפרידו אותה מהכסף השוטף.
- עקבו אחר ההפקדות ועדכנו את התוכנית כשהמצב הכלכלי של המשפחה משתנה.
אם ההכנסה משתנה, מתווספת התחייבות או הוצאה חיונית נעשית כבדה יותר, חזרו לנתונים ובדקו אם ההפקדה עדיין מתאימה. אפשר לשנות אותה בהתאם ליכולת, בלי לראות בהתאמה כישלון. עקביות חשובה, אך לא במחיר של יצירת לחץ נוסף או דחיית צרכים בסיסיים.
מה עושים כשיש חובות או שאין כרגע עודף בתקציב?
כשאין עודף, אל תכריחו את התקציב לשאת התחייבות לחיסכון שאינה אפשרית. מיפוי ההתחייבויות עוזר לראות אילו תשלומים קבועים, אילו משתנים ומה צפוי לרדת מהחשבון בתקופה הקרובה. במקביל, בדקו אילו הוצאות אפשר לבחון מחדש. המטרה היא להבין את המצב לפני שמחליטים על סדרי עדיפויות, ולא לבחור אוטומטית בין חיסכון לטיפול בחובות.
יש משפחות שיוכלו להתחיל להפקיד כסף לצד ההתמודדות עם ההתחייבויות, ואחרות יצטרכו קודם לבחון כיצד לפנות מרווח בתזרים. ההחלטה תלויה בתנאי החובות, בצרכים ובהכנסות. במסגרת תכנון פיננסי לכלכלת המשפחה אפשר לבחון את הנתונים יחד ולגבש צעדים שמתאימים ליכולת הנוכחית, בלי להניח מראש מה יהיה הפתרון הנכון.
איפה שומרים קרן חירום כדי לאזן בין נגישות לסיכון?
אחרי שהגדרתם יעד, בחרו מקום שמאפשר להגיע לכסף בעת הצורך, בלי להתייחס לקרן כאל כסף פנוי להוצאות שוטפות. האפשרויות עשויות לכלול חשבון נגיש או חיסכון נזיל, אך אלה דוגמאות כלליות ולא המלצה שמתאימה לכל משפחה. תנאי המשיכה, מידת הנזילות והסיכון משתנים בין מוצרים, ולכן חשוב להבין אותם לפני שמחליטים.
״כסף לקרן חירום צריך להיות נגיש בהתאם למועד שבו המשפחה עשויה להזדקק לו.״ נגישות אינה אומרת בהכרח שהכסף זמין מיד וללא תנאים. ייתכן שהמשיכה כפופה לתקופה, למועד מסוים או לתנאים אחרים. בדקו את הפרטים של האפשרות שאתם שוקלים, ואל תסתמכו רק על הכותרת או על ההנחה שכסף בחיסכון תמיד נזיל.
אילו שאלות כדאי לשאול לפני שבוחרים מקום לשמירת הכסף?
בחנו כל אפשרות לפי אותם מדדים, כדי להשוות בין דברים דומים ולא להתרשם רק מנוחות או מתנאי ריבית. התחילו ביכולת להשתמש בכסף בתרחיש שעבורו הקרן נועדה, ואז בדקו את תנאי המשיכה ואת הסיכון הכרוך בשמירתו שם.
- חשבון נגיש: מהירות הגישה תלויה באופן שבו החשבון מתנהל. בררו כיצד מבצעים משיכה ומה עשוי להשפיע על זמינות הכסף. הסיכון והתנאים תלויים במסגרת החשבון.
- חיסכון נזיל: בדקו מתי ניתן למשוך, אם קיימות מגבלות או תנאים, ומה המשמעות של משיכה לפני מועד מסוים. אל תניחו שהמונח ״נזיל״ מבטיח גישה מיידית.
- ייעוד הכסף: בכל אפשרות, ודאו שהכסף נשמר בנפרד מתקציב ההוצאות הרגילות, כדי שתוכלו לזהות מה שייך לרשת הביטחון ומה מיועד לשימוש השוטף.
השוו בין האפשרויות לפי ארבעה היבטים: כמה קל להגיע לכסף, מהם תנאי המשיכה, אילו סיכונים עשויים להשפיע על הסכום או על זמינותו, והאם ניתן להקדיש אותו בפועל לחירום. אם תנאי המשיכה אינם ברורים לכם, אל תבנו על זמינות שלא בדקתם. הקמת קרן חירום פיננסית למשפחה כוללת גם התאמה בין אופן שמירת הכסף לבין הזמן שבו אתם עלולים להזדקק לו.
למה קרן חירום אינה זהה לחיסכון להשקעה?
המטרה המרכזית של קרן חירום היא לתת מענה לצורך בלתי צפוי, לא למקסם צמיחת הון. לכן חשוב להבחין בין נגישות לבין ציפייה לתשואה או לשמירה על ערך הכסף. אפיק השקעה עשוי לכלול תנודות בשווי, ומוצר מסוים עשוי להגביל את מועד המשיכה. אם תצטרכו לממש אותו בזמן לא מתאים, ייתכן שהסכום הזמין לא יהיה כפי שציפיתם.
אין אפשרות אחת שמתאימה לכולם, ואין כאן הבטחה לתשואה או לשמירת ערך. בדקו את התנאים העדכניים, את רמת הסיכון ואת הצרכים של בני הבית. אפשר לבחון את הקרן כחלק מהתמונה הכלכלית הרחבה במסגרת תכנון פיננסי משפחתי.
איך מתחזקים את קרן החירום ומשלבים אותה בתכנון המשפחתי?
קרן חירום אינה משימה שמסתיימת ברגע שהגעתם ליעד. ההכנסות, ההוצאות והצרכים המשפחתיים משתנים, ולכן כדאי לשלב את הקרן בתוכנית הכלכלית המשפחתית ולבדוק מדי פעם אם היא עדיין מתאימה. קבעו מראש כלל משותף: מי במשפחה משתתף בהחלטה על משיכה, אילו מצבים מצדיקים אותה ואיך מתעדים את השימוש. כללים ברורים מפחיתים ויכוחים ולחץ דווקא ברגע שבו נדרשת החלטה.
תעדו את מטרת המשיכה, את הסכום שנלקח ואת ההשפעה על התזרים. אין צורך להפוך זאת לדוח מורכב. רישום קצר יעזור להבין מה השתנה, מה נותר בקרן והאם ההוצאה מצביעה על צורך לעדכן את יעד החיסכון. כך הקרן נשארת חלק מתכנון המשפחה, ולא סכום נפרד ששוכחים לבדוק.
מה עושים לאחר שמשתמשים בכסף מהקרן?
ראשית, ודאו שהמשיכה שימשה למטרה שלשמה הוגדרה. אחר כך בחנו את ההוצאות החיוניות ואת ההכנסות העדכניות: האם האירוע שינה את צורכי הבית, האם נוצרה התחייבות חדשה, והאם יש כרגע יכולת להפקיד כסף מחדש? התשובות יקבעו את הצעד הבא. אין קצב חידוש אחיד שמתאים לכולם, לכן התאימו את ההפקדות לתזרים הקיים ולא לתוכנית שאינה אפשרית כרגע.
- תעדו מה גרם למשיכה ומה הייתה השפעתה על התקציב.
- בדקו אם היעד המקורי עדיין מתאים להוצאות החיוניות ולמצב ההכנסות.
- קבעו דרך מעשית לבנות את הקרן מחדש, בהתאם ליכולת הנוכחית.
גם בלי משיכה, בדיקה תקופתית עוזרת לשמור על הקרן רלוונטית. מומלץ לבדוק את היעד לפחות פעם בשנה, וגם כשחל שינוי משמעותי בהכנסה, בהתחייבויות או בהרכב המשפחה. אם הקרן קטנה בעקבות שימוש, העדיפו להחזיר אותה בהדרגה, תוך התחשבות בהוצאות ובחובות הקיימים. הקמת קרן חירום פיננסית למשפחה היא תהליך מתמשך של התאמה, לא מבחן שצריך לעבור בפעם אחת.
איך ליקנש יכולה לסייע בתכנון הפיננסי המשפחתי?
תכנון פיננסי וכלכלת המשפחה מאפשרים לבחון את הקרן לצד יתר מרכיבי התמונה הכלכלית, ובהם הכנסות, התחייבויות, מטרות וחיסכון. במקום להסתכל על הקרן לבדה, אפשר להבין כיצד היא משתלבת בסדרי העדיפויות של הבית ומהם הצעדים האפשריים בהתאם לנסיבות. כלים מעשיים, שקיפות ותמיכה מקצועית יכולים לסייע למשפחה לארגן את הנתונים ולקבל החלטות מושכלות, בלי להבטיח מראש חיסכון או תוצאה מסוימת.
ליקנש מציעה פגישת ייעוץ חינם, שבה אפשר לדבר על הצרכים והאפשרויות שלכם ולבחון את התמונה הכלכלית המשפחתית.
הצעד הבא מתחיל בהחלטה שמתאימה למשפחה שלכם
רשת ביטחון פיננסית אינה נבנית ברגע אחד, והיא לא צריכה להיות מושלמת כדי להיות משמעותית. אפשר להתחיל בהחלטה משותפת, להתקדם בקצב שמתאים למציאות בבית ולחזור לתוכנית כשהנסיבות משתנות. כך הקמת קרן חירום פיננסית למשפחה הופכת מהרעיון ש״כדאי לעשות״ לצעד מעשי שמחזק את תחושת השליטה ומאפשר להתכונן קדימה.
כדי להמשיך, בחרו פעולה קטנה שאפשר לבצע כעת: לבדוק את הנתונים, לרשום החלטה משפחתית או לקבוע מועד לבחינה מחודשת של התוכנית. אין צורך לפתור את כל השאלות בבת אחת. צעדים מדודים שמתאימים ליכולת ולצרכים שלכם יכולים להפוך את התכנון לחלק טבעי מההתנהלות המשפחתית.
התקדמות הדרגתית היא התקדמות. כל החלטה שקולה שתתקבל יחד יכולה לקרב את המשפחה לתחושת ביטחון ויציבות רבה יותר.
שאלות ותשובות על קרן חירום משפחתית
האם כל משפחה צריכה קרן חירום?
קרן חירום עשויה להתאים למשפחות רבות, אבל הדרך לבנות אותה תלויה במצב של כל בית. למשל, משפחה עם הכנסה המשתנה לאורך השנה עשויה להתמודד עם אתגרים אחרים ממשפחה שהכנסתה יציבה, וגם התחייבויות קיימות משפיעות על התכנון. בהקמת קרן חירום פיננסית למשפחה כדאי להתחיל מבדיקת הסיכונים והצרכים, ולא מהשוואה למשפחות אחרות. גם כשאין כרגע כסף פנוי, תמונת תזרים ברורה יכולה לעזור לזהות אפשרויות.
האם כדאי לבנות קרן חירום לפני שמתחילים לחסוך למטרות אחרות?
סדר העדיפויות תלוי בהתחייבויות, בצרכים ובמטרות של המשפחה. הבחינו בין יעד עם מועד ידוע, כמו לימודים או רכישה מתוכננת, לבין צורך שעשוי להופיע בלי התראה. לאחר מכן בחנו כיצד כל מטרה משתלבת בהכנסות ובהוצאות, והאם אפשר להתקדם בכמה אפיקים בלי ליצור עומס. אין חובה לבחור תמיד באפשרות אחת בלבד; כשיש התלבטות, בחינת התמונה הכוללת יכולה לסייע בהחלטה שקולה.
מה עושים אם ההכנסה של המשפחה אינה קבועה?
תכננו לפי דפוסי ההכנסה וההוצאה בפועל, ולא לפי חודש חריג במיוחד. רישום של מועדי הכנסה, הוצאות קבועות ותשלומים עונתיים יכול להראות מתי התקציב צפוף יותר ומתי יש בו מרווח. בתקופה חלשה אפשר להתאים את ההפקדה ליכולת, ובתקופה נוחה יותר לבדוק אם ניתן להגדיל אותה. חשוב לבחור דרך שאפשר לקיים לאורך זמן ולעדכן אותה כשהעבודה או מקור ההכנסה משתנים.
האם אפשר להחזיק את קרן החירום יחד עם חיסכון אחר?
אפשר לנהל כמה מטרות חיסכון במקביל, אך חשוב למנוע בלבול בין הכספים. למשל, אם כסף לחופשה וכסף לחירום נמצאים באותו מקום, סמנו אותם בנפרד ברישום המשפחתי ועקבו אחר כל מטרה בפני עצמה. לפני בחירת אופן השמירה בדקו את תנאי המשיכה ואת זמינות הכסף. אל תניחו שאפשרות שמתאימה לחיסכון מתוכנן תתאים גם למקרה שבו נדרשת גישה מהירה.
מה עושים אם אין למשפחה כרגע כסף פנוי לחיסכון?
אל תתחייבו להפקדה שאינה מתאימה ליכולת הנוכחית. התחילו בבדיקת הכנסות, התחייבויות והוצאות, וחפשו סעיפים שאפשר לבחון מחדש, כמו שירות מתחדש שכבר אינו נחוץ. אל תניחו מראש שאפשר לצמצם הוצאה מסוימת; בדקו את הנתונים ואת ההשפעה על שגרת הבית. אם לא נמצא מרווח, אפשר לחזור לתוכנית בהמשך. ייעוץ פיננסי עשוי לעזור לעשות סדר ולשקול צעדים אפשריים, בלי להבטיח תוצאה.
האם להשתמש בקרן החירום כדי לכסות חוב?
אל תמשכו כסף באופן אוטומטי בלי להבין את סוג החוב ואת משמעות השימוש ברזרבה. בדקו מה מועד התשלום, מהם תנאי ההתחייבות ומה יישאר למשפחה למקרה בלתי צפוי לאחר המשיכה. למשל, חוב שמועד פירעונו קרוב עשוי לדרוש בחינה שונה מהתחייבות שאפשר לתכנן מראש. מיפוי החובות והצרכים יחד יכול לעזור לשקול חלופות, ובמצב מורכב כדאי לקבל תמונה מקצועית לפני שמחליטים.
איך יודעים מתי צריך לעדכן את יעד קרן החירום?
עדכנו את ההערכה כשחל שינוי שמשפיע על יכולת הבית להתמודד עם הוצאה או ירידה בהכנסה. למשל, מעבר לעבודה אחרת, שינוי בהיקף המשרה, הצטרפות של בן משפחה או התחייבות חדשה עשויים לשנות את התמונה. גם לאחר משיכה כדאי לבדוק מה נותר בקרן והאם סדרי העדיפויות השתנו. השוו את התכנון לנתונים העדכניים ולא להנחות מתקופה קודמת, כדי שהיעד יישאר רלוונטי למשפחה.
רוצים לבחון איך קרן חירום משתלבת בתוכנית הכלכלית של המשפחה? קבעו שיחת ייעוץ חינם עם ליקנש.


