
ייעוץ פיננסי לסגירת המינוס בבנק מתחיל בשאלה פשוטה: האם המינוס נובע מהוצאה חריגה או מכך שהכסף שיוצא מהחשבון עולה על הכסף שנכנס? כיסוי החוב באמצעות הלוואה עשוי להיראות כמו פתרון מהיר, אך ללא שינוי שמתאים להכנסות ולהוצאות בפועל, המשפחה עלולה להישאר גם עם התחייבות נוספת וגם עם אותה מצוקה. לכן כדאי להבין תחילה מה גורם לגירעון.
בתהליך מסודר בוחנים את ההכנסות, ההוצאות, ההתחייבויות והרגלי התשלום, ומבררים מתי ולמה החשבון נכנס למינוס. רק לאחר זיהוי מקור הבעיה אפשר להשוות בין דרכי פעולה ולבנות צעדים שמתאימים ליכולת ההחזר. לא מניחים מראש שנדרשת הלוואה, ולא מסתפקים בכיסוי זמני של החוב.
במאמר תבינו איך תכנון פיננסי וליווי אישי יכולים לעזור לשפר את תזרים המזומנים, להתאים את ההחזרים למציאות המשפחתית ולצמצם את הסיכון שהמינוס יחזור. נסקור מה כדאי להכין לקראת פגישת ייעוץ חינם ואילו שאלות יעזרו להבין את המצב ולבחון דרך פעולה שקולה. המטרה היא לא רק לצאת מהמינוס, אלא לבנות בסיס יציב יותר להמשך.
נקודות מפתח
- הבחינו בין פער תזרימי זמני לבין מינוס שחוזר מפני שההוצאות עולות על ההכנסות.
- ייעוץ פיננסי לסגירת המינוס בבנק מתחיל באיסוף נתונים ובאבחון, ורק אחר כך בבחינת דרכי פעולה.
- השוו בין שינוי בתקציב, בחינת התחייבויות קיימות ואפשרות מימונית, תוך בדיקת ההשפעה על התזרים והסיכון שהמינוס יחזור.
- רכזו נתונים על החשבון, ההכנסות, ההוצאות וההתחייבויות כדי להגיע לפגישה עם יעד ברור וסדר עדיפויות ראשוני.
- ליווי פיננסי יכול לסייע להפוך את האבחון לצעדים מעשיים, מפגישת ייעוץ ראשונית ועד לביצוע ההמלצות.
מינוס בבנק: איך מזהים אם מדובר בפער זמני או בבעיה מתמשכת?
מינוס שחוזר יכול להכביד ולהקשות להבין מאיפה להתחיל. אין צורך לשפוט את עצמכם או להסיק מסקנות מיתרת החשבון ביום מסוים. התחילו בבדיקה מסודרת: האם מדובר בפער נקודתי, למשל הוצאה חריגה שחויבה לפני כניסת המשכורת, או שההוצאות גבוהות מההכנסות לאורך זמן?
פער תזרימי זמני עשוי להיווצר כשמועד של הוצאה חד־פעמית אינו מסתדר עם מועד קבלת ההכנסה, אף שבחודשים רגילים ההכנסות מכסות את ההוצאות. לעומת זאת, מינוס שמעמיק או נשאר לאורך זמן עשוי להעיד על חוסר איזון קבוע. סימנים שכדאי לבדוק כוללים יתרת חובה מתמשכת, שימוש באשראי לתשלום הוצאות שוטפות ודחיית תשלומים או חשבונות לחודש הבא. כל סימן לבדו אינו אבחנה, אך הצטברותם מצדיקה בדיקה מעמיקה.
אבחון המינוס מתחיל בבדיקת תנועות הכסף, לא בבחירת הלוואה. לפני שמחליטים איך לכסות את החוב, חשוב להבין מה יצר אותו והאם הפער צפוי להיסגר מעצמו.
מה מלמדת תנועת החשבון על מקור המינוס?
בדקו הכנסות והוצאות לאורך תקופה שמייצגת את ההתנהלות הרגילה, ולא לפי חודש חריג אחד. חלקו את התנועות להוצאות קבועות, כמו תשלומים שחוזרים מדי חודש; להוצאות משתנות, כמו קניות וחשבונות; ולהוצאות חד־פעמיות, כמו תיקון לא צפוי. המיון עוזר לזהות אם מקור הפער הוא אירוע נקודתי, הוצאה קבועה גבוהה או הצטברות של סעיפים קטנים.
תזרים מזומנים הוא תנועת הכסף פנימה והחוצה בתקופה מסוימת. לכן חשוב לבדוק לא רק כמה כסף נכנס וכמה יוצא, אלא גם מתי. הוצאה שיורדת בתחילת החודש עשויה ליצור לחץ גם אם ההכנסה נכנסת בהמשך. תכנון פיננסי מסודר כולל בחינה של התמונה הכוללת, כפי שמתואר גם בערך Financial planner.
מתי המינוס מאותת על צורך בתוכנית רחבה יותר?
אם כיסוי המינוס מאפס את החשבון לזמן קצר, אך הוא חוזר ליתרת חובה, ייתכן שהגורם הבסיסי עדיין לא טופל. שאלו את עצמכם: האם ההוצאות החודשיות מתאימות להכנסה? האם כמה התחייבויות מכבידות יחד? האם אתם משתמשים שוב ושוב באשראי למימון הוצאות שוטפות? התשובות עוזרות להבדיל בין תקלה נקודתית לבין דפוס שמצריך שינוי מתמשך.
ייעוץ פיננסי לסגירת המינוס בבנק מתחיל בהבנת הנתונים ויכולת ההחזר, ולא בהנחה שיש פתרון אחד שמתאים לכולם. כשיש כמה חובות או התחייבויות, כדאי לבחון גם את התמונה הכוללת ואת האפשרויות לצמצום החובות. בשלב הזה המטרה אינה לבחור מהלך מיידי, אלא לזהות את מקור הגירעון ואת הנושאים שצריך לבדוק בהמשך.
איך ייעוץ פיננסי לסגירת המינוס מתקדם מאבחון לתוכנית פעולה?
אחרי שמבררים אם המינוס נובע מפער נקודתי או מחוסר איזון מתמשך, אפשר לעבור מתיאור הבעיה לבחינת צעדים. ייעוץ פיננסי לסגירת המינוס בבנק אינו מתחיל בהחלטה לקחת התחייבות נוספת, אלא בבירור מקור הגירעון ויכולת ההחזר בפועל. כך ניתן להתאים את דרך הפעולה להכנסות, להוצאות וליעדים של משק הבית, במקום להסתמך על פתרון כללי.
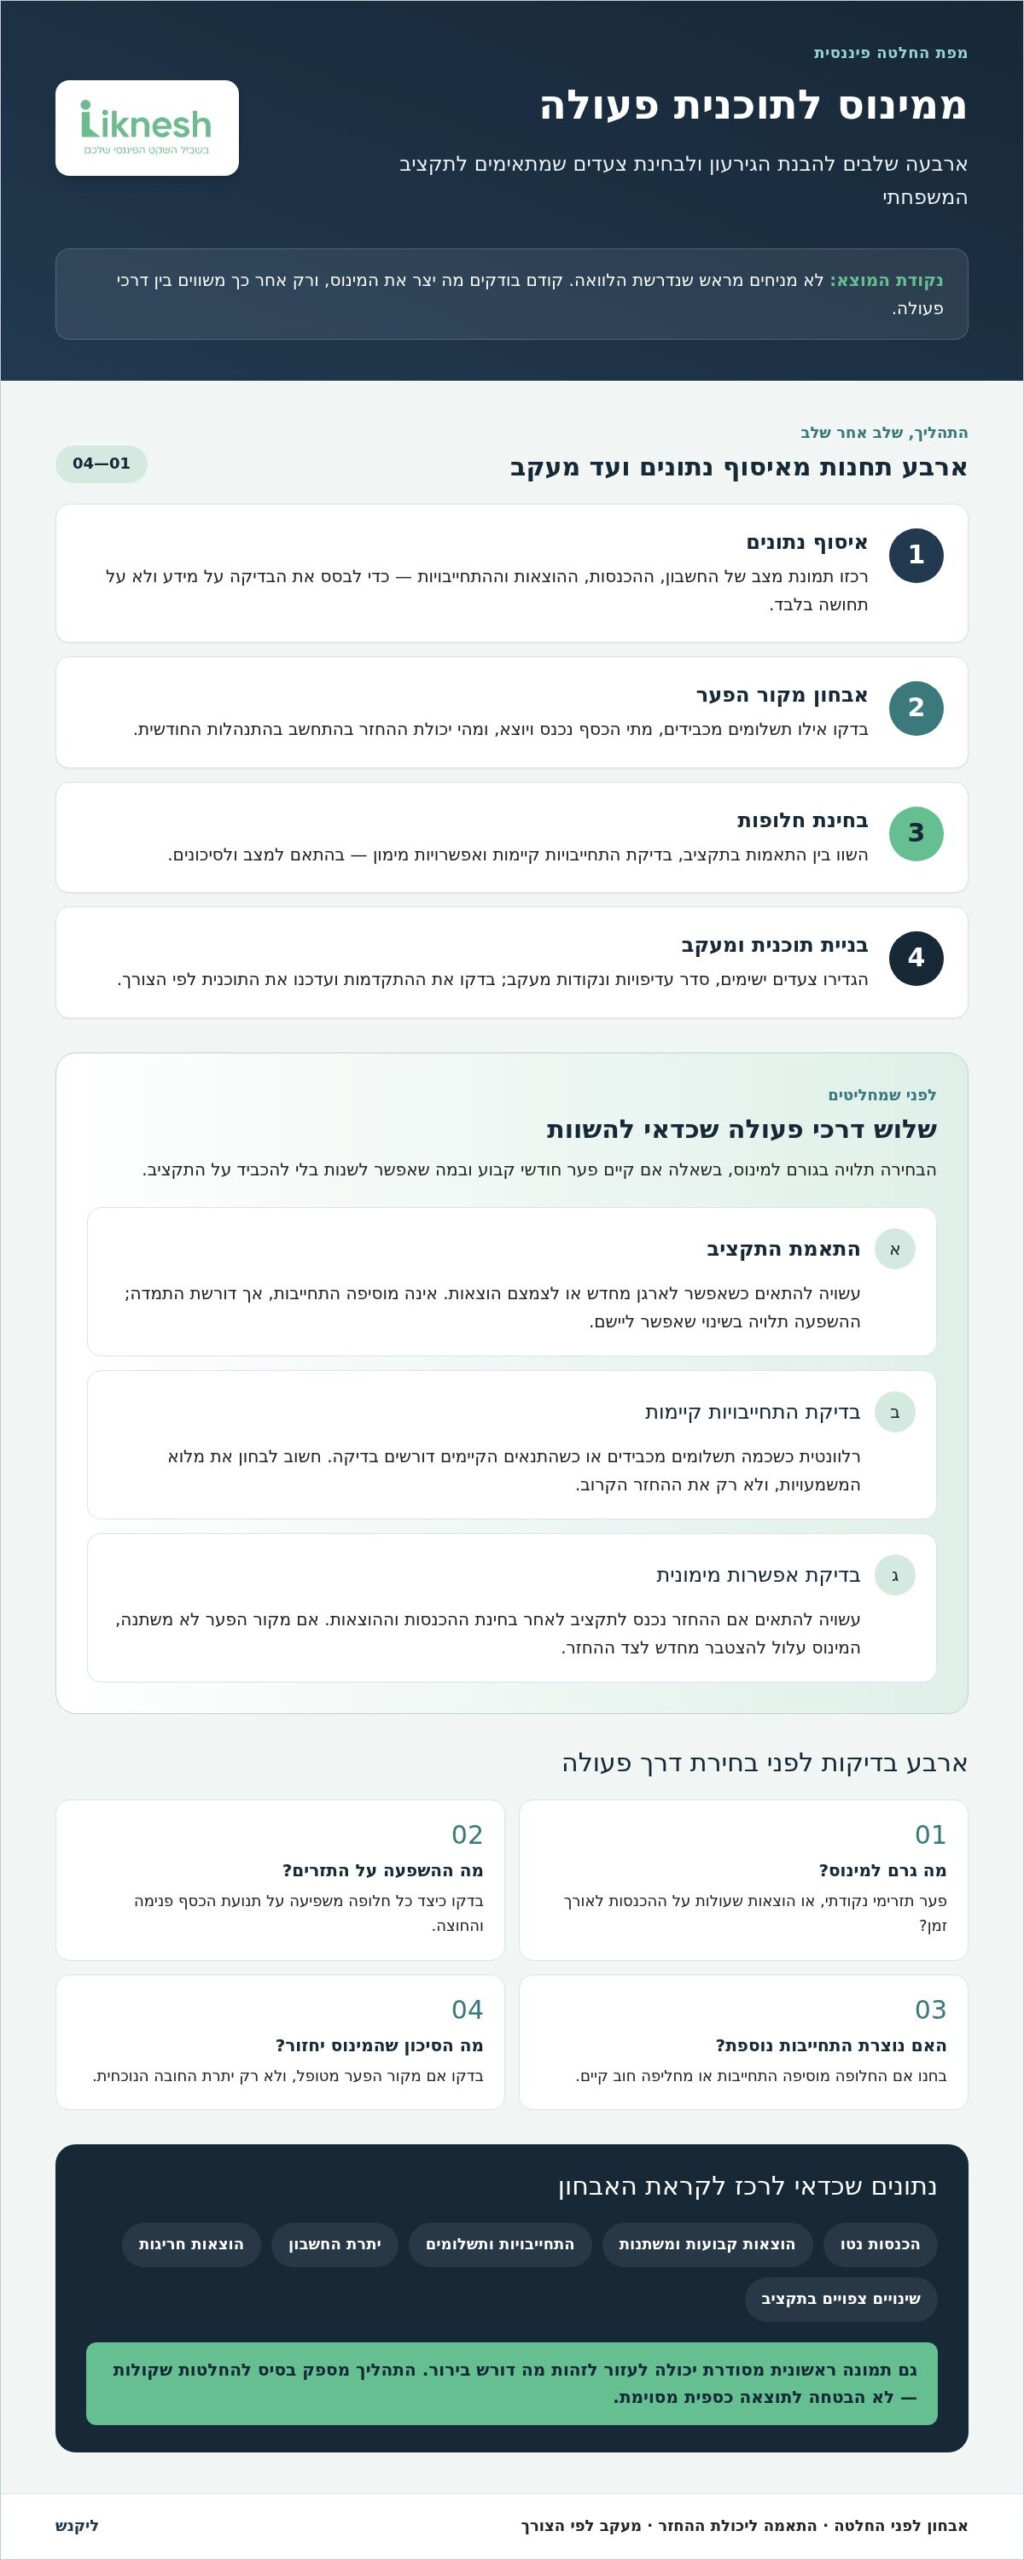
התהליך כולל ארבעה שלבים, שכל אחד מהם מספק בסיס לשלב הבא:
- איסוף נתונים: מרכזים את תמונת החשבון, ההכנסות, ההוצאות וההתחייבויות, כדי שהבחינה תתבסס על מידע ולא על תחושה בלבד.
- אבחון: בודקים היכן נוצר הפער, אילו תשלומים מכבידים ומהי יכולת ההחזר בהתחשב בהתנהלות החודשית.
- בחינת חלופות: משווים בין התאמות אפשריות בתקציב, בדיקת התחייבויות קיימות ואפשרויות מימון, בהתאם למצב ולסיכונים.
- בניית תוכנית: מגדירים צעדים ישימים, סדר עדיפויות ונקודות מעקב, כדי לבדוק התקדמות ולעדכן את התוכנית לפי הצורך.
השלבים אינם מבטיחים תוצאה כספית מסוימת. הם נועדו לספק בסיס להחלטות שקולות ולתוכנית שמתאימה לנתונים וליעדים של המשפחה.
אילו נתונים כדאי להכין לאבחון הפיננסי?
רכזו מידע זמין על הכנסות נטו, הוצאות קבועות ומשתנות, התחייבויות ויתרת החשבון. אם יש הלוואות, אספו את הפרטים הידועים לכם, לרבות מועדי התשלום והתנאים הרשומים. אין צורך להמתין עד שכל מסמך יהיה מושלם. גם תמונה ראשונית מסודרת יכולה לעזור לזהות שאלות שדורשות בירור.
סמנו בנפרד הוצאות חריגות שכבר התרחשו ושינויים צפויים שעשויים להשפיע על התקציב, כמו שינוי בהכנסה או תשלום חד־פעמי מתוכנן. כך תוכלו להבחין בין חודש יוצא דופן לבין דפוס קבוע. ככל שהנתונים ברורים יותר, קל יותר לבדוק מה אפשר לשנות ומה צריך להביא בחשבון בתוכנית.
איך הופכים אבחון לתוכנית שאפשר ליישם?
לאחר מיפוי הנתונים, דרגו את הפעולות לפי הדחיפות, ההשפעה הצפויה על תזרים המזומנים והיכולת לבצע אותן. הבחינו בין צעד שאפשר להתחיל בו עכשיו לבין שינוי שמצריך תכנון או שיחה משפחתית. תוכנית טובה אינה רשימת משאלות, אלא רצף החלטות שאפשר לבחון במציאות ולעדכן כשהנתונים משתנים.
קבעו נקודות מעקב ובדקו בהן אם ההוצאות תואמות לתכנון, אם ההתחייבויות משולמות כסדרן ואם חל שינוי ביתרת החשבון. תוכלו להעמיק בנושא באמצעות המדריך איך לבנות תוכנית כלכלית משפחתית, שמציג את ניהול התקציב כחלק מתכנון רחב. ייעוץ פיננסי מחבר בין תמונת המצב הנוכחית לבין צעדים שאפשר לבצע.
אם אתם רוצים להתחיל לעשות סדר בנתונים ולבחון כיוון ראשוני, פגישת ייעוץ חינם יכולה לספק אבחון ראשוני ותובנות להמשך.
הלוואה, שינוי תקציבי או ייעוץ: איך בוחנים מה מתאים לסגירת המינוס?
אין פתרון אחד שמתאים לכל משק בית. הבחירה תלויה בגורם למינוס, בשאלה אם יש פער חודשי קבוע ובמה שאפשר לשנות בלי להכביד על התקציב. התאמת הוצאות, בדיקת תנאי התחייבויות קיימות ובחינת אפשרות מימונית הן חלופות שכדאי להשוות. הלוואה עשויה להחליף את יתרת החובה בהחזר מוגדר, אבל אם ההוצאות עדיין עולות על ההכנסות, הפער עלול להצטבר מחדש לצד ההחזר.
השוו בין האפשרויות לפי ארבעה מדדים: למי הן עשויות להתאים, כיצד הן משפיעות על תזרים המזומנים, האם הן יוצרות התחייבות נוספת ומה הסיכון שהמינוס יחזור. זו דרך מסודרת לזהות אילו שאלות חשוב לברר לפני שמחליטים, ולא תחזית לתוצאה.
- התאמת התקציב: עשויה להתאים כשיש הוצאות שאפשר לארגן מחדש או לצמצם. היא אינה מוסיפה התחייבות, אך דורשת התמדה, וההשפעה תלויה בהיקף השינוי שאפשר ליישם.
- בחינת התחייבויות קיימות: מתאימה כשכמה תשלומים מכבידים על התקציב או כשהתנאים הקיימים דורשים בדיקה. שינוי עשוי להשפיע על התזרים, אך חשוב לבחון את מלוא המשמעויות ולא רק את ההחזר הקרוב.
- בדיקת אפשרות מימונית: עשויה להתאים אם ההחזר המוצע נכנס לתקציב לאחר בחינת ההוצאות וההכנסות. היא יוצרת התחייבות נוספת או מחליפה חוב קיים, ולכן עלולה שלא לפתור את מקור הפער אם ההתנהלות החודשית אינה משתנה.
מתי שינוי בהתנהלות עשוי להיות הצעד הראשון?
אם הנתונים מראים שההכנסה מספיקה לכיסוי ההוצאות, אך מועדי החיוב אינם מסתדרים עם מועדי ההכנסה, אפשר להתחיל בארגון מחדש של התקציב. גם הוצאות משתנות שמצטברות לאורך החודש עשויות להצביע על צורך בקביעת גבולות ברורים. אין סיבה להניח מראש שצריך לקחת הלוואה.
תכנית ניהול תקציב משפחתי מסדרת את ההכנסות וההוצאות כדי לשפר שליטה פיננסית, לאפשר חיסכון ולצמצם חובות. היא יכולה לכלול חלוקה לקטגוריות, מועדי בדיקה והחלטה מראש אילו הוצאות מקבלות עדיפות. כך אפשר לבדוק אם השינוי בתקציב מצמצם את הפער או שנדרשת בחינה נוספת.
מה לבדוק לפני שמחליפים מינוס בהתחייבות אחרת?
אל תסתפקו בגובה ההלוואה או בהשוואה בין סכום המינוס להחזר המוצע. בדקו את ההחזר החודשי ביחס להכנסה נטו, להוצאות החיוניות ולהתחייבויות הקיימות. בחנו את העלות הכוללת ואת משך ההתחייבות על סמך הצעות ממשיות, ובדקו אם נשאר מרווח להתמודדות עם הוצאה בלתי צפויה. אישור, ריבית או חיסכון אינם מובטחים, ולכן אל תבססו החלטה על הנחה מוקדמת.
מיחזור חובות, כלומר איחוד חובות למימון אחד, אינו מבטיח כשלעצמו שיפור בתנאים או בתזרים. לפני החלטה השוו את התנאים ואת העלות הכוללת של האפשרות מול ההתחייבויות הקיימות, ובדקו אם ההחזר מתאים ליכולת שלכם לאורך זמן. ייעוץ פיננסי לסגירת המינוס בבנק מסייע לבחון את החלופות מול תמונת התקציב, כך שההחלטה תתייחס גם למקור הגירעון ולא רק לאופן כיסויו.
איך מתכוננים לייעוץ פיננסי כדי לצאת מהמינוס בצורה מסודרת?
לא צריך להגיע לפגישה עם כל התשובות. היא תהיה יעילה יותר כשיש מולכם תמונה מסודרת של ההכנסות, ההוצאות וההתחייבויות. כך אפשר להקדיש את הזמן להבנת הפער ולבחינת צעדים, במקום לנסות להיזכר בפרטים תוך כדי שיחה. גם רשימה חלקית היא התחלה טובה, ואפשר לציין בה מה עדיין דורש בירור.
לפני הפגישה, הכינו את הפרטים הבאים:
- נתוני החשבון: יתרה עדכנית ותנועות שממחישות את ההתנהלות בחודשים האחרונים.
- הכנסות: מקורות הכנסה וסכומים נטו, כולל שינויים צפויים אם ידועים.
- הוצאות: תשלומים קבועים, הוצאות משתנות ותשלומים חד־פעמיים בולטים.
- התחייבויות: הלוואות ותשלומים קיימים, מועדי חיוב והתנאים הידועים לכם.
- שאלות פתוחות: נקודות שאינן ברורות או החלטות שאתם מתלבטים לגביהן.
עברו גם על חיובים חוזרים ועל עמלות הבנקים שמופיעות בחשבון. רשמו אילו חיובים אינכם מזהים, מה השתנה ומה נראה חריג. בדקו את פירוט העמלות ואת ההתאמה שלהן לפעילות שלכם, ובררו מול הבנק אילו תנאים או מסלולים עשויים להתאים. אין להניח מראש שכל עמלה ניתנת להפחתה, אך בדיקה מסודרת יכולה להבהיר על מה אתם משלמים ואילו חיובים ראויים לבירור. להרחבה בנושא השיחה עם הבנק, אפשר לעיין גם במדריך למשא ומתן מול הבנק.
הגדירו מראש יעד מציאותי לפגישה: להבין מה מקור הפער, לקבוע סדר עדיפויות ראשוני או לברר איזה מידע חסר כדי להשוות בין חלופות. יעד ממוקד יעזור להפוך את השיחה לתכליתית, בלי לצפות שכל השאלות ייפתרו מיד. ייעוץ פיננסי לסגירת המינוס בבנק צריך להתייחס לנתונים וליכולת ההחזר שלכם, ולא להוביל אוטומטית לפתרון מימוני.
אילו שאלות כדאי להביא לפגישה?
שאלו אילו נתונים מצביעים על מקור המינוס ומה גורם לחשבון להישאר ביתרת חובה. בררו אילו צעדים אפשר להתחיל ליישם, מה נדרש לשם כך ואיך תוכלו לעקוב אחר ההתקדמות. אם עולה אפשרות מימונית, שאלו כיצד ייבדק היחס בין ההחזר החודשי לבין ההכנסה, ההוצאות וההתחייבויות הקיימות. כך תוכלו להבין גם את ההיגיון שמאחורי ההמלצה.
איך בודקים את עלות הליווי ואת התאמתו?
שכר הטרחה עשוי להשתנות לפי סוג השירות והיקף הליווי. לפני שמחליטים להמשיך, חשוב להבין מה כוללת ההצעה, כיצד התהליך מתנהל ואילו שלבים צפויים. בקשו פירוט ברור של היקף העבודה והעלויות הרלוונטיות. ב־Liknesh אפשר להתחיל בפגישת ייעוץ חינם, שמטרתה אבחון ראשוני ומתן תובנות, בלי להניח מראש מה יהיה הפתרון המתאים.
רוצים להגיע עם תמונה ברורה יותר ולבחון את הצעד הראשון? קבעו פגישת ייעוץ ראשונית והתחילו לברר מה מתאים למצב שלכם.
איך Liknesh מלווה אתכם מהבנת המינוס ועד לצעדים הבאים?
לא חייבים להתמודד לבד עם מינוס שחוזר. ב־Liknesh הליווי מתחיל בהבנת המצב הפיננסי של המשפחה, ולא בהנחה שהפתרון הוא הלוואה. לאחר האבחון אפשר למקד את השאלות, לזהות אילו נושאים דורשים בדיקה ולגבש צעדים שמתאימים לנתונים ולמטרות שלכם. כך עוברים מחוסר בהירות לתמונה מסודרת יותר ולתוכנית שאפשר לפעול לפיה.
הגישה נשענת על מעל 10 שנות ניסיון מעשי בליווי משפחות. היא מביאה לשיחה מבט מקצועי לצד הבנה של המציאות היומיומית: הכנסה שמשתנה, תשלומים שנערמים והצורך להתאים החלטות ליכולת של משק הבית. אין הבטחה לתוצאה מסוימת, אלא תהליך שמחבר בין הבנת הנתונים לבחינת דרכי פעולה אפשריות.
מה מקבלים בפגישת ייעוץ חינם?
פגישת ייעוץ חינם נועדה לאבחון ראשוני של המצב הפיננסי ולמתן תובנות ראשוניות. בפגישה תוכלו להציג את השאלות שמטרידות אתכם, להבין אילו פרטים חשוב לבדוק ולמקד את הנושאים שכדאי להמשיך לבחון. אין צורך להגיע עם תוכנית מוכנה. אפשר להתחיל בשאלות כמו מה מקשה על סגירת החודש, אילו התחייבויות דורשות תשומת לב ומה עדיין לא ברור לגבי תנועות הכסף.
כדי להפיק מהפגישה יותר, הציגו את הנתונים שיש בידיכם ואת המטרה שלכם, למשל להבין מה גורם למינוס או לברר מהו סדר העדיפויות הראשוני. כך תוכלו לצאת עם כיווני מחשבה ושאלות ממוקדות להמשך. הפגישה אינה מבטיחה סגירת מינוס, אישור אשראי או חיסכון בסכום מסוים. היא מסייעת להתחיל בבירור מקצועי ובהבנת הצעדים האפשריים.
איך נראה ליווי פיננסי אישי לאחר האבחון?
לאחר שמתגבשת תמונת מצב, הליווי מסייע להפוך את ההמלצות לצעדים מעשיים. בוחנים יחד מה אפשר להתחיל ליישם, מה דורש בירור נוסף ואיך כל פעולה משתלבת ביעדים ובהתחייבויות של המשפחה. חלוקה לצעדים ברורים הופכת שינוי רחב למשימות שאפשר להתמודד איתן, בלי לצפות שהכול ייפתר בבת אחת.
הליווי נמשך גם בשלב הביצוע: עוקבים אחר היעדים שנקבעו, בודקים מה מתקדם ומעריכים אם נדרש עדכון כשהנסיבות משתנות. ליווי פיננסי לסגירת המינוס אינו מחליף את ההחלטות שלכם, אלא מספק להן מסגרת, בהירות ותמיכה מקצועית לאורך הדרך. כך נשארים ממוקדים לא רק בהקטנת יתרת החובה, אלא גם בשיפור ההתנהלות שמאחוריה.
הצעד הראשון פשוט: רכזו את הנתונים שכבר יש לכם והגיעו כדי לבנות תמונת מצב מסודרת. קבעו פגישת ייעוץ חינם ובחנו יחד מה כדאי לברר ולעשות בהמשך.
הצעד הבא מתחיל בהחלטה לעשות סדר
לא צריך לחכות עד שהמינוס ייעלם מעצמו או עד שתהיה לכם תשובה לכל שאלה. אפשר להתחיל בצעד קטן: להבין את המצב ולבחון מה יעזור למשק הבית להתקדם לעבר יציבות. ייעוץ פיננסי לסגירת המינוס בבנק יכול להפוך את חוסר הוודאות לנקודת פתיחה לתכנון מעשי שמתחשב ביכולת ובצרכים שלכם.
ב־Liknesh אפשר להתחיל בבירור השאלות החשובות לכם ולמקד את הצעד הבא בהתאם לתמונה שתציגו. הליווי מסייע להתקדם מהבנת המצב לבחינת פעולות אפשריות, בלי להבטיח מראש תוצאה מסוימת.
קבעו פגישת ייעוץ חינם והתחילו להבין את התמונה הפיננסית שלכם. שינוי יציב מתחיל בצעד ברור אחד, ואתם יכולים להתחיל כבר עכשיו.
שאלות נפוצות על סגירת המינוס
האם ייעוץ פיננסי יכול לעזור לסגור מינוס בבנק?
כן. ייעוץ פיננסי לסגירת המינוס בבנק יכול לעזור לבחון מה מקשה על החשבון להתאזן ולגבש צעדים שמתאימים למצב המשפחה. למשל, אם ההכנסה משתנה בין חודשים, כדאי לבנות תקציב שמתחשב גם בתקופות החלשות יותר. ההתקדמות תלויה בנתונים וביכולת ליישם את התוכנית. לכן חשוב לראות בייעוץ כלי לקבלת החלטות, ולא הבטחה שהמינוס ייסגר או לא יחזור.
האם כדאי לקחת הלוואה כדי לסגור את המינוס?
לא בהכרח. הלוואה עשויה להחליף יתרת חובה בהחזר מתוכנן, אבל אם ההוצאות החודשיות ממשיכות לעלות על ההכנסות, היא עלולה להתווסף לגירעון במקום לפתור אותו. לפני החלטה, בדקו אם ההחזר מתאים גם בחודש עם הוצאה חריגה, ולא רק בחודש רגיל. השוו את תנאי ההצעה להתחייבויות הקיימות ובחנו גם אפשרויות שאינן מוסיפות חוב.
איך סוגרים מינוס שחוזר בכל חודש?
התחילו בזיהוי מה קורה לפני שהחשבון עובר ליתרת חובה. האם כמה חיובים יורדים באותו מועד? האם הוצאות מסוימות נדחות שוב ושוב לחודש הבא? רשמו את הדפוס ואת הפעולה שתנסו לשנות, ואז בדקו אם היא השפיעה על היתרה. אם המינוס חוזר גם לאחר כיסוי, בחנו מחדש את ההוצאות וההתחייבויות שממשיכות ליצור את הפער, במקום להסתפק בכיסוי נוסף.
מה צריך להביא לפגישת ייעוץ לסגירת המינוס?
הביאו מידע עדכני שיעזור להבין את ההתנהלות, כגון פירוט ההכנסות, חיובים קבועים, תשלומים בכרטיסי אשראי והתחייבויות שטרם נפרעו. אם יש תשלום שנתי או שינוי קרוב בהכנסה, ציינו גם אותו כדי שהדיון לא יתבסס רק על חודש טיפוסי. כדאי לרשום מראש מה תרצו להבין בסוף הפגישה. אין צורך להגיע עם פתרון מוכן או עם כל מסמך אפשרי.
כמה עולה ייעוץ פיננסי לסגירת המינוס?
העלות תלויה בסוג השירות ובהיקף הליווי, ולכן חשוב להבין את פרטי ההצעה לפני שמתחייבים להמשך. ב־Liknesh תוכלו להבין מה כוללת העבודה, אילו שלבים צפויים ומה נכלל בליווי מעבר לאבחון. השוו בין היקף השירות לצרכים שלכם, ולא רק לפי כותרת כללית או מספר פגישות. כך תוכלו להעריך אם התהליך מתאים למטרות ולתקציב שלכם.
האם אפשר לסגור את המינוס בלי הלוואה?
במקרים מסוימים אפשר לפעול בלי הלוואה, למשל באמצעות תכנון הוצאות מראש, שינוי מועדי תשלום כשאפשר או צמצום סעיפים שאינם חיוניים. התחילו בשינוי אחד שאפשר להתמיד בו ובדקו לאורך זמן אם הוא משפיע על מצב החשבון. אם ההכנסה אינה מכסה את ההוצאות החיוניות, ייתכן ששינוי נקודתי לא יספיק ויהיה צורך לבחון את התמונה הכלכלית הרחבה.
מה ההבדל בין ייעוץ פיננסי לבין הלוואה לסגירת המינוס?
הלוואה היא התחייבות כספית שצריך להחזיר לפי התנאים שנקבעו. ייעוץ פיננסי עוזר להבין את המצב ולבחון דרכי פעולה. במסגרת הבחינה אפשר לבדוק את התקציב, את ההתחייבויות ואת התאמתן ליכולת ההחזר. מימון עשוי לעלות כאפשרות, אך הייעוץ אינו מעניק הלוואה ואינו מבטיח אישור או תנאים מסוימים. ההבדל המרכזי הוא בין קבלת כסף לבין תהליך של בחינה ותכנון.


