
תשואה שנראית מצוינת במודעה יכולה להפוך לעסקה מכבידה אחרי שמביאים בחשבון מימון, הוצאות ותקופות ללא שוכר. אז איך תדעו אם השקעת הנדל״ן באמת מתאימה לכם, ולא רק נראית מבטיחה על הנייר? בדיקת כדאיות פיננסית להשקעות נדל״ן מתחילה בתמונה המלאה, ולא במספר אחד.
ההתלבטות מובנת: קשה לדעת מראש מה יהיו ההכנסות וההוצאות, כמה יעלה המימון לאורך זמן, ואיזה חלק מההון העצמי אפשר להשקיע בלי לפגוע ביציבות המשפחתית. כדי לקבל החלטה שקולה, חשוב לבחון את העסקה לצד המטרות והיכולת הפיננסית שלכם, ולא להסתמך על תחזית אופטימית בלבד.
במאמר הזה תקבלו מסגרת מעשית לאיסוף הנתונים ולבחינת ההכנסות הצפויות, עלויות הרכישה והתחזוקה, המימון ותזרים המזומנים. נשווה בין תרחיש בסיסי לבין מצבים פחות נוחים, כמו ירידה בהכנסה משכירות או עלייה בהוצאות, ונבדוק מה משמעותם עבור ההון העצמי והתקציב המשפחתי. כך תוכלו לזהות את הסיכונים מראש ולבחון אם העסקה מתאימה ליעדים שלכם גם כשהמציאות אינה מתנהלת לפי התוכנית.
נקודות מפתח
- בדיקת כדאיות פיננסית להשקעות נדל"ן בוחנת אם העסקה מתאימה ליעדים, לתזרים וליכולת הכלכלית שלכם, ולא רק מהי התשואה הצפויה.
- לפני החישוב, אספו נתונים על מחיר הרכישה, ההון העצמי, הוצאות העסקה, ההכנסות הצפויות ועלויות התחזוקה והניהול.
- בחנו תרחיש בסיס, תרחיש שמרני ותרחיש חיובי, ובדקו בנפרד כיצד שינויים בהכנסות, בהוצאות, באי־תפוסה ובמימון משפיעים על העסקה.
- הגדירו מטרה, אספו נתונים, חשבו, השוו בין תרחישים והפרידו בין עובדות מאומתות להערכות לפני שמחליטים.
- כשיש נתונים חסרים, מימון מורכב או כמה חלופות, ייעוץ השקעות נדל״ן בישראל יכול לעזור לחבר בין בחינת העסקה לתמונה הכלכלית האישית.
מה כוללת בדיקת כדאיות פיננסית להשקעות נדל״ן?
בדיקת כדאיות פיננסית להשקעות נדל"ן בוחנת אם עסקה מתאימה למטרות שלכם, לתזרים המזומנים וליכולת הכלכלית שלכם. היא לא מסתכמת בשאלה אם הנכס יקר או זול, אלא מחברת בין מחיר הרכישה והוצאות העסקה, ההכנסה הצפויה, עלויות המימון והסיכונים האפשריים. לפני שמסיקים מסקנות, כדאי להגדיר מה מחפשים: הכנסה שוטפת, החזקת נכס לאורך זמן או אפשרות לרווח עתידי ממכירה.
חשוב להבחין בין כמה מדדים. מחיר הנכס הוא נתון בפני עצמו; התשואה הצפויה משווה את ההכנסה מהנכס להשקעה שנדרשת לרכישתו; תזרים המזומנים מראה מה נשאר בפועל לאחר ההכנסות וההוצאות בתקופה מוגדרת; ופוטנציאל עתידי הוא הערכה, לא כסף מובטח. הערכת שווי מסודרת יכולה לסייע בהבנת מחיר הנכס והגורמים המשפיעים עליו, כחלק מתהליך הערכת שווי נכס.
לכן תשואה ברוטו לבדה אינה מספיקה. היא אינה בהכרח מביאה בחשבון הוצאות רכישה ותחזוקה, תקופות ללא שוכר או תשלומי מימון. גם עסקה שנראית אטרקטיבית לפי הכנסה שנתית משוערת יכולה להכביד על התקציב אם ההוצאות בפועל גבוהות מהצפוי. בדיקה טובה משווה בין המספרים על הנייר לבין הכסף שיידרש וייכנס בפועל, וגם בוחנת אם ההשקעה מתאימה ליכולת שלכם לספוג שינויים.
״כדאיות היא התאמה בין המספרים, הסיכון והיכולת האישית.״ זהו העיקרון שמונע מהחלטה להישען רק על תחזית אופטימית או על הבטחה לרווח עתידי.
מה ההבדל בין תשואה, רווח ותזרים מזומנים?
תשואה מבטאת את ההכנסה ביחס להשקעה, ולכן צריך להבהיר מה כוללים בחישוב: עלות הרכישה, הוצאות נלוות, הכנסה צפויה והוצאות שוטפות. תזרים מזומנים מתאר את הכסף שנכנס ויוצא בתקופה מסוימת, למשל מדי חודש או שנה, לרבות הכנסה משכירות והוצאות תחזוקה ומימון. רווח ממכירה, אם יתרחש, הוא תוצאה אפשרית בעתיד ואינו תחליף להכנסה שוטפת או הבטחה לתשואה.
למי בדיקת כדאיות פיננסית מתאימה?
הבדיקה רלוונטית למי ששוקלים לרכוש נכס מניב, למשקיעים בתחילת הדרך וגם למי שבוחנים עסקה נוספת. שאלו את עצמכם: מה מטרת ההשקעה, לכמה זמן תוכלו להשאיר בה את הכסף, והאם תזדקקו לנזילות בתקופה הזו? התשובה אינה אחידה. אותה עסקה עשויה להתאים למשקיע אחד, אך להיות מסוכנת מדי עבור אחר, בהתאם לנתוני הנכס ולמצבו הכלכלי והמשפחתי של המשקיע.
אילו נתונים צריך לבדוק כדי לחשב כדאיות של השקעת נדל״ן?
כדי שהחישוב יהיה שימושי, התחילו באיסוף נתונים על הנכס, העסקה והמימון, וסמנו מה ידוע ומה עדיין בגדר הערכה. בדיקת כדאיות פיננסית להשקעות נדל"ן נשענת על נתונים שאפשר לאמת, לצד הנחות שחשוב לבחון בזהירות. אל תכניסו מספר משוער כאילו כבר הוכח.
- רכישה והון עצמי: מחיר הנכס, סכום ההון העצמי שאתם מתכננים להעמיד וכל הוצאה חד־פעמית שקשורה לעסקה, לאחר בירור הנתונים הרלוונטיים.
- הכנסות: שכר הדירה הצפוי והמידע שעליו נשענת ההערכה. הביאו בחשבון גם אפשרות לתקופות ללא שוכר, במקום להניח שהנכס יניב הכנסה רציפה.
- הוצאות שוטפות: תחזוקה, ניהול והוצאות אחרות שרלוונטיות לנכס. אספו מידע על כל סעיף לפני שילובו בחישוב.
- מימון ותמונה אישית: סכום המימון, תנאיו, ההחזר החודשי והתחייבויות קיימות. בדקו כיצד שינוי בתנאי המימון עשוי להשפיע על תזרים המזומנים לאורך זמן.
אפשר להיעזר בניתוחים כלליים של תשואות על השקעות נדל״ן כדי להכיר את השיח על תשואה בשוק, אך נתוני שוק אינם תחליף לבדיקת הנכס המסוים וההוצאות הצפויות בו. ודאו שכל נתון שאתם משתמשים בו מתאים לעסקה שלכם.
הכנסות, הוצאות ותשואה נטו
בדקו על מה מבוססת תחזית ההכנסה, והעדיפו מידע ותיעוד זמינים על פני הנחות כלליות. בצד ההוצאות, הבחינו בין עלויות חד־פעמיות לבין הוצאות שחוזרות לאורך תקופת ההחזקה. כך תוכלו לראות אם ההכנסה הצפויה נשארת מספקת גם אחרי העלויות, ולא רק לפני ניכוין.
״תשואה נטו מחייבת להפחית הוצאות מאומתות מההכנסה.״ כל עוד חלק מההוצאות או מההכנסות אינם ידועים, הציגו אותם כהערכות והימנעו ממסקנה נחרצת.
מימון והיכולת האישית של המשקיע
החזר חודשי שנראה אפשרי לבדו אינו מספר את כל הסיפור. בחנו אותו לצד ההון העצמי, ההתחייבויות הקיימות והסכום שיישאר נזיל לצרכים אחרים. שינוי בתנאי המימון עשוי לשנות את ההוצאה החודשית ואת התזרים של העסקה. להרחבה על אסטרטגיית השקעה, קראו את מדריך תכנון השקעות נדל״ן. אם נדרשתם לחבר בין העסקה ליכולת הכלכלית שלכם, ייעוץ השקעות נדל״ן בישראל עשוי לסייע בבחינת הנתונים והחלופות.
- מאומת: מחיר רכישה ידוע, הצעת מימון שהתקבלה, מסמכים או נתונים שנאספו.
- הערכה: הכנסה עתידית משכירות, הוצאות שטרם נבדקו ותקופות אפשריות ללא שוכר.
איך בודקים אם עסקת נדל״ן תעמוד גם בתרחיש פחות נוח?
חישוב לפי הנחות אופטימיות בלבד עלול להציג עסקה כיציבה, גם כשהיא רגישה לשינוי קטן בהכנסה או בהוצאות. לכן בדיקת כדאיות פיננסית להשקעות נדל"ן צריכה לכלול כמה תרחישים: בסיסי, שמרני וחיובי. אלה אינם תחזיות או הבטחות, אלא דרך לבדוק כיצד העסקה מתנהגת כשהנתונים משתנים.
התחילו בתרחיש בסיס שמבוסס על הנתונים המאומתים ועל הערכות סבירות שסימנתם בבירור. אחר כך בנו תרחיש שמרני שבו ההכנסה נמוכה מהצפוי או מתעכבת, תקופת אי־התפוסה מתארכת, מתווספת הוצאה או שתנאי המימון משתנים. בתרחיש חיובי אפשר לבחון תוצאה טובה יותר, אך אין להשתמש בה כבסיס היחיד להחלטה. מדריך של מרכז הבנייה הישראלי למשקיעים מתחילים יכול להוסיף רקע כללי על עקרונות השקעה; את הנחות העסקה עצמה יש לבדוק לגופן.
אילו הנחות כדאי לבחון ברגישות?
שנו בכל פעם גורם אחד, כדי לזהות מה משפיע על התזרים, ואז בדקו גם שילוב של כמה שינויים. לדוגמה, בחנו מה קורה אם ההכנסה משכירות יורדת בזמן שהנכס אינו מושכר לתקופה ארוכה מהמתוכנן. לאחר מכן הוסיפו הוצאה בלתי צפויה, ובדקו אם ההכנסה שנותרת עדיין מספיקה לכיסוי ההוצאות וההחזר החודשי. לבסוף, בחנו אם תוכלו לעמוד בהתחייבויות גם אם תנאי המימון ישתנו, בלי לפגוע בהוצאות המשפחה או בכרית הביטחון.
השוואת תרחישים לתזרים ולמרווח הביטחון
- תרחיש בסיס: ההכנסה וההוצאות תואמות את הנתונים וההנחות המרכזיות. רשמו את התזרים שנותר לאחר התשלומים.
- תרחיש שמרני: הכנסה נמוכה או מתעכבת, אי־תפוסה ממושכת יותר, הוצאה נוספת או שינוי במימון. בדקו אם התזרים נעשה שלילי וכמה יכולת ספיגה נשארת.
- תרחיש חיובי: ההכנסה או ההוצאות טובות מההנחה הבסיסית. התייחסו לתוצאה כאפשרות בלבד, ולא כהצדקה להתחייבות.
איך קובעים גבולות החלטה לפני התחייבות?
קבעו מראש מהו טווח ההחזר החודשי שתוכלו לשאת ומהו התזרים המינימלי שתרצו להשאיר לאחר הוצאות העסקה. סמנו גם אילו נתונים חייבים אימות לפני התקדמות, כגון הנחות ההכנסה, הוצאות שעדיין לא בוררו ותנאי המימון. אם התרחיש השמרני חורג מהגבולות שהגדרתם, עצרו ובדקו מחדש את ההנחות או את התאמת העסקה.
״עסקה עמידה משאירה מרווח גם כשההנחות משתנות.״ תרחישים לא מבטלים אי־ודאות ולא מחליפים בדיקת נתונים מקצועית, אבל הם עוזרים לזהות מראש מה עלול ללחוץ על התזרים ועל היכולת הכלכלית שלכם.
איך לבצע בדיקת כדאיות פיננסית להשקעת נדל״ן, שלב אחר שלב?
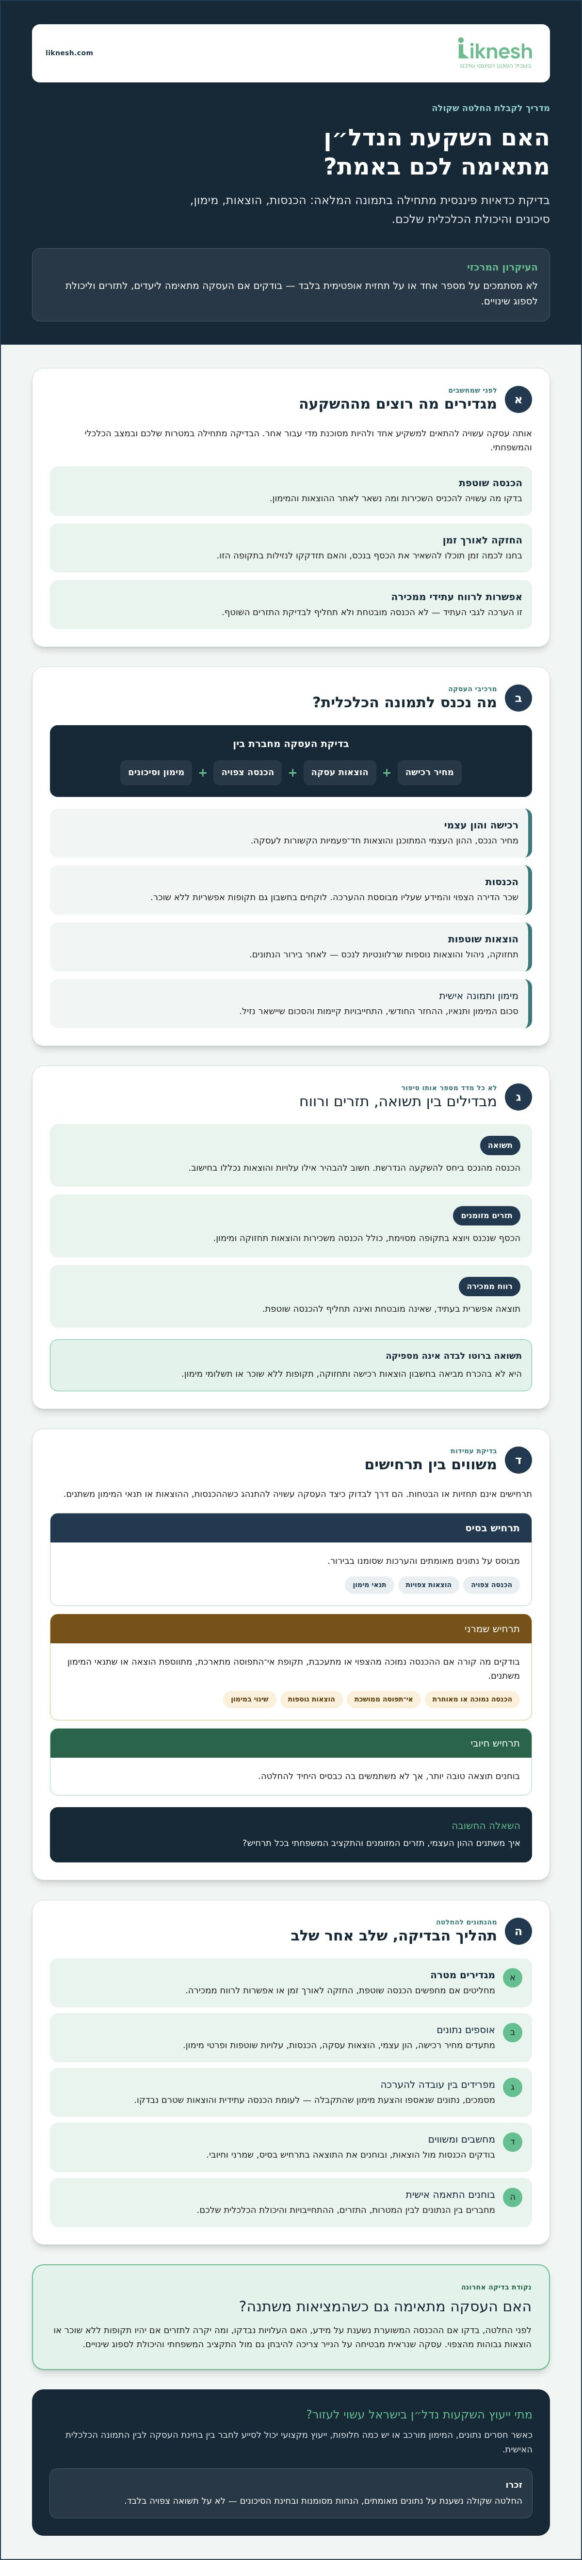
כדי להפוך נתונים להחלטה, עבדו לפי סדר קבוע ואל תדלגו ישר לחישוב התשואה. בדיקת כדאיות פיננסית להשקעות נדל"ן תהיה מועילה יותר כשהמטרה ברורה, הנתונים מסודרים והנחות העבודה גלויות. רכזו במסמך אחד את מקורות המידע, ההערכות והשאלות שעדיין פתוחות. כך תוכלו לעדכן את הבדיקה ככל שיתקבלו פרטים נוספים.
- הגדירו את המטרה: האם אתם מחפשים הכנסה שוטפת, החזקת נכס לטווח ארוך או אפשרות לרווח עתידי? הגדירו גם את אופק ההשקעה ואת מידת הנזילות שתרצו לשמור.
- אספו נתונים: רשמו את מחיר הנכס, תנאי התשלום, ההוצאות הידועות וההכנסות המשוערות. הפרידו בין נתונים שאומתו לבין הנחות, ואל תציגו תחזית כאילו היא הכנסה מובטחת.
- בדקו את המימון: השוו את תנאי המימון וההחזר החודשי מול מסמכים והצעות הרלוונטיים לעסקה. אם אתם בוחנים את תנאי המימון מול הבנק, קראו גם את המדריך למשא ומתן מול הבנק.
- חשבו והשוו: בחנו את ההכנסות מול ההוצאות ואת השפעת המימון על התזרים. בדקו תרחיש בסיס ותרחישים פחות נוחים, כמו הכנסה נמוכה יותר, הוצאה נוספת או תקופה ללא שוכר.
- קבלו החלטה: השוו את התוצאה למטרת ההשקעה ולחלופות הרלוונטיות, ואז בחנו את ההשפעה על הנזילות, ההתחייבויות והיעדים המשפחתיים.
איסוף מסמכים ובדיקת הנחות
לצד כל נתון, ציינו מה המקור שלו ומתי התקבל. תנאי תשלום והוצאות שאומתו שייכים לרשימת העובדות; הכנסה עתידית משוערת או עלות שטרם נבדקה צריכות להופיע כהערכות. כתבו גם מה עדיין חסר ומי הגורם המתאים לאמת אותו. אם מידע מהותי טרם התקבל, השאירו את החישוב פתוח במקום להשלים את החסר בניחוש.
מממצאים להחלטה שמתאימה לכם
שאלו לא רק אם העסקה נראית כדאית, אלא אם היא מתאימה לכם: האם התזרים וההחזר תואמים את היכולת שלכם? כמה כסף יישאר נזיל, והאם ההשקעה מתחרה ביעדים אחרים? אל תתחייבו על סמך תשואה משוערת בלבד. אם אתם צריכים לעשות סדר בתנאי המימון, התחילו בבחינת המידע והמסמכים הקיימים, והיעזרו במדריך למשא ומתן מול הבנק כדי להכין את השאלות להמשך הבירור.
מתי כדאי להיעזר בייעוץ השקעות נדל״ן בישראל?
לא בכל עסקה צריך ליווי, אבל יש מצבים שבהם מבט נוסף יכול לעשות סדר לפני שמתחייבים. למשל, כשהמימון מורכב, כשחסרים נתונים מהותיים, או כשאתם משווים בין כמה נכסים ומתקשים להבין איזו חלופה מתאימה למטרות שלכם. גם אם החישוב נראה פשוט, בדיקת כדאיות פיננסית להשקעות נדל"ן צריכה להתייחס לא רק לעסקה, אלא גם להון הזמין, להתחייבויות וליכולת שלכם להתמודד עם שינוי בתזרים.
ייעוץ השקעות נדל"ן בישראל נועד לסייע בבחינת העסקה ובהתאמתה לתמונה הכלכלית האישית. ליקנש מעניקה ייעוץ בתחום, אך אינה מלווה הלוואות ואינה מבטיחה שהעסקה תניב רווח. מטרת הבדיקה היא להציף שאלות, לבחון נתונים ולהבין מה עוד צריך לברר, כדי שתוכלו לקבל החלטה שקולה יותר.
מה בודקים בפגישת ייעוץ ראשונית?
פגישת ייעוץ חינם יכולה לשמש נקודת פתיחה לבירור. אפשר להציג בה את מטרת ההשקעה, מסגרת ההון שאתם שוקלים להקצות וההתחייבויות הקיימות, ולנסח את השאלות שחשוב לקבל עליהן מענה. בהתאם לנתונים שתביאו, ניתן לזהות פערים במידע או הנחות שדורשות בדיקה נוספת, למשל לגבי הכנסה צפויה, הוצאות או מימון.
כדאי להגיע מוכנים: רשמו מה כבר ידוע, מה עדיין בגדר הערכה, ואילו נתונים חסרים. בררו מה ניתן לבחון במסגרת הייעוץ ומה נדרש לאמת מול גורם מתאים אחר. בסיום, בקשו להבין מה הצעדים הבאים ומה עדיין לא ניתן להסיק. פגישה ראשונית יכולה לסייע במיפוי המצב, אך אינה אישור לכדאיות ואינה התחייבות לתוצאה.
איך לבחור ליווי שמתאים לצורך שלכם?
בדקו אם תהליך הייעוץ מחבר בין נתוני העסקה לבין המטרות והיכולת הכלכלית שלכם. שאלו אילו רכיבים נבחנים, כיצד מבדילים בין נתון מאומת להערכה, ואיך מתייחסים לסיכונים ולמידע חסר. ליווי מקצועי צריך להציג גם אי־ודאות, ולא רק את התרחיש שנראה הטוב ביותר.
ליקנש מעניקה ייעוץ השקעות נדל״ן ותכנון פיננסי למשפחות ולעסקים בישראל. אם אתם רוצים לברר כיצד לבחון את ההתאמה בין עסקת נדל״ן ליעדים וליכולת שלכם, בדקו את התאמת ההשקעה עם ליקנש.
קבלו החלטה שקולה לפני שמתחייבים
עסקת נדל״ן לא נמדדת רק לפי מחיר הנכס או התשואה שמופיעה בחישוב ראשוני. בדיקת כדאיות פיננסית להשקעות נדל"ן מחברת בין הכנסות, הוצאות, מימון והסיכון, ובוחנת אם העסקה מתאימה ליעדים וליכולת הכלכלית שלכם. כשמפרידים בין נתונים מאומתים להערכות, קל יותר לזהות מה כבר ברור ומה עדיין צריך לבדוק.
לפני החלטה, עברו על הנחות העסקה גם בתרחיש פחות נוח. בדקו כיצד שינוי בהכנסה, בהוצאות או בתנאי המימון עשוי להשפיע על תזרים המזומנים, והשוו את התוצאה לצרכים המשפחתיים ולחלופות שלכם. אין צורך למהר כשיש שאלות פתוחות. השלמת מידע יכולה להיות חלק חשוב מההחלטה.
אם תרצו לבחון את החיבור בין העסקה לתמונה הכלכלית האישית, ליקנש מציעה ייעוץ השקעות נדל״ן וליווי פיננסי מותאם, עם מעל עשר שנות ניסיון בליווי פיננסי.
קבעו פגישת ייעוץ חינם ובדקו את הנתונים לפני שמתחייבים. צעד מסודר היום יכול לעזור לכם להתקדם בביטחון ובשיקול דעת.
שאלות נפוצות על בדיקת כדאיות השקעות נדל״ן
מה כוללת בדיקת כדאיות פיננסית להשקעת נדל״ן?
הבדיקה בוחנת אם העסקה מתאימה למטרות ההשקעה, לתזרים המזומנים וליכולת הכלכלית שלכם. היא כוללת בחינה של מחיר הרכישה, ההון העצמי, ההכנסות וההוצאות הצפויות, תנאי המימון והסיכונים. חשוב להפריד בין נתונים מאומתים להערכות, ולבדוק גם תרחיש פחות נוח. כך אפשר להבין לא רק מה התשואה האפשרית, אלא גם אם תוכלו לשאת את ההתחייבויות לאורך זמן.
איך מחשבים תשואה נטו על נכס להשקעה?
כדי לחשב תשואה נטו, מגדירים תחילה את ההכנסה הצפויה מהנכס ואת סך ההשקעה שעליה מבססים את החישוב. מפחיתים מההכנסה את ההוצאות הרלוונטיות שאומתו, כגון תחזוקה וניהול, ומחלקים את היתרה בסכום ההשקעה. חשוב לציין אילו הוצאות נכללו והאם החישוב מביא בחשבון את עלויות המימון. בלי פירוט ההנחות, קשה להשוות בין עסקאות באופן הוגן.
האם עסקת נדל״ן יכולה להיות כדאית גם כשהתזרים החודשי שלילי?
כן, במקרים מסוימים משקיע עשוי לבחור בעסקה שבה ההוצאות החודשיות עולות על ההכנסות, למשל אם הוא מכוון להחזקה ארוכת טווח. אבל תזרים שלילי פירושו שתצטרכו להשלים כסף ממקורות אחרים, ולכן יש לבדוק אם תוכלו לעשות זאת בלי לפגוע ביציבות הכלכלית. בחנו גם תרחישים שבהם ההכנסה מתעכבת או מתווספות הוצאות. ציפייה לרווח עתידי אינה מבטיחה שהוא אכן יתקבל.
אילו הוצאות צריך להביא בחשבון בבדיקת השקעה בנדל״ן?
מפו הוצאות חד־פעמיות הקשורות לרכישה לצד הוצאות שוטפות בתקופת ההחזקה. בהתאם לפרטי העסקה, ייתכן שתצטרכו לבדוק עלויות מימון, תחזוקה, ניהול והוצאות בתקופות ללא שוכר. אל תסתפקו בהערכה כללית: אספו נתונים רלוונטיים לכל סעיף, סמנו מה ידוע ומה טרם אומת, והכניסו לחישוב רק הנחות ברורות. כך התשואה הצפויה תשקף טוב יותר את ההוצאות ולא רק את ההכנסה.
איך בודקים אם אפשר לעמוד בהחזר החודשי של מימון לרכישת נכס?
בדקו את ההחזר החודשי מול ההכנסה וההוצאות של משק הבית, ההתחייבויות הקיימות והסכום שיישאר נזיל לאחר הרכישה. לאחר מכן בחנו מה יקרה אם ההכנסה מהנכס תרד, יהיו חודשים ללא שוכר או שתנאי המימון ישתנו. השאלה אינה רק אם אפשר לשלם את ההחזר כיום, אלא אם תוכלו לעמוד בו גם כשהתזרים פחות נוח, בלי לערער את התקציב המשפחתי.
האם כדאי לבצע בדיקת כדאיות לפני חתימה על עסקת נדל״ן?
כן. בדיקה לפני התחייבות מאפשרת לזהות נתונים חסרים, לבדוק את ההוצאות ואת המימון, ולהשוות בין העסקה ליכולת ולמטרות שלכם. אם מידע מרכזי עדיין אינו מאומת, כדאי לברר אותו לפני שמסתמכים על החישוב. בדיקה אינה מבטיחה שההשקעה תצליח, אך היא עשויה להבהיר את הסיכונים ואת משמעות ההתחייבות. ככל שההחלטה קרובה, חשוב להבחין בין עובדות לבין הנחות.
מתי כדאי לפנות לייעוץ השקעות נדל״ן בישראל?
כדאי לשקול ייעוץ כשיש מורכבות במימון, פערים בנתוני העסקה או כמה חלופות שקשה להשוות. גם אם אינכם בטוחים כיצד ההשקעה תשפיע על הנזילות, ההתחייבויות והיעדים המשפחתיים, נקודת מבט מקצועית יכולה לעזור לעשות סדר. ייעוץ השקעות נדל״ן בישראל אמור לחבר בין מאפייני העסקה למצבכם האישי, ולא להסתפק בתחזית תשואה. חשוב לזכור שאין בכך הבטחה לרווח.
מה מקבלים בפגישת ייעוץ חינם של ליקנש?
פגישת ייעוץ חינם היא פגישה ראשונית ללא עלות, שמטרתה לאבחן את המצב הפיננסי ולספק תובנות ראשוניות. אפשר להציג בה את מטרות ההשקעה ואת השאלות שמעסיקות אתכם, ולברר אילו נתונים חסרים או דורשים בדיקה נוספת. הפגישה נועדה לסייע בהבנת הצעדים האפשריים, ולא להבטיח שהעסקה כדאית או תניב רווח. כדאי לוודא מראש אילו נושאים ניתן לבחון במסגרת הפגישה.


