
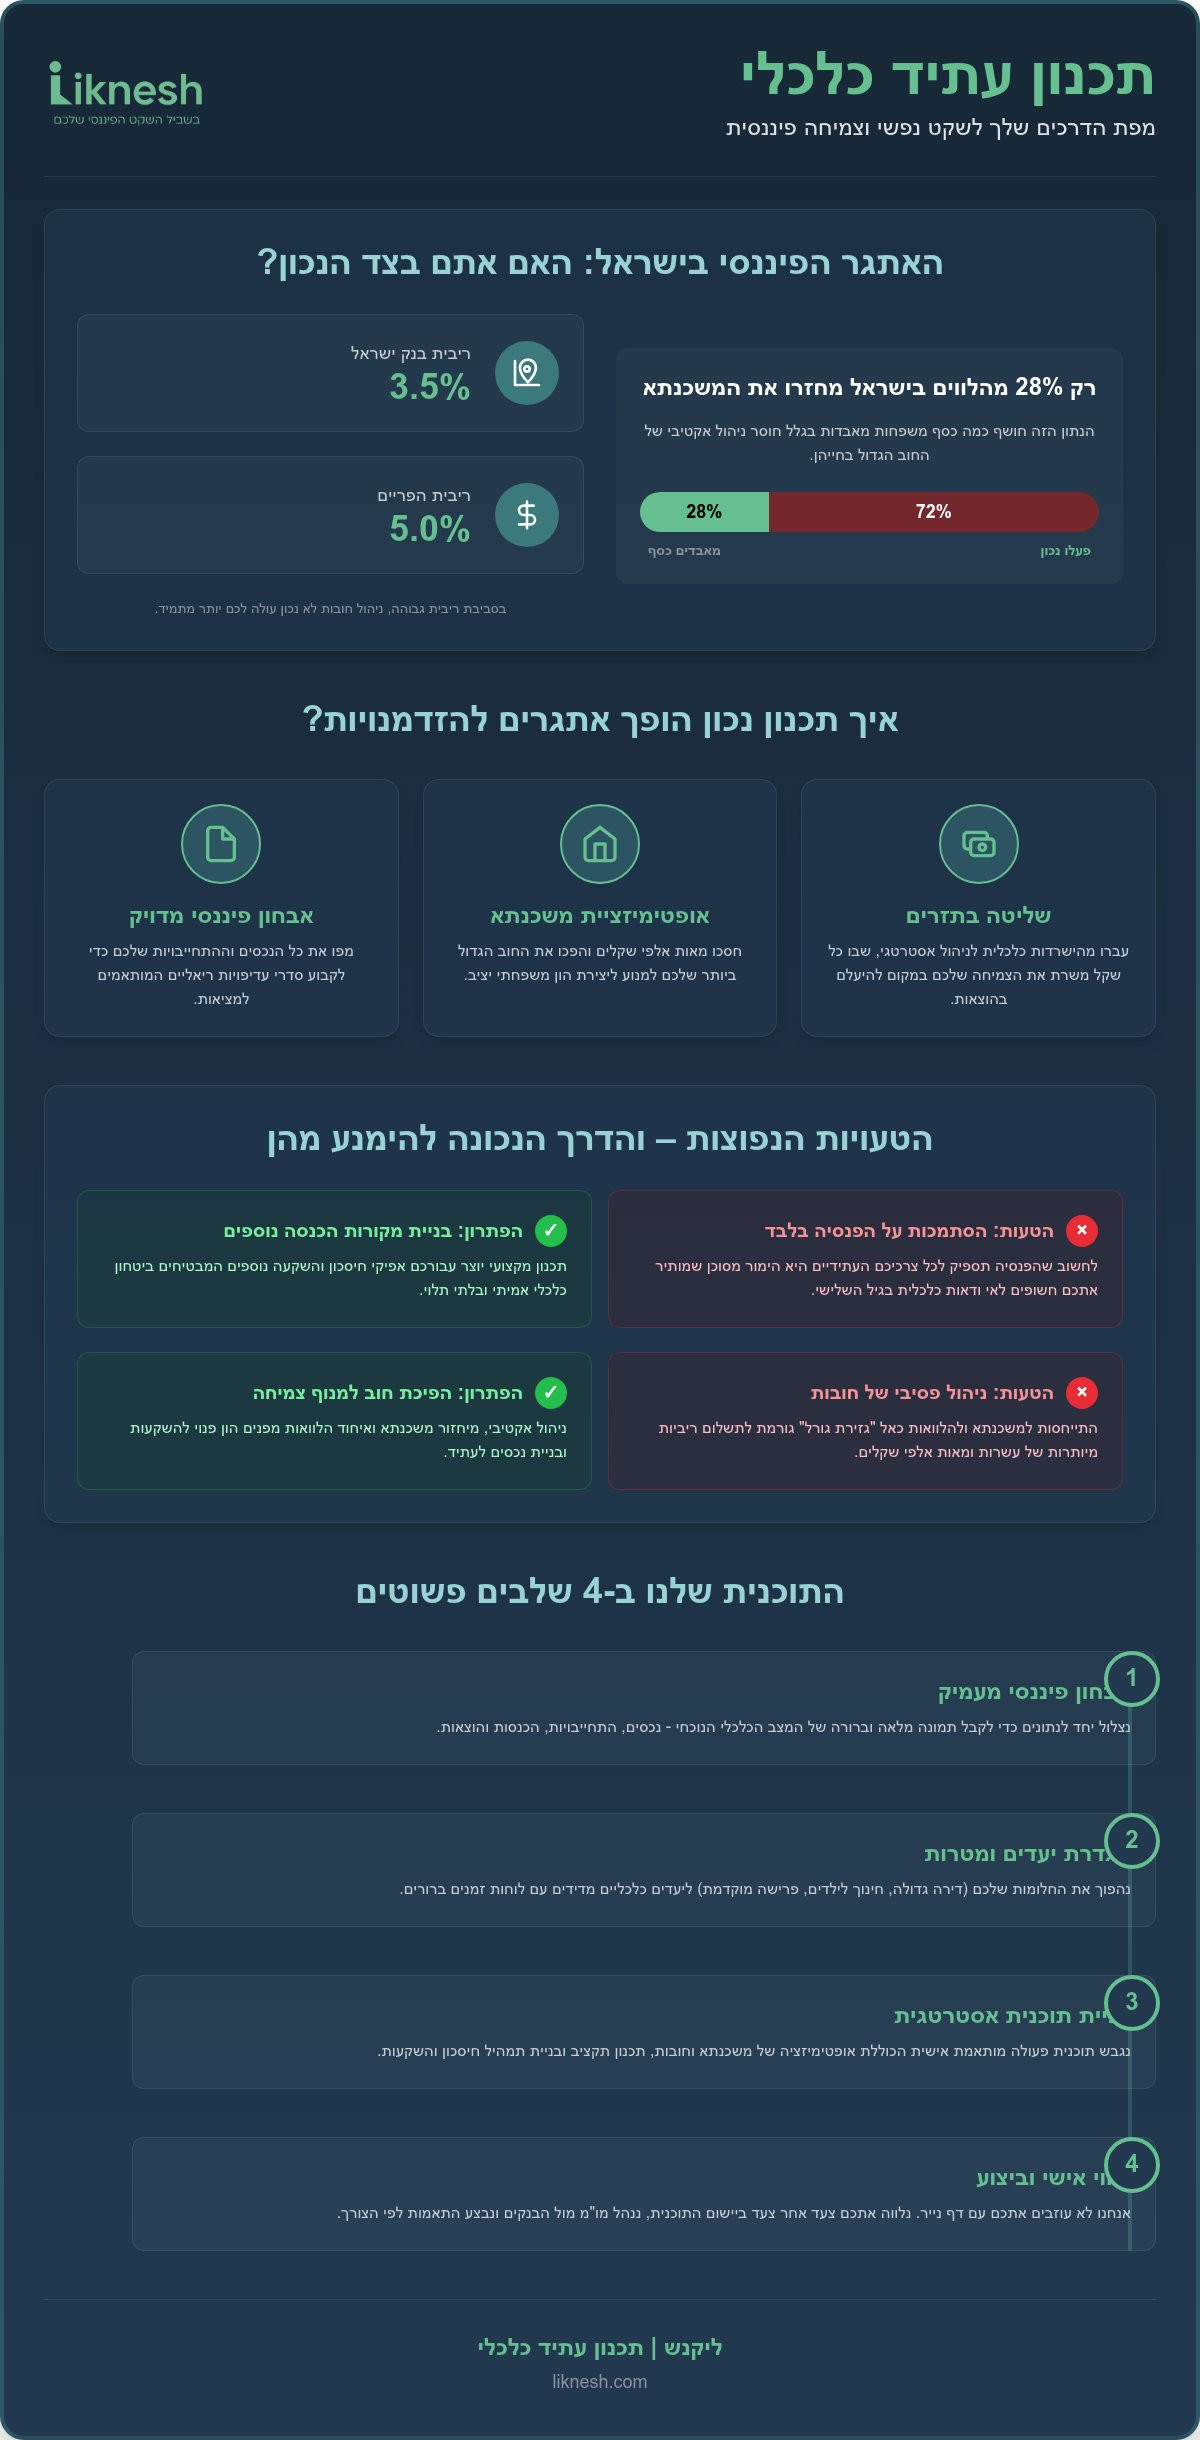
הידעתם שרק 28% מהלווים בישראל בחרו למחזר את המשכנתא שלהם לפחות פעם אחת? הנתון הזה מתסכל, כי הוא חושף כמה כסף משפחות ישראליות מאבדות רק בגלל בלבול מול הררי מידע פיננסי. כשריבית בנק ישראל עומדת על 3.5% וריבית הפריים נושקת ל-5%, קל להרגיש שהשליטה על התקציב המשפחתי פשוט בורחת מהידיים. אתם בטח מכירים את המועקה הזו בבוקר, כשמסתכלים על חשבון הבנק וחוששים מקריסה כלכלית בגלל חובות או משכנתא חונקת. במיוחד עכשיו, כשתקנות ה-PTI החדשות שנכנסו לתוקף ביולי 2026 מקשיחות את התנאים לנטילת הלוואות, תחושת חוסר האונים רק גוברת.
הגיע הזמן להחזיר את המושכות אליכם. תכנון עתיד כלכלי הוא לא מושג ערטילאי, אלא מפת דרכים מעשית שתעניק לכם שקט נפשי וחופש בחירה. במדריך המלא שלפניכם, נגלה איך להפוך את המטרות שלכם למציאות יציבה בעזרת תכנון מקצועי, ניהול חכם של המשאבים הקיימים וליווי אישי שרואה אתכם כבני אדם ולא רק כמספרים. נלמד איך להשיג שליטה מלאה בתזרים המזומנים, לצמצם חובות ולייצר הון משפחתי שישרת אתכם בכל שלב בחיים. אתם יכולים לבנות עתיד בטוח יותר, ואנחנו כאן כדי להראות לכם בדיוק איך לעשות את זה.
נקודות מפתח
- תלמדו איך לעבור מהישרדות כלכלית לניהול אסטרטגי, שבו כל שקל משרת את הצמיחה שלכם במקום להיעלם בהוצאות לא מבוקרות.
- תגלו כיצד אופטימיזציה של תמהיל המשכנתא יכולה לחסוך לכם מאות אלפי שקלים ולהפוך את החוב הגדול ביותר שלכם למנוע ליצירת הון משפחתי.
- תקבלו כלים לביצוע אבחון פיננסי מדויק שיעזור לכם למפות נכסים והתחייבויות ולקבוע סדרי עדיפויות ריאליים המותאמים למציאות הישראלית ב-2026.
- תבינו למה הסתמכות על הפנסיה בלבד היא טעות קריטית ואיך תכנון עתיד כלכלי מקצועי מייצר עבורכם מקורות ביטחון והכנסה נוספים.
- תכירו את היתרון שבליווי אישי המשלב בין עולם המשכנתאות לניהול פיננסי כולל, כדי להשיג מעטפת הגנה מקצועית ושקט נפשי אמיתי.
מהו תכנון עתיד כלכלי ואיך הוא משפיע על איכות החיים שלכם?
כשאנחנו מדברים על תכנון עתיד כלכלי, אנחנו לא מדברים רק על טבלאות אקסל או חישובים יבשים. מדובר במצפן האמיתי שמנחה את כל ההחלטות הפיננסיות של המשפחה שלכם. תחשבו על זה ככה: האם אתם מעדיפים להמשיך "לחיות מהיד לפה", כשהחודש נגמר לפני שהמשכורת הבאה בכלל נראית באופק, או לעבור לניהול אסטרטגי של ההון שלכם? ההבדל הוא לא רק בכמות הכסף בבנק, אלא ברמת החרדה שאתם חווים ביום יום. קיים קשר ישיר ובלתי ניתן להפרדה בין סדר בכספים לבין בריאות נפשית ויציבות משפחתית. כשיש תוכנית ברורה, הפחד מהלא נודע מתחלף בביטחון עצמי גבוה.
רבים טועים לחשוב שתכנון כזה מיועד רק לעשירים. המציאות היא הפוכה לגמרי. תכנון עתיד כלכלי הכרחי במיוחד עבור מי שאין לו הון עצמי גבוה. עבורכם, כל שקל חייב לעבוד קשה יותר. כל החלטה על משכנתא או הלוואה צריכה להיבחן תחת זכוכית מגדלת אסטרטגית. זה הכלי שהופך אתכם משחקנים פסיביים שרק מגיבים לאירועים, ליוזמים שמעצבים את המציאות שלהם ומבטיחים לעצמם נקודת זינוק טובה יותר.
למה כדאי להתחיל לתכנן את העתיד כבר היום?
הזמן הוא המשאב הכי יקר שעומד לרשותכם, בעיקר בגלל כוחה המצטבר של הריבית דריבית. כל שנה של דחייה היא שנה של אובדן רווחים פוטנציאליים שלא יחזרו. בשנת 2026, כשהמשק הישראלי מתמודד עם ריבית בנק ישראל של 3.5% ואי ודאות גיאו-פוליטית, אי אפשר להשאיר את העתיד ליד המקרה. תכנון מוקדם מאפשר לכם לייצר רשת ביטחון אמיתית למקרים בלתי צפויים, כמו שינויים פתאומיים בשוק העבודה או הוצאות רפואיות פתאומיות. בניית תשתית כזו מעניקה לכם את היכולת לישון בשקט בלילה, בידיעה שגם אם תגיע סערה כלכלית, אתם מוכנים אליה עם כלים מעשיים.
תכנון פיננסי ככלי להגשמת חלומות
איך הופכים חזון אמורפי של "חיים טובים" ליעדים כלכליים מדידים? זה מתחיל בהגדרה מדויקת של מה שחשוב לכם באמת. תכנון פיננסי מקצועי הוא התהליך שבו אנחנו לוקחים את השאיפות שלכם ופורטים אותן למספרים ולוחות זמנים. זה דורש תעדוף מטרות חכם: האם עכשיו זה הזמן הנכון לשדרג את הדירה, או שאולי כדאי להשקיע בחינוך הילדים או בבניית קרן לפרישה מוקדמת?
החשיבות העליונה היא התאמת התוכנית לערכים האישיים שלכם. אם החופש שלכם חשוב לכם יותר מרכב יוקרה, התוכנית הכלכלית חייבת לשקף את זה בצורה שקופה. תוכנית שלא מתכתבת עם הנשמה שלכם פשוט לא תחזיק מעמד לאורך זמן. המטרה היא לייצר סינרגיה בין הכסף לבין השאיפות הכי עמוקות שלכם, כך שהמשאבים שלכם יתמכו באורח החיים שאתם באמת רוצים לחיות, ולא רק יכבו שריפות מזדמנות.
כיצד ניהול משכנתא וחובות מהווים את הבסיס לעתיד שלכם?
עבור רוב המשפחות בישראל, המשכנתא היא הפיל שבחדר. מדובר בחוב האסטרטגי הגדול ביותר שתקחו בחייכם, אך באופן מפתיע, רבים מתייחסים אליו כאל גזירת גורל ולא כאל כלי לצמיחה. תכנון נכון של תמהיל המשכנתא הוא לא רק עניין של ריביות; הוא המפתח לפינוי הון שיוכל לשרת אתכם בהשקעות אחרות. כשאתם בונים תכנון עתיד כלכלי, המשכנתא חייבת להיות בלב העניינים. אם ההחזר החודשי שלכם חונק אתכם, לא תוכלו לחסוך לחינוך הילדים או לפנסיה. מצד שני, משכנתא מנוהלת היטב יכולה לחסוך לכם מאות אלפי שקלים לאורך עשרות שנים.
חשוב להבחין בין חובות רעים, כמו הלוואות צרכניות בריבית גבוהה למימון חופשה או רכב, לבין חובות טובים שמשמשים כמנוף לבניית נכסים. ארגונים בינלאומיים המקדמים שקיפות, כמו הרשות להגנת הצרכן הפיננסי (CFPB), מדגישים את החשיבות של הבנת תנאי האשראי שלכם כדי להימנע מבורות פיננסיים. במציאות של 2026, עם ריבית פריים של 5%, ניהול לא נכון של חובות הוא פשוט יקר מדי. סדר בחובות הוא הצעד הראשון בהבראה כלכלית אמיתית.
אופטימיזציה של המשכנתא כחלק מהתכנון
מתי בפעם האחרונה בדקתם אם המשכנתא שלכם עדיין רלוונטית? לפי נתוני בנק ישראל, רק 28% מהלווים בישראל ביצעו מיחזור משכנתא לפחות פעם אחת. זהו נתון מדהים שמראה כמה כסף נשאר על השולחן. מיחזור משכנתא הוא הזדמנות לשפר את מצבכם הכלכלי, במיוחד כשתקנות ה-PTI החדשות מ-2026 מחייבות את הבנקים להסתכל על כלל החובות שלכם. שימוש בשירותי יועץ משכנתאות מקצועי מאפשר לכם לנהל משא ומתן קשוח מול הבנקים, להשיג תנאים טובים יותר ולהפוך את המשכנתא למנוף להשקעות נדל"ן עתידיות. אם אתם מרגישים שהתשלומים מכבידים עליכם, כדאי לבדוק את האפשרויות שלכם עוד היום.
סגירת חובות ויציאה לחופש כלכלי
כדי לעבור ממינוס כרוני לפלוס שמאפשר השקעה, עליכם לאמץ שיטות פרקטיות לחיסול הלוואות יקרות. שיטת "כדור השלג" מתמקדת בסגירת החוב הקטן ביותר תחילה כדי לייצר מומנטום פסיכולוגי, בעוד שיטת "המפולת" מתמקדת בחוב עם הריבית הגבוהה ביותר כדי לחסוך כסף. המטרה היא להפסיק את המעגל ההרסני של 'הלוואה לכיסוי הלוואה'. תכנון עתיד כלכלי דורש משמעת, אך התגמול הוא חופש אמיתי. ברגע שתשתחררו מהחובות המעיקים, תוכלו להפנות את אותם סכומים לחיסכון והשקעה. זהו המעבר המיוחל ממימון העבר שלכם לבניית העתיד שלכם. אם אתם זקוקים לעזרה במיפוי החובות, אנחנו בליקנש כאן כדי לבנות איתכם תוכנית פעולה מותאמת אישית שתחזיר לכם את השליטה.
מהן הטעויות הנפוצות בתכנון פיננסי ואיך להימנע מהן ב-2026?
למה רוב הישראלים מרגישים שהכסף שלהם פשוט נעלם בין האצבעות? התשובה היא לא תמיד ביוקר המחיה, אלא בטעויות שורשיות בניהול המשאבים. הטעות הראשונה והנפוצה ביותר היא היעדר מעקב אחר הוצאות. כששואלים משפחה ממוצעת "איפה הכסף שלכם באמת נמצא?", התשובה היא בדרך כלל שתיקה מביכה או הערכה כללית שרחוקה מהמציאות באלפי שקלים. בלי נתונים מדויקים, אי אפשר לבנות תכנון עתיד כלכלי יציב. טעות קריטית נוספת היא הסתמכות בלעדית על הפנסיה. ב-2026, כשהאינפלציה עדיין משפיעה על כוח הקנייה ותוחלת החיים עולה, הפנסיה לבדה לא תספיק כדי לשמור על רמת החיים שאתם רגילים אליה. אתם חייבים לייצר מקורות הכנסה נוספים כבר עכשיו.
מעבר לכך, רבים פועלים ללא קרן חירום למקרים בלתי צפויים (בלת"מים). המציאות הישראלית המורכבת לימדה אותנו ששינויים יכולים לקרות ברגע. בלי כרית ביטחון של לפחות שלושה עד שישה חודשי מחיה, כל תקלה ברכב או אירוע רפואי הופכים למשבר כלכלי שגורר הלוואות יקרות. לעיתים קרובות, ההחלטות הכלכליות שלנו מתקבלות מתוך לחץ חברתי או "מה יגידו השכנים". אנחנו קונים רכבים שלא לצורכנו או עורכים אירועים מעל ליכולתנו, רק כדי לעמוד בסטנדרט דמיוני. אם אתם רק בתחילת הדרך, כדאי להכיר טיפים לתכנון פיננסי למתחילים שיכולים לעזור לכם לעשות סדר ראשוני ולהימנע מהמלכודות הללו.
הטעות של 'הכל או כלום' בתכנון
אנשים רבים מחכים ל"סכום גדול" או לירושה דמיונית כדי להתחיל להשקיע. זוהי טעות פסיכולוגית הרסנית. החשיבות של התחלה קטנה ועקבית היא עצומה. בזכות אפקט הריבית דריבית, 500 ₪ שמושקעים היום שווים הרבה יותר מ-5,000 ₪ שתשקיעו בעוד עשר שנים. שינויים קטנים בהרגלי הצריכה, כמו ויתור על מנויים לא נחוצים או צמצום ארוחות בחוץ, מצטברים לאורך זמן להון משמעותי שיכול להוות בסיס לנכס הראשון שלכם. אל תחכו למחר מושלם, תתחילו עם מה שיש לכם היום.
חוסר אובייקטיביות בייעוץ
חשוב להבין: היועץ בבנק הוא לא באמת יועץ אובייקטיבי. הוא נציג מכירות של גוף כלכלי עם אינטרסים ברורים. הסכנה שברכישת מוצרים פיננסיים, פוליסות חיסכון או מסלולי משכנתא ללא הבנה מלאה של האותיות הקטנות היא אדירה. תכנון עתיד כלכלי דורש ליווי של גורם חיצוני שרואה את התמונה המלאה של המשפחה שלכם, ולא רק את העמלה שהוא יקבל בסוף החודש. ליווי מקצועי ואובייקטיבי מבטיח שהאינטרס שלכם הוא היחיד שנמצא על השולחן, מה שחוסך לכם טעויות שעולות ביוקר בטווח הארוך.
איך בונים תוכנית כלכלית מקיפה שמתאימה למציאות הישראלית?
בניית תוכנית פיננסית היא לא פעולה חד פעמית, אלא תהליך חי ונושם שצריך להתאים לשינויים הדינמיים של הכלכלה הישראלית. בשנת 2026, כשתקציב המדינה עומד על כ-662 מיליארד ₪ ומדרגות המס עודכנו כדי להעניק הקלות מסוימות, אתם חייבים להבין איפה אתם עומדים. השלב הראשון והקריטי ביותר הוא האבחון. אתם צריכים להציב מראה מול המציאות ולמפות במדויק את כל ההכנסות, ההוצאות, הנכסים וההתחייבויות שלכם. רק אחרי שיש לכם תמונה מלאה, תוכלו לקבוע סדרי עדיפויות ויעדים ריאליים לטווח הקצר, הבינוני והארוך. תכנון עתיד כלכלי אפקטיבי הוא כזה שמאפשר לכם לחיות טוב היום, בלי להקריב את הביטחון שלכם מחר.
הסוד טמון בבניית תקציב דינמי. תוכנית נוקשה מדי סופה להישבר, בדיוק כמו דיאטה קיצונית. לכן, התקציב שלכם חייב לכלול סעיפים של 'דמי כיס' והנאות. אם לא תשאירו מקום לבילויים או לתחביבים, אתם תישחקו מהר מאוד ותנטשו את התוכנית. המטרה היא לייצר איזון שבו אתם יודעים בדיוק כמה כסף הולך לחיסכון והשקעה, וכמה נשאר לכם כדי ליהנות מהפירות של העבודה הקשה שלכם.
הצעדים הראשונים בבניית התוכנית
כדי להתחיל, כדאי ללמוד איך לבנות תוכנית כלכלית שתחזיק מעמד לאורך שנים ולא תתפורר אחרי חודשיים. השתמשו במחשבונים פיננסיים כדי להבין את המשמעות של כל החלטה: מה המשמעות של הגדלת ההחזר החודשי ב-500 ₪? איך שינוי של אחוז אחד בריבית המשכנתא משפיע על ההון העצמי שלכם בעוד עשור? הידע הזה הוא כוח. הוא מאפשר לכם לקבל החלטות מבוססות נתונים ולא מבוססות תחושות בטן, מה שמעניק לכם יתרון עצום מול המערכת הבנקאית.
שילוב בין העסק לבית (לעצמאיים)
עבור בעלי עסקים, האתגר גדול שבעתיים. החל מיולי 2026, תקנות ה-PTI החדשות מחייבות את הבנקים לשקלל את כל החובות שלכם, כולל הלוואות עסקיות בערבות אישית, בעת בדיקת זכאות לאשראי חדש. לכן, הפרדה מוחלטת בין חשבון העסק לחשבון הפרטי היא לא המלצה, היא הכרח. אתם צריכים למשוך משכורת קבועה מהעסק שתשרת את יעדי המשפחה, ולבצע תכנון מס חכם שימקסם את הרווחים שלכם. תכנון עתיד כלכלי לעצמאיים חייב לכלול גם הפרשות סוציאליות מסודרות, כדי שלא תמצאו את עצמכם ללא רשת ביטחון בגיל פרישה.
בסופו של דבר, התוכנית שלכם צריכה לכלול בחירה מושכלת של אפיקי השקעה. בין אם מדובר בנדל"ן, שוק ההון או מוצרי חיסכון פנסיוני, כל אפיק צריך להיבחר בהתאם לרמת הסיכון שמתאימה לכם וללוח הזמנים שהגדרתם. אם אתם מרגישים שהמשימה הזו גדולה עליכם, אתם לא לבד. אנחנו בליקנש מזמינים אתכם ל פגישת ייעוץ ראשונית שבה נתחיל לבנות יחד את המפה הפיננסית שלכם, צעד אחר צעד, עד להשגת הביטחון המלא.
למה כדאי להיעזר בליווי מקצועי של ליקנש בתכנון העתיד?
הזירה הפיננסיות הישראלית בשנת 2026 היא לא מקום לחובבנים. כשהריביות משתנות, תקנות האשראי מקשיחות והאינפלציה נוגסת בכוח הקנייה, הניסיון "לפתור את זה לבד" עלול לעלות לכם ביוקר. כאן נכנס לתמונה ליווי מקצועי שרואה אתכם באמת. בליקנש, אנחנו לא מסתפקים בהעברת מידע יבש או בניית טבלאות. אנחנו מציעים מעטפת אנושית ומקצועית שמתחילה באבחון מעמיק של המצב הקיים וממשיכה יד ביד עד לביצוע מלא של כל ההמלצות. תכנון עתיד כלכלי הוא מסע ארוך, ואתם לא צריכים לצעוד בו לבד כשמולכם עומדות מערכות בנקאיות משומנות עם אינטרסים משלהן.
הגישה הייחודית שלנו משלבת בין מומחיות בלתי מתפשרת בעולם המשכנתאות לבין ראייה רחבה של ניהול פיננסי כולל. למה זה חשוב? כי רוב היועצים יסתכלו רק על חור המנעול שלהם. יועץ משכנתא יראה רק את ההחזר החודשי, ומתכנן פיננסי יראה רק את החיסכון. אצלנו, הכל מתחבר. אנחנו מבינים איך כל שקל שחסכתם בתמהיל המשכנתא הופך למנוף לצמיחה בתיק הנכסים המשפחתי שלכם. הליווי שלנו חוסך לכם זמן יקר, אנרגיה מנטלית והרבה מאוד כסף, פשוט כי אנחנו מכירים את המערכת מבפנים ויודעים איך לגרום לה לעבוד עבורכם.
מה תקבלו בפגישת הייעוץ בליקנש?
הצעד הראשון לשינוי אמיתי הוא כנות. בפגישת הייעוץ שלנו תקבלו שיקוף מלא ומדויק של המצב הקיים שלכם, בלי שיפוטיות ובגובה העיניים. אנחנו נזהה יחד את ה'חורים' בתקציב שדרכם הכסף שלכם בורח, ונאתר אפשרויות לחיסכון מיידי שכנראה לא הייתם מוצאים לבד. המטרה שלנו היא לצאת מהפגישה עם מפת דרכים ראשונית וברורה לביטחון הכלכלי שלכם. אנחנו לא מחפשים פלסטרים, אנחנו מחפשים פתרונות שורש שיעניקו לכם שקט נפשי אמיתי לאורך שנים. הידיעה שיש לצידכם צוות מומחים עם ניסיון של מעל עשור שנלחם עבור האינטרסים שלכם מול הבנקים, היא הערך המוסף הגדול ביותר שתוכלו להעניק למשפחה שלכם.
הערך המוסף של ליקנש: מעטפת מלאה
במקום להתרוצץ בין יועצים נפרדים, ליקנש מרכזת עבורכם את כל הפתרונות תחת קורת גג אחת: ייעוץ משכנתאות, ליווי עסקי אסטרטגי ותכנון פיננסי למשפחה. הסנכרון הזה הוא קריטי, במיוחד לעצמאיים שצריכים לאזן בין צורכי העסק לבין היציבות הביתית. אנחנו מציעים זמינות גבוהה ויחס אישי, כי אנחנו מבינים שמאחורי כל מספר עומד חלום, משפחה ועתיד שצריך להגן עליו. אנחנו מתפקדים כמדריך המנוסה והמגן שלכם בתוך עולם פיננסי מבלבל, ומוודאים שכל החלטה שמתקבלת משרתת את היעדים ארוכי הטווח שלכם. אל תחכו למחר שבו התנאים עלולים להשתנות שוב – צרו קשר לתיאום פגישת ייעוץ ראשונית בחינם עוד היום והתחילו לבנות את העתיד שמגיע לכם.
הגיע הזמן להפוך את הביטחון הכלכלי שלכם ממטרה למציאות
המסע לעבר שקט נפשי אמיתי מתחיל בהחלטה אחת פשוטה: להפסיק לנחש ולהתחיל לנהל. לאורך המדריך ראינו איך אופטימיזציה של המשכנתא הופכת מחוב מעיק למנוף צמיחה, ואיך בניית תקציב דינמי מאפשרת לכם ליהנות מהחיים היום בלי להקריב את המחר. תכנון עתיד כלכלי הוא לא פריבילגיה השמורה לעשירים בלבד. זהו כלי הישרדות וצמיחה הכרחי במציאות הישראלית של 2026. כשמבינים את הטעויות הנפוצות ומנטרלים את הלחצים החברתיים, הדרך לביטחון פיננסי הופכת לברורה ונגישה הרבה יותר.
אתם לא חייבים לצעוד בדרך הזו לבד. עם מעל 10 שנות ניסיון בליווי משפחות ועסקים להבראה כלכלית, הצוות שלנו בליקנש מעניק לכם מעטפת מקצועית ושקיפות מלאה, ללא שום ניגוד עניינים. אנחנו נהיה הלוחמים שלכם מול המערכת הבנקאית ונוודא שכל שקל שלכם עובד קשה עבורכם. הצעד הראשון שלכם לשינוי מתחיל כאן. קבעו פגישת אבחון כלכלי ראשונית ללא עלות בליקנש ותנו לנו לעזור לכם לבנות את המפה הפיננסית שתעניק לכם ולמשפחה שלכם את החופש שמגיע לכם. העתיד שלכם נמצא בידיים שלכם, ואנחנו כאן כדי לוודא שהוא יהיה בטוח ויציב.
שאלות ותשובות נפוצות בנושא תכנון פיננסי
האם תכנון עתיד כלכלי מתאים גם למי שנמצא במינוס?
כן, תכנון עתיד כלכלי הוא הכרחי במיוחד למי שנמצא בגרעון חודשי. התהליך מאפשר לכם לעצור את "דימום" המזומנים, למפות את החובות היקרים ולבנות תוכנית הבראה שתחזיר לכם את השליטה. במקום לקחת הלוואות חדשות לכיסוי ישנות, אנחנו בונים מפת דרכים ליציאה מהמינוס ומעבר לחיסכון. זהו הצעד הראשון והחשוב ביותר בדרך לביטחון פיננסי, והוא מתחיל בזיהוי מדויק של הכשלים שגרמו למצב הנוכחי.
כמה זמן לוקח לראות תוצאות מהתהליך של תכנון פיננסי?
תוצאות מנטליות של סדר ושקט נפשי מורגשות כבר מהפגישה הראשונה. מבחינה כספית, ניתן לראות שיפור בתזרים המזומנים תוך 30 עד 90 יום מרגע יישום ההמלצות וצמצום הוצאות מיותרות. עם זאת, בניית הון משמעותי ויצירת נכסים הם תהליכים שלוקחים זמן. המטרה היא לייצר שינוי הרגלים ארוך טווח שיבטיח יציבות לאורך עשורים, ולא רק פתרון זמני ומהיר שעלול להתפוגג תוך זמן קצר.
האם אני חייב להבין בכלכלה כדי לבנות תוכנית לעתיד?
ממש לא, וזו בדיוק הסיבה שנעזרים בליווי מקצועי. התפקיד שלנו הוא לתרגם את המושגים המורכבים לשפה פשוטה ומעשית בגובה העיניים. אתם מביאים את השאיפות והצרכים של המשפחה, ואנחנו מביאים את המומחיות הפיננסית כדי להפוך אותם לתוכנית פעולה. תכנון עתיד כלכלי נועד לאפשר לכם להתמקד במה שאתם טובים בו, בזמן שיש לכם ביטחון מלא שהכסף שלכם מנוהל בצורה המקצועית ביותר.
מה ההבדל בין יועץ בבנק לבין יועץ פיננסי פרטי בליקנש?
ההבדל המרכזי הוא בנאמנות ובניגוד העניינים. יועץ בבנק הוא נציג מכירות שמחויב ליעדי הרווחיות של הבנק ומציע רק את מוצרי המדף שלו. לעומת זאת, בליקנש אנחנו פועלים כלוחמים עבור האינטרסים שלכם בלבד. אין לנו מוצרים למכור לכם, אלא ידע וליווי אובייקטיבי. אנחנו בוחנים את כלל האופציות בשוק כדי למצוא את התמהיל המדויק שיחסוך לכם כסף ויקדם את המטרות האישיות שלכם.
האם תכנון כלכלי אומר שאצטרך להפסיק ליהנות מהחיים ולבזבז כסף?
להפך, תכנון נכון מאפשר לכם ליהנות מהחיים ללא רגשות אשם. המטרה היא לא חיי צמצום וסבל, אלא תעדוף חכם של המשאבים שלכם. בתוך התוכנית אנחנו מגדירים סעיפים של 'דמי כיס' והנאות שתואמים את היכולות שלכם. כשאתם יודעים שהעתיד שלכם מובטח והחובות מנוהלים, אתם יכולים להוציא כסף על מה שבאמת גורם לכם אושר, בלי החשש התמידי ששוב יחסר כסף בסוף החודש.
איך תכנון עתיד כלכלי עוזר בהורדת הלחץ מהמשכנתא?
התכנון הופך את המשכנתא מנטל לא מובן לכלי מנוהל. אנחנו בוחנים את תמהיל המשכנתא ביחס ליכולת ההחזר הריאלית שלכם ומוודאים שהיא לא חונקת את איכות החיים. במידת הצורך, מבצעים אופטימיזציה או מיחזור כדי להוזיל עלויות. הידיעה שיש לכם תוכנית ברורה לסילוק החוב ושאתם לא משלמים שקל מיותר לבנק, מורידה באופן מיידי את רמת הלחץ ומחזירה לכם את תחושת השליטה על הבית ועל התקציב.
מה קורה אם התוכנית הכלכלית צריכה להשתנות בגלל אירוע בלתי צפוי?
תוכנית כלכלית טובה היא תמיד דינמית וגמישה. חלק בלתי נפרד מהתהליך הוא בניית קרן חירום למקרים בלתי צפויים, שנועדה לספק הגנה בדיוק ברגעים כאלה. אם קורה שינוי משמעותי, כמו אובדן הכנסה או הוצאה רפואית גדולה, אנחנו מעדכנים את מפת הדרכים בהתאם למציאות החדשה. הליווי האישי שלנו מבטיח שלא תישארו לבד בצמתים הללו, ותמיד יהיה לכם מענה מקצועי שיעזור לכם לחשב מסלול מחדש בביטחון.
למה חשוב לערב את כל בני המשפחה בתהליך התכנון?
כסף הוא אחד הגורמים המרכזיים למתחים בזוגיות. כשכל בני המשפחה מעורבים, נוצרת שפה משותפת ויישור קו לגבי המטרות החשובות באמת. זה הופך את התהליך מ"גזירה" של צד אחד לשותפות גורל של כולם. שיתוף הילדים מעניק להם גם חינוך פיננסי יקר ערך לחיים. כולם הופכים לרתומים להצלחה, מה שמגדיל משמעותית את הסיכוי להתמיד בתוכנית ולהשיג את היעדים שהצבתם לעצמכם כמשפחה מאוחדת.


