
מה אם ההוצאה הגדולה במעבר הדירה היא דווקא לא ההובלה? תכנון פיננסי לקראת מעבר דירה מתחיל בתמונה רחבה יותר: שכר הדירה או המשכנתא, הוצאות ההתארגנות, התחייבויות קיימות והתקופה שבה משלמים על שתי דירות. קל להתמקד בארגזים וביום המעבר, אך ההוצאות שמצטברות מסביב עלולות להשפיע על התקציב ועל ההתנהלות המשפחתית גם לאחר ההתמקמות.
לא תמיד ברור מראש כמה יעלה המעבר כולו, איך הדיור החדש ישפיע על ההחזר החודשי ועל תזרים המזומנים, או איך לתאם בין המעבר לבין חיסכון והוצאות משפחתיות אחרות. במקום לנחש, הפרידו בין הוצאות חד־פעמיות לשוטפות ובדקו את ההתחייבויות יחד. כך תוכלו לבסס את ההחלטות על תמונה ברורה יותר.
במדריך הזה נבנה מסגרת מעשית לתכנון המעבר: אילו הוצאות לכלול בתקציב, איך להיערך להוצאות כפולות ומה לבדוק כשקונים דירה או משנים את המימון. נבחן גם כיצד המעבר עשוי להשפיע על התזרים לאורך זמן, ואיך להביא בחשבון את צורכי המשפחה, החיסכון וההתחייבויות הקיימות. המטרה היא להגיע למעבר עם תוכנית שמתאימה לחיים שלכם, ולא רק ליום ההובלה.
נקודות מפתח
- תכנון פיננסי לקראת מעבר דירה מחבר בין התקציב, תזרים המזומנים, ההתחייבויות והיעדים המשפחתיים. הוא לא מסתכם בחישוב עלות ההובלה.
- הפרידו בין הוצאות חד־פעמיות, כמו אריזה והתאמות בדירה, לבין שינויים צפויים בהוצאות החודשיות.
- השוו בין חלופות המעבר לפי התשלום הראשוני, ההוצאה החודשית, מועד התשלום וההשפעה על החיסכון.
- חלקו את ההיערכות לשלבים, תעדו תשלומים והתחייבויות במקום אחד ועדכנו את התקציב ככל שמתקבלים נתונים חדשים.
- כשמעורבות כמה התחייבויות או החלטה על משכנתא, בחינה מסודרת של המצב והמטרות יכולה לעזור לגבש צעדים שמתאימים למשפחה.
תכנון פיננסי לקראת מעבר דירה: למה תקציב המעבר הוא רק חלק מהתמונה?
מעבר דירה הוא לא רק בחירה של כתובת חדשה. הוא עשוי להביא איתו התרגשות וציפייה, לצד החלטות כלכליות שמשפיעות על המשפחה לפני יום ההובלה וגם אחריו. כדי להתכונן בלי להסתמך על ניחושים, בחנו את התמונה המלאה: התקציב, תזרים המזומנים, ההתחייבויות הקיימות והיעדים המשפחתיים.
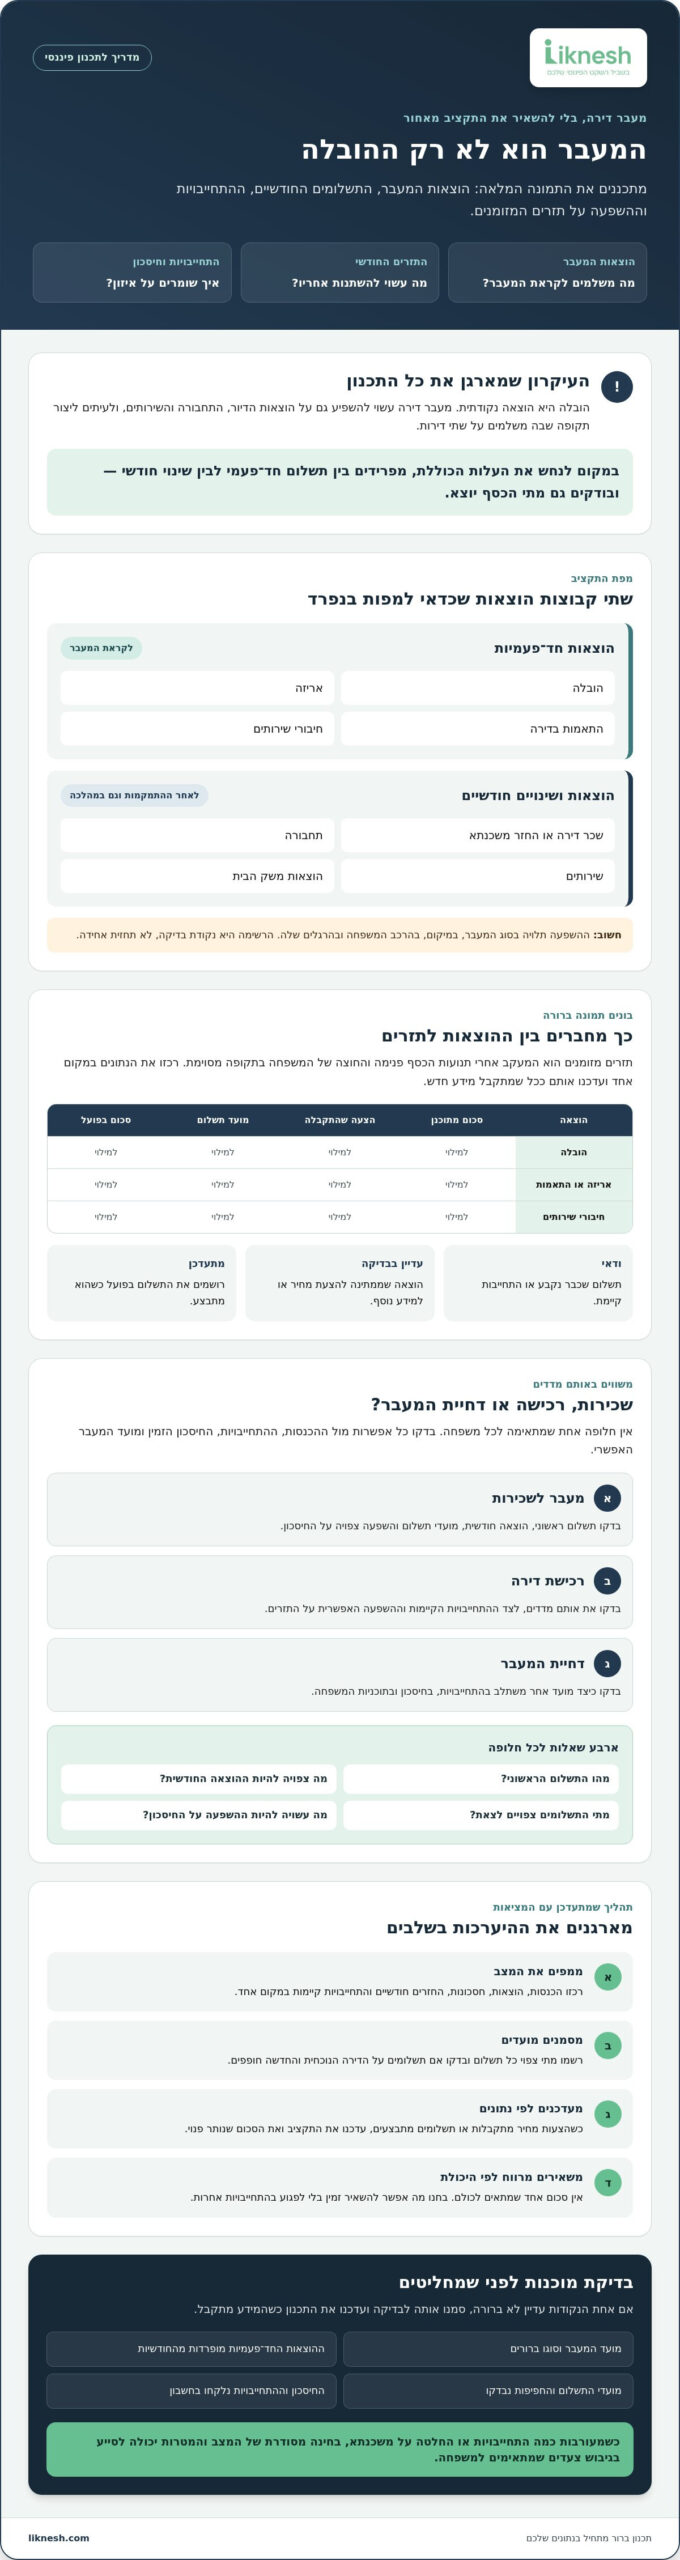
זו המשמעות המעשית של תכנון פיננסי לקראת מעבר דירה. במקום לשאול רק כמה תעלה ההובלה, בדקו כיצד כל שינוי משתלב ביכולת של המשפחה לעמוד בהוצאות השוטפות ולשמור על תוכניותיה. ההובלה היא הוצאה נקודתית, אך המעבר עשוי לשנות גם את ההוצאות החודשיות או ליצור תקופה שבה משלמים על שתי דירות. לכן, עלות המעבר מורכבת מתשלומים במועדים שונים ומהשפעה אפשרית על התקציב בהמשך.
תכנון מוקדם מחבר בין הוצאות המעבר לבין היכולת לעמוד בהוצאות השוטפות. זהו העיקרון שכדאי לזכור כשמתחילים לקבל החלטות. אפשר לקרוא עוד על המשמעות הרחבה של תכנון פיננסי, אך לקראת מעבר המטרה היא להפוך את העיקרון לתוכנית ברורה שמתאימה לנסיבות המשפחה.
אילו החלטות כלכליות משתנות כשעוברים דירה?
המעבר עשוי להשפיע על הוצאות הדיור, למשל שכר דירה או החזר משכנתא, וגם על תחבורה, שירותים והוצאות משק הבית. מעבר שמאריך את הנסיעה לעבודה עשוי לשנות את הוצאות התחבורה, ודירה אחרת עשויה לדרוש התאמות או לשנות את ההוצאות השוטפות. אלה נקודות שכדאי לבדוק, לא תחזית אחידה. ההשפעה תלויה בסוג המעבר, במיקום, בהרכב המשפחה ובהרגלים שלה.
כדי להבחין בין סוגי ההוצאות, רשמו בנפרד תשלומים חד־פעמיים, כמו הובלה, אריזה והתאמות בדירה, ושינויים חודשיים שעשויים להימשך גם לאחר ההתמקמות. ההפרדה מבהירה מה נדרש לקראת המעבר ומה צפוי להשפיע על התקציב לאורך זמן.
מה חשוב לברר לפני שמתחילים להוציא כסף?
התחילו במועד המעבר ובסוגו: האם אתם עוברים לדירה שכורה, רוכשים דירה או שוקלים לדחות את המעבר? אחר כך רשמו אילו התחייבויות כבר נקבעו ומתי צפויים התשלומים. רכזו במקום אחד את ההכנסות, ההוצאות, החסכונות וההחזרים החודשיים. כך תוכלו לזהות מראש מתי תשלומים עלולים להצטבר ולבדוק אם כדאי לשנות את סדר הפעולות או להשאיר מרווח בתקציב.
אם עדיין חסרה לכם מסגרת מסודרת למיפוי הכספים, תוכלו להיעזר במדריך לבניית תוכנית כלכלית משפחתית. התחילו בנתונים שלכם, ולא בהערכה כללית של כמה מעבר אמור לעלות. כשההתחייבויות והיעדים ברורים, קל יותר לבחון את הצעד הבא.
איך בונים תקציב מעבר דירה שמגן על התזרים המשפחתי?
כדי להבין אם המעבר מתאים ליכולת הכלכלית של המשפחה, בנו תקציב שמראה לא רק כמה המעבר צפוי לעלות, אלא גם מתי הכסף יוצא ומה עשוי להשתנות בחודשים שאחריו. הפרידו בין הוצאות המעבר החד־פעמיות לבין השינויים בתקציב החודשי. כך תוכלו לזהות גם עומס זמני וגם הוצאה שתמשיך לאחר ההתמקמות.
פתחו רשימה להוצאות הקשורות למעבר עצמו: הובלה, אריזה, התאמות בדירה וחיבורי שירותים. ברשימה נפרדת כתבו את השינויים השוטפים הצפויים, למשל בהוצאות הדיור, התחבורה והשירותים. בדקו אם יש תקופת חפיפה בין הדירות: האם תשלומים עבור הדירה הנוכחית יימשכו לאחר תחילת התשלום על הדירה החדשה? האם יהיו הוצאות שיחולו בשתיהן באותו זמן? סמנו את מועדי התשלומים, כדי לראות מתי צפוי העומס ולא רק מה הסכום הכולל.
איך ממפים הוצאות חד־פעמיות והוצאות חודשיות?
לצד כל הוצאה ציינו מתי היא צפויה, אם היא חד־פעמית או חוזרת, ועד כמה הסכום ודאי. הפרידו בין התחייבויות שכבר נקבעו לבין הוצאות שעדיין נבדקות או ממתינות להצעת מחיר. ההבחנה חשובה: הוצאה משוערת אינה התחייבות סופית, אך כדאי להביא אותה בחשבון עד שיהיה מידע מדויק יותר.
תזרים מזומנים הוא המעקב אחרי תנועות הכסף פנימה והחוצה של המשפחה בתקופה מסוימת. כדי לנהל אותו, השתמשו בטבלה פשוטה ועדכנו אותה כשמתקבלת הצעה או מתבצע תשלום:
| הוצאה | סכום מתוכנן | הצעה שהתקבלה | מועד תשלום | סכום בפועל |
|---|---|---|---|---|
| הובלה | למילוי | למילוי | למילוי | למילוי |
| אריזה או התאמות בדירה | למילוי | למילוי | למילוי | למילוי |
| חיבורי שירותים | למילוי | למילוי | למילוי | למילוי |
איך קובעים כרית ביטחון בלי לנחש מספרים?
אין סכום אחד שמתאים לכל משפחה, ואין צורך לקבוע כרית ביטחון לפי אחוז קבוע. בחנו את ההכנסות, ההוצאות והחסכונות שלכם ושאלו איזה סכום אפשר להשאיר זמין בלי לפגוע בהתחייבויות אחרות. בדקו גם אילו הוצאות אפשר לדחות ואילו תשלומים נקבעו למועד מסוים. ככל שמתקבלות הצעות מחיר ואומדנים מדויקים יותר, עדכנו את התקציב ואת הסכום שנותר פנוי. תכנון פיננסי לקראת מעבר דירה מועיל במיוחד כשהוא מתעדכן לפי הנתונים, ולא נשאר רשימה ראשונית.
אם תרצו לבחון את התקציב לצד ההתחייבויות והיעדים המשפחתיים, תוכלו לקרוא על תכנון פיננסי וכלכלת המשפחה ב־Liknesh.
איך משווים בין חלופות מעבר דירה והשפעתן על התקציב?
כשמתלבטים בין שכירות, רכישת דירה או דחיית המעבר, קל להתמקד באפשרות שנראית נוחה יותר כרגע. השוואה מועילה בוחנת כל חלופה מול ההכנסות, ההתחייבויות, החיסכון הזמין ומועד המעבר האפשרי של המשפחה. אין תרחיש שמתאים לכולם. חלופה שמתאימה למשפחה אחת עשויה להכביד על התזרים של משפחה אחרת.
מה להשוות בין שכירות, רכישה ודחיית המעבר?
הכינו שורה לכל חלופה ובדקו את אותן נקודות בכל אחת: התשלום הראשוני, ההוצאה החודשית, מועד התשלום וההשפעה הצפויה על החיסכון. הבחינו בין כסף שזמין כעת לבין הוצאות שישפיעו על התקציב בהמשך. תשלום מיידי עשוי ליצור עומס שונה מהתחייבות חודשית, גם כשמשווים את אותה תקופה.
- מעבר לשכירות: רשמו את התשלומים הראשוניים ואת ההוצאה החודשית הצפויה. בדקו גם אם בתקופת החפיפה יימשכו התחייבויות הקשורות לדירה הנוכחית.
- רכישת דירה: הפרידו בין הכסף הזמין כעת לבין ההוצאות השוטפות הצפויות. אם הרכישה דורשת מימון, כללו בבדיקה גם את ההחזר החודשי ואת ההתחייבויות הקיימות, בלי להניח מראש מהם תנאי המימון.
- דחיית המעבר: בדקו אילו הוצאות או התחייבויות נדחות, מה ממשיך לעלות בתקופת ההמתנה, והאם הזמן הנוסף מאפשר לשמור על החיסכון או כרוך בהוצאות אחרות.
בכל חלופה ציינו אילו נתונים ידועים ואילו מבוססים עדיין על הערכה. כך תוכלו לזהות מה צריך לברר לפני ההחלטה ולהימנע מהשוואה בין אומדן ראשוני לבין התחייבות שכבר נקבעה.
איך בוחנים השפעה של משכנתא על התוכנית?
אם המעבר כרוך ברכישה, בחנו את ההחזר החודשי לצד הוצאות הדיור האחרות וההחזרים הקיימים. בדקו כיצד הוא משתלב בתקציב המשפחתי לאחר שהוצאות המעבר החד־פעמיות כבר מאחוריכם. בדיקה מקצועית של תמהיל המשכנתא יכולה להיות חלק מהבחינה, אך אינה הבטחה לחיסכון או לתוצאה מסוימת. להרחבה על התהליך, קראו את מדריך יועץ המשכנתאות.
תכנון פיננסי לקראת מעבר דירה עוזר להשוות בין החלופות מתוך תמונה משפחתית מלאה. אם אתם בוחנים החלטת משכנתא, בדקו כיצד Liknesh מלווה החלטות משכנתא.
מה עושים לפני המעבר, ביום המעבר ואחריו כדי לשמור על שליטה?
גם תקציב שנבנה היטב לא מבטיח שכל הוצאה תהיה צפויה. תכנון פיננסי לקראת מעבר דירה עוזר לזהות כיצד שינוי או תשלום נוסף עשויים להשפיע על תזרים המזומנים, ולפעול בהתאם. כדי לשמור על תמונה מסודרת, חלקו את ההיערכות לשלבים ורכזו במקום אחד הצעות, התחייבויות, קבלות ותשלומים.
לפני חתימה: אספו מידע לפני שמתחייבים
רכזו את ההצעות שקיבלתם ואת מועדי התשלום, ובדקו את תנאי הביטול ואת ההתחייבויות השוטפות הקשורות לכל חלופה. לפני אישור הוצאה, בררו מול הגורם הרלוונטי אילו פרטים עדיין חסרים, למשל מה כלול בהצעה ומתי נדרש לשלם. אל תניחו שפרט מסוים מובן מאליו. בקשו הבהרה אם אינכם בטוחים כיצד להביא סעיף בחשבון בתקציב.
לפני המעבר ובתקופת החפיפה: עקבו אחר התשלומים
עדכנו את רשימת ההוצאות כשהצעה הופכת להתחייבות, ושמרו קבלות ואסמכתאות לצד הרישום. ביום המעבר תעדו את התשלומים בפועל והשוו אותם לסכומים שתכננתם. בתקופת החפיפה בין הדירות, שימו לב לתשלומים שממשיכים במקביל, כדי לראות מה כבר שולם ומה עוד צפוי לרדת מהחשבון. אם הוצאה משתנה, רשמו גם את הסיבה לשינוי.
אחרי ההתמקמות: בדקו את התקציב ועדכנו אותו
לאחר המעבר, השוו בין התכנון לבין ההוצאות בפועל. בדקו אילו פערים היו חד־פעמיים ואילו חוזרים, והאם ההוצאות החודשיות החדשות תואמות את הציפיות. אם סעיף מסוים חורג שוב ושוב, בחנו את תוכנית ניהול התקציב המשפחתי ועדכנו אותה בהתאם להכנסות ולהוצאות החדשות. אין צורך לשנות הכול בבת אחת. התחילו בסעיפים גמישים, תוך שמירה על ההתחייבויות הקבועות בתמונה.
- לפני חתימה: רכזו הצעות, מועדים, תנאי ביטול והתחייבויות שוטפות.
- לפני המעבר: עדכנו את התקציב לפי התחייבויות שאושרו.
- בתקופת החפיפה: תעדו תשלומים ובדקו אילו הוצאות מתקיימות במקביל.
- אחרי המעבר: השוו בין התכנון לביצוע והתאימו את התקציב למציאות.
המעקב לא מונע הפתעות, אך הוא עוזר לזהות את השפעתן בזמן ולא לחכות עד שהפער יצטבר. אם תרצו לבחון את התקציב וההתחייבויות יחד, בדקו אפשרויות לתכנון פיננסי למשפחה.
מתי תכנון פיננסי מקצועי לקראת מעבר דירה יכול לעזור?
ליווי מקצועי עשוי לעזור כשכמה התחייבויות מצטברות, כשלא ברור כיצד המעבר ישפיע על תזרים המזומנים, או כשצריך לבחון החלטת משכנתא לצד הוצאות המשפחה. המטרה אינה להבטיח תוצאה כספית, אלא להבין את האפשרויות, לזהות מה דורש בירור ולגבש צעדים שמתאימים למצב שלכם.
ב־Liknesh ניתן לקבל ייעוץ משכנתאות ותכנון פיננסי וכלכלת המשפחה. התהליך יכול להתחיל באבחון המצב, להמשיך בזיהוי מטרות ובבחינת חלופות, ולכלול גיבוש צעדים מעשיים ומעקב אחר יישומם. אם המעבר כרוך ברכישת דירה, אפשר לבחון כיצד החלטת המשכנתא משתלבת בתמונה הכלכלית המשפחתית.
מה להכין לפגישת ייעוץ פיננסי?
רכזו תמונה עדכנית של ההכנסות, ההוצאות, ההתחייבויות, החסכונות וההחזרים החודשיים. הוסיפו את מועד המעבר המשוער, התחייבויות שכבר נקבעו והוצאות שעדיין אינן ודאיות. רשמו גם את החלופות שעל הפרק ואת השאלות הפתוחות, למשל כיצד תשלום חודשי חדש עשוי להשתלב בתוכניות אחרות של המשפחה.
Liknesh מציעה פגישת ייעוץ חינם לאבחון ראשוני ולמתן תובנות ראשוניות. אפשר להציג בה את הנתונים והשאלות שאספתם, ולברר אילו נושאים כדאי לבדוק בהמשך. הפגישה היא נקודת פתיחה לקבלת בהירות, ולא הבטחה לחיסכון או לתוצאה מסוימת.
איך מתקדמים מהתכנון להחלטות בפועל?
לאחר שמבינים את המצב ואת המטרות, סדרו את הצעדים לפי הדחיפות, יכולת הביצוע וההשפעה האפשרית על התקציב. כשמתקבלים נתונים מדויקים יותר, בדקו מחדש את ההנחות ועדכנו את התוכנית. כך אפשר להתקדם באופן שקול, גם אם לא כל התשובות זמינות מראש.
מעבר דירה יכול להיות מלחיץ, במיוחד כשכמה החלטות מתקבלות במקביל. תוכנית ברורה לא מבטלת את חוסר הוודאות, אך יכולה להפוך אותו לתהליך מסודר יותר, עם צעדים שאפשר להבין ולבצע. קבעו פגישת ייעוץ חינם עם Liknesh כדי לבחון את התמונה הפיננסית שלכם לקראת המעבר.
התחילו את המעבר מתוך תמונה כלכלית ברורה
מעבר דירה מביא איתו החלטות רבות, אך אין צורך לקבל את כולן בבת אחת או להסתמך על תחושות בלבד. תכנון פיננסי לקראת מעבר דירה מחבר בין הוצאות המעבר, השינויים הצפויים בתקציב החודשי וההתחייבויות הקיימות. כך תוכלו להבין כיצד המעבר משתלב בחיי המשפחה גם לאחר ההתמקמות.
הפרידו בין הוצאות חד־פעמיות לשוטפות, השוו בין חלופות לפי העלות ומועד התשלום, ועדכנו את התכנון מול ההוצאות בפועל. אם המעבר כרוך ברכישת דירה, בחנו את החלטת המשכנתא כחלק מהתמונה הכלכלית המשפחתית. רכזו את הנתונים וסמנו מה עדיין דורש בירור.
כשיש כמה התחייבויות, חוסר ודאות בתזרים או החלטת משכנתא על הפרק, ייעוץ פיננסי עשוי לסייע בבחינת התמונה. Liknesh מציעה פגישת ייעוץ חינם לאבחון ראשוני ולמתן תובנות ראשוניות. קבעו פגישת ייעוץ חינם ותכננו את המעבר מתוך תמונה כלכלית ברורה.
היערכות מוקדמת לא מבטיחה שלא יהיו הפתעות, אך היא יכולה לעזור לזהות את השפעתן ולבחור את הצעד הבא בשיקול דעת. התחילו מהמידע שכבר בידיכם ובנו בהדרגה תוכנית שתתמוך במעבר וביציבות המשפחתית.
שאלות נפוצות על תכנון פיננסי לקראת מעבר דירה
איך מתחילים תכנון פיננסי לקראת מעבר דירה?
התחילו בריכוז הנתונים המשפחתיים ובסימון מועד המעבר המשוער. רשמו הכנסות, הוצאות, התחייבויות, חסכונות והחזרים חודשיים, ואז הפרידו בין נתונים ודאיים להערכות שעשויות להשתנות. הוסיפו את המטרות שחשוב לכם לשמור עליהן, כמו המשך חיסכון או עמידה בהתחייבויות קיימות. כך תוכלו לזהות אילו שאלות כדאי לפתור לפני שמתקדמים להחלטות או לתשלומים.
אילו הוצאות כדאי לכלול בתקציב מעבר דירה?
כללו הוצאות הקשורות להובלה, אריזה, התאמות בדירה וחיבורי שירותים. במקביל, בדקו אם המעבר משנה הוצאות שוטפות, למשל הוצאות דיור, תחבורה או משק הבית. רשמו את מועד התשלום לצד כל סעיף, וסמנו אם מדובר בהתחייבות שאושרה או באומדן שעדיין לא אושר. כך התקציב יראה גם מה צפוי לצאת ומתי, ולא רק את הסכום הכולל.
איך מתכננים תקציב כשיש הוצאות כפולות בתקופת המעבר?
רשמו לפי מועד את התשלומים הצפויים עבור הדירה הנוכחית והחדשה, כדי לזהות תקופות שבהן הם חופפים. בדקו אילו הוצאות כבר נקבעו ואילו עדיין אפשר לברר או לשנות. לאחר מכן השוו את התשלומים הצפויים להכנסות ולכסף הזמין באותם מועדים. אם התקציב צפוף, בחנו מראש אילו סעיפים גמישים ואילו מחייבים תשלום במועד מסוים.
האם כדאי לבנות כרית ביטחון לפני מעבר דירה?
כדאי לבדוק אם אפשר להשאיר כסף זמין להוצאות לא צפויות, אך אין סכום קבוע שמתאים לכל משפחה. בחנו את ההכנסות, ההוצאות, החסכונות וההתחייבויות כדי להחליט מה אפשר להשאיר בצד בלי לפגוע בתשלומים אחרים. הבדילו בין הוצאות שניתן לדחות לבין כאלה שמועדן כבר נקבע. עדכנו את התכנון כשמתקבלים אומדנים והצעות בפועל.
איך מעבר דירה עשוי להשפיע על ההחזר החודשי של המשכנתא?
ההשפעה תלויה בשאלה אם המעבר כולל רכישת דירה, שינוי במימון או המשך תשלום של משכנתא קיימת. בדקו את ההחזר החודשי לצד הוצאות הדיור האחרות, ההתחייבויות הקיימות והתקציב הצפוי לאחר המעבר. אם אתם בוחנים משכנתא או שינוי במימון, הסתמכו על הנתונים והתנאים הרלוונטיים למצבכם, ולא על הערכה כללית. כך תוכלו לראות כיצד ההחזר משתלב בתמונה המשפחתית.
מתי כדאי לפנות לייעוץ פיננסי לפני מעבר דירה?
שקלו לפנות לייעוץ כשכמה התחייבויות מצטברות, כשלא ברור כיצד המעבר ישפיע על תזרים המזומנים, או כשנדרשת החלטה הקשורה למשכנתא. ייעוץ יכול לסייע בארגון הנתונים, בבירור המטרות ובבחינת צעדים אפשריים בהתאם למצב המשפחה. הוא אינו מבטיח חיסכון או תוצאה כספית מסוימת, אך עשוי לעזור לזהות מה דורש בדיקה לפני התחייבות.
מה מכינים לפגישת ייעוץ חינם בנושא תכנון פיננסי?
הביאו תמונה עדכנית של ההכנסות, ההוצאות, ההתחייבויות, החסכונות וההחזרים החודשיים, וכן את מועד המעבר המשוער אם הוא ידוע. רשמו אילו חלופות אתם שוקלים ואילו שאלות נותרו פתוחות, למשל איך הוצאה חדשה משתלבת בתקציב. אין צורך שכל הנתונים יהיו סופיים. ב־Liknesh פגישת ייעוץ חינם מיועדת לאבחון ראשוני ולמתן תובנות ראשוניות, כך שאפשר להתחיל לעשות סדר גם כשיש עדיין סימני שאלה.


