
מה אם ההחזר החודשי הנמוך ביותר דווקא יעלה למשפחה יותר לאורך זמן? כשמתכננים שיפוץ, קל להתמקד בסכום הדרוש עכשיו, אבל בחירת מימון מחייבת לבחון גם את העלות הכוללת ואת ההשפעה על תקציב המשפחה. ייעוץ משכנתא לשיפוץ הבית עוזר לחבר בין היקף העבודות, אפשרויות המימון והיכולת לעמוד בהחזרים, לפני שמחליטים.
החשש שהמימון לא יספיק או שההחזר החודשי יכביד בהמשך מובן. גם ההבדלים בין מימון משכנתאי לשיפוץ, הלוואה לכל מטרה ושימוש בהון עצמי לא תמיד ברורים. כדי להשוות ביניהם, כדאי לרכז את עלות השיפוץ, ההתחייבויות הקיימות, ההכנסות וההוצאות, ולבדוק כמה מרווח נשאר בתזרים המזומנים של המשפחה.
במאמר נסקור אילו חלופות כדאי להשוות, אילו נתונים משפיעים על בדיקת אפשרויות המימון, ואיך להעריך את ההחזר ואת העלות הכוללת ולא רק את התשלום הראשון. נראה גם איך להגיע לייעוץ עם תמונה מסודרת של השיפוץ והמצב הפיננסי, כדי להתקדם על בסיס נתונים והחלטות שמתאימות לתוכנית וליכולת המשפחתית.
נקודות מפתח
- לפני שבוחרים מימון, הגדירו את מטרת השיפוץ והפרידו בין עבודות מתוכננות להוצאות שעדיין אינן ידועות.
- רכזו את יתרת המשכנתא, המסלולים, ההחזרים וההתחייבויות הנוספות כדי להבין את התמונה הפיננסית המלאה.
- השוו בין מימון משכנתאי לשיפוץ, מיחזור משכנתא וחלופות אחרות לפי תקופת ההחזר, ההחזר החודשי והעלות הכוללת.
- הכינו תיאור של השיפוץ ונתונים פיננסיים עדכניים לקראת הייעוץ. הם מאפשרים בחינה מסודרת, אך אינם מבטיחים אישור או תנאי מימון מסוימים.
- ייעוץ משכנתא לשיפוץ הבית עוזר לארגן את הבקשה, לבחון את תמהיל המימון ולהשוות חלופות מול הבנקים.
ייעוץ משכנתא לשיפוץ הבית: מתי מימון כזה עשוי להתאים?
שיפוץ יכול להיות מתוכנן לפרטי פרטים, או להתחיל בגלל צורך שלא סובל דיחוי. בשני המקרים, השאלה אינה רק כמה כסף דרוש לעבודות, אלא האם דרך המימון מתאימה לנכס, למשכנתא הקיימת וליכולת הכלכלית של המשפחה. מימון משכנתאי לשיפוץ הוא אפשרות שכדאי לבחון כחלק מהתמונה המלאה, ולא פתרון אחיד שמתאים לכל בעלת ובעל דירה.
משכנתא היא התחייבות פיננסית המגובה בנכס, ותנאיה תלויים בהצעה ובהסכמות מול הגוף המממן. לקריאה כללית על המושג ועל מאפייניו אפשר לעיין בערך משכנתא. כדי להבין אם מימון כזה עשוי להתאים, הגדירו את מטרת השיפוץ ואת היקפו המשוער, ובדקו כיצד התחייבות נוספת עשויה להשפיע על התקציב המשפחתי.
״משכנתא לשיפוץ נבחנת לפי הצורך, תנאי המימון והיכולת לעמוד בהחזרים.״
מה מבקשים לממן כשמתכננים שיפוץ?
התחילו בהפרדה בין עלויות שאפשר לתכנן לבין תוספות שעלולות להתגלות במהלך העבודה. רשמו בנפרד עבודות שהוגדרו מראש, חומרים ופריטים שכבר בחרתם, ורכיבים שעדיין תלויים בבדיקה או בהתקדמות. סמנו אילו סכומים מבוססים על הצעות מחיר או החלטות קיימות, ואילו הם עדיין הערכה.
פירוט תקציבי עוזר לזהות עבודות חיוניות, שדרוגים שאפשר לדחות וסעיפים שעדיין אינם סגורים. הוא גם מסייע להגדיר את הסכום שאתם מבקשים לבחון. אם היקף השיפוץ עשוי להשתנות, הציגו את האפשרויות בנפרד במקום לכלול את כולן בסכום אחד. כך אפשר לדון בצורך הממשי, להכיר באי־הוודאות ולבדוק אם כדאי לבצע את הפרויקט בשלבים.
אילו נתונים משפחתיים משפיעים על ההתאמה?
עלות השיפוץ היא רק חלק מההחלטה. רכזו את ההכנסות, ההוצאות השוטפות, ההלוואות וההתחייבויות האחרות, לצד ההחזר החודשי על המשכנתא הקיימת. הוסיפו את יתרת המשכנתא ואת פירוט המסלולים, כדי להבין אילו תשלומים כבר מחייבים את התקציב ומה צריך להביא לבחינת אפשרויות המימון.
בדקו את ההחזר האפשרי מול תקציב חודשי רגיל, ולא רק מול חודש שבו ההוצאות נמוכות במיוחד. האם יישאר מקום להוצאות משתנות ולחיסכון? האם ההחזר יהיה אפשרי גם אם ההכנסה תרד או הוצאה אחרת תגדל? שאלות כאלה עוזרות להבחין בין סכום שאפשר לבקש לבין סכום שהמשפחה יכולה לשאת לאורך זמן.
אין מסלול או שיעור מימון יחיד שמתאים לכל משפחה. ההתאמה תלויה בנתוני הנכס, במצב המשכנתא, בהכנסות ובהתחייבויות, ולכן נדרשת בחינה פרטנית. ייעוץ משכנתא לשיפוץ הבית מחבר בין תוכנית העבודות למציאות הכלכלית וממקד את הבדיקה בשאלות הנכונות. המטרה היא לא רק לממן את השיפוץ, אלא להבין מראש את השלכות המימון על התקציב גם לאחר שהעבודות יסתיימו.
איך נבחנת משכנתא לשיפוץ הבית מול המשכנתא הקיימת?
אחרי שמגדירים את צורכי השיפוץ, בודקים כיצד הם משתלבים עם ההתחייבויות הקיימות. אל תסתפקו בסכום שנותר לתשלום או בהחזר שמופיע בחשבון. אספו את פרטי המשכנתא העדכניים והשוו אותם להלוואות נוספות, להכנסות ולהוצאות. תמונה מסודרת תעזור למקד את הבדיקה, אך אינה קובעת מראש אם בקשת מימון תאושר.
״השוואת אפשרויות מימון לשיפוץ מתחילה בבחינת המשכנתא הקיימת והתקציב.״
אילו אפשרויות כדאי להעמיד להשוואה?
אפשר לבחון מימון משכנתאי לשיפוץ, מיחזור משכנתא או מקור מימון שאינו משכנתאי. אלו חלופות שונות: מימון נוסף עשוי להשתלב לצד ההלוואה הקיימת, ואילו מיחזור משכנתא פירושו פירעון ההלוואה הקיימת והחלפתה בהלוואה חדשה בתנאים שונים. הבחירה תלויה בפרטי ההצעות ובמצב המשפחתי, ולא רק בשם המסלול.
כדי להשוות באופן הוגן, רשמו לכל הצעה את הסכום, תקופת ההחזר, הריבית, ההחזר החודשי והעלות הכוללת. בדקו גם כיצד ההצעה משתלבת עם המשכנתא הנוכחית: האם מדובר בהתחייבות נוספת או בשינוי של ההלוואה הקיימת? השוו את התנאים שנמסרו בפועל, ולא חישוב כללי שמניח שהריבית וההחזר יישארו ללא שינוי.
איך בודקים את ההשפעה על ההחזר החודשי?
רכזו את יתרת המשכנתא, פירוט המסלולים ותנאיהם, ההחזרים החודשיים והלוואות נוספות. הוסיפו תמונת הכנסות והוצאות כדי לבדוק מה נשאר למשפחה לאחר התשלומים. אם צפוי שינוי בתקציב, כמו הוצאה משפחתית חדשה, כללו אותו בתרחישים שאתם בוחנים.
- הגדלת מימון: בדקו כיצד החזר נוסף עשוי להשפיע על התקציב לצד התשלום הקיים.
- שינוי ההלוואה: השוו את תנאי המיחזור לתנאים הנוכחיים, כולל העלות הכוללת ולא רק גובה ההחזר.
- חלופה אחרת: בחנו את תקופת ההחזר והעלות הכוללת מול הצעה ממשית, ואת השפעתה על ההתחייבויות הקיימות.
מיחזור משכנתא אינו בהכרח זול יותר או מתאים יותר. בדקו מה משתנה בהלוואה, מה העלות הכוללת של החלופה, והאם הפחתה בהחזר החודשי כרוכה בתקופת החזר ארוכה יותר. כשבודקים שינוי של ההלוואה הקיימת, מדריך מיחזור המשכנתא יכול לסייע במיקוד ההשוואה בין תנאי ההלוואה הנוכחית לחלופה. השתמשו בתנאים שהוצעו בפועל: חישוב הוא כלי להשוואה, לא הבטחה לתנאי מימון עתידיים.
בייעוץ משכנתא לשיפוץ הבית אפשר לארגן את הנתונים, להעמיד את החלופות זו מול זו ולבדוק מה מתאים לתקציב. ייעוץ וליווי משכנתאות של Liknesh כולל בחינת תמהיל המימון וליווי מול הבנקים.
משכנתא לשיפוץ או חלופת מימון אחרת: מה משווים לפני שמחליטים?
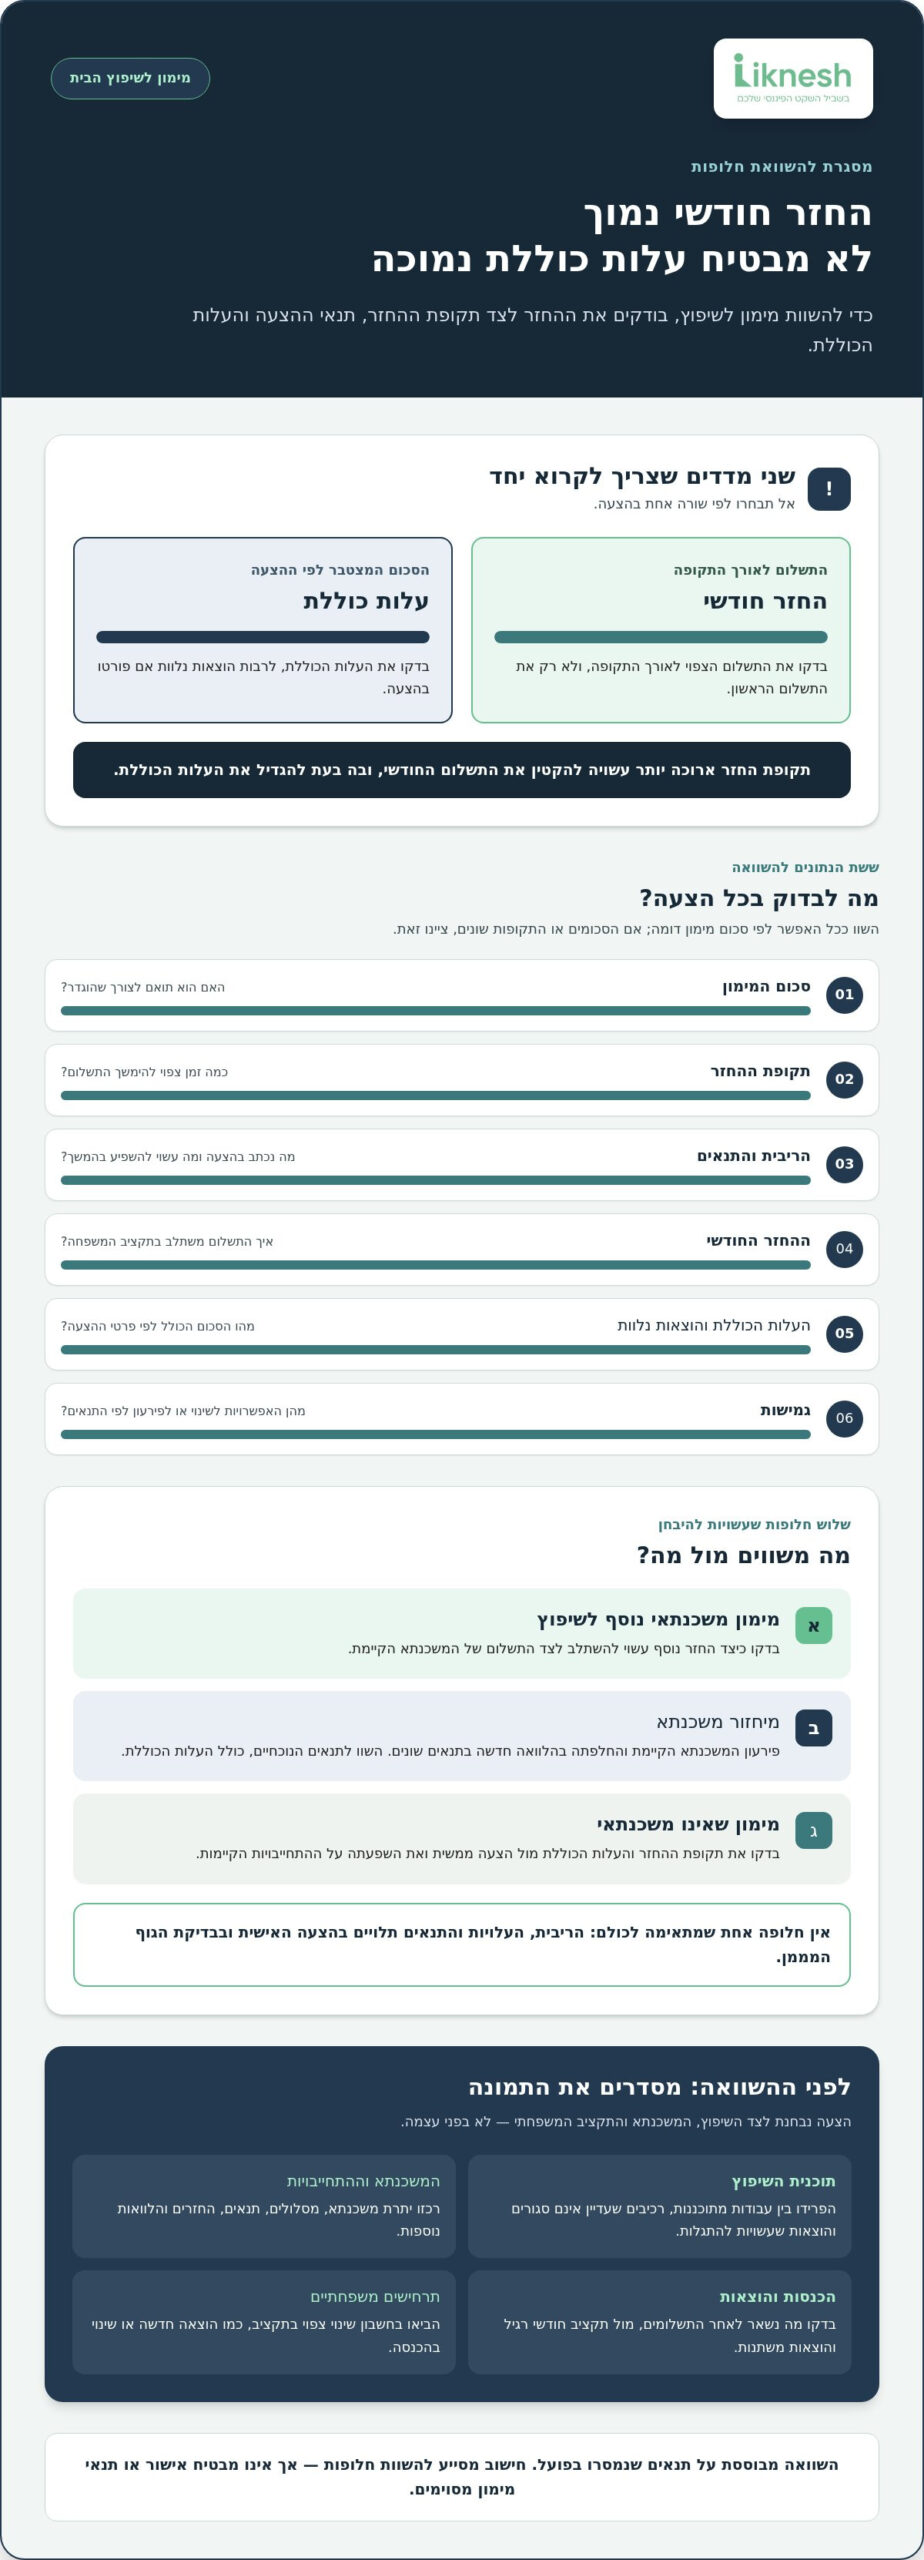
הצעה עם החזר חודשי נמוך עשויה להיראות נוחה, אבל היא לא בהכרח הזולה ביותר לאורך זמן. תקופת החזר ארוכה יותר יכולה להקטין את התשלום החודשי, ובה בעת להגדיל את העלות הכוללת. לכן אל תבחרו לפי שורה אחת בהצעה. השוו בין חלופות על בסיס סכומים דומים, תנאים מלאים והשפעה על תקציב המשפחה.
שלוש אפשרויות שעשויות להיבחן הן מימון משכנתאי נוסף לשיפוץ, מיחזור משכנתא, כלומר החלפת ההלוואה הקיימת בהלוואה חדשה, או מימון שאינו משכנתאי. הריבית, העלויות והתנאים תלויים בהצעה האישית ובבדיקת הגוף המממן. לכן אי אפשר לקבוע מראש שחלופה אחת עדיפה לכל משפחה.
אילו שורות לכלול בהשוואת מימון לשיפוץ?
הכינו טבלת השוואה פשוטה ובקשו לבחון את החלופות ככל האפשר לפי אותו סכום מימון. אם הסכומים או התקופות שונים, ציינו זאת כדי לא ליצור השוואה מטעה. לכל הצעה רשמו את הפרטים הבאים:
- סכום המימון: כמה כסף נכלל בהצעה, והאם הוא תואם לצורך שהגדרתם.
- תקופת ההחזר: כמה זמן צפוי להימשך התשלום.
- הריבית והתנאים: מה מצוין בהצעה, ואילו תנאים עשויים להשפיע על התשלום בהמשך.
- ההחזר החודשי: בדקו את התשלום הצפוי לאורך התקופה, ולא רק את התשלום הראשון.
- העלות הכוללת והוצאות נלוות: בחנו את הסכום הכולל לפי פרטי ההצעה, לרבות הוצאות שנכללו בתהליך אם פורטו.
- גמישות: השוו אפשרויות לשינוי או לפירעון בהתאם לתנאי ההצעה.
השוואה כזו מחדדת את ההבדל בין הצעה שנוחה מדי חודש לבין הצעה שעשויה להתאים יותר לעלות הכוללת וליכולת ההחזר. התבססו על מסמכים ותנאים שנמסרו בפועל, ולא על ריבית כללית או חישוב שמניח שתנאי ההלוואה לא ישתנו.
מתי כדאי לעצור ולבחון מחדש את היקף השיפוץ?
בדקו אם הסכום המבוקש משאיר מרווח להוצאות שוטפות ולשינויים צפויים בתקציב. אם ההחזר המתוכנן משאיר מעט מדי מקום להתנהלות משפחתית רגילה, בחנו אם אפשר לתעדף עבודות, לפצל את הפרויקט או להגדיר מחדש את הסכום הדרוש. לא כל עבודה אפשר לדחות, ולכן כדאי להבחין בין צורך חיוני לבין שדרוג שאפשר לשקול בשלב מאוחר יותר.
שינוי בהיקף העבודות עשוי לשנות גם את צורכי המימון ואת ההצעות שכדאי להשוות. תעדו מה נוסף, הוסר או הוגדר מחדש, כדי שהבדיקה תתבסס על אותה תוכנית מעודכנת. כחלק מבחינת התנאים, אפשר להיעזר במדריך למשא ומתן מול הבנק, שעוסק בהשוואת הצעות ובבחינת תנאים.
ייעוץ משכנתא לשיפוץ הבית עוזר לארגן את הנתונים, להבין את ההבדלים בין החלופות ולבחון את ההחזר לצד התקציב המשפחתי. החלטה טובה נשענת על תנאים ממשיים ועל תמונה מלאה, לא רק על תשלום ראשון שנראה נוח.
איך להתכונן לייעוץ משכנתא לשיפוץ הבית?
פגישה יעילה מתחילה בהכנה. כשפרטי השיפוץ והמצב הפיננסי מסודרים, קל יותר להתמקד בשאלות החשובות: מהו סכום המימון הדרוש, אילו חלופות כדאי לבדוק, ואיך כל אפשרות תשפיע על התקציב המשפחתי? לא צריך להגיע עם כל התשובות. כדאי להגיע עם תמונה ברורה ככל האפשר ולסמן מה עדיין דורש בירור.
״הכנה לייעוץ משכנתא לשיפוץ מתחילה בריכוז נתוני השיפוץ וההתחייבויות.״
אפשר להתקדם בארבעה צעדים: מגדירים את העבודות המתוכננות ואת מה שעדיין אינו סגור, מארגנים נתונים פיננסיים עדכניים, בוחנים אפשרויות מימון על בסיס המידע, ואז מחליטים כיצד להתקדם. הסדר הזה מצמצם את הסיכון להחלטה מהירה המבוססת על סכום חלקי או על החזר שנראה נוח בלי להבין את ההשלכות.
אילו נתונים ומסמכים כדאי לרכז?
רכזו מידע עדכני על הכנסות המשפחה, הוצאות שוטפות והתחייבויות, לצד פרטי המשכנתא הקיימת: יתרה, מסלולים והחזרים. המטרה היא לאפשר אבחון מסודר ולזהות פערים במידע. אם נתון אינו נגיש או אינו ברור, סמנו זאת במקום להשלים אותו מהזיכרון.
לגבי השיפוץ, הכינו תיאור קצר של העבודות, סדרי העדיפויות והתקציב לפי המידע שבידיכם. הפרידו בין סעיפים מבוססים, כמו הצעת מחיר שכבר קיבלתם, לבין הערכות או עבודות שטרם הוגדרו. ציינו מה עשוי להשתנות, כדי שהדיון יתייחס לתוכנית העדכנית ולאומדן הראשוני בהתאם למידת הוודאות שלו.
אילו שאלות לשאול לפני שמתקדמים?
אל תסתפקו בשאלה ״מה יהיה ההחזר?״. בררו כיצד נבחנו החלופות, לפי אילו נתונים חושבה כל הצעה ומה נכלל בבדיקת העלות הכוללת. שאלו גם כיצד תקופת ההחזר והתנאים משפיעים על התשלום לאורך זמן, ומה עשוי להשתנות אם היקף השיפוץ או נתוני המשפחה יתעדכנו.
- על ההחזר: מה צפוי להיות ההחזר החודשי לפי ההצעה, ואיך הוא משתלב בהוצאות ובהתחייבויות הקיימות?
- על העלות: אילו רכיבים נכללים בעלות הכוללת, ואילו הוצאות נוספות מופיעות בתנאים שנמסרו?
- על התקציב: איך כל חלופה משפיעה על תכנון המשפחה, ומה כדאי לבדוק אם ההכנסות או ההוצאות משתנות?
- על הליווי: מהם שלבי השירות, מה נכלל בו ומה שכר הטרחה לפני שמחליטים להתקדם?
הנתונים והמסמכים מסייעים לבחון את המצב ולארגן את הבקשה, אך אינם מבטיחים אישור או תנאי מימון מסוימים. בייעוץ משכנתא לשיפוץ הבית חשוב לקבל הסבר ברור על האפשרויות ועל השיקולים, כדי לקבל החלטה מתוך הבנה ולא מתוך לחץ.
כשתרצו לבחון יחד את נתוני השיפוץ והמשכנתא, תאמו פגישת ייעוץ חינם לקבלת אבחון ראשוני ותובנות לגבי הצעדים הבאים.
איך Liknesh מלווה החלטה על משכנתא לשיפוץ הבית?
כשמתכננים שיפוץ לצד משכנתא קיימת, צריך לחבר בין צורכי המימון לתמונה הכלכלית של המשפחה. ב־Liknesh תהליך הייעוץ והליווי כולל בחינת תמהיל המשכנתא, השוואת אפשרויות וניהול משא ומתן מול הבנקים. כך תוכלו להבין את השיקולים ואת התנאים שהוצעו, ולבחור כיצד להתקדם.
Liknesh פועלת מאז 2009, ולצוות מעל 10 שנות ניסיון בליווי משפחות. הליווי מתייחס לצורכי השיפוץ ולהתנהלות הפיננסית המשפחתית, ולא רק לסכום המבוקש. כל בדיקה מתבססת על נתוני המקרה ועל הצעות המימון בפועל.
מה כולל ליווי משכנתאות בהקשר של שיפוץ?
הליווי מתחיל בבחינת המשכנתא הקיימת, הצרכים הכלכליים ותוכנית השיפוץ. בהתאם לנתונים, נבחן אם כדאי לבדוק שינוי בתמהיל או להשוות לחלופות מימון אחרות. בהמשך, ניהול המשא ומתן מול הבנקים מאפשר לבחון את התנאים שהוצעו ולארגן את הבקשה עד לחתימה על חוזה ההלוואה.
הליווי עוזר להבין מה עומד מאחורי כל אפשרות, אילו נתונים משפיעים עליה ומה כדאי לברר לפני שמתקדמים. ההחלטה ותנאי המימון תלויים בבדיקת המקרה ובהצעות בפועל, ולכן אין לראות בתהליך הבטחה לאישור או לתנאים מסוימים.
איך הופכים את הפגישה הראשונה לצעד מעשי?
הגיעו עם תיאור השיפוץ, התקציב והמידע על המשכנתא וההתחייבויות הקיימות. הכינו שאלות ממוקדות על החלופות, ההחזר החודשי, העלות הכוללת והמשך התהליך. בפגישת ייעוץ חינם אפשר להתחיל למקד את הבדיקה, לזהות נתונים שדורשים השלמה ולצאת עם כיווני חשיבה להמשך, בלי להתחייב מראש למסלול מסוים.
כשהנתונים על השיפוץ והמשכנתא מסודרים, קל יותר להפוך את הדיון להחלטה מעשית. קבעו פגישת ייעוץ חינם עם Liknesh ובחנו את האפשרויות הרלוונטיות למצב המשפחתי שלכם.
הפכו את תוכנית השיפוץ להחלטה שקולה
שיפוץ הבית הוא לא רק בחירה של עבודות וחומרים. זו גם החלטה על השימוש במשאבי המשפחה בתקופה הקרובה ועל מה חשוב לשמור בתקציב. לפני שמתחייבים, שאלו: האם התוכנית מתאימה גם לחיים שאחרי השיפוץ? האם יישאר מרווח להוצאות בלתי צפויות ולתוכניות משפחתיות נוספות?
ייעוץ משכנתא לשיפוץ הבית יכול להפוך סימני שאלה לשיחה מסודרת על סדרי עדיפויות, חלופות והשלכות אפשריות. אין צורך להגיע עם החלטה סופית. התחילו מהנתונים שכבר יש בידיכם, סמנו מה עדיין אינו ודאי ובחנו את הצעדים הבאים בלי להניח מראש מה תהיה התוצאה. החלטה פיננסית טובה היא החלטה שאתם מבינים ויכולים לחיות איתה גם בהמשך.
כדי לבחון את אפשרויות המימון לשיפוץ לצד התקציב המשפחתי, קבעו פגישת ייעוץ חינם ובחנו את אפשרויות המימון לשיפוץ. התחילו בשיחה ממוקדת והתקדמו בקצב שמאפשר לקבל החלטה שקולה.
שאלות נפוצות על מימון שיפוץ הבית
האם אפשר לקבל משכנתא לשיפוץ כשכבר יש משכנתא על הבית?
כן, אפשר לבדוק אפשרות למימון נוסף גם כשיש משכנתא קיימת, אך אין בכך הבטחה שהבקשה תאושר. הבדיקה מתייחסת, בין היתר, ליתרת ההלוואה ולתנאיה, לנכס, להכנסות המשפחה ולהתחייבויותיה. כללו בחישוב גם הלוואות אחרות ובחנו את היכולת לעמוד בכלל התשלומים. ייעוץ משכנתא לשיפוץ הבית יכול לסייע במיפוי האפשרויות בהתאם לנתונים שלכם.
איך מחשבים כמה כסף צריך לממן עבור שיפוץ הבית?
פרטו את העבודות והפרידו בין סעיפים שיש עבורם הצעת מחיר או החלטה ברורה לבין סעיפים המבוססים עדיין על הערכה. סכמו את העלויות הידועות וסמנו מה עשוי להשתנות. לאחר מכן בדקו אילו עבודות חיוניות ומה אפשר לתכנן בשלב אחר, והשוו את צורכי המימון למשאבים הזמינים לכם, לרבות הון עצמי. כך תוכלו להגדיר סכום מבוקש בלי להתייחס לאומדן ראשוני כאילו הוא סופי.
האם משכנתא לשיפוץ עדיפה על הלוואה רגילה?
לא בהכרח. מימון משכנתאי והלוואה שאינה משכנתאית עשויים להיות שונים בתקופת ההחזר, בריבית, בתשלומים הנלווים ובעלות הכוללת. תשלום חודשי נמוך יותר אינו בהכרח מעיד שההלוואה זולה יותר לאורך כל התקופה. השוו הצעות בסכומים דומים ובדקו את התנאים שנמסרו בפועל. הבחירה צריכה להתחשב גם בהתחייבויות הקיימות ובמרווח שנותר בתקציב, ולא רק בשם המימון או בתשלום הראשון.
כמה עולה ייעוץ משכנתא לשיפוץ הבית?
פגישת ייעוץ חינם אינה כרוכה בתשלום. אם בוחרים להמשיך לייעוץ או לליווי, שכר הטרחה תלוי בהיקף השירות הנדרש, ואין מחיר אחיד שאפשר לקבוע בלי להכיר את הצורך. לפני שמחליטים, בקשו פירוט של השירות, שלבי הליווי ושכר הטרחה, והבינו מה כלול בו. כך תוכלו להשוות את העלות לתקציב ולבחור היקף ליווי שמתאים לכם.
האם מיחזור משכנתא יכול לממן שיפוץ?
ייתכן שמיחזור משכנתא יהיה אחת האפשרויות לבדיקה, אך הוא אינו מבטיח שייווצר סכום פנוי לשיפוץ או שהתנאים החדשים יהיו עדיפים. השוו את התנאים הקיימים לחלופה ובדקו כיצד שינוי במסלולים, בתקופה ובהחזר עשוי להשפיע על העלות הכוללת. הביאו בחשבון גם עלויות ותנאים נלווים שמופיעים בהצעה. בחינת הנתונים תעזור להעריך אם האפשרות מתאימה למקרה שלכם.
אילו מסמכים כדאי להכין לפגישת ייעוץ משכנתא לשיפוץ?
אספו מידע עדכני על הכנסות והוצאות, התחייבויות, יתרת המשכנתא ותנאיה. צרפו תיאור של השיפוץ, תקציב ראשוני והצעות מחיר שכבר קיבלתם, אם יש כאלה. הכינו גם רשימה של נתונים שעדיין אינם סופיים, כדי להבחין בינם לבין מידע מבוסס. החומר יכול למקד את השיחה ולעזור לזהות פרטים חסרים, והמסמכים הנדרשים עשויים להשתנות לפי נסיבות המשפחה.
האם אפשר לקבל תנאי מימון לפני שמתחילים בשיפוץ?
אפשר להתחיל לברר אפשרויות מימון לפני תחילת העבודות, ולעיתים לקבל הצעות ראשוניות על סמך הנתונים שנמסרו. עם זאת, הצעה ראשונית אינה בהכרח אישור סופי או התחייבות לתנאים מסוימים. לפני התחייבות להוצאה או לתחילת עבודה, בררו מה מעמד ההצעה, אילו פרטים עדיין נדרשים ומה עשוי להשפיע על התנאים. כך תוכלו לתכנן בזהירות ולהימנע מהסתמכות על סכום שטרם אושר.


