
האם אי פעם עצרתם לחשוב למה רוב האנשים שחולמים על חופש כלכלי נשארים עם החלום בלבד, בזמן שמעטים מצליחים להפוך נכס למכונה שמייצרת כסף? בשוק הנדל"ן של 2026, נטילת משכנתא לדירה להשקעה היא כבר לא רק פעולה בנקאית טכנית, אלא מהלך אסטרטגי מורכב שדורש דיוק כירורגי. אנחנו מבינים את החשש שלכם מהסיכון הכלכלי, במיוחד כשבנק ישראל מהדק את החגורה עם תקנות PTI חדשות ונוקשות שנכנסו לתוקף באוקטובר ומחייבות חישוב מאוחד של כלל ההלוואות על הנכס. הבלבול מול דרישת הון עצמי של 50% ומס רכישה שמתחיל ב-8% הוא טבעי לחלוטין, אך הוא לא חייב לעצור אתכם.
במדריך הזה נחשוף בפניכם איך למנף את הכסף שלכם בצורה חכמה, לעמוד בכללי הרגולציה המשתנים ולבנות תוכנית מימון שתהפוך נכס נדל"ני למנוע צמיחה משפחתי אמיתי. נלמד איך לבנות תמהיל משכנתא שמשאיר תזרים מזומנים חיובי בכיס שלכם, נבין את אסטרטגיית המינוף האופטימלית בעידן שבו הריבית הממוצעת במסלולים הלא צמודים עומדת על 4.74%, ונעניק לכם את הכלים להגיע לשקט נפשי כלכלי. הגיע הזמן להפסיק לחשוש מהבנקים ולהתחיל לגרום להם לעבוד עבור האינטרסים שלכם.
נקודות מפתח
- הבנת כללי הרגולציה המעודכנים ל-2026, כולל מגבלת המימון של 50% ושיטת חישוב ה-PTI החדשה, היא הצעד הראשון לבניית תוכנית מימון בטוחה.
- גלו טכניקות מתקדמות למינוף נכסים קיימים ושימוש בקרנות השתלמות כדי לגייס הון עצמי עבור משכנתא לדירה להשקעה גם ללא מזומן נזיל.
- תלמדו איך לבצע תחשיב תשואה ריאלי שמשקלל מסים והוצאות תחזוקה, במטרה ליצור השקעה שמממנת את עצמה ומשאירה תזרים חיובי.
- זיהוי והימנעות מטעויות נפוצות, כמו התמקדות בריביות בלבד במקום בתמהיל מותאם אישית, יחסכו לכם עשרות אלפי שקלים לאורך השנים.
- תכנון פיננסי הוליסטי המשלב בין המשכנתא לכלכלת המשפחה הוא המפתח להפיכת הנכס למנוע צמיחה שמעניק שקט נפשי וביטחון עתידי.
כללי המשחק החדשים: מה זה משכנתא לדירה להשקעה ב-2026?
בשנת 2026, עולם הנדל"ן הישראלי דורש מאיתנו הרבה יותר מאשר רק רצון להשקיע. לפי הגדרות הרגולציה, כל נכס שאינו הדירה היחידה שלכם נחשב לדירה להשקעה. המשמעות היא שהבנקים ורשויות המס מסתכלים עליכם דרך משקפיים אחרים לגמרי. בעוד שברכישת דירה ראשונה המדינה מנסה להקל, כאן היא מציבה חסמים ברורים ומגבלות משמעותיות. הבנת המושג מהי משכנתה (ויקיפדיה) בהקשר המשפטי והפיננסי שלה היא קריטית, אך היא רק קצה הקרחון בעולם ההשקעות המודרני.
לפני שרצים לבנק, אתם חייבים לעצור ולשאול: האם הבית הכלכלי שלנו יציב מספיק למהלך כזה? הצעד הראשון והחשוב ביותר הוא לבצע אבחון כלכלי למשפחה. ללא הבנה מעמיקה של תזרים המזומנים והיכולות האמיתיות שלכם, משכנתא לדירה להשקעה עלולה להפוך מנכס מבטיח לנטל כבד. אנחנו בליקנש רואים בזה שליחות: לעזור לכם לראות את התמונה המלאה ולהגן על האינטרסים שלכם מול המערכת הבנקאית, עוד לפני שחתמתם על הנייר הראשון.
מגבלות המימון והון עצמי נדרש
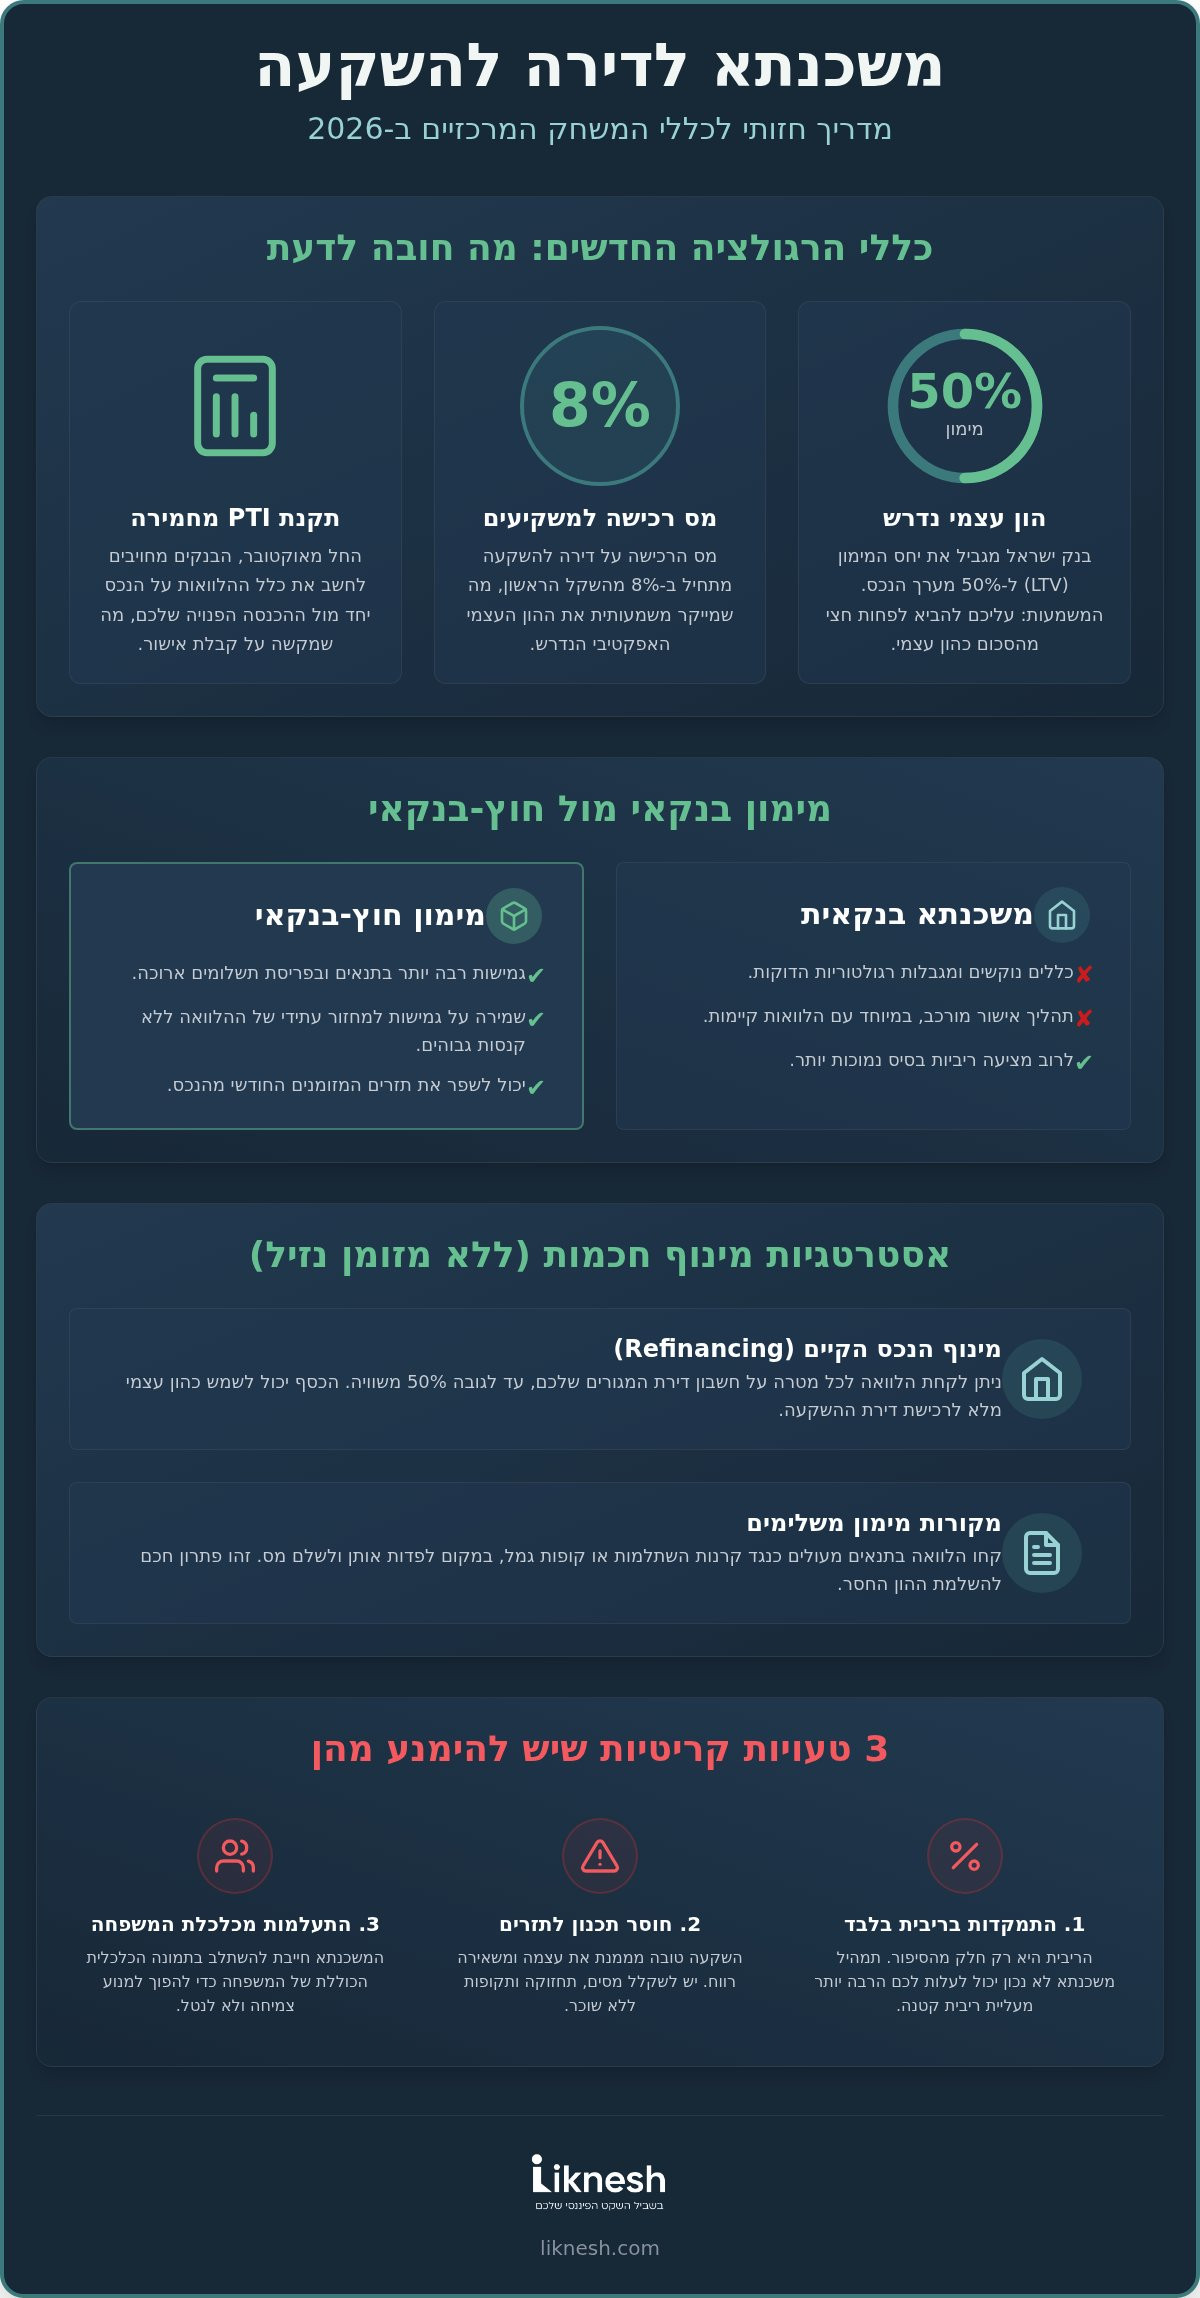
בנק ישראל קבע כללים נוקשים מאוד למשקיעים. יחס המימון (LTV) המקסימלי לדירה להשקעה מוגבל ל-50% מערך הנכס בלבד. זה אומר שאתם צריכים להביא חצי מהסכום מהבית, במזומן או בדרכי מינוף אחרות. אבל זה לא הכל. מס הרכישה המעודכן ל-2026 עומד על 8% מהשקל הראשון עבור נכסים בשווי של עד 6,055,070 ש"ח. המשמעות היא שההון העצמי האפקטיבי שאתם צריכים לגייס גבוה משמעותית ממה שנדמה בתחילה.
בנוסף, החל מה-1 באוקטובר 2026, נכנסה לתוקף תקנת ה-PTI (יחס החזר מהכנסה) החדשה והמחמירה. מעכשיו, הבנקים מחויבים לסכום את כל ההלוואות הקיימות על הנכס כחבילה אחת מול ההכנסות הפנויות שלכם. שינוי זה מקשה מאוד על קבלת אישור למי שכבר נושא משכנתא על דירת המגורים שלו. הבנק כבר לא מסתכל רק על דמי השכירות הצפויים, אלא בוחן בזכוכית מגדלת את העמידות הכלכלית שלכם בתרחישי קיצון של עליית ריבית או תקופות ללא שוכר.
ההבדלים בין משכנתא בנקאית לחוץ-בנקאית
כאשר הבנק המסורתי אומר "לא", זה ממש לא סוף הסיפור עבור המשקיע הנחוש. גופי מימון חוץ-בנקאיים, כמו חברות ביטוח וגופי אשראי מוסדיים, מציעים לעיתים גמישות רבה יותר מהבנקים הגדולים. הם עשויים לאפשר פריסת תשלומים ארוכה יותר, מה שיכול לשפר משמעותית את תזרים המזומנים החודשי שלכם מהנכס ולהפוך את ההשקעה לכדאית יותר ברמה השוטפת.
היתרון המרכזי בעבודה עם גופים אלו הוא היכולת לשמור על גמישות למחזור עתידי של ההלוואה. בעולם של משכנתא לדירה להשקעה, המטרה העליונה היא לייצר רווח. אם הריביות בשוק ירדו בעתיד, אתם רוצים להיות בעמדה שמאפשרת לכם לשפר תנאים במהירות וללא קנסות יציאה דרקוניים. חשוב לזכור כי משכנתא היא כלי עבודה אסטרטגי, ולא התחייבות שחייבת לחנוק אתכם למשך שלושה עשורים.
אסטרטגיות מינוף: איך לרכוש דירה להשקעה ללא הון עצמי נזיל?
האם אתם מרגישים שדלת הכניסה לעולם הנדל"ן נעולה בפניכם בגלל שאין לכם מיליון שקלים פנויים בעובר ושב? אתם לא לבד. רוב המשקיעים המתחילים רואים את דרישת ההון העצמי של 50% ונסוגים לאחור. אבל האמת היא שמשקיעים חכמים לא תמיד משתמשים בכסף הנזיל שלהם. הם משתמשים בכוח המינוף. נטילת משכנתא לדירה להשקעה היא לא רק הלוואה מהבנק, אלא מהלך אסטרטגי שמאפשר לכם לגרום לנכסים קיימים לעבוד עבורכם ולייצר הון חדש "יש מאין".
כדי שהמהלך הזה יצליח, אתם צריכים להבין לעומק את חוקי מיסוי מקרקעין המשפיעים על העלויות הנלוות. מס הרכישה הגבוה ב-2026 מחייב אותנו להיות מדויקים מאוד בתכנון המקורות הכספיים. ללא תכנון השקעות נדל"ן ארוך טווח, המינוף עלול להפוך למשקולת במקום למנוע צמיחה. אנחנו כאן כדי לעזור לכם לנווט בתוך המערכת הזו בביטחון.
מינוף הנכס הקיים
הכלי העוצמתי ביותר שעומד לרשותכם הוא הבית שבו אתם גרים כרגע. אם ערך הדירה שלכם עלה במהלך השנים והמשכנתא הצטמצמה, יש לכם "זהב" מתחת לרגליים. בנק ישראל מאפשר לכם לקחת משכנתא לכל מטרה על הנכס הקיים עד לגובה של 50% משוויו. הכסף הזה יכול לשמש כהון עצמי מלא לרכישת הדירה השנייה. לדוגמה, אם הבית שלכם שווה 2.5 מיליון ש"ח והמשכנתא עליו היא רק חצי מיליון, אתם יכולים למשוך סכום משמעותי שיכסה את ההון הנדרש לנכס החדש.
במקרים מסוימים, ניתן לבנות "הלוואת גישור" שבה אתם משלמים רק את הריבית עד למציאת השוכר הראשון. זהו פתרון מצוין לשמירה על תזרים מזומנים חיובי בתחילת הדרך. עם זאת, חשוב לזכור את הסיכונים. מינוף כפול דורש משמעת עצמית גבוהה. אם שוק השכירות קופא או שהריבית מזנקת, אתם חייבים לוודא שיש לכם כרית ביטחון כלכלית שתמנע קריסה של המגדל שבניתם.
מקורות מימון משלימים
מעבר לנדל"ן, הנכסים הפיננסיים שלכם הם מקור מצוין להשלמת הון. במקום לפתוח קרן השתלמות או קופת גמל ולשלם מסים מיותרים או לאבד את פוטנציאל הרווח העתידי, תוכלו לקחת הלוואה כנגד הקרן. לרוב, התנאים של הלוואות אלו טובים משמעותית מהלוואות צרכניות רגילות. שילוב של הון עצמי נמוך, הלוואה כנגד קרן השתלמות ומינוף הנכס הקיים יוצר תמהיל מימון חכם שמאפשר לכם להגיע לנכס בלי לגעת בחסכונות החירום של המשפחה.
דרך נוספת להקטנת המינוף האישי היא יצירת שותפויות בהשקעה. לעיתים עדיף להחזיק ב-50% מנכס מצוין עם שותף מאשר ב-100% מנכס בינוני עם מינוף מסוכן מדי. לפני שאתם צוללים למספרים, כדאי להיעזר במומחים בתחום של ייעוץ וליווי משכנתאות כדי לוודא שכושר ההחזר שלכם עומד בתקנות ה-PTI החדשות שנכנסו לתוקף באוקטובר 2026. המטרה שלנו היא שתשנו בשקט בלילה, בזמן שהנכס שלכם עובד קשה.
זכרו: המפתח הוא איחוד הלוואות חכם. אם יש לכם מספר הלוואות קטנות ויקרות, כדאי לאחד אותן לתוך המשכנתא. המהלך הזה משפר את תזרים המזומנים החודשי ומגדיל את הסיכוי שלכם לקבל אישור מהבנק עבור משכנתא לדירה להשקעה בתנאים אופטימליים.
המתמטיקה של ההשקעה: תשואה מול עלות המשכנתא
האם המספרים באמת מסתדרים לכם בסוף החודש? בעולם הנדל"ן, אופטימיות היא תכונה נהדרם, אך היא אינה תחליף לאקסל מדויק. כשאתם בוחנים משכנתא לדירה להשקעה, אתם חייבים להפריד בין "תשואה ברוטו" לבין המציאות בשטח. תשואה ברוטו היא בסך הכל שכר הדירה השנתי חלקי מחיר הנכס. זה נתון שיווקי נחמד, אך הוא רחוק מלספר את הסיפור המלא של הכיס שלכם. התשואה האמיתית, התשואה נטו, היא מה שנשאר לכם אחרי ששילמתם מסים, דמי ועד בית, תיקונים בלתי צפויים ותקופות שבהן הנכס עומד ריק ללא שוכר.
כדי לבנות השקעה שמממנת את עצמה, ההחזר החודשי של המשכנתא חייב להיות נמוך משמעותית מדמי השכירות. ב-2026, כשהריבית הממוצעת במסלולים הלא צמודים עומדת על 4.74% (נכון ליולי 2026), המרווח הזה מצטמצם. שימוש מושכל בכלים כמו מחשבון משכנתא ייעוץ יאפשר לכם להזין נתונים ריאליים ולראות האם התזרים נשאר חיובי גם תחת תרחישים של עליית ריבית עתידית. בחירת מסלולי ריבית קבועה מעניקה לכם יציבות, בעוד מסלולים משתנים עשויים להוזיל את העלות כרגע אך חושפים אתכם לתנודות השוק. האיזון ביניהם הוא המפתח לביטחון הכלכלי שלכם.
ניהול תזרים מזומנים בנכס מניב
תזרים מזומנים חיובי הוא הדלק של כל משקיע נדל"ן. אם ההחזר החודשי גבוה מדמי השכירות, אתם לא משקיעים, אתם מסבסדים את המגורים של השוכר שלכם. מצב כזה עלול להכניס את המשפחה ללחץ כלכלי מיותר. עליכם לקחת בחשבון את השפעת המדד. במסלולים צמודים, הקרן וההחזר החודשי עולים יחד עם האינפלציה. האם תוכלו להעלות את שכר הדירה באותו קצב? לא תמיד. לכן, אנחנו בליקנש ממליצים לבנות כרית ביטחון שתכסה לפחות שלושה חודשי החזר משכנתא למקרים של "חודשים ריקים" בין שוכרים.
מיסוי והוצאות נלוות ב-2026
המיסוי הוא השותף השקט שלכם בכל עסקה, והוא תמיד לוקח את החלק שלו. מס הרכישה לדירה שנייה נותר גבוה ועומד על 8% עד לשווי נכס של כ-6.05 מיליון ש"ח. מדובר בהוצאה משמעותית שחייבת להיכנס לחישוב ההון העצמי הראשוני. מצד שני, ישנן נקודות אור בתכנון המס. במקרים רבים, הריבית שאתם משלמים על משכנתא לדירה להשקעה יכולה להיחשב כהוצאה מוכרת שתפחית את חבות המס שלכם על הכנסות משכר דירה.
תכנון חכם כולל גם מבט קדימה אל עבר יום המכירה. מס השבח עשוי לנגוס ברווחים שצברתם לאורך השנים אם לא תערכו לכך מראש. שילוב של ייעוץ משכנתאות מקצועי יחד עם הבנה במיסוי מקרקעין יבטיח שהרווח שנראה מצוין על הנייר, באמת יגיע לחשבון הבנק שלכם בסופו של דבר. המטרה שלנו היא להפוך את המורכבות הזו למפת דרכים ברורה שתוביל אתכם לחופש כלכלי אמיתי.
טעויות קריטיות במשכנתא להשקעה (ואיך להימנע מהן)
כשמדובר במהלך משמעותי כמו משכנתא לדירה להשקעה, טעות קטנה היום יכולה להפוך לכדור שלג של מאות אלפי שקלים בעוד עשור. רוב המשקיעים נופלים למלכודות שנראות מפתות ברגע החתימה, אך מתגלות כמשקולת כלכלית בהמשך הדרך. אנחנו בליקנש רואים בזה שליחות: למנוע מכם לחזור על טעויות של אחרים ולעזור לכם לבנות מסלול בטוח אל עבר החופש הכלכלי שלכם.
הטעות הנפוצה ביותר היא "מלכודת הריבית". משקיעים רבים מתמקדים אך ורק בשאלה איזה בנק נתן להם את הריבית הנמוכה ביותר, תוך התעלמות מוחלטת מהתמהיל הכולל. מה הטעם בריבית נמוכה במסלול שבו הקרן שלכם רק הולכת וגדלה בגלל הצמדה למדד? טעות נוספת היא חוסר התאמה בין תקופת ההלוואה למטרות הפיננסיות. אם אתם מתכננים למכור את הנכס בעוד חמש שנים, בניית תמהיל עם עמלות פירעון מוקדם גבוהות היא טעות אסטרטגית שתנגוס ברווחים שלכם. מעבר לכך, רבים מוותרים על משא ומתן מול הבנק בצורה מקצועית, פשוט כי הם מרגישים "אסירי תודה" על האישור העקרוני שקיבלו.
סיכוני יתר במינוף
הסכנה הגדולה ביותר למשקיע היא חניקת תזרים המזומנים המשפחתי. כשאתם לוקחים מינוף גבוה, במיוחד בתקופה שבה הריבית הממוצעת במסלולים הלא צמודים עומדת על 4.74%, כל שינוי קטן בשוק יכול לזעזע את הספינה שלכם. אם ההחזר החודשי עולה על היכולת הכלכלית של המשפחה מבלי להשאיר מרווח ביטחון, אתם בסיכון. הדרך להימנע מכך היא בניית "כרית ביטחון" פיננסית ייעודית להשקעה, שתכסה לפחות שלושה עד שישה חודשי החזר במקרה של נכס ריק או הוצאות תחזוקה כבדות. אל תתנו למספרים על הנייר לסנוור אתכם; השקעה נכונה צריכה להוסיף לכם שקט נפשי, לא לגזול אותו.
חשיבות הליווי המקצועי
חשוב להבין: יועץ המשכנתאות בבנק הוא עובד של הבנק. האינטרס שלו הוא למכור לכם את ה"מוצר" הכי רווחי עבור המעסיק שלו, לא עבורכם. ליווי פיננסי הוליסטי הוא המפתח להצלחה. יועץ פרטי שרואה את כל המפה הכלכלית שלכם, כולל תוכניות הפנסיה, קרנות ההשתלמות וההוצאות המשפחתיות, יבנה לכם אסטרטגיה שמשלבת בין משכנתא לדירה להשקעה לבין כלכלת המשפחה השוטפת. זה הערך המוסף האמיתי: לא רק חיסכון בריביות, אלא הגנה על העתיד שלכם ושל הילדים שלכם.
הגיע הזמן להפסיק לנחש ולהתחיל לתכנן. כדי לוודא שאתם לא עושים טעויות יקרות שיעלו לכם ביוקר בעתיד, מומלץ להיעזר בשירותי ייעוץ וליווי משכנתאות מקצועיים. המומחים שלנו ילחמו עבורכם מול הבנקים כדי להשיג את התנאים האופטימליים שמתאימים בדיוק לצרכים שלכם.
הדרך לחופש כלכלי: למה לתכנן את המשכנתא עם ליקנש?
אחרי שצללנו לעומק המספרים, התקנות והאסטרטגיות, נשארת שאלה אחת גורלית: איך הופכים את כל הידע הזה למציאות בשטח? נטילת משכנתא לדירה להשקעה היא לא פעולה שגרתית של חתימה על מסמכים בבנק. מדובר באחד המהלכים הכלכליים המשמעותיים ביותר שתעשו בחייכם. הגישה הייחודית שלנו בליקנש נולדה מתוך ההבנה שמשכנתא היא לא "מוצר מדף" בנקאי, אלא חלק בלתי נפרד מהמפה הכלכלית הכוללת של המשפחה שלכם. אנחנו לא מסתכלים רק על הנכס שאתם קונים עכשיו, אלא על המטרות שלכם לעוד עשור מהיום.
הליווי האישי שלנו מתחיל הרבה לפני שמגיעים לסניף הבנק. הוא מתחיל באבחון מעמיק של המצב הקיים, זיהוי מקורות המינוף האופטימליים ובניית אסטרטגיה שמתחשבת בצרכים המשתנים שלכם. הניסיון העשיר שצברנו בעשור האחרון באופטימיזציה של תמהילים למשקיעים מאפשר לנו לזהות פרצות והזדמנויות שהעין הבלתי מקצועית עלולה לפספס. אנחנו מזמינים אתכם להתחיל את המסע הזה ברגל ימין עם פגישת ייעוץ פיננסי חינם, שבה נבחן יחד איך להפוך את החלום שלכם למנוע צמיחה אמיתי.
הביטחון שבליווי מקצועי
הבנק דואג לאינטרסים שלו. אנחנו דואגים לכם. בעולם שבו הרגולציה משתנה במהירות, כמו תקנות ה-PTI החדשות שנכנסו לתוקף באוקטובר 2026, אתם צריכים מישהו שיילחם עבורכם מול המערכת הבנקאית. הלוחמים של ליקנש יודעים בדיוק אילו שאלות לשאול ואיפה ללחוץ כדי להשיג את התנאים הטובים ביותר. אנחנו בונים עבורכם אסטרטגיה מותאמת אישית שמעניקה לכם שקט נפשי. הביטחון הזה נובע מהידיעה שהכסף שלכם עובד עבורכם בצורה היעילה ביותר, תוך הגנה מקסימלית על היציבות הכלכלית של הבית.
שקט נפשי הוא לא מילה גסה בעולם ההשקעות. הוא תוצאה של תכנון קפדני וליווי צמוד. כשאנחנו מנהלים את המשא ומתן עבורכם, אנחנו לא רק חוסכים לכם כסף בריביות, אלא מונעים מכם ליפול למלכודות של תנאים דרקוניים שעלולים לחנוק אתכם בעתיד. המטרה שלנו היא שתצאו מהתהליך הזה כשאתם מבינים בדיוק על מה חתמתם ואיך המהלך הזה מקדם אתכם לעבר החופש הכלכלי שאתם שואפים אליו.
הצעדים הבאים שלכם
הדרך לצביעת ההון המשפחתי מתחילה בצעד קטן ומסודר. הנה מה שאתם צריכים לעשות כבר עכשיו:
- איסוף נתונים: הכינו "תיק משקיע" הכולל פירוט של הכנסות, חסכונות והתחייבויות קיימות.
- תיאום אבחון: קבעו פגישת אבחון ללא התחייבות כדי להבין את פוטנציאל המינוף שלכם.
- בניית תוכנית: יחד נגבש את אסטרטגיית המימון שתתאים בדיוק לנכס שאתם מחפשים.
אל תתנו לבלבול או לפחד מהלא נודע לעצור את הצמיחה שלכם. שוק הנדל"ן ב-2026 מציב אתגרים, אך הוא גם טומן בחובה הזדמנויות אדירות למי שפועל בחוכמה. נטילת משכנתא לדירה להשקעה עם ליווי מקצועי היא הדרך הבטוחה ביותר להבטיח שהנכס הבא שלכם יהיה אבן הפינה של הביטחון הכלכלי שלכם ושל ילדיכם. אנחנו כאן כדי להוביל אתכם יד ביד, מהאבחון הראשוני ועד לחתימה המיוחלת בבנק, בדרך לחיים של רווחה וחופש.
הגיע הזמן להפוך את הידע למנוע צמיחה משפחתי
הבנתם את כללי המשחק החדשים של 2026, למדתם איך למנף נכסים קיימים בחוכמה וגיליתם את המתמטיקה המדויקת שמאחורי השקעה מנצחת. נטילת משכנתא לדירה להשקעה היא כבר לא צעד מפחיד בערפל, אלא מהלך אסטרטגי מחושב שיכול להעניק למשפחה שלכם שקט נפשי וביטחון עתידי. אל תיתנו למורכבות הרגולטורית או למגבלות המימון החדשות לעצור אתכם. עם התכנון הנכון והליווי המתאים, כל מכשול בירוקרטי הופך למדרגה בדרך לחופש הכלכלי שאתם שואפים אליו.
אנחנו בליקנש כאן כדי להילחם עבורכם מול המערכת הבנקאית ולהבטיח שהתמהיל שלכם יהיה אופטימלי, אובייקטיבי ומותאם אישית לצרכים הייחודיים שלכם. המומחים שלנו, בעלי ניסיון עשיר בייעוץ משכנתאות וכלכלת המשפחה, כבר חסכו למשקיעים רבים עשרות אלפי שקלים בתהליך. אנחנו מציעים ליווי אישי שרואה את כל המפה הכלכלית שלכם, מהשקל הראשון ועד לחתימה המיוחלת. הצעד הראשון שלכם לעבר נכס מניב מתחיל כאן.
צרו קשר עכשיו לתיאום פגישת ייעוץ ראשונית חינם בליקנש והתחילו לבנות את העתיד שלכם עוד היום. מגיע לכם לישון בשקט בלילה בידיעה שהכסף שלכם עובד עבורכם בצורה היעילה והבטוחה ביותר.
שאלות ותשובות נפוצות על משכנתא לדירה להשקעה
האם ניתן לקבל 75% מימון לדירה להשקעה?
לא, לא ניתן לקבל 75% מימון מהבנק עבור רכישת דירה להשקעה. על פי תקנות בנק ישראל, שיעור המימון (LTV) המקסימלי לדירה שנייה ומעלה מוגבל ל-50% בלבד משווי הנכס. עם זאת, משקיעים רבים מצליחים להגיע לשיעורי מימון גבוהים יותר על ידי שילוב של משכנתא לדירה להשקעה יחד עם מינוף נכס קיים. חשוב לזכור כי המגבלות נועדו לשמור על יציבות המערכת הבנקאית ועל הביטחון הכלכלי של הלווה בשוק הנדל"ן המשתנה.
מהו מס הרכישה המעודכן לדירה שנייה בשנת 2026?
נכון לשנת 2026, שיעורי מס הרכישה עבור דירה נוספת (השקעה) הם גבוהים משמעותית בהשוואה לדירה יחידה. על חלק השווי שעד 6,055,070 ש"ח תשלמו 8% מס רכישה, ועל כל שקל מעבר לסכום זה תשלמו 10%. מדובר בהוצאה משמעותית שחייבת להילקח בחשבון כבר בשלב תכנון ההון העצמי, שכן הבנק אינו מממן את תשלום המס כחלק מהמשכנתא. תכנון מס נכון בעזרת מומחים עשוי לחסוך לכם סכומי עתק בעת סגירת העסקה.
האם כדאי להשתמש בקרן השתלמות כהון עצמי למשכנתא?
שימוש ישיר בקרן השתלמות על ידי משיכת הכספים הוא לרוב פחות מומלץ בגלל אובדן הטבות המס והריבית דריבית המצטברת. במקום זאת, כדאי לשקול נטילת הלוואה כנגד הקרן. הלוואות אלו ניתנות לרוב בתנאים מצוינים, בריבית נמוכה משמעותית מהלוואות צרכניות רגילות. הכסף שתקבלו יכול לשמש כהשלמת הון עצמי עבור משכנתא לדירה להשקעה, מבלי לפגוע בחיסכון ארוך הטווח שלכם. זהו כלי מינוף חכם המשלב בין נכסים פיננסיים קיימים לנכסי נדל"ן חדשים.
איך משכנתא לדירה להשקעה משפיעה על היכולת לקחת הלוואות נוספות?
משכנתא להשקעה משפיעה ישירות על יחס ההחזר מההכנסה (PTI) שלכם. החל מאוקטובר 2026, בנק ישראל מחייב את הבנקים לסכום את כל ההחזרים החודשיים של הלוואות המובטחות באותו נכס כחבילה אחת מול הכנסות הלווה. המשמעות היא שכושר ההחזר הפנוי שלכם מצטמצם, מה שעלול להקשות על קבלת הלוואות נוספות בעתיד. לכן, תכנון פיננסי הוליסטי הוא קריטי כדי לוודא שההשקעה הנוכחית לא תחסום לכם הזדמנויות צמיחה עתידיות או תפגע ברמת החיים של המשפחה.
האם הבנק מחשיב את דמי השכירות הצפויים כהכנסה לצורך אישור המשכנתא?
כן, הבנקים בהחלט מתחשבים בדמי השכירות הצפויים כחלק מההכנסות הפנויות שלכם בעת בחינת הבקשה. לרוב, הבנק יכיר ב-70% עד 80% מגובה השכירות המופיעה בחוזה או מהערכת השמאי כהכנסה מוכרת. הכנסה זו עוזרת לשפר את יחס ההחזר ומגדילה את הסיכוי לאישור ההלוואה. עם זאת, הבנק יבחן האם אתם מסוגלים לעמוד בתשלומים גם אם הנכס יעמוד ריק למשך מספר חודשים, ולכן חשוב להציג יציבות כלכלית איתנה גם ללא כספי השכירות.
מה עדיף – משכנתא בנקאית או הלוואה חוץ-בנקאית להשקעה?
הבחירה תלויה במטרות הספציפיות שלכם ובמצבכם הפיננסי. משכנתא בנקאית היא לרוב זולה יותר מבחינת ריביות, אך היא כפופה לרגולציה מחמירה של בנק ישראל מבחינת יחסי מימון. הלוואה חוץ-בנקאית, למשל מחברות ביטוח, עשויה להציע גמישות רבה יותר בתנאי ההחזר או בפריסת התשלומים, אך הריבית בה תהיה לרוב גבוהה יותר. משקיעים מנוסים משלבים לעיתים בין השתיים כדי למקסם את המינוף תוך שמירה על עלות הון סבירה, בהתאם לאסטרטגיית ההשקעה שנבנתה מראש.
איך יועץ משכנתאות יכול לעזור לי אם הבנק כבר סירב לבקשה שלי?
סירוב מהבנק הוא לא סוף פסוק. יועץ משכנתאות מקצועי בוחן את הסיבות המדויקות לסירוב, שיכולות לנבוע מהצגה לא נכונה של הנתונים, דירוג אשראי נמוך או יחס החזר גבולי. היועץ יודע "לארוז" את הבקשה מחדש, לבצע אופטימיזציה של התמהיל ולפנות לגופים פיננסיים שמתאימים יותר לפרופיל האישי שלכם. בליקנש, אנחנו נלחמים עבורכם מול המערכת הבנקאית כדי למצוא פתרונות יצירתיים שיהפכו את ה"לא" של הבנק לאישור שמאפשר לכם לצאת לדרך.
מה ההבדל בין משכנתא לדירה להשקעה לבין משכנתא לכל מטרה?
ההבדל העיקרי נעוץ במטרת השימוש ובמגבלות המימון. משכנתא להשקעה משמשת לרכישת נכס חדש, וניתן לקבל עליה עד 50% מימון משווי הדירה הנרכשת. משכנתא לכל מטרה היא הלוואה שניתנת על חשבון נכס קיים שבבעלותכם, והכסף משמש לכל צורך, כולל גיוס ההון העצמי הנדרש לדירה השנייה. שתי ההלוואות מוגבלות ל-50% מערך הנכס המשועבד, אך התנאים והריביות עשויים להשתנות בהתאם לרמת הסיכון שהבנק מייחס לעסקה ולמטרת הכספים.


