
זכייה בהגרלת מחיר למשתכן מאפשרת לקבל אחוז מימון גבוה לפי שווי השוק של הדירה, אך דורשת תכנון פיננסי זהיר. ייעוץ משכנתא מחיר למשתכן עוזר להעריך מראש את ההחזר החודשי ולמנוע סיכונים בתזרימי המזומנים. תהליך ליווי מותאם מבטיח הגעה מוכנה לפגישה בבנק וחיסכון בעלויות הדיור.
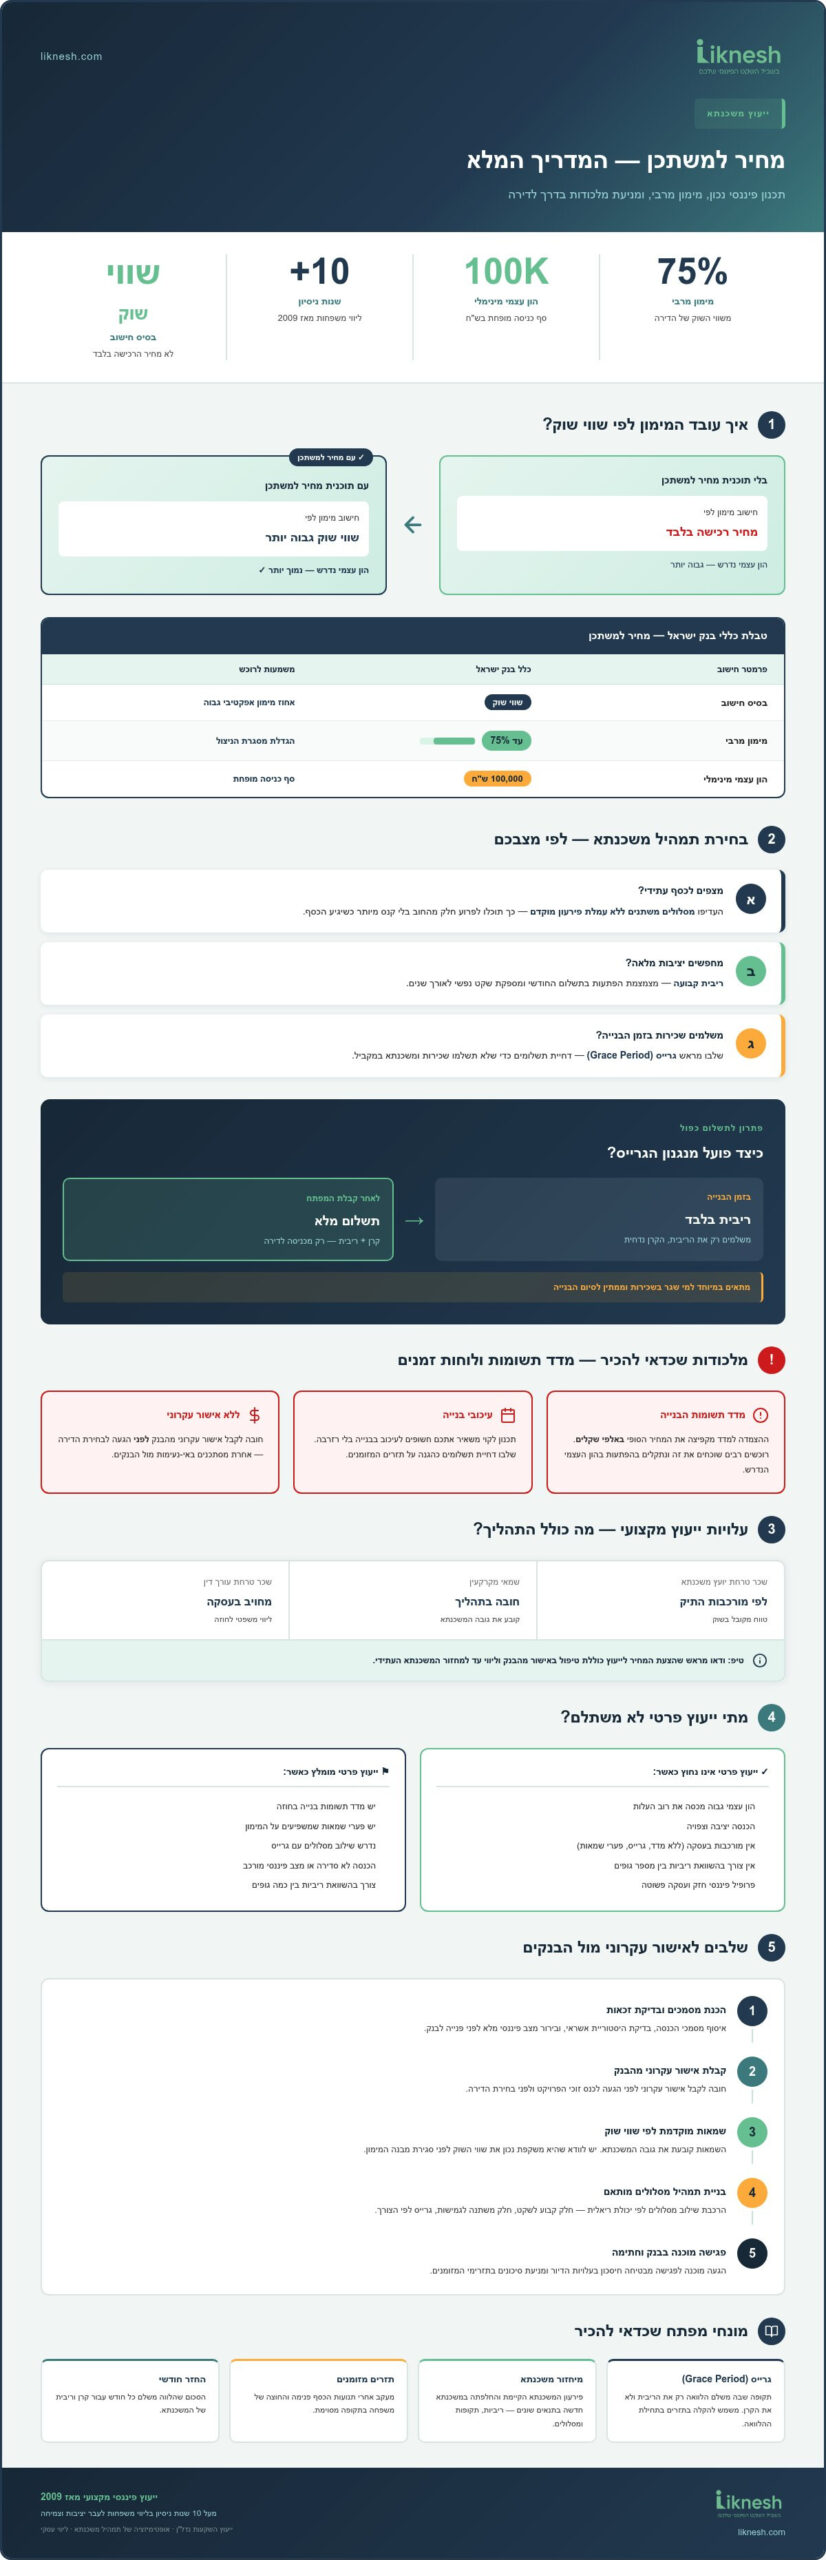
- ניתן לקבל עד 75% מימון משווי השוק של הדירה, מה שמפחית משמעותית את הגיוס הפרטי.
- ויתור על ייעוץ פרטי מומלץ כאשר ההון העצמי גבוה מאוד והעסקה פשוטה ללא מורכבות פיננסית.
- שלבו מסלול גרייס (דחיית תשלומים) כדי להימנע מתשלום כפול של שכירות ומשכנתא במקביל בתקופת הבנייה.
- הטבלה במאמר מפרטת את כללי בנק ישראל לחישוב המימון המרבי וההון העצמי המינימלי הנדרש.
איך מתאימים מסלול מימון יציב כבר בתחילת הדרך
תכנון מוקדם של שילוב מסלולים (תמהיל משכנתא) תומך ביציבות פיננסית לאורך שנים, והבחירה דורשת התאמה אישית למצבכם.
רוכשים בתחילת הדרך זקוקים לתמונה ברורה של האפשרויות. שלושה מצבים נפוצים מבהירים לאן לכוון:
- מתוכנן להשתחרר לכם סכום כסף בעתיד: העדיפו מסלולים משתנים ללא עמלת פירעון מוקדם, כדי לפרוע חלק מהחוב בלי קנס מיותר.
- אתם מחפשים יציבות מלאה בהחזר: מסלול בריבית קבועה מתאים יותר, כי הוא מצמצם הפתעות בתשלום החודשי.
- אתם משלמים שכירות במקביל לתקופת הבנייה: שלבו מראש דחיית תשלומים, כדי שלא יוכפלו ההוצאות בבת אחת.
הצעד הראשון בתהליך הוא קבלת אישור מהבנק (אישור עקרוני למשכנתא). המסלולים השונים מציעים דרגות שונות של סיכון וסיכוי, ולכן הרכבת התמהיל נבנית לפי היכולת הריאלית שלכם ולא לפי תרחיש אופטימי זמני.
חלק קבוע מעניק שקט, וחלק משתנה מאפשר גמישות כשיגיע סכום עתידי. מידע נוסף ניתן למצוא באתר Liknesh לקבלת החלטות מושכלות. תכנון נכון מונע זינוק בהחזרים, ולכן כדאי לבדוק פריסת תשלומים שמתאימה להכנסה שלכם.
מחיר למשתכן: איך תנאי המימון לפי שווי שוק עובדים לטובתכם
תוכנית מחיר למשתכן מציעה הלוואות בתנאים מועדפים, המחושבות לפי שווי השוק של הדירה ולא לפי מחיר הרכישה בפועל. מנגנון זה מאפשר להשיג אחוז מימון גבוה יותר בעזרת הון עצמי נמוך במיוחד.
התהליך דורש הוצאת אישור עקרוני מהבנק עוד לפני הגעה לכנס זוכי הפרויקט. ההחזר החודשי מושפע באופן ישיר מהמדד ומקצב התקדמות הבנייה בשטח, ולכן בחירת שילוב מסלולים מדויק מונעת קפיצות פתאומיות בתשלומים העתידיים.
מומלץ לקרוא עוד אודות ליקנש, ייעוץ משכנתאות וכלכלת המשפחה כדי להבין את האפשרויות שעומדות לרשותכם. כדי להתמודד עם תשלומי הריבית בזמן הבנייה, ניתן לבקש דחיית תשלומים עד לקבלת המפתח. פתרון זה מתאים במיוחד לרוכשים המשלמים שכר דירה במקביל, כי הוא משאיר את תזרים המזומנים בשליטה עד הכניסה לדירה.
הון עצמי נמוך יותר כשמחשבים מימון מול שווי השוק
אחוזי המימון בתוכנית מחיר למשתכן מחושבים לפי שווי השוק של הדירה, מה שמאפשר קבלת מסגרת מימון בהיקף גבוה יותר מול הבנק.
השמאות המוקדמת קובעת את גובה המשכנתא ולא רק מחיר החוזה בפועל. ההפרש הזה מקטין את ההון העצמי הנדרש, ולכן כדאי לוודא שהשמאות משקפת נכון את שווי השוק לפני שאתם סוגרים את מבנה המימון. לפי כללי בנק ישראל, הנה ריכוז של נתוני זכאות וחישוב מימון:
| פרמטר חישוב | כלל בנק ישראל | משמעות לרוכש |
|---|---|---|
| בסיס חישוב | שווי שוק | אחוז מימון אפקטיבי גבוה |
| מימון מרבי | עד 75% | הגדלת מסגרת הניצול |
| הון עצמי מינימלי | 100,000 ש"ח | סף כניסה מופחת |
החלטה נכונה היא ניצול מלא של שווי השוק לצורך הפחתת הגיוס הפרטי. ייעוץ מקצועי של משכנתאות ליקנש מסייע בבניית שילוב מסלולים יציב שמתאים ליכולת ההחזר שלכם.
מלכודות במחיר למשתכן: מדד תשומות ולוחות זמנים
חתימה על חוזה ללא בחינה מדויקת של לוחות הזמנים והעלויות הנילוות מסכנת את זכייתכם.
המלכודת המרכזית בתוכנית היא מדד תשומות הבנייה. זוכים רבים מתמקדים במחיר הדירה הראשוני ושוכחים כי ההצמדה למדד מקפיצה את המחיר הסופי באלפי שקלים. כתוצאה מכך, ההון העצמי הנדרש לגיוס גדל בפתאומיות, גם אם מחיר החוזה נראה נוח בתחילת הדרך.
חובה לקבל אישור עקרוני מהבנק עוד לפני הגעה לבחירת הדירה. ניהול נכון של תקציב המשפחה ומעבר על מסלולי הלוואה מגוונים, כמו אלו המוצעים עבור השקעות ליקנש, ימנעו אי-נעימות מול הבנקים ויצמצמו פערים בין התכנון לביצוע.
תכנון לקוי משאיר אתכם חשופים לעיכוב בנייה בלי רזרבה. העדיפו שילוב מסלולים שמביא בחשבון אפשרות של דחיית תשלומים אם הבנייה תתעכב, והתאימו את גובה ההחזר החודשי ליכולת ההשתכרות הריאלית שלכם.
כמה עולה ליווי מקצועי ומהן העלויות הנסתרות
עלות ייעוץ משכנתא מקצועי נגזרת מורכבות התיק. לפי נתוני סקר מחירים בשוק, טווח המחירים המקובל עבור שירותי ייעוץ נע בין עשרות אלפי שקלים בודדים לעשרות אלפים מתקדמים.
מעבר לשכר הטרחה של היועץ, קיימות הוצאות נוספות. תהליך הרכישה כולל תשלום לשמאי מקרקעין, ושכר טרחת עורך דין מחויב אף הוא. תשלום נוסף ומשמעותי הוא מדד תשומות הבנייה: הצמדה למדד זה משנה את יתרת החוב לאורך תקופת הבנייה.
החלטה נבונה דורשת שיקלול מראש של כלל הרכיבים. לקיחת משכנתא בלי חישוב מדויק של העלויות הנלוות מסכנת את התקציב, ולכן פנייה לקבלת הצעת מחיר מותאמת אישית תאפשר לכם להבין את העלות המלאה לפני שאתם מתחייבים.
טיפ: ודאו מראש האם הצעת המחיר לייעוץ כוללת טיפול באישור מהבנק וליווי עד למחזור המשכנתא העתידי.
איך מנהלים תזרים כשמשלמים שכירות ומשכנתא במקביל
דחיית תשלומים פותרת את העומס הכלכלי של תשלום כפול.
כאשר אתם שוכרים דירה ובמקביל משלמים על הדירה החדשה, ההוצאה החודשית עלולה להכפיל את עצמה בבת אחת. המצב הזה מציב אתגר תזרימי מורכב למשפחות צעירות, במיוחד כשמועד המסירה עדיין רחוק.
מומלץ לבקש מהבנק לדחות את תשלום הקרן לתקופה מוגדרת. בדרך זו אתם משלמים רק את הריבית, והתשלום המלא של המשכנתא מתחיל רק לאחר קבלת המפתח. השימוש במנגנון זה מתאים למי שגר בשכירות וממתין להשלמת הבנייה.
בחירה נכונה של שילוב מסלולים תסייע לשמור על יציבות פיננסית לאורך תקופת הביניים. לפני תחילת התהליך כדאי להוציא אישור עקרוני, כדי לדעת מראש איזו מסגרת החזר הבנק מאפשר לכם בלי ללחוץ על התקציב החודשי.
מתי ייעוץ פרטי לא משתלם לכם
ייעוץ פרטי אינו נחוץ כאשר העסקה פשוטה לחלוטין.
אם הון עצמי גבוה מכסה את רוב העלות וההכנסה יציבה, המסלול הבנקאי הרגיל מספק מענה טוב. במצבים אלו קבלת האישור העקרוני נעשית ללא מורכבות פיננסית מיוחדת, והלווה יכול להסתפק בשירות הבנקאי.
כאשר אין צורך בבניית שילוב מסלולים מורכב, פנייה ליועץ פרטי רק תעלה את ההוצאות בלי צידוק מספיק. מלווים בעלי פרופיל פיננסי חזק ירוויחו מחיסכון בעלויות הייעוץ, אם מבנה העסקה באמת ישר ופשוט.
החלטה נכונה נשענת על זיהוי מורכבות העסקה האישית שלכם: בדקו אם יש מדד, גרייס, פערי שמאות או צורך בהשוואת ריביות בין כמה גופים לפני שאתם משלמים על ליווי חיצוני.
ייעוץ משכנתא מחיר למשתכן: שלבים עד לאישור עקרוני מול הבנקים
תהליך קבלת האישור העקרוני דורש היערכות מוקדמת וליווי מקצועי מול הגופים המממנים. הגשת הבקשה באופן מסודר מונעת עיכובים מיותרים בדרך לדירה.
- איסוף מסמכים: מרכזים תלושי שכר, דפי בנק ואישור זכאות.
- הגשת בקשה: פונים אל הבנקים לקבלת אישור ראשוני.
- בניית תכנית: קובעים שילוב מסלולים המותאם ליכולת ההחזר.
- משא ומתן: משווים את הצעות הריבית בין הבנקים.
- חתימה על החוזה: משלימים את הרישום והביטחונות.
כל שלב חייב להתאים למקומו: מסמכים חסרים מעכבים משא ומתן, ותמהיל שלא תואם להכנסה מקשה על קבלת תנאים נוחים. הגשת ניירות מלאים מקדמת את התיק במהירות, ותכנון מדויק חוסך זמן יקר עד לחתימה.
איך משיגים הטבות ריבית ותנאי זכאות מועדפים
השגת זכאות של משרד הבינוי והשיכון מאפשרת לקבל ריבית מופחתת. חישוב תנאי ההלוואה מתבצע לפי שיטת נקודות זכות, האוספת נתונים כמו שנות נישואין, מספר ילדים ואחים.
מומלץ לכלול את רכיב הזכאות בעת בניית שילוב מסלולים כדי להוזיל עלויות. לקבלת אישור עקרוני בתנאים מועדפים, כדאי לבצע השוואה מקיפה בין הצעות לפני שאתם ננעלים על מסלול בודד. ניצול נכון של נקודות הזיכוי משפר את מבנה ההחזר לאורך שנים.
האתר מונגש באופן מלא לפי הנחיות מסמך WCAG2.0 מטעם ארגון W3C, כדי שתוכלו לעבור על האפשרויות בנוחות לפני הפגישה בבנק.
פרטים ופניות: ליקנש.
שאלות נפוצות
מהי תוכנית "משכנתא מחיר למשתכן"?
תכנון מימון ייעודי לרכישת דירה במסגרת ההגרלות הממשלתיות, המותאם לכללי המימון הייחודיים של הפרויקט. ליווי מקצועי של ייעוץ משכנתא מחיר למשתכן מסייע בהבנת אחוזי המימון המותרים משווי השוק, ומפשט עבורכם את התהליך הבירוקרטי כזוכים.
אנשים שהתעניינו במחיר למשתכן, ממה צריך להיזהר?
סיכון מרכזי טמון בהסתמכות על הערכת שווי גבוהה מדי שאינה מתאשרת בשטח. הצעה נמוכה של השמאי עלולה ליצור מחסור פתאומי בהון העצמי שלכם, וטעות כזו תסכן את שלבי הרכישה. נוסף על כך, חישוב שגוי של מדד תשומות הבנייה יגרור התייקרות שלא תוקצבה מראש.
האם צריך אישור עקרוני למשכנתא?
כן, האישור העקרוני הכרחי כדי לוודא שהבנק מאשר לכם מימון ראשוני. המסמך מעניק ביטחון פיננסי לפני התקדמות בעסקה, ומומלץ להשיג אותו מוקדם ככל הניתן.
האם כדאי להוציא אישור עקרוני למשכנתא לפני בחירת הדירה במחיר למשתכן?
מומלץ מאוד להנפיק את האישור בטרם הגיע מועד בחירת הדירה בפועל. בחינה מוקדמת של היכולת הכספית תמנע מצב של בחירת דירה יקרה מדי, ותצמצם עיכובים מיותרים ביום הבחירה עצמו.
האם כדאי לקחת משכנתא עם חבר או בן משפחה?
צירוף שותף מחזק את היכולת הפיננסית, אך מביא עמו מחויבות משפטית מלאה של כל הצדדים. כל גורם הופך לאחראי באופן ישיר לפירעון תשלום החוב, ולכן המהלך דורש בחינה זהירה של ההסכמות ביניכם לפני החתימה.
סיכום ותכנון המשכנתא
אותן שאלות שפתחו את הדרך (איזה תמהיל מתאים, איך נמנעים ממדד ומכפלת שכירות, ומתי בכלל צריך ליווי) הן גם הבסיס לסגירה נכונה של העסקה. תכנון מוקדם מייצב את תנאי ההלוואה שלכם, ובשנת 2026 היערכות מדויקת לאישור העקרוני חוסכת עיכובים מול הבנק.
צוות הניתוח של ליקנש מציע ידע מקצועי לתכנון הצעד הבא. שילוב מסלולים מותאם אישית יחסוך לכם כסף רב לאורך חיי ההלוואה. האתר מונגש לפי התקן הנדרש (WCAG 2.0) לנוחיותכם.
לתכנון התקציב האישי שלכם וחישוב ההחזר הצפוי, היכנסו למחשבוני המשכנתא שלנו. פנו לקבלת הצעה מותאמת אישית, וייעוץ משכנתא מחיר למשתכן יסייע לכם לבנות יציבות פיננסית סביב הדירה שזכיתם בה.


