
האם העסק שלכם רווחי, אבל ההכנסה שמופיעה בתלוש אינה מספרת לבנק את כל הסיפור? אצל בעלי שליטה, בחינת המשכנתא מחברת בין הכנסות העסק, הרווח המדווח והכספים האישיים. לכן ייעוץ משכנתא לבעלי שליטה מתחיל במיפוי התמונה כולה, ולא רק בגובה השכר החודשי.
העסק עשוי לייצר הכנסות, ובכל זאת הוצאות שוטפות, התחייבויות, משיכות שכר וחלוקת רווחים משפיעות על הסכום שאפשר להפנות להחזר חודשי. גם החלטות עסקיות שמשפיעות על הרווח המדווח עשויות להיכלל בתמונה שהבנק בוחן. כדאי להגיע לתהליך עם נתונים מסודרים, בלי להניח מראש איזה נתון יכריע את הבדיקה.
במאמר תבינו איך לחבר בין תזרים המזומנים העסקי לתקציב המשפחתי, אילו נתונים ומסמכים לרכז, ואיך לבחון התחייבויות, תמהיל והחזר חודשי מול היכולת והתוכניות העתידיות שלכם. נציג גם איך ליווי מקצועי, מהאבחון ועד החתימה, עוזר לעשות סדר ולהגיע לשיחה עם הבנק עם מטרות ברורות. כך תוכלו לבחון החלטות על בסיס תמונה פיננסית מלאה יותר.
נקודות מפתח
- מפו הכנסות, התחייבויות וחסכונות עסקיים ואישיים כדי להבין מה משפיע על יכולת ההחזר.
- בחנו את תזרים המזומנים לאורך זמן, ולא רק לפי חודש בודד, כדי לתכנן החזר חודשי שמתאים לשגרה ולתוכניות שלכם.
- בייעוץ משכנתא לבעלי שליטה, השוו בין היקף האבחון, בניית התמהיל והליווי מול הבנקים, ולא רק בין ההצעות.
- הגיעו עם מטרה ברורה, נתונים על התחייבויות ושאלות. המסמכים הרלוונטיים תלויים במקרה ובשלב בתהליך.
- ליווי מסודר מחבר בין בחינת המצב, התאמת התמהיל וההתקדמות מול הבנקים עד לחתימה, בלי להבטיח תוצאה מראש.
ייעוץ משכנתא לבעלי שליטה: למה התמונה העסקית והאישית קשורות?
בעלת עסק יכולה לראות מחזור פעילות גבוה, ובעל שליטה יכול למשוך שכר קבוע, אבל אף אחד מהנתונים האלה לבדו אינו בהכרח משקף כמה כסף זמין למשק הבית מדי חודש. חלק מההכנסות נדרשות להוצאות, להתחייבויות ולהשקעה בפעילות העסקית. לכן ייעוץ משכנתא לבעלי שליטה מחבר בין העסק לבין הצרכים והיכולת של מי שמבקש מימון.
בתהליך בוחנים את בעל השליטה בשני מישורים: כיחיד או כחלק ממשק בית, וכמי שמעורב בעסק פעיל. חשוב להבין אילו כספים מגיעים אליו בפועל, מה נשאר בעסק ומהן ההתחייבויות בכל אחד מהמישורים. גם בבסיס, משכנתא היא הלוואה המובטחת בנכס, אך תכנון ההחזר דורש לבחון את מצבו של הלווה ולא רק את הנכס או את מחזור העסק.
ההבחנה הזאת חשובה בעת רכישת דירה או שינוי ההחזר החודשי. עסק עשוי להציג פעילות ערה, אך ההכנסה הפנויה של בעליו מושפעת מהוצאות, מתשלומים שוטפים ומהצורך להשאיר כסף לתפעול ולפעילות עתידית. גם הכנסה אישית חודשית לא תמיד מספרת את כל הסיפור על מקורות הכסף. המטרה היא להבין את הקשר בין הנתונים, ולא להתייחס למחזור העסקי כאילו כולו כסף פנוי.
תכנון משכנתא מתחיל בהבנת התמונה הפיננסית המלאה.
מה מייחד את מצבו הפיננסי של בעל שליטה?
מבנה ההכנסה עשוי לכלול שכר, משיכות מהעסק, חלוקת רווחים או הכנסות נוספות, אך לא כל רכיב קיים בכל מקרה. חשוב להבחין בין הכנסה שרשומה בדוחות לבין סכום שניתן להפנות בפועל להחזר חודשי. במקביל, כדאי למפות התחייבויות אישיות ועסקיות בנפרד: כל אחת משפיעה על מרחב התכנון בדרך אחרת. הנתונים שכדאי לבחון תלויים במבנה העסק ובתוכניות האישיות.
מתי כדאי לבחון ייעוץ לפני שמתקדמים?
כדאי לבחון את התמונה לפני רכישת דירה, כששוקלים שינוי בהחזר החודשי או כשבוחנים משכנתא קיימת. הדבר חשוב במיוחד כשההכנסה משתנה בין תקופות, חלוקת הרווחים אינה קבועה או שהעסק זקוק לחלק מהכסף לצמיחה ולתפעול. במקרים כאלה, בחינת תזרים המזומנים לצד התקציב האישי עוזרת לקבל החלטה שקולה יותר. ייעוץ אינו הבטחה לאישור, אלא דרך להגדיר מטרות, להבין אפשרויות ולתכנן צעדים לפי הנתונים.
איך מנתחים משכנתא לבעלי שליטה: העסק, ההכנסה וההחזר החודשי
אחרי שמבינים שהעסק ומשק הבית קשורים, השלב הבא הוא להפוך את המידע לתמונה שאפשר לעבוד איתה. ממפים מה נכנס ומה יוצא, אילו כספים שייכים לעסק ואילו זמינים למשפחה. כך אפשר לבחון החזר חודשי בלי להסתמך על חודש מוצלח במיוחד או להניח שכל הכסף בקופת העסק פנוי לצרכים אישיים.
כדאי לרכז את הנתונים בארבע קבוצות:
- הכנסות: תקבולים אישיים ממקורות שונים והכנסות העסק, תוך הבחנה בין מחזור, רווח וכסף שמועבר בפועל למשק הבית.
- הוצאות והתחייבויות: הוצאות שוטפות של המשפחה ושל העסק, הלוואות קיימות ותשלומים קבועים.
- חסכונות ומשאבים: כספים אישיים שאפשר להביא בחשבון, בנפרד מכספים שנדרשים לתפעול העסק.
- תוכניות: הוצאות צפויות, שינויים בהכנסה או צעדים עסקיים שעשויים להשפיע על התקציב בעתיד.
אילו נתונים עוזרים לבנות תמונה פיננסית?
אספו תמונה של הכנסות והוצאות אישיות ועסקיות לתקופה מייצגת. כך תוכלו להבחין בין שינוי חד פעמי לבין דפוס שחוזר לאורך זמן. לפי המקרה, נתונים שימושיים עשויים לכלול דוחות כספיים, תדפיסי חשבון, פירוט הלוואות ורישום של משיכות או חלוקת רווחים, אם קיימות. אלה דוגמאות למידע שעשוי לסייע בניתוח, ולא רשימת מסמכים אחידה או דרישה קבועה.
תעדו גם שינויים צפויים. למשל, השקעה מתוכננת שעשויה להגדיל זמנית את הוצאות העסק, או הכנסה אישית שעשויה להשתנות. התיעוד מאפשר לבחון תזרים מזומנים, כלומר את תנועת הכסף פנימה והחוצה לאורך זמן, ולא להסתמך רק על יתרה ברגע מסוים. הפרידו בין יתרה עסקית לבין כסף שבאמת זמין למשק הבית. כך קל יותר לזהות מרווח ביטחון וגם נקודות שבהן כדאי להיזהר מהתחייבות גבוהה מדי.
איך בוחנים החזר חודשי ותמהיל?
בחינת החזר חודשי כוללת גם את משך ההלוואה ואת היכולת להתמודד עם שינויים בהוצאות או בהכנסה. החזר שנראה אפשרי בחודש יציב עשוי להכביד בתקופה חלשה בעסק. פריסה ארוכה יותר עשויה להשפיע על העלות הכוללת. אין תמהיל אחד שמתאים לכולם: יש לבחון את חלוקת המסלולים מול העדפותיכם, יכולת ההחזר והגמישות הרצויה, ולא לבחור לפי רכיב בודד או הצעה שנראית נמוכה בתחילת הדרך.
כדאי להשוות בין תרחישים: מה יקרה אם ההכנסה תרד זמנית, אם ההוצאות יגדלו או אם תרצו לשנות את התוכנית בהמשך? החזר חודשי נכון נבחן ביחס לתזרים וליעדים, לא רק להכנסה. להעמקה בהבדלים בין מסלולים, אפשר לעיין במדריך בניית תמהיל משכנתא אופטימלי.
בבחינת נתוני העסק חשוב להבין גם את מבנה השליטה בו ואת הקשר בין החלטות עסקיות לכספים האישיים. מקור באנגלית כמו הגדרת בעל שליטה מתאר את המושג בהקשר תאגידי, אך אינו תחליף לבחינת הנסיבות והמסמכים בישראל. ייעוץ משכנתא לבעלי שליטה מחבר את הנתונים לתוכנית מעשית ומסייע לשאול את השאלות הנכונות לפני שמתחייבים. אפשר להתחיל בבחינת תכנון וליווי משכנתא המתייחסים לתמונה האישית והעסקית.
איך להשוות אפשרויות ייעוץ משכנתא לבעלי שליטה?
לא כל ליווי משכנתא כולל את אותם שלבים, ולכן כדאי להשוות את השירות עצמו ולא רק את המחיר. אצל בעל שליטה, חשוב לבדוק אם התהליך מחבר בין הנתונים האישיים לעסקיים הרלוונטיים, ומסביר כיצד הם משפיעים על התכנון. השוואה מסודרת תעזור להבין מה מקבלים, מתי ומי מטפל בכל שלב.
היעזרו במסגרת הבאה כדי למפות הבדלים בין היקפי ליווי. זו אינה דירוג של יועצים, אלא דרך לבדוק אילו חלקים חשובים לכם:
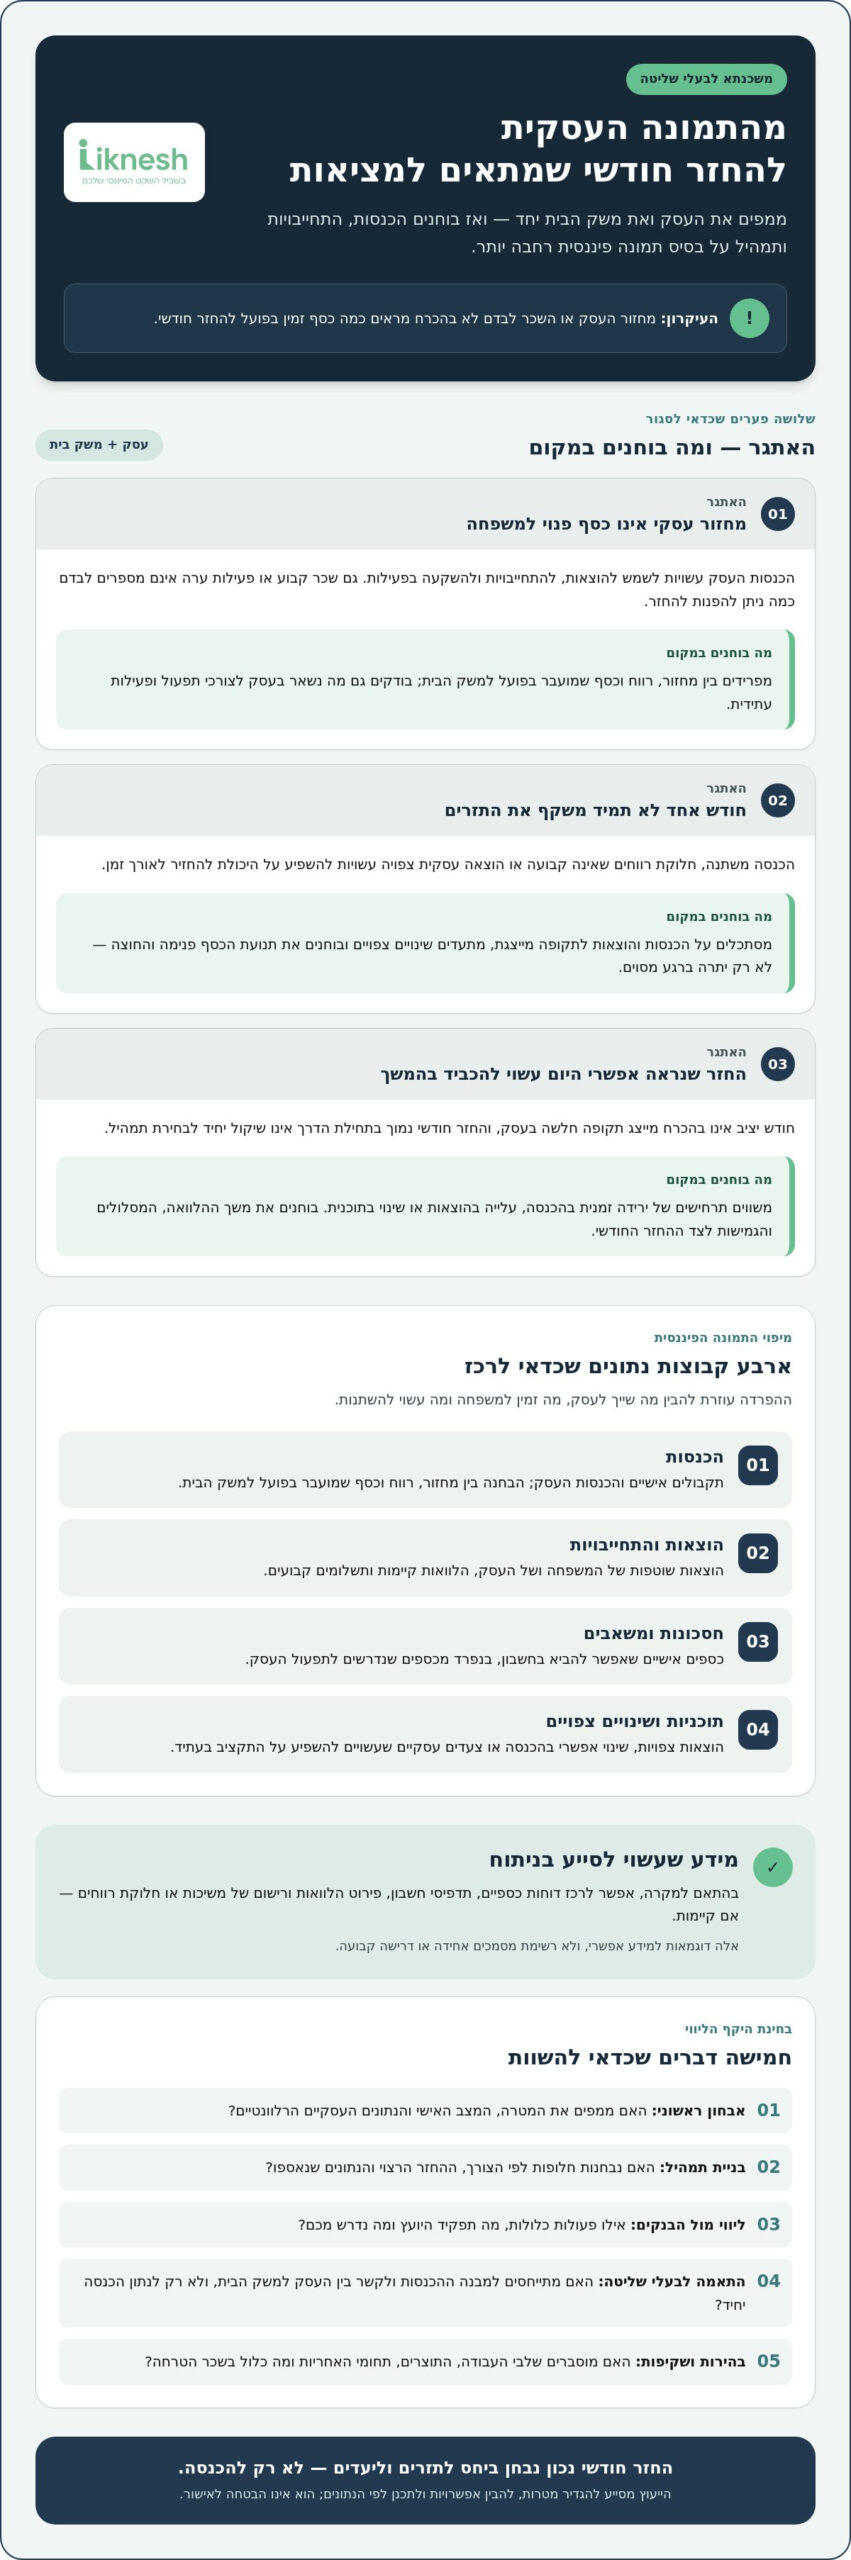
אבחון ראשוני: מיפוי מטרת המשכנתא והמצב האישי, לצד זיהוי הנתונים העסקיים הרלוונטיים. בדקו אם בסיום השלב ברור מה נבחן ומה עדיין דורש בירור.
בניית תמהיל: בחינת חלופות וחלוקה בין מסלולים בהתאם לצורך, להחזר החודשי הרצוי ולנתונים שנאספו. חשוב להבין כיצד ההמלצות מתאימות למצבכם, ולא להסתפק ברשימת מסלולים.
ליווי מול הבנקים: התקדמות עם הבקשה וניהול התהליך מול הבנקים בהתאם להיקף השירות. בררו אילו פעולות נכללות, מה תפקיד היועץ ומה נדרש מכם בכל שלב.
התאמה לבעלי שליטה: בדקו אם התהליך מתייחס למבנה ההכנסות ולקשר בין העסק למשק הבית, ולא נשען רק על נתון הכנסה יחיד.
בהירות ושקיפות: ודאו שמוסברים שלבי העבודה, התוצרים, תחומי האחריות ומה כלול בשכר הטרחה.
מה לבדוק בהיקף הליווי ובתהליך?
בדקו כיצד מתחילים, מה נכלל באבחון, כיצד נבנה התמהיל ואיך מתקדם הליווי מול הבנקים. אצל בעל שליטה, חשוב שהשיחה תכלול את הנתונים האישיים ואת המידע העסקי הרלוונטי, תוך הבחנה בין כספי העסק לכספים הזמינים למשפחה. תהליך ברור גם מבהיר מה היועץ עושה, אילו החלטות נשארות בידיכם ומה צפוי לקרות בהמשך.
שימו לב לאופן שבו מוצגות החלופות. הסבר מועיל אינו מסתכם בהמלצה, אלא עוזר להבין את השיקולים ואת המשמעות של כל אפשרות עבורכם. מדריך השוואת יועצי משכנתאות יכול להרחיב על קריטריונים נוספים לבחירה.
איך להבין את שכר הטרחה ואת התמורה?
שכר הטרחה תלוי בהיקף השירות, ולכן אין סכום יחיד שמתאים לכל תהליך. במקום להשוות מחיר בלבד, בדקו מה כלול, אילו שלבים נכללים בליווי ועד איזה שלב הוא נמשך. בקשו פירוט ברור של השירות והתמורה, כדי להשוות בין הצעות על בסיס דומה ולהבין מה עומד מאחורי כל אחת.
ב-Liknesh, פגישת ייעוץ חינם נועדה לאבחן את הצרכים ולספק תובנות ראשוניות. בפגישה תוכלו להבין מה כדאי לבחון, אילו שאלות עדיין פתוחות ואיזה היקף ליווי עשוי להתאים למצבכם. ייעוץ משכנתא לבעלי שליטה צריך לספק בהירות לגבי התהליך ולתמוך בהחלטות שמתאימות לתמונה הפיננסית שלכם.
איך להתכונן לייעוץ משכנתא כבעלי שליטה?
פגישה יעילה מתחילה בהכנה פשוטה: להגיע עם מטרה, תמונת מצב ושאלות. אין צורך לנחש מראש אילו נתונים יהיו החשובים ביותר, אבל כדאי לארגן את המידע כך שיהיה ברור מה שייך לעסק ומה עומד לרשות משק הבית. בייעוץ משכנתא לבעלי שליטה, הסדר הזה מאפשר להתמקד בהחלטות ולא בניסיון לשחזר פרטים במהלך הפגישה.
- הגדירו מטרה: רכישת דירה, בחינת משכנתא קיימת או שינוי בהחזר החודשי. רשמו גם סכום מבוקש או יתרה קיימת, אם הם רלוונטיים, ומה תרצו להשיג בהמשך.
- מפו נתונים: רכזו בנפרד מידע על הכנסות והוצאות של משק הבית ושל העסק, כדי לראות את הקשר ביניהם בלי לערבב בין הכספים.
- תעדו התחייבויות: הכינו תמונה של הלוואות ותשלומים קיימים, אישיים ועסקיים, וכן שינויים צפויים שעשויים להשפיע על התזרים.
- הכינו שאלות: כתבו מראש מה תרצו להבין על התמהיל, ההחזר החודשי, הגמישות ושלבי העבודה מול הבנקים.
מה להכין לפני פגישת הייעוץ?
לצד מטרת המשכנתא והנתונים הכספיים, חשבו אילו תוכניות משפחתיות או עסקיות עשויות לשנות את התמונה: הוצאה גדולה, השקעה בעסק או שינוי צפוי בהכנסה. רכזו מסמכים ונתונים שכבר נמצאים ברשותכם, כגון פירוט הלוואות, תדפיסי חשבון או דוחות כספיים. אלה דוגמאות בלבד, לא רשימת דרישות קבועה. המידע והמסמכים הנחוצים תלויים במקרה ובשלב התהליך.
גם אם אין לכם את כל הנתונים מול העיניים, תוכלו להתכונן. רשמו מה ידוע, מה משוער ומה עדיין צריך לברר. ההפרדה הזאת מונעת הצגת הערכה כעובדה ומאפשרת להתמקד בפערים החשובים. אם הכנסות העסק משתנות, ציינו מה גורם לשינוי ומה צפוי בתקופה הקרובה. כך תוכלו לבחון את התכנון לאור מציאות העסק, ולא על סמך חודש מסוים.
אילו שאלות יעזרו לקבל החלטה שקולה?
שאלות ממוקדות יעזרו לכם להבין את ההיגיון שמאחורי התהליך ואת הצעדים הבאים. למשל:
- כיצד הנתונים העסקיים משתלבים בניתוח המצב הפיננסי האישי שלי?
- אילו נתונים חסרים כדי לבחון את האפשרויות, ומה כדאי להשלים?
- איך משווים בין חלופות של תמהיל והחזר חודשי, ומה היתרונות והוויתורים בכל אחת?
- מה כולל הליווי, ומה צפוי לקרות לאחר פגישת הייעוץ?
בקשו לראות את השיקולים וההנחות שעליהם מבוססות החלופות, ולא להסתפק בהבטחה לאישור או לתוצאה מסוימת. כך תוכלו לשקול אותן מול היכולת והתוכניות שלכם. לפני השיחה עם הבנק, כדאי להכיר גם את עקרונות המשא ומתן מול הבנק, כדי להציג את הצרכים ולבחון את ההצעות באופן מסודר.
רוצים לעשות סדר במטרות ובנתונים לפני שמתקדמים? קבעו פגישת ייעוץ חינם לקבלת אבחון ראשוני ותובנות שיעזרו לכם לתכנן את הצעד הבא.
ליווי משכנתא לבעלי שליטה בליקנש: מאבחון ועד קבלת החלטה
בעל שליטה לא צריך להגיע לתהליך המשכנתא עם תשובה מוכנה, אלא עם נכונות לבחון את הנתונים ולקבל החלטה שקולה. ב-Liknesh, הליווי נבנה סביב המצב והמטרות של כל לקוח: מה נדרש מהמימון, מה חשוב לשמור בתזרים ואילו התחייבויות או תוכניות עשויות להשפיע על התכנון. כך אפשר להתקדם שלב אחר שלב, בלי להניח מראש מה תהיה התוצאה.
Liknesh מביאה לתהליך מעל עשור של ניסיון מעשי בליווי משפחות. עבור בעלי שליטה, העבודה כוללת בחינת צורכי משק הבית לצד תמונת העסק, ותרגום הנתונים לשאלות מעשיות על תמהיל, החזר חודשי והצעדים מול הבנקים. הניסיון אינו תחליף לבחינת המקרה הפרטי, אך הוא מסייע לעשות סדר בתהליך ובשיקולים.
מה כולל הליווי של Liknesh?
הליווי מתחיל באבחון הצרכים והנתונים וממשיך לבחינת תמהיל המותאם למצב ולמטרות שלכם. לאחר מכן מתקדמים מול הבנקים, כולל ניהול משא ומתן כחלק מהתהליך. הליווי נמשך מהגשת הבקשה ועד לחתימה על חוזה ההלוואה, כך שיש מסגרת ברורה להתקדמות ולא רק המלצה נקודתית על מסלולים.
לאורך הדרך, חשוב להבין את השיקולים מאחורי כל החלטה: איך החלופות מתיישבות עם ההכנסות, מה משפיע על ההחזר ומהם הצעדים הבאים מול הבנק. ייעוץ משכנתא לבעלי שליטה אינו מבטיח אישור או תנאי מימון מסוימים. מטרתו לסייע לכם לבחון אפשרויות ולהתקדם על בסיס תמונה מסודרת ככל האפשר.
איך מתחילים בלי להתחייב להחלטה מוקדמת?
אפשר להתחיל בפגישת ייעוץ חינם, שמטרתה לאבחן את הצרכים ולספק תובנות ראשוניות. אין צורך להגיע עם תוכנית סופית: הביאו את השאלות שמעסיקות אתכם ותמונה ראשונית של העסק ומשק הבית. בשיחה אפשר להגדיר את מטרת המשכנתא, לזהות אילו נתונים זמינים ולהבין מה תרצו לברר לפני שתחליטו כיצד להתקדם.
נצלו את הפגישה כדי להבין לא רק מהן האפשרויות, אלא גם מה צריך לבחון כדי להעריך אותן לעומק. דברו על סדרי העדיפויות שלכם, על רמת ההחזר שמתאימה לתוכניות המשפחה ועל האופן שבו הפעילות העסקית משתלבת בהחלטה. משם אפשר להגדיר את השלב הבא, בלי להקדים החלטה לפני שהשיקולים ברורים.
רוצים לבחון את המטרות והנתונים שלכם עם ליווי מקצועי? קבעו פגישת ייעוץ חינם עם Liknesh, ושוחחו על התמונה העסקית והאישית ועל הצעד הבא בתהליך.
הפכו את התכנון לצעד הבא שלכם
לפני החלטה, הגדירו מה חשוב לכם לשמור: מרווח נשימה בתזרים העסקי, יציבות בתקציב המשפחתי או גמישות מול שינויים צפויים. אל תבחרו בין צורכי העסק לצורכי הבית לפני שבדקתם כיצד כל אפשרות משפיעה על שניהם. ניסוח סדרי העדיפויות מראש יעזור לזהות אילו שאלות דורשות תשובה ואילו פשרות אינן מתאימות לכם.
כך נכון לגשת גם לייעוץ משכנתא לבעלי שליטה. לא מחפשים רק הצעה שנראית טובה ברגע נתון, אלא דרך לקבל החלטה התואמת את היכולת ואת התוכניות שלכם. שיחה ממוקדת יכולה לעזור לחדד מטרות, להבין אילו נתונים עדיין צריך לבחון ולתכנן את ההמשך באופן שקול, בלי להניח מראש מה תהיה התוצאה.
בליקנש עומד לרשותכם ניסיון של מעל עשור בליווי משפחות, וליווי משלב הגשת הבקשה ועד לחתימה על חוזה ההלוואה. פגישת ייעוץ חינם מאפשרת לאבחן את הצרכים ולקבל תובנות ראשוניות. התחילו בפגישת ייעוץ חינם ובחנו יחד את הצעד הבא. החלטה פיננסית טובה מתחילה בשיחה ברורה ויכולה לתת לכם יותר ביטחון בדרך קדימה.
שאלות נפוצות על ייעוץ משכנתא לבעלי שליטה
האם בעל שליטה יכול לקבל משכנתא אם רוב הכנסותיו מגיעות מהעסק?
אפשר לבחון בקשת משכנתא גם כשההכנסה קשורה בעיקר לעסק, אך אין בכך הבטחה לאישור. הבנק יבחן את הנתונים שיוצגו לו ואת היכולת לעמוד בהחזרים. אם ההכנסה משתנה בין חודשים, כדאי להציג תמונה שמבהירה מה מועבר בפועל למשק הבית ואילו התחייבויות משפיעות על התקציב. ייעוץ משכנתא לבעלי שליטה יכול לסייע בארגון הנתונים ובבחינת האפשרויות לפני הגשת הבקשה.
אילו מסמכים כדאי להכין לייעוץ משכנתא לבעלי שליטה?
כדאי להתחיל במסמכים שמציגים את הפעילות העסקית ואת המצב האישי, למשל דוחות כספיים, שומות מס, תדפיסי חשבון ופירוט הלוואות. אלה דוגמאות בלבד, לא רשימת דרישות קבועה. אם יש כמה מקורות הכנסה, סדרו את המידע לפי מקור ותאריך והוסיפו הסבר קצר על שינוי חד פעמי שעשוי להשפיע על התמונה. המסמכים שיידרשו בהמשך תלויים בנסיבות ובשלב הבקשה.
האם הכנסות החברה נחשבות להכנסה האישית של בעל השליטה?
לא באופן אוטומטי. הכנסות החברה שייכות לפעילות העסקית, ולא כל סכום שנכנס לחשבון החברה זמין לבעל השליטה לשימוש אישי. חשוב להבחין בין הכנסות העסק, הוצאותיו והכספים שהועברו בפועל לאדם, למשל כשכר או כחלוקת רווחים, אם הדבר רלוונטי. ההפרדה הזאת עוזרת להימנע מהצגת מחזור העסק כאילו כולו יכול לשמש להחזר משכנתא.
האם ייעוץ משכנתא לבעלי שליטה מתאים גם למיחזור משכנתא?
כן, אפשר להיעזר בייעוץ גם כשבוחנים מיחזור משכנתא קיימת. הבדיקה יכולה להתחיל מהסיבה לבחינה, למשל שינוי בהכנסה, רצון להתאים את ההחזר החודשי או שינוי בתוכניות המשפחה. רכזו את פרטי המשכנתא הנוכחית, ההחזרים וההתחייבויות הנוספות, ואז בחנו חלופות מול המצב העדכני. עצם האפשרות למחזר אינה אומרת שהמהלך בהכרח מתאים או כדאי.
האם אפשר לשלב החזר משכנתא עם תנודות בתזרים העסק?
אפשר לתכנן החזר בהתחשב בתנודות, אך חשוב לבחון גם תקופות חלשות ולא רק חודשים שבהם ההכנסה גבוהה. לדוגמה, עסק שמקבל תשלומים עונתיים עשוי להידרש לשמור יתרה לתשלומים שוטפים לפני העברת כספים למשק הבית. בחינת תרחישים, כמו עיכוב בתקבול או הוצאה עסקית בלתי צפויה, יכולה לעזור להעריך אם ההחזר המתוכנן משאיר מרווח מספק בתקציב.
כמה עולה ייעוץ משכנתא לבעלי שליטה?
העלות תלויה בהיקף הליווי ובשלבים שהוא כולל, ולכן אין סכום אחיד שמתאים לכל מקרה. כדי להבין את התמורה, השוו בין שירות שמסתיים באבחון לבין ליווי הכולל בניית תמהיל והתקדמות מול הבנקים. בקשו פירוט של השירות, התוצרים והשלבים הכלולים בשכר הטרחה, כדי להשוות הצעות על בסיס דומה. אל תסתמכו על המחיר בלבד בלי להבין מה כלול בתהליך.
האם יועץ משכנתאות יכול להבטיח אישור מהבנק?
לא. החלטת האישור נתונה לבנק ותלויה בבדיקת הבקשה והנתונים שיוצגו לו, ולכן יועץ אינו יכול להבטיח מראש את התוצאה. תפקיד הליווי הוא לסייע בארגון המידע, בבחינת אפשרויות המימון ובהתקדמות מסודרת מול הבנקים. בדקו אם ההסברים מתייחסים גם לסיכונים ולחלופות, ולא רק לתרחיש חיובי. תכנון שקוף מאפשר לקבל החלטה שקולה, גם כשהתוצאה הסופית אינה בשליטת היועץ.


