
האם שכר גבוה בהייטק מבטיח שתוכלו לעמוד במשכנתא לאורך זמן? לא בהכרח. כשחלק מההכנסה מגיע מבונוסים, ממניות או מאופציות, השאלה היא לא רק כמה אתם מרוויחים, אלא גם עד כמה ההכנסה צפויה ויציבה. ייעוץ משכנתא לעובדי הייטק עוזר לבחון את התמונה המלאה, ולא לבסס התחייבות ארוכת טווח על רכיב משתנה בלבד.
ההתלבטות מובנת: אתם רוצים להתקדם לרכישת בית, אבל גם לשמור על החזר חודשי שאפשר לחיות איתו אם התגמול, התפקיד או מקום העבודה משתנים. בנקים עשויים לבחון שכר בסיס, בונוסים ותגמול הוני באופן שונה. לכן כדאי להגיע לתהליך עם תמונה מסודרת של ההכנסות וההתחייבויות, ולא להניח שכל רכיב ייחשב באותו אופן.
במאמר נסביר איך למפות מקורות הכנסה, לבנות תרחישי החזר שמתחשבים בשכר הקבוע ובהכנסה המשתנה, ולבחון תמהיל משכנתא שמתאים ליעדים וליכולת שלכם. נעסוק גם בהכנת הבקשה ובהתנהלות מול הבנקים. המטרה היא לא רק להגיע למשכנתא, אלא להבין מראש איך היא משתלבת בחיים ובתוכניות שלכם.
נקודות מפתח
- מפו את ההכנסות וההתחייבויות לפני בחינת סכום המשכנתא, כדי לבסס את התכנון על התקציב המלא.
- בנו תרחישי החזר נפרדים לשכר הקבוע, לבונוסים ולתגמול הוני, ובחנו את היציבות ואת התזמון של כל רכיב.
- ייעוץ משכנתא לעובדי הייטק יכול לעזור לארגן את הנתונים ולהציג תמונה פיננסית ברורה, בלי להניח מראש כיצד הבנק יתייחס לכל סוג הכנסה.
- הבחינו בין מידע שנדרש לתכנון אישי לבין מסמכים שהבנק עשוי לבקש, והיערכו בהתאם לדרישותיו.
- חפשו תהליך שקוף הכולל הסבר על החלופות, התאמת תמהיל וליווי מול הבנקים, ולא הבטחות לחיסכון או לאישור ודאי.
ייעוץ משכנתא לעובדי הייטק: למה הכנסה גבוהה לא מספרת את כל הסיפור?
האם שכר גבוה מבטיח שתוכלו לעמוד בהחזר משכנתא לאורך זמן? לא בהכרח. תלוש השכר בהייטק עשוי לכלול שכר בסיס לצד בונוסים ותגמול הוני, אבל הרכיבים האלה אינם תמיד קבועים או זמינים באותו מועד. גם הלוואות קיימות והוצאות משפחתיות משפיעות על הסכום שנשאר מדי חודש. לכן חשוב להבחין בין סך ההכנסה על הנייר לבין תזרים מזומנים שאפשר להסתמך עליו בתכנון.
״הכנסה גבוהה אינה מחליפה בדיקה של יציבות, התחייבויות והחזר חודשי.״ ייעוץ משכנתא לעובדי הייטק כולל מיפוי של מקורות ההכנסה וההתחייבויות, בחינת השפעתם על יכולת ההחזר והתאמת בדיקת המשכנתא למציאות הפיננסית שלכם. אפשר להיעזר גם בהסבר הכללי על משכנתא (Mortgage loan), אך תכנון אישי צריך להתחשב בנתונים ובהתחייבויות שלכם.
אילו רכיבי הכנסה כדאי למפות לפני שמתחילים?
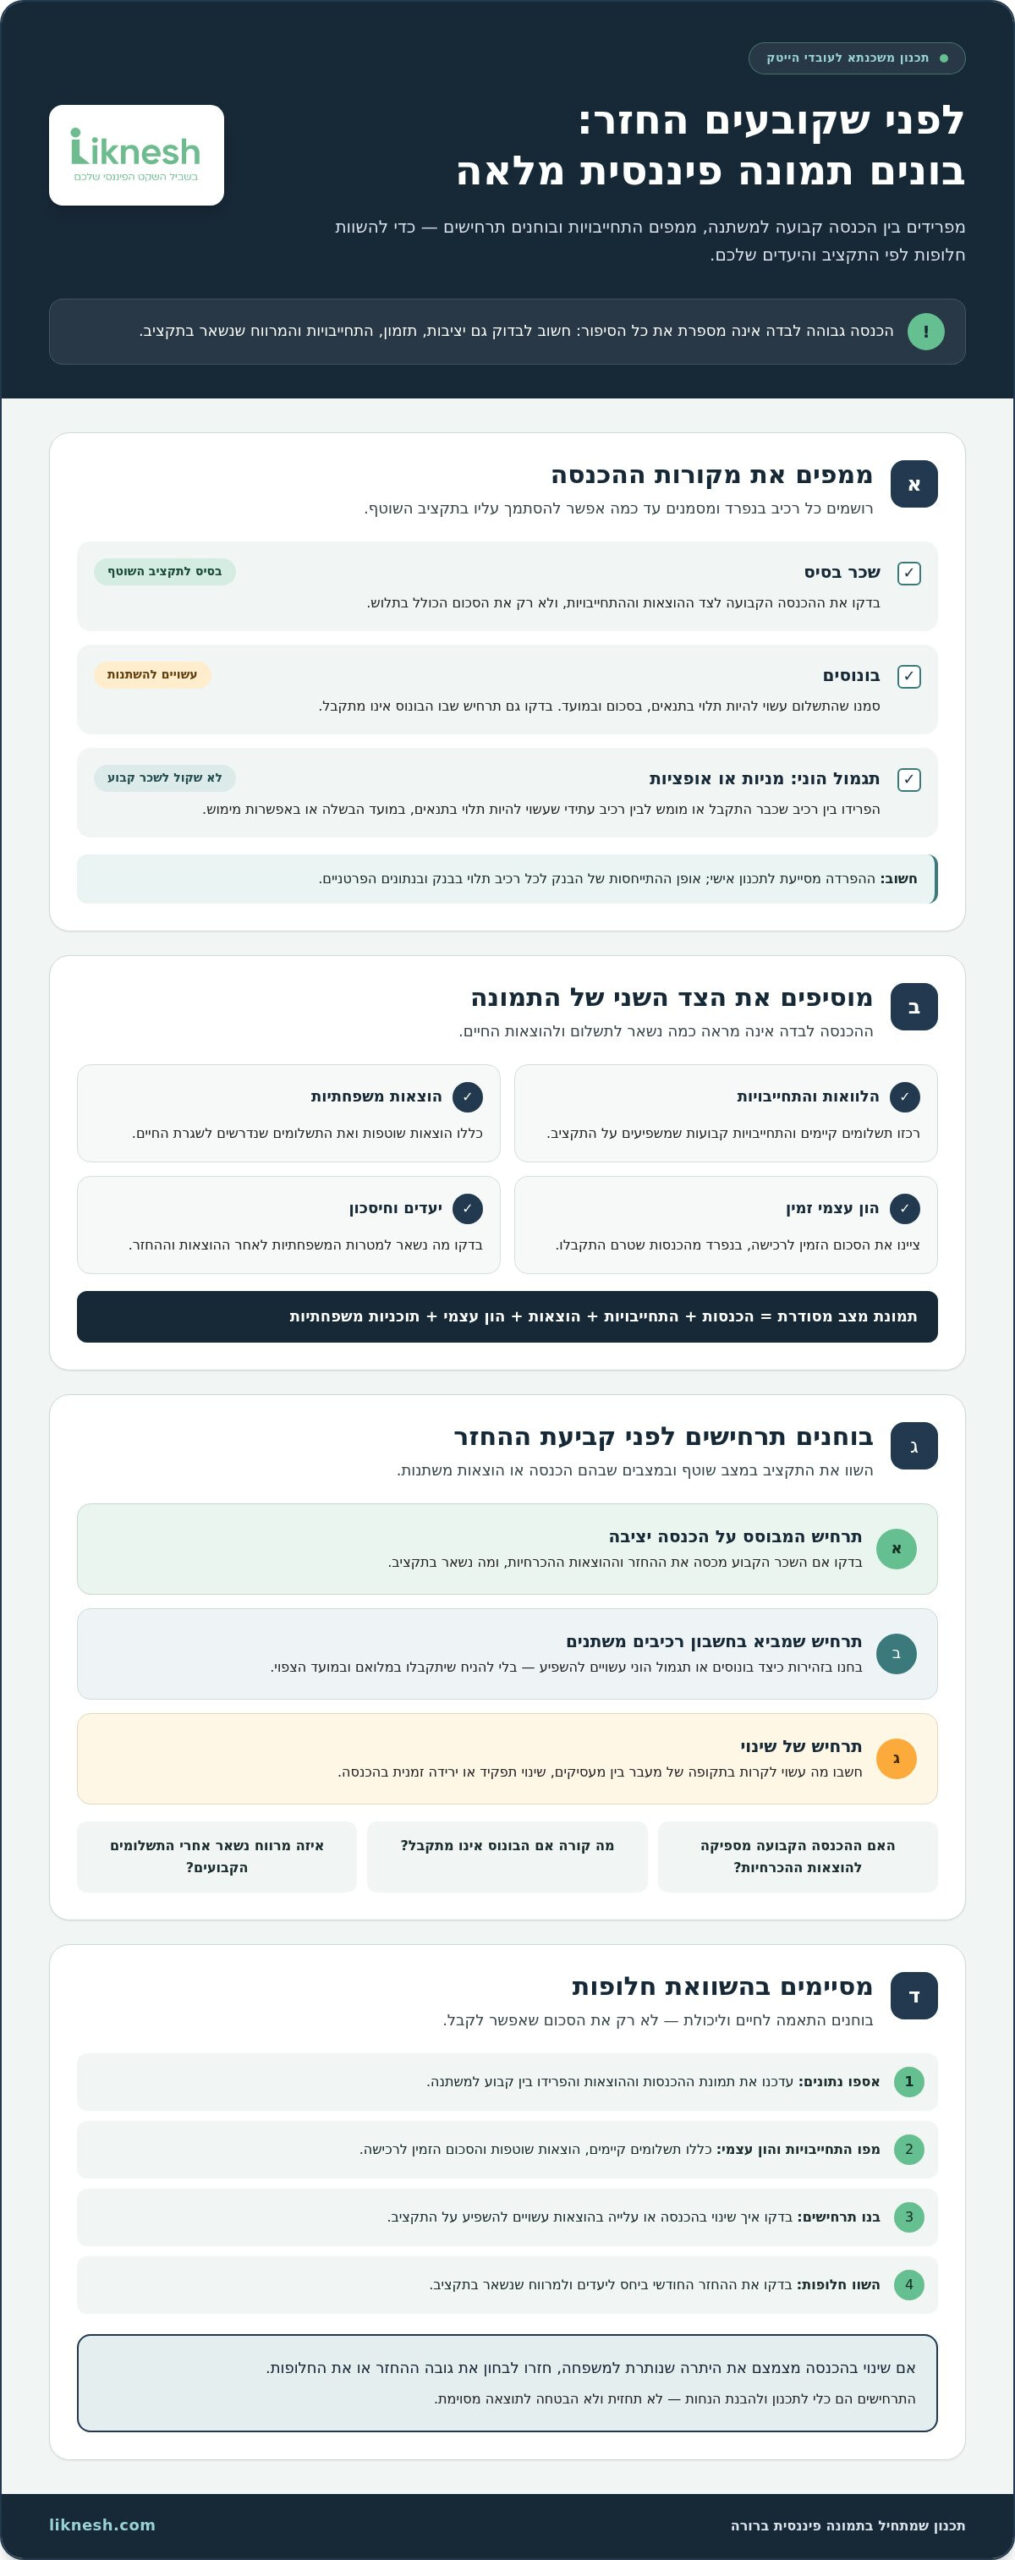
התחילו ברשימה מסודרת והפרידו בין שכר הבסיס, בונוסים ותגמול הוני, כגון מניות או אופציות. סמנו ליד כל רכיב אם הוא קבוע, משתנה או תלוי בתנאים ובמועד מסוים. אל תחברו את כל הרכיבים כאילו היו הכנסה חודשית ודאית. ההפרדה עוזרת לזהות מהו הבסיס השוטף ומה עשוי להשתנות, בלי לקבוע מראש כיצד הבנק יתייחס לכל רכיב.
לאחר מכן בדקו את הצד השני של התמונה: הלוואות קיימות, תשלומים קבועים והוצאות משפחתיות שוטפות. גם הכנסה גבוהה יכולה להשאיר מרווח מצומצם אם חלק ניכר ממנה כבר מיועד להתחייבויות. ההכרה של הבנק בבונוסים או בתגמול הוני תלויה בבחינה שלו ובנתוני המקרה. לכן חשוב להפריד בין ההערכה האישית לצורכי תכנון לבין אופן החישוב בבקשת המשכנתא.
למה חשוב לתכנן גם לתקופות של שינוי?
תכנון אחראי בוחן לא רק חודש שבו כל רכיבי ההכנסה מתקבלים כמצופה, אלא גם תרחישים אפשריים כמו מעבר בין מעסיקים, שינוי תפקיד או ירידה זמנית בהכנסה. אין פירוש הדבר שצריך לחשוש משינוי תעסוקתי. המטרה היא להבין מראש כיצד שינוי כזה עשוי להשפיע על התקציב, ולבחור החזר חודשי שמתאים ליכולת השוטפת ולא נשען רק על תרחיש אופטימי.
אפשר להתחיל בכמה שאלות מעשיות: האם ההכנסה הקבועה מספיקה לכיסוי ההחזר וההוצאות ההכרחיות? מה קורה אם הבונוס אינו מתקבל בתקופה מסוימת? איזה מרווח נשאר בתקציב אחרי התשלומים הקבועים? התשובות אינן מנבאות את העתיד, אך הן מגלות אם התכנון נשען על הכנסה יציבה או על רכיבים שעשויים להשתנות. כך אפשר לקבל החלטה שקולה, מתוך הבנה של הסיכונים ושל מרחב התמרון.
איך בונים תמונה פיננסית מלאה למשכנתא של עובדי הייטק?
כדי להחליט מהו החזר חודשי שמתאים לכם, לא מספיק לבדוק את גובה המשכורת. בנו תמונה שמחברת בין הכנסות, התחייבויות, הון עצמי, הוצאות שוטפות ותוכניות משפחתיות. כך תוכלו להבין לא רק מה אפשר לשלם בחודש רגיל, אלא גם מה יישאר בתקופות שבהן ההכנסה או ההוצאות משתנות.
התקדמו לפי סדר ברור: אספו מידע, מפו התחייבויות, בנו תרחישים ורק אז השוו חלופות. זהו כלי לתכנון פיננסי, לא נוהל רגולטורי או הבטחה לתוצאה מסוימת. ״קודם ממפים את התמונה, אחר כך בוחנים את ההחזר, ולבסוף משווים חלופות.״
מיפוי השכר, ההתחייבויות וההון העצמי
רכזו במקום אחד את נתוני שכר הבסיס, ההכנסות הנוספות והרכיבים המשתנים, וסמנו מה קבוע ומה אינו מובטח. הוסיפו תמונה עדכנית של ההתחייבויות הקיימות, ההוצאות המשפחתיות וההון העצמי הזמין לעסקה. הצגת הנתונים בנפרד מונעת מצב שבו בונוס או תגמול הוני עתידי נראים כמו הכנסה חודשית קבועה.
המידע הזה מסייע לכם וליועץ להבין את היכולת הכלכלית ולתכנן חלופות. מסמכים לבקשת משכנתא הם עניין נפרד: הבנק עשוי לבקש מסמכים מסוימים בהתאם לדרישותיו ולמקרה הפרטי. שמרו מידע מדויק ומעודכן, ואל תציגו הערכה או תגמול עתידי כאילו כבר התקבלו.
בחינת תרחישים לפני קביעת ההחזר החודשי
לאחר המיפוי, השוו בין תרחיש המבוסס על ההכנסה היציבה לבין תרחיש שמביא בחשבון חלק מהרכיבים המשתנים בגישה שמרנית. בכל אחד מהם בדקו את ההחזר לצד ההוצאות השוטפות, ההתחייבויות והחיסכון למטרות משפחתיות. כך תוכלו לראות אם ההחזר משאיר מרווח נשימה גם בלי להניח שכל בונוס או תגמול הוני יתקבלו במלואם ובמועד הצפוי.
- אספו נתונים: הכינו תמונת הכנסות והוצאות עדכנית, והפרידו בין הכנסה קבועה למשתנה.
- מפו התחייבויות והון עצמי: כללו תשלומים קיימים, הוצאות שוטפות ואת הסכום הזמין לרכישה.
- בנו תרחישים: בדקו כיצד שינוי בהכנסה או עלייה בהוצאות עשויים להשפיע על התקציב ועל מרווח הביטחון.
- השוו חלופות: בחנו את ההחזר החודשי ואת התאמתו ליעדים שלכם, ולא רק את הסכום שאפשר לקבל.
אם שינוי בהכנסה מצמצם את היתרה שנותרת למשפחה, חזרו לבחון את גובה ההחזר או את החלופות. התרחישים אינם תחזית ואינם מבטיחים שכך יתפתח העתיד. הם עוזרים לחשוף הנחות ולראות כיצד החלטה עשויה להשפיע על שגרת החיים. זהו חלק מרכזי בתכנון משכנתא שקול, במיוחד כשההכנסה מורכבת מכמה רכיבים.
במסגרת ייעוץ משכנתא לעובדי הייטק, אפשר לעבור יחד על הנתונים, ההתחייבויות והיעדים ולגבש בסיס להשוואה מסודרת. פגישת ייעוץ חינם היא צעד ראשוני לאבחון המצב ולקבלת תובנות.
שכר, בונוסים ואופציות: איך משווים תרחישי משכנתא בהייטק?
כדי להבין איזה החזר חודשי מתאים לכם, השוו בין רכיבי ההכנסה לפי האופי שלהם, ולא רק לפי הסכום הכולל בתלוש. שכר קבוע, בונוס ותגמול הוני נבדלים ביציבות, במועד שבו אפשר להסתמך עליהם ובמידת הוודאות. ההשוואה הבאה היא כלי לתכנון אישי בלבד. היא אינה קובעת כיצד הבנק יחשב הכנסה בבקשת משכנתא, וההתייחסות בפועל תלויה בבנק ובנתונים הפרטניים.
| רכיב הכנסה | יציבות | תזמון | אי-ודאות ושימוש בתכנון |
|---|---|---|---|
| שכר קבוע | לרוב הרכיב שקל יותר לבנות סביבו תקציב שוטף | מתקבל כחלק מהשכר התקופתי | הבסיס להשוואת הוצאות והחזר חודשי, תוך התחשבות בהתחייבויות |
| בונוס | עשוי להשתנות לפי תנאים ותקופה | מועד וסכום התשלום עשויים להשתנות | כדאי לבחון תרחיש שבו אינו מתקבל, ולא להניח מראש שיהיה זמין לתשלום חודשי |
| תגמול הוני | ערכו וזמינותו אינם שקולים לשכר קבוע | עשוי להיות תלוי בתנאי התוכנית, במועדי הבשלה או באפשרות מימוש | הפרידו בין רכיב שכבר התקבל לבין רכיב עתידי, ואל תתייחסו לשווי עתידי כהכנסה ודאית |
איך להתייחס לבונוסים ולתגמול הוני בתכנון?
בדקו כל רכיב לפי התנאים והמועדים הרלוונטיים לכם. היקף הבונוס, מועד קבלתו ותנאי ההבשלה של תגמול הוני עשויים להשתנות בין תוכניות ומעסיקים. רשמו בנפרד מה כבר התקבל או מומש ומה עדיין תלוי באירוע עתידי. כך תוכלו להבין מה עומד לרשותכם בפועל, בלי לערבב בין תמורה שכבר התקבלה לבין ציפייה להכנסה.
לצורך התכנון, אפשר לבנות תקציב הנשען על השכר הקבוע ולצדו תרחיש נוסף שבוחן בזהירות רכיבים משתנים. לצורך בקשת המשכנתא, אופן ההתייחסות לרכיבים אלה תלוי בבנק ובנתונים הפרטניים. לכן אין להסיק מהטבלה מה יוכר כהכנסה או מה תהיה החלטת הבנק.
איזה תרחיש מתאים ליכולת ההחזר שלכם?
השוו בין שתי תמונות תקציביות: אחת שמבוססת על שכר קבוע, ואחת שמביאה בחשבון גם רכיבים משתנים. בכל אחת בדקו מה נותר אחרי ההחזר החודשי והוצאות המחיה, והאם נשאר מרווח להתמודדות עם שינוי בהוצאות. שאלו את עצמכם אם התשלום עדיין נוח בתקופה שבה לא מתקבל בונוס או שאין אפשרות לממש תגמול הוני.
״תרחיש שמרני מסייע לבחון עמידות, אך אינו מבטיח תוצאה עתידית.״ בייעוץ משכנתא לעובדי הייטק, השוואה בין הרכיבים והתרחישים מסייעת לבחון את יכולת ההחזר על בסיס התקציב בפועל, ולא על סמך הכנסה ברוטו או שווי עתידי בלבד. כך אפשר לשקול חלופות מתוך הבנה טובה יותר של מרווח הביטחון המשפחתי.
איך לבחור ייעוץ משכנתא לעובדי הייטק בלי להסתמך על הבטחות?
בחירת יועץ משכנתאות אינה רק השוואה בין הצעות או ניסיון להבטיח ריבית נמוכה. חשוב לבדוק אם תהליך הליווי מתחיל בהבנת המצב שלכם: שכר בסיס, בונוסים, תגמול הוני, התחייבויות ויעדים לרכישת דירה. ייעוץ משכנתא לעובדי הייטק צריך להתייחס למבנה ההכנסה בפועל, ולא להניח שכל רכיב משתנה הוא הכנסה קבועה.
הבטחה לחיסכון מסוים או לאישור משכנתא ודאי אינה תחליף להסבר מקצועי. החלטות הבנקים ותנאי המימון אינם בשליטת היועץ לבדו. חפשו תהליך שמציג את ההנחות, את החלופות ואת ההשפעה האפשרית של כל אחת מהן, כדי להבין על מה מבוססת ההמלצה.
מה צריך לכלול ליווי שמתאים לעובדי הייטק?
ליווי מותאם מתחיל באבחון אישי: מיפוי השכר והרכיבים המשתנים, בדיקת התחייבויות והבנת היעדים שלכם לרכישת דירה. לאחר מכן, היועץ צריך להסביר את חלופות המימון בשפה ברורה ולפרט כיצד הנחות שונות עשויות להשפיע על ההחזר החודשי ועל התכנון לטווח ארוך. תהליך מסודר עשוי לכלול גם ליווי בהתנהלות מול הבנקים, בהגשת הבקשה ובהתקדמות עד לחתימה על חוזה ההלוואה.
- בדקו אם האבחון מבדיל בין שכר קבוע, בונוסים ותגמול הוני.
- בררו כיצד ההתחייבויות והיעדים המשפחתיים משתלבים בתכנון.
- ודאו שהחלופות והמשמעויות שלהן מוסברות, ולא מוצגות כהמלצה ללא נימוק.
כדאי לברר מראש מה כולל שכר הטרחה, מתי הוא משולם, האם יש תשלומים נוספים ומה קורה אם היקף הליווי משתנה. בקשו לקבל את ההבנות באופן ברור, כדי שתדעו מה השירות כולל ומה אינו כלול בו.
אילו סימנים מצביעים על תהליך שקוף ומותאם?
בתהליך שקוף מפרידים בין עובדות ידועות לבין הערכות ותרחישים עתידיים. למשל, נתון על שכר שכבר מתקבל אינו מוצג באותו אופן כמו בונוס שטרם שולם או תגמול הוני שעדיין לא מומש. היועץ מציג את החלופות ואת ההנחות שמאחוריהן, ומסביר כיצד כל אפשרות עשויה להשפיע על ההחזר החודשי.
שימו לב גם לאופן שבו מדברים על התוצאה. ליווי מקצועי יכול לעזור לכם להתכונן, לארגן את הנתונים ולהציג את המצב מול הבנקים, אך אין להציג אישור או חיסכון כתוצאה מובטחת. שקיפות מאפשרת לקבל החלטה מתוך הבנה.
רוצים לבחון את התמונה הפיננסית שלכם ולהבין אילו שאלות כדאי לשאול לפני שמתקדמים? תאמו פגישת ייעוץ חינם עם Liknesh לאבחון ראשוני ולקבלת תובנות לגבי תהליך המשכנתא.
איך Liknesh מלווה עובדי הייטק בתהליך קבלת משכנתא?
תהליך משכנתא מסודר מתחיל בהבנת האדם והמשפחה שמאחורי הנתונים. אצל עובדי הייטק, פירוש הדבר לבחון יחד את השכר הקבוע, הבונוסים והתגמול ההוני, לצד ההתחייבויות, ההון העצמי ומטרות הרכישה. בייעוץ משכנתא לעובדי הייטק, המיפוי הזה עוזר להתאים את בחינת האפשרויות ליכולת ההחזר ולמציאות הכלכלית האישית, במקום להסתמך על תמונה חלקית של ההכנסה.
ב-Liknesh הליווי מתקדם מאבחון פיננסי לבחינת אפשרויות המימון, להתאמת תמהיל ולהתקדמות מול הבנקים. בכל שלב חשוב להבין מה ידוע, אילו הנחות עומדות בבסיס ההמלצות ומה עוד נדרש לבירור. התהליך נועד לעשות סדר בהחלטות ולהציג את האפשרויות באופן ברור, ולא להבטיח אישור או תנאי מימון מסוים.
מה בוחנים בפגישת ייעוץ חינם?
פגישת ייעוץ חינם היא פגישה ראשונית ללא עלות שמטרתה לאבחן את המצב הפיננסי ולספק תובנות ראשוניות. בפגישה מציגים את מטרות רכישת הדירה, את ההון העצמי, את ההכנסות ואת ההתחייבויות הקיימות. לעובדי הייטק כדאי להפריד בין השכר הקבוע, הבונוסים והתגמול ההוני, כדי ליצור תמונת מצב שמבהירה אילו רכיבים מתקבלים באופן שוטף ואילו תלויים בתנאים או במועד עתידי.
המיפוי אינו קביעה לגבי האופן שבו הבנק יתייחס לכל רכיב, אלא בסיס להבנת התקציב ולדיון בצעדים הבאים. אפשר לברר אילו נתונים כדאי לרכז להמשך, אילו שאלות נותרו פתוחות ואיך לתכנן החזר חודשי שמתחשב גם בהתחייבויות ובהוצאות המשפחתיות. הפגישה מספקת נקודת פתיחה לקבלת החלטות מושכלת יותר, בלי להציג תנאי מימון כתוצאה מובטחת.
מהאבחון ועד לחתימה על חוזה ההלוואה
לאחר האבחון, היועצים המוסמכים מלווים את הלקוח בבחינת האפשרויות ובהתקדמות מול הבנקים, מהכנת הבקשה ועד לחתימה על חוזה ההלוואה. אופטימיזציה של תמהיל המשכנתא אינה בחירה בתבנית אחידה. בוחנים כיצד החלופות והמאפיינים שלהן משתלבים עם יכולת ההחזר, רכיבי ההכנסה והיעדים לטווח ארוך.
במהלך הליווי, חשוב לוודא שכל שלב ברור לכם: מה נבדק, אילו מסמכים או נתונים נדרשים בהמשך בהתאם לדרישות הבנק, ומה המשמעות של כל חלופה. כך אפשר להגיע לשיחות מול הבנקים מוכנים יותר, להבין את ההצעות ולנהל דיון ענייני על התנאים. למי שרוצה להעמיק, כדאי להכיר גם את תפקידו של יועץ משכנתאות ואת עקרונות המשא ומתן מול הבנק כחלק מתהליך המימון.
אם אתם שוקלים לרכוש דירה ורוצים להבין איך ההכנסה וההתחייבויות שלכם משתלבות בתכנון, התחילו בפגישת ייעוץ חינם עם Liknesh. זו הזדמנות לאבחן את התמונה האישית ולקבל תובנות ראשוניות לקראת הצעדים הבאים, בלי להניח מראש מה תהיה החלטת הבנק.
הפכו את התכנון לצעד בטוח קדימה
החלטה על משכנתא לא צריכה להתבסס על תחזית אופטימית לגבי בונוס או שווי עתידי של תגמול הוני. היא יכולה להתחיל בשאלה פשוטה: איזה החזר חודשי מתאים לחיים שלכם גם כשהתמונה משתנה? כשמעמידים מול העיניים את ההכנסה, ההתחייבויות והיעדים, קל יותר לשקול חלופות מתוך הבנה ולא מתוך לחץ.
ייעוץ משכנתא לעובדי הייטק נועד להפוך מבנה הכנסה מורכב לתוכנית שאפשר לבחון ולדון בה. ב-Liknesh מביאים לתהליך מעל עשר שנות ניסיון מעשי בליווי משפחות, עם התייחסות לצרכים ולמצב האישי. אין צורך להגיע עם כל התשובות. חשוב להתחיל בשאלות הנכונות ולוודא שההחלטה מתאימה ליכולת שלכם היום ולתוכניות המשפחה בהמשך.
מוכנים לעשות את הצעד הבא? התחילו בשיחה שממוקדת בתמונה הפיננסית שלכם. קבעו פגישת ייעוץ חינם ובחנו את המשכנתא שלכם עם Liknesh. תכנון שקול יכול לעזור לכם להתקדם לעבר הבית שאתם רוצים.
שאלות נפוצות על משכנתא לעובדי הייטק
האם בנק מחשיב בונוסים של עובדי הייטק לצורך משכנתא?
אל תניחו שבונוס ייחשב כמו שכר קבוע או שכל הבנקים יתייחסו אליו באותו אופן. ההחלטה עשויה להיות תלויה בנתוני הבקשה ובהיסטוריית ההכנסה שמוצגת. לצורך התכנון, הפרידו בין בונוסים שכבר התקבלו לבין ציפייה לבונוס עתידי, ורכזו את המידע כך שאפשר יהיה להציג את ההבדל. ייעוץ משכנתא לעובדי הייטק יכול לסייע בארגון התמונה, אך אינו קובע מראש כיצד הבנק יחליט.
האם אפשר להשתמש באופציות או במניות כהון עצמי לדירה?
אפשר לבחון אותן כחלק מהתמונה, אך חשוב להבחין בין תגמול שהבשיל, מומש והפך לכסף זמין לבין תגמול שעדיין כפוף לתנאים. למשל, מניות שטרם ניתן לממש אינן בהכרח כסף נזיל שאפשר להעביר לצורך רכישה. רשמו בנפרד את הסכום הזמין בפועל ואת השווי המשוער של תגמול עתידי, ובחנו את תנאי התוכנית והמסמכים הרלוונטיים לפני שתבססו עליהם את תכנון ההון העצמי.
איך מתכננים החזר משכנתא כשחלק מהשכר משתנה?
התחילו בתקציב שמפרט הכנסה קבועה, הוצאות מחיה והתחייבויות, ואז בדקו איך הוא נראה בחודשים שבהם רכיב משתנה אינו מתקבל. לדוגמה, השוו את היתרה שנותרת אחרי תשלום ההחזר החודשי בחודש רגיל ובחודש ללא בונוס. ההשוואה אינה תחזית, אלא דרך לבדוק אם נשאר מרווח לניהול הוצאות בלתי צפויות וליעדים אחרים של משק הבית.
האם מעבר בין חברות הייטק משפיע על בקשת משכנתא?
מעבר עבודה עשוי לשנות את נתוני ההכנסה ואת המידע שמוצג בבקשה, אך ההשפעה תלויה בנסיבות ובבחינת הבנק. לפני המעבר או הגשת הבקשה, הכינו תמונה עדכנית של השכר, מועד תחילת העבודה וההתחייבויות הקיימות. אם יש תקופת מעבר בין מקומות עבודה, כללו אותה בתכנון התקציבי ובחנו את השפעתה על תזרים המזומנים. מעבר כשלעצמו אינו מבטיח אישור ואינו שולל אותו.
האם כדאי להסתמך על שווי עתידי של תגמול הוני לצורך חישוב יכולת ההחזר?
לא כדאי לבסס התחייבות חודשית על שווי עתידי כאילו הוא מובטח וזמין. תגמול הוני עשוי להיות תלוי בתנאי הבשלה, במועד המימוש ובשווי שעשוי להשתנות. הפרידו בין כסף שכבר התקבל ונמצא ברשותכם לבין רכיב עתידי, ובדקו אם התקציב עומד בהחזר גם בלי לממש אותו. אם נדרשת בחינה של השלכות מס או מסמכים הקשורים לתגמול, הסתמכו על מידע מקצועי ועדכני שמתאים לתוכנית שלכם.
כמה עולה ייעוץ משכנתא לעובדי הייטק?
עלות הליווי עשויה להשתנות לפי היקף השירות ומורכבות התיק. בררו מראש מה כלול בשכר הטרחה, אילו שלבים נכללים ומתי מתבצע התשלום. Liknesh מציעה פגישת ייעוץ חינם לאבחון ראשוני ולקבלת תובנות על המצב הפיננסי. הבחינו בין הפגישה הראשונית לבין ליווי משכנתא, והקפידו שהיקף השירות והתשלום עבורו יהיו ברורים לפני שמתקדמים.


