

TL;DR: ייעוץ לקיחת משכנתא מוזיל את הריביות באמצעות מכרז בין בנקים והתאמת תמהיל מסלולים המונע זינוק בהחזרים עקב שינויי מדד או ריבית.
- מסלול פריים מאפשר גמישות ללא עמלת פירעון מוקדם לעומת מסלול צמוד מדד המגדיל את הקרן.
- השירות אינו הכרחי למי שמעדיף מתווה בסיסי ללא עלות נוספת דרך יועצי הבנק בלבד.
- מומלץ ללווים בעסקה ראשונה או מורכבת לשכור יועץ פרטי לניהול משא ומתן ניטרלי מול הבנקים.
- הטבלה במאמר משווה בין השפעת האינפלציה ועמלות הפירעון במסלולים השונים לצורך קבלת החלטה מושכלת.
תהליך ייעוץ משכנתא מקצועי מסייע בהוזלת מרווחי הריבית ובהתאמת תמהיל החזר מותאם אישית תוך הפחתת הופעתן של הוצאות בלתי צפויות. באמצעות ניתוח פרופיל פיננסי מדויק, ניתן להשוות בין הצעות הבנקים בצורה אפקטיבית ולמנוע טעויות יקרות בטווח הארוך. לאורך המאמר נענה על שלוש שאלות החלטה: מתי לפנות ליועץ, איזה מסלול ריבית מתאים ליכולת ההחזר שלכם, וכיצד עלות הליווי עומדת מול החיסכון בעמלות ובריבית.
מתי כדאי לקחת יועץ: שלושה מצבים נפוצים ומסלול מומלץ
שילוב יועץ משכנתאות נדרש ברגע שאתם מתכננים התחייבות כספית גדולה ורוצים להרכיב תפריט מסלולים שמגן עליכם. בשטח חוזרים שלושה מצבים: אם אתם רוצים גמישות בפירעון מוקדם, מסלול פריים מתאים; אם אתם מעדיפים יציבות מוחלטת בכל חודש, מסלול ריבית קבועה לא צמודה מיועד לכם; אם אתם מתכננים נקודות יציאה קרובות, מסלול משתנה צמודת מדד עשוי להתאים.
עם לקוחות אנחנו רואים שפנייה קודם ליועץ חוסכת טעויות יקרות בהבנת ההחזרים העתידיים. תכנון נכון מונע מצב שבו זינוק במדד חונק את התקציב המשפחתי, כי הרכב המסלולים נבנה לפי יכולת ההחזר ולא לפי הנחה על כיוון הריבית.
פנייה אל עמוד הבית, ליקנש, ייעוץ משכנתאות וכלכלת המשפחה מסייעת להתאים את התמהיל המדויק ליכולת שלכם ולאופק הפירעון.
טיפ: לפני הפגישה הראשונה, הגדירו את תקרת ההחזר החודשי המקסימלית שתוכלו לעמוד בה גם בתרחיש של עליית ריבית.
מתהליך האפיון ועד האישור: מה כולל ייעוץ המשכנתא בפועל
תהליך ייעוץ משכנתא כולל ניתוח פיננסי מקיף, בניית תפריט מסלולים מותאם אישית וניהול משא ומתן מול הבנקים עד לקבלת האישור הסופי.
העבודה המשותפת מתנהלת במספר שלבים סדורים:
- אפיון צרכים ואיסוף מסמכים: סקירת ההכנסות, הניתוח הפיננסי ובחינת היכולת הכלכלית של המשפחה.
- בניית תפריט מסלולים: הרכבת תפריט משכנתא מותאם שמאזן בין סיכונים לשינויי ריבית.
- הגשת בקשות וניהול משא ומתן: פנייה לבנקים במקביל כדי להשיג תנאים משופרים. לקבלת פרטים נוספים על הגישה המקצועית שלנו, ניתן לקרוא אודות, ליקנש, ייעוץ משכנתאות וכלכלת המשפחה.
- חתימה וביצוע: מילוי דרישות הבנק, שמאות וחתימה על תיק המשכנתא.
פירוט על פעילות חברות נדל"ן ויזמות בישראל ניתן למצוא באתר קבוצת אלדר מתוך ויקיפדיה (2024). הבחירה הנכונה היא להתאים את ההחזר החודשי לייעוד הכלכלי שלכם, ולא לנסות לנחש לאן תלך הריבית.
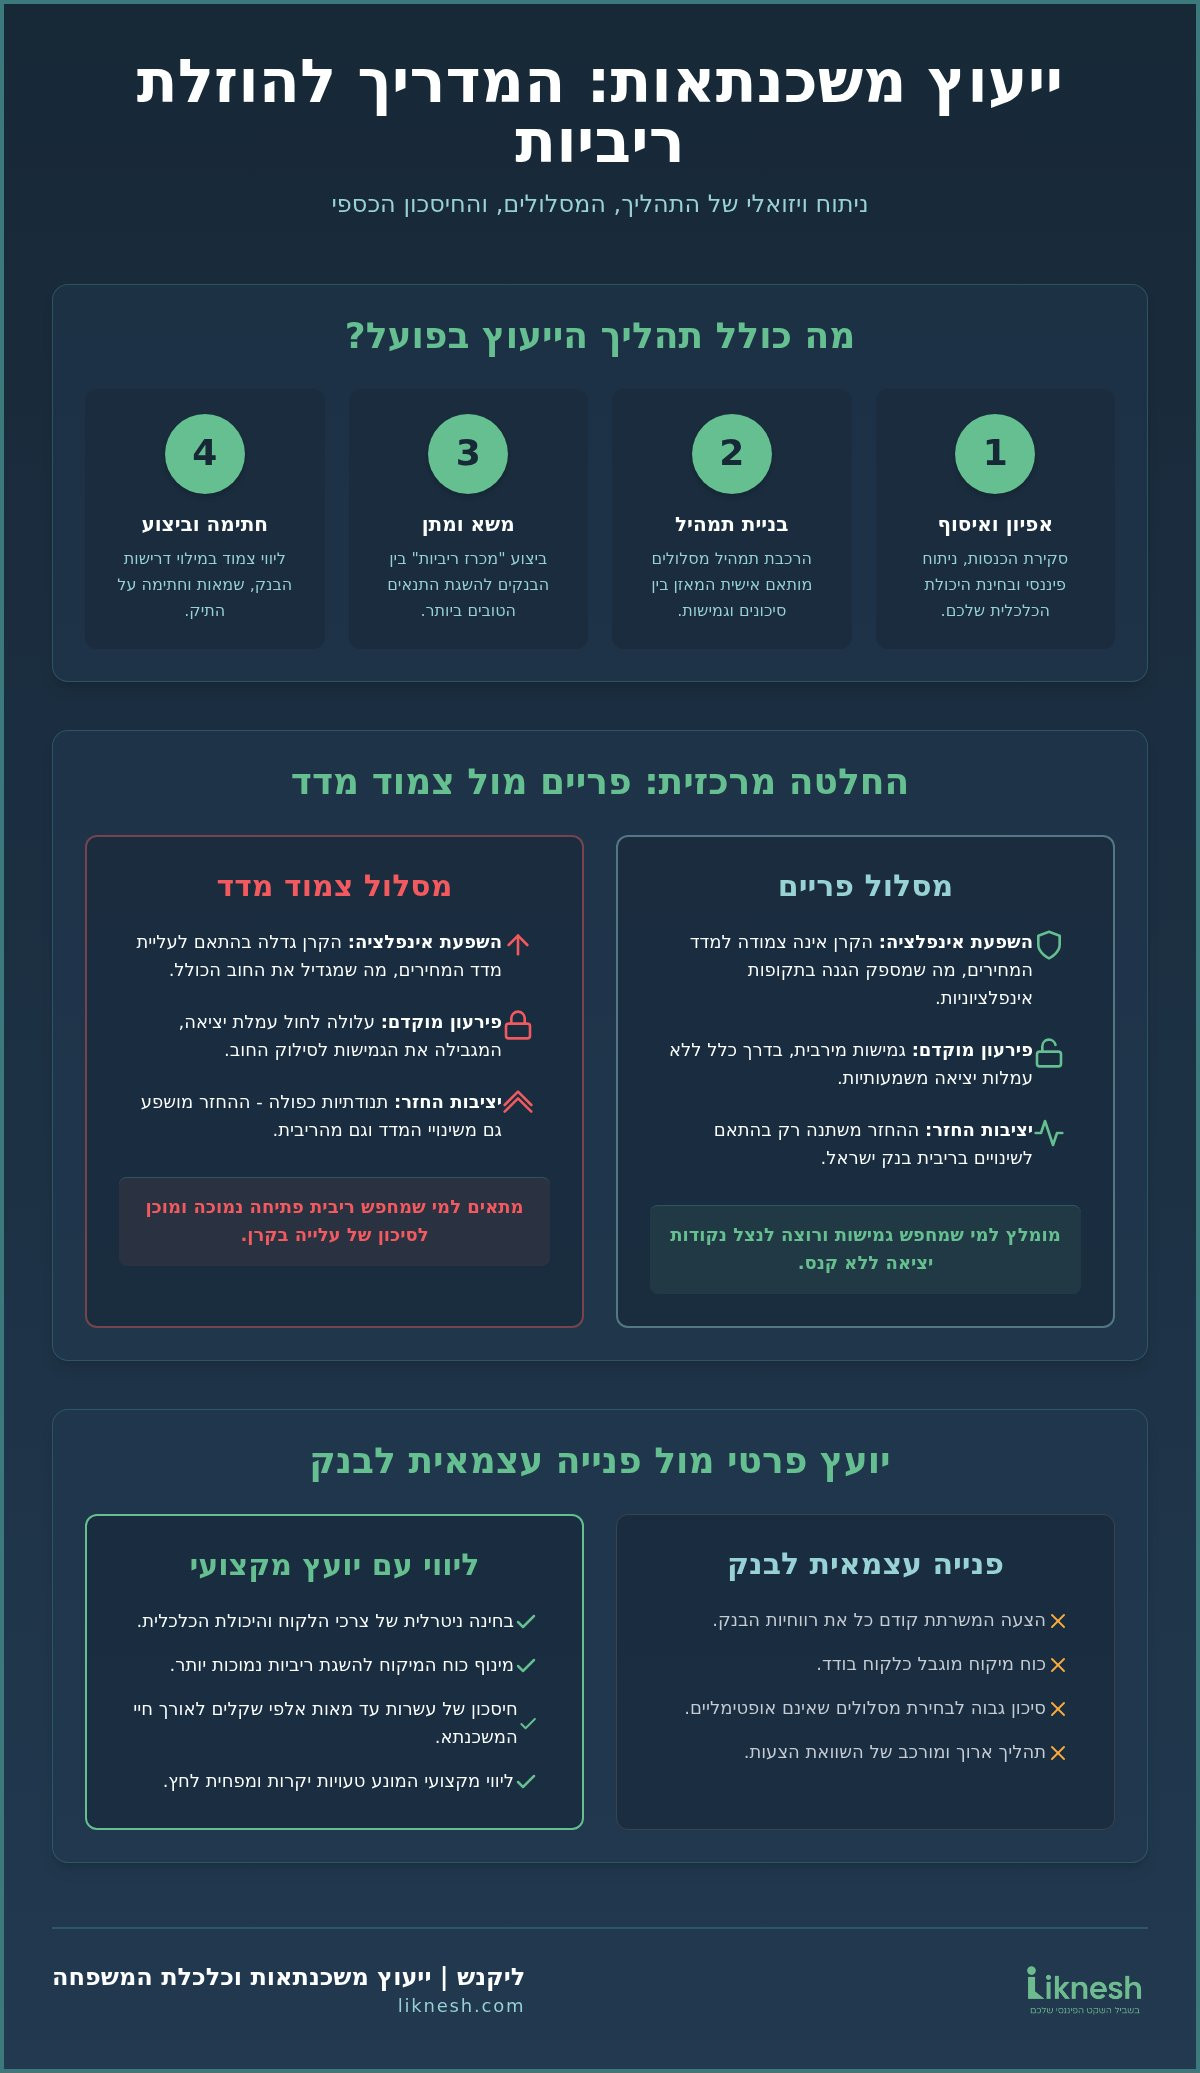
פריים מול צמוד מדד: איך בוחרים מסלול ששומר על ההחזר
מסלול הפריים מעניק גמישות ללא עמלת פירעון מוקדם, בעוד מסלול צמוד מדד משנה את יתרת החוב בהתאם למדד המחירים לצרכן. בחירה מדויקת דורשת היכרות עם הרכב המשכנתא שלכם; במקום להמר על כיוון האינפלציה, אפשר לקבל דיוק מקצועי דרך משכנתאות, ליקנש, ייעוץ משכנתאות וכלכלת המשפחה ולהתאים את התמהיל ליכולת ההחזר.
עליית המדד מגדילה את הקרן עצמה, כך שההחזר החודשי יכפיל את המגמה אם האינפלציה תישאר גבוהה. במסלול צמוד מדד הריבית בפתיחה עשויה להיות נמוכה יותר, אך ההוצאה הכוללת עלולה לעלות בהמשך אם המדד מאיץ.
| מאפיין | מסלול פריים | מסלול צמוד מדד |
|---|---|---|
| השפעת אינפלציה | אין השפעה ישירה על הקרן | הקרן גדלה לפי המדד |
| עמלת פירעון מוקדם | ללא עמלה | ייתכן שתהיה עמלה |
| יציבות החזר | משתנה לפי ריבית בנק ישראל | משתנה לפי המדד והריבית |
מסלול הפריים מתאים למי שרוצה לנצל נקודות יציאה חופשיות. מסלול צמוד מדד מתאים למי שמחפש ריבית פתיחה נמוכה יותר ומוכן לתנודתיות בקרן.
ליווי מקצועי מול פנייה עצמאית לבנק: מתי זה חוסך ריבית
הסתייעות בשירותי ייעוץ משכנתאות משתלמת ללוקחי משכנתא רבים, במיוחד כשהעסקה מורכבת או כשזו רכישה ראשונה. ליווי מקצועי חוסך זמן ומונע טעויות פיננסיות יקרות בבחירת מסלולים.
מניסיוני בשטח, רוב הלווים שמגיעים לבנק בצורה עצמאית מקבלים תנאים פחות טובים. הבנק מציע הצעות שמשרתות קודם את הרווחים שלו; יועץ פרטי בוחן את היכולת הכלכלית שלכם באופן ניטרלי ומורכב, ולכן עבור תיק מורכב או עסקה ראשונה שירות מקצועי הוא בחירה מדויקת יותר.
תכנון נכון כולל גם ראייה של העתיד המשפחתי: ניהול חסכונות לצד החזרי המשכנתא, כפי שנלמד בתחום השקעות, ליקנש, ייעוץ משכנתאות וכלכלת המשפחה, תומך ביציבות לאורך שנים. הריבית הממוצעת והעמלות יורדות משמעותית בעזרת משא ומתן נכון, וייעוץ איכותי מחזיר את עצמו במהירות.
שכר טרחה והוצאות נלוות: מתי הליווי מחזיר את עצמו ברכישה
שכר הטרחה עבור ייעוץ משכנתא מקצועי מחזיר את עצמו לרוב דרך חיסכון בעמלות הריבית ובתקציב הכולל.
בעבודה היומיומית עם רוכשים אנו רואים שרבים מתמקדים רק במחיר הדירה ושוכחים את התשלומים מסביב. תכנון פיננסי נכון מונע הפתעות ברגע האחרון: מלבד עלות היועץ, הרכישה כוללת מיסוי, שכר טרחת עורך דין, שמאי מקרקעין, אגרות רישום ולעיתים גם דמי תיווך. חריגה בהוצאות האלה מאיימת על יציבות העסקה.
חברות נדל"ן ויזמות בולטות בשוק, כפי שניתן לראות בתיאור הפעילות של קבוצת אלדר מתוך ויקיפדיה (2026), מדגישות את החשיבות של ניתוח מעמיק של מרכיבי המימון והבנייה מראש.
החלטה חכמה היא לשקף ליועץ את ההון הנזיל מול ההוצאות הצפויות עוד לפני החתימה. ליווי פרטי מתאים למי שרוצה חיסכון בזמן ובכסף, בעוד ייעוץ בבנק מתאים למי שמעדיף מתווה בסיסי ללא עלות נוספת. בקשו הצעה מותאמת אישית לליווי כדי להבין את המבנה המדויק של העלויות.
שאלות נפוצות
מה תהליך יעוץ משכנתא כולל?
תהליך ייעוץ לקיחת משכנתא כולל ניתוח היכולת הפיננסית, בניית תפריט מסלולים מותאם אישית וניהול משא ומתן מול הבנקים. יועץ מקצועי מלווה אתכם משלב איסוף המסמכים ועד לקבלת האישור הסופי.
האם כדאי להסתייע בשירות ייעוץ משכנתאות?
בעזרת ייעוץ מומחים ניתן לחסוך זמן משמעותי ולהימנע מבחירת מסלולים שאינם מתאימים. ההחלטה תלויה במורכבות העסקה ובזמן הפנוי שלכם: ככל שהתיק מורכב יותר, כך הליווי החיצוני נותן ערך גבוה יותר.
איך יועץ יכול לעזור להוריד את הריבית?
יועץ משכנתאות מוריד את הריביות באמצעות הגשת מכרז ריביות אפקטיבי בין כמה בנקים במקביל. היכרות מעמיקה עם המערכת הבנקאית מעניקה לו כוח מיקוח שאין ללווה הבודד.
אילו מסמכים נדרשים לתהליך?
התהליך דורש תעודות זהות, דפי חשבון בנק מהבנק ותלושי שכר אחרונים. עצמאים יידרשו להמציא אישורי הכנסה חתומים על ידי רואה חשבון. הכנה מוקדמת מקצרת את לוחות הזמנים.
אילו עלויות כרוכות בכך מעבר למחיר הרכישה?
עלויות נוספות כוללות שכר טרחת עורך דין, תשלום לשמאי מקרקעין, אגרות רישום וביטוחים. הגורמים המשפיעים על המחיר הם מורכבות העסקה ושכר הטרחה של בעלי המקצוע. אפשר לקבל הצעה מותאמת אישית כדי לדייק סכומים לפני החתימה.
סיכום
בשנת 2026, ייעוץ לקיחת משכנתא מקצועי מסייע לחסוך בעלויות הריבית ובהחזרי המשכנתא, בתנאי שמשווים מסלולים לפי יכולת ההחזר, בוחרים תמהיל שמתאים לאופק הפירעון, ובוחנים את שכר הטרחה מול החיסכון הצפוי. ניסיון מעשי מראה שביצוע השוואה מקיפה בין המסלולים מחייב מומחיות: יועץ בעל ניסיון מוכח יבחן את הנתונים האישיים שלכם ויסייע בהרכבת תפריט מסלולים (תפריט תמהיל) מדויק.
צוות היועצים של Liknesh מזמין אתכם לפנות לקבלת הצעת מחיר מותאמת לליווי מקצועי, כדי לסגור את שלוש שאלות ההחלטה לפני החתימה מול הבנק.


