
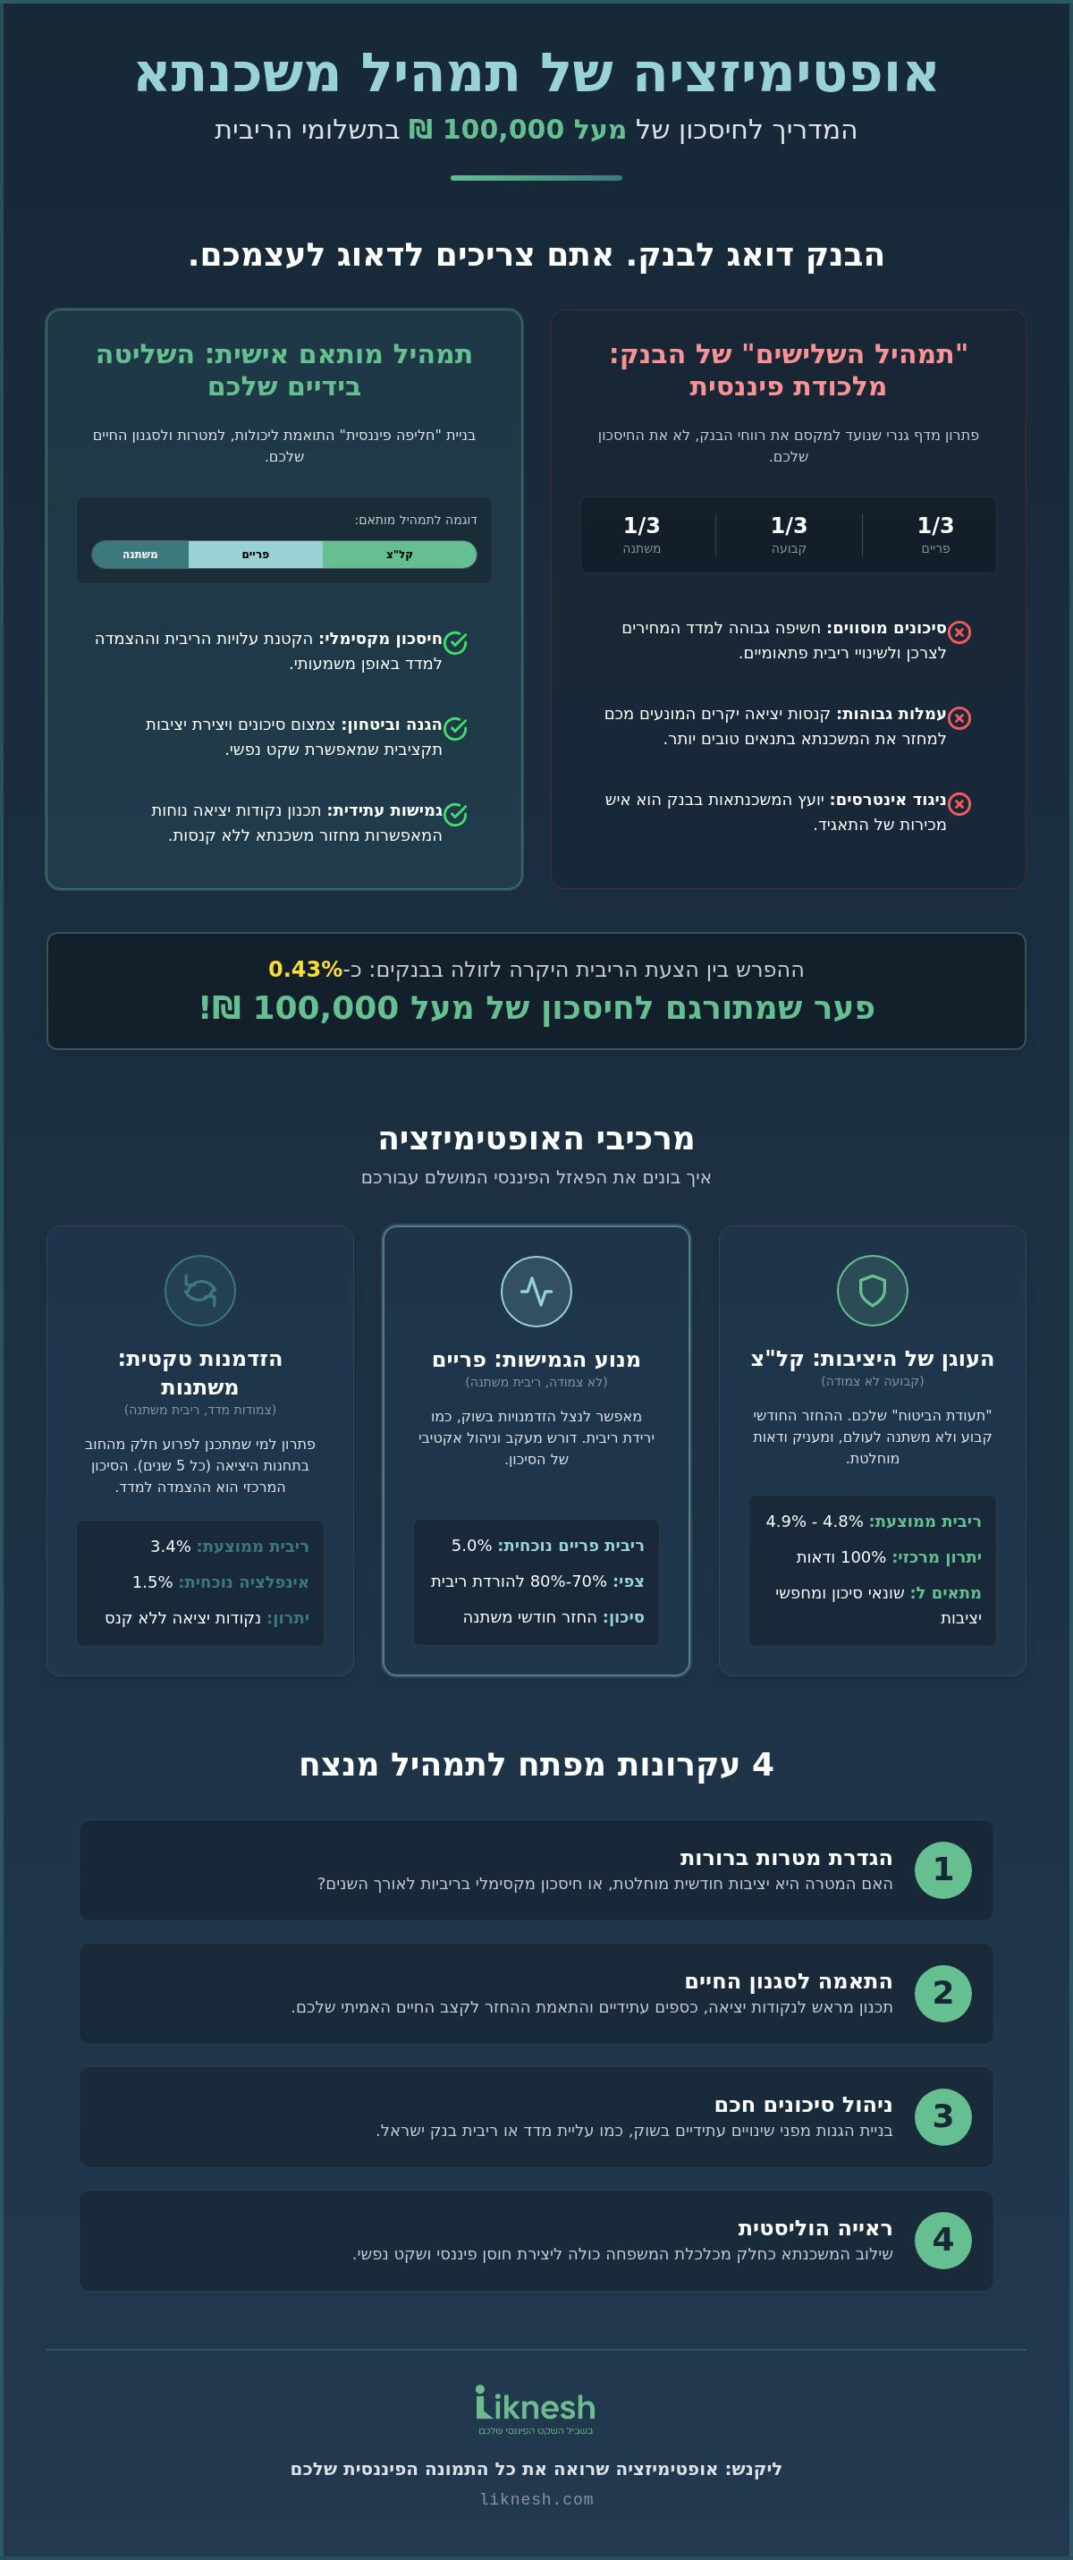
הידעתם שההפרש בין הצעת המשכנתא היקרה ביותר לזולה ביותר בבנקים הגדולים עומד כיום על כ-0.43%? על פניו זה נראה כמו שבריר אחוז חסר משמעות, אך בפועל הפער הזה מתרגם ליותר מ-100,000 שקלים שיוצאים מהכיס שלכם ועוברים ישירות לרווחי הבנק. זה מתסכל להרגיש שההחלטה הפיננסית הגדולה ביותר בחייכם מתקבלת בחוסר ודאות, כשברקע מרחף הפחד שההחזר החודשי יקפוץ פתאום ויחנק את התקציב המשפחתי. אתם לא לבד בתחושה שהבנק דואג קודם כל לאינטרסים שלו, אבל הגיע הזמן לשנות את מאזן הכוחות ולקחת את השליטה לידיים שלכם.
ביצוע נכון של אופטימיזציה של תמהיל משכנתא הוא המפתח שלכם לשקט נפשי ולחיסכון אדיר מול המערכת הבנקאית. במדריך המקיף שלפניכם, נלמד אתכם איך לבנות תמהיל מנצח שמותאם אישית ליכולות הכלכליות שלכם, תוך צמצום מקסימלי של הריביות והעמלות. נבחן את מסלולי הריבית המעודכנים לשנת 2026, נבין איך לנצל את הירידה באינפלציה ל-1.5% לטובתכם, ונראה כיצד לבנות הגנה מפני שינויים עתידיים בשוק. המטרה שלנו ברורה: להפוך את המשכנתא מנטל מאיים לכלי שמאפשר לכם לצמוח כלכלית בביטחון מלא ובמינימום סיכונים מיותרים. בואו נתחיל לבנות את העתיד שלכם.
נקודות מפתח
- תבינו למה תמהיל ברירת המחדל של הבנק נועד למקסם את הרווחים שלו, ואיך להשתחרר מהתבניות המקובלות כדי להגן על הכסף שלכם.
- תלמדו איך לשלב נכון בין המסלולים השונים כדי ליצור אופטימיזציה של תמהיל משכנתא שמפחיתה סיכונים ומקצצת בעלויות הריבית.
- תגלו איך להתאים את ההחזר החודשי לקצב החיים האמיתי שלכם, כולל תכנון מראש לנקודות יציאה ושימוש חכם בכספים עתידיים שצפויים להיכנס.
- תקבלו כלים להגדרת מטרות ברורות – האם המטרה שלכם היא יציבות חודשית מוחלטת או חיסכון מקסימלי בריביות המצטברות לאורך השנים.
- תראו איך ראייה הוליסטית שמשלבת בין המשכנתא לכלכלת המשפחה כולה מייצרת חוסן פיננסי ושקט נפשי אמיתי לטווח הארוך.
למה 'תמהיל השלישים' של הבנק הוא מלכודת פיננסית?
כשאתם נכנסים לסניף הבנק כדי לקבל הצעה למשכנתא, סביר להניח שהפקיד יציג לכם את "תמהיל השלישים" המפורסם כפתרון מאוזן ובטוח. על הנייר זה נראה הגיוני: שליש במסלול פריים, שליש בקבועה ושליש במשתנה. המציאות היא שזהו מוצר מדף גנרי שנועד למקסם את רווחיות הבנק ולגדר את הסיכונים שלו, לא את שלכם. אופטימיזציה של תמהיל משכנתא היא התהליך שבו אנחנו מפרקים את התבנית האוטומטית הזו ובונים במקומה חליפה פיננסית שמותאמת בדיוק למידות שלכם. כדי להבין לעומק מהי משכנתא ואיך היא משפיעה על העתיד הכלכלי שלכם, עליכם להפסיק לראות בה הלוואה פשוטה ולהתחיל לראות בה מוצר פיננסי מורכב שדורש תכנון אסטרטגי.
הבעיה המרכזית בהסתמכות על יועץ המשכנתאות של הבנק היא ניגוד האינטרסים המובנה. עם כל הנחמדות והחיוכים, היועץ בבנק הוא קודם כל איש מכירות של התאגיד. התפקיד שלו הוא למכור לכם כסף ברווח הגבוה ביותר האפשרי עבור הבנק, תוך עמידה ברגולציה של בנק ישראל. משכנתא שנראית "זולה" בטווח הקצר בגלל החזר חודשי התחלתי נמוך, עלולה להתברר כבור ללא תחתית בעוד חמש או עשר שנים, כאשר המסלולים הצמודים למדד יתחילו לנפח את קרן ההלוואה שלכם במהירות.
האינטרס של הבנק מול האינטרס שלכם
הבנקים מתמחרים סיכונים בצורה מתוחכמת מאוד. כשהריבית של בנק ישראל עומדת על 3.5%, הבנק בונה תמהילים שמשאירים לו מרווח רווח בטוח גם בתרחישים של תנודתיות בשוק. בתמהילים הסטנדרטיים מסתתרות לעיתים קרובות עמלות פירעון מוקדם גבוהות, שנועדו לכבול אתכם למסלולים יקרים ולמנוע מכם לבצע מחזור משכנתא בעתיד כשהתנאים ישתפרו. חשוב לזכור: הבנק מוכר לכם כסף, התפקיד שלנו הוא לוודא שאתם קונים אותו במחיר הנמוך ביותר. אופטימיזציה אמיתית בוחנת לא רק את הריבית הנומינלית היום, אלא את העלות הכוללת של הכסף לאורך כל חיי ההלוואה.
הסכנות בתמהיל לא מותאם אישית
חשיפה מוגזמת למדד המחירים לצרכן היא אחת המלכודות הנפוצות ביותר בתמהילי הבנק. גם בסביבת אינפלציה של 1.5%, ההצמדה למדד עלולה להוסיף מאות אלפי שקלים לחוב המצטבר שלכם מבלי שתרגישו בכך ביום-יום. ללא ליווי מקצועי של יועץ משכנתאות אובייקטיבי, אתם עלולים למצוא את עצמכם עם החזר חודשי שקופץ בפתאומיות בגלל עליית ריבית הפריים (שעומדת כיום על 5.0%) או שינויים בעוגני הריבית המשתנה. תמהיל לא מותאם לא לוקח בחשבון את השינויים הצפויים בהכנסות שלכם או את הצורך העתידי בנזילות. רק תכנון הוליסטי שרואה את כל התמונה הפיננסית יכול להבטיח שהמשכנתא תשרת אתכם, ולא אתם אותה.
מרכיבי האופטימיזציה: איך לבנות את הפאזל הפיננסי?
בניית תמהיל משכנתא היא לא סתם בחירה ברשימת מסלולים, אלא הרכבת פאזל פיננסי מורכב שבו כל חלק משפיע על התמונה הכוללת. בנק ישראל מחייב אותנו כיום לקחת לפחות שליש מהסכום במסלול ריבית קבועה, מה שמותיר לנו מרחב תמרון בשני השלישים הנותרים. השאלה היא לא אילו מסלולים קיימים, אלא איך לחלק את המשקולות ביניהם כדי להשיג אופטימיזציה של תמהיל משכנתא שתגן עליכם מפני טלטלות השוק. האם כדאי להצמיד חלק מהסכום למדד כשהאינפלציה עומדת על 1.5% בלבד? או אולי להמר על מסלול הפריים, שעומד כיום על 5.0%, בציפייה להורדת ריבית בספטמבר הקרוב? התשובה תלויה בסוג הנכס שלכם ובמטרות ארוכות הטווח שנגדיר יחד.
מסלול הקל"צ – העוגן של היציבות
מסלול הריבית הקבועה הלא צמודה (קל"צ) הוא "תעודת הביטוח" שלכם. נכון לאמצע 2026, הריביות הממוצעות במסלול זה לתקופות ארוכות נעות סביב 4.8% עד 4.9%. זהו המסלול היחיד שמעניק לכם ודאות מוחלטת: ההחזר לא ישתנה לעולם, ללא קשר לעליית המדד או לשינויי ריבית בנק ישראל. עבור משפחות שמחפשות שקט נפשי ויציבות חודשית, הגדלת רכיב הקל"צ מעבר למינימום הנדרש היא צעד חכם. חשוב לבדוק תרחישים שונים באמצעות מחשבון משכנתא ייעוץ כדי לראות איך שינוי של אחוז אחד בתמהיל משפיע על העלות הכוללת לאורך 30 שנה. בנוסף, כדאי לבדוק זכאות למשכנתא ממשלתית, שלעיתים מציעה תנאים מועדפים במסלולים קבועים.
מסלולי המשתנות והפריים – ניצול הזדמנויות
בעוד הקל"צ מעניק יציבות, מסלולי הפריים והמשתנות מאפשרים גמישות וניצול הזדמנויות. כיום, כשיש צפי של כ-70% עד 80% להורדת ריבית בנק ישראל ל-3.25% כבר בחודש הבא, מסלול הפריים הופך לאטרקטיבי יותר עבור לווים אקטיביים. עם זאת, ניהול רכיב זה דורש ערנות: עלייה חדה בריבית עלולה לנפח את ההחזר החודשי במהירות. מסלולים משתנים צמודי מדד, שזמינים כיום בריבית ממוצעת של 3.4%, יכולים להיות פתרון מצוין למי שמתכנן לפרוע חלק מהחוב בתחנות היציאה הקרובות, לרוב כל 5 שנים. המפתח להצלחה הוא משא ומתן מול הבנק על המרווחים בתוך המסלולים הללו. אם אתם מרגישים שהמספרים מתחילים לבלבל, כדאי לבחון ייעוץ וליווי משכנתאות מקצועי שיעשה לכם סדר ויבטיח שאתם לא משלמים שקל מיותר.
סוג הנכס משחק תפקיד קריטי בביצוע אופטימיזציה של תמהיל משכנתא. בנכס להשקעה, שבו המימון מוגבל ל-50% וקיים צורך למקסם את התשואה, נבנה תמהיל שונה לחלוטין מאשר בנכס למגורים עם 75% מימון. בנכסי השקעה נחפש לעיתים מסלולים שיאפשרו לנו פירעון מהיר ללא קנסות, בעוד שבדירת מגורים נתמקד בהגנה על התקציב המשפחתי. הגמישות העתידית שלכם תלויה בנקודות היציאה שנגדיר היום. תכנון נכון יאפשר לכם למחזר את המשכנתא בעוד מספר שנים ללא עמלות פירעון מוקדם כבדות, מה שיהפוך את המשכנתא שלכם לדינמית ומגיבה לשינויים הכלכליים בחייכם.
אופטימיזציה מבוססת סגנון חיים: המשכנתא כחלק מכלכלת המשפחה
רבים נוטים לחשוב שהמשכנתא היא אירוע פיננסי מבודד, אך האמת היא שהיא הלב הפועם של התקציב המשפחתי שלכם. בנק ישראל מאפשר החזר חודשי של עד 40% מההכנסה הפנויה, אך האם זה באמת נכון עבורכם? אופטימיזציה של תמהיל משכנתא אינה מסתכמת רק במרדף אחרי הריבית הנמוכה ביותר, אלא ביצירת התאמה מדויקת בין התשלומים לבין סגנון החיים והשאיפות שלכם. החזר חודשי שחונק את התקציב ומונע מכם לצאת לחופשות או לחסוך לעתיד הילדים הוא תמהיל שנכשל, גם אם הריבית עליו נמוכה במיוחד. אנחנו שואפים למצוא את נקודת האיזון שבין צמצום מהיר של קרן ההלוואה לבין שמירה על רמת חיים נאותה והשגת שקט נפשי כלכלי לאורך שנים.
תכנון חכם חייב לקחת בחשבון אירועים עתידיים. האם אתם מצפים לקידום בשכר בשנתיים הקרובות? האם עומדת להיפתח לכם קרן השתלמות בעוד חמש שנים? אולי אתם יודעים על ירושה צפויה? כל אחד מהנתונים הללו משנה את האסטרטגיה. בתהליך האופטימיזציה, נשלב מסלולים עם תחנות יציאה שמתכתבות עם מועדי כניסת הכספים הללו. כך תוכלו להזרים סכומים גדולים לתוך המשכנתא, להקטין את הקרן ולחסוך תשלומי ריבית מיותרים מבלי לשלם קנסות פירעון מוקדם מיותרים לבנקים.
תכנון פיננסי ארוך טווח
המשכנתא היא ריצה למרחקים ארוכים, והיא משפיעה ישירות על היכולת שלכם לבנות הון. כשאתם מתכננים את התמהיל, אתם צריכים לשאול את עצמכם איך הוא משפיע על החיסכון הפנסיוני שלכם או על היכולת לממן לימודים אקדמיים לילדים בעוד עשור. בניית כרית ביטחון פיננסית לצד תשלומי המשכנתא היא קריטית. במקרים רבים, כדאי לשקול תכנון השקעות נדל"ן נוספות כחלק מהחזון הכלכלי הכולל. כשהמשכנתא מתוכננת נכון, היא מפנה משאבים לצמיחה במקום לשאוב אותם. המטרה היא להפוך את הנכס מעול פיננסי לנכס מניב שמייצר לכם חופש בחירה בעתיד.
ניהול סיכונים משפחתי
החיים מלאים בהפתעות, ולא כולן נעימות. מה יקרה אם אחד המפרנסים יאבד את כושר עבודתו או יחווה תקופת אבטלה? אופטימיזציה אמיתית כוללת ניהול סיכונים קפדני. בחירת ביטוח משכנתא מקיף היא רק צד אחד של המטבע. הצד השני הוא בחירת לוח הסילוקין הנכון. בעוד שרוב הלווים משתמשים ב'לוח שפיצר' המאפשר החזר קבוע יחסית, לווים בעלי יכולת החזר גבוהה עשויים להעדיף 'קרן שווה', שבה התשלום על חשבון הקרן קבוע וההחזר החודשי הולך ופוחת עם הזמן. ניתן לבחון את ההבדלים המדויקים באמצעות מחשבון משכנתא של בנק ישראל. כיום, כשהריבית הממוצעת להלוואות מעל 20 שנה עומדת על כ-4.9%, הבחירה בין שיטות הסילוקין יכולה להיות שווה לכם עשרות אלפי שקלים. אנחנו כאן כדי לוודא שאתם לא רק שורדים את המשכנתא, אלא משגשגים בזכותה.
שלב אחרי שלב: איך מבצעים אופטימיזציה של תמהיל משכנתא בפועל?
אחרי שהבנו את חשיבות האיזון בין המסלולים, הגיע הזמן לעבור מהתיאוריה לשטח. אופטימיזציה של תמהיל משכנתא היא לא פעולה של "שגר ושכח", אלא תהליך מתודולוגי שמתחיל בבחינה עצמית עמוקה. השלב הראשון הוא איסוף נתונים פיננסיים מלאים. זה כולל הכנסות נטו, הוצאות קבועות וחובות קיימים. בנק ישראל מאפשר החזר חודשי של עד 40% מההכנסה, אך המציאות מלמדת שרוב הבנקים מחמירים ומעדיפים יחס החזר של 30% עד 35% בלבד. עליכם להגדיר מטרה ברורה: האם אתם מוכנים לקחת סיכון מסוים עבור חיסכון מקסימלי בריבית, או שהעדיפות העליונה היא יציבות חודשית מוחלטת? הגדרת המטרות היא המצפן שינחה אתכם בבניית התמהיל.
לאחר הגדרת המטרות, השלב הבא הוא שימוש בסימולטורים מתקדמים. אל תסתפקו בחישובים פשוטים. עליכם לבחון תרחישי קיצון: מה יקרה אם ריבית הפריים, שעומדת כיום על 5.0%, תעלה באחוז נוסף? איך תשתנה קרן ההלוואה אם האינפלציה תחרוג מהיעד של 1.5%? רק לאחר שתראו את המספרים בעיניים ותבינו את המשמעות של כל תרחיש, תוכלו לגבש תמהיל שבאמת מאפשר לכם לישון בשקט בלילה.
מכרז ריביות חכם
איך גורמים לבנקים להילחם עליכם? הסוד טמון בהצגת פרופיל פיננסי חזק ומסודר. כשהבנק רואה לווה שמבין את המספרים ומציג תוכנית עבודה מסודרת, רמת הסיכון הנתפסת יורדת והריביות יורדות בהתאם. טיפ זהב: בשלב המשא ומתן הראשוני, אל תחשפו בפני הבנק מהו התמהיל המועדף עליכם. בקשו הצעות על תמהיל זהה ממספר בנקים כדי שתוכלו להשוות "תפוחים לתפוחים". רק לאחר שתקבלו את המרווחים הטובים ביותר, תוכלו לבצע את האופטימיזציה הסופית של המסלולים בתוך הבנק שנבחר.
בקרה ואופטימיזציה מתמדת
הטעות הגדולה ביותר של לווים רבים היא לחתום על המשכנתא ולשכוח ממנה ל-30 השנים הבאות. השוק הפיננסי הוא דינמי. שינויים בריבית בנק ישראל, כמו ההפחתה הצפויה ל-3.25% בספטמבר הקרוב, יכולים לשנות לחלוטין את כדאיות המסלולים שלכם. לכן, חשוב לבצע בדיקת כדאיות לפחות פעם בשנה. זהו הזמן לבחון האם כדאי לבצע מיחזור משכנתא כדי להתאים את התנאים למציאות הכלכלית החדשה. זכרו שגל מיחזורי המשכנתאות האחרון בישראל הגיע להיקף של כ-43.6 מיליארד שקלים, וזה לא קרה במקרה. לווים ערניים חוסכים הון.
רוצים לוודא שהתמהיל שלכם באמת מנצל את כל ההזדמנויות של שנת 2026? אנחנו מזמינים אתכם לתאם פגישת ייעוץ וליווי משכנתאות ללא עלות, שבה ננתח יחד את הפרופיל הפיננסי שלכם ונבנה עבורכם אסטרטגיית חיסכון מנצחת.
ליקנש: אופטימיזציה שרואה את כל התמונה הפיננסית שלכם
אחרי שצללנו לעומק המסלולים, המשא ומתן והאסטרטגיות, חשוב להבין שכל הידע הזה מתנקז לנקודה אחת: הביטחון הכלכלי של המשפחה שלכם. בליקנש, אנחנו לא מסתכלים על המשכנתא כעל הלוואה יבשה לרכישת קירות. עבורנו, אופטימיזציה של תמהיל משכנתא היא אמנות של שילוב בין עולם הנדל"ן לבין כלכלת המשפחה והעסק. הערך המוסף שלנו נובע מההבנה שכל שקל שאתם חוסכים בריבית הוא שקל שיוצא מהרווח של הבנק ונכנס ישירות לחיסכון הפנסיוני שלכם, ללימודי הילדים או לאיכות החיים שלכם היום. עם ניסיון של עשור בתכנון פיננסי, אנחנו יודעים שמשכנתא טובה היא כזו שמאפשרת לכם לצמוח, ולא כזו שחונקת אתכם.
תהליך העבודה שלנו מבוסס על אבחון הוליסטי. אנחנו לא רצים לבנק לפני שאנחנו מבינים מי אתם, מהן השאיפות שלכם ואיך נראה התזרים שלכם באמת. רק לאחר ניתוח מעמיק של ההכנסות, ההוצאות והחובות הקיימים, אנחנו בונים אסטרטגיה אישית. ראינו אינספור מקרים שבהם שינוי קטן בתמהיל, כמו קיצור מסלול אחד תמורת הארכת אחר או ניצול נכון של תחנות יציאה, חסך ללקוחותינו מאות אלפי שקלים במצטבר. סיפורי ההצלחה שלנו הם לא רק מספרים על דף; הם משפחות שישנות טוב יותר בלילה כי הן יודעות שהמשכנתא שלהן נמצאת תחת שליטה מלאה.
הליווי המקצועי של ליקנש
הבחירה לעבוד עם יועץ משכנתאות עצמאי היא הצעד הראשון שלכם להשתחרר מהתלות בבנקים. כשאנחנו ניגשים למשא ומתן מול המערכת הבנקאית, אנחנו לא מגיעים כלווים בודדים, אלא ככוח מקצועי שמכיר את המנגנונים הפנימיים של הבנקים. הניסיון המצטבר שלנו מאפשר לנו ללחוץ בדיוק בנקודות הנכונות ולהשיג מרווחי ריבית שלקוח פרטי יתקשה מאוד לקבל לבדו. אנחנו מתחייבים לשקיפות מלאה ולליווי אישי מאבחון ועד ביצוע, כשהאינטרס היחיד שעומד לנגד עינינו הוא טובתכם האישית. אנחנו הלוחמים שלכם בזירה הבנקאית.
הצעד הראשון שלכם לעתיד כלכלי בטוח
האם אתם באמת בטוחים שהתמהיל שהציעו לכם הוא האופטימלי ביותר עבורכם? אל תנחשו. אנחנו מזמינים אתכם לפגישת ייעוץ ראשונית ללא עלות, שבה נבצע בדיקה יסודית של התמהיל הקיים או המתוכנן שלכם. באבחון הראשוני של ליקנש, תקבלו תמונת מצב ריאלית של הפוטנציאל לחיסכון ותבינו אילו צעדים מעשיים עליכם לנקוט כדי לשפר את המצב. ההרשמה פשוטה ומהירה דרך האתר שלנו. אל תחתמו על המשכנתא לפני שבדקתם אותה אצלנו. זהו הכסף שלכם, העתיד שלכם, והזמן לפעול הוא עכשיו. בואו נבנה יחד את הביטחון הכלכלי שלכם.
הכוח לעתיד כלכלי בטוח נמצא בידיים שלכם
הבנתם כבר שהמשכנתא היא לא גזירת גורל אלא כלי פיננסי עוצמתי שניתן וצריך לנהל. המפתח לחיסכון של מאות אלפי שקלים מתחיל בהשתחררות מהתבניות המוכנות של הבנקים וביצירת אופטימיזציה של תמהיל משכנתא שרואה אתכם, את הצרכים שלכם ואת התוכניות העתידיות שלכם. ראינו לאורך המדריך איך התאמה מדויקת למסלולי הריבית של 2026, ניצול חכם של תחנות יציאה ובדיקה תקופתית יכולים לשנות לחלוטין את המאזן הכלכלי של המשפחה. אתם לא צריכים לעמוד לבד מול המערכת הבנקאית המשומנת שדואגת קודם כל לעצמה.
עם מעל 10 שנות ניסיון בליווי פיננסי ומומחיות בניהול משא ומתן אגרסיבי מול כל הבנקים, אנחנו בליקנש יודעים איך להשיג עבורכם את התנאים הטובים ביותר בשוק. החיסכון המוכח שהשגנו לאינספור לקוחות הוא לא רק מספר יבש בבנק; הוא השקט הנפשי והחופש שמאפשרים לכם לצמוח בביטחון מלא. אל תתנו לכסף שלכם לזלוג לרווחי הבנקים בגלל חוסר ידיעה או היסוס. הגיע הזמן לקחת שליטה מלאה על הגורל הפיננסי שלכם ולבנות עתיד משפחתי יציב, בטוח ומשגשג הרבה יותר. אנחנו כאן כדי להילחם עבורכם וללוות אתכם לכל אורך הדרך.
לחצו כאן לתיאום פגישת ייעוץ פיננסי חינם ואופטימיזציה של המשכנתא שלכם בליקנש
שאלות ותשובות נפוצות בנושא אופטימיזציה של משכנתא
מהו תמהיל משכנתא אופטימלי?
תמהיל אופטימלי הוא כזה שמותאם אישית למצבכם הפיננסי הייחודי, ולא מוצר מדף שהבנק בחר עבורכם. הוא מאזן בצורה מדויקת בין מסלולים המעניקים יציבות וודאות, לבין מסלולים המאפשרים גמישות וחיסכון בעלויות הריבית. אופטימיזציה נכונה לוקחת בחשבון את יכולת ההחזר החודשית שלכם היום, לצד צפי לשינויים בהכנסות ובהוצאות המשפחה לאורך השנים, כדי להבטיח שהמשכנתא תשרת אתכם ולא תהפוך לנטל חונק.
האם כדאי לקחת את כל המשכנתא בריבית קבועה לא צמודה (קל"צ)?
מסלול הקל"צ מעניק שקט נפשי מוחלט מפני עליות ריבית ומדד, אך לרוב הוא המסלול היקר ביותר בתיק. לקיחת כל המשכנתא בקל"צ עלולה לעלות לכם ביוקר ולוותר על הזדמנויות לחיסכון במקרה של ירידת ריבית במשק. גישה חכמה יותר היא להשתמש בקל"צ כעוגן של יציבות בתוך התמהיל, ולשלב לצידו מסלולים משתנים או צמודים שיורידו את העלות המשוקללת של ההלוואה ויאפשרו נקודות יציאה גמישות ללא קנסות פירעון גבוהים.
כמה כסף באמת אפשר לחסוך באמצעות אופטימיזציה של התמהיל?
ביצוע אופטימיזציה של תמהיל משכנתא יכול לחסוך למשפחה ממוצעת בין 100,000 ל-250,000 שקלים לאורך חיי ההלוואה. מכיוון שהפער בין הצעה בנקאית סטנדרטית לבין הצעה שעברה אופטימיזציה מקצועית יכול להגיע ל-0.43% בריבית המשוקללת, מדובר בסכומי עתק. החיסכון הזה נובע מבחירה נכונה של מסלולים, ניהול משא ומתן אגרסיבי על המרווחים וצמצום החשיפה למדדים שעלולים לנפח את קרן ההלוואה שלכם מבלי שתרגישו בכך בטווח הקצר.
מה ההבדל בין תמהיל של הבנק לתמהיל של יועץ פרטי?
הבנק בונה תמהיל שנועד למקסם את הרווחים שלו ולגדר את הסיכונים שלו, כשהוא מציג לכם לרוב פתרונות "שבלוניים". יועץ פרטי, לעומת זאת, רואה רק את האינטרס שלכם. אנחנו מנתחים את כלכלת המשפחה שלכם לעומק, בודקים מתי ייפתחו לכם קרנות השתלמות ובונים תמהיל דינמי שמאפשר פירעונות מוקדמים חכמים. בניגוד לבנק, אנחנו לא כבולים לשום מסלול ומחפשים את השילוב המדויק שישאיר כמה שיותר כסף בכיס שלכם.
מתי כדאי לבצע אופטימיזציה למשכנתא קיימת (מיחזור)?
מומלץ לבדוק את המשכנתא לפחות פעם בשנה, או כאשר חלים שינויים משמעותיים בשוק הפיננסי. אם ריבית בנק ישראל יורדת, כפי שצפוי לקרות בספטמבר הקרוב ל-3.25%, או אם חל שיפור משמעותי בהכנסות שלכם, זהו הזמן המושלם לבחון מיחזור. אופטימיזציה חוזרת מאפשרת לכם לעדכן את התנאים למציאות הכלכלית החדשה, לקצר את תקופת ההלוואה או להוריד את ההחזר החודשי, ובכך לחסוך עשרות אלפי שקלים מהיתרה שנותרה לכם בבנק.
איך מדד המחירים לצרכן משפיע על תמהיל המשכנתא שלי?
מדד המחירים לצרכן נצמד ישירות לקרן ההלוואה שלכם. בסביבת אינפלציה של 1.5%, כל שקל שאתם חייבים גדל בהתאם למדד, מה שעלול לגרום לכך שלמרות שאתם משלמים מדי חודש, החוב לבנק כמעט ולא קטן. בתהליך האופטימיזציה, אנחנו מגבילים את החשיפה למסלולים צמודים כדי למנוע את אפקט "החוב התופח". המטרה שלנו היא לוודא שכל תשלום חודשי שאתם מבצעים באמת נוגס בקרן ההלוואה ומקרב אתכם ליום שבו תהיו חופשיים מחובות.
האם אופטימיזציה של תמהיל משכנתא מתאימה גם למשקיעי נדל"ן?
עבור משקיעים, האופטימיזציה היא קריטית עוד יותר מאשר עבור רוכשי דירה למגורים. בנכס להשקעה המטרה היא בדרך כלל מקסום התשואה ושמירה על תזרים מזומנים חיובי. מכיוון שמימון להשקעה מוגבל ל-50%, עלינו לבנות תמהיל שמאפשר גמישות מקסימלית למכירה עתידית או למינוף נוסף. אנחנו מתמקדים במסלולים שיאפשרו לכם לפרוע את החוב במהירות ללא קנסות כבדים, תוך שמירה על ריביות נמוכות ככל האפשר כדי להגדיל את הרווח הנקי מהשכירות.
האם פגישת הייעוץ בליקנש באמת ניתנת ללא התחייבות?
כן, פגישת האבחון הראשונית שלנו ניתנת ללא כל התחייבות מצדכם. אנחנו מאמינים בשקיפות וביצירת ערך אמיתי כבר מהרגע הראשון. בפגישה זו ננתח את הפרופיל הכלכלי שלכם, נבדוק את ההצעות שקיבלתם מהבנק ונציג לכם את פוטנציאל החיסכון הריאלי שניתן להשיג. המטרה שלנו היא לתת לכם את כל המידע הדרוש כדי שתבינו את הכוח שנמצא בידיים שלכם. רק לאחר שתראו את הערך המוסף שלנו, תוכלו להחליט אם תרצו שנוביל אתכם לביצוע האופטימיזציה בפועל.


