
בבנייה עצמית, סיכון משמעותי הוא לא רק חריגה מתקציב הבנייה, אלא גם פער בין מועד התשלום לבין מועד שחרור כספי המשכנתא. הכסף אינו מתקבל בהכרח בפעם אחת, והוא עשוי להשתחרר בפעימות בהתאם להתקדמות הפרויקט. לכן תכנון המימון צריך להתייחס גם ללוח הזמנים ולתזרים המזומנים. כאן נכנס לתמונה ייעוץ משכנתא לבנייה עצמית.
החשש שההון העצמי לא יספיק עד סוף הפרויקט מובן. בחירת תמהיל המשכנתא וההחזר החודשי משפיעה גם על התקציב המשפחתי לאורך הדרך. לכן חשוב לא רק לחשב את סכום המימון הדרוש, אלא לחבר בין עלויות הבנייה הצפויות, מקורות הכסף הזמינים ושלבי הביצוע, ולהיערך לשינויים ולהוצאות בלתי צפויות.
במאמר נסביר כיצד לבנות תוכנית מימון מסודרת, אילו מסמכים לרכז לקראת התהליך ואיך לתאם בין פעימות המשכנתא להתקדמות הבנייה. נבחן גם איך להשוות בין תמהילים ולבדוק החזר שמתאים ליכולת המשפחה, וכיצד ליווי מקצועי מול הבנקים יכול לסייע בקבלת החלטות. כך תוכלו להתקדם עם תמונה כלכלית ברורה יותר ותכנון מדויק יותר של התזרים.
נקודות מפתח
- תכננו את המימון לפי התקדמות הבנייה ומועדי התשלומים, ולא רק לפי סכום המשכנתא הכולל.
- מפו את נתוני המשפחה, מקורות ההון ותקציב הפרויקט לפני הגשת הבקשה.
- השוו בין תמהילים לפי ההחזר החודשי, תקופת ההלוואה, ההצמדה והסיכון, בהתאם ליכולת המשפחה.
- עדכנו את התקציב כשהיקף העבודה ולוחות הזמנים מתבהרים, כדי לזהות מוקדם שינויים שעשויים להשפיע על תזרים המזומנים.
- ייעוץ משכנתא לבנייה עצמית יכול לחבר בין נתוני המשפחה, צורכי הפרויקט ותכנון התמהיל לאורך התהליך.
משכנתא לבנייה עצמית: במה היא שונה ממימון רכישת בית?
איך מממנים בית שעדיין נמצא בתהליך בנייה? ההבדל המרכזי בין רכישת נכס בנוי להקמת בית הוא אופן תכנון המימון: ברכישה, צורכי המימון מתרכזים בעסקה ובמועדיה, ואילו בבנייה עצמית צריך להתאים את המימון להקמת הנכס ולהתקדמות הפרויקט. להסבר על המונח הבסיסי, אפשר לקרוא גם על מהי משכנתה. בבנייה, השאלה אינה רק כמה כסף נדרש, אלא גם מתי הוא יהיה זמין ביחס לתשלומים.
תשלומי הבנייה עשויים להתפרס לאורך הפרויקט, בזמן שהוצאות המשפחה והתחייבויות קיימות ממשיכות להתנהל. לכן תוכנית מימון שמתאימה לרכישת בית בנוי אינה בהכרח מתאימה לבנייה עצמית. בחנו את הנתונים של המשפחה ושל הפרויקט, ואל תניחו שמועדי קבלת הכסף או תנאי המימון יהיו זהים בכל מקרה. התנאים, מועדי העברת הכספים והדרישות עשויים להשתנות בין בנקים ובין פרויקטים.
אילו רכיבים צריך להביא לתכנון המימון?
לפני שמגבשים תמונת מימון, רכזו את הנתונים שמשפיעים על היכולת לממן את הבנייה:
- הקרקע: בדקו מה כבר נמצא בבעלותכם ומהו המצב הכספי הקשור אליה.
- תקציב הבנייה: רכזו אומדן ראשוני ואת העלויות שכבר מופיעות במסמכי הפרויקט, והבחינו בין הערכות לנתונים מבוססים.
- מקורות הכסף: רשמו את ההון העצמי ואת המקורות הכספיים הנוספים שעליהם אתם מתכננים להסתמך.
- התחייבויות קיימות: כללו משכנתאות, הלוואות והוצאות קבועות שעשויות להשפיע על התזרים המשפחתי.
מידע מדויק ועדכני מאפשר לבחון את צורכי המימון על בסיס מציאותי, ולא רק לפי הערכה כללית. אם התקציב עדיין ראשוני, סמנו אילו סעיפים הם אומדנים ועדכנו אותם כשמתקבלים פרטים מדויקים יותר על הפרויקט.
למה שלבי הבנייה משנים את תכנון המשכנתא?
התקדמות הפרויקט בשלבים משפיעה על תזמון התשלומים ועל הצורך בכסף זמין לאורך הדרך. פער בין מועד תשלום צפוי למועד שבו המימון זמין עלול להכביד על תזרים המזומנים, גם אם הסכום הכולל נראה מתאים. סדרו מראש את לוח התשלומים הידוע, השוו אותו לתכנון המימון ועדכנו את התמונה כשמשתנים לוחות הזמנים או הנתונים.
בבנייה עצמית, תכנון המימון צריך להתחשב גם בעיתוי הכסף. ייעוץ משכנתא לבנייה עצמית מסייע לחבר בין נתוני המשפחה, התקציב והתקדמות הפרויקט, ולבנות תמונה מסודרת יותר לפני קבלת החלטות.
איך מתכננים משכנתא לבנייה עצמית לאורך שלבי הפרויקט?
תכנון המשכנתא אינו מסתיים בבחירת סכום ההלוואה. בפרויקט בנייה צריך לחבר בין המצב הכלכלי, התקציב, ההתקדמות בפועל ואופן העברת הכספים. אפשר לארגן את התהליך כרצף של פעולות: מיפוי נתונים, בניית תקציב, תכנון מימון, הגשת בקשה ומעקב לאורך הדרך. זהו סדר עבודה מומלץ, לא לוח זמנים מחייב או תהליך זהה בכל הבנקים.
שלב ראשון: לבנות תמונת מצב ותקציב לפרויקט
רכזו את הכנסות משק הבית, ההתחייבויות הקיימות, ההון העצמי ומקורות המימון האפשריים. במקביל, הכינו תמונה של צורכי הפרויקט וההוצאות הצפויות. הפרידו בין סכומים המבוססים על מסמכי הפרויקט לבין סעיפים שעדיין נשענים על אומדן. כך תדעו אילו חלקים בתקציב ברורים ואילו דורשים עדכון כשמתקבל מידע מדויק יותר.
בחנו את התקציב לצד ההחזר החודשי שהמשפחה יכולה לשאת, ולא במנותק משאר ההוצאות. התייחסות לתמונה הכלכלית הרחבה עוזרת להבין הן את צורכי המימון המשוערים והן את האופן שבו התחייבות ארוכת טווח עשויה להשתלב בחיי המשפחה. אם התקציב או מקורות הכסף משתנים, עדכנו את התמונה לפני קבלת ההחלטות הבאות.
שלב שני: לתאם בין הבקשה להתקדמות הבנייה
לקראת הגשת הבקשה, ארגנו את התוכניות והמסמכים הרלוונטיים לפרויקט ולמצבכם הכלכלי. המסמכים, ההערכות והאישורים הנדרשים עשויים להשתנות בהתאם לבנק, לפרויקט ולנסיבות הלווה, ולכן אין רשימה אחת שמתאימה לכולם. בררו גם מול הבנק כיצד מועברים הכספים ומהם התנאים להעברה, כדי להשוות בין התכנון הכספי למועדי התשלום הצפויים.
לפני התחייבות לתשלום, בדקו כיצד הוא משתלב בתוכנית המימון. למשל, אם צפוי תשלום עבור שלב בפרויקט, ודאו שהוא מופיע בתכנון ושמקורות הכסף המיועדים לו מתאימים לעיתוי. בדיקה זו אינה מבטיחה שכספי המימון יהיו זמינים במועד מסוים, אך היא עוזרת לזהות שאלות שכדאי לברר במסגרת הבקשה.
לאחר הגשת הבקשה, המשיכו לעקוב אחר הוצאות הפרויקט, התקדמות הבנייה והתחייבויות המשפחה. אם לוחות הזמנים משתנים או מתווספת הוצאה, השוו שוב בין התקציב המעודכן למקורות המימון המתוכננים. מעקב שוטף עשוי לעזור לזהות פערים מוקדם, לפני שהם הופכים ללחץ תזרימי. ייעוץ משכנתא לבנייה עצמית עוזר לארגן את הנתונים ולבחון את הבקשה לאורך התהליך. קראו על ליווי בתכנון המשכנתא ועל הדרך לבנות תמונה פיננסית ברורה ומותאמת לפרויקט.
איך משווים בין תמהילי משכנתא כשבונים בית?
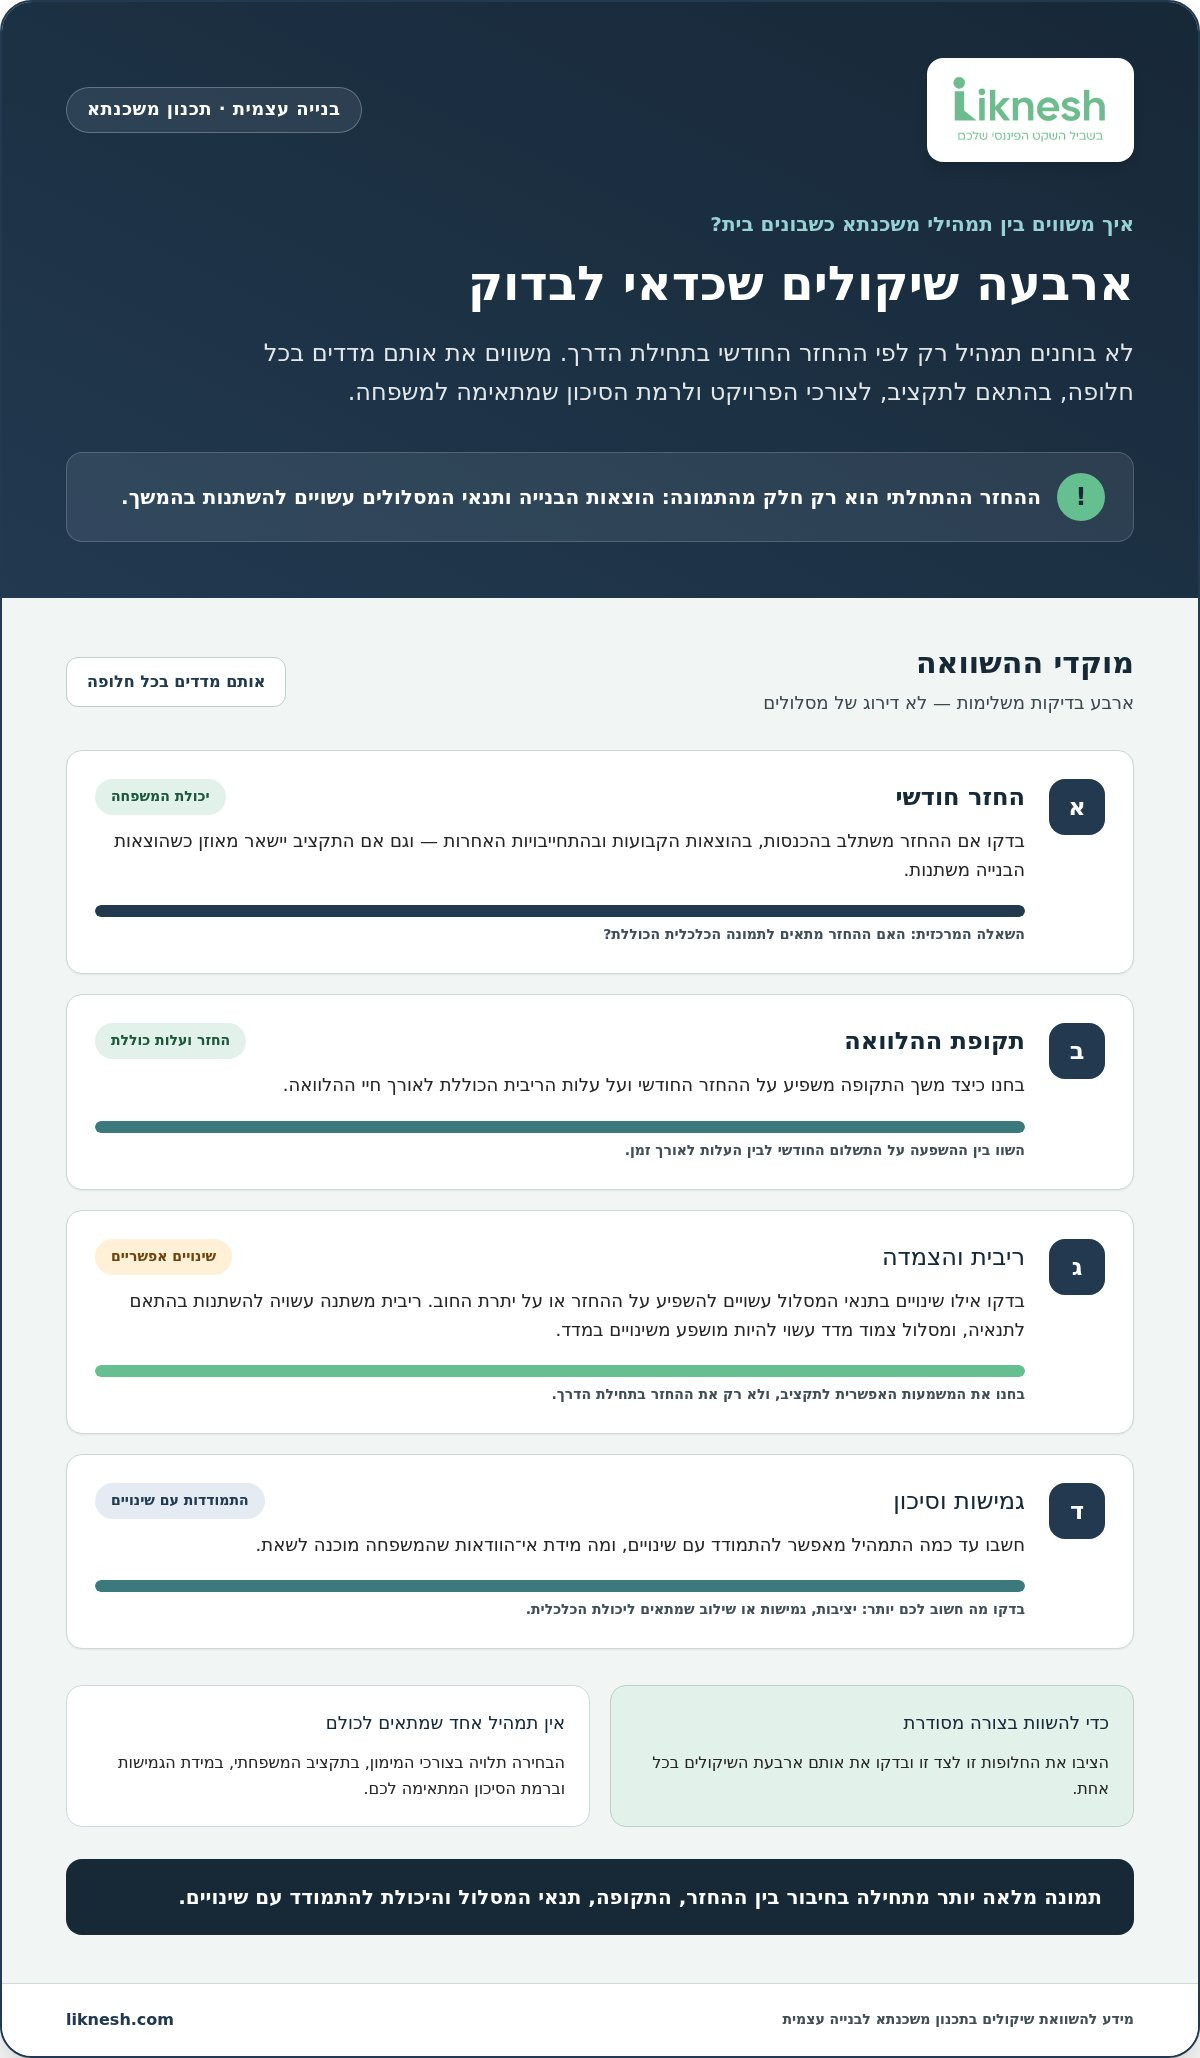
אל תבחנו תמהיל משכנתא רק לפי ההחזר החודשי בתחילת הדרך. בבנייה עצמית, הוצאות הפרויקט עשויות להשתנות ככל שהעבודה מתקדמת, ולכן חשוב להבין כיצד ההחזר, הריבית, ההצמדה ותקופת ההלוואה משתלבים בתקציב המשפחתי לאורך זמן. אין מסלול או תמהיל אחד שמתאים לכל משפחה ולכל פרויקט. הבחירה צריכה להביא בחשבון את צורכי המימון, את מידת הגמישות ואת רמת הסיכון שמתאימה לכם.
אילו שאלות עוזרות להעריך את ההחזר החודשי?
בדקו את ההחזר ביחס להכנסות, להוצאות הקבועות ולהתחייבויות האחרות של משק הבית. לאחר מכן בחנו אם התקציב יישאר מאוזן גם אם ההכנסה תשתנה או הוצאות הבנייה יגדלו. המטרה אינה לנחש בדיוק מה יקרה, אלא להבין מראש עד כמה התכנון רגיש לשינויים.
הפרידו בין ההחזר בתחילת הדרך לבין החשיפה לשינויים בהמשך. במסלול עם ריבית משתנה, הריבית עשויה להשתנות בהתאם לתנאיו, ומסלול צמוד מדד עשוי להיות מושפע משינויים במדד. בחנו מה המשמעות האפשרית עבור התקציב, ולא רק מהו ההחזר ההתחלתי.
אילו שיקולים כדאי להשוות בין התמהילים?
כדי להשוות באופן מסודר, הציבו את החלופות זו לצד זו ובחנו את אותם מדדים בכל אחת. הטבלה הבאה מציגה שאלות מנחות, ולא תנאי בנק או הצעה למסלול מסוים:
| שיקול | מה כדאי לבדוק |
|---|---|
| החזר חודשי | האם הוא משתלב בהכנסות ובהוצאות המשפחה, גם כשהוצאות הבנייה משתנות? |
| תקופת ההלוואה | כיצד משך התקופה משפיע על ההחזר החודשי ועל העלות הכוללת לאורך זמן? |
| ריבית והצמדה | אילו שינויים אפשריים בתנאי המסלול עשויים להשפיע על ההחזר או על יתרת החוב? |
| גמישות וסיכון | עד כמה התמהיל מאפשר להתמודד עם שינויים, ומה מידת אי־הוודאות שאתם מוכנים לשאת? |
איך מאזנים בין גמישות ליציבות?
למסלולים שונים מאפיינים שונים: בחלקם יש יותר ודאות יחסית לגבי תנאי ההחזר, ובאחרים התנאים עשויים להשתנות. אין אפשרות אחת שעדיפה תמיד. חשבו מה חשוב למשפחה: יציבות שקל לתכנן לפיה, גמישות מול שינויים, או שילוב שמתאים ליכולת הכלכלית וליעדים שלכם.
גם לתקופת ההלוואה יש משמעות. הארכת התקופה עשויה להפחית את ההחזר החודשי, אך גם להגדיל את עלות הריבית הכוללת לאורך חיי ההלוואה. לכן השוו את התמונה המלאה ולא רק את ההקלה המיידית בתזרים. ייעוץ משכנתא לבנייה עצמית מסייע לבחון יחד את ההחזר, התקופה, ההצמדה והסיכון, ולגבש תמהיל שמתחשב בתקציב הפרויקט ובתוכנית הכלכלית המשפחתית.
מה עלול להפתיע בתקציב הבנייה ואיך נערכים מראש?
גם תקציב שנבנה בקפידה עשוי להשתנות במהלך הקמת הבית. היקף העבודה יכול להתעדכן, לוחות הזמנים עשויים לזוז, ולעיתים מתגלות הוצאות שלא נכללו באומדן הראשוני. אי אפשר לקבוע מראש מה יהיה היקף השינוי, אך אפשר לצמצם את חוסר הוודאות באמצעות מעקב שוטף ועדכון התקציב ככל שמתקבלים נתונים מדויקים יותר.
הפרידו בין רזרבה מתוכננת לבין כסף שכבר הוקצה לתשלומים ידועים. רזרבה היא סכום ששומרים לצרכים בלתי צפויים, ואילו כספים שהוקצו כבר מיועדים להוצאה מסוימת ואינם בהכרח זמינים למטרה אחרת. ההבחנה עוזרת להבין מה באמת נותר גמיש, בלי להניח שכל יתרה בחשבון יכולה לשמש לכיסוי חריגה.
איך מנהלים תזרים מזומנים בזמן הבנייה?
תזרים מזומנים הוא המעקב אחר הכסף שנכנס ויוצא לאורך זמן. בפרויקט בנייה, רכזו תחזית של הכנסות המשפחה, הוצאות הבית, תשלומי הפרויקט ומקורות המימון הצפויים. השוו בין מועד כל תשלום לבין המועד שבו המקור הכספי הרלוונטי אמור להיות זמין. כך תוכלו לזהות פער אפשרי מראש, במקום להסתפק בבדיקת הסכום הכולל.
עדכנו את התחזית בכל פעם שמשתנה נתון משמעותי, כמו היקף העבודה, מועד תשלום או הוצאה צפויה. בדיקה תקופתית מאפשרת לראות אם התכנון עדיין תואם את המציאות וכיצד שינוי בפרויקט משפיע על התקציב המשפחתי.
מה עושים כשאומדן הפרויקט משתנה?
כשמתקבל אומדן מעודכן או מתווספת הוצאה, מפו מחדש את העלויות, את המקורות הזמינים ואת ההחזר החודשי המתוכנן. בדקו אילו כספים כבר הוקצו, מה נותר כרזרבה, והאם השינוי משפיע על התחייבויות אחרות של המשפחה. אם נדרש שינוי בתוכנית המימון, בחנו אותו מול הגורמים הרלוונטיים, משום שהאפשרויות והתנאים תלויים בנסיבות ובמסגרת שאושרה.
שינוי בתקציב הבנייה מחייב בחינה מחדש של תזרים המשפחה. ייעוץ משכנתא לבנייה עצמית עוזר לקשור בין נתוני הפרויקט לתמונה הכלכלית המשפחתית, בלי להתייחס לתקציב המקורי כאל נתון קבוע. קראו על ייעוץ לתכנון מימון הבנייה ועל בחינת הצעדים הבאים לפי הנתונים המעודכנים שלכם.
איך ייעוץ משכנתא לבנייה עצמית ב-Liknesh הופך את התהליך לברור יותר?
בפרויקט בנייה עצמית קל ללכת לאיבוד בין תקציב הבנייה, הוצאות המשפחה, מסמכי הבקשה והצורך לתאם בין המימון להתקדמות העבודה. ליווי מסודר מחבר בין הנתונים ומבהיר מה צפוי בכל שלב. ב-Liknesh תהליך ייעוץ המשכנתא לבנייה עצמית כולל בחינת המצב הפיננסי, אופטימיזציה של תמהיל המשכנתא וניהול משא ומתן מול הבנקים. הליווי נמשך מהגשת הבקשה ועד לחתימה על חוזה ההלוואה, תוך התייחסות לנתוני המשפחה ולמאפייני הפרויקט.
Liknesh החלה לפעול בשנת 2009, וצברה מעל 10 שנות ניסיון בליווי פיננסי ומשפחות. הגישה מתחילה בהבנת התמונה המלאה, לפני בחירת מסלול, ובוחנת כיצד המימון משתלב בתקציב ובתזרים המשפחתי.
מה מביאים לפגישת ייעוץ ראשונית?
כדי למקד את השיחה, רכזו מראש את המידע שכבר זמין לכם. אין צורך להמתין עד שכל פרט בפרויקט יהיה סופי. גם נתונים ראשוניים יכולים לעזור לזהות מה כבר ידוע, מה עדיין מבוסס על אומדן ואילו שאלות כדאי לברר בהמשך.
- מידע על הכנסות המשפחה והתחייבויות קיימות.
- פרטים על ההון העצמי ומקורות כספיים נוספים.
- הערכת תקציב הבנייה, תוך הבחנה בין עלויות ידועות לבין אומדנים.
- מסמכי הפרויקט או המימון שכבר נמצאים ברשותכם, אם ישנם.
המטרה היא להבין את נקודת הפתיחה, לבחון את צורכי המימון ולמפות את הצעדים הבאים. אם חלק מהנתונים עדיין אינם סופיים, סמנו זאת ועדכנו את התמונה בהמשך, במקום להתייחס לאומדן כאילו הוא עלות שנקבעה.
איך ממשיכים מתכנון ראשוני לתוכנית פעולה?
לאחר בחינת הנתונים, אפשר לגבש כיוון מימוני שמתחשב ביכולת ההחזר של המשפחה, בהוצאות הפרויקט ובצרכים לאורך תקופת הבנייה. במסגרת הליווי בוחנים את תמהיל המשכנתא, מנהלים משא ומתן מול הבנקים ומתקדמים בהגשת הבקשה עד לחתימה על חוזה ההלוואה. הליווי מסייע לקבל תמונה מקצועית ולנהל את התהליך באופן מסודר, אך אינו מבטיח אישור או תנאים מסוימים.
אם אתם מתכננים לבנות בית ורוצים להבין מה כדאי להכין ומהם הצעדים הבאים, התחילו בפגישת ייעוץ חינם לבחינת אפשרויות המשכנתא. בפגישה תוכלו להציג את הנתונים, לקבל תובנות ראשוניות ולבחון את המימון כחלק מהתוכנית הכלכלית המשפחתית.
תכננו את מימון הבנייה בצעד בטוח קדימה
בנייה עצמית דורשת יותר מחישוב סכום המשכנתא. צריך לתאם בין תקציב הפרויקט, מועדי התשלומים, מקורות המימון והיכולת הכלכלית של המשפחה. תכנון מסודר מתחיל במיפוי הנתונים, ממשיך בבחינת תמהיל והחזר חודשי שמתאימים לתמונה המשפחתית, ומתעדכן כשהוצאות או לוחות זמנים משתנים.
ייעוץ משכנתא לבנייה עצמית עוזר להפוך את הנתונים וההחלטות לתהליך ברור יותר. ב-Liknesh מלווים משפחות מהגשת הבקשה ועד לחתימה על חוזה ההלוואה, עם בחינת המצב הפיננסי, התאמת תמהיל וניהול משא ומתן מול הבנקים. החברה פועלת משנת 2009 וצברה מעל 10 שנות ניסיון בליווי פיננסי. הליווי בוחן את המימון בהקשר של הפרויקט ושל התוכנית הכלכלית המשפחתית, בלי להבטיח מראש אישור או תנאים מסוימים.
רוצים להבין מה להכין ומהם הצעדים האפשריים עבורכם? קבעו פגישת ייעוץ חינם ותכננו את מימון הבנייה שלכם. הפגישה נועדה לאבחן את התמונה הפיננסית ולספק תובנות ראשוניות. התחילו בריכוז הנתונים והתקדמו עם תמונה ברורה יותר של אפשרויות המימון.
שאלות נפוצות על משכנתא לבנייה עצמית
האם אפשר לקבל משכנתא לבנייה עצמית בישראל?
כן, אפשר לבקש משכנתא למימון בנייה עצמית, אך קבלת המימון ותנאיו תלויים בבחינת הבנק את הפרויקט ואת מצב הלווה. לפני שמסתמכים על סכום מסוים, מפו את הקרקע, תקציב הבנייה, ההון העצמי וההתחייבויות הקיימות, ובדקו כיצד הבנק מתייחס לנתונים האלה. ייעוץ משכנתא לבנייה עצמית עוזר לארגן את התמונה ולהבין את הצעדים לקראת הגשת בקשה.
איך משכנתא לבנייה עצמית משתחררת במהלך הפרויקט?
במקרים רבים כספי המשכנתא לבנייה עצמית מועברים בפעימות לפי התקדמות הבנייה, ולא כסכום אחד בתחילת הדרך. אופן השחרור והתנאים משתנים בין בנקים ופרויקטים, ועשויים לכלול בחינה של התקדמות העבודה והערכת שמאי מטעם הבנק. בררו מראש כיצד מועברים הכספים ותאמו בין מועדי התשלומים הצפויים לזמינות המימון. כך תוכלו לזהות פער אפשרי בתזרים לפני שתתחייבו להוצאה.
כמה הון עצמי צריך למשכנתא לבנייה עצמית?
אין סכום הון עצמי אחיד שמתאים לכל פרויקט, ולכן אי אפשר לקבוע מספר מראש בלי לבחון את הנתונים. היקף ההון העצמי הנדרש מושפע, בין היתר, משווי הקרקע והבנייה, מתקציב הפרויקט, ממקורות הכסף הזמינים ומהערכת הבנק. רכזו את ההון שכבר עומד לרשותכם לצד ההוצאות הצפויות וההתחייבויות הקיימות. לאחר מכן אפשר לבחון את פער המימון ואת ההחזר החודשי האפשרי בהתאם לנסיבות המשפחה.
האם אפשר לכלול את עלויות הבנייה במשכנתא?
עלויות הבנייה יכולות להילקח בחשבון בתכנון בקשת המימון, אך הכללתן אינה אוטומטית ואינה מבטיחה שהבנק יאשר את מלוא הסכום המבוקש. היקף המימון ותנאיו תלויים, בין השאר, במסמכי הפרויקט, בהערכות ובבדיקת הבנק את הלווה והנכס. הבחינו בין עלויות שכבר נקבעו לבין אומדנים שעשויים להשתנות, ובנו תקציב שמציג בבירור את צורכי הפרויקט ואת מקורות הכסף.
מה עושים אם עלות הבנייה חורגת מהתקציב?
אם העלות הצפויה גדלה, עדכנו את התקציב ואת תמונת תזרים המזומנים לפני שמניחים שאפשר לממן את הפער בדרך מסוימת. מפו מחדש את ההוצאות, הכספים שכבר הוקצו, הרזרבה הזמינה וההחזר החודשי המתוכנן. אם נדרש שינוי במימון, בחנו אותו מול הגורמים הרלוונטיים, ובכלל זה הבנק, משום שהאפשרויות תלויות בתנאי המימון ובנסיבות הלווה. כך תוכלו לזהות את הפער ולהבין את השלכותיו על כלכלת המשפחה.
האם כדאי לקבל ייעוץ משכנתא לפני שמתחילים לבנות?
כן, כדאי לבחון את המימון לפני שמתחייבים להוצאות מרכזיות בפרויקט. ייעוץ מוקדם מחבר בין נתוני המשפחה, ההון העצמי, תקציב הבנייה ומועדי התשלום הצפויים, ועוזר לזהות שאלות שכדאי לברר במסגרת הבקשה לבנק. הוא גם מאפשר לבחון איזה החזר חודשי עשוי להשתלב בתקציב המשפחתי. כך מתקבלת תמונה מסודרת יותר לפני תחילת הבנייה, אף שהחלטות הבנק ותנאיו אינם מובטחים מראש.
איך בוחרים תמהיל משכנתא שמתאים לבנייה עצמית?
בחרו תמהיל לאחר השוואה בין ההחזר החודשי, תקופת ההלוואה, הריבית, ההצמדה, הגמישות והסיכון לאורך זמן. בדקו כיצד ההחזר משתלב בהכנסות ובהוצאות המשפחה, וכיצד התקציב עשוי להתמודד עם שינויים בעלויות הבנייה או בהכנסה. אין תמהיל אחד שמתאים לכל משפחה. בחינה של צורכי הפרויקט והיכולת הכלכלית יכולה לעזור להבין את החלופות ולבחור כיוון שמתאים לתוכנית הכלכלית המשפחתית.


