
האם ידעתם שהאדם שאתם מפקידים בידיו את העתיד הכלכלי שלכם עשוי להרוויח יותר ככל שההחלטה שלו תהיה פחות טובה עבורכם? זה נשמע אבסורדי, אבל בעולם שבו עמלות מכירה מהגופים הפיננסיים מכתיבות את הטון, האינטרס האישי שלכם לעיתים קרובות נדחק הצידה. בנקודת הזמן הזו ב-2026, כשהריבית במשק עומדת על 3.5% ומגבלות חדשות של בנק ישראל על יחס החזר מההכנסה נכנסות לתוקף, כל החלטה פיננסית הופכת לקריטית פי כמה. כאן נכנס לתמונה ייעוץ פיננסי אובייקטיבי באמת, כזה ששם אתכם במרכז ולא את המוצר.
אני מבינה היטב את תחושת הבלבול מול המושגים המורכבים ואת הפחד שגופים פיננסיים גדולים פשוט מנצלים את חוסר הוודאות שלכם. אתם מחפשים סדר בניהול התזרים ושקט נפשי לגבי העתיד, וזה בדיוק מה שמגיע לכם לקבל. המדריך הזה נכתב כדי להעניק לכם את הכלים להבדיל בין יועץ שבאמת דואג לכם לבין סוכן שדואג לעמלה שלו. המטרה היא להחזיר לכם את השליטה לידיים ולהבטיח שהכסף שלכם יתחיל לעבוד בשבילכם, ולא בשביל אף אחד אחר.
בשורות הבאות נחשוף איך המודל האובייקטיבי עובד בפועל, ננתח את השינויים הרגולטוריים של 2026 ונשרטט תוכנית פעולה ברורה שתעזור לכם להפחית חובות, להתייעל ולייצר ביטחון כלכלי אמיתי ובר קיימא.
נקודות מפתח
- תלמדו לזהות את ההבדל המהותי בין משווק פנסיוני או סוכן לבין יועץ שפועל ללא ניגוד עניינים ודואג אך ורק לאינטרס הכלכלי שלכם.
- גלו כיצד ייעוץ פיננסי אובייקטיבי מייצר לכם חיסכון משמעותי דרך בניית תמהיל משכנתא מותאם אישית והתייעלות חכמה בכלכלת המשפחה.
- תקבלו כלים מעשיים לבחירת מלווה פיננסי, כולל השאלות שחובה לשאול לגבי מודל התגמול והוכחות להצלחה ממשית בשטח.
- תחשפו את "אשליית הייעוץ בחינם" בבנקים ותבינו מדוע תשלום שכר טרחה ליועץ עצמאי הוא ההשקעה המשתלמת ביותר עבור העתיד שלכם.
- תבינו איך לבנות תוכנית פעולה הוליסטית שתעניק לכם שקט נפשי, שליטה מלאה בהוצאות וביטחון כלכלי ארוך טווח ב-2026.
מהו ייעוץ פיננסי אובייקטיבי ולמה הוא קריטי ב-2026?
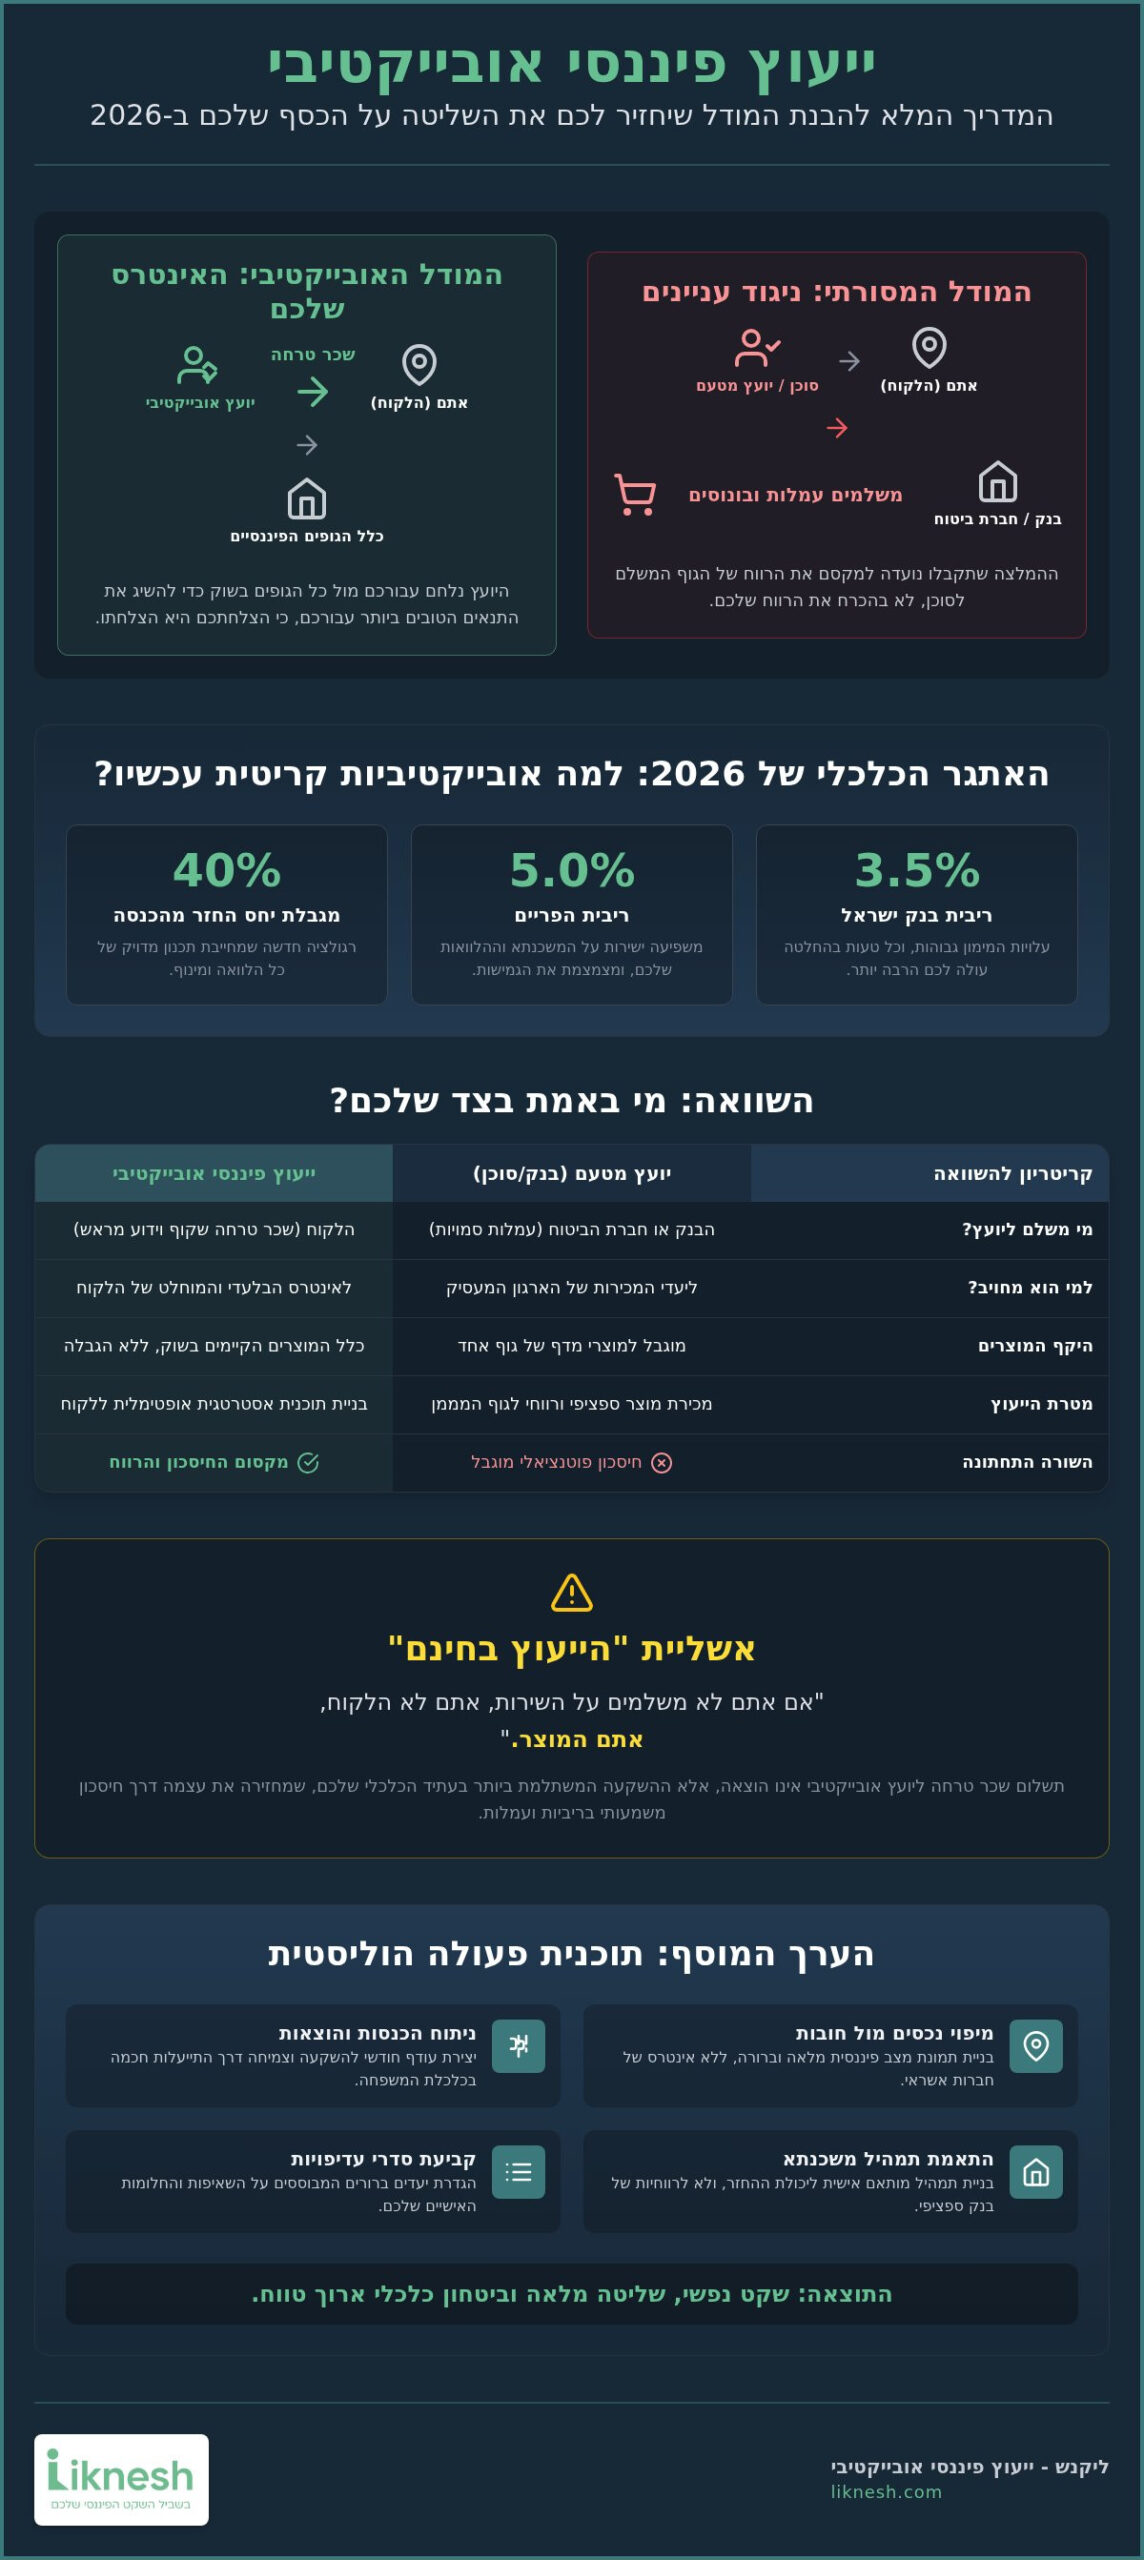
כשאנחנו מדברים על העתיד הכלכלי שלכם, השאלה הכי חשובה היא לא כמה אתם מרוויחים, אלא מי באמת יושב איתכם סביב השולחן כשמתקבלות ההחלטות הגדולות. ייעוץ פיננסי אובייקטיבי הוא לא מושג שיווקי, אלא מודל עבודה שבו האינטרס שלכם הוא האינטרס היחיד במשוואה. במודל הזה, היועץ מתוגמל אך ורק על ידי הלקוח באמצעות שכר טרחה ידוע מראש. אין עמלות סמויות מהבנקים, אין "בונוסים" מחברות ביטוח על מכירת פוליסות מסוימות ואין יעדי מכירות שצריך לעמוד בהם. זהו ההבדל התהומי בין יועץ פיננסי עצמאי לבין משווק פנסיוני או סוכן ביטוח, שפרנסתם תלויה במוצרים שהם מצליחים "למכור" לכם.
בשנת 2026, האובייקטיביות הזו הופכת ל"חליפת המגן" שלכם. עם ריבית בנק ישראל שעומדת על 3.5% וריבית פריים של 5.0%, עלויות המימון גבוהות והמרחב לטעויות הצטמצם משמעותית. תוסיפו לזה את הרגולציה החדשה שנכנסה לתוקף באוקטובר 2026, המגבילה את יחס ההחזר הכולל מההכנסה ל-40% בלבד, ותבינו שכל החלטה על הלוואה או משכנתא חייבת להיות מדויקת להפליא. כשאתם מקבלים ייעוץ נטול פניות, אתם לא קונים מוצר מדף; אתם בונים אסטרטגיה שנועדה להעניק לכם שקט נפשי וביטחון בתוך עולם כלכלי סוער ומורכב.
ניגוד עניינים: הפיל שבחדר הפיננסי
האשליה של "ייעוץ חינם" בבנק או דרך סוכן הביטוח היא אחת המלכודות הנפוצות ביותר. חשוב להבין: אם אתם לא משלמים על השירות, אתם לא הלקוח, אתם המוצר. עמלות הפצה וניגודי עניינים סמויים משפיעים ישירות על ההמלצות שאתם מקבלים. סוכן עשוי להמליץ על קרן השתלמות מסוימת לא בגלל שהיא הטובה ביותר עבורכם, אלא בגלל שהיא הרווחית ביותר עבורו באותו רבעון. שקיפות מלאה היא הבסיס לכל מערכת יחסים של ייעוץ פיננסי אובייקטיבי. רק כשמודל התגמול גלוי וברור, אתם יכולים להיות סמוכים ובטוחים שהיועץ נלחם עבורכם, ולא עבור הגוף הפיננסי שממול.
הערך המוסף של ראייה הוליסטית
אובייקטיביות מאפשרת להסתכל על התמונה המלאה. יועץ שאינו מוגבל למכירת מוצר ספציפי יכול לראות איך המשכנתא שלכם משפיעה על היכולת לחסוך ללימודים של הילדים, ואיך ניהול התזרים העסקי משפיע על הפנסיה שלכם. אי אפשר לייעץ על משכנתא במנותק מהמציאות היומיומית שלכם. הבנה עמוקה של איך לבנות תוכנית כלכלית משפחתית היא הצעד הראשון בצמיחה. התהליך כולל:
- מיפוי מדויק של נכסים מול חובות ללא אינטרס של חברות אשראי.
- ניתוח הכנסות והוצאות ליצירת עודף חודשי להשקעה.
- התאמת תמהיל המשכנתא ליכולת ההחזר הריאלית שלכם, ולא לרווחיות הבנק.
- יצירת סדרי עדיפויות המבוססים על השאיפות האישיות שלכם.
כשכל חלקי הפאזל מתחברים בצורה אובייקטיבית, התוצאה היא תוכנית פעולה ברורה שמובילה להתייעלות, הפחתת חובות ושיפור משמעותי ברווחיות של משק הבית או העסק.
השוואה: ייעוץ אובייקטיבי מול ייעוץ מטעם (בנקים וסוכנים)
רבים מאיתנו נופלים למלכודת הפסיכולוגית של המילה "חינם". כשהבנק מציע לכם "ייעוץ משכנתאות חינם" או כשסוכן הביטוח מבטיח "לבחון לכם את התיק ללא עלות", חשוב לשאול: מי באמת משלם את המשכורת שלהם? בעולם שבו הכלכלה הופכת מורכבת יותר, ההבנה שאין ארוחות חינם היא הצעד הראשון בדרך לביטחון כלכלי. המושג ייעוץ פיננסי אובייקטיבי מבוסס על סטנדרט של נאמנות מוחלטת ללקוח, בניגוד למודל המכירתי של הגופים הפיננסיים הגדולים.
| קריטריון להשוואה | יועץ מטעם (בנק/סוכן) | ייעוץ פיננסי אובייקטיבי |
|---|---|---|
| מי משלם ליועץ? | הבנק או חברת הביטוח (עמלות) | הלקוח (שכר טרחה ידוע מראש) |
| למי הוא מחויב? | ליעדי המכירות של הארגון | לאינטרס הבלעדי של הלקוח |
| השורה התחתונה | מכירת מוצר רווחי לבנק | בניית תוכנית אופטימלית ללקוח |
הבנק הוא לא יועץ, הוא חנות
חשוב לזכור שהבנק הוא גוף עסקי שמטרתו למקסם רווחים. כשאתם נכנסים לסניף, הפקיד מולכם הוא אולי אדיב ומקצועי, אך הוא בראש ובראשונה איש מכירות. הוא מוגבל למוצרים שהבנק שלו מציע, והוא נמדד על פי הרווחיות של העסקאות שהוא סוגר. בשנת 2026, כשרמת המינוף של משקי הבית נבחנת תחת זכוכית מגדלת ורגולציית ה-40% יחס החזר מההכנסה מחמירה, אתם צריכים יועץ משכנתאות עצמאי שיודע להשוות בין כל הבנקים ולנהל עבורכם משא ומתן קשוח. היועץ האובייקטיבי לא מפחד מהבנק; הוא מכיר את המערכת מבפנים ויודע בדיוק איפה אפשר ללחוץ כדי להוריד ריביות ולשפר תנאים.
החזר השקעה (ROI) של ייעוץ בתשלום
האם כדאי לשלם כמה אלפי שקלים על ייעוץ? בואו נסתכל על המספרים. ב-2026, עם ריבית בנק ישראל של 3.5%, משפחה שלוקחת משכנתא של מיליון ש"ח עשויה לקבל מהבנק תמהיל "סטנדרטי" שנוח לבנק. יועץ אובייקטיבי יכול לבנות תמהיל חכם שחוסך רק 0.5% בריבית הממוצעת. לאורך 25 שנה, החיסכון הזה מצטבר למאות אלפי שקלים. זהו החזר השקעה פנומנלי. ייעוץ אובייקטיבי הוא לא הוצאה, הוא השקעה עם התשואה הגבוהה ביותר בתיק שלכם, כי הוא מונע טעויות יקרות שעלולות ללוות אתכם עשורים קדימה. אם אתם מרגישים שאתם מאבדים שליטה על התזרים, כדאי לבדוק את הכלים של ליקנש שיעזרו לכם לעשות סדר ראשוני.
הכוח שלכם כצרכנים פיננסיים נובע מהידע ומהליווי המקצועי שאתם בוחרים. כשאתם מיוצגים על ידי מומחה שדואג רק לכם, אתם מפסיקים להיות לקוח שבוי והופכים לשותפים אקטיביים בניהול העתיד שלכם. שקט נפשי הוא לא תוצאה של מזל, אלא של בחירה חכמה באובייקטיביות.
תחומי הליבה: איפה האובייקטיביות פוגשת את הכסף שלכם?
האובייקטיביות היא לא רק ערך מוסרי, היא כלי עבודה פרקטי שמשנה את המספרים בחשבון הבנק שלכם. כשאתם בוחרים במסלול של ייעוץ פיננסי אובייקטיבי, אתם מבטיחים שכל החלטה – מהקטנה ביותר ועד הגדולה ביותר – מבוססת על נתונים יבשים ולא על אינטרסים של גופים פיננסיים. בעולם שבו כלכלת המשפחה, המשכנתא והעסק שלכם שלובים זה בזה, הראייה המקצועית חייבת להיות נקייה משיקולי עמלות.
בואו נסתכל על תחום המשכנתאות. בשנת 2026, כשהרגולציה החדשה של בנק ישראל מגבילה את יחס ההחזר ל-40% מההכנסה הפנויה, אין מקום לטעויות. יועץ אובייקטיבי לא ינסה למכור לכם "מוצר" של בנק מסוים. הוא יבנה תמהיל שמתחשב בשינויי הריבית (שעומדת כיום על 3.5%) ובמדד המחירים לצרכן, תוך שהוא מוודא שההחזר החודשי לא חונק את התזרים שלכם. המטרה היא אחת: שהמשכנתא תשרת אתכם, ולא אתם אותה.
גם בעולם השקעות הנדל"ן, האובייקטיביות היא ההבדל בין עסקה רווחית לנפילה כואבת. יועץ שאינו מקבל עמלת שיווק מהיזם יבחן את העסקה לפי התשואה הריאלית, פוטנציאל ההשבחה והסיכונים המשפטיים והתכנוניים. הוא יגיד לכם "לא" על עסקה שנראית נוצצת בפרסומות אבל לא מתאימה לפרופיל הסיכון שלכם. זהו כוחה של אמת מקצועית נטולת פניות.
הבראה כלכלית וניהול חובות
רבים מהלקוחות שמגיעים אליי מרגישים שהם טובעים בים של "הלוואות סגירה". הבנקים וחברות האשראי מציעים פתרונות מהירים שנראים כמו גלגל הצלה, אך למעשה הם משקולת כבדה שמחמירה את המצב. יועץ אובייקטיבי עוזר לכם להבין את שורש הבעיה בתזרים וליישם פתרונות להפחתת חובות שאינם מבוססים על הלוואות חדשות ויקרות. אנחנו בונים יחד חוסן כלכלי שמאפשר למשפחה לנשום לרווחה, לסגור חובות בצורה מדורגת ולעבור ממצב של הישרדות לצמיחה אמיתית.
ליווי עסקי ממוקד תוצאות
עבור בעלי עסקים, האובייקטיביות היא קריטית עוד יותר. פעמים רבות הגבול בין כספי העסק לכספי הבית מטושטש, מה שיוצר כאוס פיננסי בשתי החזיתות. בעלי עסקים חייבים ליווי עסקי ממוקד תוצאות שאינו מוטה על ידי אינטרסים של גופי מימון. התהליך כולל:
- אבחון פיננסי מעמיק לזיהוי "חורים" בתזרים המזומנים של העסק.
- הפרדה מוחלטת ומובנית בין תקציב הבית לתקציב העסק.
- בניית אסטרטגיית רווחיות שמתחשבת בהוצאות התפעוליות ובמיסוי העדכני ל-2026.
- שיפור הרווחיות כך שהעסק ישרת את רמת החיים שאתם שואפים אליה בבית.
כשמסתכלים על העסק ועל הבית כיחידה אחת שמנוהלת באובייקטיביות, הביטחון הכלכלי שלכם מפסיק להיות חלום והופך לתוכנית עבודה מסודרת. ייעוץ פיננסי אובייקטיבי הוא המפתח שפותח את הדלת לחיים של שקט, חופש ובחירה חכמה בכל צומת כלכלי.
איך לבחור יועץ פיננסי אובייקטיבי? מדריך מעשי
בחירת האדם שילווה אתכם בצמתים הכלכליים המשמעותיים ביותר של חייכם דורשת הרבה מעבר לבדיקת תעודות על הקיר. בעולם שבו כל טעות קטנה בתכנון המשכנתא או בניהול התזרים יכולה לעלות לכם מאות אלפי שקלים, אתם צריכים שותף לדרך. ייעוץ פיננסי אובייקטיבי הוא קודם כל מודל של אמון מוחלט. בשנת 2026, כשרמת המורכבות בשוק עולה והרגולציה על יחס החזר מההכנסה מחמירה ל-40%, אתם לא יכולים להרשות לעצמכם יועץ שחצוי בין האינטרס שלכם לבין העמלה שלו.
השלב הראשון בבחירה הוא בדיקה קרה של מודל התגמול. שאלו ישירות: "מי משלם לך?". אם התשובה כוללת גוף שלישי, בנק או חברת ביטוח, אתם נמצאים בשיחה מכירתית, לא בייעוץ. יועץ אובייקטיבי מתפרנס רק משכר הטרחה שאתם משלמים לו. מעבר לכך, חפשו ניסיון מעשי והוכחות בשטח. אל תסתפקו בהבטחות; בקשו לראות סיפורי הצלחה של משפחות או עסקים שעברו תהליך הבראה וצמיחה. הכימיה האישית קריטית לא פחות. הכסף שלכם הוא נושא רגיש, ואתם צריכים מישהו שמקשיב לצרכים האמיתיים שלכם ולא רק מדבר במספרים וטבלאות אקסל.
5 שאלות שחובה לשאול בכל פגישת ייעוץ
כדי לוודא שאתם מקבלים את השירות הטוב ביותר, אל תהססו להציב את היועץ במבחן השקיפות. הנה השאלות שיעזרו לכם לחשוף את האמת:
- איך בדיוק אתה מתוגמל על השירות שלך? ודאו שאין עמלות סמויות מהצד.
- האם יש לך קשר עסקי עם הגוף שאתה ממליץ עליו? שקיפות היא בסיס לאמון.
- מה קורה אם ההמלצה שלך לא מתממשת? בדקו את רמת האחריות המקצועית.
- האם ליווית מקרים דומים לשלי בעבר? ניסיון ספציפי שווה זהב.
- איך אתה מוודא שהתכנית מתאימה ליכולת ההחזר שלי לפי הרגולציה החדשה? בחינת המקצועיות ב-2026.
סימני אזהרה שמהם כדאי להתרחק
לפעמים מה שלא נאמר חשוב יותר ממה שכן נאמר. התרחקו מיועצים שמבטיחים לכם "תשואות גבוהות ללא סיכון". בעולם הפיננסי, אין דבר כזה. סימן אזהרה נוסף הוא לחץ לסגור עסקה או לחתום על מסמכים במהירות "לפני שההזדמנות תברח". יועץ אובייקטיבי אמיתי מעניק לכם את הזמן לעכל את המידע ולקבל החלטה מושכלת. חוסר שקיפות לגבי עלויות השירות או מבנה הליווי הוא נורת אזהרה בוהקת שאסור להתעלם ממנה.
הכוח לשנות את העתיד הכלכלי שלכם נמצא בידיים שלכם. בחירה נכונה ביועץ שרואה את התמונה ההוליסטית, ממשכנתא ועד כלכלת המשפחה, היא ההשקעה הטובה ביותר שתעשו השנה. אם אתם מחפשים שותפה לדרך שתלחם עבור האינטרסים שלכם ללא פשרות, אני מזמינה אתכם לבדוק איך נראה ייעוץ פיננסי מקצועי ששם אתכם במרכז.
ליקנש: ייעוץ פיננסי אובייקטיבי עם נשמה וניסיון
אנחנו בליקנש מאמינים שכסף הוא הרבה יותר ממספרים בטבלת אקסל או יתרה בחשבון העובר ושב. הוא האמצעי שלכם להשיג חופש, ביטחון ושקט נפשי עבור המשפחה והעסק שלכם. בתוך עולם פיננסי סוער, שבו האינטרסים של הגופים הגדולים לעיתים קרובות מתנגשים עם טובתכם האישית, ייעוץ פיננסי אובייקטיבי הוא המצפן שמוביל אתכם לחוף מבטחים. החזון שלנו פשוט אך עוצמתי: להעניק לכל משפחה ועסק בישראל את הכלים המקצועיים ביותר לשליטה כלכלית מלאה, תוך שמירה על גישה אנושית, אמפתית ובגובה העיניים.
היתרון הגדול ביותר שלנו הוא הניסיון המצטבר של ליווי אלפי לקוחות לאורך העשור האחרון. ראינו הכל. ליווינו משפחות שיצאו מחובות כבדים לצמיחה, ובעלי עסקים שלמדו להפריד בין הכיס הפרטי לעסקי והזניקו את הרווחיות שלהם. המודל של ליקנש מבוסס על שכר טרחה מהלקוח בלבד. זה אומר שאנחנו מחויבות רק לכם. אין לנו הסכמים עם בנקים ואין לנו עמלות מחברות ביטוח. כשאנחנו יושבות איתכם סביב השולחן, אנחנו נלחמות עבור כל שקל שלכם כאילו היה שלנו.
הסיפור שמאחורי ליקנש
המותג הוקם על ידי נאוה אליהו טסמה ובת אל אליהו מתוך תחושת שליחות עמוקה. השילוב בין מומחיות מקצועית בלתי מתפשרת לבין לב חם ואמפתיה הוא מה שמייחד אותנו. אנחנו לא רק יועצות; אנחנו המנטוריות שלכם בדרך לשינוי. המעטפת המקצועית שלנו רחבה וכוללת ייעוץ וליווי משכנתאות, תכנון פיננסי לכלכלת המשפחה וליווי עסקי אסטרטגי. הגישה שלנו היא לוחמנית כשמדובר באינטרסים שלכם מול הבנקים והגופים הגדולים, אך רכה ומכילה כשמדובר בהבנת האתגרים היומיומיים שלכם.
מתחילים היום: הדרך שלכם לצמיחה
השינוי הגדול מתחיל בצעד אחד קטן ופשוט. רבים שואלים אותי: "מה קורה בפגישת הייעוץ הראשונה?". התשובה היא אבחון. אנחנו לא מציעות פתרונות מדף. פגישת הייעוץ הראשונית בליקנש מיועדת לאבחון המצב הקיים ללא עלות. אנחנו נמפה יחד את הנכסים, החובות והתזרים שלכם, ונזהה את ה"חורים" שדרכם הכסף שלכם בורח. בסיום הפגישה, תצאו עם הבנה ברורה של המציאות שלכם ועם קצה חוט לפתרון.
תהליך העבודה איתנו כולל:
- בניית תוכנית עבודה מותאמת אישית לצרכים הספציפיים שלכם.
- ליווי צמוד ביישום התוכנית, כולל משא ומתן מול בנקים וגופים פיננסיים.
- שימוש במחשבונים פיננסיים מתקדמים לדיוק התוצאות.
- מעקב שוטף ועדכון התוכנית בהתאם לשינויים בחיים ובמשק ב-2026.
אל תחכו למשבר הבא כדי לעשות סדר בחיים הכלכליים שלכם. חוסר ודאות הוא האויב הגדול ביותר של העושר שלכם. קחו שליטה על הכסף שלכם עכשיו ותתחילו לישון טוב יותר בלילה. ייעוץ פיננסי אובייקטיבי הוא לא מותרות, הוא הבסיס לחיים של חופש ובחירה. אנחנו כאן כדי להוביל אתכם יד ביד אל העתיד הכלכלי שמגיע לכם.
בוחרים בביטחון: הצעד הבא שלכם לעבר חופש כלכלי
המסע לעבר יציבות פיננסית לא חייב להיות מבלבל או מאיים. לאורך המדריך ראינו כיצד הבחירה במודל של ייעוץ פיננסי אובייקטיבי מהווה את חליפת המגן שלכם מול אינטרסים זרים של בנקים וגופים גדולים. הבנו שהאובייקטיביות היא לא רק עניין של שקיפות, אלא כלי כלכלי עוצמתי שחוסך מאות אלפי שקלים לאורך זמן. במציאות של 2026, כשהרגולציה מחמירה והריבית מאתגרת, הליווי המקצועי הופך מהמלצה להכרח עבור כל משפחה ועסק ששואפים לצמוח באמת.
בליקנש אנחנו מביאים איתנו מעל 10 שנות ניסיון בליווי פיננסי ואת הסיפורים של אלפי משפחות ועסקים שכבר הגיעו לשקט כלכלי מיוחל. אנחנו כאן כדי להילחם עבורכם, לוודא שהכסף שלכם עובד בשבילכם ולבנות לכם תוכנית פעולה שתאפשר לכם לנשום לרווחה. אל תתנו לחוסר הוודאות לנהל אתכם או לעכב את ההתקדמות שלכם. הגיע הזמן לקחת את המושכות לידיים ולהבטיח לעצמכם את העתיד שתמיד חלמתם עליו.
תאמו פגישת ייעוץ ראשונית ללא עלות בליקנש והתחילו לצמוח כלכלית. אתם לא לבד בסיפור הזה; אנחנו כאן כדי להוביל אתכם יד ביד אל ההצלחה והביטחון שמגיעים לכם.
שאלות ותשובות על ייעוץ פיננסי אובייקטיבי
מה ההבדל בין יועץ פיננסי אובייקטיבי ליועץ בבנק?
ההבדל המהותי טמון במודל התגמול ובנאמנות המוחלטת ללקוח. יועץ בבנק הוא למעשה איש מכירות המקבל שכר מהבנק, ותפקידו המרכזי הוא למכור מוצרים בנקאיים שמעלים את רווחיות הארגון. לעומת זאת, יועץ פיננסי אובייקטיבי מתוגמל אך ורק על ידי הלקוח באמצעות שכר טרחה ידוע מראש. מודל זה מבטיח שהיועץ יפעל ללא ניגוד עניינים וימליץ רק על מה שבאמת נכון עבורכם, מבלי להיות כבול למוצרים או ליעדי המכירות של גוף פיננסי ספציפי.
האם ייעוץ פיננסי אובייקטיבי מתאים גם למשפחות עם הכנסה ממוצעת?
בהחלט, הייעוץ מתאים וחשוב במיוחד למשפחות עם הכנסה ממוצעת שבהן המרחב לטעויות כלכליות הוא קטן יותר. ניהול נכון של תקציב משפחתי דורש דיוק מרבי כדי להבטיח שכל שקל מנוצל בצורה הטובה ביותר לצמיחה וחיסכון. ייעוץ פיננסי אובייקטיבי עוזר למשפחות אלו למצוא "כסף אבוד" בתזרים המזומנים, להוזיל עלויות ריבית יקרות ולבנות עתיד בטוח יותר למרות יוקר המחיה המאתגר המאפיין את שנת 2026.
כמה עולה ייעוץ פיננסי אובייקטיבי והאם זה משתלם?
עלות הייעוץ נחשבת להשקעה שמחזירה את עצמה במהירות דרך חיסכון משמעותי בעמלות, ריביות והתייעלות תזרימית. במקרים רבים, החיסכון המצטבר במיחזור משכנתא או בארגון מחדש של חובות עולה פי כמה על שכר הטרחה של היועץ. במקום להסתכל על השירות כהוצאה, כדאי לראות בו השקעה אסטרטגית שמונעת טעויות יקרות של מאות אלפי שקלים לאורך השנים ומעניקה לכם שליטה מלאה על הכסף שלכם עם שקט נפשי אמיתי.
איך אני יכול להיות בטוח שהיועץ באמת אובייקטיבי?
הדרך הטובה ביותר לוודא אובייקטיביות היא לבחון את הסכם ההתקשרות ולשאול ישירות על מקורות ההכנסה של היועץ. יועץ אובייקטיבי יצהיר בכתב כי אינו מקבל עמלות הפצה או שיווק מאף גוף פיננסי, בנק או חברת ביטוח. שקיפות מלאה לגבי מודל התגמול היא תנאי סף הכרחי לאמון. אם היועץ מציע לכם שירות "בחינם" או "בסבסוד", דעו כי כנראה קיימת עמלה סמויה שמשולמת לו מהגוף הפיננסי שעל המוצר שלו הוא ממליץ.
האם יועץ אובייקטיבי יכול לעזור לי גם עם חובות קיימים?
כן, סיוע בניהול והפחתת חובות הוא אחד מתחומי הליבה של ייעוץ פיננסי אובייקטיבי מקצועי. יועץ מיומן ינתח את מבנה החובות שלכם ויבנה תוכנית הבראה שלא מתבססת על "הלוואות סגירה" יקרות ומסוכנות שרק מחמירות את המצב. התהליך כולל מיפוי ריביות, תעדוף החזרים ובניית תקציב מאוזן שמאפשר לצאת מהמינוס בצורה הדרגתית ובטוחה. המטרה היא להפסיק את כדור השלג של הריביות ולהחזיר לכם את השליטה על התזרים החודשי.
מה כולל תהליך הליווי הפיננסי בליקנש?
תהליך הליווי בליקנש מתחיל באבחון מעמיק של המצב הקיים וממשיך בבניית תוכנית עבודה מפורטת ומותאמת אישית לצרכים שלכם. אנחנו לא מסתפקים רק במתן המלצות על הנייר; אנחנו מלווים אתכם יד ביד בביצוע הפעולות, כולל ניהול משא ומתן מול הבנקים לשיפור תנאי המשכנתא וארגון מחדש של תקציב הבית או העסק. הליווי משלב ידע מקצועי קר עם הבנה אנושית עמוקה של האתגרים והשאיפות שלכם בכל צומת כלכלי בדרך.
האם יועץ אובייקטיבי מטפל גם בנושאי פנסיה וביטוח?
יועץ אובייקטיבי בוחן את תיק הפנסיה והביטוח כחלק מהראייה ההוליסטית של נכסי המשפחה, אך אינו עוסק במכירת המוצרים עצמם. התפקיד שלנו הוא לנתח את העלויות, דמי הניהול והכיסויים כדי לוודא שהם משרתים את האינטרס שלכם בצורה המיטבית ביותר. במידת הצורך, נפנה אתכם לאנשי מקצוע רלוונטיים לביצוע הפעולות הטכניות, תוך שאנחנו מוודאים שאתם מקבלים את התנאים הטובים ביותר בשוק ללא השפעה של עמלת מכירה כזו או אחרת.
מתי הזמן הכי נכון לפנות לייעוץ פיננסי אובייקטיבי?
הזמן האידיאלי לפנות לייעוץ הוא לפני קבלת החלטות גדולות כמו לקיחת משכנתא, אך גם בכל רגע שבו אתם מרגישים חוסר סדר בכספים. אין צורך לחכות למשבר כלכלי כדי להתחיל להתייעל ולחסוך. פנייה מוקדמת לייעוץ מאפשרת למנוע טעויות יקרות מראש ולבנות בסיס איתן לצמיחה כלכלית. ככל שתקדימו לקחת שליטה על הכסף שלכם בעזרת ליווי מקצועי, כך תיהנו מהר יותר משקט נפשי ומביטחון בעתיד הכלכלי שלכם ושל משפחתכם.


