
מה אם הייתם מגלים שהסיבה שאתם מרגישים "חנוקים" כלכלית בסוף החודש היא לאו דווקא גובה ההכנסות שלכם, אלא הדרך שבה הכסף שלכם זורם? במציאות של שנת 2026, כשהריבית של בנק ישראל עומדת על 3.5% והתלות באשראי בנקאי הופכת למעמסה כבדה, שיפור תזרים מזומנים הוא כבר לא מותרות, אלא תעודת הביטוח שלכם. זהו ההבדל המהותי בין עסק או משפחה ששורדים בקושי לבין כאלו שצומחים מתוך ביטחון וידיעה שהם שולטים בגורלם הפיננסי.
אני יודע כמה זה שוחק להתעורר בכל בוקר עם המחשבה על היתרה בבנק, להרגיש חוסר ודאות לגבי העתיד ולתהות מתי המחנק הזה ייגמר. המדריך הזה נכתב כדי להבטיח לכם שזה בהחלט יכול להשתנות. גלו איך להפוך את תזרים המזומנים ממקור תמידי ללחץ למנוע של צמיחה ושקט נפשי, כזה שיאפשר לכם לישון בשקט בלי לדאוג מהשיחה הבאה מהבנק. מגיע לכם לנהל את הכסף שלכם, במקום שהוא ינהל אתכם.
בשורות הקרובות נחשוף את הכלים הפרקטיים והעדכניים ביותר ליצירת יציבות כלכלית ארוכת טווח. נלמד איך לנהל חובות בצורה חכמה, נבין איך לנצל את המענקים והרפורמות החדשות של 2026 לטובתכם, ונבנה מפה ברורה שתוביל אתכם לשליטה מלאה בכספים, ליכולת לחסוך ולחופש לבחור את העתיד שלכם. בואו נתחיל בשינוי.
נקודות מפתח
- הבנה עמוקה של ההבדל הקריטי בין רווח חשבונאי למזומן זמין בבנק, כדי למנוע קריסה כלכלית למרות "הצלחה" על הנייר.
- חשיפת חמשת עמודי התווך של תזרים בריא, כולל שיטות מוכחות למעקב ובקרה שיוצרות שקט נפשי מיידי.
- טכניקות לזיהוי "בורות כסף" והוצאות רפאים סמויות ששואבות לכם את המשאבים ומחבלות ביכולת לחסוך ולהשקיע.
- יישום תוכנית פעולה מעשית עבור שיפור תזרים מזומנים כבר מהיום, דרך ריכוז נתונים חכם ודיוק סדרי העדיפויות הפיננסיים.
- כיצד ליווי מקצועי משלב בין עולם המשכנתאות לניהול העסקי כדי להפוך את הכסף שלכם ממקור ללחץ למנוע צמיחה עוצמתי.
מהו באמת שיפור תזרים מזומנים ולמה הוא קריטי לשקט הנפשי שלכם?
כשמדברים על שיפור תזרים מזומנים, רבים נוטים להתבלבל ולחשוב שמדובר במונח חשבונאי יבש ששייך רק לטבלאות אקסל מורכבות. האמת היא הרבה יותר פשוטה ויומיומית. תזרים מזומנים הוא סך כל הכסף שנכנס לחשבון הבנק שלכם לעומת הכסף שיוצא ממנו בפרק זמן נתון. זה הלב הפועם של הכלכלה הביתית והעסקית שלכם. אם נכנס יותר ממה שיוצא, הלב פועם בקצב בריא. אם המצב הפוך, אתם נמצאים במרוץ מתיש נגד השעון.
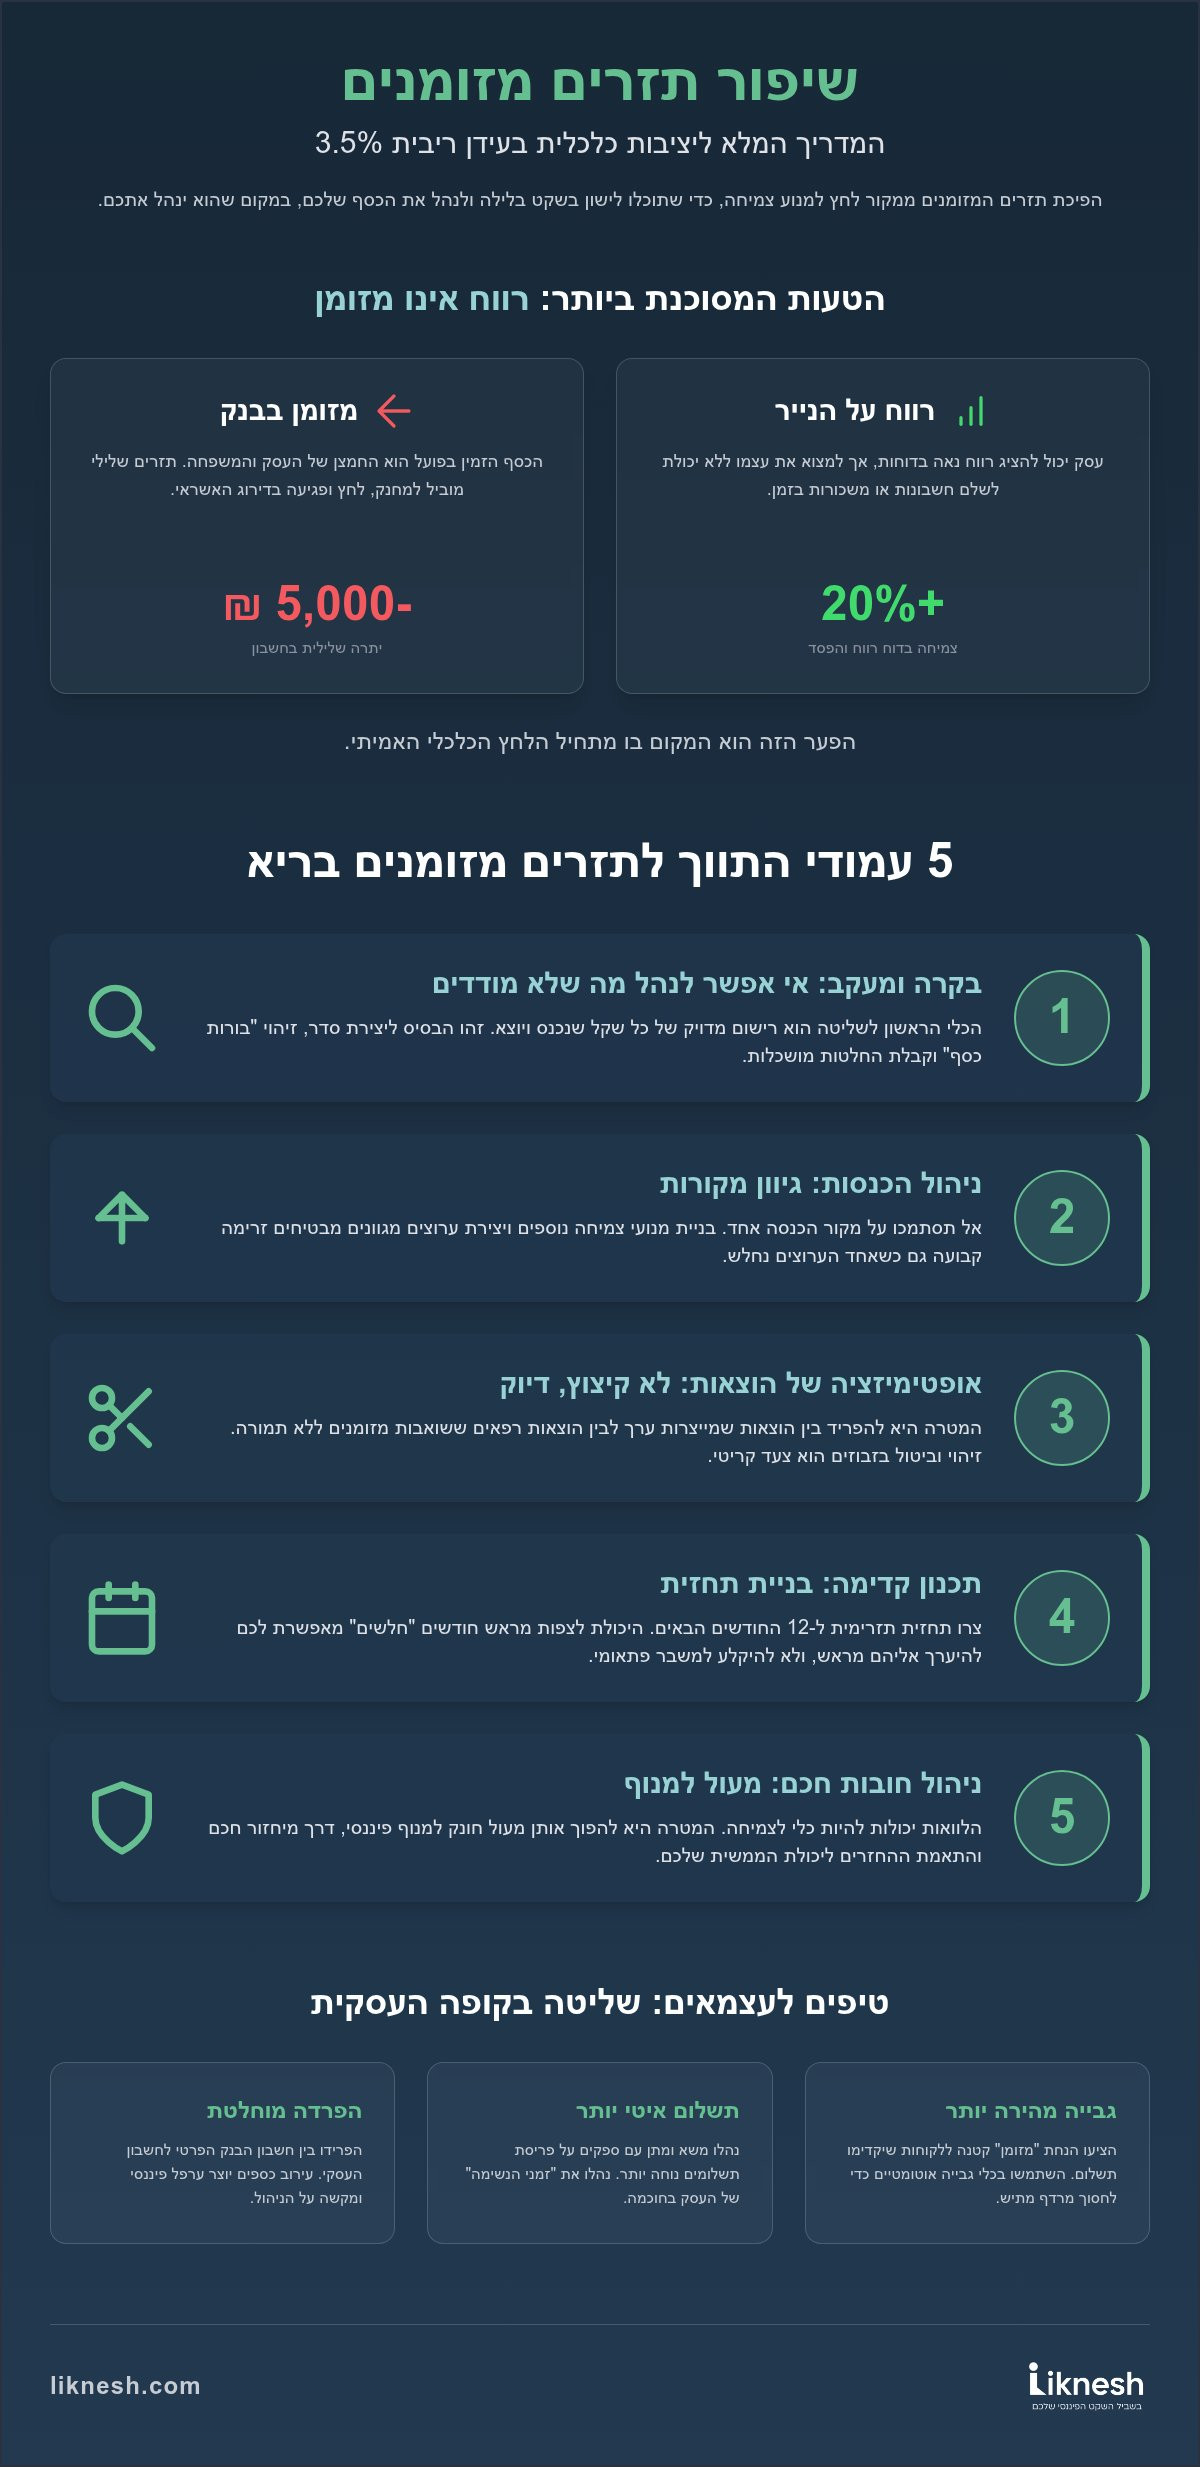
אחת הטעויות המסוכנות ביותר היא הבלבול בין רווח לבין מזומן. עסק יכול להציג רווח נאה בדוחות, אך למצוא את עצמו ללא שקל בבנק בגלל לקוחות שלא שילמו בזמן או מלאי שתקוע במחסן. גם במשפחה, העובדה שאתם מרוויחים משכורות גבוהות לא מבטיחה תזרים חיובי אם ההוצאות והחזרי החובות חונקים את היתרה בכל חודש מחדש. הפער הזה הוא המקום שבו מתחיל הלחץ הכלכלי האמיתי, וזהו בדיוק המקום שבו נדרש שינוי גישה עמוק.
המערכת הבנקאית בשנת 2026 בוחנת אתכם דרך זכוכית מגדלת של יציבות. כשהריבית של בנק ישראל עומדת על 3.5%, הבנק רוצה לראות שיש לכם יכולת החזר מוכחת ורציפה. תזרים מזומנים חיובי משפר את דירוג האשראי שלכם באופן ישיר. הוא מאפשר לכם להתמקח על תנאי המשכנתא או לקבל הלוואות עסקיות בתנאים מועדפים שחוסכים לכם עשרות אלפי שקלים. בלי תזרים בריא, אתם הופכים ללקוחות "מסוכנים" בעיני המערכת, והמחיר שתשלמו על כך בטווח הארוך יהיה יקר מאוד.
ההבדל בין הישרדות כלכלית לצמיחה אסטרטגית
תזרים שלילי הוא כמעט תמיד סימפטום לבעיות עומק בניהול הפיננסי ולא רק לבעיית הכנסה. כשאנחנו עסוקים ב"כיבוי שריפות" ובניסיון נואש לסגור את החודש, אנחנו מאבדים את היכולת להסתכל קדימה ולתכנן. צמיחה אסטרטגית מתחילה בנקודה שבה יש לכם עודף תזרימי שמאפשר להגיב להזדמנויות בזמן אמת. האם תוכלו להשקיע בנדל"ן כשתצוץ עסקה טובה? האם העסק יוכל להתרחב כשהשוק ידרוש זאת? רק מי ששולט בתזרים שלו יכול להפסיק לשרוד ולהתחיל לבנות את העתיד בביטחון מלא.
המחיר הרגשי של תזרים מזומנים חנוק
מעבר למספרים היבשים, לתזרים חנוק יש מחיר אנושי כבד שאי אפשר להתעלם ממנו. הוא מחלחל לזוגיות, פוגע בבריאות הפיזית בגלל סטרס מתמשך ומשתק את היכולת שלכם לתפקד במיטבכם בעסק או בעבודה. תחושת המחנק הכלכלי יוצרת חרדה שמשפיעה על כל החלטה קטנה בחיים, מהסופרמרקט ועד לחופשה המשפחתית. יצירת "כרית ביטחון" תזרימית היא לא רק צעד כלכלי קר, היא כלי עוצמתי להחזרת השקט הנפשי לבית. תזרים מזומנים בריא הוא החמצן שמאפשר למשפחה ולעסק שלכם לנשום ולצמוח. כשיש לכם אוויר לנשימה, אתם הופכים לגרסה טובה יותר של עצמכם, מנוהלת פחות על ידי פחד ויותר על ידי חזון ושליטה.
חמשת עמודי התווך של תזרים מזומנים בריא בעסק ובמשפחה
כדי להשיג שיפור תזרים מזומנים אמיתי, אנחנו צריכים להפסיק להסתכל על הכסף כמשהו שפשוט "קורה" לנו ולהתחיל לנהל אותו כמערכת משומנת. יציבות פיננסית בשנת 2026, כשהריבית במשק עומדת על 3.5%, דורשת מאיתנו לבנות יסודות חזקים שיחזיקו מעמד גם בתקופות של תנודתיות. חמשת עמודי התווך הבאים הם המפה שלכם ליציבות:
- בקרה ומעקב: אי אפשר לנהל את מה שלא מודדים. הכלי הראשון לשינוי הוא רישום מדויק של כל שקל שנכנס ויוצא. זה נשמע טכני, אבל זהו הבסיס לשליטה.
- ניהול הכנסות: אל תסתמכו על מקור אחד. גיוון מקורות הכנסה ובניית מנועי צמיחה הם הדרך שלכם להבטיח זרימה קבועה גם כשאחד הערוצים נחלש.
- אופטימיזציה של הוצאות: זהו לא רק קיצוץ, אלא דיוק. אנחנו מפרידים בין הוצאות שמייצרות ערך לבין "בזבזני תזרים" ששואבים מזומנים ללא תמורה.
- תכנון קדימה: בנו תחזית תזרימית ל-12 החודשים הקרובים. היכולת לצפות מראש חודשים "חלשים" מאפשרת לכם להיערך אליהם מראש ולא להיקלע למשבר.
- ניהול חובות חכם: הלוואות הן לא תמיד דבר רע. המטרה היא להפוך אותן מעול חונק למנוף פיננסי שמאפשר צמיחה, דרך מיחזור חכם והתאמת החזרים ליכולת הממשית.
הקשר הבלתי נפרד בין הכיס הפרטי לקופה העסקית
עבור עצמאיים המהווים כ-99% מהעסקים בישראל, ההפרדה בין הבית לעסק היא לעיתים כמעט בלתי אפשרית, אך היא קריטית. טעות נפוצה היא להשתמש בחשבון העסקי למימון חופשות משפחתיות או להיפך. עירוב כספים כזה יוצר ערפל פיננסי שמקשה עליכם לדעת האם העסק באמת רווחי. כדי ליצור סדר, עליכם לנהל את כלכלת המשפחה והעסק כמערכות משלימות. אני ממליץ בחום להיעזר במדריך לבניית תוכנית כלכלית משפחתית כדי להבין איך לבנות את היסודות הנכונים בבית שיקרינו על העסק.
ניהול חייבים וזכאים בעסק בצורה חכמה
ניהול נכון של "זמני נשימה" הוא סוד הקסם של שיפור תזרים מזומנים בעסק. המטרה היא פשוטה: לגבות כסף מהר יותר ולשלם לספקים לאט יותר, מבלי לפגוע במערכות היחסים. תוכלו להציע הנחת "מזומן" קטנה ללקוחות שיקדימו תשלום, מה שיכניס לכם חמצן מיידי לקופה. במקביל, נהלו משא ומתן עם ספקים על פריסת תשלומים נוחה יותר. בשנת 2026, כלי גבייה אוטומטיים הם כבר חובה. הם חוסכים לכם את המרדף המתיש אחרי לקוחות ומוודאים שהכסף שלכם עובד עבורכם, ולא נשאר "על הנייר". אם אתם מרגישים שאתם זקוקים ליד מכוונת, ליווי עסקי אסטרטגי יכול לעזור לכם להטמיע את התהליכים האלו בצורה חלקה ומקצועית.
אבחון תזרימי: איפה "בורות הכסף" שלכם מסתתרים?
הצעד הראשון לשינוי אמיתי הוא להפסיק לנחש ולהתחיל לאבחן. רוב המשפחות ובעלי העסקים מרגישים שהכסף פשוט "בורח" להם בין האצבעות, מבלי שהם יכולים להצביע על נקודה ספציפית אחת. שיפור תזרים מזומנים מתחיל במיפוי קפדני של אותם בורות סמויים ששואבים את המשאבים שלכם בכל חודש מחדש. אבחון תזרימי הוא לא רק בדיקת יתרה בבנק; הוא צלילת עומק למבנה הפיננסי שבונה את החיים שלכם.
התחילו בזיהוי "הוצאות רפאים". אלו אותם מנויים לשירותים ששכחתם מקיומם, ביטוחים כפולים או עמלות בנקים שהתרגלתם לשלם. בעסק, הבורות האלו עמוקים אף יותר. האם אי פעם עצרתם לבדוק את הרווחיות הממשית של כל מוצר או שירות? לעיתים קרובות תגלו שאתם משקיעים מאמץ אדיר במכירת מוצר ש"אוכל" לכם את התזרים בגלל עלויות תפעול גבוהות או זמן אספקה ארוך. גם מלאי עודף הוא כסף ששוכב על המדף ומעלה אבק במקום לייצר לכם נזילות בבנק. כל שקל שנעול במחסן הוא שקל שלא יכול לשלם משכורות או להניב ריבית.
צמצום עמלות וריביות בנקים
הבנק הוא שותף עסקי לכל דבר, וכמו מול כל ספק, גם כאן המחיר נתון לשינוי. בשנת 2026, כשהריבית של בנק ישראל עומדת על 3.5%, עלויות האשראי שלכם יכולות להצטבר לסכומים משמעותיים. בצעו סקר שוק יסודי על העמלות שאתם משלמים כיום. אל תהססו לנהל משא ומתן מול הבנק כדי להוזיל את עלויות האשראי והעמלות השוטפות. שקיפות מלאה מול הבנקאי שלכם, מגובה בנתונים תזרימיים חיוביים, תעניק לכם כוח מיקוח אדיר שיכול לחסוך לכם אלפי שקלים בשנה.
אופטימיזציה של הוצאות קבועות מול משתנות
גמישות היא שם המשחק בניהול תזרים בריא. ככל שיותר מההוצאות שלכם יהיו משתנות ולא קבועות, כך תוכלו להגיב מהר יותר לשינויים בשוק או בהכנסות. בדקו אילו שירותים אתם יכולים להוציא למיקור חוץ במקום להחזיק תשתית קבועה ויקרה. בנוסף, חובות הם לעיתים הנטל הכבד ביותר על התזרים. השתמשו במחשבון משכנתא ייעוץ כדי לבחון איך החזרי החוב הנוכחיים שלכם משפיעים על הפנאי הכלכלי שלכם. לעיתים, איחוד הלוואות או פריסה מחדש של המשכנתא יכולים לשחרר לכם אלפי שקלים בכל חודש, ולהפוך את התזרים מחנוק למרווח.
צעדים פרקטיים לשיפור מיידי בתזרים המזומנים
אחרי שמיפינו את "בורות הכסף" וזיהינו איפה המשאבים שלכם נעלמים, הגיע הזמן לעבור לשלב הביצוע. שיפור תזרים מזומנים הוא לא תהליך של קסמים; הוא דורש משמעת, דיוק ופעולות ממוקדות שיכולות לשנות את התמונה הפיננסית שלכם תוך פחות מ-30 יום. הנה חמשת הצעדים שיעזרו לכם להחזיר את השליטה לידיים שלכם:
- שלב 1: ריכוז נתונים. אי אפשר לנהל את מה שלא רואים. רכזו את כל ההכנסות, ההוצאות והחובות בדף תזרים אחד ברור. זהו "לוח המחוונים" שלכם.
- שלב 2: עצירת דימום. סגרו באופן מיידי הוצאות לא חיוניות. כל מנוי מיותר או הוצאה שאינה מקדמת את העסק או המשפחה צריכה להימחק מהרשימה.
- שלב 3: גבייה אקטיבית. פנו לכל הלקוחות החייבים. אל תתביישו לבקש את מה שמגיע לכם; כסף שנמצא אצל לקוח הוא כסף שחסר לכם בבנק.
- שלב 4: בחינת חובות. בדקו האם ניתן לאחד הלוואות כדי להפחית את ההחזר החודשי ולשחרר חנק תזרימי מיידי.
- שלב 5: הצבת יעדים. בנו תוכנית עבודה עם יעדים תזרימיים חודשיים. הגדירו בדיוק כמה כסף אתם רוצים שישאר לכם ב"נטו" בסוף כל חודש.
איחוד הלוואות כגלגל הצלה תזרימי
במקרים רבים, הבעיה היא לא גובה החוב הכולל, אלא מבנה ההחזרים שלו. כשאתם משלמים מספר הלוואות קצרות ויקרות, הלחץ על העובר ושב הופך לבלתי נסבל. בשנת 2026, כשהריבית עומדת על 3.5%, כדאי לבחון שימוש בנכס קיים (משכנתא) כדי לבצע איחוד חובות. המהלך הזה מאפשר לכם להפוך החזרים חונקים להלוואה אחת ארוכה וזולה בהרבה, מה שמייצר אוויר לנשימה באופן מיידי. אם אתם מרגישים שהחובות סוגרים עליכם, כדאי להעמיק במדריך פתרונות להפחתת חובות כדי להבין את האפשרויות העומדות בפניכם.
יצירת מנועי צמיחה חדשים להגדלת ה"נטו"
שיפור תזרים מזומנים לא מסתכם רק בקיצוצים; הוא דורש גם הגדלת הכנסות חכמה. חפשו הזדמנויות למכירה נוספת ללקוחות שכבר סומכים עליכם ומכירים את הערך שלכם. בנוסף, נסו לייצר מוצרים או שירותים המבוססים על תשלום מראש, מה שיבטיח לכם מזומן בקופה עוד לפני אספקת השירות. זיהוי מנועי צמיחה כאלו דורש לעיתים עין מקצועית חיצונית שיכולה לראות את ההזדמנויות שאתם מפספסים ביומיום. ליווי עסקי ממוקד תוצאות יעזור לכם לאתר את אותם ערוצי רווח חדשים ולבנות תזרים יציב וצומח.
רוצים להתחיל בשינוי כבר עכשיו? פנו אלינו בליקנש לתיאום פגישת ייעוץ ראשונית בחינם, וביחד נבנה לכם את המפה לשקט כלכלי.
ליווי פיננסי אסטרטגי: איך להפוך את התזרים ממקור ללחץ למנוע צמיחה
למה כל כך קשה לפרוץ את מעגל הלחץ הכלכלי לבד? התשובה היא לא מחסור בידע, אלא המעורבות הרגשית העמוקה שלנו בכסף שלנו. כשאתם נמצאים בתוך "הבור", קשה מאוד לראות את הדרך החוצה. אתם זקוקים לעין מקצועית חיצונית, למדריך שרואה את התמונה המלאה ולא נבהל מהמספרים. ליווי פיננסי אסטרטגי הוא לא רק טבלאות אקסל; הוא שינוי של תפיסת עולם שמוביל לתוצאות בשטח.
בליקנש, אנחנו מביאים איתנו ניסיון של מעל עשור בשילוב נדיר בין עולם המשכנתאות, הליווי העסקי וכלכלת המשפחה. אנחנו לא מסתכלים רק על העסק או רק על הבית. אנחנו מבינים שהכל קשור. תהליך הליווי שלנו מתחיל באבחון עומק חסר פשרות, ממשיך בבניית אסטרטגיה מותאמת אישית ומסתיים בליווי צמוד עד לביצוע ההמלצות. המטרה שלנו היא אחת: שיפור תזרים מזומנים שייצר לכם שקט נפשי אמיתי. כדי להקל עליכם את הצעד הראשון, אנחנו מציעים פגישת ייעוץ ראשונית בחינם. זו ההזדמנות שלכם להתחיל בשינוי ללא כל סיכון.
מיחזור משכנתא ככלי לשיפור תזרים המזומנים
במקרים רבים, המפתח לרווחה כלכלית מסתתר דווקא בחוב הגדול ביותר שלכם. בדיקה אחת מקצועית של המשכנתא יכולה לפנות לכם אלפי שקלים בכל חודש. בשנת 2026, כשהריבית הממוצעת עומדת על 3.5%, מיחזור חכם יכול להיות ההבדל בין חנק תזרימי לצמיחה. ראינו משפחות רבות שיצאו מהמינוס הכרוני רק בזכות אופטימיזציה של מבנה החוב שלהן. אני מזמין אתכם לקרוא את המדריך מיחזור משכנתא שלנו כדי להבין איך המנגנון הזה עובד לטובתכם. שחרור המזומנים הזה הוא החמצן המיידי שהעסק והמשפחה שלכם צריכים.
בניית חזון כלכלי ארוך טווח
ברגע שהשגנו שיפור תזרים מזומנים והפכנו אותו לחיובי, המשחק משתנה. אנחנו מפסיקים להתגונן ומתחילים לתקוף. התזרים הפנוי הופך למנוע להשקעות נדל"ן מניבות ולבניית ביטחון כלכלי לקראת פרישה. ניהול נכון היום הוא ההבטחה שלכם לחיים של חופש מחר. אל תתנו לעוד חודש לעבור בתחושת מחנק. הצטרפו למשפחת ליקנש והתחילו לבנות את העתיד הכלכלי שלכם בביטחון מלא. אנחנו כאן כדי ללוות אתכם יד ביד, מהאבחון הראשוני ועד להגשמת היעדים הגדולים ביותר שלכם. העתיד שלכם מתחיל בהחלטה אחת קטנה היום.
הגיע הזמן להחזיר את השליטה הכלכלית לידיים שלכם
הבנו לאורך המדריך שתזרים מזומנים הוא לא רק מספר יבש בבנק, אלא החמצן הממשי שמאפשר לכם לחלום, ליצור ולצמוח בביטחון. דרך אבחון מדויק של "בורות כסף" סמויים, ניהול חכם של חובות ושימוש במיחזור משכנתא ככלי עוצמתי לשחרור נזילות, תוכלו להפוך את המציאות הכלכלית שלכם מקצה לקצה. במציאות המאתגרת של 2026, כשהריבית במשק עומדת על 3.5%, הפעולות הפרואקטיביות שתנקטו היום הן אלו שיקבעו את רמת החופש והביטחון שלכם ושל משפחתכם מחר.
שיפור תזרים מזומנים הוא תהליך שמתחיל בהחלטה אחת אמיצה להפסיק לחיות תחת תחושת מחנק תמידית. אנחנו מזמינים אתכם לקחת את הצעד הראשון לשינוי אמיתי. קבעו פגישת ייעוץ פיננסי ראשונית בחינם עם המומחים של ליקנש ותתחילו לבנות מסלול בטוח לצמיחה. נאוה אליהו טסמה ובת אל אליהו מביאות איתן מעל 10 שנות ניסיון בליווי מאות משפחות ועסקים להצלחה. הגישה ההוליסטית שלנו מחברת במיומנות בין המשכנתא, העסק והבית, כדי ליצור לכם מעטפת הגנה פיננסית בלתי מתפשרת. אתם לא צריכים לעבור את זה לבד; הדרך לשקט נפשי ולחופש כלכלי פתוחה בפניכם כעת.
שאלות ותשובות נפוצות בנושא ניהול ותזרים מזומנים
מה ההבדל בין רווח חשבונאי לתזרים מזומנים?
רווח הוא נתון "על הנייר" המחושב כהכנסות פחות הוצאות, בעוד שתזרים מזומנים משקף את התנועה הממשית של כסף בחשבון הבנק שלכם. עסק יכול להיות רווחי מאוד לפי הדוחות, אך לקרוס כי הכסף נעול אצל לקוחות שטרם שילמו או במלאי שטרם נמכר. הבנת הפער הזה היא המפתח למניעת מחנק אשראי. שיפור תזרים מזומנים מתמקד בהפיכת הרווח התיאורטי למזומן נזיל שמאפשר לכם לשלם משכורות, ספקים ומשכנתא בזמן.
איך אני יכול לשפר את תזרים המזומנים שלי כבר החודש?
הפעולה המהירה ביותר היא ביצוע "ניקוי אורוות" בהוצאות הקבועות וביטול מנויים ושירותים שאינם הכרחיים באופן מיידי. במקביל, פנו באופן אקטיבי ללקוחות חייבים ובקשו להקדים תשלומים, אולי תמורת הנחה קטנה. פעולה נוספת היא משא ומתן מול ספקים על דחיית תשלומים בפריסה נוחה יותר. צעדים אלו מייצרים "חמצן" מיידי בחשבון הבנק עוד לפני שמבצעים שינויים אסטרטגיים עמוקים במבנה העסק או התקציב המשפחתי.
האם כדאי לקחת הלוואה כדי לסגור את המינוס ולשפר את התזרים?
לקיחת הלוואה רגילה כדי לסגור מינוס היא לרוב "פלסטר" בלבד שעלול להחמיר את הבעיה בטווח הארוך בגלל ריביות גבוהות. הלוואה היא פתרון נכון רק אם היא חלק מתוכנית הבראה מקיפה הכוללת שינוי בהרגלי הצריכה. במקרים רבים, בשנת 2026 כשהריבית עומדת על 3.5%, נכון יותר לבצע איחוד חובות דרך המשכנתא. כך הופכים חובות קצרים ויקרים להלוואה אחת ארוכה וזולה יותר, מה שמשחרר לחץ תזרימי ממשי בכל חודש.
איך מיחזור משכנתא עוזר לשיפור תזרים מזומנים?
מיחזור משכנתא מאפשר לבחון מחדש את מסלולי ההלוואה הגדולה ביותר שלכם ולהתאים את ההחזר החודשי ליכולת הנוכחית שלכם. על ידי פריסה מחדש של השנים או שינוי ריביות, ניתן להפחית את ההחזר החודשי במאות ואף אלפי שקלים. הכסף הזה נשאר אצלכם בכיס במקום לעבור לבנק, מה שמוביל לשיפור מיידי בנזילות שלכם. זהו כלי אסטרטגי עוצמתי שמשנה את המאזן החודשי של המשפחה או העסק ללא צורך בהגדלת הכנסות.
כמה זמן לוקח לראות תוצאות בתהליך ליווי פיננסי?
תוצאות ראשוניות של שיפור תזרים מזומנים ניתן לראות כבר בתוך 30 הימים הראשונים, בעיקר דרך איתור "בורות כסף" וצמצום הוצאות מיותרות. עם זאת, תהליך של התייצבות כלכלית מלאה ובניית מנועי צמיחה נמשך בדרך כלל בין שלושה לשישה חודשים. מדובר בשינוי הרגלים ובהטמעת מערכות בקרה שדורשות זמן. הליווי המקצועי נועד לוודא שהתוצאות לא יהיו זמניות בלבד, אלא יהפכו לבסיס ליציבות וצמיחה ארוכת טווח לאורך שנים.
מה עושים כשהלקוחות לא משלמים בזמן והתזרים נחנק?
עליכם לעבור לשיטת גבייה אקטיבית ומסודרת הכוללת תזכורות אוטומטיות עוד לפני מועד הפירעון. מומלץ להציע תמריצים להקדמת תשלום, כמו הנחת "מזומן", ובמקביל להקשיח את התנאים ללקוחות שנוטים לאחר באופן קבוע. במקרים של לקוחות גדולים, ניתן לבקש מקדמות בתחילת העבודה כדי לממן את ההוצאות השוטפות. ניהול נכון של "חייבים" הוא קריטי כדי למנוע מצב שבו אתם מתפקדים כבנק עבור הלקוחות שלכם על חשבון הנזילות הפרטית שלכם.
האם ניהול תזרים מזומנים מתאים גם למשפחות ולא רק לעסקים?
בהחלט, ניהול תזרים הוא קריטי למשפחות בדיוק כפי שהוא קריטי לעסקים. משפחה היא יחידה כלכלית עם הכנסות, הוצאות, חובות והשקעות, והכללים הפיננסיים חלים עליה באותה מידה. חוסר ניהול תזרימי בבית מוביל לתלות בהלוואות יקרות ולתחושת מחנק תמידית. כשאנחנו מיישמים עקרונות של שיפור תזרים מזומנים בבית, אנחנו מאפשרים למשפחה לעבור מהישרדות לצמיחה, ליצור כרית ביטחון ולהתחיל להשקיע בעתיד הילדים ובפרישה בכבוד ובשקט נפשי.
מה תקבלו בפגישת ייעוץ פיננסי חינם בליקנש?
בפגישת הייעוץ הראשונית נבצע אבחון מהיר של המצב הכלכלי הנוכחי שלכם ונזהה את "בורות הכסף" המרכזיים שחונקים את התזרים שלכם. תקבלו מפה ראשונית של האפשרויות העומדות בפניכם, בין אם מדובר במיחזור משכנתא, איחוד הלוואות או דיוק במבנה ההוצאות בעסק ובבית. הפגישה מאפשרת לכם לקבל חוות דעת מקצועית ללא התחייבות, להבין איפה אתם עומדים ומהו הצעד הראשון שעליכם לעשות כדי להחזיר לעצמכם את השליטה והשקט הכלכלי כבר מחר.


