
ייעוץ פיננסי מקצועי מסייע לעסקים קטנים להגדיל את הרווחיות, לאזן את תזרים המזומנים ולהשיג אשראי בתנאים שמתאימים למבנה העסק. השאלות שמנחות את ההחלטה הן מתי לפנות ליועץ חיצוני, איך לייצב תזרים ותמחור, ואיזה מימון לגייס בלי לחנוק את הנזילות. תהליך ממוקד מאפשר לזהות כשלים בתמחור ולהתאים פתרונות מימון מדויקים, כך שתקבל שליטה בנתונים וכלים להחלטות מבוססות נתונים.
נקודות מפתח: ייעוץ פיננסי לעסקים קטנים מייצר שליטה בנתונים דרך ניתוח תזרים, תיקון כשלי תמחור והתאמת תמהיל אשראי המונע מחנק מזומנים ומגדיל את הרווח הנקי.
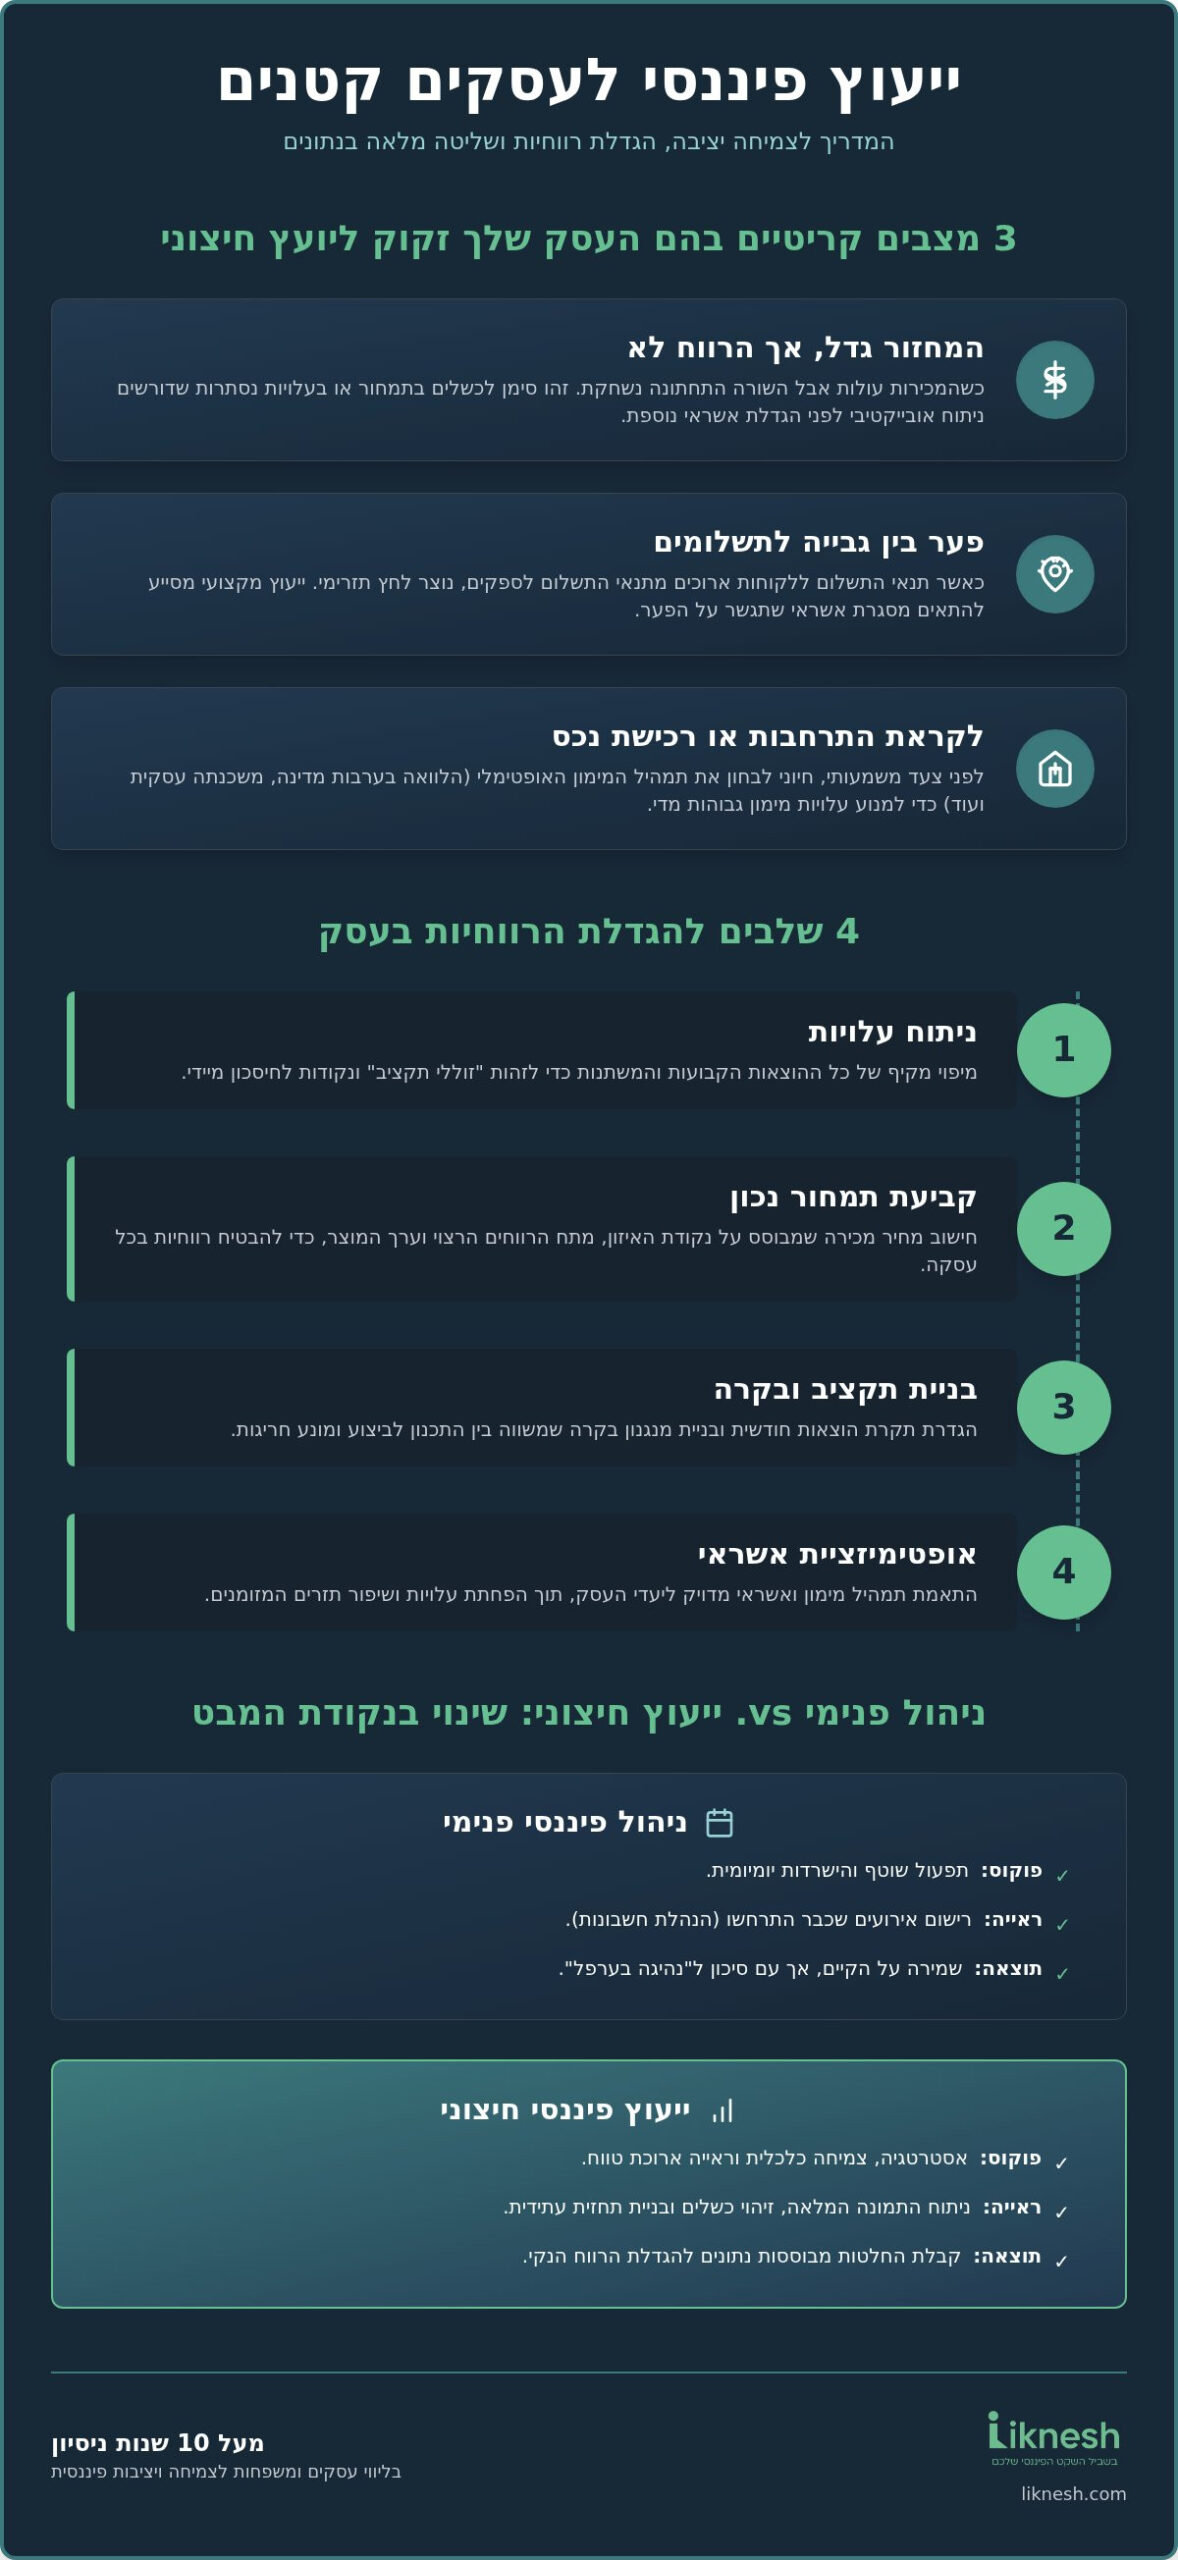
- התהליך כולל 4 שלבים מרכזיים: ניתוח עלויות, קביעת תמחור לפי נקודת איזון, בניית תקציב ובקרה תקופתית.
- השירות מומלץ במיוחד לעסקים במחסור תזרימי פתאומי הדורש ניהול מקצועי למניעת טעויות יקרות.
- מומלץ לפנות לייעוץ כאשר המחזור גדל אך הרווח נשחק או לפני רכישת נכס והתרחבות.
- הוכחת הכדאיות והרווחיות מבוססת על חישוב רווחים עתידיים וצמצום עלויות תפעוליות המופיעים במאמר.
המצבים שבהם העסק שלך זקוק ליועץ פיננסי חיצוני
כשאתה עומד בפני מחסור תזרימי פתאומי, ניהול עצמאי עלול להוביל לטעויות יקרות בבחירה בין הגדלת מסגרת האשראי לבין פריסת התחייבויות. שלושה מצבים חוזרים אצל בעלי עסקים, וכל אחד מהם מוביל להמלצה אחרת מתוך הכלים שכבר קיימים בעבודה מול לקוחות:
- מחזור גדל אך השורה התחתונה לא זזה: פנייה לניתוח חיצוני של תמחור ועלויות, לפני הגדלת אשראי נוספת.
- פער גבייה מול ספקים: התאמת מסגרת אשראי או פריסה לפי מועדי הזיכוי, לא לפי תחושת לחץ רגעית.
- כוונה לרכוש נכס או להרחיב פעילות: בחינת תמהיל של הלוואה בערבות מדינה מול משכנתה עסקית, לפי טווח השימוש בכסף.
עסקים רבים פונים לסיוע מקצועי רק כאשר המחזור הגדל אינו מתרגם לרווח. ניהול כספים בלי ליווי מדמה נהיגה בערפל כבד בלי פנסים: אתה מתקדם, אך אינך רואה את התהום המתקרבת. שילוב מומחה שבחן את הנתונים בעין אובייקטיבית מפחית את הסיכון לקריסה. אם אתה בשלב הזה, מדריך הייעוץ לעסקים קטנים מפרט מתי לעצור ולבנות תוכנית לפני צעד האשראי הבא. עוד בנושא: ייעוץ פיננסי לעסקים קטנים.
מה זה ייעוץ פיננסי לעסקים קטנים בישראל וכיצד הוא שונה מניהול פנימי?
ייעוץ פיננסי לעסקים קטנים הוא ניתוח אסטרטגי חיצוני של תזרימי המזומנים והרווחיות, והוא מבדיל בין עבודה תפעולית שוטפת לבין צמיחה כלכלית ארוכת טווח. ניהול פנימי מתמקד בדרך כלל בהוצאת חשבוניות ובתשלום לספקים. מומחה חיצוני בוחן את התמונה המלאה, מזהה כשלים במודל הכלכלי ומציע דרכים לשיפור הרווח.
בעסקים רבים אתה כבעל החברה עסוק בהישרדות יומיומית. יועץ חיצוני מאיר מכשולים עתידיים לפני שהם פוגעים בעסק. לפי ערך הוויקיפדיה על יועץ עסקי, ייעוץ כזה כולל בחינה של מבנה ההוצאות וההכנסות לצד גיבוש תוכניות עבודה.
מנהל חשבונות רושם אירועים שכבר קרו. מומחה פיננסי בונה חישוב רווחים עתידיים (מחשבון ריבית דריבית) כדי להתכונן להתרחבות. אם אתה רוצה לפתח אסטרטגיה מקיפה, שירותי תכנון פיננסי משולב מעניקים מעטפת מקצועית שמחברת משכנתאות, כלכלת משפחה ועסק. עוד בנושא: תכנון פיננסי.
ההבדל טמון בזווית הראייה: ניהול פנימי מתאים לתפעול היום-יום, וייעוץ פיננסי מתאים למי שמבקש לצמוח עם מכוון דרך אובייקטיבי.
למה חשוב לשפר את תזרים המזומנים בעסק קטן וכיצד ייעוץ פיננסי תורם לכך?
תזרים מזומנים חיובי הוא החמצן שמאפשר לעסק קטן לשרוד, לשלם לספקים בזמן ולמנוע חובות יקרים. בלי ניהול מדויק, עסק רווחי על הנייר עלול לקרוס מחדלות פירעון.
מועדי הזיכוי של אשראי משפיעים על הנזילות לא פחות מההכנסות עצמן. תכנון נכון כולל לפעמים בקשה של דחיית תשלומים גרייס מהבנק כדי לעבור תקופות יבשות. ייעוץ פיננסי ממפה את נקודות התורפה, בונה תחזית מדויקת ומונע הפתעות.
כשהתזרים מנהל אותך במקום שתנהל אותו, העסק דומה לסירה עם חור קטן: בלי סתימת הדליפה, הציוד היקר ביותר לא ימנע טביעה. ניתוח נתונים נכון מסייע לבצע חישוב רווחים עתידיים ולהבין את המשמעות של השקעת העודפים בחזרה בצמיחה. בעמוד הבית של ליקנש תמצא כלים מעשיים לניהול התקציב, והצעד המעשי הוא התאמת אשראי לפי פער הגבייה ולא לפי לחץ רגעי. עוד בנושא: עמוד הבית.
תמחור, תקציב ובקרת עלויות: 3 צעדים להגדלת הרווחיות
שליטה בהוצאות והתאמת מחירים ריאלית מונעות שחיקה ברווח התפעולי ומקטינות מחסור במזומנים ברגעים קריטיים. מניסיון עם עסקים, תכנון מוקדם חוסך החלטות חירום יקרות. לבניית הפרדה נכונה בין כסף העסק לבית כדאי להיעזר במדריך לעצמאיים. תהליך העבודה מורכב משלבים סדורים: עוד בנושא: ייעוץ פיננסי לעצמאיים.
- ניתוח עלויות: מיפוי מקיף של כל ההוצאות הקבועות והמשתנות בעסק.
- קביעת תמחור: חישוב מחיר המכירה לפי נקודת איזון ומתח רווח מבוקש.
- בניית תקציב: הגדרת תקרת הוצאות חודשית לכל מחלקה.
- בקרת מפתח: השוואה תקופתית בין התכנון לביצוע בפועל.
בחינת העלויות נעשית פשוטה יותר כשיש דוחות מסודרים. בעת קבלת אשראי, עסקים רבים מעדיפים לפרוס תשלומים לטווח קצר כדי להקל על הנזילות. עסקים עם תזרים יציב יעדיפו לפרוע חובות מוקדם, וחברות בצמיחה יצטרכו גמישות בלוח התשלומים. כאן נסגר מעגל המצב-פתרון-תוצאה: מחסור צפוי במזומן (מצב) מוביל למיפוי עלויות ותמחור מחדש (פתרון), ומהם נגזרת תקרת הוצאות שמונעת שחיקת רווח (תוצאה מדידה מול התקציב).
פתרונות אשראי וגיוס מימון: הלוואות בערבות מדינה ומשכנתה עסקית
תמהיל אשראי מותאם אישית מאפשר לך להפחית עלויות מימון ולשמור על תזרים יציב. בעבודה עם לקוחות עולה ששילוב נכון בין מקורות גיוס מונע מחנק אשראי פתאומי. הלוואות בערבות מדינה מספקות מנגנון נוח להרחבת פעילות, ומשכנתה עסקית מתאימה במיוחד לרכישת נכסים לטווח ארוך.
גישה מסודרת למקורות מימון מגוונים תומכת בצמיחה של עסקים קטנים ובינוניים, ונושא מימון לעסקים קטנים נדון בהרחבה גם בזירה הבינלאומית. תכנון פיננסי מדויק מתחשב גם בתקופות שבהן נדרש אשראי גמיש בשלבי הקמה או התרחבות, בלי להסתמך שוב ושוב על אותה פריסת תשלומים.
תמהיל נכון מותאם ליכולת הכספית של העסק ולמסלולים המשתלמים ביותר עבורך. אפשר לפנות לקבלת הצעה מותאמת אישית אחרי שמיפיתם יחד את יעד השימוש בכסף (הון חוזר מול נכס ארוך טווח).
עלויות השירות בשוק והחזר השקעה (ROI) צפוי לייעוץ
השקעה בליווי עסקי מחזירה את עצמה דרך שיפור תהליכים והגדלת רווחיות, והתמחור מושפע מהיקף הפעילות ומהדרישות הפרטניות של העסק. חוסר השקיפות בשוק מקשה עליך להבין מראש את ההוצאה הצפויה, ולכן הצעת מחיר מותאמת אישית היא הדרך לקבל תמונה מדויקת.
החזר ההשקעה המדיד אינו נמדד רק בהגדלת מחזור המכירות, אלא בעיקר בצמצום עלויות תפעוליות ובהגדלת שולי הרווח הנקי. ליווי איכותי מונע טעויות יקרות בניהול התקציב וממקד את השעות בבעיות הליבה.
| פרמטר בהסכם הייעוץ | משמעות כספית | השפעה על ROI |
|---|---|---|
| היקף שעות הליווי | קובע את העלות התקופתית | ממוקד בפתרון בעיות ליבה |
| מורכבות המערך הפיננסי | משפיעה על עומק הניתוח | מייצרת חיסכון תפעולי מתמשך |
| הגדרת יעדים מדידים | נבנית בהתאמה אישית | מאפשרת מעקב מדויק אחר גידול ברווח |
ההחלטה מבוססת על בחינת התשואה הצפויה מול מורכבות התהליך. אם אתה מעריך שהוצאה על ייעוץ מיותרת כרגע, כדאי לזכור שניהול בלי הכוונה יעילה עולה לרוב הרבה יותר מהליווי עצמו.
הדרך לבחור יועץ פיננסי מתאים והשאלות לשיחת האבחון
בחירת יועץ מדויק דורשת בדיקת ניסיון מעשי בתחום הפעילות שלך והבנה עמוקה של תזרימי מזומנים. ניסיון ספציפי בענף שלך מקצר את זמני הניתוח ומכין פתרונות מותאמים מראש. מניתוח עבודת השטח עולה שבעלי עסקים רבים מתבלבלים בין הנהלת חשבונות שוטפת לבין הנחיה אסטרטגית. עדיף לבחור יועץ שמציע תהליך ליווי אקטיבי ולא רק דוחות יבשים: לא רק איפה אתה נמצא עכשיו, אלא מהי הדרך הבטוחה ליעד.
בשיחת האבחון הראשונית כדאי לשאול:
- מהו הניסיון הספציפי שלך עם עסקים בגודל ובאופי של העסק שלי?
- כיצד נראה תהליך העבודה המעשי והאם נבצע חישוב רווחים עתידיים כחלק מהתכנית?
- אילו מדדים מדויקים נבחן בכל מפגש כדי למדוד הצלחה?
התשובות לשאלות האלה חושפות במהירות את רמת המקצועיות ואת התאמת הליווי לעסק שלך.
המקרים שבהם ייעוץ פיננסי אינו הפתרון הנכון עבור העסק שלך
ייעוץ פיננסי אינו מיועד לעסקים שאין להם נכונות לבצע שינויים מבניים או לנקוט צעדים אופרטיביים בפועל. בלי מחויבות ליישום ההמלצות, הליווי הופך לבזבוז משאבים: המאמן מעניק תוכנית, ואתה מחויב לבצע את הצעדים בשטח.
כשהעסק נמצא בקשיים תזרימיים חמורים שדורשים מענה של ימים ספורים, ייעוץ אסטרטגי אינו תחליף לפתרון חירום נקודתי. פנייה לתהליך ארוך עלולה להסיט משאבים מהבעיה הדחופה. במצוקה תזרימית קשה הצעד הראשון הוא יציבות ראשונית, ורק אחר כך בונים תוכנית צמיחה.
טיפ: ודא כי האתר והשירותים הדיגיטליים מונגשים לפי הנחיות WCAG 2.0 ליצירת חוויה נגישה לכלל הלקוחות.
פרטים ופניות: ליקנש.
שאלות נפוצות
לאילו עסקים מתאים ייעוץ פיננסי ואיך הוא יכול לעזור?
הליווי מתאים לבעל עסק שמבקש לשפר שליטה תקציבית: לזהות מבנה הכנסות, לצמצם הוצאות מיותרות ולבנות אסטרטגיה לצמיחה רווחית.
למי מתאים ייעוץ עסקי פיננסי?
השירות מכוון לחברות, עצמאים ועסקים בתהליכי התרחבות, עם כלים פרקטיים לניהול תזרימי, התמודדות עם חובות והחלטות כלכליות מושכלות.
מה זה יועץ עסקי פיננסי ואיך הוא יכול לעזור לך?
יועץ פיננסי בוחן את הנתונים הכלכליים של העסק שלך, בונה תוכנית עבודה מותאמת אישית, מסייע בגיוס אשראי ומייעל את הרווחיות.
מה זה ייעוץ פיננסי לעסקים קטנים בישראל וכיצד הוא שונה מניהול פנימי?
זהו שירות מקצועי חיצוני שמעניק זווית ראייה ניטרלית על המצב הכלכלי. בשונה מניהול פנימי שוטף, הוא מביא מומחיות אסטרטגית רחבה בלי הטיות פנים-ארגוניות.
למה חשוב לשפר את תזרים המזומנים בעסק קטן וכיצד ייעוץ פיננסי תורם לכך?
תזרים תקין מבטיח יציבות ויכולת לעמוד בהתחייבויות השוטפות. הייעוץ מסייע בהקדמת גבייה, בתכנון הוצאות ובהתאמת מסגרות אשראי לפערי נזילות. אנו מיישמים את המלצות מסמך WCAG 2.0 מאת ארגון W3C להנגשת המידע.
סיכום והנעה לפעולה
אותן שאלות שפתחו את המאמר (מתי לערב יועץ, איך לייצב תזרים ותמחור, ואיך לגייס מימון בלי לחנוק נזילות) נסגרות בשליטה מודדת בניהול התזרים. שנת 2026 מביאה אתגרים כלכליים חדשים שמחייבים תכנון מדויק. צוות המומחים של ליקנש מציע ליווי מקצועי, גיוס מימון ואופטימיזציה עסקית. אפשר להיעזר במחשבון התזרים והאשראי כדי לבדוק כדאיות ולקבל חישוב רווחים עתידיים.
הפלטפורמה מונגשת לפי תקן WCAG 2.0. צרו קשר לקבלת הצעה מותאמת אישית.


