
איחוד הלוואות אינו עוד הלוואה שסוגרת חור זמני, אלא ארגון מחדש מהיסוד של תזרים המזומנים המשפחתי. כשיותר מ-2.5 מיליון ישראלים מתמודדים עם ריבית ממוצעת של כ-12.1% על המינוס, קל להרגיש חסרי אונים מול המערכת. התשלומים המפוזרים בין מספר בנקים וכרטיסי אשראי מכרסמים במשכורת תוך ימים ספורים, הריביות הגבוהות מייקרות את ההחזרים מדי חודש, ופקיד הבנק שוב מסרב להגדיל את המסגרת. תהליך מקצועי של איחוד הלוואות למשקי בית מאפשר לעצור את כדור השלג הזה, להחליף את הפיזור המתיש במסלול יציב ומפוקח, ולהחזיר את השליטה לידיים שלכם.
אז איך מאחדים את כל ההלוואות לתשלום אחד נמוך יותר בלי ליפול למלכודות ריבית חדשות? במדריך המעשי הזה תגלו איך לאחד את כל ההלוואות להחזר חודשי מופחת אחד, לבנות תזרים מאוזן ולהחזיר את השקט הכלכלי הביתה. נסקור צעד אחר צעד כיצד למפות את ההתחייבויות, לנהל משא ומתן יעיל מול הגופים הפיננסיים בתנאי השוק של 2026, ולבנות תוכנית כלכלית משפחתית מנצחת שתמנע חזרה למינוס אחת ולתמיד.
נקודות מפתח
- תהליך מובנה של איחוד הלוואות למשקי בית מרכז את כלל ההתחייבויות המפוזרות לתשלום יחיד ומנוהל, ועוצר באופן מיידי את גלגול החובות.
- הקלה בגובה ההחזר החודשי משפרת את תזרים המזומנים באופן מיידי, אך מחייבת איזון מדויק מול משך הפריסה הכולל כדי למנוע התייקרות מיותרת בעלויות הריבית.
- ההבדלים בין איחוד בנקאי, חוץ-בנקאי או איחוד דרך המשכנתא תלויים בביטחונות הקיימים, ברמת הסיכון ובמגבלות הרגולציה על יחס ההחזר מההכנסה.
- הצלחת המהלך דורשת מיפוי יסודי של כל החובות ודירוג האשראי, לצד בניית תוכנית כלכלית משפחתית שתבטיח יציבות ותמנע חזרה למינוס.
- ליווי פיננסי אובייקטיבי שאינו מקדם מכירת הלוואות מאפשר לנהל משא ומתן קשוח מול המערכת הבנקאית ולהשיג תנאים אופטימליים ומותאמים אישית.
מהו איחוד הלוואות למשקי בית ומתי הוא נדרש?
בבסיסו, איחוד הלוואות למשקי בית הוא מהלך אסטרטגי שבו מרכזים מספר התחייבויות פיננסיות נפרדות, כגון הלוואות צרכניות, יתרות כרטיסי אשראי ומשיכות יתר, לתוך מסגרת אשראי יחידה ומסודרת. כפי שמוגדר בהרחבה במקורות מקצועיים אודות איחוד הלוואות, המטרה אינה מחיקת החובות, אלא ארגון מחדש של תנאי ההחזר. כאשר משפחה משלמת ארבעה או חמישה תשלומים שונים בחודש, נוצר עיוות מתמשך בעלויות הריבית, ועמלות הניהול המצטברות מכרסמות בהכנסה הפנויה. המהלך מעניק תמונת מצב שקופה ומפחית באופן חד את סך ההחזר חודשי.
הצורך באיחוד כזה מתעורר כאשר משק הבית נכנס למעגל של חריגה מתמדת ממסגרת החשבון וגלגול חובות מחודש לחודש. בניגוד לתפיסה לפיה הפתרון רלוונטי רק לבעלי נכסים שיכולים למשכן דירה, מדובר בצורך קיומי לכל משפחה שאיבדה שליטה על לוח הסילוקין שלה. ריכוז ההתחייבויות מייצר ודאות, מונע הפתעות ומאפשר לנהל את התקציב המשפחתי מנקודת פתיחה מאוזנת.
תסמיני המצוקה התזרימית במשק הבית
כיצד מזהים שהגיע הזמן לפעול? ישנם כמה תמרורי אזהרה ברורים:
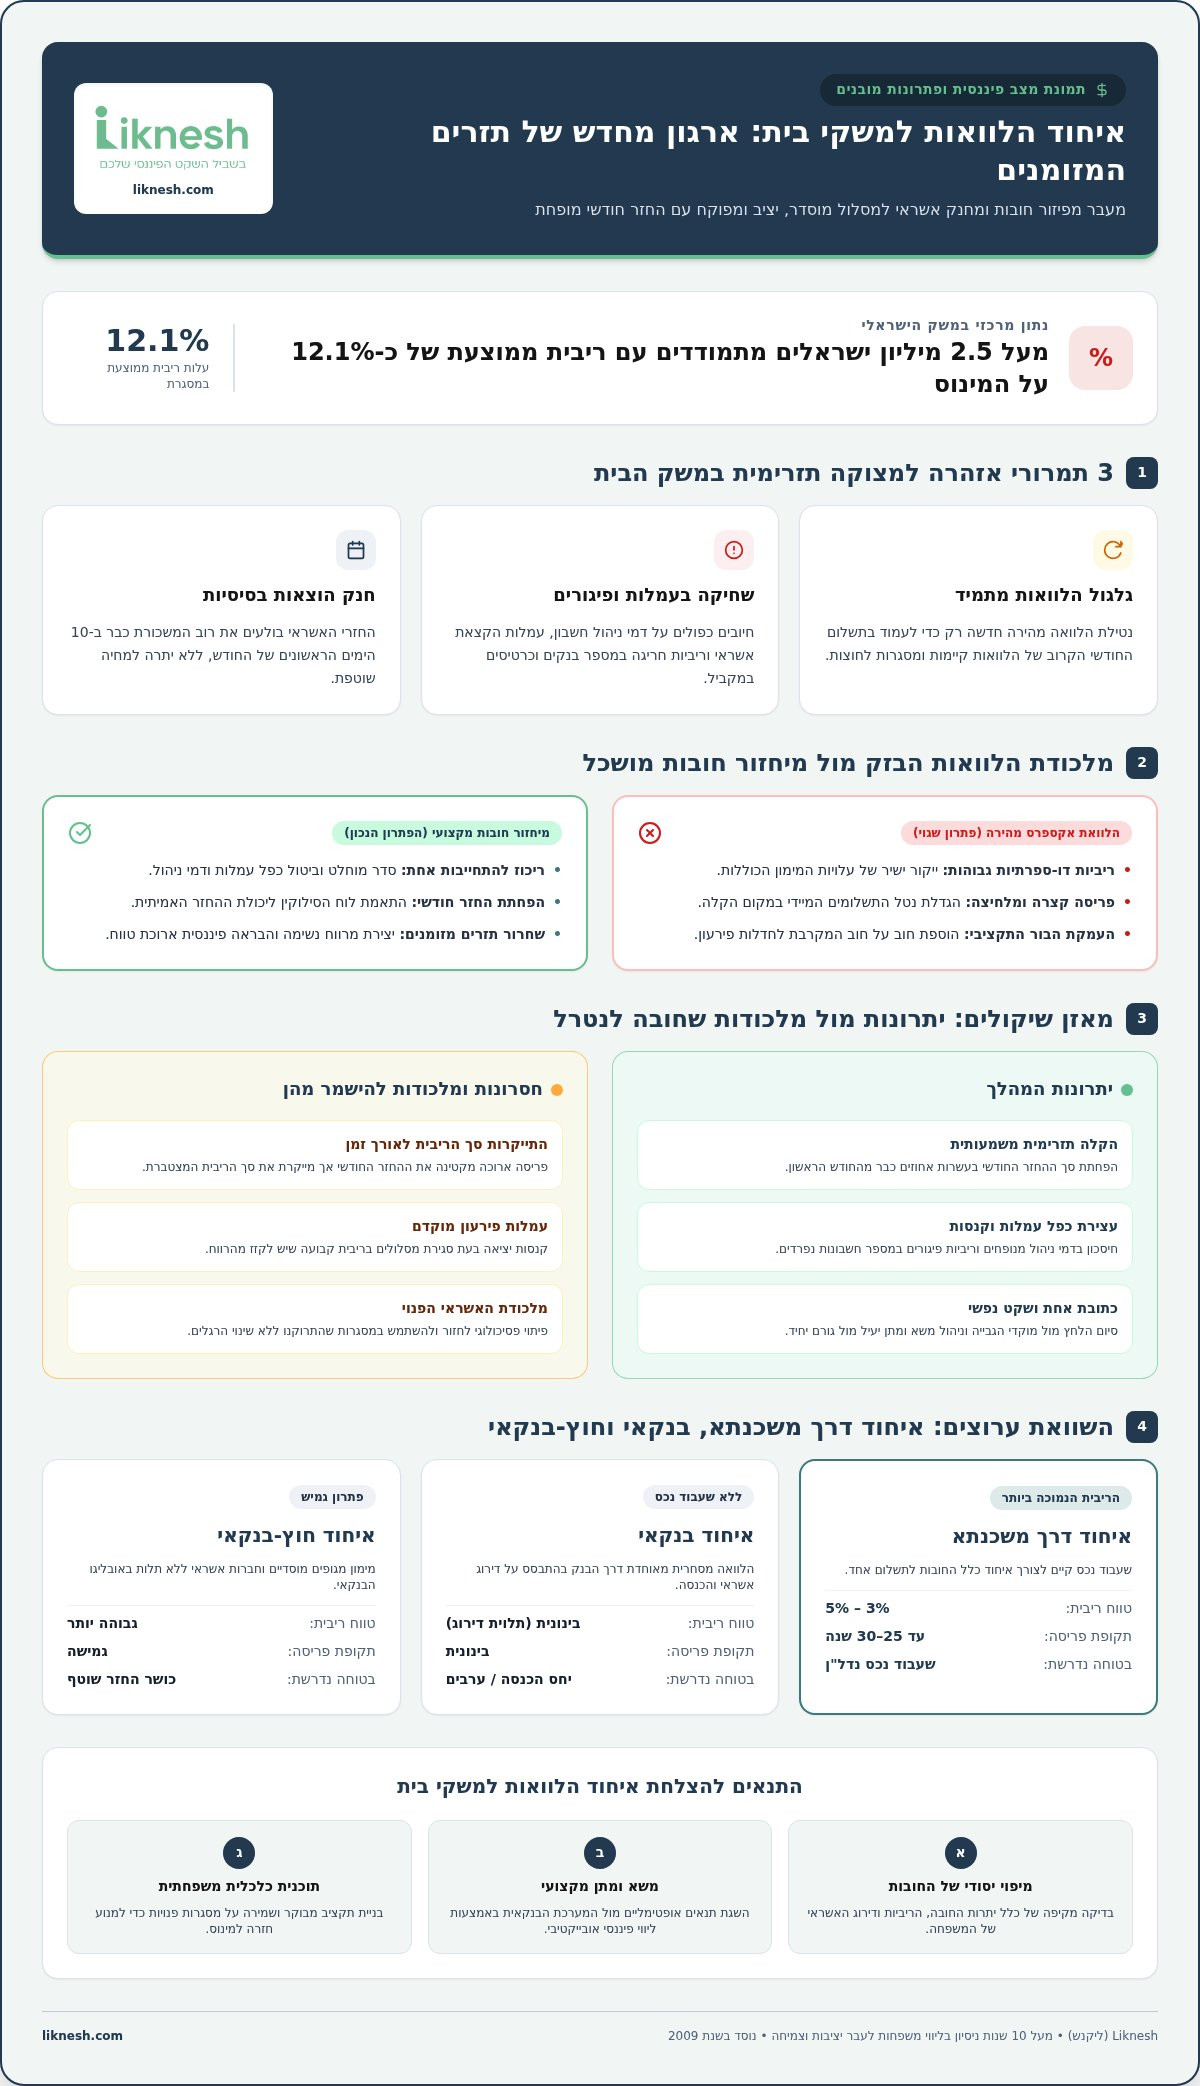
- גלגול הלוואות: נטילת הלוואה מהירה רק כדי לעמוד בתשלום הקרוב של הלוואה קיימת.
- שחיקה בעמלות וריביות פיגורים: חיובים כפולים על דמי ניהול חשבון, עמלות הקצאת אשראי וריביות חריגה במספר בנקים במקביל.
- חנק של ההוצאות הבסיסיות: מצב שבו החזרי האשראי בולעים חלק ניכר מהמשכורת כבר בעשרת הימים הראשונים של החודש, ולא נותר כסף למחיה שוטפת.
מיחזור חובות מול נטילת הלוואה נוספת
מול מצוקה בתזרים, הפיתוי המיידי הוא לעיתים לחיצה על כפתור באפליקציה וקבלת הלוואת אקספרס נוספת. זוהי מלכודת דבש. הלוואות בזק כאלה ניתנות לרוב בריביות דו-ספרתיות ובפריסה קצרה, מה שרק מעמיק את הבור התקציבי ומקרב את המשפחה לחדלות פירעון. הפתרון הנכון אינו הוספת חוב על חוב, אלא ביצוע מיחזור חובות מקיף ומקצועי.
במסגרת מיחזור מושכל, פורסים את סך ההתחייבויות לתקופה מותאמת אישית ובריבית שפויה, המשקפת את מלוא כושר ההחזר של המשפחה. כדי לבחון דרכי פעולה נוספות להתמודדות עם ריבוי התחייבויות, מומלץ לקרוא את המדריך המלא על פתרונות להפחתת חובות. מהלך כזה יוצר מרווח נשימה ומאפשר לשקם את תזרים מזומנים של הבית באופן מיידי ובטוח.
היתרונות והחסרונות של מהלך איחוד הלוואות
ההחלטה לצאת למהלך של איחוד הלוואות למשקי בית משפיעה עמוקות על היציבות הכלכלית של המשפחה. בעוד גופים מסחריים ממהרים להציג את האיחוד כפתרון קסם מהיר לכל בעיה, בחינה מקצועית ואחראית מחייבת שקילה מפוכחת של התועלות מול הסיכונים. ארגון מחדש של ההתחייבויות משחרר אוויר לנשימה בטווח הקצר, אך ללא ניהול קפדני הוא עלול לגבות מחיר יקר בטווח הארוך.
היתרונות: שליטה, שקט נפשי והוזלת עלויות
היתרון הבולט ביותר הוא הקלה מיידית על תזרים מזומנים. כאשר ממירים ארבע הלוואות קצרות טווח בהתחייבות אחת מרוכזת, סך ההחזר חודשי פוחת בעשרות אחוזים כבר בחודש הראשון. בנוסף, המהלך עוצר את בזבוז הכספים על עמלות ניהול מנופחות וריביות פיגורים במספר חשבונות נפרדים.
מעבר להיבט הכספי הטהור, הערך הרגשי אינו מבוטל. הלחץ הנפשי מול פקידי הבנק ומוקדי הגבייה נעלם, ובמקומו נוצרת כתובת אחת ברורה. ריכוז ההתחייבויות מאפשר לנהל משא ומתן אפקטיבי על שיעור הריבית מול מלווה יחיד, כפי שניתן לראות בניתוח שפורסם בגלובס סביב פתרונות לאיחוד הלוואות בשוק המקומי. השליטה בתקציב חוזרת במלואה לידיים שלכם.
החסרונות והמלכודות שחייבים להכיר
לצד היתרונות הברורים, קיימות מלכודות פיננסיות שחובה לנטרל:
- התייקרות סך הריבית לאורך זמן: פריסת החוב לשנים ארוכות יותר מקטינה את התשלום החודשי, אך מגדילה את הסכום הכולל שתשלמו על הריבית לאורך חיי ההלוואה.
- עמלות פירעון מוקדם: סגירת הלוואות קיימות, במיוחד מסלולים בריבית קבועה, עלולה לגרור קנסות יציאה שיש לקזז מול הרווח הצפוי.
- מלכודת האשראי הפנוי: כשהמסגרות בבנק ובכרטיסי האשראי מתרוקנות בבת אחת, מתעורר פיתוי פסיכולוגי לחזור ולהשתמש בהן. ללא שינוי הרגלים, משפחות רבות מוצאות את עצמן עם חוב כפול תוך שנה בלבד.
כדי שהמהלך יצליח, איחוד הלוואות למשקי בית חייב להתבצע לצד בניית תוכנית כלכלית משפחתית הדוקה. אבחון הוליסטי מוקדם, כפי שנעשה במסגרת פגישת ייעוץ חינם, מוודא שההקלה החודשית תשרת את צמיחת המשפחה ולא תהפוך לעוד בור פיננסי.
השוואת מסלולים: איחוד בנקאי, חוץ-בנקאי או דרך המשכנתא
בחירת המסלול הנכון לביצוע איחוד הלוואות למשקי בית תלויה בפרופיל הפיננסי של המשפחה ובביטחונות שברשותה. מחקרים המנתחים נתוני חוב משקי בית בישראל מראים כי היקף האשראי הצרכני הגיע למאות מיליארדי שקלים, כאשר עיקר הנטל נובע מריביות קצרות מועד. כדי לפתור את המצוקה, עומדים בפניכם שלושה ערוצים עיקריים הנבדלים בריבית, בתקופת ההחזר וברמת הסיכון:
- איחוד דרך משכנתא (שעבוד נכס): הריביות נעות סביב 3% עד 5%, עם פריסה של עד 25 או 30 שנה. זהו המסלול המשתלם ביותר בריבית, אך הוא כרוך בהוצאות פתיחת תיק ושמאות.
- איחוד בנקאי מסחרי: הלוואה צרכנית בריבית ממוצעת של 6% עד 10%, הנפרסת בדרך כלל לעד 7 או 10 שנים. הפתרון מתאים לבעלי דירוג אשראי תקין שאינם רוצים לשעבד נכס.
- אשראי חוץ-בנקאי: חברות כרטיסי אשראי ומימון ישיר מציעות מענה מהיר, אך הריביות מטפסות לטווח של 8% עד 15%. מסלול זה מיועד בעיקר למסורבי בנקים, ומחייב זהירות רבה כדי לא להכביד עוד יותר על התקציב.
איחוד הלוואות כנגד נכס באמצעות מיחזור משכנתא
למשפחות המחזיקות בדירה, שיעבוד הנכס לצורך הלוואה לכל מטרה מהווה כלי עוצמתי. פריסת החוב לטווח של עשרות שנים חותכת את ההחזר החודשי בחדות, ומשחררת תזרים מזומנים חיוני. בנק ישראל מאפשר לקחת הלוואה לכל מטרה בשעבוד דירה עד 70% משווי הנכס, בתנאי שהסכום שבין 50% ל-70% אינו עולה על 200,000 ש"ח. החל מאוקטובר 2026 נכנסת לתוקף הוראה המחמירה את בדיקת יחס ההחזר הכולל מההכנסה, ולכן תזמון המהלך קריטי. למידע מעמיק על התאמת המסלולים, קראו על מיחזור משכנתא.
פתרונות איחוד למשקי בית ללא נכס בבעלותם
אין לכם דירה? עדיין קיימות אפשרויות מצוינות להבראה כלכלית. הצעד הראשון הוא איחוד בנקאי בלוח שפיצר בריבית שפויה מול הבנק שבו מתנהל החשבון. פתרון משתלם נוסף הוא נטילת הלוואה על חשבון קרן השתלמות או קופת גמל, שבהן הריביות נמוכות משמעותית מהמקובל בשוק. ביצוע איחוד הלוואות למשקי בית ללא נכס דורש מיקוח קפדני, כדי להימנע מגלישה להלוואות חוץ-בנקאיות יקרות שעלולות לחנוק את החשבון.
איך לבצע איחוד הלוואות נכון: מדריך שלב אחר שלב
הצלחת המהלך אינה נשענת על מזל, אלא על הכנה יסודית ושיטתית. גופים פיננסיים בוחנים בקשות אשראי לפי קריטריונים ברורים של סיכון. כאשר מבקשים לבצע איחוד הלוואות למשקי בית, גישה מסודרת תבטיח קבלת אישור בתנאים האופטימליים ותמנע סירובים מיותרים. חמשת השלבים הבאים מגדירים את הדרך המדויקת להבראה פיננסית:
איסוף נתונים וניתוח דוח נתוני אשראי
הצעד הראשון הוא מיפוי מלא של כל החובות, יתרות הקרן ושיעורי הריבית. יש להזמין דוח ריכוז נתונים ממערכת נתוני האשראי של בנק ישראל, הזמין לכל אזרח בחינם פעם בשנה. דוח זה מרכז את כלל הפעילות שלכם בכל הגופים המממנים ומציג את דירוג האשראי (BDI).
בדיקה זו מאפשרת לאתר מראש תקלות רישומיות, צ'קים שסורבו או עיכובים בתשלומים שעלולים לחבל בבקשה. לצד הדוח, פונים לכל מלווה ומבקשים "מכתב כוונות" או דוח יתרות לסילוק מדויק, הכולל עמלות פירעון מוקדם אם ישנן. רק כשיש תמונת מספרים שלמה, ניתן להגדיר תקרת החזר חודשי ריאלית שמשק הבית מסוגל לשרת בלי להיחנק.
משא ומתן מול הבנקים והשגת תנאים מיטביים
פקידי בנק וחתמי אשראי רואים עשרות פניות ביום. כדי לקבל יחס מועדף, מגיעים עם תוכנית סדורה המציגה כיצד המהלך פותר את המצוקה ומייצב את המשפחה. קריאה במדריך על משא ומתן מול הבנק תעניק לכם כלים מעשיים להתמודדות מול דרישות המערכת.
לפני שמאחדים הכל, כדאי לשקול יישום של שיטת המפולת. בשיטה זו מחסלים תחילה הלוואות קטנות הנושאות ריבית חריגה באמצעות חיסכון נזיל קיים, ורק לאחר מכן מאחדים את יתרת החובות המרכזית. מהלך מקדים כזה משפר מיידית את יחס ההחזר מההכנסה ומגדיל את כוח המיקוח שלכם מול המלווים.
בניית תקציב מגן ליום שאחרי האיחוד
סגירת ההלוואות היא רק מחצית מהעבודה; המבחן האמיתי הוא שמירה על ההישג לאורך זמן. ברגע שהחובות הקודמים נפרעים, חובה להקטין ביוזמתכם את מסגרות המשיכה והכרטיסים כדי למנוע יצירת חוב חדש. מומלץ ליישם את העקרונות המפורטים במדריך איך לבנות תוכנית כלכלית כדי להטמיע תכנית ניהול תקציב משפחתי עקבית.
במקביל, מגדירים הוראת קבע קבועה להקמת כרית ביטחון להוצאות חירום, שתעמוד על סכום השווה לשלושה חודשי מחיה. תכנון מוקפד כזה הופך את המהלך של איחוד הלוואות למשקי בית מהסדר חוב נקודתי למנוף של עצמאות פיננסית. כדי לבנות את המתווה הנכון עבור המשפחה שלכם, מומלץ לתאם עוד היום פגישת ייעוץ חינם לאבחון ראשוני ולצאת לדרך חדשה.
הבראה כלכלית כוללת: למה ליווי מקצועי של ליקנש עושה את ההבדל?
כשמשפחה מחפשת פתרון למצוקת המזומנים, רוב הגורמים הפיננסיים רואים בה יעד למכירת הלוואה נוספת. חברות אשראי ובנקים מתפרנסים מריביות, ולכן האינטרס המובנה שלהם שונה לחלוטין מזה שלכם. בליקנש, הגישה הפוכה מיסודה. עם מעל 10 שנות ניסיון מעשי בליווי משפחות לעבר יציבות וצמיחה מאז 2009, אנו פועלים כנאמנים בלעדיים של האינטרס המשפחתי שלכם. איננו מספקים הלוואות ישירות ולא מוכרים מוצרי אשראי. האובייקטיביות הזו מאפשרת לנו להביט על התמונה המלאה, ללא שום ניגוד עניינים מסחרי.
המומחיות הייחודית של המשרד מחברת בין עולם ייעוץ המשכנתאות המתקדם לבין כלכלת המשפחה המעשית. מהלך של איחוד הלוואות למשקי בית שמבוצע במנותק מהרגלי הצריכה וניהול התקציב נידון לכישלון. אנו משלבים אופטימיזציה קפדנית של תמהילי משכנתא ומימון יחד עם הטמעת תוכנית כלכלית משפחתית ארוכת טווח, מה שמבטיח שחרור תזרימי אמיתי ומניעת חזרה למינוס.
אבחון פיננסי מעמיק ובניית מפת דרכים אישית
כל תהליך מתחיל במיפוי יסודי של הנתונים. אנו מנתחים את דוחות האשראי, בוחנים את כלל החלופות בשוק ומבצעים בדיקת כדאיות שקופה, ללא אותיות קטנות. תוכנית העבודה מותאמת באופן אישי ליכולות ההחזר שלכם, תוך שקלול עלויות הריבית הכוללות וסיכוני השוק. לאורך כל שלבי ההגשה, מומחי ליקנש עומדים לצידכם בניהול המשא ומתן מול הבנקים, מנצלים את הניסיון המוכח כדי להוריד ריביות ודואגים שתקבלו את התנאים הטובים ביותר.
יוצאים לדרך חדשה עם שקט נפשי ובקרה מתמשכת
מעבר להקלה המיידית בלוח התשלומים, המטרה שלנו היא להעניק לכם שקט נפשי מתמשך וכלים פרקטיים להתנהלות עצמאית. הליווי המקצועי מוודא שההפרש שנחסך מדי חודש ינותב לבניית כרית חירום, לצמיחה ולחיסכון עתידי עבור הילדים. פריסה ארצית ומעטפת הגנה מקצועית מאפשרות לכל משפחה לעבור את התהליך בביטחון מלא.
רוצים לעצור את המרדף החודשי ולהחזיר את השליטה הפיננסית הביתה? כעת זה הזמן לבצע בדיקה ראשונית ומקיפה ללא שום התחייבות. אתם מוזמנים לתאם עוד היום פגישת ייעוץ חינם עם המומחים של ליקנש, לנתח את תמונת המצב המלאה ולבנות יחד מפת דרכים בטוחה אל עבר שקט כלכלי אמיתי.
הצעד הראשון שלכם לעבר שקט נפשי ויציבות כלכלית
התמודדות עם לחץ כלכלי יומיומי שוחקת את איכות החיים, אך היא אינה גזירת גורל. מהלך מחושב של איחוד הלוואות למשקי בית מאפשר לעצור את המירוץ המתיש, לחתוך את ההחזר החודשי לרמה שמתאימה להכנסות שלכם, ולרכז את כל הכוחות תחת קורת גג אחת. עם זאת, המפתח להבראה אמיתית אינו טמון רק בפריסת התשלומים מחדש, אלא בבניית תשתית תקציבית מוגנת שתשמור עליכם לאורך זמן ותמנע חזרה למינוס.
עם מעל עשור של ניסיון מעשי בליווי פיננסי של מאות משפחות בישראל, צוות המומחים של ליקנש מעניק לכם ייעוץ אובייקטיבי לחלוטין, ללא שיווק מוצרי אשראי או אינטרסים זרים. אנו נלחמים על התנאים הטובים ביותר עבורכם מול הבנקים, ומובילים אתכם צעד אחר צעד לביטחון כלכלי. פנו אלינו כעת לתיאום פגישת ייעוץ חינם לאיחוד הלוואות ואיזון התזרים עם ליקנש, ותגלו שהדרך לרווחה ולשקט הביתה מתחילה בהחלטה אמיצה אחת.
שאלות ותשובות נפוצות
האם איחוד הלוואות למשקי בית מתאים לכל אחד או שיש תנאי סף?
לא כל משפחה מתאימה למהלך באופן אוטומטי, שכן גופים פיננסיים דורשים עמידה בתנאי סף ברורים. המלווים בוחנים הכנסה קבועה ומסודרת, יחס החזר סביר מההכנסה הפנויה והיעדר הגבלות חמורות בחשבון. בנוסף, בשוק מקובל שסך החובות עומד לכל הפחות על כ-100,000 ש"ח כדי שהאיחוד יהיה כדאי כלכלית. תהליך מותאם של איחוד הלוואות למשקי בית מחייב בדיקת היתכנות מקדימה להבטחת עמידה בדרישות החיתום.
כיצד משפיע מהלך של איחוד הלוואות על דירוג האשראי שלי בבנק ישראל?
בטווח הקצר תיתכן תנודתיות קלה בעקבות בדיקת נתוני האשראי ופתיחת תיק ההלוואה החדש. עם זאת, בטווח הבינוני והארוך ההשפעה חיובית באופן מובהק. פירעון של מספר הלוואות מפוזרות, סגירת יתרות בכרטיסי אשראי ומחיקת משיכת היתר משפרים את פרופיל הסיכון שלכם במערכת נתוני האשראי. עמידה עקבית בתשלום החודשי היחיד מעלה בהדרגה את דירוג האשראי ומחזקת את האמינות הפיננסית של המשפחה.
האם ניתן לבצע איחוד הלוואות אם יש לי נכס בבעלותי ומשכנתא קיימת?
בהחלט, ואף מדובר באחד המסלולים המשתלמים ביותר בשוק. בעלי דירה יכולים לבצע מיחזור משכנתא או ליטול הלוואה לכל מטרה כנגד שעבוד הנכס, בהתאם למגבלות בנק ישראל המאפשרות מימון של עד 70% משווי הדירה. שעבוד הנכס מאפשר להאריך את תקופת הפריסה לעשרות שנים וליהנות מריביות נמוכות בהרבה מהריביות המקובלות באשראי צרכני, מה שמוביל להקלה דרמטית ומיידית בהחזר החודשי.
מה עדיף: לפרוס את ההלוואות לתקופה ארוכה או לנסות לסגור מהר?
התשובה תלויה במצבו של תזרים המזומנים שלכם. פריסה ארוכה מורידה מיידית את גובה התשלום השוטף ומשחררת מחנק תקציבי, אך היא מגדילה את סך הריבית הכוללת שתשלמו. לעומת זאת, החזר מהיר חוסך ריביות אך עלול להכניס את הבית ללחץ חוזר ולמינוס. המטרה היא למצוא נקודת איזון מדויקת שתאפשר קיום שוטף מכובד, לצד תוכנית לקיצור תקופת ההלוואה ברגע שהמצב מתייצב.
האם הבנק שלי יכול לסרב לבקשת איחוד הלוואות ומה עושים במקרה כזה?
הבנק בהחלט רשאי לסרב אם הוא מזהה יחס החזר בעייתי או היסטוריית אשראי חלשה. במקרה כזה, חשוב לא להתפתות להלוואות אקספרס יקרות שרק יחמירו את המשבר. יש לפנות לייעוץ מקצועי אובייקטיבי כדי למפות את הסיבות לסירוב, לתקן רישומים שגויים במידת הצורך, ולפנות לבנקים מתחרים עם תוכנית הבראה מוצקה. קיימות גם חלופות מוסדרות כמו הלוואות מקופות גמל וקרנות השתלמות.
איך מבטיחים שלא נחזור שוב למינוס ולהלוואות חדשות לאחר האיחוד?
מהלך מוצלח של איחוד הלוואות למשקי בית חייב לכלול שינוי התנהגותי מובנה. ראשית, מקטינים באופן יזום את מסגרות האשראי בבנק ובכרטיסים כדי למנוע שימוש חוזר. שנית, בונים תכנית ניהול תקציב משפחתי המבוססת על הוצאות ריאליות ומעקב שבועי. לבסוף, מנתבים חלק מהסכום שנחסך מדי חודש לטובת קרן חירום ייעודית, המבטיחה שהוצאה בלתי צפויה לא תוביל לגיוס חובות חדשים.
האם פגישת הייעוץ הראשונית בליקנש כרוכה בתשלום או התחייבות כלשהי?
פגישת הייעוץ הראשונית בליקנש ניתנת ללא עלות וללא שום התחייבות מצדכם. מטרת הפגישה היא לבצע אבחון מקיף ושקוף של סך ההתחייבויות, לבדוק את כושר ההחזר האמיתי ולבחון את כדאיות המהלך. אנו חברה לייעוץ ותכנון פיננסי בעלת מעל עשור של ניסיון, ואיננו מוכרים מוצרי אשראי. הייעוץ נשאר תמיד אובייקטיבי וממוקד אך ורק באינטרס הכלכלי של המשפחה שלכם.


