
מה אם האישור העקרוני שנראה כמו אור ירוק לרכישת דירה הוא בעצם רק נקודת הפתיחה? הוצאת אישור עקרוני למשכנתא ליווי מקצועי יכולים להפוך את התהליך לברור ומסודר יותר ולעזור לכם להבין מה הבנק בוחן ומה עוד צריך לבדוק.
הגשת הבקשה מעלה לא מעט שאלות: אילו פרטים ומסמכים להכין, מה משמעות התנאים שמופיעים באישור, והאם הם יישארו זהים עד לקבלת המשכנתא. חשוב לזכור שאישור עקרוני הוא אישור ראשוני, ולא התחייבות סופית של הבנק. התנאים כפופים להמשך בדיקת הנתונים והמסמכים, וכן לבדיקת הנכס.
במאמר הזה נסביר מה כולל האישור העקרוני, איך להתכונן להגשת הבקשה ומה כדאי לברר לפני שמתקדמים. נציג גם כיצד ליווי משכנתאות מסייע לארגן את התהליך מול הבנקים, להשוות בין הצעות ולבחון את תמהיל המשכנתא בהתאם לצרכים שלכם. כך תוכלו להתקדם צעד אחר צעד, עם תמונה ברורה יותר של האפשרויות וההחלטות שבדרך לחתימה.
נקודות מפתח
- הכינו מראש תמונה של העסקה, התקציב, ההכנסות וההתחייבויות כדי להגיש בקשה מסודרת.
- בדקו באישור את סכום המימון, ההחזר החודשי והמסלולים. אל תניחו שהתנאים הראשוניים הם התנאים הסופיים.
- השוו בין הצעות לפי תקופות, הצמדות והסתייגויות, כדי לזהות הבדלים שעשויים להשפיע על ההחלטה.
- הוצאת אישור עקרוני למשכנתא בליווי מקצועי יכולה לעזור לכם להבין את הנתונים ולתכנן את הצעדים הבאים.
- ליווי המשכנתאות של Liknesh נמשך מהגשת הבקשה ועד לחתימה וכולל בחינת תמהיל בהתאם לצרכים שלכם.
מהו אישור עקרוני למשכנתא, ומה הוא אומר על הבקשה שלכם?
אישור עקרוני הוא תשובה ראשונית של הבנק לבקשת מימון, על סמך הפרטים שמסרתם ובהתאם לתנאים ולהסתייגויות שמופיעים באישור. הוא עשוי לתת כיוון לגבי סכום המימון והמסלולים שהבנק מוכן לבחון, אך אינו מסיים את תהליך המשכנתא. לכן כדאי להתייחס אליו כאל נקודת פתיחה לתכנון, ולא כהבטחה שהעסקה כולה אושרה.
ההבחנה הזאת חשובה במיוחד לפני שמתחייבים לרכישת דירה. בהמשך עשויים להידרש מסמכים נוספים, אימות נתונים ובדיקות הקשורות לנכס המסוים. לאחר השלמת השלבים הנדרשים אפשר להתקדם לקבלת מסמכי משכנתא סופיים ולחתימה על חוזה ההלוואה. ההליך והדרישות עשויים להשתנות לפי פרטי הבקשה והבנק, לכן חשוב להבין אילו בדיקות עוד נותרו ולא להניח שהאישור הראשוני מכסה את כולן.
כדאי להבחין בין אישור ראשוני לבין התחייבות לתנאים סופיים. סכום, מסלול או ריבית שמופיעים במסמך אינם בהכרח התנאים שיחולו בסוף התהליך. בדקו מה מצוין באישור, לאילו פרטים הוא מתייחס, מה תוקפו ומהן ההסתייגויות. היכרות בסיסית עם מושגי משכנתה יכולה לעזור לכם להבין את ההקשר, אך את משמעות התנאים הספציפיים יש לברר לפי המסמך שקיבלתם.
״האישור העקרוני מסמן מה הבנק מוכן לבחון על סמך המידע שנמסר, אבל הוא אינו מבטיח לבדו את השלמת המשכנתא או את התנאים הסופיים.״
מה הבנק בוחן במסגרת בקשה לאישור עקרוני?
הבחינה הראשונית מתבססת על פרטי המבקשים ועל התמונה הפיננסית שהם מוסרים, ובה הכנסות, התחייבויות ותשלומים קיימים. מידע זה מאפשר לבנק להעריך את הבקשה ולגבש מענה ראשוני. מסרו פרטים מלאים ומדויקים ככל האפשר: מידע חסר או שינוי בנתונים עשויים להשפיע על המשך הבדיקה ועל התנאים שיוצעו.
בהתאם לשלב שבו אתם נמצאים ולבנק המטפל, ייתכן שיידרשו גם פרטי העסקה או הנכס. בהמשך התהליך עשויה להתבצע בדיקה של הנכס עצמו, ולעיתים גם הערכת שמאי. הכינו את הנתונים והמסמכים שמופיעים באישור ובהנחיות הבנק, בהתאם לפרטי הבקשה שלכם.
מה ההבדל בין אישור עקרוני למשכנתא לבין התחייבות סופית?
האישור העקרוני הוא שלב מקדים. הוא אינו מחליף השלמת מסמכים, אימות נתונים או בדיקות נוספות שהבנק עשוי לדרוש, ואינו מבטיח שההלוואה תאושר בסכום או בתנאים שמופיעים בו. ההצעה עשויה להיות תלויה במידע ובמסמכים שיימסרו, בפרטי הנכס ובתנאי הבנק. אם יתברר שהפרטים שונים מאלה שנמסרו בתחילה, ייתכן שיהיה צורך לבחון מחדש את ההצעה.
קראו את האישור עצמו, ולא רק את הסכום הבולט בו. בדקו את תאריך התוקף, התנאים וההסתייגויות, ושמרו את המסמך כדי שתוכלו להשוות אותו להצעות נוספות או לגרסה מעודכנת. אם ניסוח מסוים אינו ברור, בקשו מהבנק הסבר לפני שאתם מסתמכים עליו בהחלטה או מתחייבים. הוצאת אישור עקרוני למשכנתא בליווי מקצועי יכולה לעזור לעשות סדר בפרטים, לזהות מה עדיין דורש בירור ולתכנן את הצעד הבא בזהירות.
איך מתכוננים להוצאת אישור עקרוני למשכנתא?
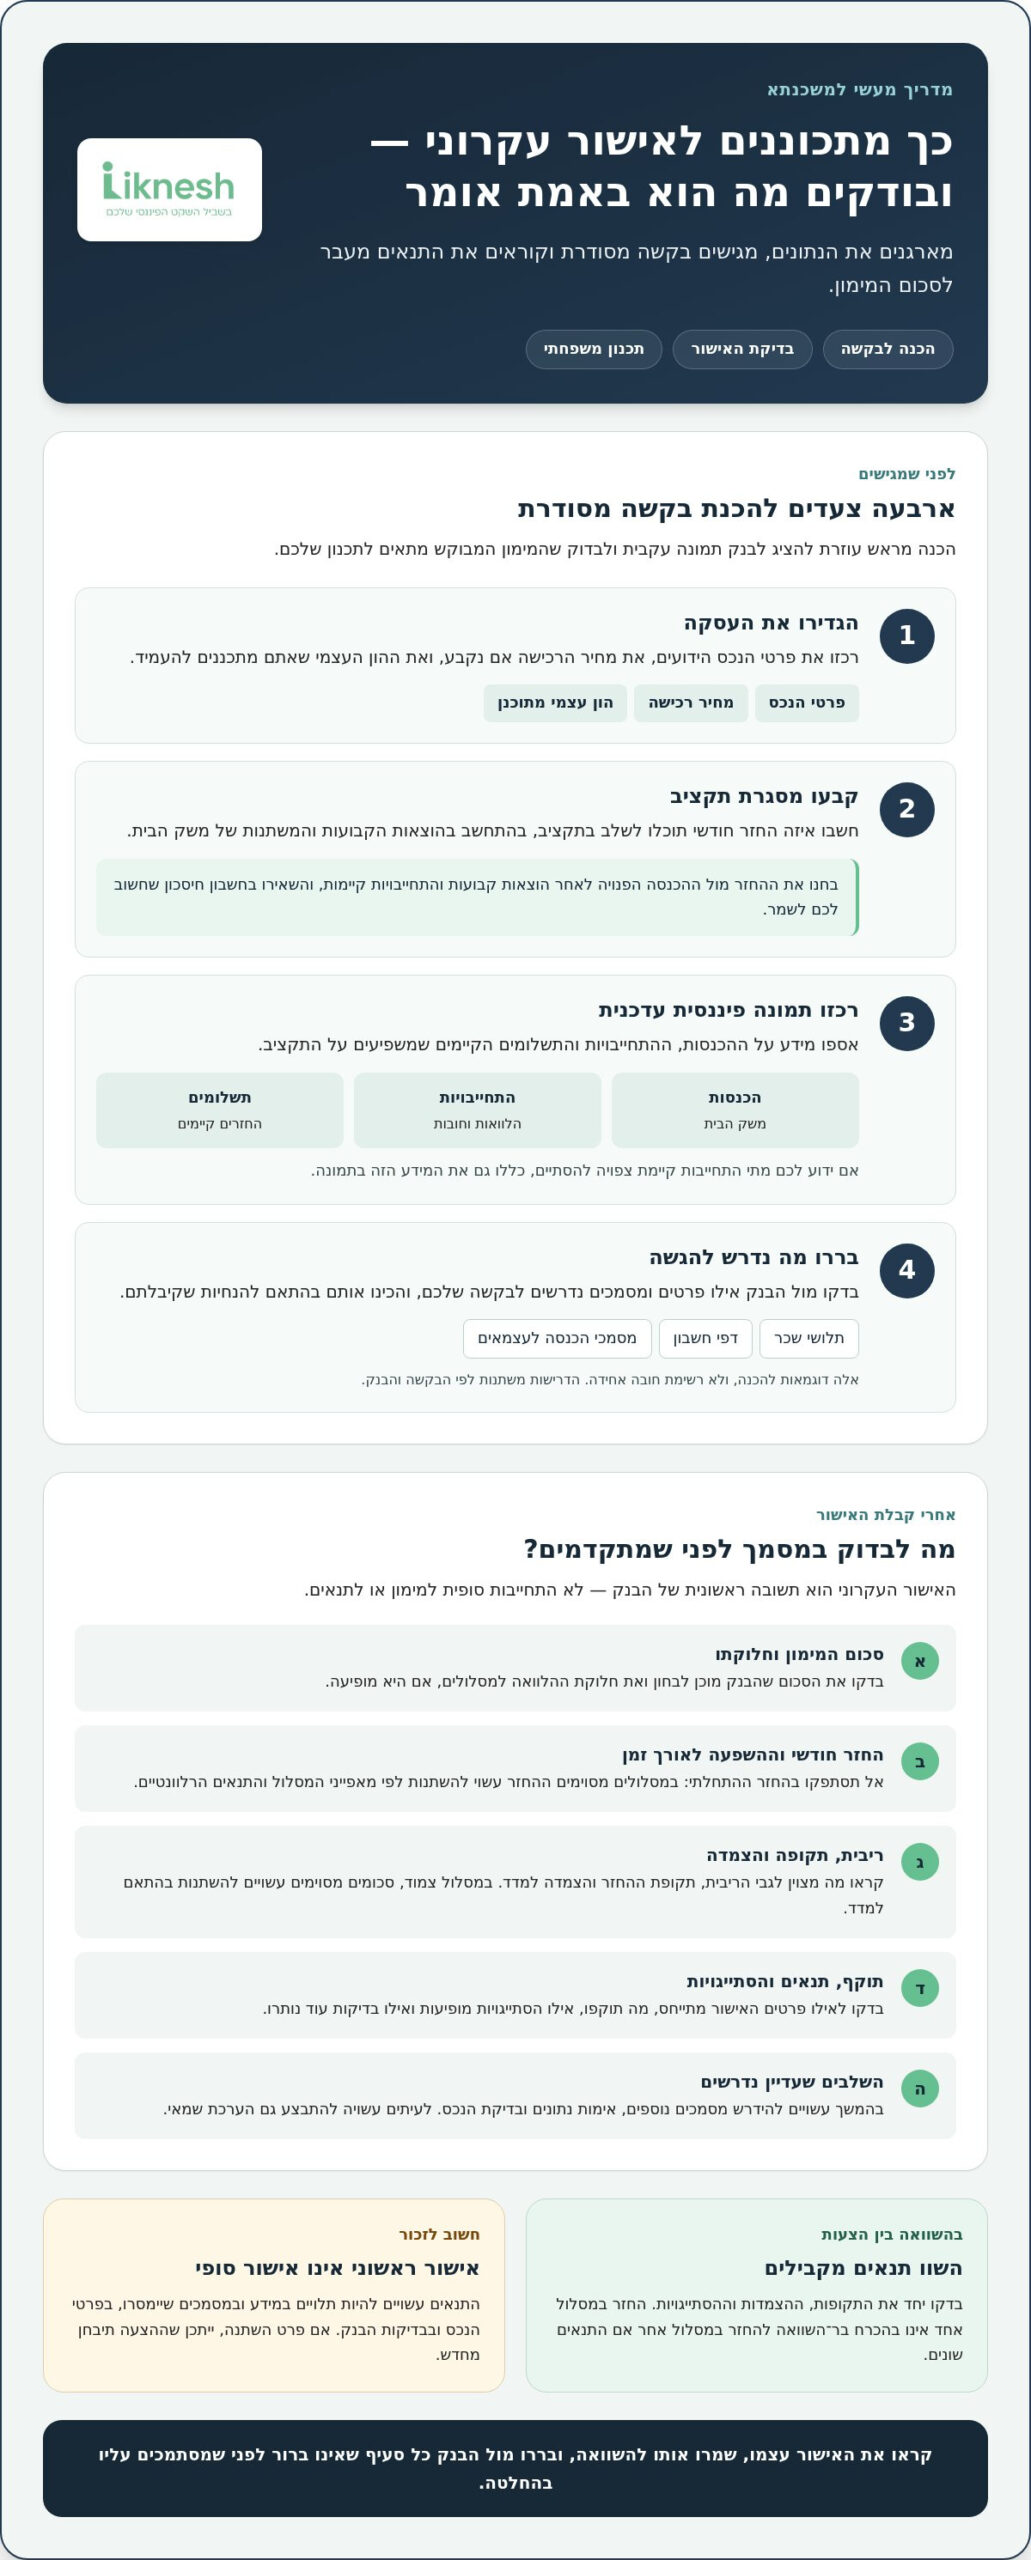
הכנה טובה מתחילה עוד לפני מילוי הבקשה. כשמגדירים את העסקה והתקציב על בסיס התמונה המשפחתית המלאה, קל יותר למסור מידע עקבי ולבחון אם סכום המימון המבוקש מתאים ליכולת שלכם. רכזו את הנתונים המרכזיים מראש, ובדקו מול הבנק מה נדרש במקרה שלכם.
- הגדירו את העסקה: רשמו מה ידוע לכם על הנכס, את מחיר הרכישה אם נקבע ואת ההון העצמי שאתם מתכננים להעמיד.
- קבעו מסגרת תקציב: חשבו מהו החזר חודשי שתוכלו לשלב בתקציב, בהתחשב בהוצאות הקבועות והמשתנות של משק הבית.
- רכזו תמונה פיננסית עדכנית: הכינו מידע על הכנסות, התחייבויות ותשלומים קיימים, כולל הלוואות או החזרים אחרים שמשפיעים על התקציב.
- בררו מה להגיש: בדקו מול הבנק אילו מסמכים ופרטים נדרשים לבקשה שלכם והכינו אותם בהתאם להנחיות שקיבלתם.
אילו נתונים כדאי לרכז לפני הגשת הבקשה?
הכינו תמונה עדכנית של הכנסות משק הבית ושל ההתחייבויות הפיננסיות. לצד הסכומים, כדאי להבין מתי התחייבויות קיימות צפויות להסתיים, אם ידוע לכם, ולכלול תשלומים חודשיים קבועים שמשפיעים על מרווח התקציב. בנוגע לעסקה, רכזו את פרטי הנכס הידועים, מחירו וההון העצמי המתוכנן. הנתונים האלה יעזרו לכם להגיש בקשה שמבוססת על תכנון ולא על הערכה כללית.
תלושי שכר, דפי חשבון או מסמכי הכנסה לעצמאים יכולים לסייע בריכוז המידע. אלה דוגמאות להכנה, לא רשימת חובה אחידה: הדרישות תלויות בבקשה ובבנק. עיינו בהנחיות העדכניות שקיבלתם, ואל תניחו שרשימה כללית מתאימה לכל לווה. מידע על משכנתאות וכלי השוואה אפשר למצוא גם באתר בנק ישראל.
איך להימנע מחוסר התאמה בין הבקשה לתכנון המשפחתי?
אל תבחנו את ההחזר המתוכנן בנפרד משאר התקציב. השוו אותו להכנסה הפנויה לאחר הוצאות קבועות והתחייבויות קיימות, והביאו בחשבון חיסכון שאתם מבקשים לשמר. חשבו גם על שינויים אפשריים, כמו הוצאה משפחתית צפויה או שינוי בהכנסה. המטרה אינה לנבא כל הוצאה, אלא להשאיר מרווח שיסייע למנוע מצב שבו תכנון המשכנתא מכביד על ההתנהלות השוטפת.
אפשר להיעזר במדריך לתכנון משכנתא באמצעות מחשבון כדי להבין כיצד שינוי בסכום או בתקופה משפיע על ההחזר המשוער. המחשבון עוזר להתמצא במספרים, אך אינו מחליף בדיקה של הצעת הבנק ושל התקציב המשפחתי שלכם.
״הכנה מסודרת עוזרת למסור לבנק תמונה מלאה ועקבית, ולכם היא מאפשרת להגיש בקשה שמתאימה לתכנון המשפחתי.״ בתהליך של הוצאת אישור עקרוני למשכנתא, ליווי מקצועי יכול לעזור לארגן את הנתונים ולחבר בין הבקשה לבין הצרכים והיכולת שלכם. פגישת ייעוץ חינם עם Liknesh היא הזדמנות לשיחה ראשונית על התמונה הפיננסית והצעדים המתאימים, כחלק מליווי משכנתאות ותכנון פיננסי.
קיבלתם אישור עקרוני למשכנתא: איך בוחנים את המשמעות שלו?
קבלת אישור היא הזדמנות לעצור ולקרוא את ההצעה לפרטיה, ולא להתמקד רק בסכום שהבנק מוכן לבחון. בדקו את סכום המימון, ההחזר החודשי, המסלולים, הריביות והתקופות כפי שהם מופיעים במסמך. אם קיבלתם כמה הצעות, השוו נתונים מקבילים: החזר חודשי במסלול אחד אינו בהכרח בר השוואה להחזר במסלול אחר, אם התקופה או תנאי ההצמדה שונים.
אילו פרטים באישור העקרוני חשוב לקרוא בעיון?
עברו על המסמך וסמנו את סכום המימון ואת חלוקת ההלוואה למסלולים, אם פורטה. בדקו מה מצוין לגבי הריבית, תקופת ההחזר, הצמדה למדד ותנאים נוספים, וכן אם מופיעות הסתייגויות. בהצמדה למדד, סכומים מסוימים עשויים להשתנות בהתאם למדד. במסלולים שבהם הריבית משתנה, גם ההחזר עשוי להשתנות. ההשפעה בפועל תלויה בתנאי המסלול. אל תתייחסו למונח לא מוכר כאל פרט שולי: בקשו מהבנק להסביר כל סעיף שאינו ברור ורשמו את התשובה לצד המסמך.
הסתכלו גם על ההחזר הצפוי לאורך זמן, ולא רק על ההחזר ההתחלתי. הוא עשוי להשתנות בהתאם למאפייני המסלולים ולשינויים בתנאים הרלוונטיים להם. לכן, החזר חודשי נמוך בתחילת הדרך לבדו אינו מלמד מה תהיה העלות הכוללת לאורך תקופת ההלוואה או אם ההחזר יישאר דומה. השוו את פרטי ההצעה לתקציב המשפחתי ואל תסתפקו בשורה הבולטת ביותר באישור.
איך משווים בין אישורים שהתקבלו מבנקים שונים?
רכזו את ההצעות זו לצד זו והשוו נתונים שמייצגים תנאים דומים. טבלה פשוטה יכולה להבליט פערים ולמנוע בחירה לפי נתון בודד:
| מה משווים | מה לרשום בכל הצעה |
|---|---|
| סכום ומסלולים | סכום המימון והחלוקה בין המסלולים, כפי שמופיעים באישור |
| החזר ותקופה | ההחזר החודשי שצוין ותקופת ההחזר של כל מסלול |
| ריבית והצמדה | סוג הריבית, ההצמדה ותנאים שעשויים להשפיע על ההחזר |
| הסתייגויות | תנאים, מסמכים או בדיקות נוספות שמוזכרים במסמך |
הטבלה אינה מחליפה בחינה מקצועית, אך היא עוזרת לנסח שאלות ממוקדות: האם מדובר באותה תקופה? האם מסלול אחד חשוף לשינויים אחרים? אילו תנאים עדיין טעונים השלמה? כך תוכלו להשוות גם גמישות וסיכון, ולא רק את הסכום לתשלום בתחילת הדרך. לקריאה נוספת על התנהלות מול הבנקים, אפשר להיעזר במדריך למשא ומתן מול הבנק.
״משווים הצעות לפי התמונה המלאה, לא לפי נתון בודד.״ הוצאת אישור עקרוני למשכנתא בליווי מקצועי יכולה לעזור לכם לפרש את הנתונים, להשוות בין החלופות ולבחון את תמהיל המשכנתא ביחס לצרכים וליכולת שלכם.
אילו צעדים מגיעים אחרי הוצאת אישור עקרוני למשכנתא?
האישור בידיכם, אבל הוא אינו סוף התהליך. עכשיו כדאי להפוך את המידע הראשוני לתוכנית פעולה: להבין מה עוד חסר, לבדוק אילו חלופות מתאימות ולתאם את ההתקדמות מול הבנק. אל תתייחסו לאישור כאילו הוא תמהיל סופי או אישור להשלמת העסקה. עברו על השלבים הבאים באופן מסודר ושמרו תיעוד של המסמכים והעדכונים.
- קראו את האישור וסמנו פערים: רשמו אילו פרטים או תנאים אינם ברורים ומה עדיין חסר או טעון השלמה.
- בררו את דרישות ההמשך: בדקו מול הבנק אילו מסמכים, אימותים או בדיקות נדרשים במקרה שלכם. הדרישות משתנות לפי הבקשה והנכס.
- עדכנו על שינוי בפרטים: אם חל שינוי בהכנסה, בהתחייבויות או בפרטי העסקה, העבירו את המידע לגורם המטפל ובררו כיצד הוא עשוי להשפיע על הבקשה.
- בחנו חלופות ותאמו את הצעד הבא: לאחר שתבינו את הנתונים ואת הדרישות, עברו לבחינת התמהיל ולשיחה ממוקדת על התנאים מול הבנק.
מתי צריך לעדכן או להשלים מידע בבקשה?
הבקשה נשענת על הפרטים שמסרתם, ולכן שינוי מהותי במצב האישי או בעסקה עשוי להיות רלוונטי להמשך הבדיקה. אם ההכנסה השתנתה, נוספה התחייבות או השתנה פרט הקשור לנכס, אל תניחו שהמידע הקודם עדיין משקף את המצב. עדכנו את הגורם המטפל ושאלו את הבנק כיצד השינוי משפיע על הבקשה ועל התנאים שנבחנו. בדקו במסמך את תוקף האישור ואת ההנחיות לעדכון, ואל תסתמכו על מועד אחיד או על הנחה כללית.
איך מחברים בין האישור לבין תמהיל המשכנתא?
האישור הוא בסיס לבחינת אפשרויות, לא תמהיל מוגמר. בשלב הבא בוחנים כיצד מסלולים, תקופות ותנאים שונים משתלבים עם ההחזר החודשי שהמשפחה יכולה לשאת, עם הצורך בגמישות ועם רמת הסיכון המתאימה לה לאורך זמן. אין מסלול אחד שמתאים לכולם, ולכן חשוב לבחון את השילוב ולא לבחור לפי נתון בודד. מדריך לבניית תמהיל משכנתא יכול לסייע להבין את השיקולים בבחירת המסלולים.
המשא ומתן מול הבנק הוא שלב נפרד: לאחר שמבינים מה מוצע ומה חשוב לכם, אפשר לבחון את התנאים ולנהל שיחה ממוקדת על החלופות. ליווי בתהליך הוצאת אישור עקרוני למשכנתא מחבר בין הבקשה, בחינת התמהיל והצעדים לקראת חתימה, תוך התייחסות לבדיקות הנדרשות. אם אינכם בטוחים מה לעשות עכשיו, קבעו פגישת ייעוץ חינם למיפוי הצרכים ולתכנון הצעד הבא.
איך ליווי משכנתאות של Liknesh מקדם אתכם מהבקשה ועד לחתימה?
תהליך המשכנתא כולל כמה תחנות, והמעבר ביניהן עלול להיות מבלבל: מגישים בקשה, מקבלים הצעות, בוחנים את הנתונים ומתקדמים להשלמות מול הבנק. Liknesh מלווה את לקוחותיה מהגשת הבקשה ועד לחתימה על חוזה ההלוואה, ועוזרת לארגן את התהליך ולהבין מה נדרש בכל שלב. הליווי אינו מבטיח אישור, ריבית מסוימת או חיסכון, אלא מעניק מסגרת מקצועית לבחינת האפשרויות ולקבלת החלטות מושכלות.
העבודה מתחילה בהבנת הצרכים והמצב הפיננסי, וממשיכה בהיערכות להגשת הבקשה ובבחינת ההצעות שמתקבלות. בהמשך, היועצים מסייעים לקרוא את הנתונים, להבין את התנאים ולבחון תמהיל משכנתא שמתאים ליכולת ההחזר, לתוכניות ולצרכים של המשפחה. ל-Liknesh מעל 10 שנות ניסיון מעשי בליווי משפחות, והיא מתאימה את ההכוונה לנתונים ולאתגרים שעולים בכל מקרה.
מה כולל ליווי אישי בתהליך מול הבנקים?
בשלב הראשון ממפים את התמונה הפיננסית ואת מטרת המימון. לאחר מכן מתקדמים בהגשת הבקשה, קוראים את ההצעות ובוחנים אילו פרטים או מסמכים נדרשים להמשך מול הבנק. בכל תחנה אפשר לברר מה משמעות התנאים, מה ההבדל בין החלופות ומה הצעד הבא. כך התהליך הופך לרצף ברור יותר, במקום לאוסף מסמכים והודעות שקשה להבין לבד.
בחינת התמהיל וניהול המשא ומתן מול הבנקים הם חלק מהליווי, אך אינם הבטחה לתוצאה מסוימת. היועצים מסייעים לבחון את התנאים בהתאם למטרות וליכולת שלכם, ומסבירים את השיקולים שמאחורי החלופות. אם מופיע סעיף שאינכם מבינים, העלו אותו לבירור לפני שתחליטו כיצד להתקדם. כך תוכלו להיות שותפים פעילים בהחלטה ולהבין טוב יותר את האפשרויות.
למי מתאימה פגישת ייעוץ חינם?
פגישת ייעוץ חינם מתאימה למי שנמצא בתחילת הדרך ורוצה להבין כיצד להיערך לבקשה, וגם למי שכבר קיבל אישור או הצעה ומבקש לתכנן את המשך התהליך. זו פגישה ראשונית שמטרתה לאבחן את המצב הפיננסי ולספק תובנות ראשוניות. אפשר להגיע עם שאלות, פרטי העסקה והמידע הפיננסי שכבר ריכזתם, ולדון בצעדים האפשריים בהתאם למצבכם.
אם אתם רוצים לעשות סדר לפני הגשת הבקשה או להבין מה לעשות לאחר קבלת האישור, תוכלו לקבוע פגישת ייעוץ חינם עם Liknesh. הוצאת אישור עקרוני למשכנתא בליווי מקצועי יכולה להפוך את הדרך לברורה ומאורגנת יותר, עם החלטות שמתבססות על הנתונים שלכם.
הצעד הבא מתחיל בהחלטה שמתאימה לכם
לפני שמתקדמים, עצרו לרגע ושאלו: מה חשוב לכם שהמשכנתא תאפשר, ואיזה מרווח תרצו להשאיר בתקציב המשפחתי? התשובות לא חייבות להיות סופיות. הן יכולות לעזור לנסח שאלות מדויקות, לזהות נקודות שדורשות בירור ולוודא שהבחירות לאורך הדרך מתיישבות עם החיים שאתם מתכננים, ולא רק עם נתון שמופיע בהצעה.
הוצאת אישור עקרוני למשכנתא בליווי שמחבר בין הנתונים, הצעות הבנקים והצרכים שלכם יכולה לסייע להפוך את הצעד הבא לברור יותר. אין צורך לקבל החלטה לפני שהבנתם את משמעותה. אפשר לעצור, לבקש הסבר ולבחון את האפשרויות בקצב שקול, תוך שמירה על תמונה רחבה של ההתחייבות.
רוצים למפות את הצרכים ולחשוב מה נכון לבדוק עכשיו? קבעו פגישת ייעוץ חינם עם Liknesh ובחנו את הצעד הבא במשכנתא שלכם. התחילו בשיחה והתקדמו עם תמונה ברורה יותר של האפשרויות וההחלטות.
שאלות נפוצות על אישור עקרוני למשכנתא
האם אישור עקרוני למשכנתא מבטיח שהבנק יאשר את ההלוואה?
לא. אישור עקרוני אינו מבטיח שהמשכנתא תושלם או שכל התנאים הראשוניים יישארו כפי שהם. לפני שמסתמכים עליו, קראו את ההסתייגויות ואת הבדיקות הנוספות שמצוינות במסמך, ובררו מול הבנק מה עוד נדרש. אם סעיף אינו ברור, בקשו הסבר לפני קבלת החלטה. במסגרת הוצאת אישור עקרוני למשכנתא, ליווי מקצועי יכול לסייע בפענוח הנתונים ובתכנון ההמשך, אך החלטת המימון נשארת בידי הבנק.
כמה זמן תקף אישור עקרוני למשכנתא?
אל תניחו שלכל אישור יש תקופת תוקף זהה. בדקו במסמך את התאריך, את משך התוקף ואת התנאים החלים על ההצעה, ובקשו מהבנק הבהרה אם הפרטים אינם ברורים. אם חל שינוי בהכנסה, בהתחייבויות או בפרטי הרכישה, עדכנו את הגורם המטפל ובררו אם נדרשת בדיקה מחודשת. כך תוכלו להימנע מהסתמכות על מסמך שאינו משקף עוד את מצבכם או את פרטי העסקה העדכניים.
האם אפשר להגיש בקשה לאישור עקרוני לכמה בנקים?
אפשר לבחון הצעות מכמה בנקים כדי להכיר חלופות, וכדאי לנהל את התהליך באופן מאורגן. מסרו בכל בקשה מידע מדויק ועקבי ושמרו עותק של כל תשובה שקיבלתם. כשמשווים, בדקו אם הסכומים, התקופות והמסלולים דומים, ולא רק מי מציג החזר חודשי התחלתי נמוך יותר. אם יש הבדלים בין הנתונים, רשמו אותם ובקשו הסבר לפני שתחליטו איזו הצעה מתאימה לכם יותר.
מה עושים אם הבנק דחה את הבקשה לאישור עקרוני?
בררו עם הבנק מה הסיבה שנמסרה לדחייה ומה ניתן לבדוק או להשלים. עברו על הנתונים שהגשתם, למשל הכנסות, התחייבויות ופרטי העסקה, ובדקו אם נפלה טעות או חסר מידע. אל תשנו נתונים כדי להתאים אותם לבקשה; הציגו את מצבכם כפי שהוא. לאחר בירור הסיבה, אפשר לבחון עם יועץ משכנתאות חלופות מעשיות ולתכנן כיצד להמשיך, בלי להניח מראש מה תהיה החלטת הבנק.
אילו מסמכים צריך להגיש להוצאת אישור עקרוני?
המסמכים המדויקים תלויים במבקשים, בפרטי העסקה ובבנק, ולכן קבלו את הרשימה מהבנק המטפל. לקראת הבירור, רכזו מידע עדכני על הכנסות והתחייבויות ואת פרטי הרכישה שכבר ידועים לכם. הבנק עשוי לבקש מסמכים שתומכים בנתונים, אך רשימה שמצאתם במקום אחר אינה בהכרח מתאימה למקרה שלכם. לאחר שתקבלו הנחיות, סמנו מה כבר מוכן ומה עדיין חסר כדי לעקוב בנוחות אחר ההשלמות.
האם אפשר לקבל אישור עקרוני לפני שבוחרים דירה?
אפשר לברר עם הבנק אם ניתן להגיש בקשה על סמך נתוני המבקשים ותכנון רכישה ראשוני, גם כשעדיין אין נכס מסוים. אופן הבדיקה והמידע הנדרש עשויים להשתנות, לכן שאלו מה אפשר לבחון בשלב זה ומה יצטרך להיבדק בהמשך ביחס לנכס. תמונה ראשונית עשויה לעזור לתכנן מסגרת תקציב ולצמצם חיפוש שאינו מתאים ליכולתכם, אך אינה מחליפה בדיקת מימון הקשורה לעסקה מסוימת.
כמה עולה ליווי להוצאת אישור עקרוני למשכנתא?
עלות ליווי משכנתאות תלויה בהיקף השירות ובשלבים שהוא כולל, ולכן אין מחיר אחיד לכל מקרה. לפני שמתחילים, חשוב להבין מה כולל שכר הטרחה ומהו היקף הליווי, מהגשת הבקשה ועד להתקדמות מול הבנק. ב-Liknesh אפשר להתחיל בפגישת ייעוץ חינם, שמטרתה אבחון ראשוני ומתן תובנות. הפגישה אינה התחייבות לתנאי משכנתא או לתוצאה מסוימת, אלא הזדמנות לברר את הצרכים ואת הצעדים האפשריים.


