
הכסף נכנס, החיובים יורדים, ובכל זאת החשבון חוזר למינוס. כשניסיונות לצמצם הוצאות מחזיקים זמן קצר בלבד, קל להרגיש שהבעיה היא בהתנהלות האישית. אבל מינוס מתמשך אינו מגדיר אתכם. כדי להבין איך לצאת ממינוס כרוני, כדאי להתחיל בבירור של הפער שחוזר, בלי האשמה ובלי לחפש פתרון קסם.
התחייבויות קבועות, חיובי אשראי והוצאות שמגיעות במועדים שונים יכולים להקשות על הבנת התמונה. אולי ברור לכם שהחשבון במינוס, אבל לא מה גורם לכך או איזה שינוי ישפיע לאורך זמן. לפני שמחליטים על קיצוץ נוסף או על שינוי גדול, בדקו את ההכנסות, ההוצאות וההתחייבויות לצד שגרת החיים של המשפחה.
במדריך הזה תגלו איך לאתר את מקור הפער, להשוות בין דרכי פעולה ולבנות תוכנית שאפשר להתמיד בה. נבחן איך לגשת להתחייבויות, מתי שינוי עצמאי עשוי להספיק ואיך ליווי פיננסי יכול לעזור להפוך נתונים לצעדים ברורים. המטרה היא לא פתרון מיידי, אלא התחלה שקולה של דרך ליציבות כלכלית וליותר שקט בבית.
נקודות מפתח
- מינוס כרוני הוא דפוס שחוזר, ולכן כדאי לזהות מה משמר אותו ולא להתמקד רק ביתרה הנוכחית.
- כדי להבין את התמונה, רכזו הכנסות, חיובי אשראי והתחייבויות, ומיינו את ההוצאות לפי סוגן.
- כשבוחנים איך לצאת ממינוס כרוני, השוו בין דרכי פעולה לפי מידת ההתאמה לסיבה, המאמץ והמעקב שהן דורשות.
- בנו את הצעדים בהדרגה: צמצום הפער החודשי, ייצוב התזרים וטיפול בהתחייבויות.
- ליווי פיננסי יכול לעזור להפוך את האבחון לתוכנית אישית ולתמוך ביישום ההמלצות.
איך לצאת ממינוס כרוני מתחיל בהבנת הבעיה
מינוס מתמשך יכול להכניס את הבית למתח: כל חיוב חדש מעורר חשש, שיחות על כסף נעשות טעונות, וקשה לתכנן קדימה. אם אתם מרגישים כך, חשוב לזכור שהיתרה בחשבון אינה מעידה על הערך שלכם או על היכולת שלכם להשתנות. היא משקפת מצב כלכלי שצריך להבין. לפני שמנסים לפתור אותו, הפרידו בין הלחץ לבין הנתונים ובדקו איזה דפוס עומד מאחוריו.
לא כל יתרה שלילית היא מינוס כרוני. הוצאה חריגה יכולה ליצור לחץ נקודתי, אך לא בהכרח מעידה על בעיה שחוזרת בשגרה. מינוס כרוני מתאר מצב שבו החשבון חוזר ליתרה שלילית כחלק מההתנהלות, גם אחרי שנדמה שהמצב השתפר. אין סכום או מספר חודשים אחיד שמגדיר אותו. השאלה החשובה היא אם אותו פער בין הכנסות להוצאות מופיע שוב, ולא רק מה גובה המינוס ברגע נתון.
לכן, השאלה איך לצאת ממינוס כרוני היא לא רק איך להפחית את היתרה, אלא מה צריך להשתנות כדי שהפער לא יופיע מחדש. כיסוי זמני עשוי להקל, אך אם אותן הוצאות והתחייבויות ממשיכות להתחרות על אותה הכנסה, ההקלה עלולה להיות קצרה. במקום לחפש אשמים או קיצור דרך, כדאי לזהות את הגורם שאפשר להשפיע עליו.
״שינוי מתמשך מתחיל בזיהוי הפער שחוזר מדי חודש.״ אין פירוש הדבר שצריך לבטל כל הוצאה שאינה חיונית או לשנות את כל אורח החיים. החלטה כלכלית מועילה צריכה להתאים לסיבה שבגללה החשבון חוזר למינוס. תקציב הוא מסגרת לתכנון ולבקרה של הכנסות והוצאות, אך הוא מועיל רק כשהוא משקף את החיים בפועל, כולל צרכים משפחתיים והתחייבויות קיימות.
מה מבדיל בין מינוס זמני למינוס שחוזר?
הבחינו בין אירוע חד־פעמי לבין דפוס. הוצאה חריגה עשויה לערער את החשבון, אך אם בשגרה ההכנסה מספיקה להוצאות והאיזון מתחדש, ייתכן שמדובר בקושי נקודתי. לעומת זאת, שימוש חוזר במסגרת כדי להשלים את החודש, או תלות במשכורת הבאה כדי לעמוד בתשלומים שכבר הגיעו, עשויים להצביע על פער שהפך לחלק מההתנהלות. אלה סימנים שכדאי לברר, לא אבחנה המבוססת על כלל מספרי.
למה כיסוי המינוס לבדו אינו פותר את הבעיה?
הפחתת היתרה השלילית אינה משנה מעצמה את ההכנסה הזמינה, את מועדי החיובים או את מבנה ההוצאות. התחייבויות קיימות עשויות לצמצם את הכסף שנותר לצרכים השוטפים גם אחרי שהמינוס קטן. לכן חשוב להבחין בין טיפול ביתרה שכבר נוצרה לבין שינוי שמונע את היווצרותה מחדש. המטרה אינה להגיע ליתרה טובה יותר ביום מסוים, אלא ליצור התנהלות שבה ההכנסות וההתחייבויות יכולות להתקיים זו לצד זו לאורך זמן.
איך מאבחנים את הפער שמחזיר אתכם למינוס?
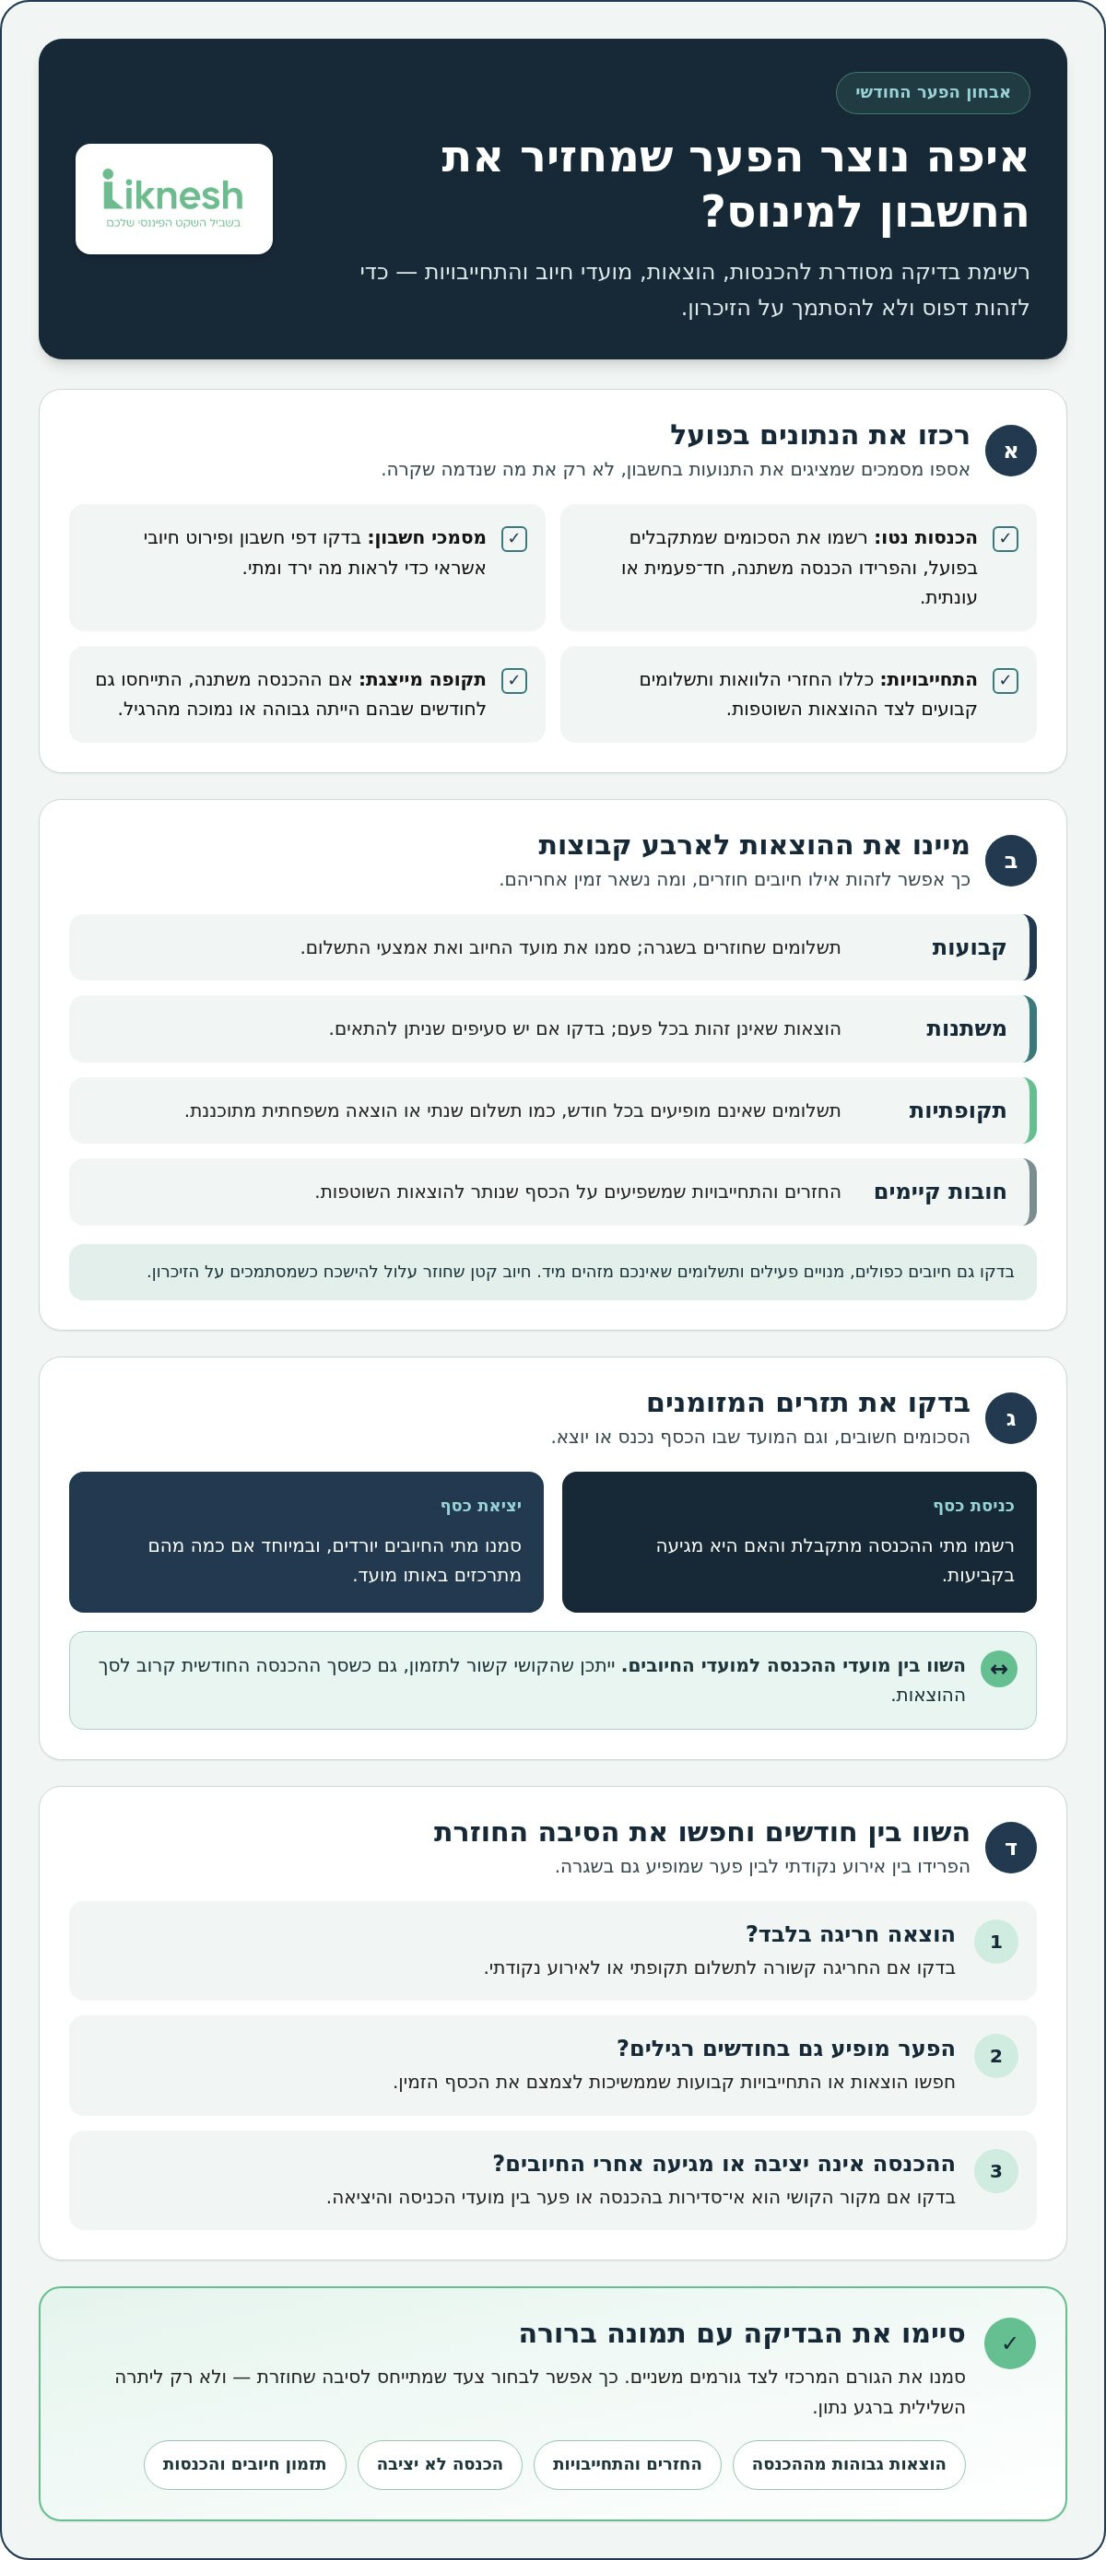
כדי לאתר את מקור הגירעון, אספו מסמכים שמראים מה קרה בפועל, ולא רק מה אתם זוכרים. רכזו דפי חשבון, פירוט חיובי אשראי, הכנסות, החזרי הלוואות ותשלומים קבועים לתקופה שמייצגת את שגרת הבית. אם ההכנסה משתנה, כללו גם חודשים שבהם הייתה גבוהה או נמוכה מהרגיל. המטרה אינה להכין דוח מושלם, אלא לזהות דפוסים: אילו חיובים חוזרים, מתי הם יורדים ומה נשאר זמין אחריהם.
״תזרים מזומנים הוא תנועת הכסף פנימה והחוצה לאורך תקופה.״ לכן, לצד סיכום ההכנסות וההוצאות, רשמו גם את מועדי הכניסה והיציאה. כך תוכלו לבדוק אם הקושי נובע מהוצאה גבוהה, מכמה חיובים שמתרכזים באותו מועד, או מהכנסה שאינה מתקבלת בקביעות. אפשר להיעזר גם בחומרי ההדרכה לציבור של בנק ישראל, אך את האבחון כדאי לבסס על התנועות בחשבונות שלכם.
איך בונים תמונה אמינה של הכנסות והוצאות?
התחילו בהכנסות נטו שמתקבלות בפועל. הפרידו בינן לבין הכנסות משתנות, תקבולים חד־פעמיים ותשלומים שמתקבלים רק בחלק מהשנה, כדי לא לבנות את התקציב על כסף שאינו צפוי בכל חודש. לאחר מכן מיינו את ההוצאות לארבע קבוצות: קבועות, משתנות, תקופתיות וחובות קיימים. היעזרו במסמכים עצמם, משום שחיוב קטן שחוזר מדי חודש עלול להישכח כשמסתמכים על הזיכרון.
בדקו גם הוצאות שאינן מופיעות בחודש רגיל, כמו תשלום שנתי או הוצאה משפחתית מתוכננת. סמנו חיובים כפולים, מנויים פעילים ותשלומים שאינכם מזהים מיד. רשמו ליד כל סעיף את מועד החיוב ואת אמצעי התשלום. כך תוכלו לראות אם אותה הוצאה מופיעה בכמה מקומות ואם סעיף שנראה קטן בפני עצמו מצטבר לאורך התקופה.
איך מזהים מה באמת יוצר את הגירעון?
בדקו איזה הסבר מתאים לנתונים: האם ההוצאות השוטפות גבוהות מההכנסה, האם החזרים והתחייבויות מצמצמים את הכסף שנותר, או שהכנסה לא יציבה מקשה לתכנן את החודש. השוו גם בין מועדי קבלת ההכנסה למועדי החיובים. למשל, אם ההכנסה נכנסת אחרי שרוב התשלומים ירדו, ייתכן שיש קושי בתזמון גם כשסך ההכנסה החודשית קרוב לסך ההוצאות.
השוו בין חודשים כדי להבחין בין אירוע נקודתי לדפוס. אם החריגה מופיעה רק סביב תשלום תקופתי, בדקו אם היא קשורה אליו. אם הפער חוזר גם בחודשים רגילים, חפשו הוצאות או התחייבויות קבועות. סמנו את הגורם המרכזי לצד גורמים משניים, ואל תמהרו להסיק שההוצאה הגדולה ביותר היא בהכרח הבעיה. אבחון כזה עוזר לבחור צעד שמטפל בסיבה ולא רק בסימן שלה.
איזו דרך מתאימה ליציאה ממינוס כרוני?
אחרי שמזהים את מקור הפער, בחרו דרך פעולה שמתאימה לו. אין פתרון אחד לכל משק בית: קיצוץ הוצאות לא יעזור אם עיקר הלחץ נובע מהחזרים, ואיחוד חובות לא יפתור פער שוטף אם ההוצאות עדיין גבוהות מההכנסות. כדי להבין איך לצאת ממינוס כרוני, השוו בין האפשרויות לפי ארבעה מדדים: האם הן מטפלות בגורם, כמה מאמץ נדרש, אילו סיכונים קיימים ואיזה מעקב דרוש.
- פעולה עצמאית: מתאימה כשהגורם ברור, למשל הוצאה משתנה שאפשר לצמצם או חיוב שאפשר לבטל. אתם אחראים ליישום ולמעקב. הסיכון הוא לבחור קיצוץ שאינו מתאים למציאות ולוותר עליו במהרה.
- התאמת תקציב: מתאימה כשהכסף מתפזר בין הוצאות שונות או כשמועדי החיובים אינם מסתדרים עם מועדי ההכנסה. נדרש מעקב ועדכון של התכנון. היתרון הוא בחינת התמונה הכוללת במקום התמקדות בהוצאה בודדת, אך היא אינה מחליפה בדיקה של התחייבויות כבדות.
- בחינה מקצועית של התחייבויות: עשויה להתאים כשיש כמה חובות, החזרים שמכבידים או קושי מתמשך לאזן את התקציב. היא דורשת איסוף נתונים ובחינה מסודרת. הצעדים צריכים להתבסס על ההכנסות, ההתחייבויות והיכולת לעמוד בהם לאורך זמן.
מתי שינוי עצמאי בתקציב עשוי להתאים?
אם הבדיקה מראה שמקור הפער הוא הוצאות שניתן לשנות, התחילו בהתאמה מדודה: בחרו סעיף אחד או שניים, הגדירו יעד חודשי שאפשר לעמוד בו ובדקו בסוף החודש מה השתנה. למשל, אם חיובים חוזרים שאינם חיוניים מצטברים, בדקו אילו מהם אפשר להפסיק או להתאים. אל תבנו תוכנית שמניחה שתוותרו בבת אחת על כל הוצאה גמישה. קיצוץ חד עלול להתנגש בשגרת החיים ולהקשות על ההתמדה. שינוי קטן שנבדק בקביעות עשוי להיות מעשי יותר מתוכנית נוקשה.
מתי כדאי לבחון חובות או לקבל ליווי?
ריבוי התחייבויות, החזרים שמשאירים מעט כסף להוצאות השוטפות או ניסיונות חוזרים שלא מצליחים לאזן את התקציב עשויים להצדיק בחינה רחבה יותר. מיחזור חובות אינו פתרון אוטומטי. לפני שמחליטים, השוו את העלות הכוללת של החובות ואת תנאי המימון, לצד ההשפעה על תזרים המזומנים. החזר חודשי נמוך יותר לבדו אינו מספיק כדי לקבוע שהמהלך כדאי, במיוחד אם תקופת התשלומים משתנה או שהעלות הכוללת גדלה. אפשר להעמיק בנושא באמצעות פתרונות להפחתת חובות. ליווי פיננסי יכול לעזור לסדר את הנתונים, להשוות בין חלופות ולבנות תוכנית מותאמת, בלי להניח מראש שצעד מסוים הוא הנכון.
איך בונים תוכנית פעולה שלא מחזירה אתכם למינוס?
תוכנית טובה אינה רשימת קיצוצים כללית. היא סדר פעולות שמבוסס על מה שגיליתם ומתאים לחיי היום־יום. התחילו בצמצום הפער החודשי, המשיכו לייצוב תזרים המזומנים ורק אז בחנו איך להתמודד עם התחייבויות. כך תוכלו לפעול בהדרגה, למדוד מה עובד ולתקן בלי לשנות את כל שגרת המשפחה בבת אחת.
החליטו מראש איך תעקבו אחרי התוכנית. קבעו מועד קבוע לבדיקת התקציב, למשל בסוף כל חודש, ועדכנו אותו כשמשתנים ההכנסה, ההוצאות או מועדי החיובים. השוו בין התכנון למה שקרה בפועל, ונסו להבין את הסיבה לפער לפני שתשנו את היעד. המעקב אינו מבחן של הצלחה או כישלון, אלא כלי לבדיקה אם התוכנית עדיין מתאימה.
מה עושים בחודש הראשון של התוכנית?
בחרו פעולה אחת או שתיים שמטפלות בגורם המרכזי שאיתרתם. אם הבעיה היא תזמון, סדרו את מועדי התשלומים וההוצאות לצד מועדי כניסת ההכנסה. אם זיהיתם הוצאה שאפשר לשנות, התאימו אותה באופן מעשי. הימנעו מהוספת שינויים רבים בבת אחת. בסוף החודש השוו בין התכנון לתוצאה, רשמו מה עבד ומה דורש עדכון והמשיכו משם בלי שיפוט עצמי.
הכניסו לתכנון גם הוצאות שאינן מופיעות בכל חודש, כגון תשלומים שנתיים או הוצאות משפחתיות צפויות. אפשר לחלק אותן לסכומים חודשיים מתוכננים, כדי שלא יגיעו כהפתעה וישבשו את האיזון. לאחר שהפער מצטמצם והתזרים יציב יותר, שקלו לבנות כרית ביטחון בהדרגה ובהתאם ליכולת. חשוב שהיא לא תבוא על חשבון הוצאות חיוניות או תחייב יצירת חוב נוסף.
איך מתמודדים עם הוצאה בלתי צפויה או שינוי בהכנסה?
עבודה חדשה, ירידה בהכנסה או שינוי בצרכים המשפחתיים מחייבים לעדכן את התוכנית, ולא להמשיך לפעול לפי נתונים שכבר אינם נכונים. הגדירו אילו הוצאות חיוניות ואילו אפשר לדחות, ואז עדכנו את סדרי העדיפויות ואת הסכומים שהוקצו לכל סעיף. בניית תוכנית כלכלית משפחתית יכולה לחבר בין ההחלטות השוטפות לבין היעדים וההתחייבויות.
אם התוכנית אינה מתקדמת, אל תמהרו להסיק שחסר לכם כוח רצון. בדקו אם היעד היה מציאותי, אם הופיעו הוצאות שלא נלקחו בחשבון ואם ההתחייבויות משאירות מספיק כסף למחיה. לעיתים צריך לשנות את סדר הפעולות, לא לדרוש מעצמכם יותר. כדי לבנות תוכנית אישית ולבחון אותה יחד, קבעו פגישת ייעוץ פיננסי. אפשר לתרגם את הנתונים לצעדים מעשיים ולעדכן אותם כשהמצב משתנה.
איך ליווי פיננסי יכול לעזור ביציאה ממינוס כרוני?
כשקשה לראות את התמונה המלאה, ליווי פיננסי יכול להפוך נתונים מפוזרים לתוכנית מסודרת. זה אינו פתרון קסם או הבטחה לסכום מסוים, אלא תהליך שעוזר להבין את נקודת הפתיחה, לקבוע סדרי עדיפויות ולבחון צעדים שמתאימים להכנסות, להתחייבויות ולמטרות של המשפחה. Liknesh מלווה משפחות משלב האבחון ועד יישום ההמלצות, עם יותר מעשור של ניסיון מעשי בליווי משפחות.
הערך של ליווי אינו מסתכם בזיהוי הוצאות. הוא יכול לעזור לחבר בין מועדי ההכנסות והחיובים, להבין כיצד ההחזרים משפיעים על הכסף הזמין ולבחון אם התוכנית אפשרית בשגרת החיים. כך אפשר לקבל החלטות ברורות, לבדוק מה עובד ולשנות כיוון כשהמציאות משתנה. הבחירות נשארות של המשפחה, והיישום דורש את השתתפותה ואת המעקב שלה.
מה צפוי בתהליך ליווי לכלכלת המשפחה?
התהליך מתחיל באבחון ההכנסות, ההוצאות, ההתחייבויות והיעדים המשפחתיים. לצד הנתונים הכספיים, חשוב להבין אילו צרכים נמצאים בראש סדר העדיפויות ומה מקשה על ההתנהלות כיום. לאחר מכן מתרגמים את הממצאים לתוכנית כלכלית מותאמת: מגדירים צעדים לטווח הקרוב, קובעים סדר לטיפול בהתחייבויות ומתכננים מעקב שיאפשר לבדוק אם השינויים משפרים את ההתנהלות.
התוכנית אינה מסמך שמכינים ומשאירים בצד. בשלב היישום בוחנים את ההתקדמות מול היעדים, מזהים הוצאות או שינויים שלא נלקחו בחשבון ומתאימים את הצעדים כשצריך. למשל, אם שינוי בהכנסה או הוצאה משפחתית חדשה משפיעים על היכולת לעמוד בתכנון, אפשר לבחון מחדש את סדרי העדיפויות במקום להמשיך עם תוכנית שכבר אינה מתאימה. ליווי תומך בתהליך, אך אינו מחליף את מעורבות בני המשפחה בהחלטות ובהתנהלות השוטפת.
איך מתחילים להתקדם כבר עכשיו?
לקראת שיחת אבחון, רכזו מסמכים ונתונים שיעזרו להבין את המצב: פירוט הכנסות, חיובים והחזרים, דפי חשבון והוצאות תקופתיות. אין צורך להגיע עם תוכנית מוכנה או עם תשובה לכל שאלה. בחרו שאלה מרכזית שמעסיקה אתכם, כמו מה גורם למינוס לחזור, איך ההחזרים משפיעים על התקציב או אילו צעדים אפשר להתחיל ליישם. מיקוד כזה יכול להפוך את השיחה למעשית ולעזור להחליט מה חשוב לבדוק תחילה.
אם אתם עדיין תוהים איך לצאת ממינוס כרוני ורוצים להבין מהי נקודת הפתיחה שלכם, אפשר להתחיל בשיחה ראשונית ללא עלות. קבעו פגישת ייעוץ חינם כדי לבחון את המצב ולקבל תובנות ראשוניות. צעד ראשון ברור יכול להחליף דאגה כללית בתוכנית שאפשר לעבוד לפיה, בהדרגה ובאחריות.
הצעד הבא מתחיל בהחלטה אחת
שינוי כלכלי לא חייב להתחיל במהלך גדול. לפעמים הצעד החשוב ביותר הוא להחליט שלא מתנהלים עוד לפי תחושת לחץ בלבד, אלא לבחור פעולה שאפשר לבצע ולעקוב אחריה. כך השאלה איך לצאת ממינוס כרוני הופכת מתסכול כללי לתהליך שאפשר להתקדם בו בקצב שמתאים למשפחה.
בחרו מה יעזור לכם להתחיל: לאסוף את הנתונים, לשבת יחד על סדרי העדיפויות או להבין אילו התחייבויות דורשות בחינה מעמיקה. אין צורך לפתור הכול בבת אחת. בהירות, עקביות ונכונות להתאים את התוכנית למציאות יכולות לפתוח דרך להתנהלות יציבה יותר.
אם אתם רוצים לבחון את נקודת הפתיחה עם איש מקצוע, קבעו פגישת ייעוץ חינם ובחנו יחד את הצעד הראשון ליציבות כלכלית. הפגישה נועדה לאבחון ראשוני ולמתן תובנות ראשונות, ומשם תוכלו להחליט מה מתאים לכם. התחילו בצעד אחד, ושפרו את התוכנית בהדרגה בהתאם למציאות.
שאלות נפוצות
איך יוצאים ממינוס כרוני כשאין אפשרות לצמצם עוד הוצאות?
כשאין הוצאות נוספות שאפשר לצמצם, בדקו אם ניתן לשפר את צד ההכנסות או לבחון מחדש את מבנה ההתחייבויות. בדקו אם יש הכנסה משתנה שלא נלקחה בחשבון, אם מועדי החיובים יוצרים לחץ לפני כניסת המשכורת, ואם תשלומים קבועים משאירים מעט מדי למחיה. אל תנסו לפתור את הפער באמצעות ויתור על צרכים חיוניים. מיפוי מסודר יכול להראות אם נדרשת התאמה אחרת, ולא עוד קיצוץ.
האם כדאי לקחת הלוואה כדי לסגור את המינוס בבנק?
לא בהכרח. הלוואה עשויה להחליף את החוב במסגרת בתשלום קבוע, אך היא מוסיפה התחייבות שצריך לעמוד בה. לפני החלטה, השוו את העלות הכוללת, תקופת ההחזר, תנאי הריבית והיכולת לעמוד בתשלום לצד ההוצאות השוטפות. בדקו גם אם הגורם למינוס השתנה. אם ההוצאות עדיין גבוהות מההכנסות, החוב החדש עלול להצטרף למינוס שיחזור. אל תקבלו החלטה לפי גובה ההחזר בלבד.
מה ההבדל בין מינוס זמני למינוס כרוני?
מינוס זמני עשוי להופיע בעקבות אירוע חריג, כשההתנהלות הרגילה מאפשרת לחזור לאיזון לאחריו. מינוס כרוני מתבטא בחזרה ליתרה שלילית כחלק מההתנהלות השוטפת, למשל כשההכנסה אינה מכסה את ההוצאות וההתחייבויות. כדי להבחין ביניהם, בדקו אם המינוס נוצר סביב אירוע מסוים או מופיע גם בחודשים רגילים. אין צורך לקבוע סף כספי או מספר חודשים אחיד. חשוב לזהות אם הגורם חוזר.
איך בודקים אם התקציב המשפחתי מאוזן?
חברו את ההכנסות נטו של משק הבית והשוו אותן להוצאות בפועל, כולל החזרי חובות והוצאות שאינן חודשיות. התקציב מאוזן כאשר ההוצאות המתוכננות אינן עולות על ההכנסה הזמינה, ונשאר מקום לתשלומים צפויים ולא רק להוצאות של החודש הנוכחי. בדקו גם את מועדי הכניסה והיציאה: תמונה חודשית שנראית מאוזנת עלולה להסתיר קושי אם החיובים יורדים לפני שההכנסה נכנסת.
האם מיחזור חובות תמיד עוזר לצאת מהמינוס?
לא. מיחזור חובות עשוי לשנות את מבנה ההחזרים, אך כדאיותו תלויה בתנאים ובעלות הכוללת של המימון החדש לעומת הקיים. השוו את סך התשלומים לאורך התקופה, את משך ההתחייבות ואת ההשפעה על התקציב החודשי. תשלום חודשי נמוך יותר עשוי להקל בטווח הקרוב, אך אינו מוכיח שהחוב נעשה זול יותר. בדקו גם אם התוכנית מטפלת בגורם שבגללו נוצר המינוס.
כמה זמן לוקח לצאת ממינוס כרוני?
אין פרק זמן קבוע שמתאים לכולם. הקצב תלוי בגובה הפער החוזר, בהיקף ההתחייבויות, ביציבות ההכנסה וביכולת להתמיד בשינויים שנבחרו. במקום להבטיח מועד שבו החשבון יתאזן, קבעו נקודות בדיקה: האם הפער החודשי קטן, האם חיובים צפויים מתוכננים והאם החוב אינו גדל מחדש. מעקב כזה עוזר לזהות התקדמות ולתקן תוכנית שאינה מתאימה, בלי למדוד הצלחה לפי חודש אחד בלבד.
מתי כדאי לפנות לייעוץ לכלכלת המשפחה?
כדאי לשקול ייעוץ כשהמינוס חוזר למרות ניסיונות לשנות את ההתנהלות, כשיש כמה התחייבויות שקשה לתעדף או כשלא ברור איזה צעד מתאים למצב. בתהליך תכנון פיננסי אפשר לבחון את הנתונים, להגדיר מטרות ולבנות צעדים מותאמים למשפחה. ב־Liknesh פגישת ייעוץ חינם נועדה לאבחון ראשוני ולתובנות ראשונות. לאחר מכן תוכלו להחליט אם להמשיך בליווי מהאבחון ועד יישום ההמלצות. הליווי מספק מסגרת לתכנון, לא הבטחה לתוצאה מסוימת.


