
מה אם הדירה שמבטיחה לכם 4% תשואה שנתית על הנייר, למעשה שורפת לכם מאות שקלים מהכיס מדי חודש? ביצוע חישוב תשואה על דירה להשקעה שמסתמך אך ורק על חלוקת שכר הדירה במחיר הרכישה הוא הטעות הנפוצה והיקרה ביותר שמשקיעים עושים כיום. נדל"ן מניב בישראל אינו מסתכם במספר גולמי פשוט, אלא ביכולת להבין את שורת הרווח האמיתית שנשארת ביד.
אתם ודאי מכירים את החשש הזה מקרוב: הפער המבלבל בין הבטחות של אנשי מכירות לבין התזרים הממשי בחשבון הבנק. כשמס רכישה של 8%, הוצאות תחזוקה בלתי צפויות, תקופות של דירה ריקה ועליית החזרי המשכנתא נוגסים בהכנסה, קל מאוד להיקלע למינוף שלילי. המדריך שלפניכם נבנה כדי להעניק לכם שקט נפשי ובהירות מוחלטת: תגלו כאן כיצד לחשב במדויק תשואה שוטפת נטו, איך לבחון את הרווחיות על ההון העצמי שהבאתם מהבית, וכיצד לסנן עסקאות כושלות עוד לפני שחתמתם על חוזה.
בפסקאות הבאות נציג את נוסחאות החישוב המדויקות, נפרק את כל העלויות הנלוות שמשקיעים נוטים לפספס, ונסביר כיצד ניהול סיכונים פיננסיים מושכל לצד אופטימיזציה של תמהיל משכנתא יכולים למקסם את הרווחיות שלכם לאורך זמן.
נקודות מפתח
- הבנת שלוש נוסחאות היסוד תאפשר לכם לבצע חישוב תשואה על דירה להשקעה שמפריד בין אשליות על הנייר לבין רווח כספי אמיתי ביד.
- שקלול מדויק של מס רכישה, תקופות ריקנות והוצאות תחזוקה שוטפות ימנע מכם להיגרר לתזרים חודשי שלילי שמכביד על הכיס.
- אופטימיזציה נכונה של תמהיל המשכנתא תסייע לכם להימנע ממינוף שלילי ולמקסם את התשואה על ההון העצמי שהשקעתם.
- יישום צ'ק-ליסט מעשי לבדיקת היתכנות יעניק לכם ביטחון ושקט נפשי בסינון עסקאות כושלות עוד לפני החתימה על החוזה.
מהי תשואה על דירה להשקעה וכיצד מודדים אותה?
תשואה בנדל"ן היא היחס באחוזים בין הרווח הכספי הנקי שהנכס מייצר לבין סך כל ההון שהושקע בו לאורך הדרך. כשמבצעים חישוב תשואה על דירה להשקעה, המטרה אינה להגיע למספר תיאורטי שירשים חברים בשיחת סלון. המטרה היא להגן על ההון המשפחתי, לוודא שהכסף עובד ביעילות ולמנוע מצב שבו החלטה כלכלית מוטעית תעיק על התקציב השוטף שלכם.
אנשי שיווק נוטים להבטיח אחוזי רווח מפתים תוך שימוש בתחזיות ורודות מדי. בפועל, מציאות פיננסית מבוקרת דורשת לבחון את המדדים הכלכליים המוכרים בעולם ההשקעות, כולל שיעור היוון ונוסחאות תשואה שמפרידות בין הכנסות ברוטו להכנסה תפעולית אמיתית. חישוב יסודי מציב מראה מול המספרים ומנטרל את הרעש השיווקי מסביב.
מדוע אסור להסתמך רק על שכר הדירה החודשי?
שכר הדירה הנכנס לחשבון אינו רווח נקי. הוא הכנסה ברוטו בלבד. הסתמכות עיוורת עליו מתעלמת מחודשי עמידה ריקים בין שוכרים או מאירועים של אי-תשלום, שעלולים למחוק בקלות חודשיים של הכנסה בשנה. בנוסף, כל נכס סובל מבלאי טבעי המחייב הקמת קרן ביטחון לתחזוקה שוטפת של תיקוני צנרת, מזגנים וסיוד. כשההוצאות האלו אינן מתוכננות מראש, התשואה בפועל צונחת במהירות.
רווח הון מול תשואה שוטפת: מה ההבדל המרכזי?
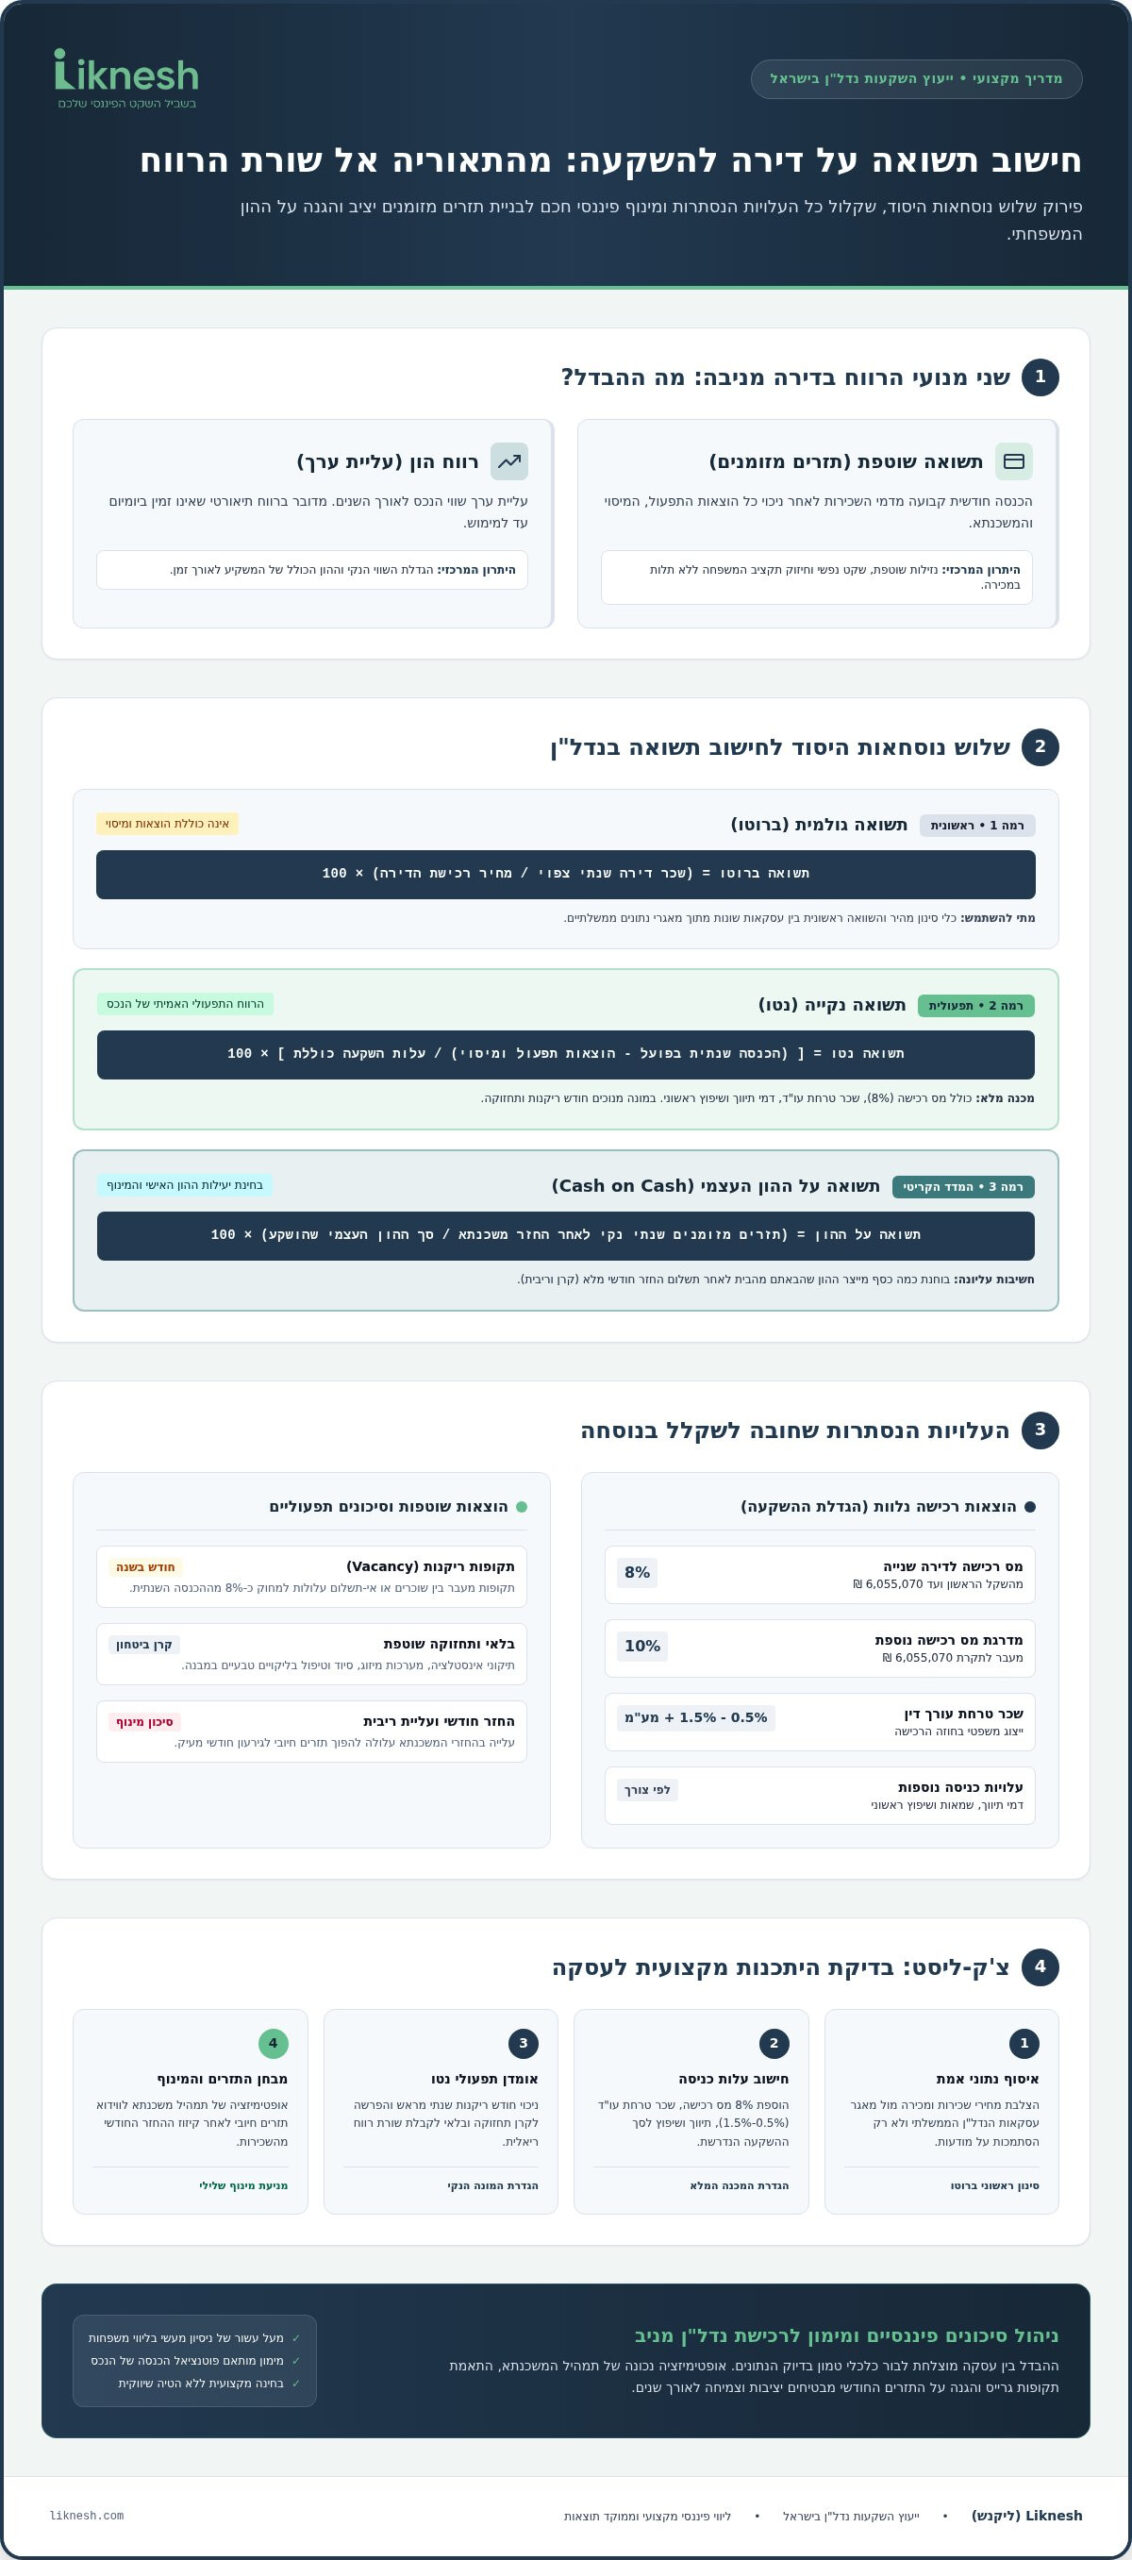
משקיעים נבונים מבחינים בין שני מנועי רווח נפרדים בדירה מניבה:
- תשואה שוטפת: תזרים מזומנים חודשי הנובע מדמי השכירות לאחר ניכוי כל ההוצאות. זוהי הכנסה יציבה שמעניקה שקט נפשי ומשפרת את הנזילות היומיומית.
- רווח הון: עליית ערך הנכס במרוצת השנים. זהו רווח תיאורטי על הנייר שאי אפשר לקנות איתו במכולת עד לרגע המכירה בפועל.
החוכמה האמיתית בביצוע חישוב תשואה על דירה להשקעה היא מציאת האיזון הנכון בין שניהם. משקיע שזקוק לתוספת הכנסה חודשית למימון הוצאות הבית אינו יכול להסתמך רק על עליית ערך עתידית ומעורפלת. מנגד, התמקדות בלעדית בתזרים עלולה להוביל לבחירת נכס באזור נטול ביקושים עתידיים. שילוב שקול בין שני המנועים, כחלק מתהליך של תכנון השקעות נדל"ן מובנה, מבטיח שהעסקה תשרת את היעדים הפיננסיים של המשפחה ולא תהפוך למעמסה.
שלוש נוסחאות היסוד לחישוב תשואה בנדל"ן להשקעה
כדי לקבל החלטות מושכלות, עליכם להכיר שלוש מתודולוגיות חישוב מרכזיות. כל אחת מהן משרתת שלב אחר בבחינת העסקה, והפערים ביניהן יכולים להגיע למאות אלפי שקלים. חישוב תשואה על דירה להשקעה בצורה מקצועית אינו מסתכם בנוסחה אחת, אלא בשילוב מדויק בין שלוש הרמות השונות.
תשואה גולמית (ברוטו): מתי היא שימושית ומתי מטעה?
הנוסחה פשוטה: שכר דירה שנתי צפוי מחולק במחיר רכישת הדירה, כפול 100. זהו כלי סינון ראשוני ומהיר המאפשר לכם להשוות בין מספר נכסים פוטנציאליים תוך שניות, במיוחד בעת הצלבת מחירי מכירה מול מאגר נתוני העסקאות של אתר הנדל"ן הממשלתי. עם זאת, הסכנה כאן ברורה: הנוסחה יוצרת אשליית רווחיות גבוהה משום שהיא מתעלמת לחלוטין ממיסוי, הוצאות משפטיות, תקופות ריקנות ובלאי.
תשואה נקייה (נטו): הדרך לרווח האמיתי מהשכירות
תשואת נטו משקפת את הרווח התפעולי של הנכס ללא תלות במקורות המימון. הנוסחה מחושבת כך:
תשואה נטו = (הכנסה שנתית בפועל בניכוי כל הוצאות התפעול והמיסוי) / (עלות השקעה כוללת) × 100
במכנה תכללו לא רק את מחיר הדירה, אלא את עלויות הכניסה המלאות: מס רכישה בגובה 8% החל מהשקל הראשון, שכר טרחת עורך דין (0.5% עד 1.5% בתוספת מע"מ), דמי תיווך ושיפוץ ראשוני. במונה תנכו מראש חודש ריקנות והוצאות תחזוקה. התוצאה מעניקה תמונת מצב אמינה על כדאיות הנכס עצמו ביחס לשוק.
תשואה על ההון העצמי: כוחו של המינוף
זהו המדד החשוב ביותר לכל משקיע. תשואה על ההון מודדת את יעילות הכסף שהבאתם מהבית בלבד, ומחושבת לפי:
תשואה על ההון = (תזרים מזומנים שנתי נקי לאחר החזר משכנתא מלא) / (סך ההון העצמי שהושקע בעסקה) × 100
כשאתם לוקחים מימון לרכישת נדל"ן מניב, המטרה היא לגרום להון שלכם לייצר רווח גבוה יותר מאשר בעסקה ללא הלוואה. אם הנכס מייצר תזרים חיובי לאחר תשלום הקרן והריבית, התשואה על ההון העצמי תזנק. כדי לבדוק כיצד גובה ההחזר החודשי ישפיע על התזרים שלכם, מומלץ להיעזר בכלי כמו מחשבון משכנתא ייעוץ. רוצים לוודא שהמספרים שלכם עומדים במבחן המציאות? תוכלו לתאם פגישת ייעוץ חינם עם מומחי המימון שלנו לבחינת כדאיות העסקה.
העלויות הנסתרות שחובה לשקלל בנוסחת התשואה
המרחק בין תשואה על הנייר לבין כסף אמיתי בחשבון נמדד כולו בשורת ההוצאות. כשניגשים אל חישוב תשואה על דירה להשקעה, נפילה במלכודת של התעלמות מעלויות נלוות הופכת מהר מאוד עסקה מבטיחה למעמסה כספית מעיקה. יש להבחין בצורה חדה בין עלויות חד-פעמיות במעמד הקנייה לבין הוצאות שוטפות המלוות את הדירה לאורך שנות החזקתה. שילוב של ניהול סיכונים פיננסיים מובנה יאפשר לכם לגדר בלת"מים ולשמור על רווחיות יציבה.
הוצאות רכישה נלוות שמעלות את סך ההשקעה
עלויות אלו מגדילות את ההון הראשוני הנדרש להשלמת העסקה ומקטינות ישירות את התשואה הכללית:
- מס רכישה לדירה שנייה: חיוב של 8% החל מהשקל הראשון ועד לתקרה של 6,055,070 ₪, ומעבר לה מדרגת מס של 10%.
- שכר טרחת אנשי מקצוע: עורך דין מקרקעין (0.5% עד 1.5% בתוספת מע"מ), דמי תיווך (1% עד 2% בתוספת מע"מ), ושמאות מוקדמת או בדק בית (1,500 עד 3,500 ₪).
- שיפוץ והכנה להשכרה: השקעה ראשונית בריענון הנכס, החלפת מטבח ישן או חידוש חדר רחצה, במטרה להשכיר אותו במהירות ובמחיר שוק מקסימלי.
הוצאות תפעול שוטפות המפחיתות את ההכנסה
גיל הנכס ומצבו התשתיתי קובעים במידה רבה את היקף ההוצאות השנתיות. נכס ישן שנרכש ללא בדיקה יחייב החלפת צנרת או טיפול ברטיבות, מה שישחק את ההכנסה החודשית. חישוב מקצועי מביא בחשבון הוצאות שוטפות בלתי נמנעות:
- חודשי ריקנות: הקצאה של חודש ריק בכל 12 עד 18 חודשים לצורך מעבר שוכרים, מחיקה של כ-5% עד 8% מהתקבולים השנתיים.
- קרן בלאי ותיקונים: הפרשה חודשית קבועה עבור תיקוני מזגנים, תקלות חשמל ובלאי שוכרים סביר.
- ביטוחים ותשלומי ועד: ביטוח מבנה ונזקי מים, לצד תשלום ועד בית וארנונה שחלים על בעל הדירה כאשר הנכס עומד ריק.
- מיסוי שכר דירה: תקרת הפטור עומדת על 5,654 ₪ בחודש. מעבר לרף זה קיימים מסלולי המיסוי על הכנסות משכר דירה ברשות המסים, לרבות מס שטוח בשיעור 10% ללא ניכוי הוצאות או מס שולי מלא.
דיוק בהערכת הרכיבים הללו יספק לכם תמונת מציאות שקופה וימנע הפתעות תזרימיות כואבות בהמשך הדרך.
השפעת המשכנתא והמינוף הפיננסי על התשואה הסופית
משכנתא אינה רק כלי מימון אלא מנוע לייצור תשואה עודפת. כאשר משלבים הלוואה בנקאית בעסקת נדל"ן, כל שקל של הון עצמי עובד קשה יותר ומייצר רווח יחסי גבוה בהרבה. עם זאת, מינוף הוא חרב פיפיות. כשהתחשיב שגוי, אותה הלוואה בדיוק הופכת למשקולת ששוחקת את החסכונות המשפחתיים. שילוב מדויק של תנאי ההלוואה הוא לב ליבו של חישוב תשואה על דירה להשקעה.
מינוף חיובי מול מינוף שלילי: מתי כדאי לקחת הלוואה?
מינוף חיובי מתרחש כאשר עלות המימון המשוקללת של ההלוואה נמוכה מהתשואה השוטפת שמניב הנכס. במצב כזה, כל שקל שלווה המשקיע מהבנק מייצר פער רווחי חיובי לכיסו. לעומת זאת, כאשר תשואת השכירות נמוכה מעלות הריבית, נוצר מצב מסוכן של מינוף שלילי. המשקיע נאלץ להביא כסף מהבית מדי חודש רק כדי לכסות את פערי הריבית, מה שפוגע ישירות ביציבות הכלכלית של התא המשפחתי. בדיוק בגלל המורכבות הזו, ליווי מקצועי של יועץ משכנתאות מנוסה מאפשר לבחון את כדאיות המסלולים מראש ולמנוע כניסה למלכודות תזרימיות.
איזון ההחזר החודשי מול דמי השכירות
הכלל המוביל בבניית תמהיל המימון הוא יצירת תזרים מזומנים חיובי או ניטרלי לכל הפחות. ההחזר החודשי של המשכנתא חייב להתכסות במלואו על ידי דמי השכירות השוטפים, גם לאחר ניכוי הוצאות התפעול שהוזכרו קודם לכן. לשם כך יש לפעול לפי מספר עקרונות פיננסיים ברורים:
- התאמת תקופת ההלוואה: פריסת מסלולים לעד 30 שנה כדי להקטין את ההחזר החודשי השוטף ולשמור על מרווח ביטחון תזרימי.
- שימוש במנגנון גרייס: דחיית תשלומי הקרן ותשלום הריבית בלבד בחודשי השיפוץ או עד כניסת הדייר הראשון, מה שמגן על הנזילות המיידית.
- אופטימיזציה של תמהיל משכנתא: עמידה ברגולציית בנק ישראל (לפחות שליש בריבית קבועה ולא יותר משני שלישים בריבית משתנה) תוך שילוב מסלולים המפחיתים את רגישות התיק לעליות ריבית.
רכישת נכס אינה עומדת בפני עצמה בחלל ריק. היא חייבת להשתלב בצורה הרמונית בתוך תוכנית כלכלית משפחתית מקיפה, הלוקחת בחשבון יעדים עתידיים, רשתות ביטחון ונזילות שוטפת. מתכננים לרכוש נכס ורוצים לוודא שהמימון יעבוד לטובתכם ולא נגדכם? פנו אלינו ותאמו עוד היום פגישת ייעוץ חינם לאבחון פיננסי ראשוני.
שלב אחר שלב: כך תבצעו בדיקת היתכנות מקצועית לעסקה
חתימה על חוזה רכישה ללא בדיקת עומק מקדימה שקולה לקפיצה למים עמוקים בעיניים עצומות. כדי להבטיח שההון שלכם מוגן, עליכם להפוך את תהליך קבלת ההחלטות למתודולוגי, מדויק ונטול פשרות. ביצוע חישוב תשואה על דירה להשקעה בצורה מקצועית מחייב צ'ק-ליסט בדיקות קפדני שמנטרל תחושות בטן ומסתמך אך ורק על עובדות ומספרים קשיחים.
איסוף נתונים מדויקים ומבחני לחץ תזרימיים
הצעד הראשון בכל בדיקת היתכנות מתחיל באיסוף נתוני אמת מהשטח והעמדת העסקה במבחני קיצון:
- אימות מחירי שכירות בפועל: אל תסתמכו על המחירים המבוקשים בלוחות המודעות ברשת. דברו עם שוכרים בבניין, שאלו מתווכים מקומיים ובדקו עסקאות אמת כדי לקבל נתון שמרני ואמין.
- מבחן לחץ לעליית ריבית: בצעו סימולציה שבודקת מה יקרה לתזרים החודשי אם ריבית הפריים או הריביות המשתנות יעלו באחוז שלם. האם הנכס עדיין יכסה את עצמו, או שתיאלצו להביא כסף מהבית?
- מבחן ריקנות כפול: בדקו האם התקציב המשפחתי שלכם מסוגל לעמוד בתשלום מלא של המשכנתא, הארנונה ודמי הוועד במשך חודשיים רצופים ללא דייר.
אם העסקה אינה שורדת את מבחני הלחץ הללו, מדובר בהימור פיננסי מסוכן ולא בהשקעה מבוקרת.
קבלת החלטה מושכלת בליווי מקצועי אובייקטיבי
לפני שאתם קושרים הון משמעותי לעסקה מסוימת למשך שנים, השוו אותה תמיד לחלופות אחרות בשוק. האם נכס קטן יותר במיקום אחר יניב תשואה שוטפת טובה יותר? האם פיצול ההון לשתי עסקאות קטנות יעניק פיזור סיכונים עדיף? שאלות אלו דורשות ראייה מרחבית וניסיון מעשי שאינם תלויים בגורם שמנסה למכור לכם נכס ספציפי.
כאן בדיוק נכנס הערך של ייעוץ השקעות נדל"ן בישראל מבית ליקנש. עם מעל עשור של ניסיון מעשי בליווי משפחות ומשקיעים ופעילות ענפה בתחום הנדל"ן החל משנת 2018, אנו מספקים מעטפת הוליסטית שרואה את התמונה המלאה: שילוב בין אופטימיזציה של תמהיל המשכנתא, ניתוח פיננסי מעמיק והתאמת העסקה ליעדים הכלכליים שלכם. רוצים לוודא שהעסקה הבאה שלכם אכן כדאית? צרו איתנו קשר ותאמו פגישת ייעוץ חינם לאבחון פיננסי ראשוני שיעניק לכם שקט נפשי וביטחון מלא.
לוקחים שליטה על העתיד הפיננסי: הצעד הבא בעסקה שלכם
ההבדל בין משקיע שנהנה מרווחים יציבים לבין מי שמוצא את עצמו במינוף שלילי מתחיל בהבנה אחת פשוטה: חישוב תשואה על דירה להשקעה אינו תרגיל מתמטי יבש, אלא המצפן שמגן על תזרים המזומנים האמיתי שלכם. כשאתם מבודדים את רעשי השיווק, משקללים הוצאות נלוות, מס רכישה ותקופות ריקנות, ומתאימים את תמהיל המשכנתא לקצב ההכנסות, אתם הופכים את הנדל"ן לעוגן של צמיחה וביטחון.
בליקנש אנו מביאים מעל עשור של ניסיון מעשי בתכנון פיננסי ומשכנתאות, לצד ליווי השקעות נדל"ן ואופטימיזציית מימון משנת 2018. המטרה שלנו ברורה: לספק לכם בדיקת כדאיות אובייקטיבית ונטולת ניגוד עניינים, שתשמור על ההון המשפחתי ותמקסם את התשואה על ההון העצמי שלכם.
אל תשאירו את ההחלטה הכלכלית המשמעותית הזו ליד המקרה. קבעו פגישת ייעוץ חינם עם מומחי ליקנש לבדיקת כדאיות ההשקעה, וצאו לדרך עם ביטחון מלא, שקט נפשי ואסטרטגיה מדויקת.
שאלות ותשובות על חישוב תשואה בדירות להשקעה
מה נחשב לתשואה טובה על דירה להשקעה בישראל כיום?
תשואה שוטפת ממוצעת ברוטו בישראל נעה סביב 2.5% עד 2.7% באזורי ביקוש, ומגיעה לטווח של 3.5% עד 4.8% בדירות קטנות באזורים פריפריאליים. תשואה נטו נחשבת טובה כשהיא חוצה את רף ה-3% לאחר שקלול כל ההוצאות. עם זאת, המדד המרכזי אינו רק אחוז התשואה הכללי, אלא יכולתו של הנכס לייצר תזרים מזומנים חיובי המכסה את עלויות המימון ומגן על ההון המשפחתי לאורך שנים.
מה ההבדל המרכזי בין תשואה גולמית לתשואה נטו?
ההבדל המרכזי טמון בהתחשבות בעלויות התפעול ובמסים הנלווים לעסקה. תשואה גולמית (ברוטו) מחלקת את שכר הדירה השנתי במחיר הרכישה היבש, ללא התחשבות בהוצאות שוטפות. לעומת זאת, חישוב תשואה על דירה להשקעה במסלול נטו מנכה מההכנסה הוצאות תחזוקה, ביטוח, מיסוי וריקנות, ומוסיף לעלות הרכישה את מס הרכישה, שכר הטרחה והשיפוץ. רק חישוב נטו משקף את הרווח הממשי שנשאר ביד.
כיצד חישוב תשואה על ההון שונה מתשואת הנכס הרגילה?
תשואת נכס רגילה בודקת את הרווחיות התפעולית של הדירה ביחס לשוויה המלא, ללא קשר לאופן המימון שלה. תשואה על ההון, לעומת זאת, מודדת באופן בלעדי את התשואה על המזומן שהבאתם מהבית בעסקה הכוללת משכנתא. היא מחושבת על ידי חלוקת תזרים המזומנים השנתי הפנוי לאחר החזר ההלוואה המלא בסך ההון העצמי שהושקע, ובכך משקפת במדויק את יעילות המינוף הבנקאי.
איך משפיעה עליית ריבית המשכנתא על התשואה השוטפת של הדירה?
עליית ריבית מייקרת באופן ישיר את ההחזר החודשי על ההלוואה במסלולים המשתנים, ובכך מכרסמת בתזרים המזומנים שנשאר בחשבון הבנק. כאשר שכר הדירה נותר יציב בזמן שהחזרי המשכנתא מזנקים, התשואה השוטפת על ההון העצמי נשחקת במהירות. במצבי קיצון, התשואה עלולה להידרדר למינוף שלילי שבו הנכס אינו מכסה את עצמו, מה שמדגיש את החשיבות של אופטימיזציה של תמהיל משכנתא מראש.
כמה כסף מומלץ לשריין להוצאות בלתי צפויות ובלאי בדירה מושכרת?
הכלל המקצועי המומלץ הוא להקצות בין 5% ל-10% מהכנסות השכירות השנתיות לטובת קרן תחזוקה ובלאי שוטף. בנכסים ישנים כדאי להיצמד לרף הגבוה יותר, בשל הסיכון המוגבר לתיקוני צנרת ותקלות חשמל. נוסף על כך, יש לתמחר חודש ריקנות אחד בכל 12 עד 18 חודשים. היערכות פיננסית שמרנית כזו מעניקה שקט נפשי ומונעת מתיקונים פתאומיים לפגוע בתקציב השוטף.
האם כדאי לרכוש דירה להשקעה אם התזרים החודשי השוטף שלילי?
במרבית המקרים לא מומלץ להיכנס לעסקה עם תזרים שלילי, אלא אם מדובר באסטרטגיה מוגדרת המגובה ברזרבות נזילות גבוהות ובצפי ממשי לעליית ערך משמעותית. חישוב תשואה על דירה להשקעה המציג גירעון שוטף מטיל עומס חודשי על התקציב המשפחתי וחושף את המשקיע לסיכונים בעת עליית ריבית נוספת. השקעה בטוחה אמורה לייצר ביטחון כלכלי ולא להפוך למקור דאגה קבוע מדי חודש בחודשו.
האם מס רכישה נכלל בחישוב התשואה השנתית של הנכס?
מס רכישה אינו מנוכה מההכנסה השוטפת, אך הוא מהווה חלק בלתי נפרד מעלות ההשקעה הכוללת, המופיעה במכנה של נוסחת התשואה נטו. מאחר שעל דירה שנייה להשקעה חל מס רכישה של 8% החל מהשקל הראשון (ועד 6,055,070 ₪), ההון הראשוני הנדרש לעסקה מזנק בעשרות אלפי שקלים. הגדלת בסיס ההשקעה הזה מורידה ישירות את אחוז התשואה האמיתי, ולכן חובה לשקלל אותה מלכתחילה.


