
האם ידעתם שרוב רוכשי הדירות בישראל מפסידים מאות אלפי שקלים עוד לפני שהם בכלל חותמים על חוזה הרכישה? זה לא קורה בגלל מחיר הנכס עצמו, אלא בגלל חוסר בתכנון אסטרטגי מוקדם. בסביבה הכלכלית של שנת 2026, שבה ריבית בנק ישראל עומדת על 3.5% והשוק מתאושש במהירות, ייעוץ פיננסי לרכישת דירה הוא כבר לא בגדר המלצה אלא כלי ההגנה החזק ביותר שלכם. במקום לתת לבנק להכתיב לכם את התנאים, הגיע הזמן שאתם תנהלו את הכסף שלכם ותבטיחו לעצמכם עתיד של ביטחון ושלווה.
אנחנו מבינים היטב את תחושת החנק שמתלווה למחשבה על החזרים חודשיים גבוהים מדי, או את הלחץ הכבד בניסיון לגייס הון עצמי מספק מול מחירי הדיור המשתנים. אתם לא לבד בתחושות האלו, והחשש שהחלום על בית יהפוך למשקולת כלכלית הוא אמיתי לגמרי. במדריך הזה, נגלה לכם איך לבנות אסטרטגיה פיננסית מנצחת שתוביל אתכם לדירה משלכם בלי לוותר על איכות החיים. נלמד איך למקסם את החיסכון בריביות ולהתאים את העסקה ליכולת ההחזר האמיתית שלכם, כך שתשנו בשקט בלילה.
בשורות הבאות ננתח את הרגולציות החדשות של בנק ישראל שנכנסו לתוקף השנה, נסביר איך בונים תמהיל משכנתא מותאם אישית וניתן לכם את כל הכלים לתכנון חכם שיחסוך לכם הון. בואו נתחיל להפוך את המטרות שלכם למציאות כלכלית יציבה.
נקודות מפתח
- תבינו למה בניית אסטרטגיה כלכלית מקיפה היא הצעד הראשון והחשוב ביותר לפני שבכלל ניגשים לבנק לקבלת אישור עקרוני.
- תלמדו איך למפות את ההון העצמי שלכם בצורה ריאלית, כולל זיהוי מקורות מימון יצירתיים והבנת העלויות הנלוות שנוטות להפתיע רוכשים.
- תגלו כיצד ייעוץ פיננסי לרכישת דירה עוזר לכם לקבוע מהי יכולת ההחזר החודשית האמיתית שלכם, כדי להבטיח שהמשכנתא לא תפגע באיכות החיים של המשפחה.
- תקבלו כלים לבניית תמהיל משכנתא אופטימלי שמאזן בין מסלולי ריבית שונים ומגן עליכם מפני תנודות בשוק הפיננסי של 2026.
- תכירו את המודל של ליקנש המשלב מומחיות מקצועית עם ליווי אישי, במטרה להעניק לכם שקט נפשי וחיסכון מקסימלי לאורך כל חיי ההלוואה.
למה ייעוץ פיננסי לרכישת דירה הוא הצעד הראשון (והקריטי) בדרך לבית?
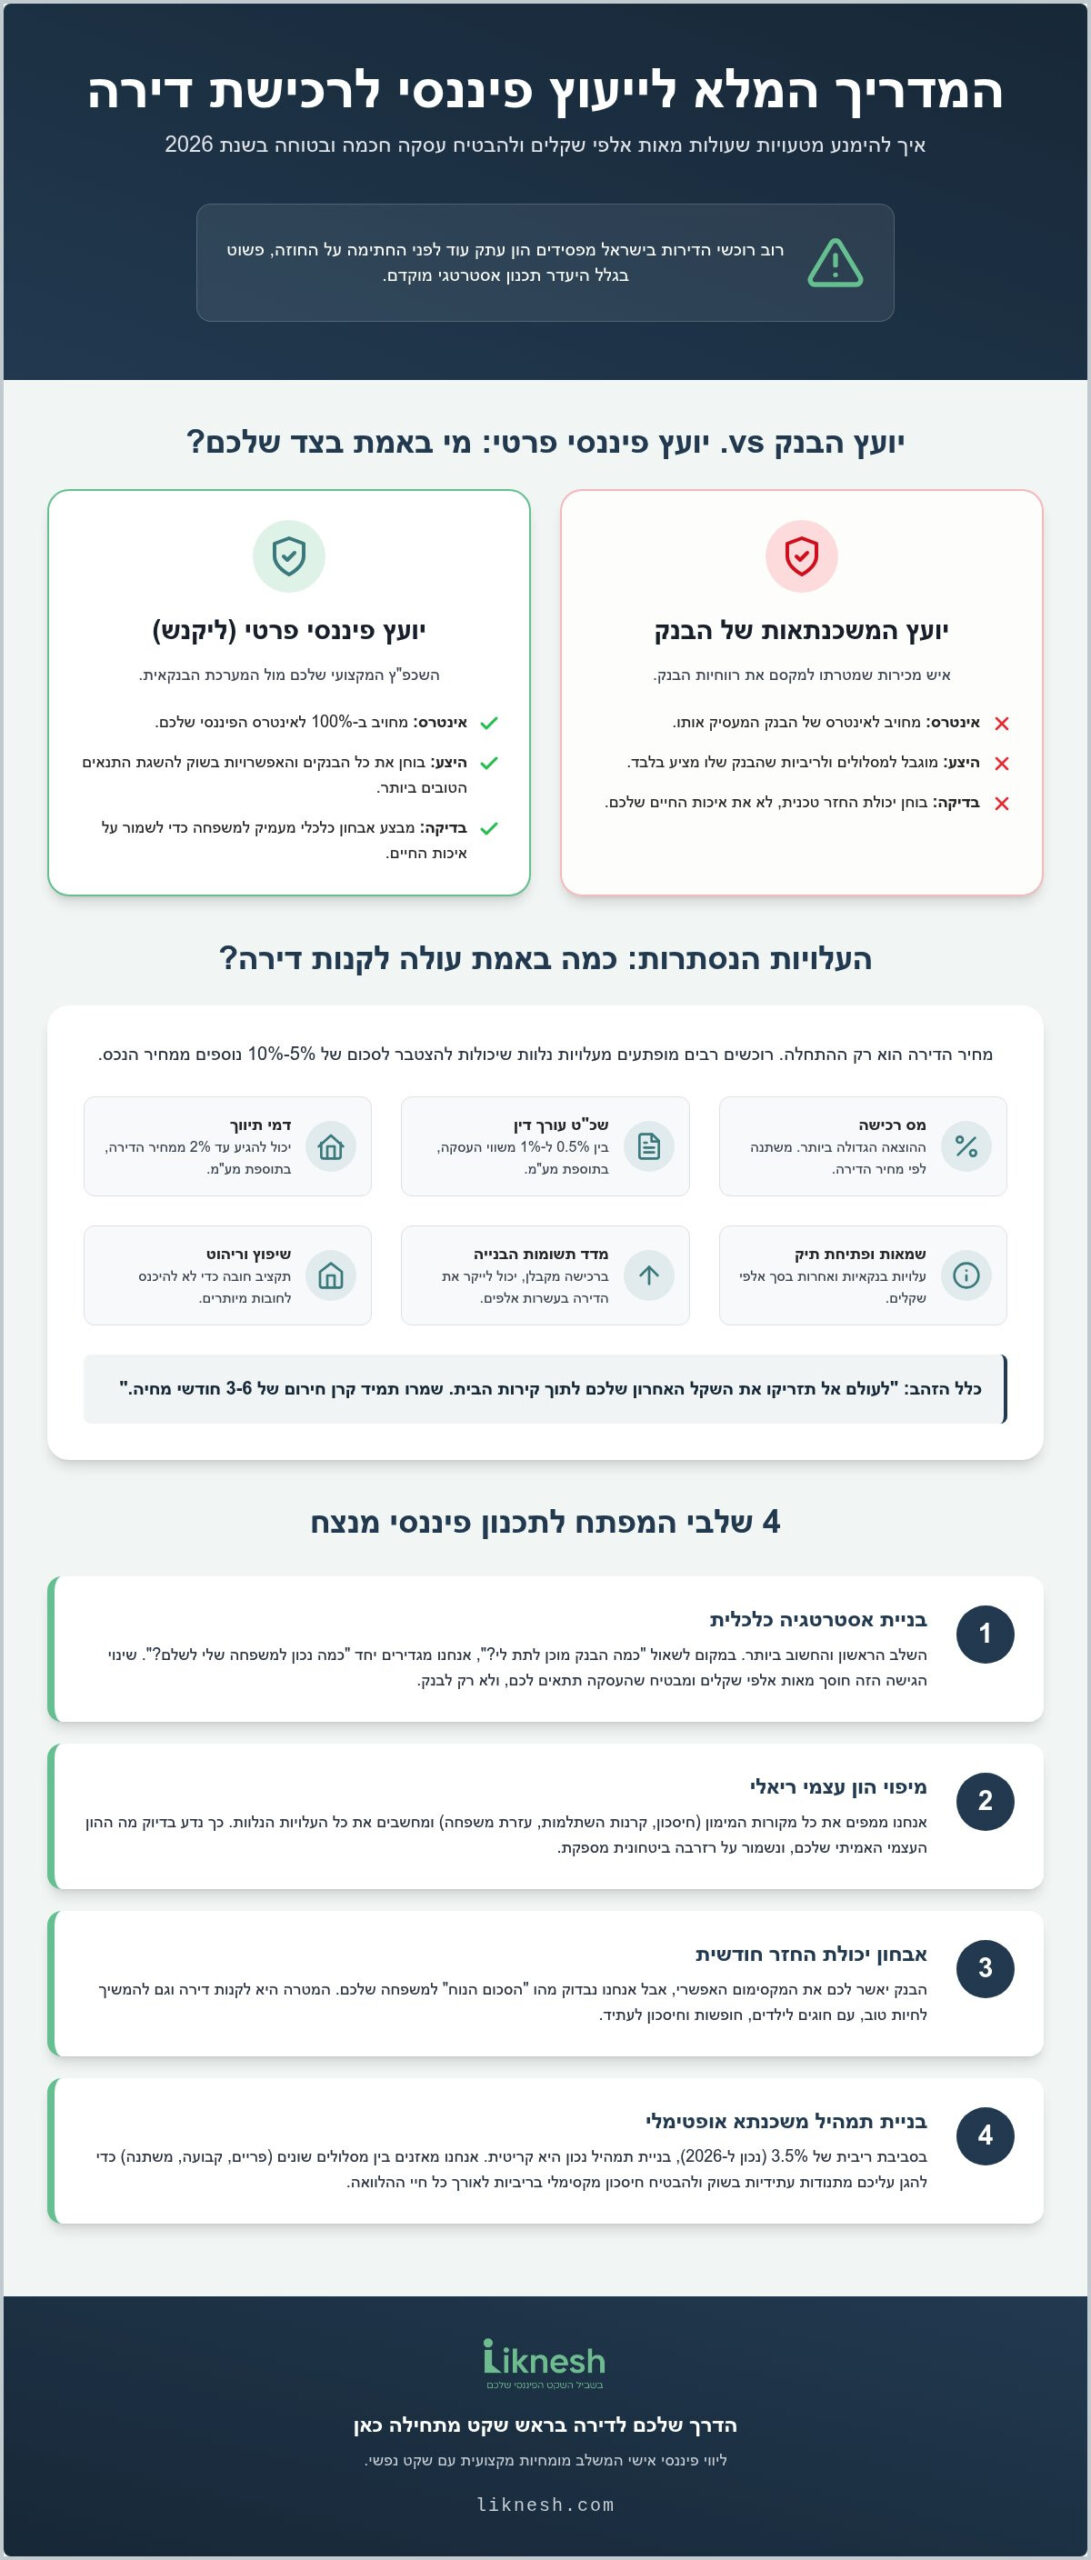
רכישת דירה היא לא רק הגשמת חלום נדל"ני. היא ההחלטה הכלכלית הכי גדולה שתקבלו בחיים שלכם. רוב האנשים עושים טעות קלאסית: הם מוצאים את דירת חלומותיהם ורק אז רצים לבנק לבקש כסף. הגישה הזו הופכת אתכם ללקוחות שבויים. ייעוץ פיננסי לרכישת דירה הופך את המשוואה. במקום לשאול "כמה הבנק מוכן לתת לי?", אנחנו שואלים "כמה נכון למשפחה שלי לשלם?". ההבדל הקטן הזה בניסוח שווה מאות אלפי שקלים לאורך השנים.
בניית תוכנית אסטרטגית היא הרבה מעבר לריביות. היא עוסקת בניהול סיכונים. לפני שצוללים למספרים, חשוב להבין שכל הלוואת משכנתא היא התחייבות ארוכת טווח שמשפיעה על התזרים החודשי שלכם במשך שלושה עשורים. טעות בתכנון עלולה להוביל לתחושת מחנק, לביטול חופשות משפחתיות או חלילה לקושי לעמוד בתשלומים כשהריבית עולה. המטרה שלנו היא לא רק שתקנו דירה, אלא שתוכלו גם לחיות בה בכבוד ועם ראש מעל המים.
ההבדל בין יועץ משכנתאות פרטי ליועץ של הבנק
חשוב לשים את הדברים על השולחן. היועץ שיושב מולכם בסניף הבנק הוא אדם נחמד, אבל הוא איש מכירות. המשכורת שלו משולמת על ידי הגוף שמוכר לכם את הכסף. האינטרס שלו הוא למקסם את הרווח של הבנק, לא את החיסכון שלכם. הוא לא יציע לכם לעבור לבנק מתחרה שבו התנאים טובים יותר, והוא בטח לא ינתח את כלכלת המשפחה שלכם לעומק.
ייעוץ אובייקטיבי ופרטי בוחן את כל המפה. אנחנו מסתכלים על כל הבנקים ועל כל מסלולי המימון הקיימים בשוק של 2026. ליווי אישי חוסך לכם עשרות שעות של בירוקרטיה מתישה, שיחות טלפון אינסופיות והתרוצצויות בין סניפים. אנחנו נלחמים עבורכם כדי להשיג את התנאים הטובים ביותר, תוך שאנחנו משמשים שכפ"ץ מקצועי מול המערכת הבנקאית.
שקט נפשי כלכלי: היעד האמיתי של תהליך הייעוץ
הבנקים משתמשים בשפה מקצועית שלעיתים נשמעת כמו סינית. מילים כמו "פריים", "מדד" או "עוגן" יכולות לבלבל ולהלחיץ. תהליך ייעוץ פיננסי לרכישת דירה נועד להחזיר לכם את השליטה לידיים. כשאתם מבינים בדיוק על מה אתם חותמים, הלחץ מתחלף בביטחון. ידע הוא כוח, ובמקרה הזה, הוא גם שקט נפשי.
בעולם של אינפלציה משתנה וריבית בנק ישראל שעומדת כיום על 3.5%, ודאות היא מצרך יקר. אנחנו בונים עבורכם מודל שצופה פני עתיד. אנחנו בודקים איך ייראה ההחזר החודשי שלכם בעוד חמש או עשר שנים, ומכינים אתכם לכל תרחיש. המעבר מפעולה מתוך דחף רגשי לתכנון מושכל ומבוקר הוא מה שמבטיח שהבית החדש יהיה מקור של שמחה, ולא מקור של דאגה כלכלית מתמדת.
מיפוי הון עצמי והוצאות נלוות: כמה באמת עולה לכם הדירה?
כשמשפחה מחליטה לקנות בית, הטעות הנפוצה ביותר היא להסתכל רק על תג המחיר שמופיע במודעה. אם מצאתם דירה ב-2 מיליון שקלים ויש לכם חצי מיליון שקלים בצד, אתם אולי חושבים שיש לכם את ה-25% הנדרשים כהון עצמי לדירה ראשונה. המציאות היא שבלי ייעוץ פיננסי לרכישת דירה, אתם עלולים לגלות מאוחר מדי שחסרים לכם 150,000 שקלים נוספים רק כדי לסגור את העסקה. הון עצמי ריאלי הוא הסכום שנשאר לכם אחרי שקיזזתם את כל ההוצאות הנלוות ושמרתם בצד קרן חירום של שלושה עד שישה חודשי מחיה. לעולם אל תזריקו את השקל האחרון שלכם לתוך קירות הבית.
כדי להגיע ליעד, כדאי למפות מקורות מימון יצירתיים. מעבר לחיסכון בבנק, בדקו את קרנות ההשתלמות שלכם. לעיתים עדיף לקחת הלוואה כנגד הקרן בתנאים מצוינים מאשר לפדות אותה ולאבד את הפטור ממס. עזרה מהמשפחה היא מקור משמעותי, אך היא חייבת להיות מעוגנת בתוכנית הכלכלית כדי שלא תהפוך למעמסה רגשית או כלכלית על ההורים. כפי שמצוין במדריך משרד הבינוי והשיכון, תכנון מוקדם הוא המפתח למניעת קריסה תחת נטל החוב.
מעבר למחיר הנכס: ההוצאות הנסתרות ברכישת דירה
מס רכישה הוא ההוצאה הגדולה ביותר שרוכשים נוטים "לשכוח". נכון לשנת 2026, רוכשי דירה יחידה נהנים מפטור מלא על חלק השווי שעד 1,978,745 ש"ח. אם הדירה יקרה יותר, תשלמו 3.5% על המדרגה הבאה. תוסיפו לזה שכר טרחת עורך דין (לרוב 0.5% עד 1% פלוס מע"מ), דמי תיווך שיכולים להגיע ל-2% ושמאות מוקדמת שתעלה לכם כמה אלפי שקלים. אם אתם קונים דירה מקבלן, היזהרו מהצמדה למדד תשומות הבנייה. ב-2026 המדד הזה ממשיך להשפיע על יתרת החוב שלכם ויכול להוסיף עשרות אלפי שקלים למחיר הסופי בלי שתשימו לב.
תקציב לשיפוץ וריהוט: אל תשאירו את הבית ריק
נכנסתם לדירה? מזל טוב. עכשיו צריך לצבוע, אולי להחליף מטבח או פשוט לקנות ספה ומקרר. משפחות רבות מגיעות לקו הגמר כשהן מותשות כלכלית ומתחילות לגהץ כרטיסי אשראי בריביות רצחניות כדי לרהט את הבית. חלק בלתי נפרד מתהליך ייעוץ פיננסי לרכישת דירה הוא הגדרת תקציב שיפוץ וריהוט מראש. השאירו רזרבה של לפחות 10% מעלות השיפוץ המתוכננת לטובת הפתעות שצצות תמיד ברגע שמתחילים לשבור קירות. אם אתם מרגישים שהמספרים מתחילים לבלבל אתכם, ליווי אישי של יועץ משכנתאות מקצועי יעזור לכם לבנות מפה תקציבית מדויקת שתמנע ממכם להיכנס לבורות פיננסיים מיותרים.
אבחון כלכלי למשפחה: האם אתם באמת מוכנים למשכנתא?
הבנק אישר לכם החזר חודשי של 8,000 ש"ח? זה נשמע נהדר על הנייר, אבל האם זה באמת מתאים לחיים שלכם? הבנק מסתכל על מספרים יבשים ועל היכולת שלו לקבל את הכסף בחזרה. הוא לא רואה את החוגים של הילדים, את הבילויים בסופי שבוע או את השאיפה שלכם להמשיך לחסוך לעתיד. תהליך ייעוץ פיננסי לרכישת דירה מתחיל קודם כל באבחון עומק של הכיס הפרטי שלכם. אנחנו לא שואלים מה המקסימום שהבנק מאשר, אלא מהו ה"סכום הנוח" שיאפשר לכם לישון בשקט בלילה בלי להרגיש חנק כלכלי.
חשוב להכיר את הרגולציה העדכנית. החל מ-1 ביולי 2026, בנק ישראל מחייב את הבנקים לחשב את כלל ההתחייבויות על הנכס יחד, מה שמשפיע ישירות על יחס ההחזר להכנסה (PTI). כדי להבין איך המגבלות הללו משפיעות עליכם, כדאי להיעזר במקורות רשמיים כמו מידע וכלים מבנק ישראל. בנוסף, רגע לפני שפונים לבנק, חובה לבדוק את דירוג האשראי (BDI) שלכם. כתם קטן בדוח האשראי, אפילו כזה שנשכח לפני שנים, יכול לגרום לבנק להקשיח עמדות או להעלות לכם את הריבית באחוזים שלמים.
תכנון נכון חייב לקחת בחשבון גם את המחר. האם אתם מתכננים להרחיב את המשפחה בשנתיים הקרובות? האם אחד מכם שוקל הסבה מקצועית שתשפיע על השכר? משכנתא היא ריצה למרחקים ארוכים, והאבחון הכלכלי נועד לוודא שהתוכנית שבנינו היום תישאר רלוונטית ובטוחה גם כשהחיים ישתנו.
איך לבנות תוכנית כלכלית משפחתית שמתאימה למשכנתא
בניית תשתית פיננסית מתחילה בזיהוי "זוללי תקציב". אלו אותן הוצאות קטנות ומצטברות שזולגות מהחשבון בלי שנשים לב. לפני שמתחייבים להלוואה של מיליונים, זה הזמן לעשות סדר. אנחנו ממליצים לעקוב אחר המדריך שלנו על איך לבנות תוכנית כלכלית משפחתית מאוזנת. המטרה היא לקבוע סדרי עדיפויות ברורים: איפה אפשר להצטמצם זמנית כדי להגדיל את ההון העצמי, ועל אילו הנאות חיים אתם לא מוכנים לוותר בשום מחיר.
הפחתת חובות והלוואות קיימות כצעד מקדים
הלוואות קטנות לרכב או לטיול יכולות להיות המכשול הגדול ביותר בדרך לבית. כל 500 ש"ח שיוצאים על הלוואה קיימת מקטינים את כושר ההחזר שלכם למשכנתא במאות שקלים בכל חודש. לעיתים, סגירת חוב קטן באמצעות חלק מההון העצמי תשתלם לכם הרבה יותר מאשר הגדלת המקדמה לדירה. תוכלו למצוא כלים פרקטיים במאמר על פתרונות להפחתת חובות. ייעוץ פיננסי לרכישת דירה עוזר לכם להחליט מתי נכון לאחד הלוואות לתוך המשכנתא ומתי מדובר בסיכון מיותר שיעלה לכם ביוקר לאורך זמן.
בניית תמהיל משכנתא אופטימלי: המדע שמאחורי החיסכון
רבים חושבים שמשכנתא היא מוצר מדף פשוט, אבל האמת היא שמדובר בפאזל פיננסי מורכב. כל "מסלול" בתוך המשכנתא מתנהג אחרת תחת שינויי אינפלציה או תנודות בריבית. ייעוץ פיננסי לרכישת דירה נועד לפרק את המורכבות הזו ולבנות עבורכם תמהיל שמתאים בדיוק לתוכניות העתידיות שלכם. בשנת 2026, כאשר ריבית בנק ישראל עומדת על 3.5% וריבית הפריים על 5.0%, בחירה לא נכונה במסלולים יכולה להוביל להחזרים חודשיים שיזנקו באלפי שקלים תוך שנים בודדות. אנחנו כאן כדי למנוע את זה.
תמהיל אופטימלי חייב לאזן בין שלושה גורמים: יציבות, גמישות ועלות. מסלול הריבית הקבועה (לא צמודה) מעניק לכם ביטחון מלא, שכן ההחזר לא ישתנה לעולם, אך הוא לרוב יקר יותר. מנגד, מסלולי הפריים והריביות המשתנות מציעים גמישות בנקודות יציאה, אך הם חשופים לשינויים בשוק. המפתח לחיסכון אמיתי טמון בניהול משא ומתן מול הבנק על המרווחים בכל מסלול. אל תסתפקו בהצעה הראשונה שקיבלתם; הבנקים הם גופים עסקיים, וכמו בכל עסק, הכל נתון למיקוח.
אופטימיזציה של תמהיל המשכנתא לצרכים שלכם
הבנק נוטה להציע תמהילים "גנריים" שנוחים למערכת שלו, אך הם כמעט תמיד יקרים יותר עבור הלקוח הקצה. תכנון חכם בוחן את התחזיות הכלכליות של המשפחה. האם צפויה להיפתח קרן השתלמות בעוד חמש שנים? האם אתם מתכננים למכור את הנכס ולשדרג דירה בעוד עשור? השאלות הללו קריטיות לקביעת אורך המסלולים ונקודות היציאה. מומלץ להשתמש בכלי כמו מחשבון משכנתא ייעוץ כדי להשוות בין תרחישים שונים ולראות איך כל שינוי קטן בריבית משפיע על סך ההחזר לאורך 30 שנה.
הגנות וביטוחים: החלק המשפטי והפיננסי המשלים
משכנתא היא לא רק הלוואה; היא מעטפת שלמה שכוללת גם ביטוח חיים וביטוח מבנה. מדובר בהוצאה חודשית קבועה שיכולה להצטבר לעשרות אלפי שקלים לאורך השנים. ייעוץ מקצועי יעזור לכם להשוות בין פוליסות ולהוזיל עלויות מבלי לפגוע באיכות הכיסוי. בנוסף, חשוב להבין ששוק המשכנתאות הוא דינמי. מה שמתאים לכם היום עשוי להפוך ליקר מדי בעתיד. לכן, אנחנו תמיד בוחנים את האפשרות של מיחזור משכנתא בנקודות זמן קריטיות, כדי לוודא שהכסף שלכם ממשיך לעבוד עבורכם ולא נגדכם.
רוצים להבטיח שהמשכנתא שלכם תהיה החסכונית והבטוחה ביותר? תנו למומחים שלנו לבנות לכם את התמהיל המנצח. צרו איתנו קשר לתיאום פגישת ייעוץ ראשונית ללא עלות והתחילו לחסוך כבר מהשקל הראשון.
ליווי פיננסי אישי בליקנש: הדרך שלכם לדירה מתחילה כאן
אחרי שמיפינו את ההון העצמי, ניתחנו את התזרים המשפחתי ובנינו תמהיל תיאורטי, מגיע השלב המכריע: הביצוע. כאן נכנס לתמונה המודל הייחודי של ליקנש. אנחנו מאמינים שרכישת בית היא לא רק עסקה של מספרים וטבלאות אקסל, אלא מהלך שנוגע בלב של המשפחה. השילוב שאנחנו מציעים בין מומחיות פיננסית בלתי מתפשרת לבין אמפתיה עמוקה לצרכים שלכם, הוא מה שהופך את הדרך הזו למסע בטוח ושקט. ייעוץ פיננסי לרכישת דירה אצלנו הוא לא מוצר מדף, אלא ליווי אישי צמוד שמתחיל ברגע האבחון הראשוני ומסתיים רק כשאתם מחזיקים את המפתח ביד.
אנחנו לא פועלים עבור הבנקים. אנחנו פועלים עבורכם. בעולם הפיננסי של שנת 2026, שבו המערכת הבנקאית הופכת למורכבת יותר, אתם צריכים מישהו שיילחם בפינה שלכם. אנחנו משמשים כחוד החנית במשא ומתן מול הגופים המממנים, תוך הקפדה על שקיפות מלאה ואובייקטיביות מוחלטת. המטרה שלנו ברורה: להשיג לכם את התנאים הטובים ביותר בשוק, כאלו שיחסכו לכם מאות אלפי שקלים ויאפשרו לכם להמשיך לצמוח כלכלית גם אחרי המעבר לבית החדש.
מה תקבלו בפגישת ייעוץ ראשונית בחינם?
אנחנו יודעים שקבלת החלטה על ליווי מקצועי דורשת אמון. לכן, אנחנו מציעים פגישת אבחון ראשונית ללא עלות. בפגישה הזו אנחנו עושים סדר בכל הבלגן:
- אבחון כלכלי מהיר של המצב הקיים ובדיקת היתכנות ריאלית לעסקה שאתם מתכננים.
- מיפוי יסודי של כל מקורות המימון וההון העצמי שעומדים לרשותכם.
- בניית מפת דרכים אישית ומפורטת שתראה לכם בדיוק איך מגיעים מהמצב הנוכחי לדירה משלכם.
הסיפורים שמאחורי המספרים: לקוחות ליקנש מספרים
במהלך מעל עשור של ניסיון, ראינו איך ייעוץ פיננסי לרכישת דירה משנה חיים. משפחות שהגיעו אלינו עם תחושת חנק וחשש מהעתיד, גילו שאפשר לקנות דירה ועדיין לצאת לחופשה שנתית. הליווי המקצועי שלנו לא רק חוסך כסף בריביות; הוא חוסך מתח בזוגיות ודאגות מיותרות. כשיש לכם מנטור מנוסה שמנווט את הספינה בתוך ים הבירוקרטיה והמספרים, השקט הנפשי חוזר למרכז הבמה.
הגיע הזמן להפסיק לנחש ולהתחיל לתכנן. אל תתנו למורכבות של השוק לעצור אתכם מלהגשים את החלום. אתם מוזמנים לעשות את הצעד הראשון והבטוח ביותר בדרך לבית החדש שלכם. קבעו פגישת ייעוץ ראשונית בחינם והתחילו את הדרך לדירה בביטחון מלא ובליווי המקצועי שמגיע לכם.
הבית החדש שלכם מתחיל בתכנון חכם
רכישת דירה בשנת 2026 היא אתגר מורכב שדורש הרבה מעבר לחתימה על טפסים בבנק. כפי שראינו במדריך, המפתח להצלחה טמון במעבר מגישה פסיבית של "לקיחת הלוואה" לגישה אקטיבית של בניית אסטרטגיה כלכלית מקיפה. הבנת ההוצאות הנלוות, אבחון מדויק של התזרים המשפחתי ובניית תמהיל משכנתא מותאם אישית הם הכלים שיבטיחו לכם לא רק קורת גג, אלא גם שקט נפשי וביטחון כלכלי לשנים קדימה. המטרה היא להבטיח שהבית ישרת אתכם, ולא שאתם תשתעבדו לקירות שלו.
בליקנש, אנחנו מביאים אליכם מעל עשור של ניסיון בליווי מאות משפחות אל הדירה שלהן. אנחנו מציעים לכם ייעוץ פיננסי לרכישת דירה אובייקטיבי לחלוטין, ללא אינטרסים בנקאיים, במטרה לייצר עבורכם חיסכון ממוצע של עשרות אלפי שקלים. אנחנו כאן כדי להילחם עבור האינטרסים שלכם, להסיר את הערפל מעל המושגים המורכבים ולהפוך את התהליך המלחיץ הזה לחוויה מעצימה ומבוקרת שבה אתם אלו שמנהלים את הכסף.
אל תתנו לחוסר ודאות או לריביות המשתנות לעצור אתכם. הגיע הזמן לקחת את המושכות לידיים ולבנות את העתיד שלכם על בסיס יציב וחכם. קבעו פגישת ייעוץ פיננסי ראשונית בחינם עם המומחים של ליקנש והצטרפו למשפחות שכבר נהנות מהשילוב המנצח שבין מקצוענות בלתי מתפשרת ללב חם. הבית שלכם מחכה לכם, ואנחנו כאן כדי לוודא שתגיעו אליו בדרך הבטוחה ביותר.
שאלות ותשובות על תכנון פיננסי ומשכנתא
מה ההבדל בין ייעוץ משכנתא לייעוץ פיננסי לרכישת דירה?
ייעוץ משכנתא קלאסי מתמקד בעיקר בהלוואה עצמה ובמשא ומתן מול הבנקים על הריביות. לעומת זאת, ייעוץ פיננסי לרכישת דירה הוא תהליך הוליסטי שבוחן את כלכלת המשפחה כולה. הוא כולל תכנון תקציבי ארוך טווח, מיפוי הון עצמי ריאלי מעבר למשכנתא, ובדיקת השפעת העסקה על רמת החיים שלכם ב-30 השנים הבאות. המטרה היא לוודא שהדירה מתאימה ליכולת ההחזר האמיתית שלכם ולא רק למספר שהבנק אישר לכם באופן יבש.
כמה הון עצמי מינימלי אני צריך כדי לקנות דירה בישראל ב-2026?
נכון לאוגוסט 2026, דרישות בנק ישראל להון עצמי מינימלי הן ברורות: 25% ממחיר הנכס לדירה ראשונה, 30% למשפרי דיור, ו-50% לדירה שנייה ומעלה (להשקעה). עבור זוכי "מחיר למשתכן", ניתן להסתפק ב-10% מהמחיר או 100,000 ש"ח (הנמוך מביניהם), כאשר תקרת שווי הנכס לחישוב המימון עומדת על 2.1 מיליון ש"ח. חשוב לזכור שההון העצמי שלכם חייב לכסות גם את ההוצאות הנלוות ולא רק את המקדמה לבנק.
האם כדאי לקחת יועץ משכנתא גם אם הבנק כבר נתן לי אישור עקרוני?
בהחלט כן. אישור עקרוני הוא רק הסכמה ראשונית של הבנק להלוות לכם כסף, אך הוא לא מבטיח את התמהיל החסכוני ביותר או את הריביות הנמוכות ביותר שניתן להשיג. יועץ פרטי ינתח את האישור, יבצע מכרז ריביות אגרסיבי מול בנקים מתחרים ויבנה תמהיל מותאם אישית שיכול לחסוך לכם עשרות אלפי שקלים לאורך השנים. הבנק נותן לכם אישור שנוח לו וממקסם את רווחיו; אנחנו דואגים לאישור שנוח לכיס שלכם.
איך ייעוץ פיננסי יכול לעזור לי אם יש לי חובות קיימים?
ייעוץ פיננסי לרכישת דירה הוא קריטי במיוחד במצב של חובות קיימים. אנחנו מנתחים את כלל ההתחייבויות שלכם ובודקים איך סגירת הלוואות קטנות או איחוד חובות לתוך המשכנתא יכולים להגדיל משמעותית את כושר ההחזר שלכם. פעולה נכונה של סדר בחובות יכולה לשפר את דירוג האשראי (BDI) שלכם ולאפשר לכם לקבל תנאי משכנתא טובים משמעותית, מה שיחסוך לכם הון בטווח הארוך וימנע תחושת מחנק כלכלי לאחר הרכישה.
מהן ההוצאות הנלוות הכי משמעותיות שצריך להתכונן אליהן?
ההוצאות הנלוות יכולות להגיע לנתח משמעותי מההון העצמי הנדרש. אלו כוללות: מס רכישה (לפי מדרגות המס המעודכנות ל-2026), שכר טרחת עורך דין (כ-0.5% עד 1%), דמי תיווך, שמאות מוקדמת, דמי פתיחת תיק בבנק והצמדה למדד תשומות הבנייה ברכישה מקבלן. בנוסף, חובה להשאיר רזרבה לעלויות מעבר, שיפוץ קל וריהוט ראשוני. תכנון חכם מראש מונע מצב מסוכן שבו תגיעו לקו הגמר ללא הון נזיל להוצאות הכרחיות אלו.
האם פגישת הייעוץ הראשונית בליקנש באמת ללא עלות וללא התחייבות?
כן, פגישת הייעוץ הראשונית בליקנש היא ללא עלות וללא כל התחייבות מצדכם. המטרה שלנו היא לאפשר לכם להכיר את שיטת העבודה הייחודית שלנו ולקבל אבחון ראשוני ומקצועי של המצב הפיננסי שלכם. זו הזדמנות מצוינת עבורכם לקבל מפת דרכים ראשונית לרכישת הדירה ולהבין איך ליווי אישי ואובייקטיבי יכול לחסוך לכם כסף רב ולייצר שקט נפשי בתהליך המורכב הזה. אנחנו מאמינים בשקיפות מלאה ובבניית אמון כבר מהרגע הראשון.
כמה זמן לוקח תהליך הליווי הפיננסי מרגע ההחלטה ועד הרכישה?
תהליך הליווי משתנה בהתאם למצבכם הפיננסי ולמציאת הנכס, אך לרוב הוא אורך בין חודש לשלושה חודשים. השלב הראשון כולל אבחון עומק ובניית תוכנית כלכלית (כשבועיים), ולאחריו יוצאים למכרז ריביות מול הבנקים. מרגע מציאת הדירה ועד החתימה הסופית בבנק עוברים לרוב עוד כ-4 עד 6 שבועות של בירוקרטיה והשלמת מסמכים. אנחנו מלווים אתכם יד ביד בכל צומת החלטה כדי להבטיח שהתהליך יהיה מהיר, יעיל ונטול תקלות.
מה קורה אם יכולת ההחזר שלי משתנה במהלך תקופת המשכנתא?
החיים הם דינמיים, ולכן בניית תמהיל משכנתא אופטימלי חייבת לכלול גמישות ונקודות יציאה. אם יכולת ההחזר שלכם משתנה לטובה או לרעה, ניתן לבצע "מיחזור משכנתא" – התאמת המסלולים וההחזרים למציאות הכלכלית החדשה שלכם. ייעוץ פיננסי לרכישת דירה כולל תכנון מראש לתרחישים כאלו, כדי שלא תמצאו את עצמכם במחנק כלכלי אם ההכנסה תרד או אם ההוצאות המשפחתיות יגדלו בעתיד עקב הרחבת המשפחה או שינויי קריירה.


