
מה אם הייתם מגלים שהמשכנתא שלכם היא לא רק החזר חודשי מעיק, אלא המפתח המרכזי לבניית העתיד של הילדים שלכם? רוב המשפחות בישראל מרגישות שהן רצות בתוך "מרוץ עכברים" אינסופי, עובדות קשה אך נשארות באותו מקום כלכלי. בשנת 2026, כשהריבית של בנק ישראל עומדת על 3.5% ומחירי הדיור ירדו ב-2% בשנה האחרונה, האסטרטגיות הישנות כבר לא מספיקות. השגת צמיחה כלכלית למשפחה דורשת היום הרבה יותר מחיסכון נקודתי בקניות בסופר; היא דורשת תכנון פיננסי ארוך טווח שהופך את התקציב שלכם ממערכת הישרדות למנוע השקעות משומן.
אנחנו מבינים היטב את התסכול שנובע מחוסר שליטה מול המערכת הבנקאית או מהקושי להבין איך לנצל את מדרגות המס המעודכנות לטובתכם. במדריך הזה נחשוף איך תוכלו לעבור סוף סוף מניהול חובות לבניית נכסים שישרתו אתכם בעשורים הבאים. נסקור את הדרכים המעשיות לאופטימיזציה של המשכנתא, נלמד איך לנצל את תחזית האינפלציה שנבלמה סביב 1.8% ונבנה יחד מפה ברורה לבניית הון משפחתי שמעניק שקט נפשי אמיתי. הגיע הזמן להפסיק לפחד ממשברים ולהתחיל לייצר ביטחון. זה אפשרי, וזה מתחיל כאן.
נקודות מפתח
- הבנה של ההבדל המהותי בין "לסגור את החודש" לבין בניית הון, ואיך להגדיר יעדים ברורים להצלחה פיננסית ארוכת טווח.
- שינוי התפיסה לגבי המשכנתא והפיכתה מחוב מעיק לכלי אסטרטגי המקדם צמיחה כלכלית למשפחה דרך אופטימיזציה חכמה.
- פיתוח מנגנונים לניהול תזרים מזומנים שלא מסתפקים רק בצמצום הוצאות, אלא מתמקדים בפינוי הון פנוי להשקעות מניבות.
- ניפוץ המיתוס שצריך הון עתק כדי להתחיל להשקיע, וחשיפת הדרכים לבניית נכסים משפחתיים גם בסכומים קטנים ובהדרגה.
- מפת דרכים מעשית בת חמישה צעדים לאבחון פיננסי מקיף ובניית תמהיל חובות אופטימלי שחוסך לכם כסף רב מדי חודש.
מהי צמיחה כלכלית למשפחה ולמה תכנון פיננסי ארוך טווח הוא קריטי?
כשאנחנו מדברים על צמיחה כלכלית למשפחה, רוב האנשים חושבים מיד על העלאה בשכר או על זכייה בפיס. המציאות, לעומת זאת, הרבה יותר מובנית. צמיחה משפחתית אמיתית היא הגידול נטו בהון העצמי ובנכסים שלכם לאורך זמן. זהו ההפרש המצטבר בין מה שאתם מחזיקים לבין מה שאתם חייבים. בעולם שבו יוקר המחיה בישראל ממשיך לאתגר את הכיס, והאינפלציה ב-2026 נחזית סביב 1.8%, פשוט "לסגור את החודש" זה כבר לא מספיק. זהו מצב של עמידה במקום, ובכלכלה המודרנית, מי שעומד במקום למעשה נסוג לאחור בגלל שחיקת כוח הקנייה.
ההבדל בין הישרדות חודשית לבניית עושר טמון בראייה קדימה. משפחה ששורדת מתמקדת בתשלום החשבונות הקרובים. משפחה צומחת מתמקדת בבניית נכסים שיניבו לה ערך בעתיד. כדי להבין את הבסיס המקצועי של התהליך, כדאי להכיר את העקרונות של תכנון פיננסי אישי, הכולל ניהול תקציב, חיסכון והשקעות חכמות. התוצר הסופי של תכנון כזה הוא לא רק מספר בבנק, אלא שקט נפשי כלכלי. זהו הביטחון לדעת שגם אם יגיע משבר, יש לכם רשת ביטחון ומסלול ברור קדימה.
מתי הישרדות הופכת לצמיחה?
נקודת המפנה מתרחשת ברגע שבו הכסף שלכם מפסיק להיות רק אמצעי תשלום ומתחיל לעבוד עבורכם. זהו המעבר הקריטי מניהול תזרים מזומנים (כמה נכנס וכמה יוצא) לבניית מאזן נכסים. קחו למשל משפחה שליווינו, שהרוויחה ₪25,000 בחודש אך הרגישה חנוקה. על ידי אופטימיזציה של המשכנתא וצמצום חובות "רעים", הם הצליחו לפנות ₪3,000 מדי חודש להשקעה בנדל"ן. תוך שנים ספורות, התזרים מהנכס הפך למנוע צמיחה עצמאי. השינוי לא הגיע מהגדלת ההכנסה, אלא משינוי הגישה לניהול ההון הקיים.
תכנון פיננסי ארוך טווח כעוגן ליציבות
החלטות שאתם מקבלים היום לגבי ריבית המשכנתא או אפיקי החיסכון ישפיעו על היכולת שלכם לעזור לילדים בעוד 15 שנה. תכנון לטווח של 10 ו-20 שנה קדימה מאפשר לכם לנטרל רעשי רקע ולפעול לפי אסטרטגיה סדורה. כשמגדירים יעדים ברורים, כמו קרן לימודים לילדים או הגעה לפרישה עם נכס מניב, כל שקל שמנוהל היום מקבל משמעות חדשה. תכנון פיננסי ארוך טווח הוא המצפן שמונע מאיתנו לטבוע בים ההוצאות המשתנות. הוא מאפשר לכם להסתכל על הריבית של בנק ישראל, שעומדת כיום על 3.5%, לא כאיום, אלא כנתון שניתן לעבוד איתו בתוך תוכנית רחבה יותר להשגת צמיחה כלכלית למשפחה.
עמודי התווך של אסטרטגיית צמיחה משפחתית ב-2026
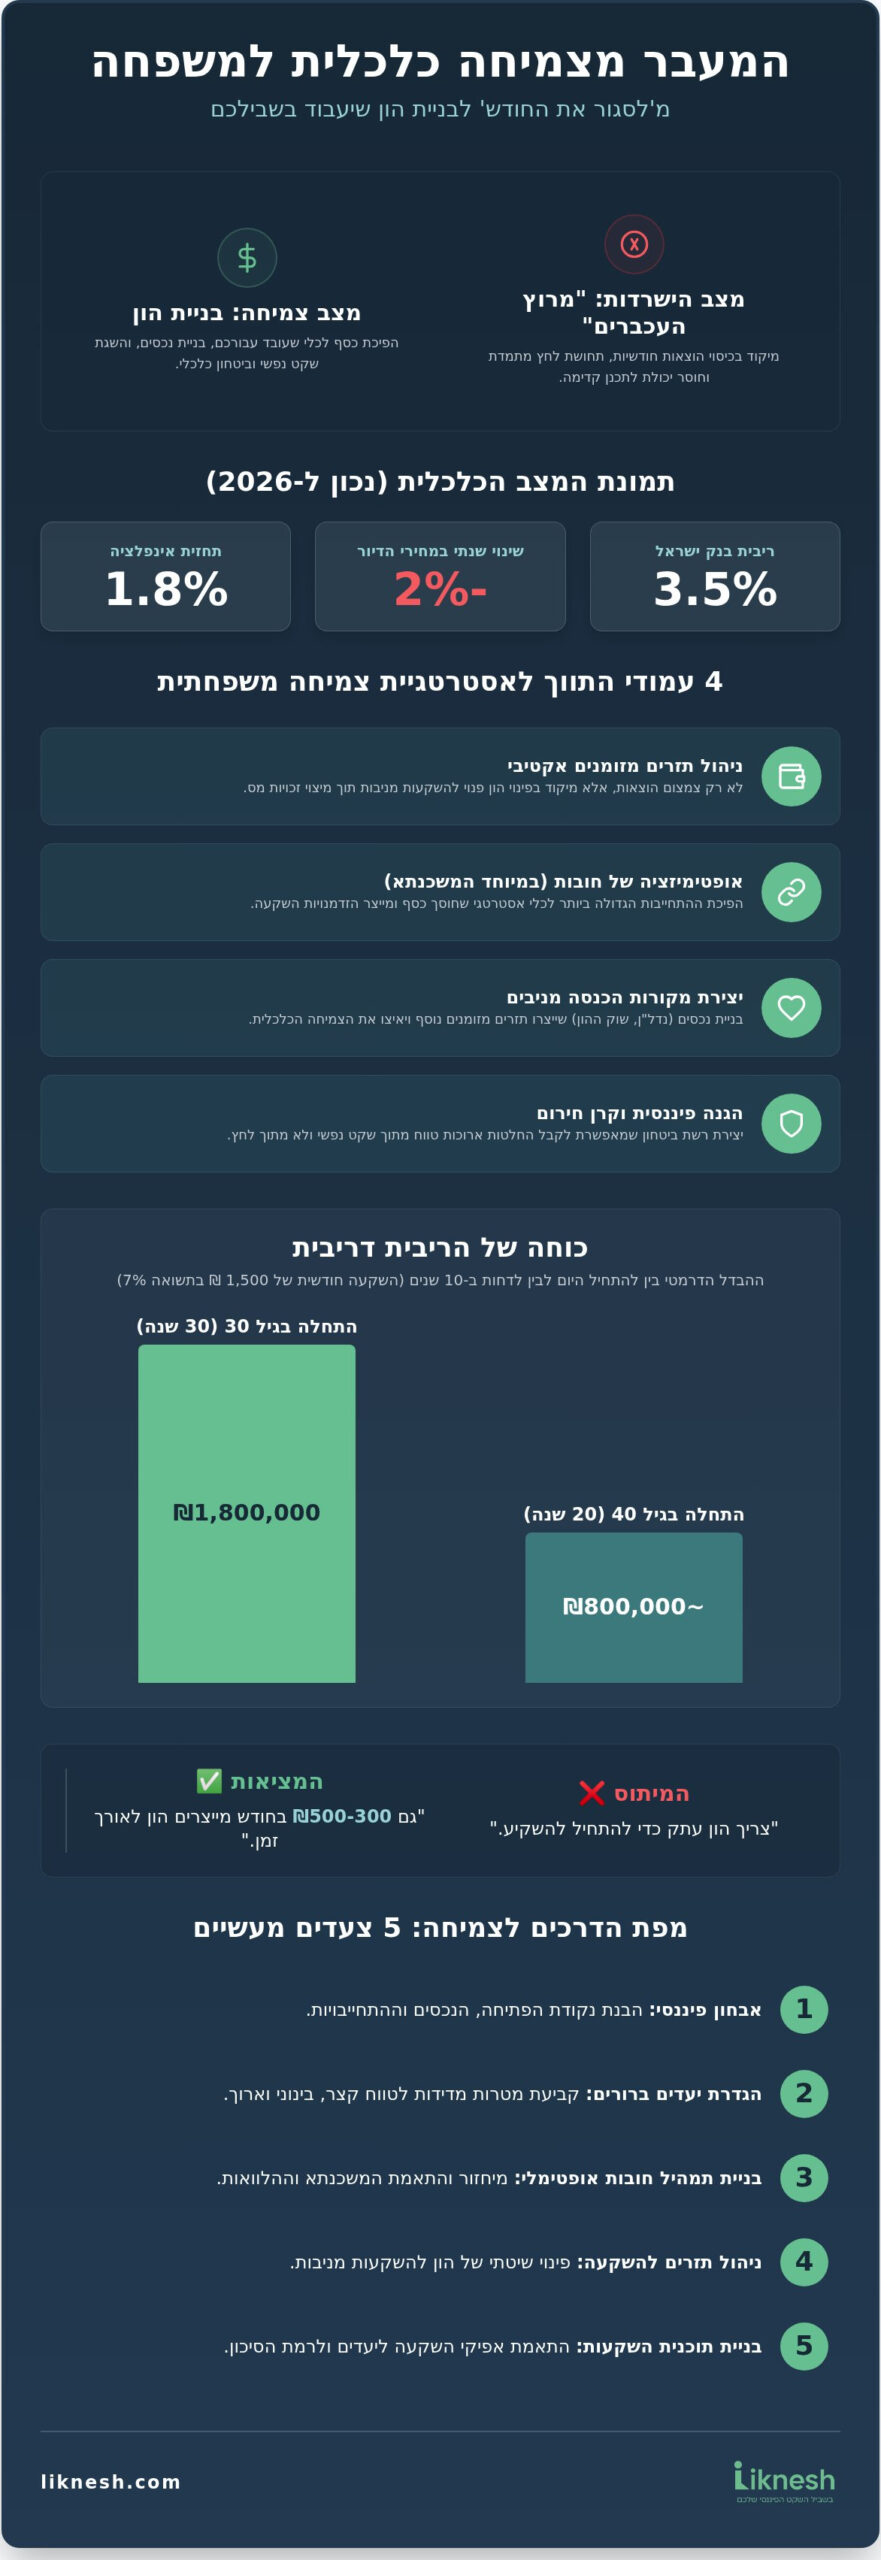
כדי לייצר צמיחה כלכלית למשפחה בתנאי השוק של אוגוסט 2026, אנחנו חייבים להפסיק להסתכל על הכסף שלנו דרך חור המנעול של "החודש הנוכחי". הריבית של בנק ישראל אמנם החלה לרדת ועומדת כיום על 3.5%, אך יוקר המחיה והתנודתיות הגיאופוליטית מחייבים אותנו לבנות יסודות יציבים. האסטרטגיה שלנו נשענת על ארבעה עמודי תווך: ניהול תזרים מזומנים אקטיבי, אופטימיזציה של חובות, יצירת מקורות הכנסה מניבים והגנה פיננסיות מקיפה. בניית קרן חירום היא לא רק המלצה; היא תעודת הביטוח שלכם מול אי ודאות, כזו שמאפשרת לכם לקבל החלטות מתוך שקט ולא מתוך לחץ.
ניהול תזרים חכם ב-2026 לא מתמקד רק בצמצום הוצאות. אנחנו מחפשים דרכים להגדיל את ההכנסה נטו, בין אם דרך מיצוי זכויות מס בעקבות עדכון מדרגות המס באפריל האחרון, ובין אם דרך יצירת אפיקי הכנסה נוספים. שימוש במומחיות חיצונית וגישה אל כלים לתכנון פיננסי מקצועיים עוזרים למפות את המצב הקיים ולהגדיר יעדים ריאליים. המטרה היא להפוך כל שקל פנוי לחייל שעובד בשבילכם, במקום לתת לו להישחק בחשבון העובר ושב.
המשכנתא ככלי אסטרטגי
עבור רוב המשפחות בישראל, המשכנתא היא ההוצאה הגדולה ביותר, אך היא גם הנכס הגמיש ביותר. מיחזור משכנתא או אופטימיזציה של מסלולים הם לעיתים הצעד הראשון והמשמעותי ביותר בדרך לצמיחה. דמיינו שאתם מצליחים לפנות ₪1,000 מההחזר החודשי שלכם. אם תשקיעו את הסכום הזה באפיק מניב לאורך זמן, הוא יכול להצטבר למאות אלפי שקלים ואף להגיע למיליון ש"ח בפרישה בזכות אפקט הריבית. שימוש מושכל בכלים כמו מחשבון משכנתא ייעוץ יאפשר לכם לראות את המספרים בעיניים ולהבין את הפוטנציאל הטמון בשינוי התמהיל שלכם. אם אתם מרגישים שהמשכנתא חונקת אתכם, זה הזמן לבחון איך להפוך אותה למנוע צמיחה.
כוחה של הריבית דריבית בתכנון ארוך טווח
אלברט איינשטיין כינה את הריבית דריבית "הפלא השמיני בתבל", ובתכנון משפחתי זהו הכלי החזק ביותר שלכם. ההבדל בין להתחיל לחסוך ולהשקיע בגיל 30 לעומת גיל 40 הוא דרמטי. נניח שאתם משקיעים ₪1,500 בחודש בתשואה שנתית ממוצעת של 7%. אחרי 30 שנה, יהיו לכם כ-₪1.8 מיליון. אם תתחילו רק עשר שנים מאוחר יותר, תסיימו עם פחות מ-₪800,000. הזמן הוא המשאב היקר ביותר שלכם. ככל שתקדימו לבנות תוכנית מסודרת להשגת צמיחה כלכלית למשפחה, כך האפקט המצטבר יעבוד לטובתכם בצורה עוצמתית יותר. אנחנו כאן כדי לעזור לכם לבנות את המפה הזו, שלב אחר שלב, עם ליווי אישי שמוודא שהתוכנית גם תתבצע בשטח.
ניפוץ מיתוסים: מה באמת מונע ממשפחות לצמוח כלכלית?
לפעמים החסם הגדול ביותר בדרך להשגת צמיחה כלכלית למשפחה הוא לא מצב החשבון, אלא המחשבות שמנהלות אותנו. אנחנו שומעים סביבנו סיפורים על קושי ועל "מרוץ עכברים", ומאמצים אמונות שפשוט אינן נכונות במציאות הכלכלית של 2026. המיתוס הנפוץ ביותר הוא שצריך הרבה כסף כדי להתחיל להשקיע. משפחות רבות ממתינות ל"מכה" או לירושה שתגיע, בזמן שהן מפספסות את כוחן של השקעות קטנות ועקביות. המציאות היא שגם סכומים של ₪300 או ₪500 בחודש, כשהם מושקעים באפיקים נכונים לאורך זמן, מייצרים הון משמעותי בזכות הריבית דריבית.
מיתוס נוסף ומסוכן הוא הביטחון המופרז בבנק. רבים מאמינים שהבנקאי שלהם נותן להם את התנאים הכי טובים כי הם "לקוחות ותיקים". חשוב לזכור שהבנק הוא גוף עסקי למטרות רווח, והאינטרס שלו אינו תמיד חופף לשלכם. ייעוץ אובייקטיבי וחיצוני הוא קריטי כדי לוודא שאתם לא משלמים עמלות מיותרות או ריביות גבוהות מדי על המשכנתא. לצד זאת, קיים החשש שצמיחה דורשת סבל והצטמצמות ויתור על כל הנאות החיים. תכנון פיננסי נכון עוסק בסדרי עדיפויות, לא בהימנעות. הוא מאפשר לכם לחיות טוב היום תוך הבטחת העתיד. גם בתחום הנדל"ן, המחשבה שצריך מיליונים כדי להיכנס לשוק היא שגויה; ישנן אפשרויות השקעה מגוונות, מקבוצות רכישה ועד נכסים בפריפריה, שנגישות גם עם הון עצמי נמוך יותר.
למה אנחנו מפחדים משינוי כלכלי?
הפחד משינוי נובע לרוב מחוסר ודאות. כשאנחנו לא יודעים בדיוק איפה הכסף שלנו נמצא או כמה אנחנו באמת מוציאים, נוצרת "עננה" פסיכולוגית שגורמת לנו לקפוא במקום. החסם הזה מנטרל את היכולת שלנו לקבל החלטות אמיצות. הצעד הראשון לניטרול הפחד הוא אבחון כלכלי מקיף; ברגע שהמספרים מונחים על השולחן בצורה שקופה, חוסר הודאות נעלם ובמקומו מגיע הביטחון. כדי להתחיל בתהליך, כדאי ללמוד איך לבנות תוכנית כלכלית שתשרת את היעדים האישיים שלכם ותעניק לכם מפת דרכים ברורה.
המלכודת של 'הלוואות לכל מטרה'
אחד האויבים הגדולים של צמיחה כלכלית למשפחה הוא החוב הצרכני. הלוואות לרכב, חופשות בתשלומים או "סגירת המינוס" באמצעות הלוואה נוספת הן מלכודות ששואבות את פוטנציאל הצמיחה שלכם. יש הבדל תהומי בין חוב רע, שמשמש לצריכה וערכו יורד, לבין חוב טוב שמשמש למינוף של נכס מניב. במציאות של ריבית בנק ישראל בגובה 3.5%, עלויות המימון של חובות צרכניים הן גבוהות במיוחד. זכרו: כל שקל שיוצא על ריבית להלוואת רכב, הוא שקל שלא יצמח עבור הילדים שלכם. ניהול נכון של חובות הוא המפתח לפינוי הון שיוכל לעבוד עבורכם במקום נגדכם.
מפת הדרכים לצמיחה: 5 צעדים מעשיים ליישום מיידי
הבנת התיאוריה היא רק חצי מהדרך. כדי לייצר שינוי אמיתי וליהנות מתהליך של צמיחה כלכלית למשפחה, אתם חייבים לעבור לשלב המעשי. בשנת 2026, כשהמשק הישראלי מציג נתוני צמיחה של 4% אך מתמודד עם גירעון ממשלתי של 4.9%, המשפחה שלכם צריכה לפעול כיחידה כלכלית עצמאית וחזקה. זה לא קורה ביום אחד, אבל זה מתחיל בהחלטה אחת לעשות סדר. מפת הדרכים שלנו בנויה מחמישה צעדים שמשלבים בין ניהול חובות חכם לבין בניית נכסים, תוך התאמה אישית לרמת הסיכון שמתאימה לכם. בואו נתחיל בצעד הראשון.
צעד 1: אבחון ומיפוי המצב הקיים
אי אפשר לנווט ליעד חדש בלי לדעת בדיוק איפה אתם נמצאים כרגע. האבחון הפיננסי הוא "צילום הרנטגן" של הכסף שלכם. אספו את כל הנתונים: תלושי שכר, פירוטי אשראי, יתרות משכנתא, קרנות השתלמות ופנסיות. המטרה היא לזהות את "זוללי התקציב" – אותן הוצאות קטנות או עמלות בנקאיות שחומקות מתחת לרדאר. לעיתים קרובות, משפחות מגלות שניתן להפנות ₪2,000 או ₪3,000 בחודש מהוצאות מיותרות ישירות לחיסכון מניב. הכסף שלכם לא נעלם; הוא פשוט לא מנוהל. אבחון מקצועי יחשוף את הפוטנציאל הזה ויאפשר לכם להתחיל לצמוח.
צעד 2: אופטימיזציה של המשכנתא
החוב הגדול ביותר שלכם הוא גם ההזדמנות הגדולה ביותר שלכם. במציאות של אוגוסט 2026, כשהריבית של בנק ישראל עומדת על 3.5% וישנן תחזיות לירידה נוספת לכיוון ה-3.0% בתוך שנה, בדיקת כדאיות מיחזור משכנתא היא חובה. התאמת התמהיל למצב השוק הנוכחי יכולה לחסוך לכם מאות שקלים בהחזר החודשי ועשרות אלפי שקלים לאורך חיי ההלוואה. פנייה אל יועץ משכנתאות עצמאי תבטיח שאתם מקבלים את התנאים האופטימליים עבורכם, ולא עבור הבנק. זהו המנוע העוצמתי ביותר לפינוי הון לצורך השקעות עתידיות.
אחרי שסידרנו את היסודות, הגיע הזמן להסתכל קדימה. הצעדים הבאים כוללים הגדרת יעדים מדידים: מה אתם רוצים להשיג בעוד שנה, חמש שנים ועשרים שנה? האם המטרה היא רכישת נכס להשקעה או קרן לימודים לילדים? בהתאם ליעדים אלו, נבחר את אפיקי ההשקעה המתאימים. בשוק של 2026, עם אינפלציה של 1.8%, חשוב לבחור מסלולים שמכים את עליית המחירים ושומרים על ערך הכסף. לבסוף, המפתח להצלחה הוא בקרה. הקדישו שעה אחת בחודש למעקב אחר התוכנית והתאמתה לשינויים בחיים או בשוק. צמיחה כלכלית למשפחה היא ריצה למרחקים ארוכים, והתמדה היא שם המשחק. מוכנים לצאת לדרך? התחילו באבחון פיננסי ראשוני עוד היום ותראו איך המספרים מתחילים לעבוד בשבילכם.
ליווי מקצועי של ליקנש: הדרך הבטוחה לצמיחה כלכלית
למה קשה כל כך לעשות את זה לבד? התשובה פשוטה: המערכת הפיננסית בישראל היא מבוך מורכב של אינטרסים. כשאתם ניגשים לבנק לבד, אתם עומדים מול גוף שרואה בכם שורת רווח. כדי להשיג צמיחה כלכלית למשפחה אמיתית, צריך יותר מסתם רצון טוב. צריך עין מקצועית ואובייקטיבית שמכירה את כל האותיות הקטנות של עולם המשכנתאות וההשקעות. אנחנו בליקנש מאמינים שלכל משפחה מגיע מנטור פיננסי שילחם עבורה, יזהה הזדמנויות וימנע טעויות שעולות מאות אלפי שקלים לאורך השנים. הניסיון שלנו מראה שפער המידע מול הבנקים הוא המכשול הגדול ביותר בדרך לעושר משפחתי.
המודל של ליקנש מתחיל באבחון אישי מעמיק. אנחנו לא מאמינים בפתרונות "מדף" כי כל משפחה היא עולם ומלואו עם יעדים שונים, רמות סיכון משתנות וחלומות אחרים. לאחר המיפוי הראשוני, אנחנו בונים יחד איתכם אסטרטגיית הון מקיפה. זהו השלב שבו התיאוריה הופכת למעשה; אנחנו לוקחים את הנתונים היבשים והופכים אותם למפת דרכים ברורה שמובילה לביטחון עתידי. כשהריבית של בנק ישראל עומדת על 3.5% והשוק נמצא בנקודת תפנית בשנת 2026, ליווי צמוד הוא ההבדל בין דריכה במקום לבין זינוק קדימה.
מה תקבלו בתהליך הליווי שלנו?
תהליך הליווי שלנו הוא מעטפת הגנה מקצועית ורגשית כאחד. אתם מקבלים תוכנית עבודה אישית, מפורטת ומדידה, שמותאמת בדיוק לצרכים שלכם ולאילוצי התקציב. אנחנו לא משאירים אתכם לבד מול הפקיד בבנק; אנחנו מלווים אתכם צעד אחר צעד בניהול משא ומתן קשוח מול הגופים הפיננסיים כדי להשיג את התנאים הטובים ביותר. בנוסף, נצייד אתכם בכלים פרקטיים לשמירה על הצמיחה לאורך שנים. המטרה היא שתדעו תמיד איפה הכסף שלכם נמצא ואיך הוא גדל, גם הרבה אחרי שהתהליך הרשמי יסתיים.
השותפים שלכם למסע הכלכלי
המומחים של ליקנש מביאים איתם מעל עשור של ניסיון בליווי מאות משפחות אל עבר חוף מבטחים כלכלי. הערכים שמובילים אותנו הם שקיפות מלאה, מקצועיות ללא פשרות ואמפתיה עמוקה לאתגרים היומיומיים שלכם. אנחנו רואים בעבודה שלנו שליחות חברתית. המטרה שלנו היא להעניק לכם את השקט הנפשי שמגיע לכם, בידיעה שיש מי ששומר על האינטרסים שלכם בתוך עולם פיננסי סוער. הדרך אל צמיחה כלכלית למשפחה מתחילה בצעד קטן של אומץ. אנחנו מזמינים אתכם לפגישת ייעוץ ראשונית ללא עלות, שבה נבחן יחד את הפוטנציאל הכלכלי שלכם ונבין איך להפוך את החזון שלכם למציאות.
אל תתנו לעוד שנה לחלוף בתוך "מרוץ העכברים" המתיש. הכוח לשנות נמצא בידיים שלכם, ואנחנו כאן כדי לספק את הכלים והידע שיהפכו את המאמץ שלכם להצלחה מוכחת. צרו קשר עוד היום ותתחילו לצמוח כלכלית!
הגיע הזמן להפוך את התקציב המשפחתי למנוע של צמיחה
עברנו יחד דרך כל התחנות ההכרחיות: מהבנת ההבדל המהותי בין הישרדות לבניית הון, דרך ניפוץ המיתוסים המעכבים ועד למפת הדרכים המעשית לשינוי. בשנת 2026, כשהשוק הישראלי מציב אתגרים לצד הזדמנויות חדשות, צמיחה כלכלית למשפחה היא לא פריבילגיה אלא הכרח קיומי עבור מי שרוצה להבטיח את עתיד ילדיו. ראינו איך אופטימיזציה של המשכנתא וניהול תזרים נכון יכולים לחסוך עשרות אלפי שקלים ולהפוך חובות לנכסים מניבים שישרתו אתכם שנים קדימה.
אתם לא חייבים לעבור את המסע הזה לבד. עם ליווי אישי של מומחי ליקנש, בעלי ניסיון של מעל עשור, תוכלו לבנות אסטרטגיה מותאמת אישית שאינה תלויה באינטרסים של הבנקים. השירות שלנו כבר הניב חיסכון מוכח של עשרות אלפי שקלים ללקוחותינו, ואנחנו כאן כדי להילחם עבורכם ולהבטיח שכל שקל שלכם יושקע בביטחון העתידי שלכם.
תיאום פגישת ייעוץ פיננסי ראשונית ללא עלות – התחילו את הצמיחה שלכם עכשיו
הכוח לשנות את המציאות הכלכלית שלכם נמצא בידיים שלכם כבר היום. אל תחכו למשבר הבא כדי לפעול; התחילו לבנות את השקט הנפשי והביטחון הכלכלי שלכם כבר עכשיו. אנחנו מחכים לצאת איתכם לדרך.
שאלות ותשובות נפוצות
מה זה בעצם תכנון פיננסי ארוך טווח ולמי זה מתאים?
תכנון פיננסי ארוך טווח הוא בניית מפה אסטרטגית לניהול כלל המשאבים של התא המשפחתי לאורך עשורים. התהליך מתאים לכל משפחה שרוצה להפסיק להתנהל רק סביב "החודש הנוכחי" ולהתחיל לבנות הון עתידי. אין זה משנה מה גובה ההכנסה שלכם כרגע; התכנון מעניק כלים למקסום הפוטנציאל הקיים, בניית רשת ביטחון והבטחת היכולת לעזור לילדים או לפרוש בכבוד. זהו המעבר מניהול כסף אקראי לניהול הון מחושב.
איך אפשר לצמוח כלכלית כשיש משכנתא גדולה והוצאות גבוהות?
הצמיחה מתחילה דווקא בתוך האתגרים הללו דרך אופטימיזציה של החוב הקיים. המשכנתא היא לא רק נטל, אלא כלי שניתן למחזר ולהתאים לתנאי השוק המשתנים של 2026 כדי לפנות הון פנוי. על ידי זיהוי "זוללי תקציב" והפחתת עלויות המימון, ניתן לייצר צמיחה כלכלית למשפחה גם במציאות של יוקר מחיה. המפתח הוא להפוך כל שקל שנחסך בריבית למנוע השקעה שמייצר תשואה גבוהה יותר מעלות החוב.
האם ייעוץ פיננסי הוא השקעה משתלמת למשפחה ממוצעת?
בהחלט, שכן העלות של טעויות פיננסיות או חוסר יעילות במשכנתא גבוהה בהרבה משכר הטרחה של הייעוץ. משפחה ממוצעת יכולה לחסוך עשרות אלפי שקלים רק דרך שינוי תמהיל הלוואות או בחירה נכונה של אפיקי חיסכון. הייעוץ מעניק נקודת מבט אובייקטיבית שחוסכת זמן יקר ומונעת החלטות מבוססות לחץ. זוהי השקעה שמחזירה את עצמה דרך שיפור התזרים החודשי ובניית נכסים ממשיים לטווח הארוך.
מה ההבדל בין יועץ בבנק ליועץ פיננסי אישי אובייקטיבי?
היועץ בבנק הוא בסופו של יום איש מכירות המייצג את האינטרסים והרווחיות של התאגיד הבנקאי. לעומת זאת, יועץ פיננסי אובייקטיבי עובד אך ורק עבורכם ומחויב להשגת התנאים הטובים ביותר עבור המשפחה שלכם. היועץ האישי בוחן את התמונה המלאה של הנכסים והחובות שלכם, ללא תלות בגוף מממן כזה או אחר. הוא נלחם עבורכם מול המערכת כדי להבטיח שאתם לא משלמים שקל אחד מיותר על ריביות או עמלות.
כמה זמן לוקח לראות תוצאות ממשיות של צמיחה כלכלית?
תוצאות ראשוניות מופיעות לרוב כבר בחודשים הראשונים דרך שיפור בתזרים המזומנים ושליטה טובה יותר בהוצאות. עם זאת, בניית הון משמעותי היא ריצה למרחקים ארוכים שהופכת לניכרת לעין תוך 3 עד 5 שנים. זהו הזמן שבו אפקט הריבית דריבית וההשקעות המתוכננות מתחילים לצבור תאוצה ממשית. ככל שמתמידים בתוכנית העבודה המקצועית, כך השינוי במאזן הנכסים המשפחתי הופך לעוצמתי ומשמעותי יותר עבור העתיד שלכם.
האם כדאי לסגור חובות לפני שמתחילים להשקיע?
התשובה תלויה בסוג החוב ובעלות הריבית שלו מול פוטנציאל התשואה של ההשקעה. חובות צרכניים בריבית גבוהה, כמו הלוואות לכל מטרה או יתרות באשראי, כדאי לסגור בהקדם האפשרי כי הם מעכבים צמיחה. לעומת זאת, חובות "טובים" כמו משכנתא בתנאים אופטימליים יכולים להתקיים לצד השקעות חכמות. אנחנו עוזרים לכם לבצע את החישוב המדויק שקובע איפה כל שקל שלכם יניב את הערך הגבוה ביותר עבור המאזן המשפחתי.
איך תכנון פיננסי עוזר בהכנה לפרישה לגמלאות?
התכנון יוצר גשר בין רמת החיים הנוכחית שלכם לבין המטרות העתידיות ביום שאחרי העבודה. הוא מוודא שאתם לא מסתמכים רק על קצבת הפנסיה הבסיסית, אלא בונים מקורות הכנסה נוספים כמו נדל"ן מניב או תיקי השקעות. תכנון נכון בוחן את הטבות המס הקיימות ב-2026 ומנצל אותן לטובתכם. המטרה היא להגיע לגיל הפרישה עם שקט נפשי מלא, בידיעה שההון שבניתם לאורך השנים יספק לכם את איכות החיים שאתם שואפים אליה.
מה כוללת פגישת ייעוץ ראשונית בליקנש?
הפגישה הראשונית היא שלב האבחון הקריטי שבו אנחנו ממפים את המצב הקיים ומזהים את פוטנציאל השיפור. אנחנו בוחנים יחד את הכנסות המשפחה, מבנה החובות והיעדים שתרצו להשיג בשנים הקרובות. במהלך השיחה נציג לכם את הדרכים המעשיות להשגת צמיחה כלכלית למשפחה בהתאם למודל הייחודי שלנו. זוהי הזדמנות לקבל הצצה ראשונה לאופן שבו הכסף שלכם יכול לעבוד בשבילכם, ללא התחייבות, ובשקיפות מלאה לגבי הצעדים הבאים הנדרשים להצלחה שלכם.


