
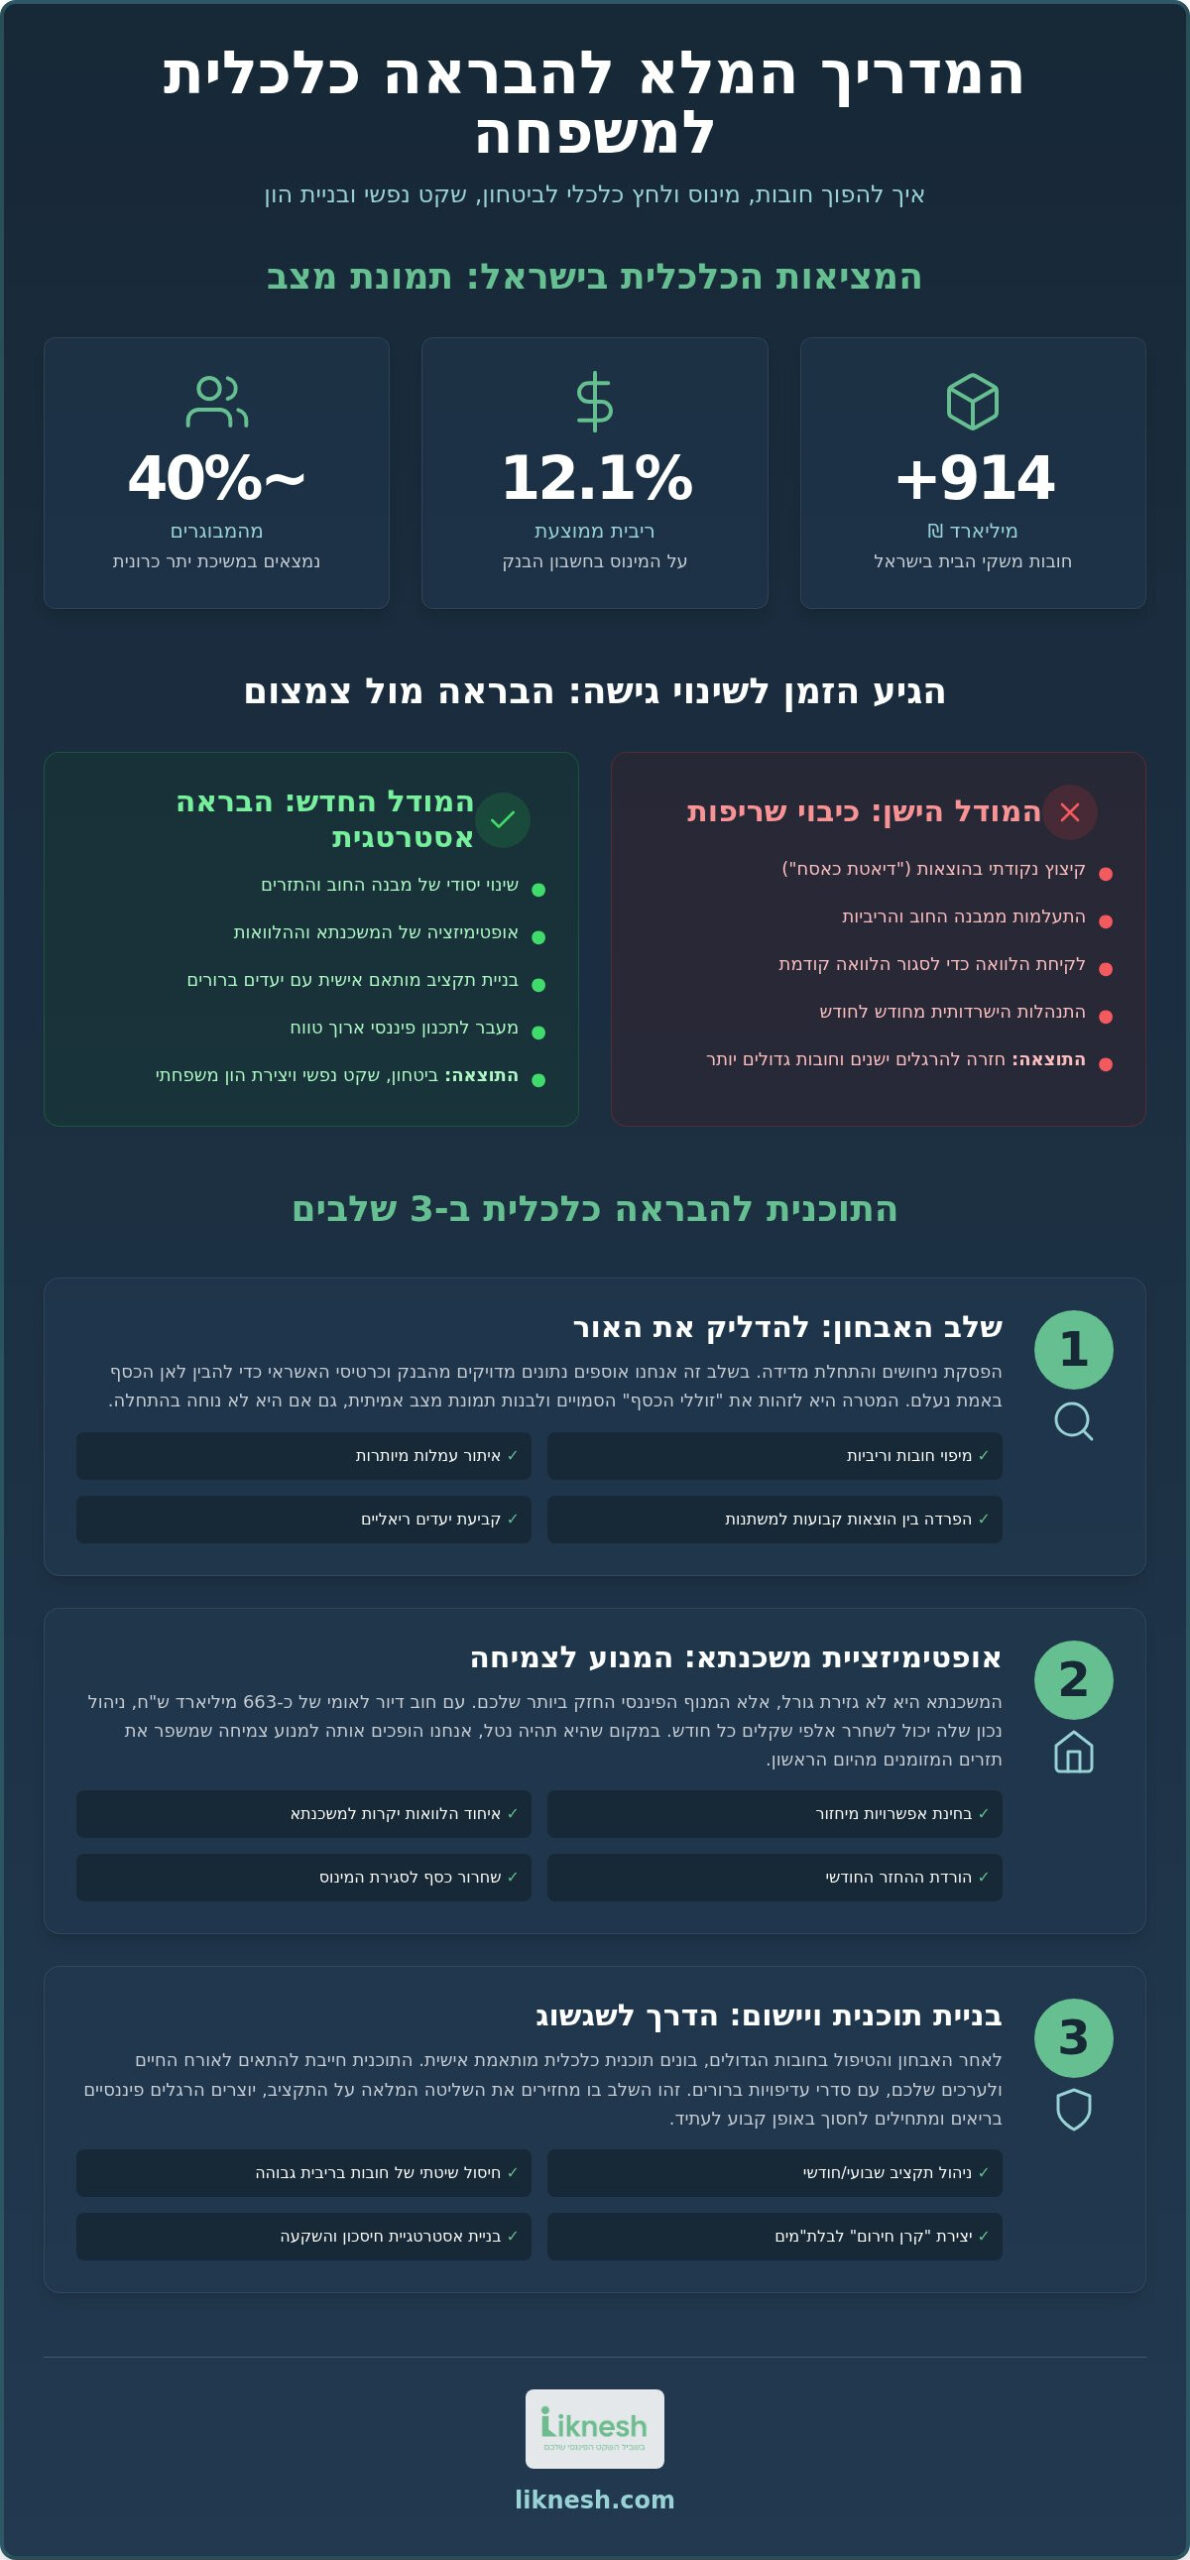
האם ידעתם שדווקא כשהריבית במשק עומדת על 3.5% והאינפלציה התייצבה על 1.6%, רוב המשפחות בישראל מרגישות שהן טובעות בתוך חובות של מעל 914 מיליארד ש"ח? עבור רבים, המציאות הכלכלית של 2026 מרגישה כמו מרוץ בלתי פוסק נגד הזמן, הבנק והחזרים חודשיים שרק הולכים ותופחים. תהליך של הבראה כלכלית למשפחה אינו מסתכם רק בקיצוץ בקניות בסופר או ויתור כואב על חופשה שחיכיתם לה. מדובר בשינוי אסטרטגי ויסודי של הדרך שבה הכסף שלכם עובד עבורכם, במקום שאתם תהיו עבדים שלו. הגיע הזמן להפסיק לפחד מהטלפון מהבנק ולהתחיל לתכנן צמיחה אמיתית.
אנחנו מבינים היטב את תחושת המחנק שמגיעה עם כל תשלום ואת המתח המצטבר בשיחות על כסף בבית. זה טבעי להרגיש חוסר אונים כשהמינוס הממוצע בישראל נושא ריבית של מעל 12%. במדריך זה נגלה לכם איך להפוך את המאבק היומיומי לביטחון ושקט נפשי באמצעות תוכנית הבראה מקצועית ומותאמת אישית. נלמד כיצד לבצע אופטימיזציה למשכנתא, איך לארגן מחדש את מבנה החובות המשפחתי ומהם הצעדים הפרקטיים שיאפשרו לכם לשלוט בהוצאות, לסגור את המינוס ולחסוך לעתיד הילדים.
נקודות מפתח
- הבנת המודל החדש של הבראה כלכלית למשפחה, המתמקד בשינוי אסטרטגי רחב ועמוק ולא רק בקיצוץ הוצאות קטנות וזמניות.
- למידת שלבי אבחון מדויקים למיפוי חובות וריביות, שיעזרו לכם להבין בדיוק לאן הכסף שלכם נעלם בכל חודש ואיך לעצור את הדימום הפיננסי.
- גילוי הדרך להפוך את המשכנתא מנטל מעיק למנוע צמיחה באמצעות אופטימיזציה ומיחזור, המפנים תזרים מזומנים משמעותי כבר מהחודש הראשון.
- יישום שיטות מוכחות לחיסול חובות מעיקים ויצירת שליטה מלאה בניהול התקציב השבועי, כדי להחזיר את הביטחון והשקט הנפשי הביתה.
- קבלת כלים לביצוע המעבר המנטלי והמעשי מניהול הישרדותי של "כיסוי חובות" לבניית הון משפחתי ואסטרטגיית השקעות נדל"ן חכמה.
מהי הבראה כלכלית למשפחה ולמה המודל הישן נכשל?
תהליך של הבראה כלכלית למשפחה הוא הרבה יותר מכיבוי שריפות נקודתי או סגירה זמנית של המינוס. מדובר בשינוי אסטרטגי עמוק שנועד לארגן מחדש את כל מבנה החוב והתזרים שלכם. רבים טועים לחשוב שוויתור על הקפה בבוקר או צמצום זמני בקניות בסופר יפתור את הבעיה. במציאות של 2026, כשהחוב הכולל של משקי הבית בישראל חצה את רף 914 מיליארד השקלים, הפתרונות הללו פשוט לא מספיקים. הבעיה אינה בכוס הקפה, אלא במבנה הפיננסי שבו המשפחה פועלת. הבראה אמיתית מתחילה כשאנחנו מפסיקים לשאול "איך שורדים את החודש" ומתחילים לשאול "איך בונים ביטחון כלכלי".
סימני האזהרה שמעידים על צורך בתוכנית הבראה דחופה הם ברורים: אם אתם לוקחים הלוואה חדשה כדי לסגור הלוואה קודמת, אם החזר המשכנתא שלכם חונק את היכולת לחסוך, או אם השיחות על כסף בבית תמיד נגמרות במריבה. במצבים כאלו, אין טעם להסתתר מאחורי תירוצים. הישרדות כלכלית היא מצב פסיבי, בעוד שתכנון פיננסי ארוך טווח הוא בחירה אקטיבית בשקט נפשי.
הפסיכולוגיה של המינוס: למה זה קורה לנו?
הנתונים מראים שכמעט 40% מהמבוגרים בישראל נמצאים במצב של משיכת יתר כרונית. זה לא קורה בגלל חוסר אינטליגנציה, אלא בגלל שילוב בין תרבות צריכה אגרסיבית לבין יוקר מחיה שוחק. הלחץ הכלכלי מחלחל עמוק לתוך הבריאות הנפשית והזוגיות שלנו. כשאנחנו בסטרס, קבלת ההחלטות שלנו הופכת לרגשית וקצרת טווח. אנחנו משלמים ריביות ממוצעות של 12.1% על המינוס בבנק פשוט כי אנחנו עסוקים מדי ב"כיבוי שריפות" יומיומי ולא רואים את התמונה הגדולה של כלכלת המשפחה כפי שהיא צריכה להתנהל.
הבראה מול צמצום: ההבדל שמשנה חיים
צמצום הוצאות ללא תוכנית הוא כמו דיאטת כאסח; הוא מחזיק מעמד שבועיים ואז נשברים וחוזרים להרגלים הישנים, לעיתים עם חובות גדולים יותר. הבראה כלכלית, לעומת זאת, דורשת יצירת חזון משפחתי. מה המטרה שלכם? האם זה טיול משפחתי ללא רגשות אשם, או אולי דירה לילדים? כאן נכנס הערך של ליווי מקצועי. יועץ אובייקטיבי יכול לראות את הנתונים ללא המטען הרגשי שלכם ולבנות תוכנית שתחזיק מעמד שנים. השינוי מתחיל בראש, אבל הוא חייב להישען על מספרים ועל אסטרטגיה ברורה של ניהול חובות נכון ואופטימיזציה של כל שקל שיוצא מהכיס.
שלבי האבחון: איפה הכסף שלכם באמת נמצא?
כדי להתחיל תהליך אמיתי של הבראה כלכלית למשפחה, עלינו להפסיק לנחש ולהתחיל למדוד. האבחון הוא הרגע שבו אנחנו מדליקים את האור בחדר חשוך. זה אולי מרתיע לראות את המספרים המדויקים בפעם הראשונה, אבל זו הדרך היחידה להחזיר את המושכות לידיים שלכם. איסוף נתונים מדויק דורש צלילה עמוקה לדפי הבנק ופירוט כרטיסי האשראי של שלושת החודשים האחרונים. רק דרך הנתונים היבשים נוכל לזהות את הדימום הפיננסי האמיתי ולבנות תמונת מצב שמשקפת את המציאות ולא את מה שאנחנו מספרים לעצמנו.
מיפוי החובות וההלוואות הוא השלב הקריטי ביותר באבחון. בישראל 2026, כשהריבית הממוצעת על המינוס בבנק עומדת על כ-12.1%, כל שקל שנמצא בחריגה הוא שריפה של כסף מזומן. עלינו להבין בדיוק כמה אנחנו משלמים על כל הלוואה, מהי הריבית האפקטיבית ומי הם "זוללי הכסף" הסמויים. אלו יכולים להיות דמי מנוי לשירותים ששכחנו מהם, עמלות בנקים מיותרות או רכישות אימפולסיביות שהפכו להרגל. קביעת יעדים ריאליים ל-12 החודשים הקרובים, כמו סגירת הלוואה ספציפית או הגעה ליתרה חיובית קבועה, היא המצפן שינחה אתכם לאורך כל הדרך.
איך לבצע אבחון כלכלי למשפחה בצורה נכונה?
היום כבר לא צריך להסתבך עם מחברת ועט. קיימים כלים טכנולוגיים מתקדמים ואפליקציות ייעודיות שמאפשרות מיפוי אוטומטי ומדויק של כל שקל שיוצא מהחשבון. המפתח להצלחה הוא הפרדה ברורה וחדה בין הוצאות קבועות, כמו ארנונה, משכנתא או ביטוחים, לבין הוצאות משתנות ובלתי צפויות. זיהוי עמלות בנקים מיותרות הוא "הרווח המיידי" הראשון שלכם; לעיתים שיחת טלפון אחת פשוטה יכולה לחסוך למשפחה מאות שקלים בשנה. הטמעת עקרונות של חינוך פיננסי בתוך הבית עוזרת לכל בני המשפחה להבין את חשיבות התהליך ולהירתם אליו כצוות אחד.
בניית תוכנית כלכלית משפחתית מותאמת אישית
חשוב לזכור שאין תוכנית אחת שמתאימה לכולם. התוכנית שלכם חייבת להתכתב עם סגנון החיים הייחודי שלכם ועם הערכים שבאמת חשובים לכם כמשפחה. יצירת סדרי עדיפויות היא הכרחית בתהליך: אנחנו מחליטים מה לסגור קודם, בדרך כלל את החובות עם הריבית הגבוהה והמעיקה ביותר, ועל אילו הנאות קטנות אנחנו לא מוכנים לוותר כדי לשמור על מוטיבציה. למידה מעמיקה על איך לבנות תוכנית כלכלית משפחתית תעניק לכם את הכלים המעשיים הדרושים להתקדמות בטוחה. אם אתם מרגישים שאתם טובעים בים המספרים וזקוקים ליד מכוונת, פגישת אבחון ראשונית יכולה להיות הצעד הראשון והחשוב ביותר שלכם בדרך לשקט הנפשי המיוחל.
אופטימיזציה של המשכנתא: ה'מנוע' הסמוי להבראה כלכלית
מרבית המשפחות בישראל מתייחסות למשכנתא כאל "גזירת גורל" חודשית שפשוט צריך לשלם. במציאות, המשכנתא היא המנוף הפיננסי הגדול ביותר שעומד לרשותכם בתהליך של הבראה כלכלית למשפחה. עם חוב דיור לאומי שמסתכם בכ-663 מיליארד ש"ח, ברור שההוצאה הזו היא לא רק הנטל הכבד ביותר בתקציב, אלא גם ההזדמנות המשמעותית ביותר לשינוי. ניהול נכון של חוב המשכנתא יכול לשחרר לכם אלפי שקלים בכל חודש, כסף שכרגע נשרף על ריביות מיותרות במקום לשמש לחיסכון או לסגירת חובות מעיקים.
אחד הכלים החזקים ביותר בתהליך ההבראה הוא איחוד הלוואות לתוך המשכנתא. משפחות רבות צוברות "חובות צרכניים" כמו הלוואות לרכב או סגירת מינוס בריביות דו-ספרתיות שמגיעות לעיתים ליותר מ-12%. על ידי הגדלת המשכנתא ושימוש בכסף לכיסוי החובות היקרים הללו, אתם מחליפים ריבית רצחנית בריבית נמוכה בהרבה ופורסים את ההחזר לתקופה ארוכה. זהו מהלך שדורש תכנון זהיר כדי לא להכביד על העתיד, אך כשהוא מבוצע נכון, הוא מייצר אוויר לנשימה כבר מהיום הראשון.
מיחזור משכנתא ב-2026: הזדמנות לחיסכון של מאות אלפי שקלים
נכון לאוגוסט 2026, כשריבית בנק ישראל עומדת על 3.5% והאינפלציה התייצבה סביב 1.6%, תמהילי משכנתא שנלקחו לפני שנים עשויים להיות לא רלוונטיים ואף יקרים מדי. בדיקת כדאיות תקופתית היא הכרחית. האם כדאי לקצר את תקופת ההלוואה כדי לחסוך בריבית הכוללת, או אולי להוריד את ההחזר החודשי כדי לפנות תזרים להבראה? התשובה תלויה ביעדים שהצבתם לעצמכם בשלב האבחון. הבנה מעמיקה של המדריך המעשי למיחזור משכנתא תעזור לכם להבין אם התנאים שלכם עדיין אופטימליים למצב השוק הנוכחי.
משא ומתן מול הבנק כחלק מתהליך ההבראה
כשאתם מגיעים לבנק עם תוכנית הבראה כלכלית למשפחה מסודרת ונתונים מדויקים, יחסי הכוחות משתנים. הבנק רואה לקוח אחראי שמנהל את ענייניו, מה שמאפשר לכם ללחוץ להפחתת עמלות ושיפור ריביות. אל תסתפקו בהצעה הראשונה שנותנים לכם. זכרו שהבנק הוא גוף עסקי, והאינטרס שלו אינו תמיד חופף לשלכם. ליווי של יועץ אובייקטיבי שמכיר את המערכת הבנקאית מבפנים יכול להיות ההבדל בין הצעה ממוצעת לבין חיסכון של מאות אלפי שקלים לאורך חיי ההלוואה. השילוב בין סדר בתזרים לבין אופטימיזציה של החוב הגדול ביותר שלכם הוא המפתח האמיתי למעבר מלחץ לשגשוג.
ניהול תקציב ופתרונות להפחתת חובות בדרך לשגשוג
אחרי שטיפלנו ב"מנוע" הגדול של המשכנתא, השלב הבא בתהליך הבראה כלכלית למשפחה הוא השתלטות על זרם המזומנים היומיומי. אחת השיטות האפקטיביות ביותר לסגירת חובות מעיקים היא שיטת "כדור השלג". במקום להתפזר על כל ההלוואות בבת אחת, מתמקדים בסגירת החוב הקטן ביותר קודם. הניצחון הפסיכולוגי המהיר הזה מייצר מומנטום ומשחרר כסף פנוי לטובת החוב הבא בתור. זהו תהליך שבונה ביטחון עצמי ומוכיח לכם שאפשר לצאת מהבור, שקל אחר שקל.
ניהול תזרים מזומנים שבועי הוא המפתח למניעת חריגות. רוב המשפחות נכשלות כי הן מסתכלות על התקציב ברמה חודשית, אך ב-20 לחודש הן מגלות שהכסף נגמר. חלוקת התקציב ל"מעטפות" דיגיטליות שבועיות מאפשרת בקרה הדוקה ומונעת הפתעות. במקביל, בניית קרן חירום היא צעד קריטי. התחילו עם יעד צנוע של 5,000 ₪ וצמחו משם. הקרן הזו היא מה שיבטיח שתקלה בלתי צפויה במכונית או במזגן לא תשלח אתכם שוב לבקש הלוואה יקרה מהבנק.
חשוב לזכור שהבראת הבית היא פרויקט משותף. חינוך פיננסי לילדים, בהתאם לגילם, רותם אותם למאמץ המשפחתי ומונע מהם להפוך ל"זוללי תקציב" מבלי דעת. כשהילדים מבינים את המשמעות של סדרי עדיפויות, כל האווירה בבית משתנה מלחץ של "אין לנו" לשיתוף פעולה סביב מטרות משותפות.
פתרונות פרקטיים להפחתת חובות והסדרת כספים
אל תחששו לנהל משא ומתן מול נושים. בנקים וחברות אשראי מעדיפים לקבל את הכסף בפריסה נוחה מאשר לא לקבל אותו בכלל. במקביל, בצעו "ניקוי אורוות" בתקציב: ביטול כפל ביטוחים ודמי מנוי לשירותים שאינכם משתמשים בהם יכול לחסוך מאות שקלים בחודש. לעיתים קרובות, הכסף הקטן הזה הוא בדיוק מה שחסר כדי לסגור את המינוס. למידע נוסף על צעדים מעשיים, מומלץ לקרוא על פתרונות להפחתת חובות ויציאה לדרך חדשה.
שמירה על השגי ההבראה לאורך זמן
אחרי תקופה של צמצום, רבים נופלים ב"מלכודת הפיצוי" ומתחילים לבזבז כאילו אין מחר. כדי להימנע מכך, קיימו ישיבה כלכלית משפחתית פעם בחודש. השתמשו באפליקציות לניהול תקציב כדי לסנכרן בין בני הזוג ולוודא שכולם על אותו דף. הבקרה הזו היא לא "שוטר", אלא הכלי שמבטיח את החופש הכלכלי שלכם. אם אתם מרגישים שאתם זקוקים למעטפת מקצועית כדי להבטיח שהשינוי יחזיק מעמד, ליווי פיננסי מקצועי יעניק לכם את הכלים והביטחון הדרושים לשגשוג אמיתי ב-2026.
היום שאחרי: מתכנון הבראה לבניית הון משפחתי
תהליך של הבראה כלכלית למשפחה אינו מסתכם רק בחיסול המינוס או סגירת ההלוואות המעיקות. זהו אמנם הצעד הראשון וההכרחי, אך היעד האמיתי הוא המעבר המנטלי והמעשי ממצב של "כיסוי חובות" למצב של "צבירת נכסים". ברגע שהתזרים החודשי שלכם הופך לחיובי והשליטה בכסף חוזרת לידיים שלכם, נפתחת הדלת לבניית הון משפחתי שיבטיח את עתידכם ואת עתיד הילדים. השגשוג האמיתי מתחיל כשהכסף שחסכתם באמצעות התייעלות וניהול חכם מתחיל לעבוד עבורכם ולייצר הכנסה נוספת.
תכנון פיננסי ארוך טווח דורש הסתכלות רחבה על הגדלת ההון העצמי. זהו השלב שבו אנחנו מפסיקים לשאול איך לשרוד את החודש ומתחילים לבחון איך להגדיל את השווי הנקי של המשפחה. השקעה נבונה בנכסים, הגדלת החסכונות הפנסיוניים ובניית תיק השקעות מותאם אישית הם הכלים שיהפכו את השקט הנפשי הזמני לביטחון כלכלי בר קיימא לאורך עשרות שנים.
תכנון השקעות נדל"ן כחלק מהחזון המשפחתי
אחד המנופים החזקים ביותר לצמיחה בישראל של 2026 הוא תחום הנדל"ן. הכסף שהתפנה לכם מדי חודש בזכות אופטימיזציה של המשכנתא הקיימת, כפי שתיארנו בסעיפים הקודמים, יכול לשמש כבסיס להשקעה בנכס מניב. בחירת נכס נכונה, המותאמת ליכולות הכלכליות החדשות של המשפחה, יכולה לייצר זרם הכנסה פסיבי שיחזק את הביטחון הפנסיוני שלכם. כדי לעשות זאת נכון, מומלץ להיעזר בידע מקצועי מקיף כפי שמוצג בתוך המדריך המלא לתכנון השקעות נדל"ן, שיעזור לכם למפות הזדמנויות בשוק הישראלי.
למה לבחור בליקנש לליווי ההבראה הכלכלית שלכם?
הדרך לשגשוג כלכלי יכולה להיות מפותלת, ולכן הליווי של ליקנש מבוסס על שותפות אמת. אנחנו מביאים איתנו שילוב ייחודי של מומחיות בלתי מתפשרת בעולם המשכנתאות יחד עם ליווי פיננסי אישי ועמוק. הגישה שלנו היא של "מנטור עם לב חם"; אנחנו לא רק מציגים לכם מספרים וטבלאות, אלא צועדים איתכם יד ביד בכל צעד, מהאבחון הראשוני ועד לבניית הנכס הראשון. אנו רואים בתיקון הכשלים הפיננסיים שליחות אישית ומחויבים להצלחה שלכם כלוחמים עבור האינטרסים שלכם מול המערכת הבנקאית.
אנחנו מזמינים אתכם להפסיק לנחש ולהתחיל לפעול. נכון לאוגוסט 2026, אנו ממשיכים להעניק פגישת ייעוץ ראשונית ללא עלות לצורך אבחון המצב הכלכלי שלכם ובניית מפת דרכים ראשונית. זהו הרגע להפוך את תחושת המחנק לתוכנית עבודה מסודרת שתביא אתכם לחוף מבטחים. הבראה כלכלית למשפחה היא לא חלום רחוק, היא החלטה אמיצה שמתחילה בשיחה אחת פשוטה שתשנה את העתיד שלכם.
הגיע הזמן להחליף את הלחץ בשקט נפשי וצמיחה
יציאה לדרך של הבראה כלכלית למשפחה היא אחת ההחלטות המשמעותיות ביותר שתקבלו עבור העתיד והביטחון של היקרים לכם. לאורך המדריך ראינו שהשינוי האמיתי לא מגיע מקיצוצים קטנים ומתישים, אלא מאבחון מעמיק, אופטימיזציה של המשכנתא ומעבר אמיץ מניהול הישרדותי של חובות לבניית הון ונכסים מניבים. השקט הנפשי שאתם מייחלים לו נמצא בהישג יד, והוא דורש רק תוכנית עבודה מסודרת וליווי מקצועי שלא מוותר לכם ולא מוותר עליכם מול המערכות הפיננסיות.
אנחנו בליקנש מביאים מעל 10 שנות ניסיון בליווי משפחות ומומחיות ייחודית באופטימיזציה של תמהילי משכנתא מורכבים. הגישה שלנו משלבת סטנדרטים מקצועיים בלתי מתפשרים עם גישה אישית ואמפתית לכל אתגר, מתוך הבנה עמוקה של המורכבות הרגשית המלווה את הכסף שלנו. אנחנו כאן כדי להיות המנטור שלכם והלוחם שמגן על האינטרסים הכלכליים שלכם בכל שלב. אל תתנו למציאות המאתגרת של 2026 להמשיך ולנהל את סדר היום שלכם. קבעו עכשיו פגישת ייעוץ ראשונית בחינם והתחילו את הדרך לשקט כלכלי. הצעד הראשון לשגשוג שלכם מתחיל בשיחה אחת פשוטה שתשנה את הכל.
שאלות ותשובות נפוצות בנושא הבראה כלכלית
כמה זמן לוקח תהליך של הבראה כלכלית למשפחה?
תהליך יסודי של הבראה כלכלית למשפחה נמשך בדרך כלל בין 6 ל-18 חודשים, אך את השינוי בתזרים המזומנים ובשקט הנפשי מרגישים כבר בתוך 90 הימים הראשונים. השלב הראשון כולל אבחון מהיר ובניית תוכנית אסטרטגית, ולאחריו מגיע שלב ההטמעה שבו משנים הרגלי צריכה ומבצעים מהלכים מול הבנקים. המטרה היא לא רק "לסגור את החודש", אלא לייצר תשתית יציבה שתחזיק מעמד לאורך שנים רבות קדימה.
האם אפשר לעשות הבראה כלכלית לבד או שחייבים יועץ?
אפשר להתחיל את התהליך לבד באמצעות קריאת מדריכים ושימוש באפליקציות, אך הקושי המרכזי הוא המטען הרגשי והיעדר מומחיות מול המערכת הבנקאית. יועץ מקצועי פועל כגורם אובייקטיבי שמנטרל מריבות זוגיות סביב כסף ומביא איתו ידע שחוסך למשפחה עשרות ומאות אלפי שקלים בריביות ועמלות. הליווי המקצועי מעניק מעטפת הגנה וביטחון שקשה לייצר לבד כשנמצאים בתוך סערה כלכלית ולחץ יומיומי.
מה עושים אם אחד מבני הזוג לא משתף פעולה עם תוכנית ההבראה?
זהו אתגר נפוץ מאוד שנובע לרוב מפחד או תחושת אשמה. המפתח הוא להפסיק להאשים ולהתחיל לדבר על "חזון משפחתי" וערכים משותפים במקום על מספרים יבשים. כשאנחנו רותמים את בן הזוג למטרה חיובית, כמו חיסכון לטיול משפחתי או שקט נפשי, ההתנגדות הופכת לשותפות. בתהליך הליווי שלנו, אנחנו משמשים כגורם מתווך שעוזר לשני הצדדים לראות את הדרך לשגשוג כאינטרס משותף של הבית.
האם מיחזור משכנתא באמת יכול לעזור לנו לצאת מהמינוס?
בהחלט, מיחזור משכנתא הוא אחד הכלים העוצמתיים ביותר בתהליך הבראה כלכלית למשפחה. הריבית על המינוס בבנק מגיעה ב-2026 לממוצע של 12.1%, בעוד שריבית המשכנתא נמוכה משמעותית. על ידי איחוד הלוואות יקרות לתוך המשכנתא, אתם מקטינים את ההחזר החודשי הכולל ומפנים תזרים מזומנים שמאפשר לסגור את המינוס לצמיתות. זהו מהלך אסטרטגי שמשנה את מבנה החוב שלכם והופך אותו מנטל חונק לכלי עבודה מנוהל.
איך אפשר לחסוך כסף כשההוצאות גבוהות יותר מההכנסות?
במצב כזה אי אפשר לחסוך בדרך המסורתית, ולכן חייבים לבצע שינוי מבני. הצעד הראשון הוא עצירת הדימום הפיננסי דרך ארגון מחדש של ההלוואות וביטול הוצאות "זוללות תקציב" סמויות. רק לאחר שמאזנים את התזרים ומייצרים עודף חודשי, ניתן להתחיל לבנות קרן חירום וחסכונות. הבראה כלכלית אינה קסם; היא עבודה שיטתית של הפחתת עלויות המימון (הריביות שאתם משלמים לבנק) והתאמת רמת החיים להכנסות הקיימות בשלב הראשון.
מה ההבדל בין ייעוץ כלכלי בבנק לבין ייעוץ פרטי בליקנש?
היועץ בבנק הוא עובד של הבנק, והאינטרס הראשון שלו הוא רווחיות המוסד שבו הוא עובד. הוא יציע לכם פתרונות מתוך סל המוצרים המוגבל של הבנק שלו. לעומת זאת, בליקנש אנחנו פועלים כלוחמים עבור האינטרסים שלכם בלבד. אנחנו מכירים את כל המערכת הבנקאית מבפנים, מבצעים מכרז ריביות בין גופים שונים ובונים תוכנית שמותאמת אישית לצרכים שלכם, ללא תלות באף גוף פיננסי כזה או אחר.
האם תוכנית הבראה דורשת מאיתנו לוותר על כל ההנאות בחיים?
ממש לא. תוכנית שדורשת ויתור מוחלט על כל הנאה נידונה לכישלון מהיר, בדיוק כמו דיאטה קיצונית מדי. המטרה של הבראה כלכלית היא לקבוע סדרי עדיפויות חכמים. אנחנו לומדים יחד על מה אפשר לוותר מבלי לפגוע באיכות החיים, ואיך להשאיר תקציב להנאות שבאמת חשובות לכם מבלי לייצר חובות חדשים. שגשוג אמיתי מבוסס על בחירה מודעת ולא על הימנעות כואבת ומדכאת.
איך מתחילים את התהליך אם אנחנו כבר נמצאים בתביעות או חובות כבדים?
הדבר החשוב ביותר הוא לעצור את כדור השלג לפני שהוא יגדל. גם במצבים של חובות כבדים או הליכים משפטיים, יש מה לעשות דרך ניהול משא ומתן מקצועי מול נושים והסדרת פריסת תשלומים ריאלית. הצעד הראשון הוא אבחון מצב שקוף וכנה. אל תחכו שהמצב יסתדר מעצמו; פנייה לעזרה מקצועית בשלב מוקדם יכולה למנוע קריסה כלכלית ולסלול את הדרך חזרה ליציבות ולשקט נפשי ב-2026.


