
מה אם ייעוץ כלכלי להורים צעירים הוא לא גזירת צנע או ויתור מתמיד, אלא דווקא מנוע הצמיחה המרכזי של הבית שלכם? אם אתם מרגישים שגל ההוצאות על מעונות, חוגים ומחיה שוחק אתכם, ושכל שינוי בהחזר החודשי של המשכנתא מערער את השקט הנפשי, אתם לגמרי לא לבד. משפחות רבות מוצאות את עצמן מתמודדות עם תזרים מזומנים לחוץ, ללא תוכנית כלכלית משפחתית סדורה וללא יכולת אמתית להפריש כספים לחיסכון שוטף שיבטיח את עתיד הילדים.
המדריך שלפניכם נכתב כדי לתת לכם מענה פרקטי ומדויק ולהחזיר את השליטה הפיננסית לידיים שלכם, בביטחון וללא חרדות. תגלו בו מתי נכון לפנות לייעוץ מקצועי, כיצד לבנות תכנית ניהול תקציב משפחתי יציבה שתעמוד באתגרי יוקר המחיה ב-2026, ואיך לייעל את המשכנתא והביטוחים כך שיתאימו בדיוק למבנה המשפחתי המשתנה. נצעד יחד צעד אחר צעד מבניית קרן חירום הכרחית ועד ליצירת מסלול ברור לצמיחה ושגשוג כלכלי.
נקודות מפתח
- הבנת הפער בין הזינוק בעלויות הגידול והחינוך של הילדים לבין מבנה ההכנסות, ומדוע המודל הכלכלי המסורתי כבר אינו מספק.
- גילוי היתרונות של ייעוץ כלכלי להורים צעירים מול אימון תקציבי רגיל, בדגש על ראייה הוליסטית ויצירת תוכנית כלכלית משפחתית ארוכת טווח.
- צעדים מעשיים ליישום תכנית ניהול תקציב משפחתי המאזנת את תזרים המזומנים ומייצרת חיסכון חודשי עקבי ללא תחושת מחנק.
- הגנה על עתיד הבית באמצעות תוכנית ניהול סיכונים חכמה, איתור כפל ביטוחים והתאמת ההחזר החודשי של המשכנתא לצרכים שלכם.
- כלים לבחירת ליווי מקצועי מקיף שיעניק לכם שקט נפשי ויסייע במעבר מהישרדות חודשית למסלול של יציבות וצמיחה.
האתגרים הפיננסיים של הורים צעירים בישראל: למה המודל הישן כבר לא עובד?
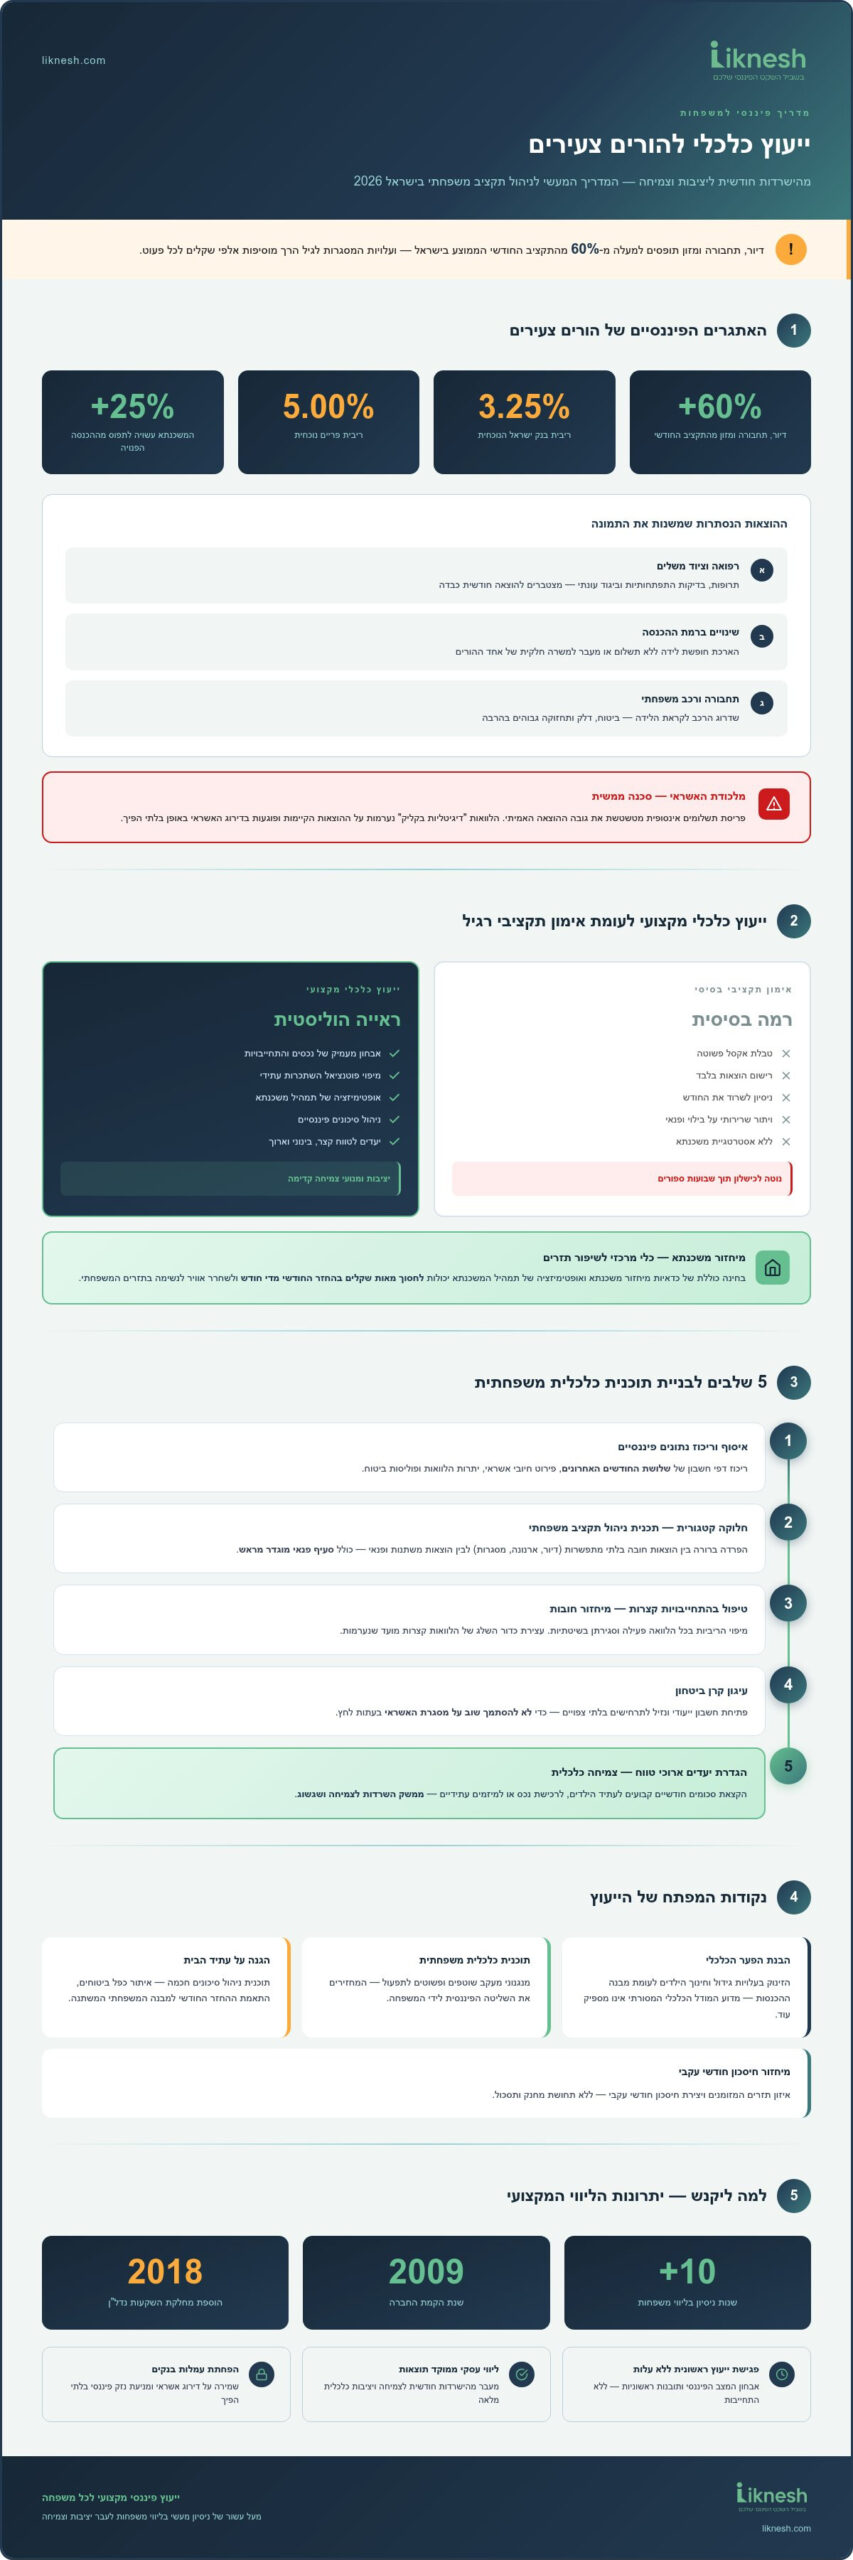
המעבר מחיי זוגיות להורות מביא איתו שינוי מבני עמוק בתקציב. בעבר, הגישה המקובלת הציעה פשוט "להצטמצם בקניות" כדי להסתדר. כיום, המציאות הכלכלית שונה לחלוטין. לפי נתוני הלמ"ס, סעיפי הדיור, התחבורה והמזון תופסים לבדם למעלה מ-60% מהתקציב החודשי הממוצע בישראל. כשמוסיפים לכך את עלויות המסגרות לגיל הרך, שמגיעות בקלות לאלפי שקלים לכל פעוט, נוצר זינוק בהוצאות הקבועות שאינו מלווה בעלייה תואמת בהכנסות. במציאות כזו, תכנון פיננסי מקצועי כבר אינו מותרות, אלא תשתית הכרחית לקיום המשפחה.
במקביל לעלויות הגידול השוטפות, העלייה בריבית בנק ישראל בשנים האחרונות (העומדת על 3.25%, לצד ריבית פריים של 5.00%) ייקרה משמעותית את ההחזר החודשי על משכנתאות והלוואות עבר. זוגות רבים מוצאים את עצמם משלמים מאות ואף אלפי שקלים יותר בכל חודש על אותה הדירה. ניהול התקציב לפי תחושת בטן או "בדיקת העובר ושב פעם בשבוע" אינו מחזיק מעמד במציאות כזו. הוא מוביל במהירות לכניסה למינוס כרוני, לשחיקת החסכונות ולתחושת חוסר אונים.
ההוצאות הנסתרות שמשנות את התמונה הכלכלית
מעבר לחיתולים ולמטרנה, קיימות הוצאות סמויות שמטלטלות את תזרים המזומנים:
- רפואה וציוד משלים: תרופות, בדיקות התפתחותיות וביגוד עונתי שמצטברים להוצאה חודשית כבדה.
- שינויים ברמת ההכנסה: הארכת חופשת לידה ללא תשלום או מעבר יזום למשרה חלקית של אחד ההורים.
- תחבורה ורכב משפחתי: שדרוג הרכב לקראת הלידה, שמביא עמו עלויות ביטוח, דלק ותחזוקה גבוהות בהרבה.
מלכודת האשראי: הלוואות קצרות מועד לסגירת החודש
הפיתוי לגשר על הגירעון החודשי באמצעות הלוואות "דיגיטליות בקליק" או פריסת קניות לעשרות תשלומים באשראי נראה זמין ומפתה. בפועל, זוהי מלכודת. פריסת תשלומים אינסופית מטשטשת את גובה ההוצאה האמיתי, והחזרי ההלוואות החדשות נערמים על ההוצאות הקיימות. תהליך ממוקד של ייעוץ כלכלי להורים צעירים מזהה את כדור השלג הזה בדיוק בזמן, עוצר את הגידול בחובות ושומר על דירוג האשראי שלכם לפני שייגרם נזק בלתי הפיך.
מה כולל ייעוץ כלכלי להורים צעירים ואיך הוא שונה מאימון תקציבי רגיל?
אימון תקציבי בסיסי מתמקד לרוב בטבלת אקסל פשוטה: רושמים הוצאות, חותכים בסעיפי בילוי ומנסים לשרוד את החודש. לעומת זאת, תהליך מקצועי של ייעוץ כלכלי להורים צעירים מסתכל על התמונה המלאה. הוא מתחיל באבחון מעמיק של סך הנכסים, בדיקת ההתחייבויות, מיפוי פוטנציאל ההשתכרות העתידי והתאמת המשאבים לצורכי המשפחה שגדלה. המטרה אינה רק לחיות בצמצום, אלא לבנות יציבות מתמשכת ומנועי צמיחה קדימה.
במסגרת תהליך הליווי נבנית תוכנית כלכלית משפחתית המותאמת אישית ליעדים שלכם, החל ממימון צורכי הילדים בשנים הקרובות ועד רכישת נכס או חיסכון לטווח ארוך. הייעוץ יוצר מנגנוני מעקב שוטפים ופשוטים לתפעול, לצד ניהול סיכונים פיננסיים שמגן על הבית מפני אירועים בלתי צפויים. כאשר המערך כולו בנוי נכון, הביטחון הכלכלי חוזר להיות חלק משגרת החיים.
ההבדל בין צמצום הוצאות כפוי לצמיחה כלכלית מנוהלת
דיאטות קיצוניות בתקציב המשפחתי נידונות לכישלון מהיר. ויתור שרירותי על בילוי משפחתי או חוג לילד מייצר תסכול, מריבות זוגיות ונטישה של התהליך תוך שבועות ספורים. במקום להילחם על כל כוס קפה, ייעוץ מקצועי מתמקד בצעדים בעלי השפעה כספית רחבה: הפחתת עלויות מימון, אופטימיזציה של התחייבויות והגדרת סעיף פנאי ברור. תקציב הנאה מוגדר מראש מאפשר לחיות ברווחה ובנחת, מתוך גבולות ברורים ושליטה מלאה.
שילוב אופטימיזציית משכנתא כחלק מכלכלת המשפחה
המשכנתא מהווה לרוב את ההוצאה החודשית הגבוהה ביותר של משק הבית, שלעיתים תופסת מעל רבע מההכנסה הפנויה. התעלמות ממנה במסגרת תכנון התקציב היא טעות נפוצה. בחינה מקיפה של כדאיות מיחזור משכנתא ובניית אופטימיזציה של תמהיל משכנתא מחדש יכולות לחסוך מאות שקלים בהחזר החודשי מדי חודש, ולשחרר אוויר לנשימה בתזרים המשפחתי.
התאמת לוח הסילוקין ליכולת ההחזר המשפחתית מאפשרת למשפחה לצלוח את השנים המאתגרות של הגיל הרך בלי להיחנק. כדי לעשות סדר ראשוני בכל ההתחייבויות שלכם ולמפות את הפוטנציאל התזרימי, ניתן לתאם פגישת ייעוץ ראשונית ללא עלות שבה תבחנו את מפת הדרכים הפיננסית של הבית.
בניית תוכנית כלכלית משפחתית: 5 שלבים ממיפוי ועד חיסכון חודשי
יציאה ממעגל הלחץ הפיננסי אינה מתרחשת ביום אחד, אך היא בהחלט דורשת מתודולוגיה ברורה. במקום לנסות "להדק את החגורה" באופן עיוור, ייעוץ כלכלי להורים צעירים מספק מסגרת עבודה מובנית בחמישה שלבים מדויקים, שהופכת את הבלבול לשליטה יומיומית מלאה:
- איסוף וריכוז נתונים פיננסיים: ריכוז דפי חשבון של שלושת החודשים האחרונים, פירוט חיובי אשראי, יתרות הלוואות ופוליסות ביטוח.
- חלוקה קטגורית: בניית תכנית ניהול תקציב משפחתי המפרידה בבירור בין הוצאות חובה בלתי מתפשרות (דיור, ארנונה, מסגרות) לבין הוצאות משתנות ופנאי.
- טיפול בהתחייבויות קצרות: מיפוי הריביות בכל הלוואה פעילה וסגירתן בשיטתיות.
- עיגון קרן ביטחון: פתיחת חשבון ייעודי ונזיל לתרחישים בלתי צפויים כדי לא להסתמך שוב על מסגרת האשראי.
- הגדרת יעדים ארוכי טווח: הקצאת סכומים חודשיים קבועים לעתיד הילדים, לרכישת נכס או למיזמים עתידיים.
שלב האבחון: מיפוי מדויק של תזרים מזומנים
אי אפשר לנהל את מה שלא מודדים. הצעד הראשון הוא בדיקה מדוקדקת של סך ההכנסות נטו מול כל ההתחייבויות הקבועות. בשלב זה מאתרים "חורים שחורים" בתקציב: הוראות קבע שנשכחו, מנויים כפולים לשירותי תוכן ועמלות עובר ושב שניתן לבטל במשא ומתן פשוט מול הבנק. לקבלת תבנית עבודה מפורטת צעד אחר צעד, מומלץ לקרוא את המדריך המקיף של איך לבנות תוכנית כלכלית משפחתית שמעניק כלים פרקטיים ליישום מיידי.
הסדרת חובות ובניית עמידות פיננסית
אם צברתם הלוואות קטנות בריביות גבוהות, חייבים לעצור את הדימום התזרימי. יישום של שיטת המפולת, שבה מפנים את כל המשאבים הפנויים לסגירת החוב הנושא את הריבית הגבוהה ביותר תוך תשלום מינימלי בשאר, מקצר משמעותית את משך ההחזר וחוסך הון בריביות. במקרים של עומס תשלומים חודשי כבד, כדאי לשקול מיחזור חובות או איחוד הלוואות להחזר חודשי יחיד ומופחת, בדיוק כפי שמפורט במדריך של פתרונות להפחתת חובות.
במקביל לסגירת החובות, בניית קרן חירום בגובה 3 עד 6 חודשי הוצאות בסיסיות היא תעודת הביטוח של התקציב. תיקון פתאומי ברכב או טיפול שיניים לא צריכים לשבור תוכנית כלכלית משפחתית שלמה. כשיש רזרבה נזילה, הבית מתנהל מתוך ביטחון ויציבות.
איך לנהל סיכונים ולהבטיח את עתיד הילדים בעולם כלכלי משתנה?
איזון התקציב השוטף הוא רק מחצית מהתמונה המשפחתית. ללא שכבת הגנה מתאימה, אירוע בריאותי פתאומי או פגיעה בכושר ההשתכרות עלולים למחוק חודשים ארוכים של מאמץ. תוכנית ניהול סיכונים מקיפה נועדה לבודד את המשפחה מזעזועים חיצוניים, לשמר את רמת החיים של הילדים בכל תרחיש ולהבטיח שהתוכניות לעתיד יתממשו במלואן. כאשר מסגרת זו מוגדרת היטב, אתם מפסיקים לפעול מתוך חרדות ומתחילים לפעול מתוך שליטה.
שילוב של הגנה ביטוחית הדוקה לצד צבירת הון עקבית הוא עמוד התווך של כל ייעוץ כלכלי להורים צעירים. המטרה היא להבטיח שכל שקל שאתם מוציאים משרת את הביטחון שלכם היום, ובמקביל מייצר תשתית לרכישת דירה או ללימודים אקדמיים של הילדים בעתיד, ללא תלות בסיוע חיצוני או בהלוואות מעיקות.
הגנה ביטוחית ומניעת כפילויות מיותרות
משפחות רבות משלמות מאות שקלים עודפים מדי חודש על פוליסות חופפות. כניסה ממוקדת לאתר "הר הביטוח" הממשלתי חושפת לעיתים קרובות כפל ביטוחים בתחומי הבריאות והתאונות. יש להסיר את הכפילויות הללו מיידית, ובמקביל לוודא ששני רכיבי הליבה מכוסים בצורה מקסימלית: כיסוי מלא לאובדן כושר עבודה שנגזר ישירות מהשכר הריאלי, וביטוח חיים (ריסק) שסכומו מותאם במדויק להיקף יתרת המשכנתא ולמספר הנפשות בבית.
חיסכון חכם לעתיד הילדים: התחילו מוקדם
הזמן הוא המשאב היקר ביותר שעומד לרשותכם כהורים לילדים צעירים. בזכות מנגנון הריבית דריבית, חיסכון של כמה מאות שקלים בחודש החל משנת החיים הראשונה יצטבר להון משמעותי בהרבה מאשר סכום כפול שיופרש עשור מאוחר יותר. מעבר להכפלת ההפקדה החודשית בתוכנית "חיסכון לכל ילד" ל-116 ₪ על חשבון קצבת הביטוח הלאומי ובחירה במסלול השקעה בעל פוטנציאל תשואה הולם, פתיחת קופת גמל להשקעה מאפשרת גמישות מלאה ונזילות לכספים אלו בכל עת.
רוצים לבחון את מערך הביטוחים והחסכונות שלכם ולוודא שהתקציב המשפחתי מוגן מכל כיוון? תאמו פגישת ייעוץ חינם לאבחון פיננסי ראשוני והתחילו לבנות תשתית יציבה כבר עכשיו.
למה לבחור בליווי המקצועי של ליקנש להבראה וצמיחה כלכלית?
התמודדות עם עומס כלכלי כהורים לילדים קטנים עשויה להרגיש בודדה ומתישה. בליקנש, אנחנו מביאים איתנו מעל עשור של ניסיון מעשי בליווי משפחות לעבר יציבות, ביטחון ושקט נפשי אמיתי. אנחנו מבינים את המורכבות של ניהול בית בישראל, ומספקים שירות מקצועי בפריסה ארצית שמשלב תחת קורת גג אחת מומחיות בכלכלת המשפחה לצד אופטימיזציה של תמהיל משכנתא.
תהליך של ייעוץ כלכלי להורים צעירים חייב להיות ריאלי ומותאם למציאות שלכם. אצלנו לא תמצאו הטפות מוסר, ביקורת על הרגלי צריכה או דרישות לוויתורים קיצוניים שאי אפשר לעמוד בהם. המטרה שלנו היא לבנות תוכנית פעולה מעשית, שמכבדת את איכות החיים המשפחתית שלכם ומכוונת ישירות לתוצאות מוכחות ולשיפור מיידי בתזרים.
מה קורה בפגישת ייעוץ ראשונית?
הצעד הראשון לשינוי מתחיל בפגישה ממוקדת שאינה מחייבת אתכם:
- אבחון תמונת המצב הקיימת: פגישת ייעוץ חינם שבה אנחנו ממפים יחד את כל מקורות ההכנסה, ההוצאות וההתחייבויות של הבית.
- זיהוי נקודות תורפה: איתור מיידי של עומסי אשראי, מסלולי הלוואות יקרים וכשלים בתזרים שפוגעים בחשבון השוטף.
- התוויית מפת דרכים: הצגת תוכנית עבודה שקופה ומובנית להשגת איזון פיננסי ויעדי העתיד של המשפחה.
המעטפת המלאה למשפחה הצעירה
היתרון המרכזי בליווי של ליקנש טמון בראייה ההוליסטית. אנחנו לא מתבוננים רק על סעיפי הקניות בסופר, אלא בוחנים את כלל ההלוואות, המשכנתאות והנכסים כיחידה כלכלית אחת מתואמת. שילוב תחומי המומחיות הללו מאפשר לאתר הזדמנויות חיסכון משמעותיות, להוזיל את עלויות המימון ולהפנות כספים פנויים לבניית עתיד הילדים.
במקום להמשיך לדחות את הטיפול בחשבון הבנק, הגיע הזמן לקחת יוזמה. צרו איתנו קשר עוד היום לקביעת פגישת אבחון ראשונית ללא עלות, והתחילו את המסלול הבטוח לשקט כלכלי ולצמיחה ארוכת טווח של המשפחה שלכם.
יוצאים לדרך חדשה: כך תבנו עתיד פיננסי בטוח למשפחה שלכם
הורות בשנים הראשונות מביאה איתה שמחה עצומה לצד אתגרים כספיים לא פשוטים, אך המציאות הזו ממש לא חייבת לכלול מתח יומיומי סביב חשבון הבנק. שליטה אמיתית נבנית מצעדים מדודים: מיפוי מדויק של תזרים המזומנים, אופטימיזציה של ההחזר החודשי על המשכנתא, וביסוס רשת ביטחון פיננסית שתגן על הבית. שינוי כזה אינו דורש מכם לוותר על איכות החיים, אלא לנהל אותה בצורה מפוכחת ומתוכננת.
במקום להתמודד עם שאלות מורכבות לבד, תהליך מקצועי של ייעוץ כלכלי להורים צעירים מעניק לכם מפת דרכים סדורה ומותאמת אישית לצרכים שלכם. עם מעל 10 שנות ניסיון בליווי פיננסי למשפחות ויצירת שקט כלכלי, המומחים של ליקנש מעמידים לרשותכם ראייה הוליסטית המשלבת ייעוץ משכנתאות ותכנון תקציב מתקדם. אינכם צריכים להמתין לחודש הבא כדי לעשות סדר. קבעו פגישת ייעוץ חינם עם המומחים של ליקנש והחזירו את השליטה הכלכלית לידיים כבר היום, כי למשפחה שלכם מגיע עתיד בטוח ורגוע.
שאלות נפוצות על תכנון פיננסי למשפחות
האם כדאי לפנות לייעוץ כלכלי גם אם אנחנו לא נמצאים בחובות כבדים?
בהחלט, ייעוץ כלכלי אינו מיועד רק למצבי משבר קיצוניים אלא נועד בראש ובראשונה למנוע אותם ולייצר צמיחה. משפחות רבות ללא חובות מתקשות לחסוך באופן עקבי, שוחקות את ההכנסה הפנויה או מפספסות הזדמנויות לבניית הון. ליווי מוקדם מאפשר לייעל את ההוצאות, לתכנן יעדים כמו הרחבת המשפחה או שדרוג דיור, ולוודא שהכסף שלכם מנוהל נכון ולא נעלם בשוטף.
כמה זמן נמשך תהליך ממוצע של ייעוץ כלכלי למשפחה צעירה?
תהליך ליווי מקצועי נמשך בדרך כלל בין שלושה לשישה חודשים, בהתאם למורכבות הפיננסית וליעדים שהוגדרו. החודש הראשון מוקדש לאבחון מעמיק, מיפוי התחייבויות ובניית תוכנית עבודה מותאמת אישית. לאחר מכן מתקיימות פגישות מעקב ובקרה חודשיות כדי להטמיע הרגלים נכונים, לפתור חריגות בזמן אמת ולבצע התאמות שוטפות עד להגעה לשליטה מלאה ועצמאות תקציבית.
האם ייעוץ כלכלי להורים צעירים כולל גם בדיקה של המשכנתא?
כן, תהליך מקיף של ייעוץ כלכלי להורים צעירים חייב להתייחס למשכנתא, שכן היא מהווה את סעיף ההוצאה הגדול ביותר בבית. במסגרת הליווי נבחן תמהיל המשכנתא הקיים מול תנאי השוק והריביות העדכניות. במידת הצורך נבדקת כדאיות מיחזור המשכנתא או התאמת לוח הסילוקין, במטרה להפחית את ההחזר החודשי ולשחרר מאות שקלים לתזרים המשפחתי השוטף.
איך אפשר לחסוך כסף כשיש הוצאות גבוהות וקבועות על גני ילדים?
החיסכון בתקופת הגיל הרך מושג על ידי אופטימיזציה של ההתחייבויות הגדולות ולא דרך פגיעה בחינוך הילדים. בחינה מחודשת של הלוואות, ביטול כפל ביטוחים והורדת עמלות בנקאיות מפנים סכומים משמעותיים. בנוסף, הקפדה על מיצוי נקודות זיכוי במס הכנסה להורים לילדים קטנים ובחירת מסלול השקעה מתאים בתוכנית חיסכון לכל ילד מאפשרות לצלוח שנים אלו ביציבות.
מה ההבדל בין ייעוץ כלכלי בעמותות סיוע לבין ליווי פיננסי פרטי?
עמותות סיוע מתמקדות בעיקר בהצלת משפחות מקריסה כלכלית ואיזון בסיסי של הגירעון בעזרת מתנדבים, בעוד שליווי פיננסי פרטי מספק מעטפת הוליסטית מקיפה לצמיחה. מומחים פרטיים מחזיקים בידע מעמיק באופטימיזציית משכנתאות, ניהול סיכונים ואסטרטגיות מימון מתקדמות. המטרה בליווי פרטי אינה רק לסיים את החודש מאוזנים, אלא לייצר ביטחון עתידי, צבירת נכסים ושקט נפשי מתמשך.
מה נדרש מאיתנו להכין לקראת פגישת האבחון הראשונית?
לקראת המפגש הראשוני יש לרכז את נתוני התזרים של שלושת החודשים האחרונים כדי לקבל תמונת מצב מדויקת. המסמכים כוללים דפי חשבון עובר ושב, פירוט חיובי כרטיסי אשראי, דוחות יתרה של הלוואות קיימות ודוח יתרת משכנתא עדכני. ככל שהנתונים יהיו שקופים ומפורטים יותר, ניתן יהיה לאתר במהירות את נקודות התורפה ולהציג פתרונות פרקטיים כבר במפגש הראשון.


