
סירוב למשכנתא אינו בהכרח סוף הדרך, אבל הוא סיבה לעצור ולברר לפני שמגישים בקשה נוספת. אחרי הודעת הסירוב טבעי לחשוש שרכישת הדירה תתרחק או שהגשה נוספת תפגע בסיכוי לקבל מימון. דווקא עכשיו, ייעוץ למסורבי משכנתא יכול לעזור לעשות סדר: להבין מה ידוע על סיבת ההחלטה, אילו נתונים כדאי לבדוק ומה אפשר לשנות לפני שמתקדמים.
הסירוב עשוי להיות קשור להכנסות וליציבותן, להתחייבויות קיימות, להחזר החודשי המבוקש, להון העצמי או לנתוני האשראי. לפעמים יש יותר מגורם אחד, ולא תמיד אפשר להבין מהודעת הבנק לבדה מה השפיע על ההחלטה. לכן לא כדאי להניח שהגשה חוזרת, לאותו בנק או לבנק אחר ובאותם תנאים, היא הצעד הנכון.
במאמר הזה נבחן מה כדאי לברר לאחר סירוב, איך לבדוק את הקשר בין ההכנסות, החובות וגובה ההחזר, ואילו צעדים אפשר לשקול לשיפור הבקשה או לבחינת חלופות. המטרה היא להתקדם בזהירות, על בסיס תמונה פיננסית ברורה והחלטה שמתאימה ליכולת ההחזר שלכם, בלי להסתמך על הבטחות לאישור.
נקודות מפתח
- סירוב מתייחס לבקשה מסוימת ואינו קובע שכל בקשה עתידית תידחה. התחילו בבירור נסיבות ההחלטה.
- בדקו יחד את ההכנסות, יציבותן, ההתחייבויות הקיימות וההחזר החודשי המבוקש כדי להבין אילו נתונים עשויים להשפיע על הבקשה.
- השוו בין האפשרויות בזהירות: בירור נוסף, התאמת סכום או תמהיל, או המתנה לשינוי בנתונים. אין פתרון אחד שמתאים לכולם.
- לפני פנייה נוספת, אספו את המידע הרלוונטי והגדירו מה השתנה ומה אתם מבקשים לבדוק מחדש.
- ייעוץ למסורבי משכנתא יכול לסייע בבניית תמונת מצב ובבחינת צעדי המשך, בלי להבטיח אישור.
קיבלתם סירוב למשכנתא? כך מבינים מה התשובה אומרת
תשובה שלילית מהבנק יכולה לטלטל, במיוחד כשכבר התחלתם לתכנן רכישת דירה. לפני שמוותרים על התוכנית או מגישים בקשה נוספת, כדאי להבין מה בדיוק נאמר ומה עמד מאחורי ההחלטה. סירוב הוא תשובה לבקשה מסוימת, על בסיס הנתונים והתנאים שהוצגו באותו שלב. הוא אינו מוכיח שכל בקשה עתידית תידחה, אך גם אינו מבטיח ששינוי קטן יביא לאישור.
חשוב להבחין בין סירוב לבין עיכוב או בקשה להשלמת פרטים. גם הצעה לבחון סכום או תנאים אחרים אינה בהכרח אישור. זו אפשרות לבדיקה נוספת, שחשוב להבין את משמעותה ולבחון אם היא מתאימה ליכולת ההחזר שלכם.
מה ההבדל בין סירוב, עיכוב ובקשה לתנאים אחרים?
סירוב פירושו שהבקשה כפי שהוגשה לא אושרה. בקשה למסמכים מצביעה על מידע שחסר לבנק כדי להמשיך לבדוק את הבקשה, ולא בהכרח על החלטת סירוב. הצעה לסכום או לתנאים אחרים עשויה לאפשר בחינה של בקשה מעודכנת, אך כדאי לברר מה בדיוק הבנק מוכן לבדוק ומה יהיו השלכות השינוי.
אל תסתמכו רק על ניסוח כללי או על שיחה בעל פה. בררו אם התקבלה החלטה סופית לגבי הבקשה הנוכחית, אם חסרים מסמכים או אם ניתן לשקול מתווה אחר. פרטים כמו הכנסות, התחייבויות, המסמכים שהוגשו ונתוני דירוג אשראי אישי עשויים להיות רלוונטיים, אך אין להסיק מהם לבדם מה הייתה הסיבה במקרה שלכם.
מה כדאי לברר מיד לאחר קבלת תשובה שלילית?
בקשו מהבנק לפרט את הנימוקים ואת הנתונים שעליהם התבססה התשובה. שאלו אילו נקודות דורשות בירור נוסף, האם חסרים מסמכים והאם שינוי בסכום או בתנאים יאפשר בחינה מחודשת. בנקים עשויים לבחון פרטים שונים, ולכן אין להסיק מה הייתה הסיבה במקרה שלכם בלי לקבל הסבר ולבדוק את התמונה המלאה.
כדי לשמור על סדר, תעדו לעצמכם:
- מתי התקבלה התשובה ובאיזה שלב בתהליך.
- אילו מסמכים ונתונים נמסרו לבנק.
- מה נאמר על סיבת הסירוב או על מסמכים חסרים.
- אילו שינויים, אם בכלל, הוצעו לבחינה.
המידע הזה יעזור לכם להחליט מה לברר לפני הצעד הבא. סירוב לבקשה אחת אינו קובע לבדו את תוצאת הבקשה הבאה. ייעוץ למסורבי משכנתא מתחיל בהבנת ההחלטה והנתונים, ולא בהבטחה לאישור.
למה בקשת משכנתא עלולה להידחות? בודקים את התמונה הפיננסית
אין סיבה אחת שמתאימה לכל מי שקיבל תשובה שלילית. הבנק בוחן את הנתונים שהוצגו בבקשה, ולכן כדאי להתייחס לכל גורם אפשרי ככיוון לבדיקה, לא כאבחנה. בין היתר, עשויים להיות רלוונטיים גובה ההכנסות ויציבותן, התחייבויות קיימות, ההחזר החודשי המבוקש, נתוני אשראי, פרטי הנכס וגובה המימון המבוקש ביחס אליו.
איך הכנסות והתחייבויות משפיעות על יכולת ההחזר?
כדי להבין את התמונה, הפרידו בין שלושה נתונים: הכנסה ברוטו, הכנסה זמינה לאחר ניכויים והוצאות, והתחייבויות חודשיות קיימות. יחס החזר מתאר את החלק מההכנסה שמופנה לתשלומי הלוואות. הוא מסייע לבדוק אם ההחזר המבוקש משתלב בתקציב, אך אינו קובע לבדו מה תהיה החלטת הבנק, ואין להניח שיש סף אחיד שמתאים לכל בקשה.
לדוגמה, אם ההכנסה יציבה אך חלק ניכר ממנה כבר מוקדש להחזרי הלוואות, גם החזר משכנתא שנראה סביר בפני עצמו עשוי לעורר שאלות כשבוחנים את כלל ההתחייבויות. רשמו את ההכנסות נטו ואת מועדי כניסתן, את ההחזרים הקיימים ואת ההחזר המבוקש. לאחר מכן בדקו כיצד כולם משתלבים בתקציב המשפחתי לאורך זמן.
גם הנכס הוא חלק מהתמונה. מחיר הרכישה, הערכת שווי הנכס וסכום המימון המבוקש עשויים להשפיע על בחינת הבקשה. אם יש פער בין נתוני הנכס לבין הסכום המבוקש, בררו כיצד הוא נלקח בחשבון, בלי להניח מראש שזה הנימוק לסירוב.
אילו מסמכים ונתוני אשראי כדאי לבדוק?
עברו על הבקשה לצד המסמכים שהגשתם. השוו בין סכומי ההכנסה וההתחייבויות שנרשמו לבין הנתונים במסמכים, וחפשו פערים, תקופות שאינן מעודכנות או מסמך חסר. אי התאמה אינה בהכרח הסיבה להחלטה, אבל כדאי להבין אותה ולברר אם נדרש תיקון או הסבר.
אפשר גם לעיין בדוח נתוני האשראי ולבדוק אם מופיעים בו פרטים שאינכם מזהים או מידע שדורש הסבר. אל תניחו שנתון מסוים הוא הגורם לסירוב לפני שביררתם זאת מול הבנק. אבחון מסודר של הנתונים הוא חלק מייעוץ למסורבי משכנתא ועשוי לעזור להגדיר מה כדאי לבדוק לפני שמחליטים על הצעד הבא.
האם סירוב משכנתא הוא סוף הדרך? בוחנים את האפשרויות בזהירות
לא בהכרח, אבל אין צעד שמבטיח אישור. הבחירה הנכונה תלויה בסיבת הסירוב, במצב הכלכלי ובמה שאפשר לשנות בפועל. לפני שמנסים שוב, השוו בין כמה כיוונים. בדקו לא רק אם הם עשויים לקדם את הבקשה, אלא גם אם הם מתאימים לתקציב ולמטרות שלכם.
| אפשרות | מתי כדאי לבחון אותה | מה חשוב לבדוק |
|---|---|---|
| בירור נוסף | כשהנימוק אינו ברור, כשחסר מידע או כשיש נתון שדורש הסבר | מה בדיוק צריך להשלים או לברר, והאם הדבר עשוי לשנות את בחינת הבקשה |
| התאמת הסכום או התמהיל | כשההחזר המבוקש אינו משתלב בנוחות בתקציב | האם השינוי מתאים ליכולת ההחזר, להוצאות השוטפות וליעדים המשפחתיים |
| המתנה לשיפור נתונים | כשיש שינוי ממשי שעדיין לא משתקף בתמונה שהוצגה, למשל בהכנסות או בהתחייבויות | מה השתנה, כיצד ניתן להציג זאת, ומתי נכון לבחון את הבקשה מחדש |
מתי כדאי לבחון מחדש את סכום המשכנתא או התמהיל?
סכום נמוך יותר עשוי להוביל להחזר חודשי נמוך יותר, אבל חשוב לבדוק מעבר לגובה התשלום. בחנו כיצד ההחזר משתלב עם הוצאות המחיה, ההתחייבויות הקיימות והתוכניות העתידיות. גם תמהיל חלופי עשוי לשנות את חלוקת ההחזרים, אך אינו מבטיח אישור. חשוב להבין את מאפייני המסלולים ואת ההשפעה האפשרית שלהם לאורך זמן. להרחבה על תהליך הליווי, אפשר לקרוא את המדריך על יועץ המשכנתאות והליווי המקצועי.
מתי עדיף לעצור ולארגן מחדש את התמונה הכלכלית?
אם ההחזר המוצע עלול לבוא על חשבון הוצאות חיוניות או להשאיר מעט מדי מרווח לתשלומים בלתי צפויים, אל תמהרו להגדיל התחייבויות כדי להתקדם. בדקו קודם אילו הלוואות והחזרים קיימים וכיצד הם משפיעים על התקציב. כשחובות מכבידים על ההתנהלות החודשית, כדאי לבחון את התמונה לפני פנייה נוספת. אפשר להיעזר גם במדריך על פתרונות להפחתת חובות.
היזהרו ממימון יקר או מפתרון שמגדיל התחייבויות בלי בדיקה של יכולת ההחזר. ייעוץ למסורבי משכנתא נועד לסייע בבחינת האפשרויות ובבניית צעד שקול, לא להבטיח תוצאה. אם המספרים אינם מסתדרים כרגע, עצירה ובדיקה מחדש עשויות להיות החלטה אחראית.
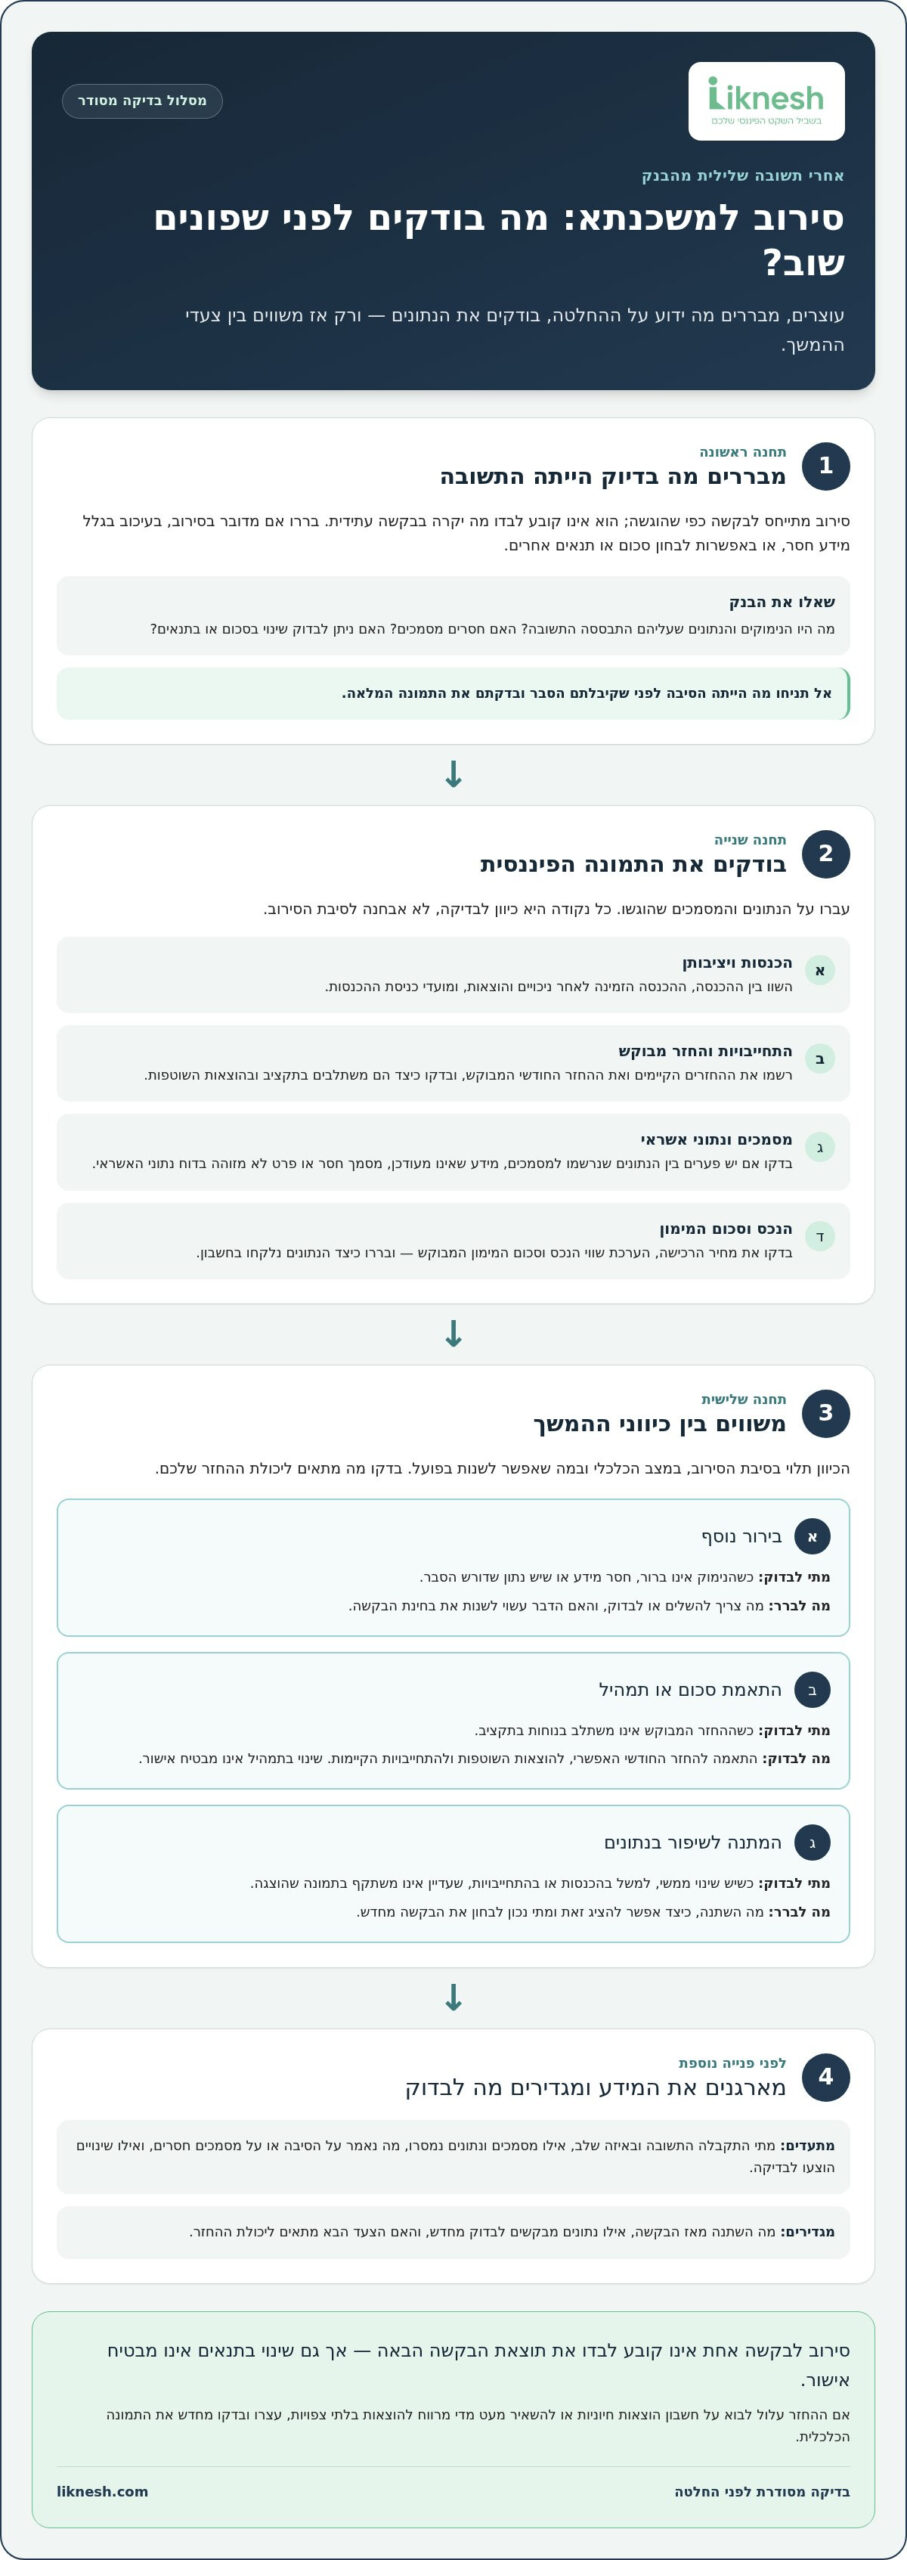
מה עושים אחרי סירוב למשכנתא? צעדים מסודרים לפני פנייה נוספת
אחרי תשובה שלילית קל לרצות לשלוח מיד בקשה נוספת. עדיף להתקדם לפי סדר: להבין מה הבנק בדק, לארגן את הנתונים ואז להחליט אם יש שינוי ממשי שמצדיק פנייה נוספת. כך תוכלו להציג את מצבכם באופן ברור ולבחון כל הצעה לפי ההתאמה שלה לחיים שלכם, ולא רק לפי הסיכוי לקבל תשובה חיובית.
- בררו את הנימוק. נסחו לעצמכם מה הבנק אמר: האם ציין נתון מסוים, ביקש מסמכים או הציע לבחון סכום או תנאים אחרים? אם משהו לא ברור, בקשו הבהרה.
- רכזו את המידע. אספו את תשובת הבנק, פרטי הבקשה, מסמכי ההכנסה והמידע על ההלוואות וההתחייבויות הקיימות.
- בנו תמונת תקציב. רשמו הכנסות והוצאות חודשיות, לרבות החזרי הלוואות והוצאות חיוניות. כך תוכלו לראות מה נשאר לתשלום משכנתא בלי להסתמך על הערכה כללית.
- בחרו מה לבדוק מחדש. הגדירו מה השתנה מאז הגשת הבקשה, אם בכלל, ומה בדיוק תרצו שהבנק יבחן. בלי שינוי או שאלה מוגדרת, בקשה חוזרת עלולה שלא לקדם את הבירור.
איזה מידע לאסוף לפני בירור נוסף מול הבנק?
השוו בין מה שמסרתם לבין המסמכים שבידיכם. אם הצהרתם על הכנסה מסוימת, בדקו שהיא תואמת למסמכים שהוגשו. אם יש הלוואה או הוצאה שלא נכללה, סמנו אותה. הכינו תמונת תזרים מזומנים חודשית שמציגה את הכסף שנכנס, את ההוצאות השוטפות ואת ההחזרים. רשמו אילו מסמכים כבר נמסרו ומה עדיין חסר, כדי שהבירור יתבסס על תמונה מלאה ולא על פרטים חלקיים.
איך בוחנים אם צעד נוסף מתאים ליכולת ההחזר?
בדקו כמה נשאר בתקציב אחרי הוצאות חיוניות והחזרים קיימים, והשוו את היתרה להחזר החודשי המוצע. בחנו גם תרחישים שבהם ההכנסה משתנה או הוצאה עולה. אלה בדיקות תכנון, לא תחזית או הבטחה. לפני שמתחייבים, השוו את העלות הכוללת של ההצעה, את הסיכונים ואת היכולת לעמוד בתשלומים לאורך זמן. אל תיקחו התחייבות חדשה רק כדי לעקוף את תשובת הבנק.
לאחר בירור הנתונים והגדרת הצעד המתאים, אפשר להתכונן לשיחה ממוקדת עם הבנק. מדריך משא ומתן מול הבנק יכול לסייע בהבנת ההיערכות לשיחה. ייעוץ למסורבי משכנתא מסייע לעשות סדר בנתונים ולבחון את הצעד הבא, בלי להבטיח אישור. מידע על פגישת ייעוץ חינם ראשונית יכול לעזור לכם להבין כיצד להתחיל בבירור.
איך ייעוץ למסורבי משכנתא ב-Liknesh בונה תמונת מצב ותוכנית פעולה?
אחרי סירוב, הצעד הבא אינו בהכרח הגשת בקשה נוספת. קודם צריך להבין מה הוצג לבנק, מה עדיין דורש בירור ומה אתם רוצים להשיג. ב-Liknesh, תהליך ייעוץ למסורבי משכנתא מתחיל באבחון הנתונים והיעדים שלכם. לאחר מכן בוחנים חלופות אפשריות ואת המשמעות שלהן לתקציב, ליכולת ההחזר ולהמשך הדרך. המטרה היא לבנות תמונה ברורה ותוכנית פעולה שמתאימה למצב שלכם, בלי להבטיח אישור.
מה בוחנים בתהליך ייעוץ אישי למסורבי משכנתא?
בשלב האבחון אוספים ומארגנים את פרטי הבקשה, ההכנסות, ההתחייבויות והיעדים הפיננסיים. בודקים אילו נתונים דורשים הבהרה, האם יש פער בין המידע שנמסר למסמכים, ואילו פרטים אפשר לעדכן או להתאים בבקשה. לצד זאת, בוחנים את היכולת לעמוד בהחזר החודשי תוך שמירה על איזון בתקציב המשפחתי.
בהתאם לתמונה שעולה, אפשר לבחון חלופות, ובהן התאמת סכום או תמהיל, ולתכנן את אופן הפנייה לבנקים. כל אפשרות נבחנת לפי הנסיבות והיכולת שלכם, ולא לפי פתרון אחיד שמתאים לכולם. צוות היועצים המוסמכים מלווה לקוחות משלב האבחון ועד ליישום המלצות רלוונטיות. ניהול משא ומתן מול בנקים עשוי להיות חלק מהליווי, אך אינו מבטיח את תוצאת הבקשה.
איך מתחילים להתקדם עם Liknesh?
פגישת ייעוץ חינם ראשונית נועדה לאבחן את המצב ולספק תובנות ראשונות. כדי לנצל אותה היטב, כדאי להגיע עם תשובת הבנק, פרטי הבקשה, מסמכי הכנסה ורשימת ההתחייבויות וההוצאות. כך אפשר להתחיל בשיחה ממוקדת: מה ידוע, מה צריך לברר ומהו צעד ההמשך שכדאי לבחון.
Liknesh החלה לפעול בשנת 2009, ומביאה לתהליך מעל עשר שנות ניסיון בליווי משפחות לעבר יציבות וצמיחה. הליווי עשוי להימשך משלב האבחון ועד ליישום ההמלצות הרלוונטיות ולחתימה על חוזה ההלוואה. ההתקדמות נעשית בהתאם לנתונים ולבחירות שלכם, בלי הבטחה לקבלת מימון.
רוצים להפחית את אי הוודאות ולהבין אילו אפשרויות כדאי לבדוק? קבעו פגישת ייעוץ חינם עם Liknesh כצעד ראשון לבירור מסודר של המצב והדרך האפשרית קדימה.
הפכו את הסירוב לנקודת פתיחה לתכנון שקול
תשובה שלילית מהבנק היא סיבה לברר, ולא למהר להסיק שכל אפשרות למימון נסגרה. הבינו מה נאמר על הבקשה, בדקו את ההכנסות, ההתחייבויות וההחזר המבוקש, ורק אז החליטו אם נכון להשלים מידע, להתאים את הבקשה או להמתין לשינוי בנתונים.
ייעוץ למסורבי משכנתא יכול להפוך אי ודאות לתהליך מסודר: לבחון את הנתונים, להבין אילו חלופות רלוונטיות ולשקול כל צעד לפי יכולת ההחזר. ב-Liknesh מלווים משפחות מעל עשר שנים, וצוות יועצים מוסמכים מסייע בתהליך, בלי להבטיח אישור. אפשר להתחיל בפגישת ייעוץ חינם ראשונית, שמטרתה לאבחן את המצב ולספק תובנות ראשונות.
כדי להבין מה כדאי לבדוק במקרה שלכם, קבעו פגישת ייעוץ חינם ובחנו את הצעד הבא שלכם. גם אחרי סירוב אפשר להתקדם בזהירות, עם תמונה ברורה יותר והחלטות שמתאימות למשפחה שלכם.
שאלות נפוצות על סירוב למשכנתא
האם אפשר לקבל משכנתא אחרי סירוב מהבנק?
כן, ייתכן שאפשר לקבל משכנתא בהמשך, אך סירוב אינו מבטיח שבקשה אחרת תאושר. תחילה כדאי להבין אם הבקשה נדחתה בגלל נתונים מסוימים, מסמכים חסרים או סכום והחזר מבוקשים. לאחר מכן אפשר לבדוק אם משהו השתנה ואם יש טעם לבחון בקשה מעודכנת או חלופה. ההחלטה תלויה בפרטי המקרה ובבדיקת הבנק, ולכן חשוב להימנע מהבטחות לתוצאה.
למה הבנק מסרב לתת משכנתא?
הבנק עשוי לסרב כאשר הנתונים שהוצגו אינם מאפשרים לו לאשר את הבקשה כפי שהוגשה, אך בלי לברר את הנימוק אי אפשר לדעת מה השפיע במקרה מסוים. בין הפרטים שכדאי לבדוק נמצאים הכנסות ויציבותן, התחייבויות והחזרים קיימים, סכום המשכנתא וההחזר החודשי המבוקש. גם נתוני אשראי, מסמכים חסרים או פער בין הצהרות למסמכים עשויים לדרוש בירור. אלה כיווני בדיקה, לא אבחנה.
מה עושים מיד אחרי סירוב למשכנתא?
ראשית, בקשו להבין מה נימוק התשובה והאם הבנק ביקש מסמכים נוספים או הציע לבחון תנאים אחרים. תעדו מתי התקבלה התשובה, אילו נתונים ומסמכים נמסרו ומה נאמר לכם. לאחר מכן רכזו הכנסות, הוצאות והתחייבויות כדי להבין מהו ההחזר שמתאים לתקציב. אל תמהרו להגיש שוב בלי לדעת מה השתנה ומה מבקשים לבדוק מחדש. ייעוץ למסורבי משכנתא יכול לסייע בארגון הנתונים ובבחינת צעדים אפשריים, בלי להבטיח אישור.
האם כדאי להגיש בקשה למשכנתא לבנק אחר אחרי סירוב?
לא בהכרח. כדאי להחליט רק אחרי שמבינים את סיבת הסירוב ואת פרטי הבקשה. אפשר לבחון פנייה לבנק אחר, אך אין ודאות שהבקשה תיבדק באופן שונה או תאושר. לפני צעד כזה, בדקו אם יש מידע חדש להציג, מסמכים להשלים או שינוי בסכום המבוקש וביכולת ההחזר. הגשה נוספת ללא בירור אינה תחליף לתוכנית פעולה. שקלו את הצעד לפי הנתונים והתקציב שלכם.
האם יועץ משכנתאות יכול להבטיח אישור אחרי סירוב?
לא ניתן להבטיח אישור משכנתא. ההחלטה מתקבלת בבנק לאחר בחינת הבקשה והנתונים, ולכן הבטחה לתוצאה אינה תחליף לבדיקה מקצועית. יועץ משכנתאות יכול לסייע באבחון המצב, בארגון המידע, בבחינת חלופות ובהכנה לשיח מול הבנק, אך אינו יכול לקבוע מה תהיה החלטתו. לפני שמתחייבים לצעד הבא, חשוב להבין מה השירות כולל, מה נבדק ומה עדיין אינו ודאי.
האם חובות קיימים יכולים להשפיע על אישור המשכנתא?
כן, התחייבויות והחזרים קיימים עשויים להשפיע על בחינת יכולת ההחזר, משום שהם חלק מהתמונה החודשית לצד ההכנסות וההוצאות. למשל, החזרי הלוואות שמשאירים פחות מקום בתקציב עשויים לעורר שאלות לגבי היכולת לעמוד גם בהחזר המשכנתא המבוקש. בדקו את יתרות החובות, התשלומים החודשיים וההוצאות החיוניות, ואל תיקחו התחייבות חדשה רק כדי לעקוף סירוב. כל שינוי כדאי לבחון לפי העלות והיכולת לעמוד בתשלומים.
כמה עולה ייעוץ למסורבי משכנתא?
אין סכום אחיד שאפשר לציין עבור ייעוץ וליווי משכנתאות, והעלות עשויה להשתנות בהתאם להיקף השירות ולמה שנדרש במקרה. בליקנש מוצעת פגישת ייעוץ חינם ראשונית, שמטרתה לאבחן את המצב ולספק תובנות ראשונות. חשוב להבחין בין הפגישה הראשונית לבין שירותי ליווי נוספים, שעשויים להיות כרוכים בשכר טרחה. לפני שמחליטים להתקדם, בררו מה כולל השירות ומה העלות שלו כדי שתוכלו לשקול אותו כחלק מהתקציב.


