
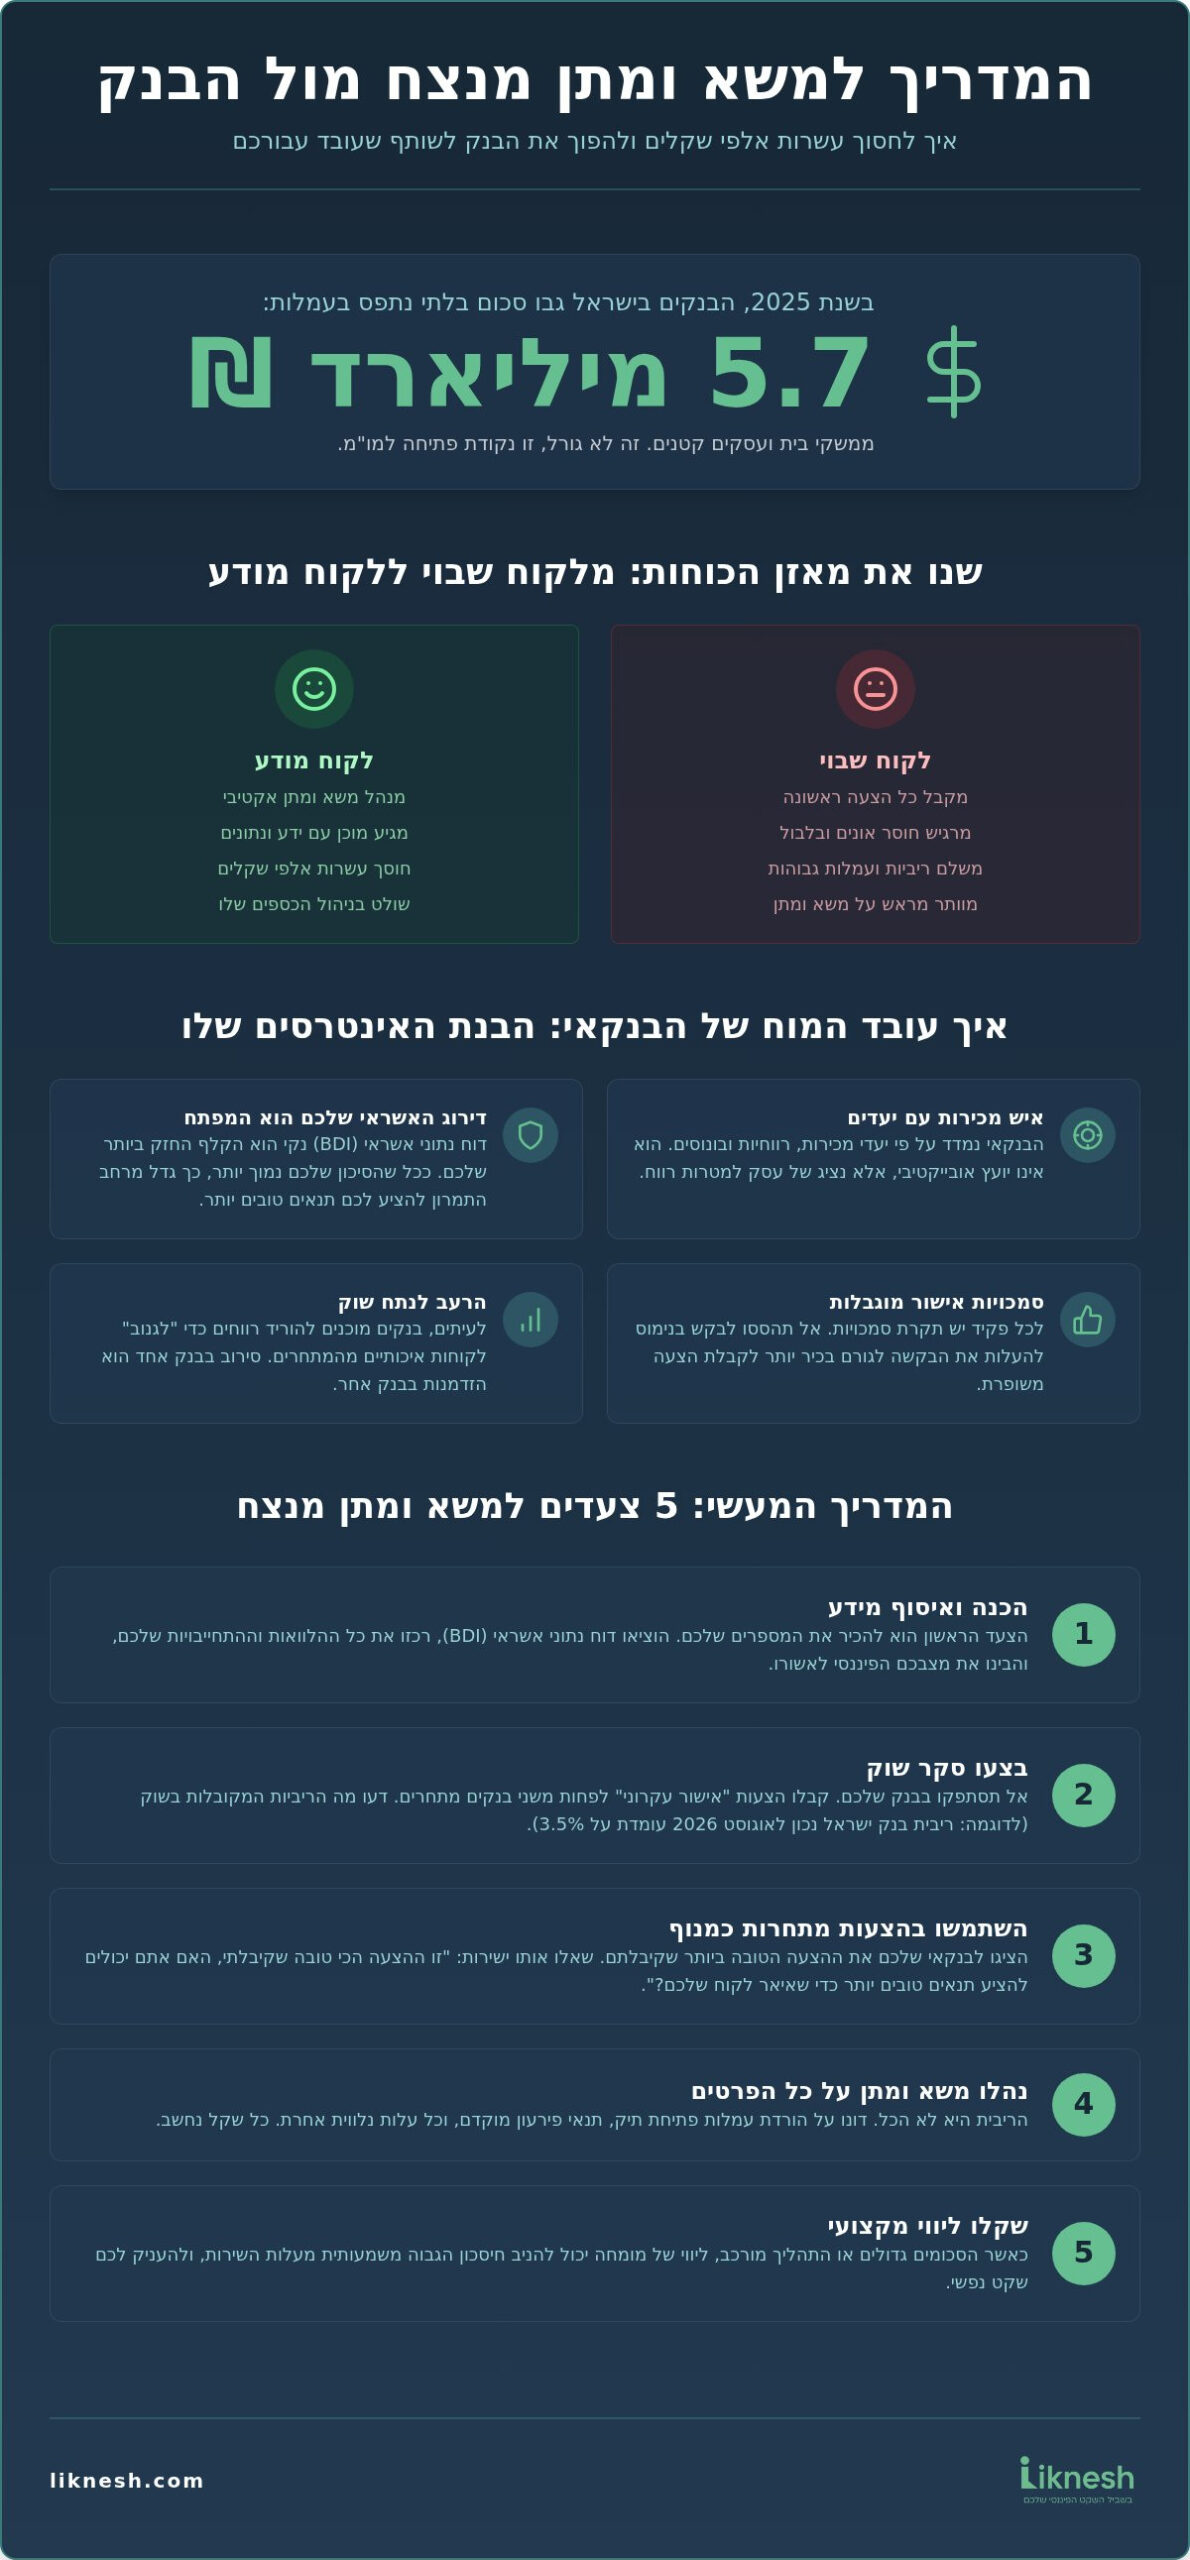
האם ידעתם שבשנת 2025 הבנקים בישראל גבו סכום בלתי נתפס של 5.7 מיליארד שקלים בעמלות ממשקי בית ועסקים קטנים? הנתון הזה הוא לא גזירת גורל, הוא תוצאה של פער כוחות שאפשר וצריך לצמצם. ניהול משא ומתן מול בנקים נתפס אצל רבים מאיתנו כסיטואציה מאיימת, כמעט כמו לעמוד למבחן שבו אין לנו את התשובות הנכונות. תחושת חוסר האונים הזו מול המערכת המשומנת, הפחד מסירוב והבלבול מהמושגים הפיננסיים המורכבים גורמים ליותר מדי אנשים לוותר מראש ולשלם ביוקר על חוסר הידע שלהם.
אנחנו מבינים את החשש שלכם. זה טבעי להרגיש קטנים מול גוף כלכלי עצום, אבל הגיע הזמן לשנות את מאזן האימה. במדריך המקצועי שלפניכם נלמד אתכם איך להפוך את הבנק משותף קשוח לבעל ברית עסקי שיעבוד עבורכם, במטרה לחסוך עשרות אלפי שקלים בתנאי המשכנתא והאשראי שלכם. נצלול יחד לעדכוני הריבית המעודכנים ל-2026, נבין איך לנצל את רפורמת העמלות הקרובה של בנק ישראל לטובתכם, ונעניק לכם כלים מעשיים שיחזירו לכם את השליטה והביטחון בניהול הכספים. אתם לא צריכים להיות כלכלנים כדי להצליח, אתם פשוט צריכים את האסטרטגיה הנכונה כדי להשיג את התנאים שמגיעים לכם.
נקודות מפתח
- הבנת האינטרסים של הבנקאי והדירוג הפנימי תאפשר לכם להגיע לדיון מעמדת כוח ולא מעמדת התגוננות.
- תלמדו כיצד לנהל משא ומתן מול בנקים בצורה שיטתית כדי להשיג את תנאי האשראי האופטימליים עבורכם.
- גלו איך להשתמש בסקר שוק ובהצעות מתחרות כדי לגרום לבנק שלכם להילחם על השארתכם כלקוחות.
- תבינו אילו עמלות וריביות הן גמישות וכיצד רפורמות 2026 פותחות בפניכם הזדמנויות חדשות לחיסכון.
- תלמדו לזהות את הרגע שבו ליווי מקצועי של מומחה יניב לכם רווח כלכלי הגבוה משמעותית מעלות השירות.
למה משא ומתן מול בנקים הוא הכרחי לביטחון הכלכלי שלכם?
הבנק הוא לא מוסד פילנתרופי. הוא עסק למטרות רווח, בדיוק כמו חברת הסלולר או רשת השיווק שלכם. כשהבנקים בישראל גובים סכום של 5.7 מיליארד שקלים בעמלות בשנה אחת, ברור שהאינטרס שלהם רחוק מאוד מהאינטרס שלכם. ההבדל בין "לקוח שבוי", שמקבל את ההצעה הראשונה שמונחת לפניו, לבין לקוח מודע שמנהל משא ומתן מול בנקים באופן אקטיבי, יכול להסתכם במאות שקלים בכל חודש ובעשרות אלפי שקלים לאורך חיי ההלוואה. הכסף הזה לא נעלם, הוא פשוט עובר מהכיס שלכם לרווחי הבנק, אלא אם תחליטו לפעול אחרת.
ניהול נכון של המערכת הבנקאית הוא שלב קריטי עבור כל מי שרוצה להבין איך לבנות תוכנית כלכלית משפחתית יציבה. כשאתם חוסכים חצי אחוז בריבית המשכנתא, אתם לא רק מורידים את ההחזר החודשי. אתם מפנים תקציב לחיסכון ללימודים של הילדים, להשקעה בנדל"ן או פשוט לשקט נפשי שנובע מהידיעה שאתם לא משלמים שקל אחד מיותר.
הכוח של ידע מוקדם במערכת הבנקאית
הטעות הנפוצה ביותר היא להתייחס לבנקאי כאל "יועץ". בפועל, הבנקאי הוא איש מכירות הכפוף ליעדי רווחיות, בונוסים ומדיניות אשראי נוקשה. כדי להתמודד מולו, עליכם להכיר את עקרונות המשא ומתן הבסיסיים ולהבין איך הבנק מרוויח עליכם. הבנק קונה כסף ביוקר ומוכר לכם אותו ביוקר רב יותר. ככל שהדירוג הפיננסי שלכם נראה טוב יותר בעיניו, כך מרחב התמרון שלכם גדל. אובייקטיביות היא שם המשחק כאן. כשאתם מגיעים מוכנים עם נתונים על ריבית בנק ישראל, שעומדת נכון לאוגוסט 2026 על 3.5%, אתם משדרים שאי אפשר "למכור" לכם מספרים ללא כיסוי.
ההשפעה על כלכלת המשפחה והעסק
צמצום הוצאות המימון הוא כלי צמיחה אדיר. בעסק, כל שקל שנחסך בריבית על מסגרת האשראי הוא שקל שנכנס ישירות לשורת הרווח הנקי. במשפחה, השליטה בתזרים המזומנים מול הבנק מייצרת חוסן כלכלי בפני משברים. לעיתים, ניהול חוב חכם והפחתת ריביות הם הצעד הראשון בחיפוש אחר פתרונות להפחתת חובות מעיקים. כשאתם מנהלים משא ומתן מול בנקים, אתם לא רק נלחמים על אחוזים. אתם נלחמים על החופש שלכם להחליט מה לעשות עם הכסף שעבדתם עבורו כל כך קשה. זהו תהליך שדורש סבלנות, הכנה מדויקת והבנה שהכוח נמצא בידיים של מי שמחזיק בידע.
איך עובד המוח של הבנקאי? הבנת האינטרסים שמאחורי הדלפק
הבנקאי שיושב מולכם הוא לא האויב, אבל הוא בהחלט לא פועל כיועץ אובייקטיבי. הוא עובד שכיר שנמדד על פי יעדי מכירות, רווחיות ובונוסים תקופתיים. לכל סניף בנק יש "מכסה" של הלוואות ומשכנתאות שהוא צריך למכור בכל חודש. כשאתם מבינים את המנגנון הזה, אתם מפסיקים להרגיש חוסר אונים ומתחילים להבין שכל הצעה שמוגשת לכם היא בסך הכל נקודת פתיחה לדיון עסקי. הבנק מנהל מערכת של דירוג פנימי שבוחנת את רמת הסיכון שלכם. ככל שהבנק תופס אתכם כלווים בטוחים יותר, כך מרחב התמרון שלו להוזלת תנאים גדל.
מושג מפתח נוסף הוא "נתח שוק". לעיתים, בנק מסוים יחליט על אסטרטגיה של צמיחה אגרסיבית בתחום המשכנתאות או האשראי העסקי. במקרים כאלה, הבנק עשוי להיות מוכן לצמצם את שולי הרווח שלו באופן משמעותי רק כדי "לגנוב" לקוח איכותי מהמתחרים. לכן, סירוב בבנק אחד הוא לעולם לא סוף פסוק. הוא פשוט סימן שהבנק הספציפי הזה, בנקודת הזמן הנוכחית, לא רעב מספיק לעסקה שלכם. משא ומתן מול בנקים דורש מכם להבין מתי אתם הנכס שהבנק רוצה להילחם עליו.
דירוג אשראי ונתוני אשראי (BDI)
דוח נתוני האשראי שלכם הוא תעודת הזהות הפיננסית שקובעת את גורל הריבית שתשלמו. הבנקאי רואה שם את היסטוריית התשלומים, הלוואות קיימות ואפילו חריגות קטנות מהעבר. לפני שאתם פונים לבנק, מומלץ להוציא את הדוח ולבדוק אם יש בו טעויות שניתן לתקן. שיפור הדירוג, אפילו בכמה נקודות, יכול להפוך אתכם מלקוחות "מסוכנים" ללקוחות מבוקשים. היסטוריית תשלומים נקייה היא הקלף החזק ביותר שלכם בשולחן הדיונים. היא ההוכחה שאתם שותפים אמינים שראויים לתנאים מועדפים.
סמכויות אישור בדרגים השונים
לכל פקיד בנק יש תקרת סמכויות. הוא יכול להעניק הנחה מסוימת בעמלות או בריבית, אבל מעבר לנקודה מסוימת הוא חייב לקבל אישור ממנהל המחלקה או מנהל הסניף. אל תחששו לבקש בנימוס: "אני מעריך את ההצעה, אבל היא עדיין לא עומדת בציפיות שלי. האם ניתן להעלות את הבקשה לגורם מוסמך יותר?". שימוש ב"אישור עקרוני" מבנק מתחרה משמש ככלי לחץ אפקטיבי שמאלץ את הפקיד להילחם עבורכם מול הנהלת הסניף. אם אתם מרגישים שהתהליך מורכב מדי, ייעוץ וליווי משכנתאות מקצועי יכול לספק לכם את ה"שכפץ" הדרוש כדי לדבר עם הבנק בגובה העיניים ולהשיג את התוצאה הרצויה.
תחומי המשא ומתן המרכזיים: משכנתא, הלוואות ועמלות
כשאנחנו מדברים על משא ומתן מול בנקים, רבים נוטים לחשוב רק על הריבית היבשה. בפועל, המגרש הזה רחב הרבה יותר. משא ומתן אפקטיבי מתפרס על פני כל נקודות הממשק שלכם עם הבנק: החל מהמשכנתא, דרך הלוואות לכל מטרה ועד לעמלות העו"ש הקטנות. בשנת 2026, כשרמת הריבית הממוצעת במערכת עומדת על כ-5.01%, כל שבריר אחוז שתצליחו להוריד מתרגם לחיסכון מיידי. אל תסתפקו בשיפור תנאי המשכנתא בלבד. בדקו גם את הלוואות האשראי הקיים שלכם. עם גל מיחזורי החוב ששוטף את השוק, הבנקים נלחמים על לקוחות שרוצים לאחד הלוואות יקרות תחת ריבית אטרקטיבית יותר.
עבור בעלי עסקים קטנים, המשא ומתן הוא קריטי עוד יותר. עסקים רבים נופלים למלכודת של "ריביות ריטייל" גבוהות רק כי לא דרשו תנאים של לקוח עסקי. ניהול נכון של מסגרות אשראי ותנאי מימון לצמיחה יכול להיות ההבדל בין עסק מדשדש לעסק משגשג. זכרו כי הבנק מעריך את הפוטנציאל העתידי שלכם, ולכן הצגת תוכנית עסקית יציבה היא כלי מיקוח עוצמתי להורדת ריביות על הלוואות גישור ומימון ציוד.
אופטימיזציה של תמהיל המשכנתא
הטעות הגדולה ביותר של לווים היא להתמקד בריבית של מסלול אחד בלבד. התמהיל הכולל הוא זה שקובע כמה תשלמו בסוף הדרך. תמהיל נכון מאזן בין מסלולים משתנים, שחשופים לשינויי ריבית בנק ישראל (שעומדת כעת על 3.5%), לבין מסלולים קבועים שמעניקים יציבות. בניית תמהיל שמותאם ליכולת ההחזר החודשית שלכם היא אמנות. כדי להבין את המשמעות הכספית של כל שינוי, מומלץ להשתמש בכלי עזר מקצועי כמו מחשבון משכנתא ייעוץ לפני שאתם ניגשים לבנק. זה יאפשר לכם להגיע עם דרישות קונקרטיות ולא רק עם בקשות כלליות.
עמלות והטבות בחשבון העו"ש
אל תזלזלו ב"כסף הקטן". עמלה על פעולת פקיד יכולה להגיע ל-6.80 ש"ח, בעוד שפעולה בערוץ ישיר עולה רק כ-1.35-1.75 ש"ח. בשנת 2025, העלות הממוצעת לניהול חשבון עמדה על כ-31.6 ש"ח בחודש. זה אולי נראה מעט, אבל לאורך עשור מדובר באלפי שקלים. באוקטובר 2026 תיכנס לתוקף רפורמת העמלות החדשה שתגביל את דמי ניהול כרטיס האשראי ל-7 ש"ח, וזו הזדמנות מצוינת לבחון את מסלולי העמלות שלכם. בדקו אם אתם זכאים להטבות סקטוריאליות. מורים, עובדי הייטק או משרתי כוחות הביטחון זכאים לעיתים קרובות לפטור מלא מעמלות ניהול חשבון והטבות משמעותיות בריביות. משא ומתן מול בנקים על סעיפים אלו הוא הפשוט ביותר לביצוע, והתוצאות שלו מיידיות.
המדריך המעשי: 5 צעדים לניהול משא ומתן מנצח
משא ומתן מול בנקים הוא לא אירוע חד פעמי, אלא תהליך מובנה שדורש אסטרטגיה וסבלנות. כדי להשיג את התוצאה הטובה ביותר, עליכם לפעול לפי שלבים ברורים שיבטיחו שאתם לא משאירים כסף על השולחן. הנה חמשת הצעדים שיעזרו לכם לנצח במגרש הבנקאי:
- צעד 1: הכנת "תיק לקוח" מושלם. אספו את כל המסמכים: תלושי שכר, דפי בנק של שלושה חודשים אחרונים, פירוט נכסים והתחייבויות. תיק מסודר משדר לבנקאי שאתם לקוחות רציניים ומקצועיים.
- צעד 2: ביצוע סקר שוק מקיף. אל תסתפקו בבנק שלכם. פנו לפחות לשלושה בנקים שונים כדי לקבל הצעות מתחרות. הידיעה שיש לכם אופציות היא כוח המיקוח החזק ביותר שלכם.
- צעד 3: הפגישה הראשונה. הגיעו מוכנים עם נתונים. כשהבנקאי רואה שאתם מכירים את ריבית הפריים (5.0% נכון לאוגוסט 2026), הוא מבין שאי אפשר להטעות אתכם.
- צעד 4: שיטת ה"פינג-פונג". קחו את ההצעה הטובה ביותר שקיבלתם וחזרו איתה לבנקים האחרים. תנו להם להילחם עליכם. לעיתים קרובות, הבנק שסירב לכם בהתחלה ישפר את תנאיו פלאים כשיבין שאתם עומדים לעזוב.
- צעד 5: קריאת האותיות הקטנות. לפני החתימה, בדקו את עמלות הפירעון המוקדם, עלויות הביטוח ותנאי ההצמדה. שם מסתתרים לעיתים הקאטצ'ים שיכולים לייקר את העסקה.
שפת גוף וגישה מנטלית בפגישה
הבנקאי מזהה לחץ מקילומטרים. שבו זקוף, שמרו על קשר עין והקפידו על טון דיבור רגוע וענייני. כלי עוצמתי במיוחד הוא השימוש בשתיקה. לאחר שהצגתם את הדרישות שלכם, פשוט שתקו. תנו לבנקאי להרגיש את הצורך למלא את החלל בהסברים או בהצעה משופרת. אם הוא אומר לכם "זה המקסימום שאני יכול לתת", אל תיבהלו. ענו בחיוך: "אני מבין, אבל במחיר הזה העסקה פשוט לא כדאית לי. בוא נראה איך אפשר להתקרב למספרים שלי". הגישה הזו משדרת שאתם מוכנים לקום וללכת, וזה בדיוק מה שיגרום לו להתאמץ יותר.
השוואת הצעות
כשאתם מציגים הצעה מבנק מתחרה, עשו זאת בכבוד. "בנק מסוים הציע לי תנאים טובים יותר, אבל אני מעדיף לעבוד איתכם בגלל השירות, האם תוכלו להשוות?". השוואה נכונה דורשת מכם להסתכל על התמונה המלאה ולא רק על הריבית. בדקו את תקופת ההלוואה ואת סוג ההצמדה. לעיתים הצעה שנראית יקרה יותר בטווח הקצר תהיה זולה יותר לאורך שנים. אם אתם מרגישים שהתהליך גוזל מכם זמן יקר או שאתם לא בטוחים בכושר המיקוח שלכם, ייעוץ וליווי משכנתאות מקצועי יכול לעשות עבורכם את העבודה השחורה ולהשיג תנאים שקשה מאוד להשיג לבד. זכרו, המשא ומתן עוצר רק כשאתם מרגישים שקיבלתם את העסקה הטובה ביותר עבור העתיד הכלכלי שלכם.
ליווי פיננסי מקצועי: מתי כדאי לתת למומחים לנהל את המשא ומתן?
ניהול משא ומתן מול בנקים הוא לעיתים כמו משחק שחמט שבו היריב שלכם הוא זה שכתב את החוקים. הבנקים מחזיקים במחלקות שלמות של כלכלנים, אנליסטים ומשפטנים שתפקידם למקסם את הרווח מכל עסקה. כשאתם ניגשים לדלפק לבד, אתם מתמודדים מול מערכת משומנת עם פערי מידע אדירים. כאן נכנס לתמונה הערך של ליווי מקצועי. יועץ משכנתאות ומתכנן פיננסי פרטי לא רק מבין את השפה הבנקאית, הוא מכיר את ה"חורים" במערכת ואת המקומות שבהם הבנק גמיש יותר ממה שהוא מוכן להודות.
השאלה שרבים שואלים היא האם העלות של ליווי מקצועי מצדיקה את עצמה. התשובה נמצאת במספרים. חיסכון של אפילו 0.2% בריבית על משכנתא של מיליון שקלים לאורך 25 שנה מתרגם לעשרות אלפי שקלים שנשארים אצלכם בכיס. ליווי מקצועי חוסך לכם לא רק כסף, אלא גם זמן יקר וסטרס נפשי אדיר. במקום לרדוף אחרי פקידים ולנסות להבין את האותיות הקטנות, אתם מקבלים "שכפץ" מקצועי שמנהל את הבירוקרטיה עבורכם ומבטיח שתקבלו את התנאים האופטימליים. יועץ טוב דואג לאינטרס הבלעדי שלכם, בניגוד ליועץ בבנק שחייב דין וחשבון למעסיק שלו.
הערך המוסף של ליקנש במשא ומתן
בליקנש, המומחיות שלנו מבוססת על מעל עשור של ניסיון מעשי מול כל המערכת הבנקאית בישראל. נאוה אליהו טסמה ובת אל אליהו מביאות איתן לא רק ידע קר, אלא ליווי אישי עם לב חם והבנה עמוקה של הצרכים המשפחתיים והעסקיים שלכם. אנחנו מכירות את מקבלי ההחלטות בדרגים השונים ויודעות בדיוק מתי ואיך ללחוץ כדי לשפר הצעה קיימת. היתרון הגדול שלנו הוא שאנחנו לא רואות את ההלוואה כאירוע מבודד, אלא משלבות את המשא ומתן בתוך תכנון פיננסי אסטרטגי רחב יותר. המטרה היא לא רק להוזיל ריבית, אלא לבנות לכם חוסן כלכלי ארוך טווח שיאפשר לכם לצמוח בביטחון.
הצעד הראשון שלכם לחיסכון
השינוי מתחיל בהחלטה אחת קטנה. אנחנו מזמינות אתכם לפגישת ייעוץ ראשונית בחינם, שבה נבצע אבחון פיננסי מהיר למצב הקיים שלכם. בפגישה הזו נוכל לחשוף הזדמנויות לחיסכון מיידי שייתכן שפספסתם, ולבדוק האם תנאי האשראי או המשכנתא שלכם אכן תואמים את תנאי השוק של 2026. אין לכם מה להפסיד, אבל יש לכם המון מה להרוויח. השקט הנפשי שלכם והביטחון העתידי של המשפחה שלכם שווים את הבדיקה הזו. אל תחכו שהבנק יציע לכם הנחה מיוזמתו, זה פשוט לא יקרה. קחו את המושכות לידיים שלכם כבר עכשיו.
מוכנים להפסיק לשלם ביוקר? צרו קשר לתיאום פגישת ייעוץ ללא התחייבות ובואו נהפוך את הבנק לבעל ברית בדרך להצלחה הכלכלית שלכם.
הגיע הזמן לקחת את המושכות הפיננסיות לידיים
המערכת הבנקאית של 2026 אולי נראית מורכבת ומאיימת, אבל כעת אתם מחזיקים בכלים להפוך אותה לבעלת ברית שתומכת בכם. הבנתם שכל הצעה שפקיד הבנק מגיש לכם היא בסך הכל נקודת פתיחה לדיון עסקי, ושיש לכם את הכוח המלא להשוות, ללחוץ ולדרוש תנאים טובים יותר. ניהול משא ומתן מול בנקים הוא לא רק עניין של מספרים יבשים; הוא המפתח לשקט הנפשי שלכם, לביטחון העתידי של המשפחה ולחופש הכלכלי של העסק שלכם. כל שקל שייחסך בריביות ובעמלות הוא שקל שיחזור להשקעות, לצמיחה ולרווחה האישית שלכם.
אתם לא חייבים לעבור את התהליך המורכב הזה לבד. עם מעל עשור של ניסיון מעשי מול כל הבנקים בישראל ואחוזי הצלחה גבוהים בשיפור תנאי משכנתא ואשראי, הצוות שלנו כאן כדי להילחם עבור האינטרסים שלכם. הליווי האישי של נאוה אליהו טסמה ובת אל אליהו מעניק לכם את המעטפת המקצועית והביטחון שאתם צריכים כדי לעמוד מול המערכת בגובה העיניים.
תנו למומחים של ליקנש להשיג לכם את התנאים הטובים ביותר – פגישת ייעוץ ראשונה בחינם!
הכסף שלכם עובד קשה עבורכם, אל תתנו לו לזרום לרווחי הבנק ללא צורך. הצעד הראשון לחיסכון של עשרות אלפי שקלים נמצא במרחק לחיצה אחת. אנחנו מחכות לכם.
שאלות ותשובות נפוצות
האם באמת אפשר להוריד את הריבית שהבנק הציע לי?
כן, בהחלט. הבנק הוא עסק למטרות רווח וההצעה הראשונה שלו כוללת כמעט תמיד מרווח ביטחון גבוה לטובתו. ניהול משא ומתן מול בנקים הוא חלק סטנדרטי מהתהליך הפיננסי ולא משהו שצריך להתבייש בו. הנתונים מראים פערים משמעותיים בין הבנקים השונים, למשל ריבית ממוצעת של 4.70% בבנק אחד לעומת 5.13% באחר. הפער הזה מוכיח שיש מקום רב למיקוח. ככל שתראו לבנקאי שאתם לקוחות איכותיים עם הצעות מתחרות, כך הוא יתאמץ יותר להשוות או לשפר את התנאים.
מה עדיף: לנהל משא ומתן לבד או לקחת יועץ משכנתאות?
ניהול עצמאי אפשרי, אך ליווי מקצועי מעניק לכם יתרון שובר שוויון מול המערכת. יועץ שמכיר את המערכת מבפנים יודע לדבר בשפה של הבנקאים ולהגיע לדרגי ניהול בכירים שאתם לא תפגשו בדלפק השירות. בליקנש, אנחנו מביאות מעל עשור של ניסיון בניהול דיונים מול כל המערכת הבנקאית. לרוב, החיסכון שיועץ משיג בריביות ובעמלות גבוה משמעותית מעלות השירות שלו. זה הופך את הליווי להשקעה שמחזירה את עצמה כבר בתשלומים הראשונים של המשכנתא.
מתי הזמן הכי טוב להתחיל משא ומתן מול הבנק?
הזמן האידיאלי הוא ברגע שיש לכם אישור עקרוני ביד ולפני שחתמתם על התחייבות סופית לרכישה. בשנת 2026, כשהריבית הממוצעת במערכת עומדת על כ-5.01%, כדאי לעקוב אחרי הודעות בנק ישראל. התחלת התהליך מוקדם מאפשרת לכם לבצע סבב בין לפחות שלושה בנקים ללא לחץ של זמן. זכרו כי תוקף הריביות באישור העקרוני מוגבל ל-24 ימים בלבד, לכן חשוב לפעול בנחישות ובמהירות בתוך חלון הזמנים הזה כדי לקבע את התנאים האופטימליים עבורכם.
האם הבנק יכול להתנקם בי אם אלחץ עליו יותר מדי במשא ומתן?
ממש לא. הבנק רוצה אתכם כלקוחות, במיוחד אם אתם לווים יציבים עם היסטוריית תשלומים נקייה. עמידה על שלכם והצגת נתונים מהשוק נתפסת כהתנהלות עסקית אחראית ולא כהטרדה. הבנקאי הוא איש מכירות שיש לו יעדי מכירות חודשיים לעמוד בהם, והוא יעדיף להרוויח פחות על לקוח טוב מאשר להפסיד אותו לחלוטין לטובת המתחרים. גישה מנומסת אך נחושה, המבוססת על ידע פיננסי, תגרום לבנקאי לכבד אתכם ולבוא לקראתכם כדי לסגור את העסקה.
כמה בנקים כדאי לבדוק לפני שמחליטים?
מומלץ לבדוק לפחות שלושה בנקים שונים כדי לייצר תחרות אמיתית. השוואה בין בנקים גדולים כמו הפועלים ולאומי לבין בנקים קטנים יותר יכולה לחשוף פערים של עשרות אלפי שקלים לאורך השנים. הנתונים מראים שרק 24% מהלקוחות בישראל טורחים לעבור למסלולי עמלות מוזלים או להשוות ריביות באופן אקטיבי. כשאתם בודקים מספר אופציות, אתם יוצאים ממשבצת הלקוח השבוי ומאלצים את הבנקים להציע לכם את המבצעים וההטבות ששמורים רק ללקוחות מעודכנים ונחושים.
האם אפשר לנהל משא ומתן גם על הלוואות קיימות (מיחזור)?
בהחלט, וזהו אחד הכלים החזקים ביותר לחיסכון מיידי בתקציב המשפחתי. תהליך של משא ומתן מול בנקים על הלוואה קיימת נקרא מיחזור חוב. בשנת 2026 צפוי גל מיחזורים בהיקף של כ-43.6 מיליארד שקלים. אם הריבית בשוק ירדה או שהמצב הפיננסי שלכם השתפר, אתם יכולים לדרוש מהבנק לשפר תנאים או להעביר את החוב לבנק אחר. בדקו תמיד את עמלת הפירעון המוקדם מול החיסכון המצטבר בריבית כדי לוודא שהמהלך אכן משתלם כלכלית עבורכם.
מהם המסמכים הכי חשובים שצריך להביא לפגישה בבנק?
המסמכים הקריטיים הם תלושי שכר של שלושה חודשים אחרונים, דפי חשבון עו"ש של שלושת החודשים האחרונים ודוח ריכוז נתוני אשראי. הבנק משתמש במסמכים אלו כדי לחשב את כושר ההחזר שלכם. לפי תקנות יולי 2026, הבנק לא יאשר הלוואה אם סך ההחזרים החודשיים שלכם עולה על 50% מההכנסה הפנויה. הגעה עם תיק מסמכים מסודר ומקצועי משדרת אמינות ומקצרת משמעותית את זמן האישור, מה שנותן לכם יתרון פסיכולוגי במיקוח על גובה הריבית והעמלות.
האם הבנקאי יכול לדעת שהייתי בבנקים אחרים?
הבנקאי לא רואה בדיוק באילו סניפים ביקרתם, אבל הוא יכול לראות בדוח נתוני האשראי שבוצעו פניות לבנקים אחרים לצורך קבלת הצעה. אל תנסו להסתיר זאת, להפך, השתמשו בזה לטובתכם. הידיעה שאתם מבצעים סקר שוק נותנת לכם כוח מיקוח אדיר. כשתגידו לבנקאי שקיבלתם הצעה טובה יותר בבנק מתחרה, הוא יידע שאתם רציניים כי הוא רואה את השאילתה בדוח. השקיפות הזו מעודדת את הבנק להתאמץ יותר כדי להשאיר אתכם אצלו.


