
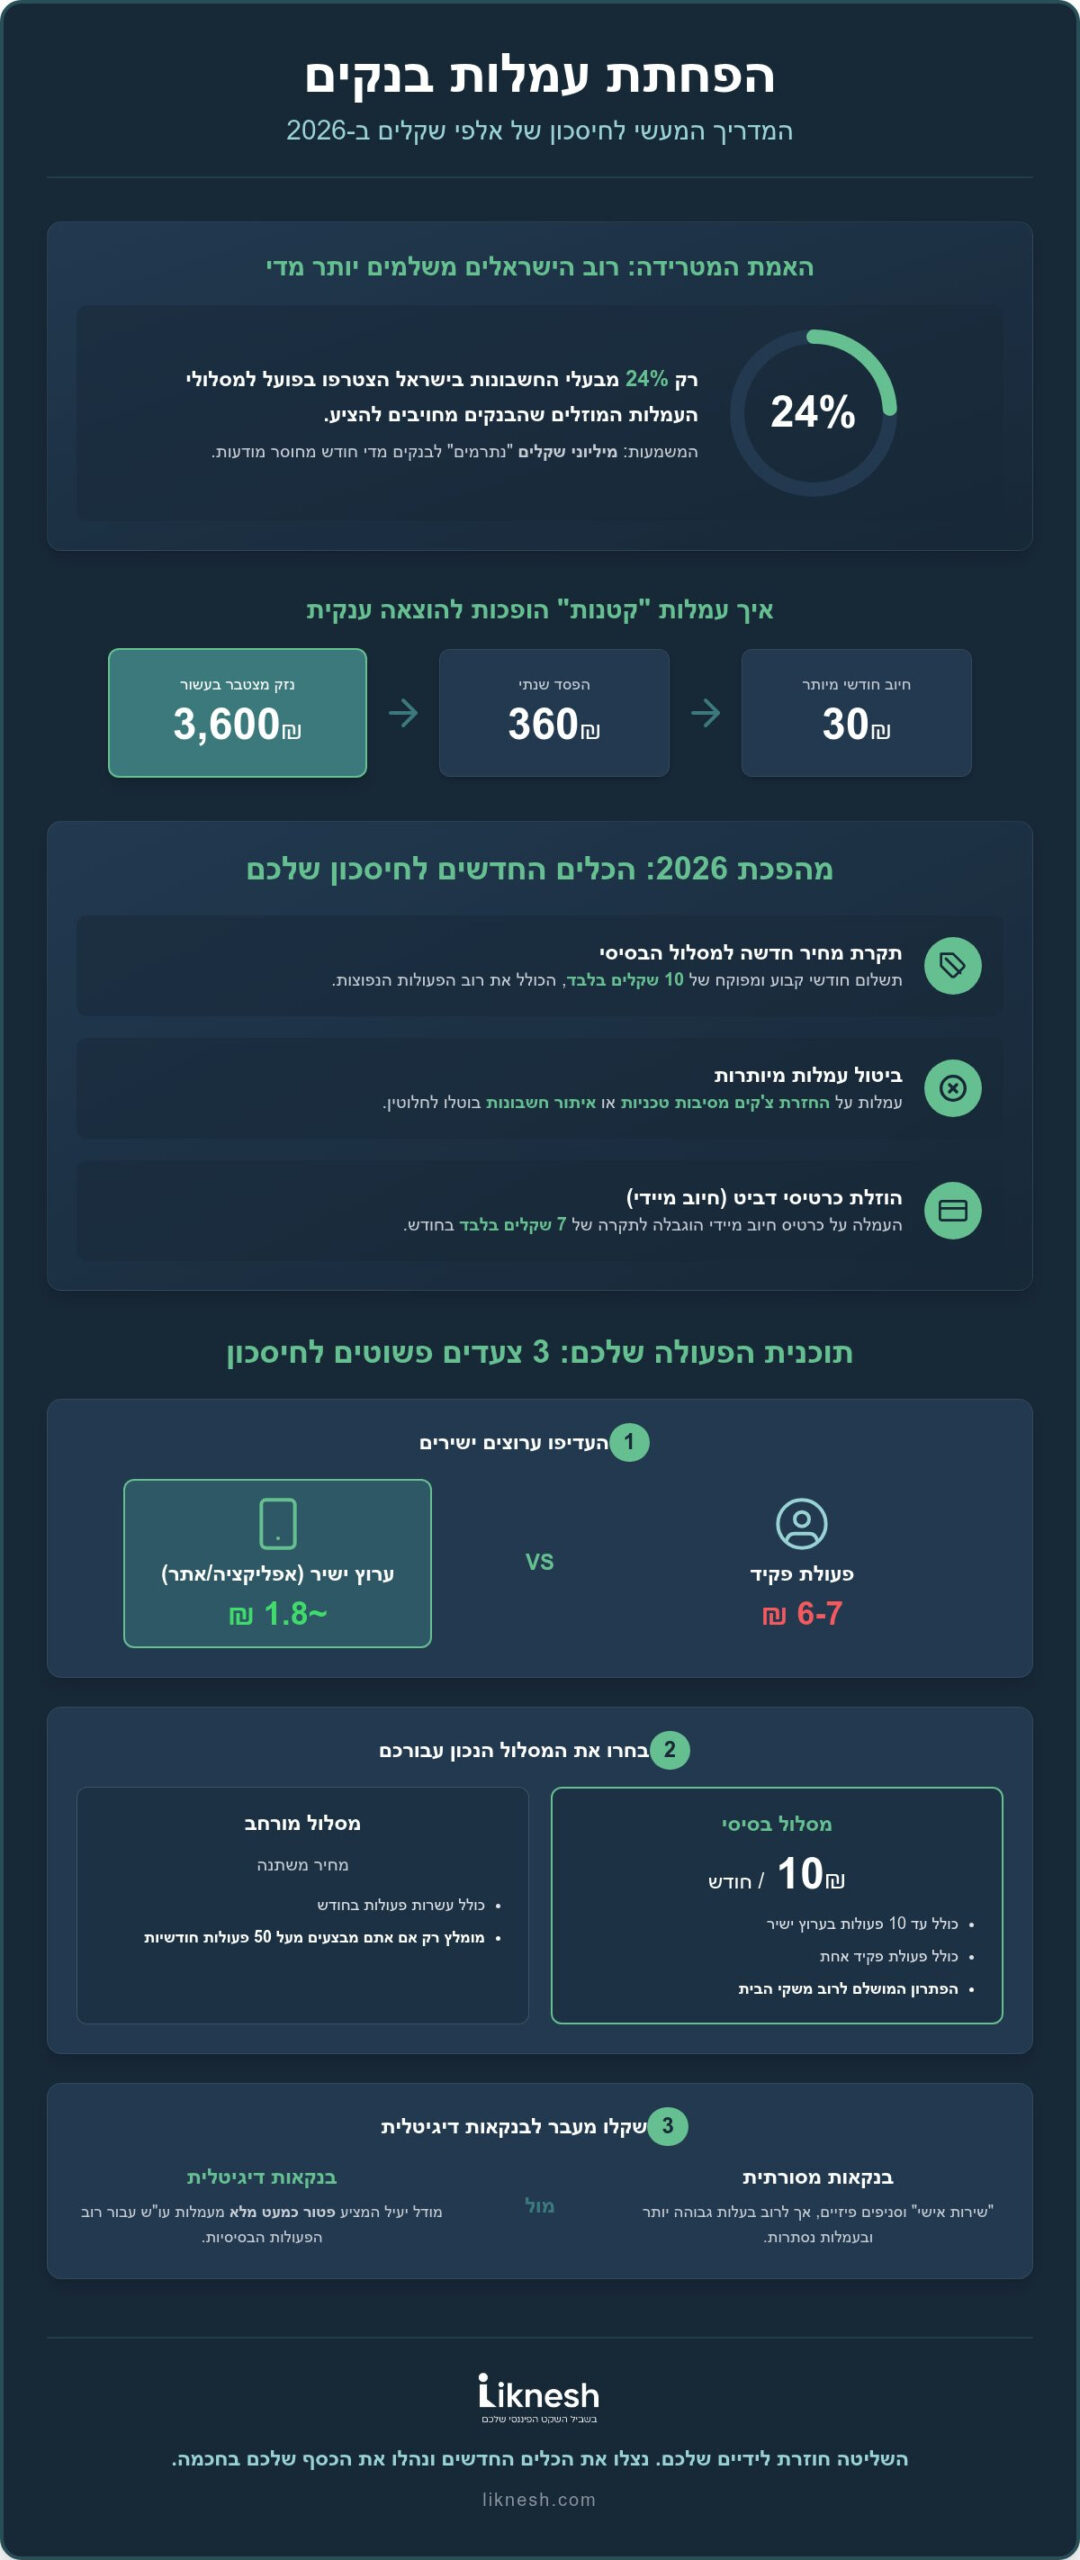
הידעתם שרק 24% מבעלי החשבונות בישראל הצטרפו בפועל למסלולי העמלות המוזלים? הנתון המדהים הזה אומר שמיליוני שקלים "נתרמים" לבנקים מדי חודש פשוט בגלל חוסר מודעות או תחושת חוסר אונים מול המערכת הבנקאית. זהו מצב אבסורדי, במיוחד כשהכלים לשינוי נמצאים ממש בהישג ידכם.
אני מבין לגמרי את תחושת התסכול כשאתם מגלים בסוף החודש שורה של עמלות נסתרות שנוגסות לכם בתקציב המשפחתי. זה מרגיש כאילו הבנק מדבר בשפה פיננסית מורכבת שנועדה להשאיר אתכם בערפל, בזמן שהכסף שאתם עובדים עבורו כל כך קשה פשוט נעלם. הבשורה הטובה היא ששנת 2026 מביאה איתה רפורמות דרמטיות שהופכות את התהליך של הפחתת עמלות בנקים למשימה פשוטה, ברורה ונגישה לכל אחד. המטרה שלי היא להחזיר לכם את השליטה לידיים ולהעניק לכם את השקט הנפשי שמגיע עם ניהול כספי חכם ומודע.
במדריך הזה נחשוף את הצ'ק ליסט המעשי שיעזור לכם לנצל את תקרת העמלות החדשה של 10 שקלים בחודש, נבין אילו עמלות בוטלו לחלוטין לפי הנחיות בנק ישראל המעודכנות, ונלמד איך לנהל משא ומתן בביטחון עצמי שישאיר מאות שקלים נוספים בכיס שלכם בכל שנה.
נקודות מפתח
- הבנה כיצד עמלות "קטנות" מצטברות לאלפי שקלים לאורך זמן ואיך להפוך את המגמה הזו לטובת החיסכון המשפחתי שלכם.
- הכרת הרפורמות החדשות של 2026 ויישום צ'ק ליסט מעשי עבור הפחתת עמלות בנקים בצורה פשוטה, מהירה ואפקטיבית.
- ביצוע השוואה חכמה בין בנקים דיגיטליים למסורתיים כדי לקבוע איזה מודל שירות באמת מעניק לכם את הערך הגבוה ביותר.
- למידה כיצד להפיק ולנתח דו"ח עמלות רבעוני כדי לאתר כפילויות ובזבוז מיותר כבר בשלב איסוף הנתונים.
- הפיכת החיסכון בעמלות ל"ניצחון מהיר" שמהווה את הצעד הראשון והקריטי בדרך לתוכנית הבראה כלכלית וצמיחה פיננסית.
למה עמלות הבנקים הן ה'חור' הסמוי בכיס שלכם ב-2026?
תחשבו על עמלות הבנקים כאל "מס שקט". זהו סכום כסף שיוצא לכם מהחשבון בלי שתקבלו עליו התראה, בלי שתחתמו על צ'ק ובלי שתבחינו בו בזמן אמת. רובנו נוטים לנפנף את השורות הקטנות האלו בביטול. מה זה כבר 5 שקלים על פעולה? או 15 שקלים דמי כרטיס? אבל כאן טמונה המלכודת. כשמסתכלים על התמונה הרחבה, העמלות הללו הן אחד המכשולים המרכזיים בניהול יעיל של כלכלת המשפחה שלכם.
המספרים מדברים בעד עצמם. משפחה ממוצעת שמשלמת רק 30 שקלים מיותרים בחודש על עמלות שונות, מפסידה 360 שקלים בשנה. לאורך עשור, מדובר ב-3,600 שקלים שנעלמו. אם נוסיף לכך ריבית דריבית שהכסף הזה היה יכול להניב באפיק השקעה, אנחנו כבר מדברים על סכומים שיכולים לממן חופשה משפחתית או לשדרג מוצר חשמל מרכזי בבית. זה לא "כסף קטן". זהו הון מצטבר שאתם פשוט מעניקים לבנק במתנה.
שנת 2026 מסמנת נקודת מפנה קריטית עבור הצרכן הישראלי. הרפורמות החדשות של בנק ישראל, שנכנסות לתוקף בשלבים החל מאוקטובר 2026, נועדו לפשט את המבנה של מערכת הבנקאות בישראל ולהפוך אותה לשקופה יותר. אם תמיד הרגשתם שאין לכם סיכוי מול האותיות הקטנות, עכשיו זה הזמן האידיאלי לבצע "סדר פסח" בחשבון. הכלים החדשים מאפשרים הפחתת עמלות בנקים בצורה אקטיבית ופשוטה מאי פעם, אך הם דורשים מכם לעשות את הצעד הראשון.
הפסיכולוגיה מאחורי העמלות: למה אנחנו לא מתלוננים?
הבנקים מבינים היטב את הפסיכולוגיה האנושית. הם יודעים שסכום של 6.5 שקלים על פעולת פקיד לא יגרום לכם להרים טלפון ולהתעמת. אנחנו סובלים ממה שנקרא "אפקט הסכומים הקטנים", שבו המוח שלנו מתייחס להוצאה נמוכה כאל חסרת חשיבות, למרות התדירות הגבוהה שלה. תוסיפו לכך את החשש מבירוקרטיה מעיקה או את תחושת חוסר האונים מול פקיד הבנק, ותקבלו קהל שבוי. רבים מאיתנו פשוט לא מודעים לכך שבשוק הבנקאות הישראלי של 2026, התחרות גדלה והאלטרנטיבות הדיגיטליות מציעות פתרונות כמעט ללא עלות.
האם העמלות שלכם באמת גבוהות? כך תדעו
כדי להבין אם אתם משלמים יותר מדי, אתם חייבים להסתכל למציאות בעיניים. השלב הראשון הוא בדיקת "תעודת הזהות הבנקאית" שלכם, דף הריכוז השנתי שהבנק מחויב לשלוח לכם. שם תראו את הסכום המצטבר ששילמתם בשנה החולפת. בשנת 2026, הממוצע הארצי לעמלות ניהול חשבון צפוי לרדת משמעותית בזכות תקרת המחיר החדשה של 10 שקלים למסלול הבסיסי. אם הדו"ח שלכם מראה סכומים גבוהים מזה, או שאתם מזהים עמלות על כרטיסי אשראי שחשבתם שהם בחינם, זהו סימן אזהרה מובהק. זיהוי עמלות חריגות על פעולות שלא ביצעתם או עמלות "כפולות" הוא הצעד הראשון בדרך להחזרת השליטה לתקציב שלכם.
סוגי עמלות נפוצים ומסלולי העמלות של בנק ישראל
כדי לבצע הפחתת עמלות בנקים בצורה אפקטיבית, אתם חייבים להכיר את "מפת הדרכים" של חשבון הבנק שלכם. רוב הלקוחות בישראל משלמים עמלות על שלוש קטגוריות עיקריות: פעולות בעובר ושב (עו"ש), ניהול כרטיסי אשראי ופעילות בניירות ערך. הבעיה המרכזית היא שהמבנה הזה נועד להיות מורכב ומבלבל בכוונה. לאורך השנים, הממשלה הקימה ועדות בנושא הגברת התחרות בשירותים בנקאיים כדי לנסות ולשבור את הריכוזיות, אך הכוח האמיתי לשינוי נמצא אצלכם בבחירת המסלול המתאים ביותר לדפוסי הפעילות שלכם.
אחת הבשורות הגדולות של שנת 2026 היא המעבר למודל של "דמי מנוי" במקום תשלום על כל פעולה בנפרד. בנק ישראל קבע כי החל מאוקטובר 2026, עמלות על כרטיסי דביט (חיוב מיידי) יוגבלו ל-7 שקלים בלבד בחודש. בנוסף, עמלות על החזרת צ'קים מסיבות טכניות או איתור חשבונות בוטלו לחלוטין. אלו שינויים דרמטיים שחוסכים כסף רב, אך הם רק קצה הקרחון. אם אתם מרגישים שאתם עדיין טובעים בים של סעיפים לא ברורים, ליווי פיננסי מקצועי יכול לעזור לכם לנקות את הרעש הלבן ולאתר את החסכונות המסתתרים בין השורות.
עמלת פקיד מול ערוץ ישיר: ההבדל הקטן שעולה הרבה
למרות המעבר המסיבי לדיגיטל, לקוחות רבים עדיין מבצעים פעולות דרך הטלפון או בסניף, מה שעולה להם ביוקר. פעולת פקיד ממוצעת ב-2026 יכולה לעלות בין 6 ל-7 שקלים, בעוד שפעולה בערוץ ישיר (אפליקציה, אתר או מכשיר אוטומטי) עולה פחות משני שקלים. טיפ זהב: העברות בנקאיות בין חשבונות באותו בנק דרך האפליקציה מבוצעות לרוב ללא עמלה בכלל. הימנעות משיחה עם מוקדן עבור פעולות פשוטות היא הדרך המהירה ביותר לצמצם הוצאות מיותרות כבר מחר בבוקר.
מסלולי העמלות (בסיסי ומורחב): המדריך לבחירה נכונה
בנק ישראל יצר שני מסלולים מרכזיים שנועדו להגן על הצרכן, אך רק 24% מהציבור משתמשים בהם נכון. המסלול הבסיסי, שמחירו מפוקח ומוגבל ל-10 שקלים בחודש, כולל עד 10 פעולות ערוץ ישיר ופעולת פקיד אחת. זהו פתרון מושלם לרוב משקי הבית. מתי כדאי לעבור למסלול המורחב? רק אם אתם מבצעים מעל 50 פעולות בחודש. ההצטרפות למסלולים אלו היא פשוטה וניתן לבצע אותה בלחיצת כפתור באתר הבנק תחת לשונית "ניהול מסלולי עמלות". אל תחכו שהבנק יציע לכם את זה מיוזמתו, קחו את המושכות לידיים שלכם.
בנקאות דיגיטלית מול מסורתית: איפה משלמים פחות?
האם החיוך של פקיד הבנק בסניף באמת שווה לכם מאות שקלים בשנה? זו השאלה שכל ישראלי חייב לשאול את עצמו ב-2026. בעוד שהבנקים המסורתיים מדגישים את הערך של "שירות אישי" וקשר אנושי, המציאות הכלכלית מראה שהשירות הזה מתומחר ביוקר רב דרך עמלות נסתרות ודמי ניהול גבוהים. לעומתם, הבנקים הדיגיטליים מציעים מודל רזה ויעיל שמאפשר הפחתת עמלות בנקים לרמה של אפס שקלים בחודש עבור רוב הפעולות הבסיסיות. הבחירה בין השניים היא לא רק טכנולוגית; היא הצהרה על הדרך שבה אתם בוחרים לנהל את הכסף שלכם.
רבים חוששים לעזוב את הבנק המוכר בגלל המשכנתא. הבנקים נוטים לרמוז כי עזיבה תוביל להרעת תנאי הריבית, אך האמת היא שלעיתים קרובות מדובר ב"איום סרק". ברוב המקרים, חוזה המשכנתא אינו מותנה בניהול חשבון עו"ש פעיל באותו בנק, או שהקנס על עזיבה זניח לעומת החיסכון המצטבר בעמלות לאורך שנים. חשוב לבדוק את האותיות הקטנות בחוזה ההלוואה שלכם לפני שאתם נרתעים ממעבר שיכול לחסוך לכם אלפי שקלים.
הבנקים הדיגיטליים ב-2026: מהפכת ה-0 עמלות
המודל העסקי של בנקים ללא סניפים מבוסס על חיסכון אדיר בהוצאות נדל"ן וכוח אדם, מה שמאפשר להם לגלגל את החיסכון הזה ישירות אליכם. ב-2026, רמת האבטחה והפיקוח של בנק ישראל על הגופים הללו היא מהמחמירות בעולם, כך שהחשש לגורל הכסף אינו רלוונטי יותר. בנוסף, חוק "עקוב אחרי" הבנקאי מאפשר לכם להעביר את כל הפעילות, כולל הוראות קבע וחיובים, בלחיצת כפתור אחת ובצורה אוטומטית לחלוטין. זה פשוט, זה בטוח, וזה חוסך כסף מהיום הראשון.
הטבות מועדון וחשבונות ללא עמלות
לפני שאתם רצים לפתוח חשבון חדש, בדקו אם אתם לא זכאים לפטור מלא מעמלות בבנק הקיים שלכם. בישראל קיימים מועדוני צרכנות חזקים כמו "חבר", "הוט" או "אשמורת", המעניקים לחבריהם תנאים מועדפים שכוללים פטור מעמלות עו"ש ודמי כרטיס אשראי. גם אם אינכם שייכים למועדון כזה, גובה המשכורת שלכם הוא קלף מיקוח חזק. בנקים רבים יעניקו פטור מלא מעמלות ללקוחות המפקידים משכורת מעל רף מסוים (למשל 12,000 ₪ נטו). אל תהססו להציב תנאי לבנק: "או פטור מלא, או שאני עובר".
- חיילים וסטודנטים: זכאים כמעט תמיד לחשבון ללא עמלות עו"ש כלל. ודאו שהסטטוס שלכם מעודכן במערכת.
- גמלאים: זכאים להנחות משמעותיות ובחלק מהבנקים למסלולים בסיסיים ללא עלות.
- כרטיסי אשראי: לעיתים קרובות כרטיס אשראי חוץ-בנקאי מציע דמי כרטיס נמוכים יותר או הטבות הצטרפות משתלמות יותר מאלו של הבנק.
זכרו, המטרה היא לא רק לחסוך כמה שקלים, אלא לאמץ גישה של צרכנות פיננסית נבונה. כשיש לכם הבנה ברורה של מה אתם משלמים ולמה, הביטחון העצמי שלכם בניהול המשא ומתן מול המערכת הבנקאית עולה פלאים. זהו הצעד הראשון בדרך להחזרת השליטה על התקציב שלכם וליצירת שקט נפשי אמיתי.
הצ'ק ליסט המעשי: 7 שלבים להפחתת עמלות הבנקים כבר מחר
הבנתם את העלויות, הכרתם את המסלולים והשוואתם בין הדיגיטל למסורת. עכשיו הגיע הזמן להפסיק לדבר ולהתחיל לחסוך. תהליך של הפחתת עמלות בנקים לא חייב להיות פרויקט מתיש או מלחמה בירוקרטית. אם תעבדו לפי שלבים מסודרים, תוכלו לראות את התוצאות כבר בדף החשבון הבא שלכם. הכנתי עבורכם צ'ק ליסט מעשי שיוריד את מפלס החרדה ויעלה את היתרה בחשבון.
- שלב 1: איסוף נתונים. היכנסו לאתר הבנק והורידו את "דו"ח העמלות הרבעוני". אל תסתפקו במבט חטוף על עובר ושב. הדו"ח הזה מרכז את כל מה ששילמתם, כולל עמלות נסתרות על כרטיסי אשראי וניירות ערך.
- שלב 2: השוואת שוק. השתמשו במחשבון העמלות של בנק ישראל. הזינו את מספר הפעולות שאתם מבצעים בחודש וראו כמה הייתם משלמים בבנקים אחרים. המידע הזה הוא הכוח שלכם.
- שלב 3: זיהוי כפילויות. האם יש לכם כרטיס אשראי שאתם לא משתמשים בו ומשלמים עליו דמי כרטיס? חשבון ישן שנותר בו סכום קטן ורק צובר עמלות? סגרו אותם מיד.
- שלב 4: הכנת תסריט שיחה. אל תתקשרו בלי לדעת מה אתם הולכים להגיד. רשמו לעצמכם את הסכומים שגיליתם ואת ההצעות המתחרות שמצאתם.
- שלב 5: ביצוע הפעולה. שלחו הודעה לבנקאי דרך האפליקציה או הרימו טלפון. בשנת 2026, רוב הבנקים מעדיפים לסגור את הנושאים האלו בדיגיטל כדי לחסוך זמן פקיד.
- שלב 6: מעקב. הגדרתם מסלול חדש? קיבלתם פטור? בדקו בעוד חודש שההטבה אכן עודכנה. בנקים נוטים לפעמים "לשכוח" לעדכן את המערכות באופן אוטומטי.
- שלב 7: בחינת אלטרנטיבות. אם הבנק מסרב להשוות תנאים, אל תפחדו לעזוב. חוק "עקוב אחרי" הבנקאי הופך את המעבר לקל ומהיר מתמיד.
איך לדבר עם הבנקאי? תסריט שיחה מנצח
הסוד במשא ומתן מוצלח הוא להראות שאתם לקוחות מודעים שמכירים את השוק. פתחו במשפט כמו: "ראיתי בדו"ח הרבעוני שאני משלם X ₪ בחודש, בזמן שהממוצע בשוק למסלול כזה הוא Y ₪. אני מאוד מעריך את הקשר שלנו, אבל אני מצפה להתאמת תנאים". אם הבנקאי אומר "זה הכי טוב שאני יכול לתת", אל תיבהלו. הציגו לו הצעה קונקרטית מבנק דיגיטלי או מועדון צרכנות. ברוב המקרים, פתאום "יימצאו" הטבות נוספות שהיו חבויות במערכת.
ייעוץ מקצועי ככלי לחיסכון: מתי כדאי להיעזר במומחה?
לפעמים המורכבות של החשבון, במיוחד אם הוא משולב עם עסקים או השקעות, דורשת יד מכוונת. קיים הבדל תהומי בין ניסיון עצמאי לבין משא ומתן מול הבנק שמבוצע על ידי מומחים שמכירים את כל "הטריקים" של המערכת מבפנים. יועץ פיננסי אובייקטיבי יכול לאתר פרצות שאתם מפספסים ולחסוך לכם אלפי שקלים לא רק בעמלות, אלא גם בריביות ובתנאי הלוואות.
תהליך של הפחתת עמלות הוא לעיתים קרובות הצעד הראשון והחשוב ביותר בתוך מערך שלם של פתרונות להפחתת חובות והבראה כלכלית. זהו ה"ניצחון המהיר" שנותן לכם את האנרגיה להמשיך ולסדר את שאר התחומים הפיננסיים בחייכם. אל תשאיר את הכסף שלכם על השולחן של הבנק. צרו קשר עוד היום עם מומחי ליקנש כדי לקבל ליווי מקצועי שיחזיר לכם את השליטה המלאה על התקציב שלכם.
משליטה בעמלות לשקט נפשי: הדרך לתכנון פיננסי מקיף
התהליך שעברנו במדריך הזה, החל מזיהוי ה"חור" בכיס ועד ליישום הצ'ק ליסט המעשי, הוא הרבה יותר מפעולה טכנית של חיסכון. הפחתת עמלות בנקים היא ה"ניצחון המהיר" שאתם זקוקים לו כדי להוכיח לעצמכם שהשליטה על הכסף נמצאת בידיים שלכם. כשאתם רואים שפעולה פשוטה של עשר דקות מול הבנקאי מתרגמת למאות שקלים שנשארים בכיס, המחסום הפסיכולוגי נשבר. זהו הצעד הראשון בדרך להבראה כלכלית אמיתית, שבה אתם כבר לא הלקוחות השבויים של המערכת, אלא המנהלים של העתיד שלכם.
השקט הנפשי שנובע מההבנה המדויקת של לאן הכסף שלכם הולך הוא חסר תחליף. בשנת 2026, כשהתחרות בשוק גוברת והכלים הדיגיטליים הופכים לסטנדרט, אין שום סיבה להמשיך לשלם "מס שקט" לבנק. החיסכון המצטבר בעמלות הוא רק קצה הקרחון. הוא פותח את הדלת לבחינה עמוקה יותר של שאר ההוצאות שלכם, החל מביטוחים כפולים ועד לאופטימיזציה של תנאי המשכנתא. ליווי פיננסי אובייקטיבי שרואה את התמונה המלאה יבטיח שכל שקל שחסכתם יעבוד בשבילכם, ולא בשביל המוסדות הפיננסיים.
מה עושים עם הכסף שנחסך? (רמז: לא מבזבזים אותו)
נניח שבעקבות המדריך הזה הצלחתם לחסוך 50 ₪ בחודש. זה אולי נשמע מעט, אבל בראייה של עשור מדובר ב-6,000 ₪ לפני ריבית. הדרך החכמה ביותר למנף את הכסף הזה היא לייעד אותו למטרות שיצמיחו לכם ביטחון עתידי. יצירת קרן חירום קטנה להוצאות בלתי צפויות יכולה למנוע מכם להיכנס למינוס יקר בעתיד. אפשרות נוספת היא להפנות את הסכום הזה לחיסכון לילדים או לקופת גמל להשקעה, שם הכסף יצבור תשואה לאורך זמן.
אם יש לכם משכנתא, אפילו סכומים קטנים שמופנים לסגירת חלק מהקרן יכולים לחסוך לכם אלפי שקלים בריביות לאורך חיי ההלוואה. המפתח הוא להפוך את החיסכון המזדמן להרגל קבוע. במקום שהכסף ייבלע בתוך ההוצאות השוטפות של הסופרמרקט, הגדירו הוראת קבע לחיסכון בגובה הסכום שחסכתם בעמלות. כך תהפכו את הניצחון הקטן הזה למנוע צמיחה אמיתי עבור המשפחה שלכם.
הכירו את ליקנש: השותפים שלכם לביטחון כלכלי
בליקנש, אנחנו מאמינים שניהול פיננסי חכם מתחיל בידע ונגמר במעשים. הניסיון המצטבר שלנו בליווי אלפי משפחות ובעלי עסקים לימד אותנו שפגישת ייעוץ אחת ממוקדת יכולה לשנות את כל המסלול הכלכלי שלכם. אנחנו לא רק עוזרים לכם עם הפחתת עמלות בנקים; אנחנו מעניקים מעטפת הגנה מקצועית שמשלבת אופטימיזציה של משכנתאות, תכנון כלכלת המשפחה וליווי עסקי אסטרטגי. המטרה שלנו היא להיות הלוחמים עבור האינטרסים שלכם מול המערכות הגדולות.
המומחים שלנו יבחנו יחד איתכם את כל "החורים" בתקציב, יזהו הזדמנויות להשקעה ויבנו לכם מפת דרכים ברורה לחופש כלכלי. אנחנו כאן כדי להנגיש את המושגים המורכבים, להוריד את מפלס הלחץ ולהעניק לכם את הכלים המעשיים לצמיחה. אל תתנו לעוד חודש לעבור בזמן שהכסף שלכם זולג למקומות הלא נכונים. זה הזמן לקחת אחריות ולבנות עתיד בטוח יותר עבורכם ועבור היקרים לכם.
מוכנים להחזיר לעצמכם את השליטה על התקציב? אנחנו מזמינים אתכם לבצע את הצעד המשמעותי הראשון שלכם ב-2026. תיאום פגישת אבחון כלכלי ראשונית ללא עלות מחכה לכם עכשיו. בואו נבדוק יחד כמה כסף אתם יכולים להשאיר בכיס שלכם כבר מהחודש הקרוב.
קחו את המושכות לידיים: העתיד הפיננסי שלכם מתחיל היום
המסע שעברנו במדריך הזה מוכיח שניהול נכון של חשבון הבנק הוא לא גזירת גורל. זו בחירה מודעת שמתחילה בהבנה שהכוח נמצא אצלכם. ראינו איך הכרה של מסלולי העמלות החדשים של 2026 ושימוש מושכל בכלים דיגיטליים יכולים לשנות את התמונה כולה. הפעולה של הפחתת עמלות בנקים היא הרבה מעבר לחיסכון של כמה שקלים בחודש; היא הבסיס לבניית ביטחון עצמי ושליטה אמיתית בתקציב המשפחתי שלכם.
כשאתם מצוידים בצ'ק ליסט המעשי ובביטחון לנהל משא ומתן, אתם כבר לא לקוחות שבויים של המערכת. עם זאת, הדרך לשקט נפשי אמיתי דורשת לעיתים עין מקצועית שתזהה הזדמנויות שאנחנו נוטים לפספס בתוך השגרה הלחוצה. עם ניסיון מוכח מול כל הבנקים בישראל וליווי מקצועי שחוסך אלפי שקלים, אנחנו כאן כדי להבטיח שתקבלו אבחון פיננסי אובייקטיבי 100% המותאם בדיוק לצרכים הייחודיים שלכם.
אל תחכו למחר כדי להתחיל לסתום את החורים בתקציב. הכסף שלכם עבד קשה עבורכם, ועכשיו הגיע הזמן שגם הבנק יתחיל לעבוד בשבילכם. אתם מסוגלים להוביל את המשפחה שלכם לצמיחה ולחופש כלכלי, ואנחנו נשמח להיות השותפים שלכם לדרך.
התחילו לחסוך עכשיו: תאמו פגישת ייעוץ פיננסי ללא עלות בליקנש
שאלות נפוצות על הפחתת עמלות בנקים
מהי עמלת פקיד וכיצד ניתן להימנע ממנה לחלוטין?
עמלת פקיד היא התשלום שאתם נדרשים לשלם עבור פעולות המבוצעות על ידי נציג בנק בסניף או במוקד הטלפוני, ומחירה עומד לרוב על 6-7 ₪ לפעולה. הדרך הפשוטה ביותר להימנע ממנה לחלוטין היא לעבור לביצוע פעולות בערוצים הישירים: האפליקציה, אתר האינטרנט או מכשירי השירות העצמי. פעולות אלו זולות משמעותית ולעיתים קרובות אף אינן כרוכות בתשלום נוסף במסגרת מסלולי העמלות השונים שהבנק מציע ללקוחותיו.
האם בנק ישראל באמת קובע את מחירי העמלות ב-2026?
בנק ישראל אינו קובע את כל המחירים בשוק החופשי, אך הוא קובע תקרות מקסימום מחייבות לרשימה ארוכה של שירותים בסיסיים. החל מאוקטובר 2026, הבנקים מחויבים לתקרה של 7 ₪ בלבד עבור דמי כרטיס דביט, וחל עליהם איסור לגבות עמלות על פעולות טכניות כמו החזרת צ'ק מסיבה טכנית או איתור חשבונות. רגולציה זו נועדה להקל על תהליך של הפחתת עמלות בנקים עבור כלל הציבור ולהגביר את השקיפות במערכת.
איך אני יכול לדעת כמה עמלות שילמתי בשנה האחרונה?
הדרך המדויקת ביותר לדעת כמה שילמתם היא לעיין ב"תעודת הזהות הבנקאית" (דף ריכוז שנתי) או בדו"ח העמלות הרבעוני שהבנק מחויב להפיק עבורכם. מסמכים אלו זמינים להורדה באזור האישי באתר הבנק או באפליקציה תחת קטגוריית מסמכים ודיווחים. הם מרכזים את כלל העמלות שנגבו מכם במהלך התקופה, כולל עמלות עו"ש, דמי כרטיס אשראי ועמלות ניירות ערך, ומאפשרים לכם לראות את התמונה המלאה של ההוצאות המצטברות.
האם כדאי לעבור לבנק דיגיטלי רק בשביל לחסוך בעמלות?
מעבר לבנק דיגיטלי יכול לחסוך לכם מאות שקלים בשנה, אך ההחלטה צריכה להתבסס גם על נוחות הממשק וצרכי השירות האישיים שלכם. רוב הבנקים הדיגיטליים מציעים פטור מלא מעמלות עו"ש בסיסיות כמודל עסקי קבוע כדי למשוך לקוחות חדשים. בזכות חוק "עקוב אחרי" הבנקאי, המעבר הפך לתהליך אוטומטי ופשוט, כך שניתן לנסות את השירות ללא חשש מבירוקרטיה מורכבת או פגיעה בהוראות הקבע הקיימות בחשבון.
מהו 'מסלול עמלות בסיסי' והאם הוא מתאים לכל אחד?
מסלול עמלות בסיסי הוא שירות במחיר מפוקח של 10 ₪ בחודש, הכולל עד 10 פעולות בערוץ ישיר ופעולת פקיד אחת. המסלול הזה מתאים לרוב משקי הבית בישראל שמבצעים מספר מצומצם של פעולות חודשיות ואינם זקוקים לשירותי פרימיום מורכבים. מדובר בכלי יעיל מאוד עבור הפחתת עמלות בנקים, שכן הוא מחליף את התשלום המשתנה והלא צפוי על כל פעולה במחיר קבוע וידוע מראש מדי חודש.
איך ניתן לקבל פטור מלא מדמי כרטיס אשראי?
ניתן לקבל פטור מדמי כרטיס אשראי על ידי הצטרפות למועדוני צרכנות, עמידה ביעדי הוצאה חודשיים או ניהול משא ומתן ישיר מול הבנק. מועדונים כמו "חבר", "הוט" או "אשמורת" מעניקים פטור אוטומטי לחבריהם, ובמקרים רבים הבנק יבטל את העמלה אם תציינו שקיבלתם הצעה מתחרה לכרטיס חוץ-בנקאי ללא עלות. זכרו כי החל מאוקטובר 2026, מחיר כרטיס דביט מוגבל ממילא לתקרה של 7 ₪ בחודש בלבד.
האם משא ומתן על עמלות יכול לפגוע בדירוג האשראי שלי?
משא ומתן על עמלות אינו משפיע בשום צורה על דירוג האשראי שלכם (BDI). דירוג האשראי מושפע אך ורק מהיסטוריית התשלומים שלכם, עמידה בהחזר הלוואות, צ'קים חוזרים וגובה החובות הקיימים. ניסיון להוזיל עלויות בנקאיות נתפס כהתנהלות פיננסית אחראית ובוגרת ואינו מדווח כמידע שלילי למאגרי האשראי. להפך, חיסכון בעלויות משפר את תזרים המזומנים הפנוי שלכם ומחזק את היציבות הכלכלית של משק הבית לאורך זמן.
מה עושים אם הבנק מסרב להוריד לי את העמלות?
אם הבנק מסרב להוריד עמלות למרות פנייתכם, עומדות בפניכם שתי אפשרויות מרכזיות: מעבר לבנק מתחרה או הצטרפות למסלול הבסיסי המפוקח שהבנק מחויב להציע לכל דורש. אל תהססו להשתמש בזכותכם לעבור בנק בקליק ובצורה מאובטחת. לעיתים, ליווי של יועץ פיננסי אובייקטיבי יכול לסייע לכם לנהל את המשא ומתן בצורה מקצועית יותר ולהשיג תנאים מועדפים שהבנק סירב לתת לכם כלקוחות פרטיים הפועלים לבדם.


